Повышение инвестиционной привлекательности предприятия
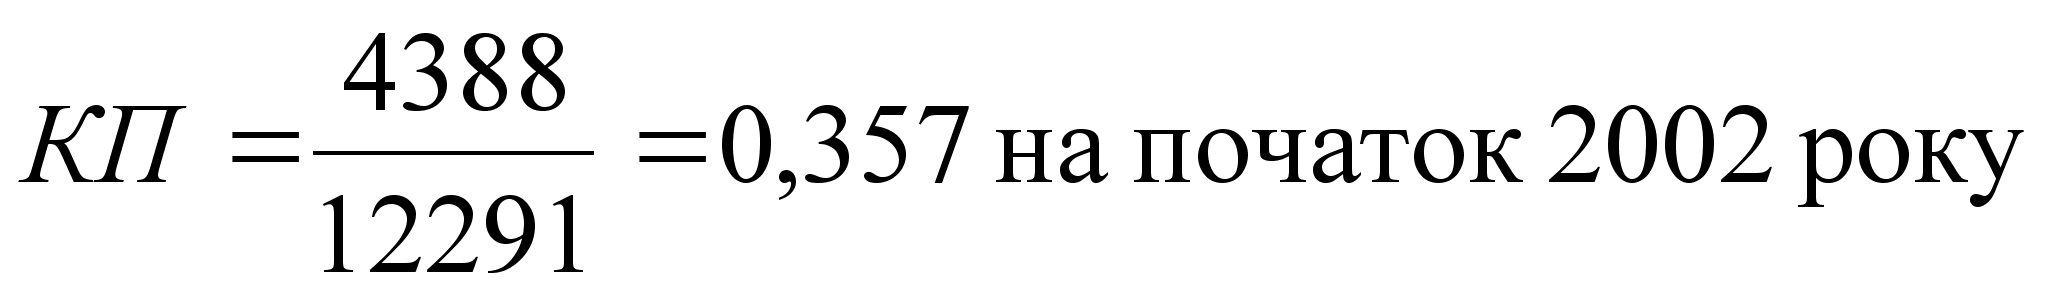
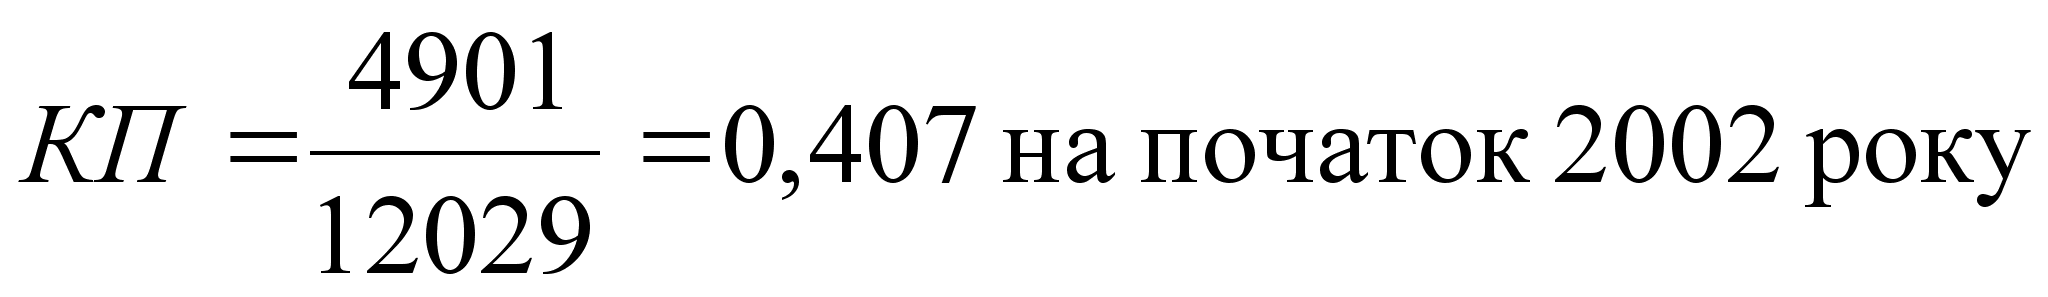
Таким чином маємо покращення загальної прибутковості у динаміці. Розглянемо прибутковість АТЗТ "Херсонська кондитерська фабрика" більш детально ( Таблиця 8).
Таблиця 8
Аналіз прибутковості капіталу АТЗТ „Херсонська
кондитерська фабрика” за 2002 рік
|
Показник |
На початок року |
На кінець року |
Відхилення (+,-) |
|
Чистий прибуток, тис.грн. |
4388,3 |
4901,8 |
513,5 |
|
Загальний капітал, тис.грн |
12291,7 |
12029,2 |
-262,5 |
|
Оборотний капітал, тис.грн |
7585,6 |
7562,1 |
-23,5 |
|
Власний капітал, тис.грн |
9375,1 |
9887,6 |
512,5 |
|
Прибутковість загального капіталу (ряд 1: ряд 2) |
0,357 |
0,407 |
0,050 |
Продовження таблиці 8
|
Показник |
На початок року |
На кінець року |
Відхилення (+,-) |
|
Прибутковість оборотного капіталу (ряд 1: ряд 3) |
0,579 |
0,648 |
0,070 |
|
Прибутковість власного капіталу (ряд 1: ряд 4) |
0,468 |
0,496 |
0,028 |
|
Виручка від реалізації (без ПДВ, АЗ) |
31059,6 |
36073,4 |
5013,8 |
|
Прибутковість реалізації (ряд 1: ряд 8) |
0,122 |
0,136 |
0,014 |
Як показують результати аналізу, прибутковість реалізації підвищилася на 0,014 , рівень прибутковості загального капіталу зріс на 0,05 , оборотного на 0,07, власного – на 0,028 . Спостерігається приріст по усім показникам прибутковості що оцінюється позитивно.
Поряд з віддачею капіталу його обертання є одним із важливих показників, що характеризує інтенсивність використання засобів підприємства. Розглянемо показники, що характеризують ефективність використання капіталу (Таблиця 9).
Коефіцієнт загальної оберненості капіталу (Коз) обчислюється як відношення виручки від реалізації (ВР) до середньої вартості загального капіталу за певний період (ЗК):
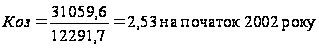
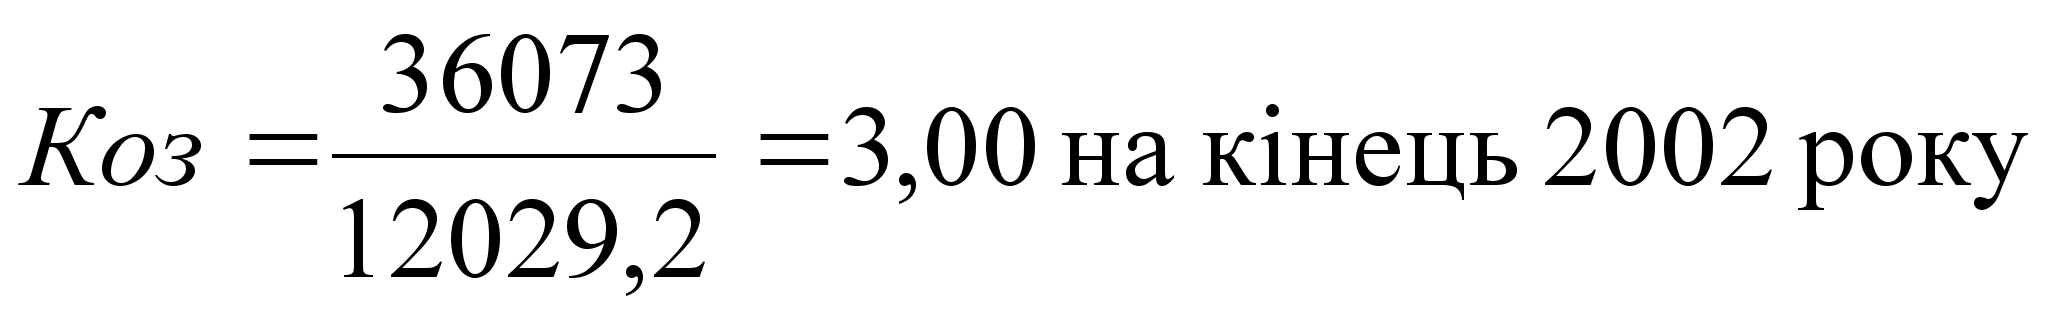
Коефіцієнт відображає швидкість обороту (кількість оборотів за період) загального капіталу підприємства. Його зростання означає прискорення кругообігу засобів підприємства або зростання цін (у випадках пониження рентабельності фірми) [37, c. 92].
За звітний період обертання загального капіталу АТЗТ „Херсонська кондитерська фабрика ” прискорилося на 0,47 оберти.
Таблиця 9
Основні показники ефективності використання капіталу АТЗТ „Херсонська кондитерська фабрика ” за 2002 рік.
|
Показник |
Рівень показника |
Відхилення |
|
|
На початок року |
На кінець року |
(+,-) |
|
|
Коефіцієнт загальної оберненості капіталу |
2,53 |
3,00 |
0,47 |
|
Коефіцієнт оберненості мобільних засобів |
4,09 |
4,77 |
0,68 |
|
Коефіцієнт оберненості матеріальних оборотних коштів |
6,03 |
8,35 |
2,32 |
|
Коефіцієнт оберненості готової продукції |
117,87 |
201,41 |
83,54 |
|
Коефіцієнт оберненості дебіторської заборгованості |
13,73 |
12,02 |
-1,71 |
|
Середній термін обороту дебіторської заборгованості |
26,59 |
30,36 |
3,77 |
|
Коефіцієнт оберненості кредиторської заборгованості |
18,87 |
27,32 |
8,46 |
|
Середній термін обороту кредиторської заборгованості |
19,35 |
13,36 |
-5,99 |
|
Фондовіддача основних засобів та інших позаоборотних активів |
6,60 |
8,08 |
1,48 |
|
Коефіцієнт оберненості власного капіталу |
3,31 |
3,65 |
0,34 |
Коефіцієнт оберненості мобільних засобів (Ком) являє собою відношення виручки від реалізації до середньої за період величини мобільних засобів (запаси і затрати, грошові кошти, розрахунки, інші оборотні активи) по балансу [34, c. 27]:
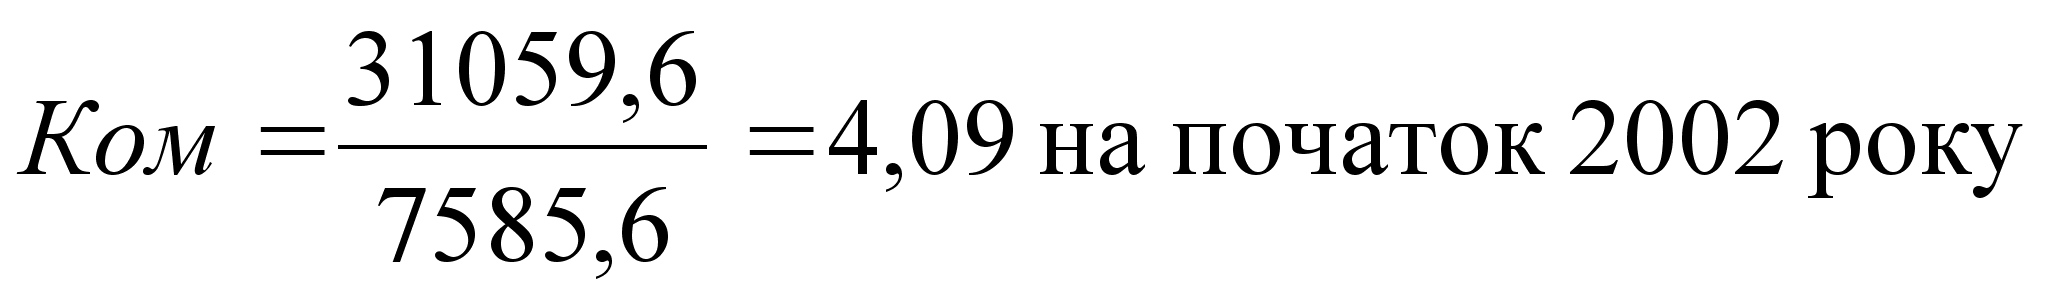
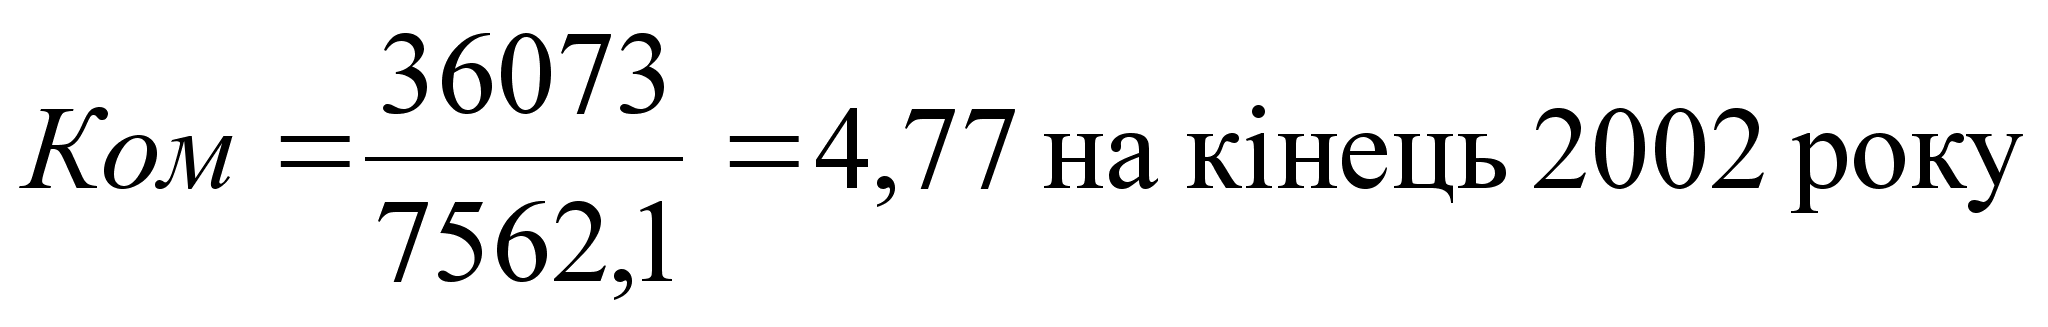
Коефіцієнт показує швидкість обороту усіх мобільних (як матеріальних так і нематеріальних) засобів підприємства. Зростання цього показника характеризується позитивно.
Обертання усіх мобільних засобів АТЗТ "Херсонська кондитерська фабрика" прискорилося на 0,68.
Коефіцієнт оберненості матеріальних оборотних коштів (Комз) обчислюється як відношення виручки від реалізації до середньої за період вартості запасів і затрат по балансу:
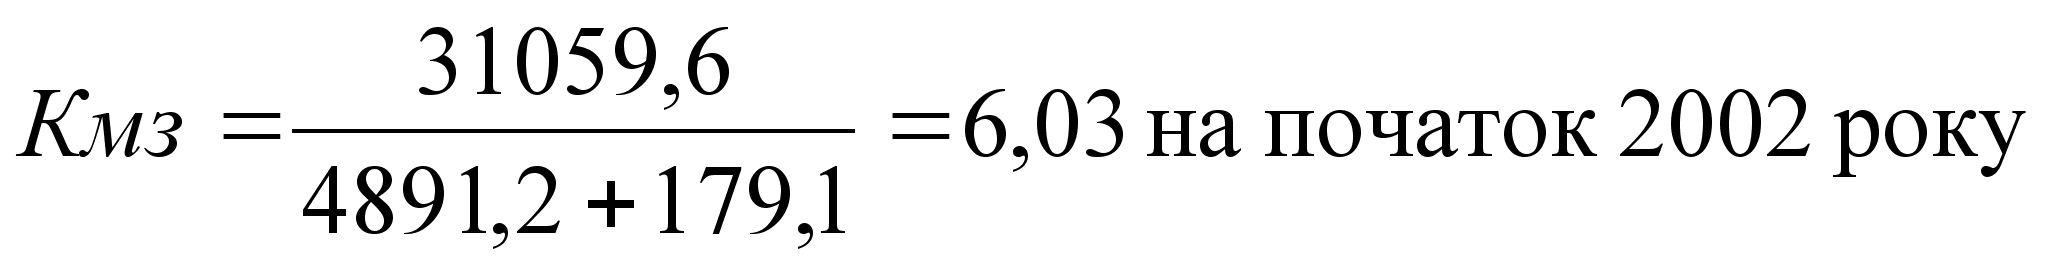
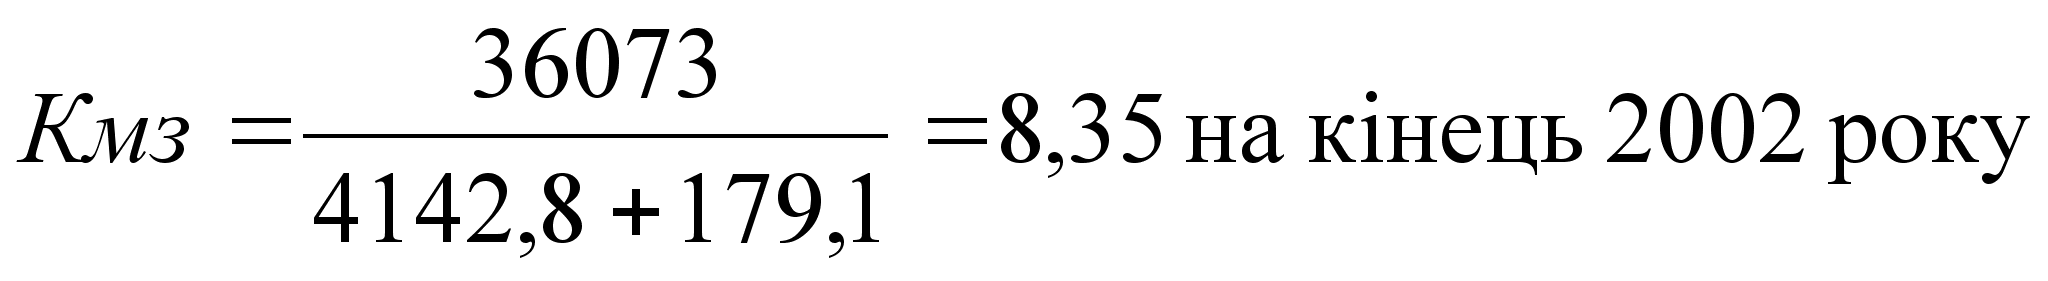
Коефіцієнт відображає число оборотів запасів і затрат фірми. Зниження цього коефіцієнта свідчить про відносне збільшення виробничих запасів, незавершеного виробництва або про зниження попиту на готову продукцію (у випадку зменшення оберненості готової продукції).
Підприємство АТЗТ "Херсонська кондитерська фабрика" зменшило обсяги виробничих запасів (на 2,32) що можливо пов’язано з підвищенням попиту на її продукцію.
Коефіцієнт оберненості готової продукції (Когп) визначається як відношення виручки від реалізації продукції до середньої за період величини готової продукції :
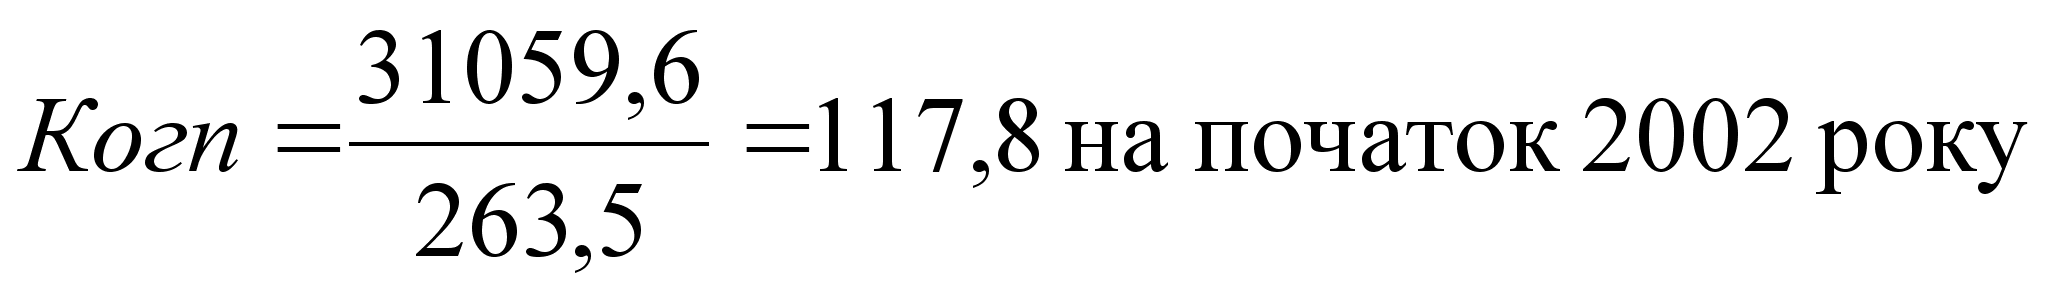
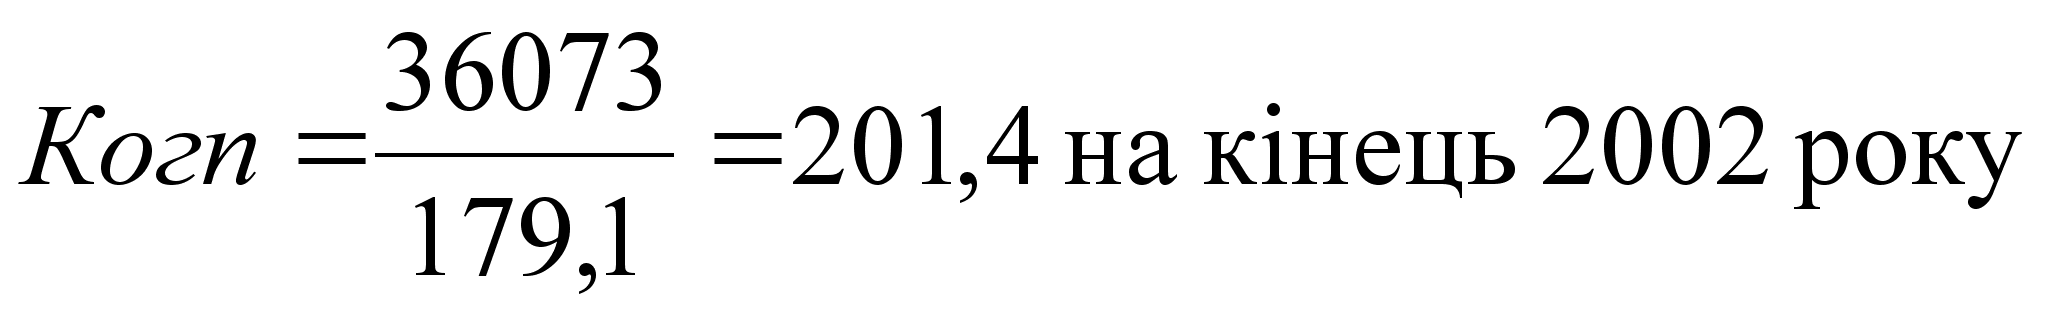
Коефіцієнт відображає швидкість обороту готової продукції. Його зростання свідчить про підвищення попиту на продукцію, а зменшення – про збільшення залишків готової продукції у зв’язку із зниженням попиту на продукцію.
Цей показник значно виріс (на 83,54 оберти) що свідчить про підвищення попиту на продукцію АТЗТ "Херсонська кондитерська фабрика" (його збільшення може бути пов’язаним з більш вигідним для покупців придбанням продукції у комерційний кредит).
Коефіцієнт оберненості дебіторської заборгованості (Кодз) визначається як відношення виручки від реалізації до середньої за період дебіторської заборгованості [22, c. 194]:
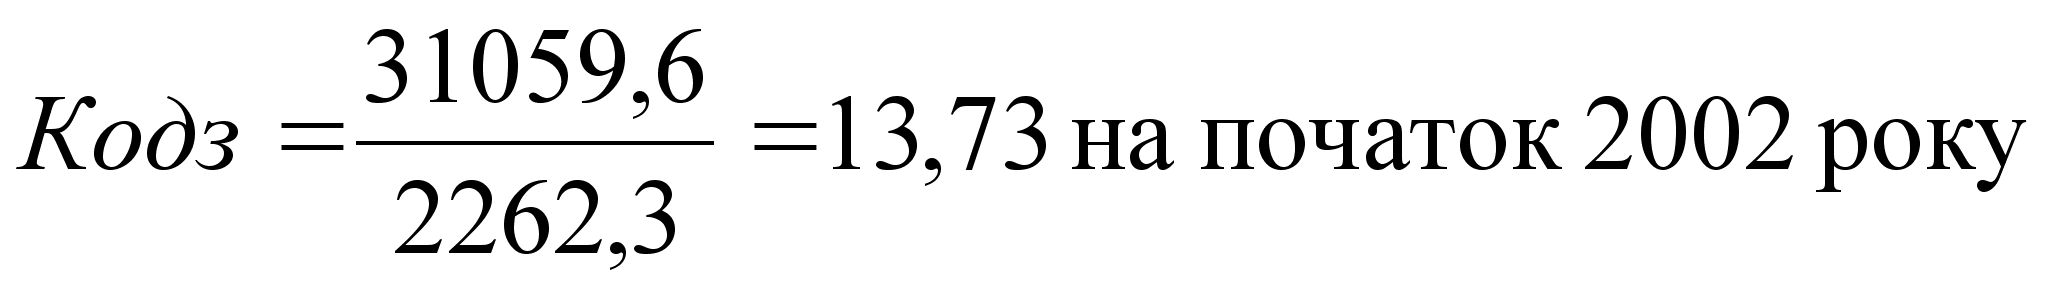
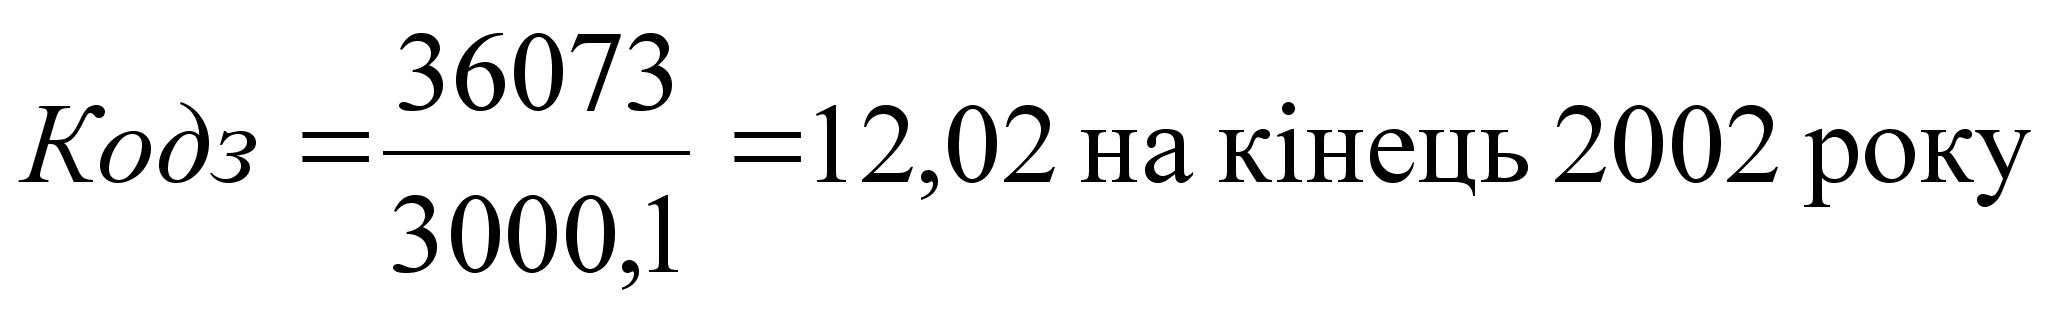
Коефіцієнт свідчить про розширення або зниження комерційного кредиту, що надає підприємство. Зростання означає збільшення швидкості сплати заборгованості підприємству, зменшення продажу в кредит. Зниження показника свідчить про збільшення обсягу кредиту, що надає підприємство, тобто зростання купівлі продукції в кредит покупцям.
На АТЗТ "Херсонська кондитерська фабрика" збільшилися обсяги продажу продукції в кредит (Кодз зменшився на 1,71оберти)
Середній термін обороту дебіторської заборгованості (тривалість періоду обороту в днях ) (Тобд) як відношення календарного фонду часу за певний період (наприклад, за рік – 365 днів) до коефіцієнту оберненості дебіторської заборгованості:
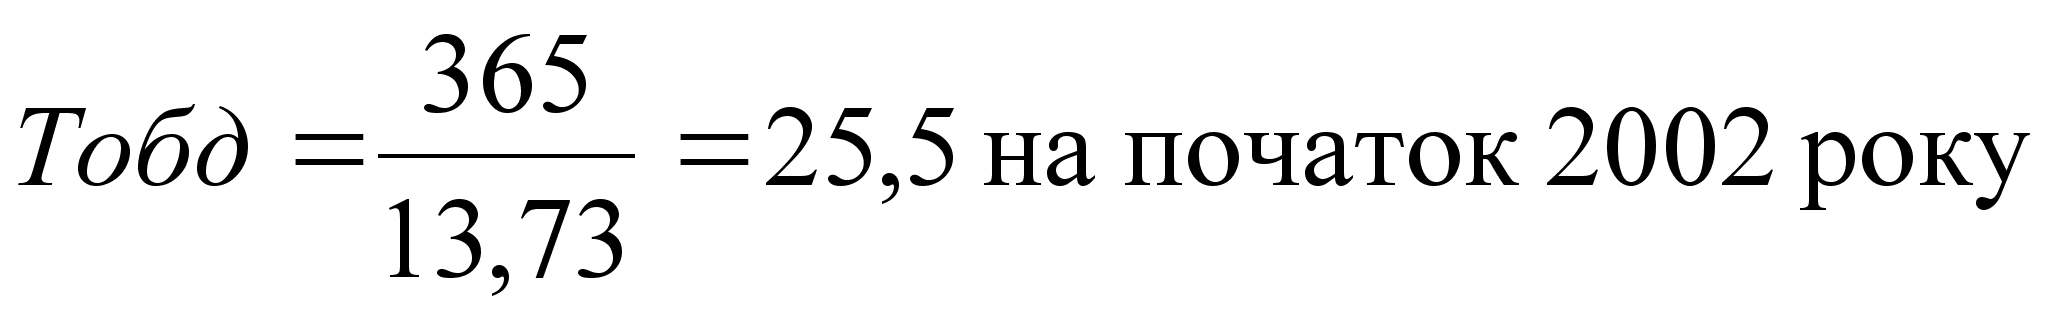
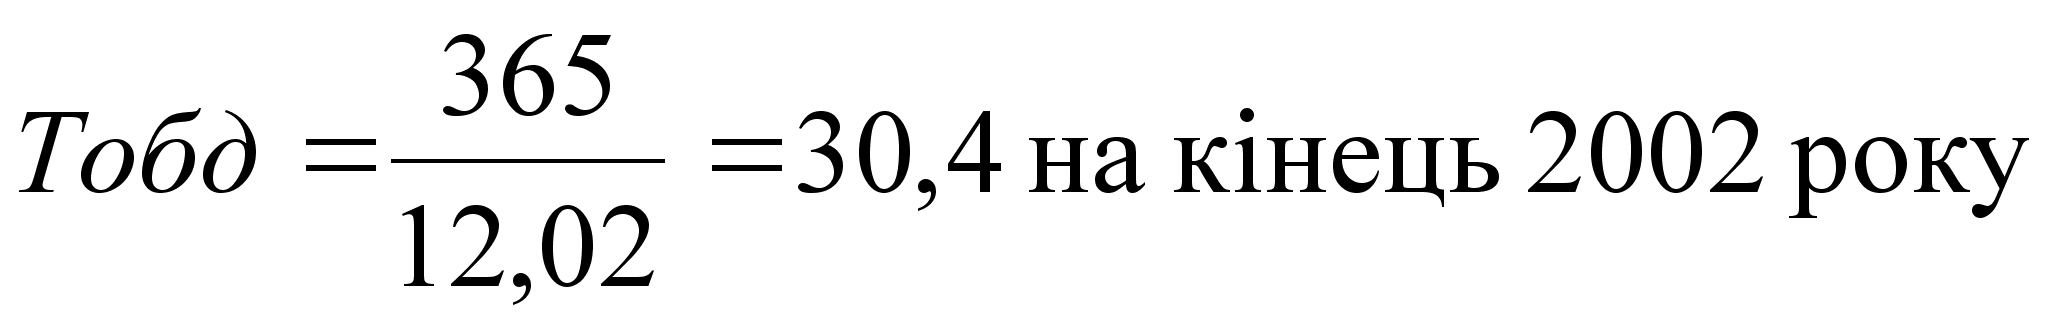
Цей показник характеризує середній термін погашення дебіторської заборгованості. Позитивно оцінюється зниження цього коефіцієнта.
Підприємству АТЗТ "Херсонська кондитерська фабрика" на кінець року почали довше повертати борги..
Коефіцієнт оберненості кредиторської заборгованості (Кокз) як відношення виручки від реалізації до середньої за період кредиторської заборгованості :
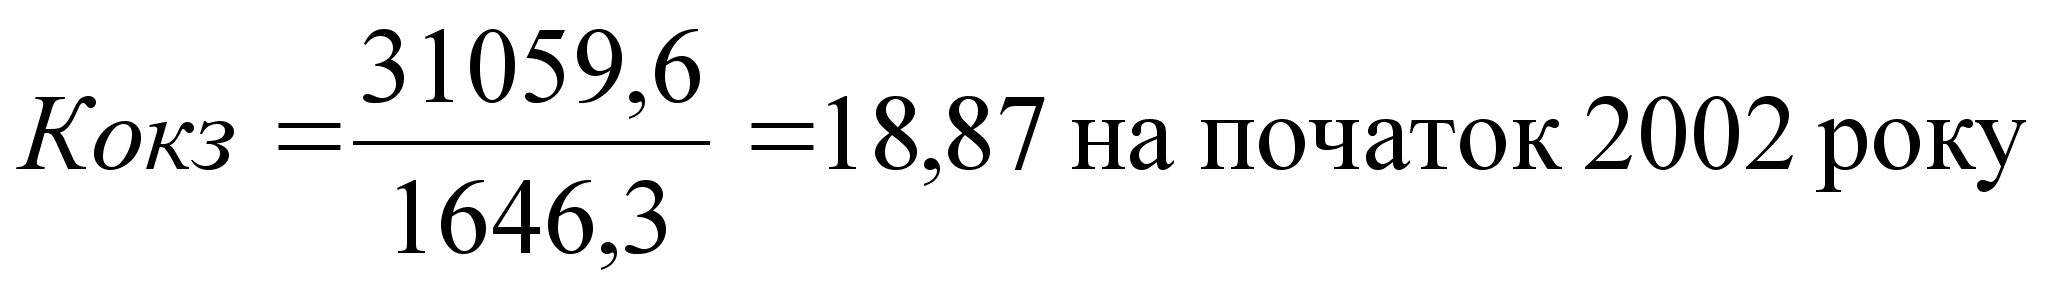
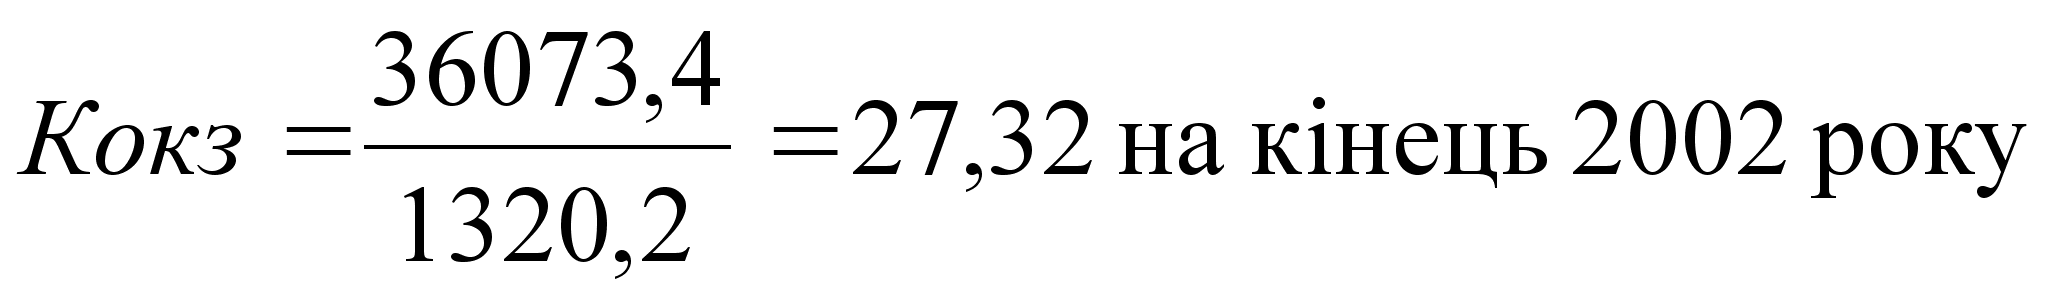
Коефіцієнт свідчить про розширення або зниження комерційного кредиту, що надається підприємству. Зростання показника свідчить про підвищення швидкості сплати заборгованості підприємства, а зниження – про зростання купівлі продукції в кредит.
АТЗТ "Херсонська кондитерська фабрика" на кінець року значно швидше почало розраховуватися зі своїми кредиторами. Це можна оцінити позитивно тому що Товариство набуває позитивного ділового іміджу.
Середній термін обороту кредиторської заборгованості (Тобк) як відношення календарного фонду часу за певний період до коефіцієнта оберненості кредиторської заборгованості за цей же період:
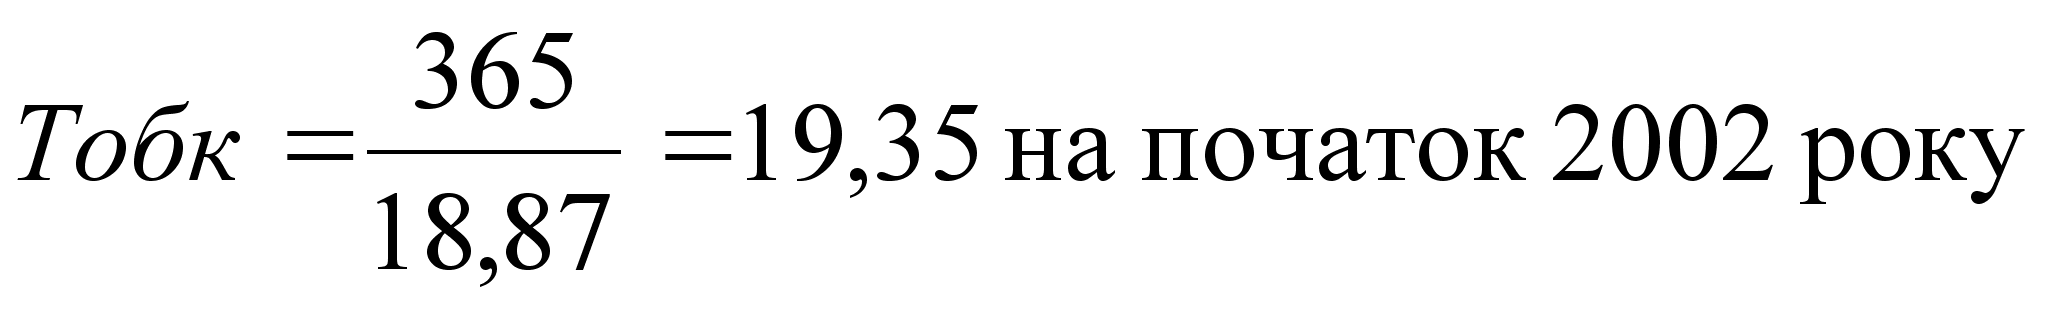
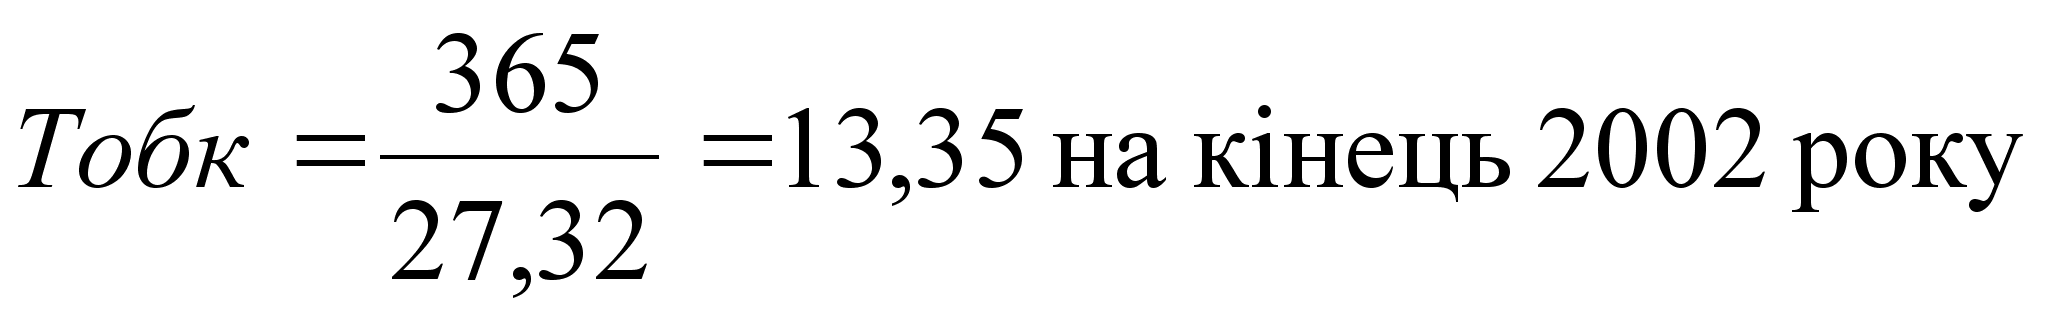
Показник відображає середній термін повернення боргів підприємства.
Підприємство почало повертати борги швидше у середньому на 6 днів.
Фондовіддача основних засобів та інших позаоборотних активів (ФПВ) як відношення виручки від реалізації до середньої за період величини необоротних активів [40, c. 165]:
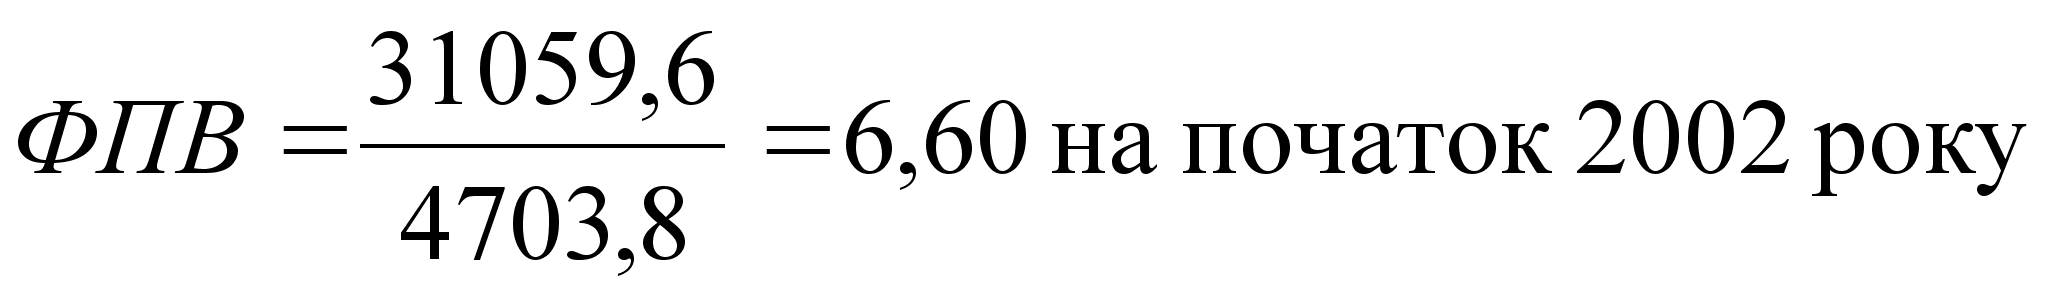
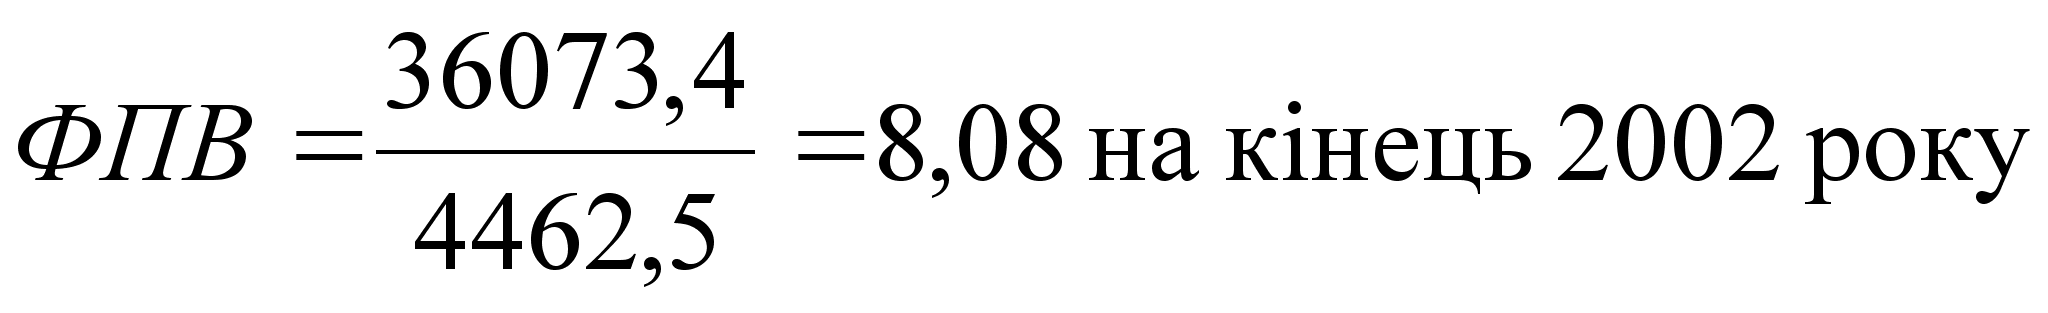
Показник характеризує ефективність використання необоротних активів. Позитивно оцінюється зростання цього показника, тобто збільшення величини продажу що припадає на одиницю вартості засобів.
На кінець року фондовіддача збільшилися.
Коефіцієнт оберненості власного капіталу (Ковк) як відношення виручки від реалізації до середньої за період вартості власного капіталу:
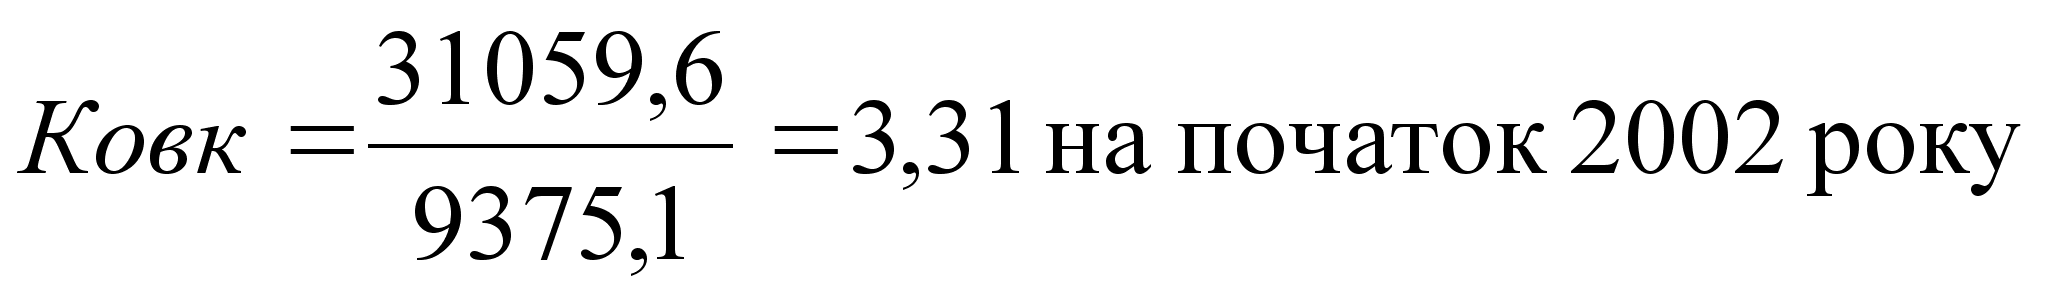
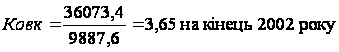
Коефіцієнт відображає швидкість обороту власного капіталу, тобто його активність. Різке зростання цього показника говорить про підвищення рівня продажу. Суттєве його зниження свідчить про тенденцію до бездії частини власних коштів.
На кінець року власний капітал АТЗТ "Херсонська кондитерська фабрика" був більш активним.
Як показує аналіз, динаміка практично всіх показників оцінюється позитивно. Негативно характеризує підприємство лише збільшення середнього терміну обороту дебіторської заборгованості у наслідок збільшення обсягу продажу продукції у кредит. Керівництву треба звернути на це увагу.
3. НАПРЯМКИ ПОКРАЩЕННЯ ІНВЕСТИЦІЙНОГО
ІМІДЖУ ПІДПРИЄМСТВА
3.1. Розширення зони фінансової стійкості
Умовою життєдіяльності і основою стабільності стану підприємства в ринковій економіці виступає його стійкість. На стійкість підприємства впливає дуже багато факторів.
Значення і сутність фінансової стійкості яскраво відображається в її показниках. Розрізняють абсолютні і відносні показники фінансової стійкості.
Для нормальної життєдіяльності підприємство повинно обов`язково мати власні оборотні кошти.
Якщо підприємство має короткострокові борги, то воно зобов`язане сплатити їх поточними активами. Якщо після сплати у підприємства залишається „нуль” власних оборотних коштів, то воно не зможе погасити довгострокові борги поточними активами [17, c. 210].
Наявність власних оборотних коштів за формою балансу згідно з П(С)БУ2 розраховується як різниця між оборотними активами та поточною кредиторською заборгованістю. Розрахуємо наявність власних оборотних коштів на АТЗТ "Херсонська кондитерська фабрика":
НВОК на поч. року = 7 585,6 – 2 845,9 = 4 739,7 тис. грн.
НВОК на кін. року =7 562,1– 2 051,1 = 5 511 тис.грн.
Частка власного капіталу в сумі поточних активів на початок року - 62,5% , на кінець року 72,9%.
Частка позикового капіталу у формуванні поточних активів 37,5% на початок року і 27,1% - на кінець року (Таблиця 9)
Таблиця 9
Аналіз власних позикових коштів АТЗТ "Херсонська
кондитерська фабрика" за 2002 рік, тис.грн
|
Показник |
На початок року |
На кінець року |
Відхилення |
|
1. Загальна сума поточних активів |
7585,6 |
7562,1 |
-23,5 |
|
2. Загальна сума короткострокових зобов'язань |
2845,9 |
2051,1 |
-794,8 |
|
3. Величина власних оборотних коштів |
4739,7 |
5511 |
771,3 |
|
4. Частка в сумі поточних активів, %: |
|||
|
власного капіталу (ряд 3 : ряд 1) * 100 |
62,5 |
72,9 |
10,4 |
|
позикового капіталу (ряд 2 : ряд 1) * 100 |
37,5 |
27,1 |
-10,4 |
Це означає, що на початок року поточні активи в сумі 4 739,7 тис. грн. були сформовані за рахунок власного капіталу, на кінець року цей показник зріс на 771,3 тис.грн. що оцінюється позитивно. Можна також зробити такий висновок: після повного погашення кредиторської заборгованості у АТЗТ "Херсонська кондитерська фабрика" ще залишалося 4 739,7 тис. грн. оборотних засобів на початок 2002 року і 5 511 тис.грн. на кінець року.
Для успішної діяльності АТЗТ "Херсонська кондитерська фабрика" мало достатньо власних оборотних коштів.
Крім розрахунку та аналізу в динаміці наявності власних оборотних коштів при оцінці фінансової стійкості досліджується також ряд її відносних показників.
Розглянемо відносні показники фінансової стійкості АТЗТ "Херсонська кондитерська фабрика" (Таблиця 10)
Таблиця 10
Аналіз відносних показників фінансової стійкості АТЗТ
"Херсонська кондитерська фабрика" за 2002 рік
|
Показник |
На початок року |
На кінець року |
Відхилення |
|
1. Коефіцієнт забезпечення матеріальних запасів власними коштами |
1,01 |
1,23 |
0,23 |
|
2. Коефіцієнт маневреності власного капіталу |
0,51 |
0,56 |
0,05 |
|
3. Стабільність структури оборотних коштів |
0,62 |
0,73 |
0,10 |
|
4. Індекс постійного активу |
0,50 |
0,45 |
-0,05 |
|
5. Коефіцієнт накопичення амортизації |
0,38 |
0,44 |
0,05 |
|
6. Коефіцієнт реальної вартості основних засобів |
0,36 |
0,37 |
0,01 |
1. Коефіцієнт забезпечення матеріальних запасів власними коштами розраховується відношенням суми власних оборотних коштів до матеріальних запасів:
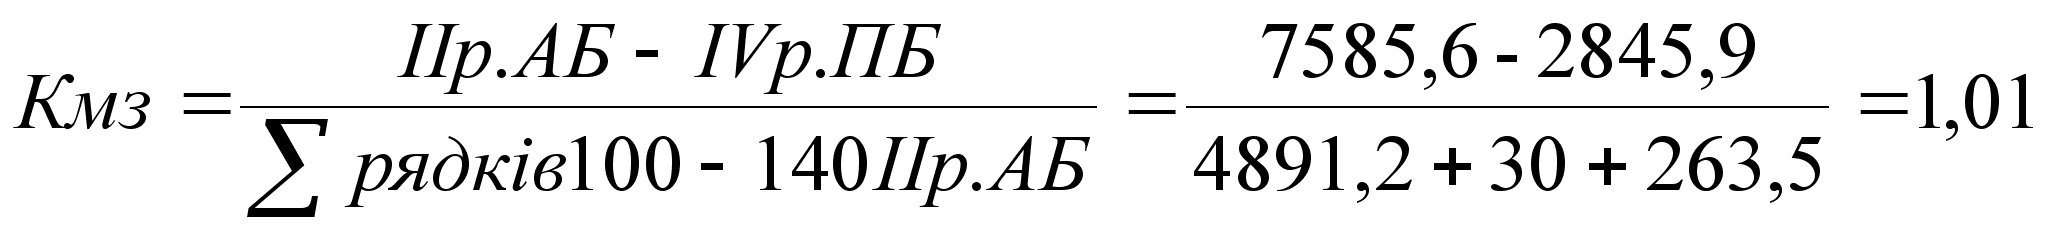 на
початок
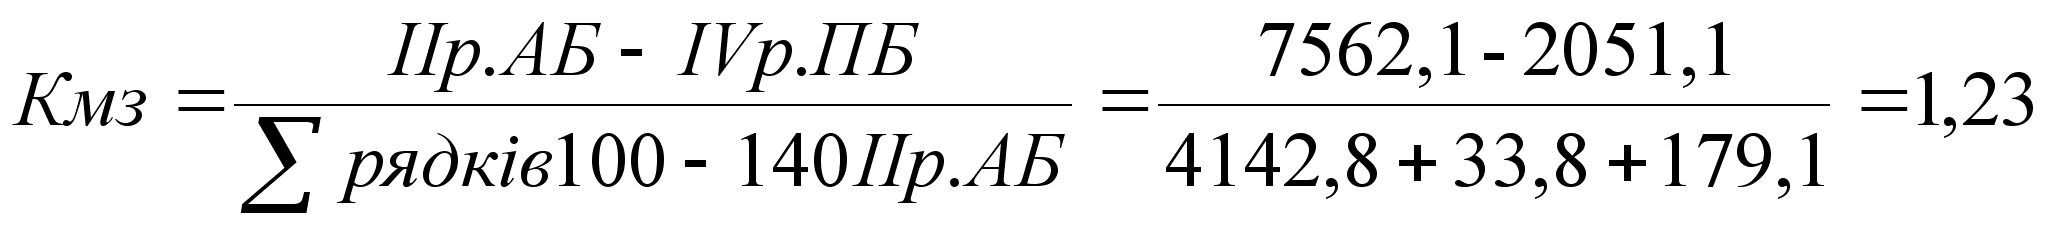 на
кінець
Розрахунки показують що матеріальні запаси покриті власними коштами повністю. При нормальному показнику 60 – 80% маємо 101% на початок та 123% на кінець 2002 року. Отримані результати не можуть свідчити про стійкість фінансового стану оскільки АТЗТ "Херсонська кондитерська фабрика" могла працювати за умов нестачі запасів і як слідством є отриманий високий показник.
2. Коефіцієнт маневреності власного капіталу (власних коштів) розраховується як відношенням власних оборотних коштів до власного капіталу:
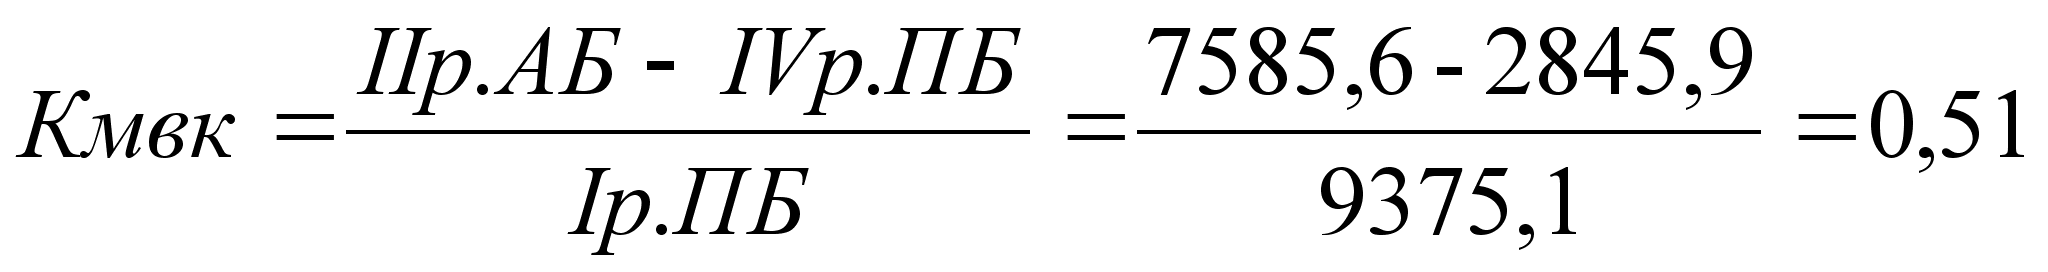 на
початок
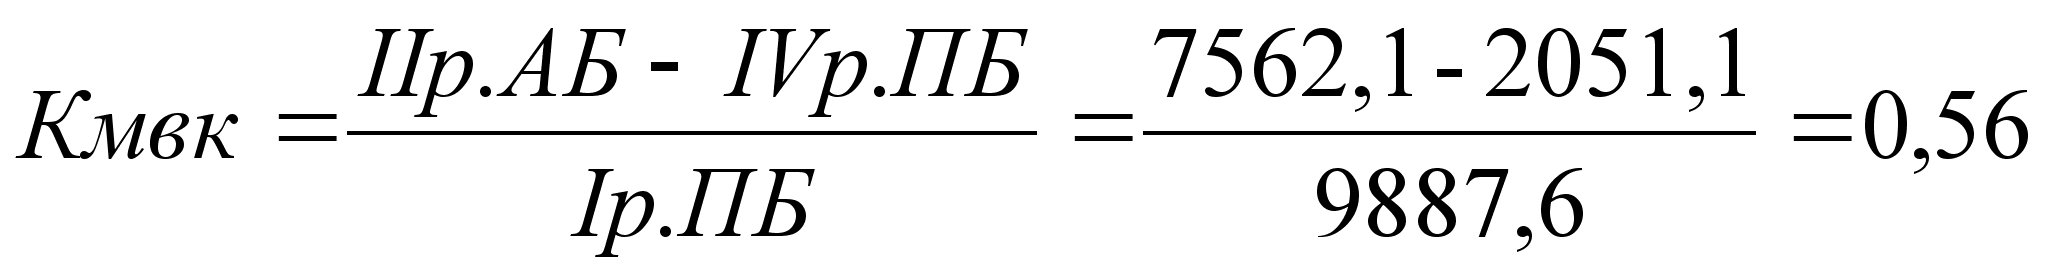 на
кінець
На АТЗТ "Херсонська кондитерська фабрика" більш як 50% власного капіталу знаходиться в обігу (51% на початок та 56% на кінець 2002 року) що є хорошим результатом оскільки граничний рівень показника дорівнює 0,3. Також маємо покращення показника в динаміці що теж заслуговує на позитивну оцінку.
3. Стабільність структури оборотних коштів розраховується як відношення суми власних оборотних коштів до всієї сукупності оборотних коштів:
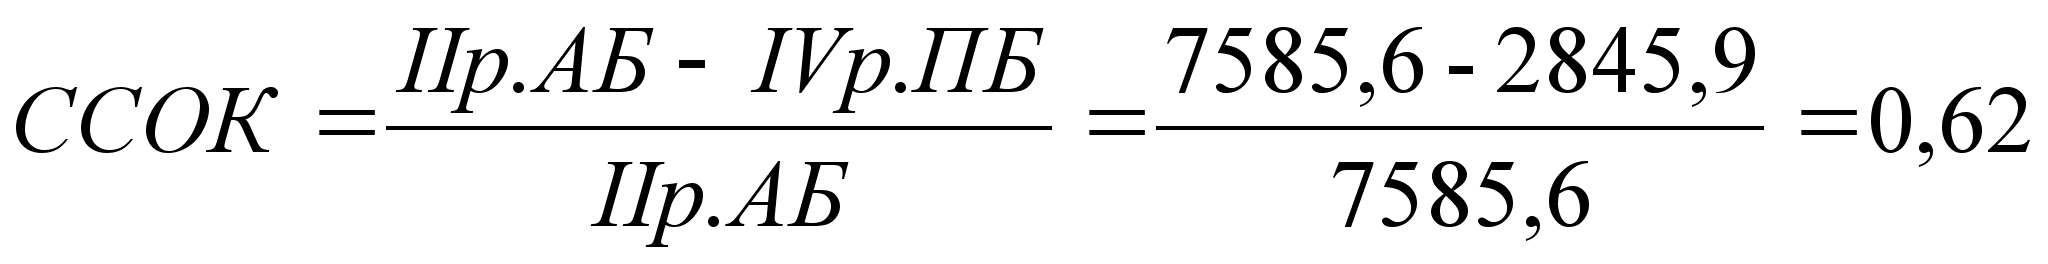 на
початок
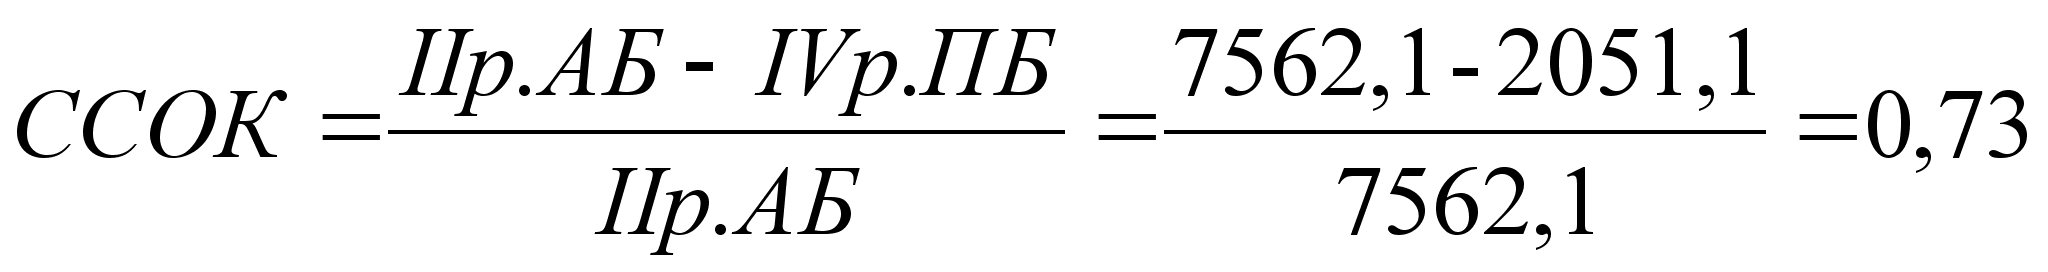 на
кінець
Розрахунки показують позитивну тенденцію оскільки маємо зростання показника на 11%
4. Індекс постійного активу розраховується як відношення основного капіталу до власного:
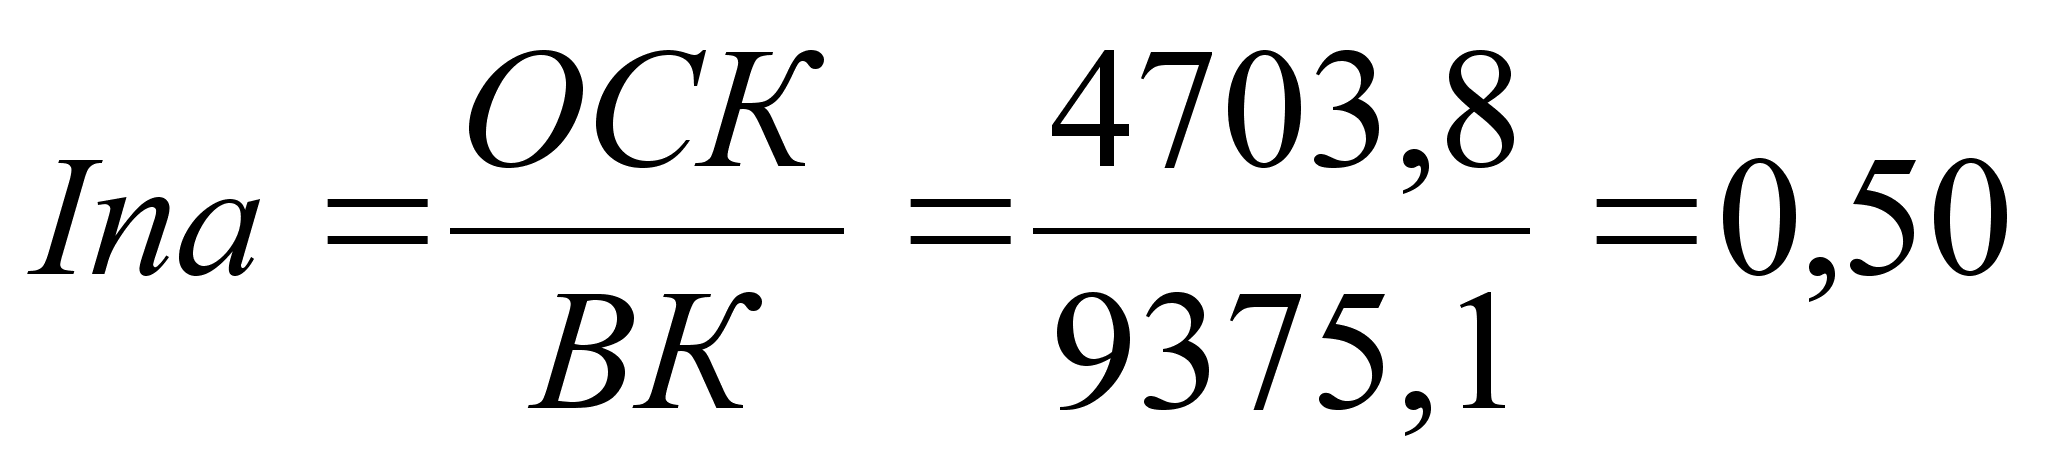 на
початок року
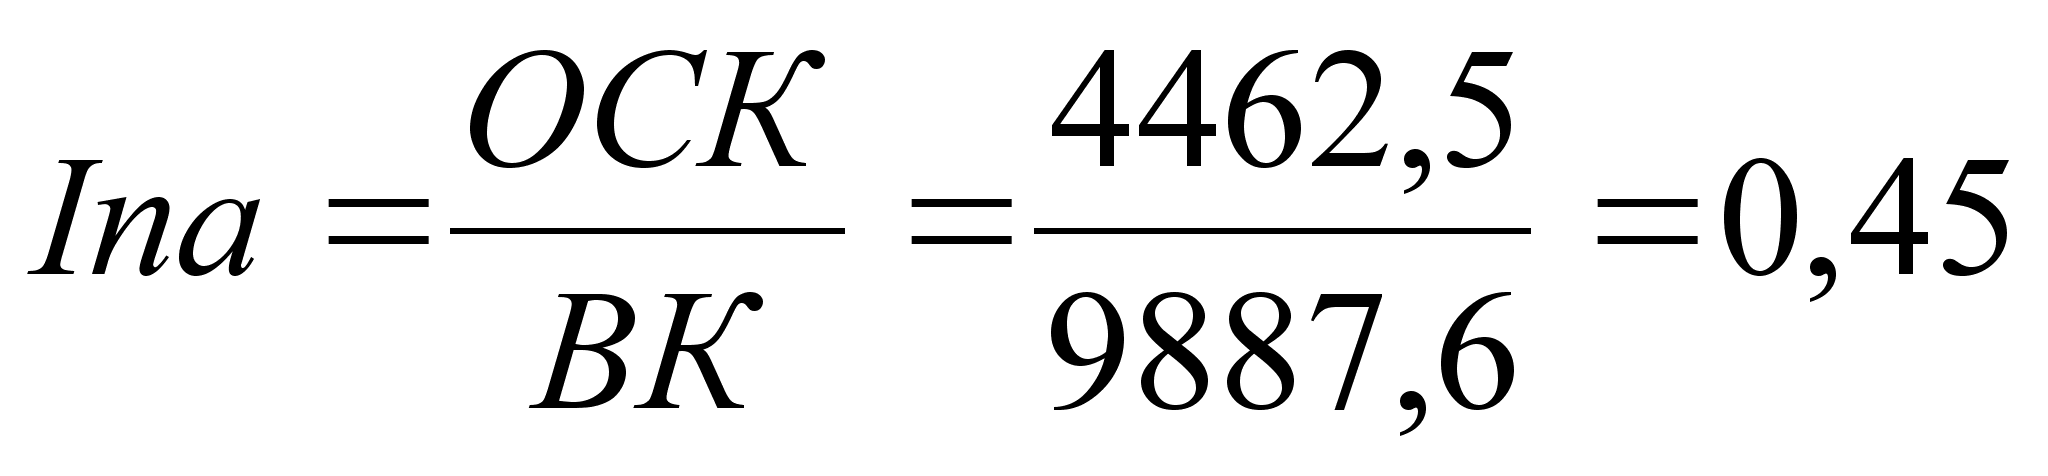 на
кінець року
Показник показує питому вагу основного капіталу у джерелах власних засобів. Динаміка показує поліпшення ситуації оскільки зменшується на 5% найменш ліквідна частина активів підприємства а також власний капітал стає більш мобільним.
5. Коефіцієнт накопичення амортизації розраховується як відношення суми амортизації (зносу) основних засобів і нематеріальних активів до первісної вартості основних засобів і нематеріальних активів що амортизується:
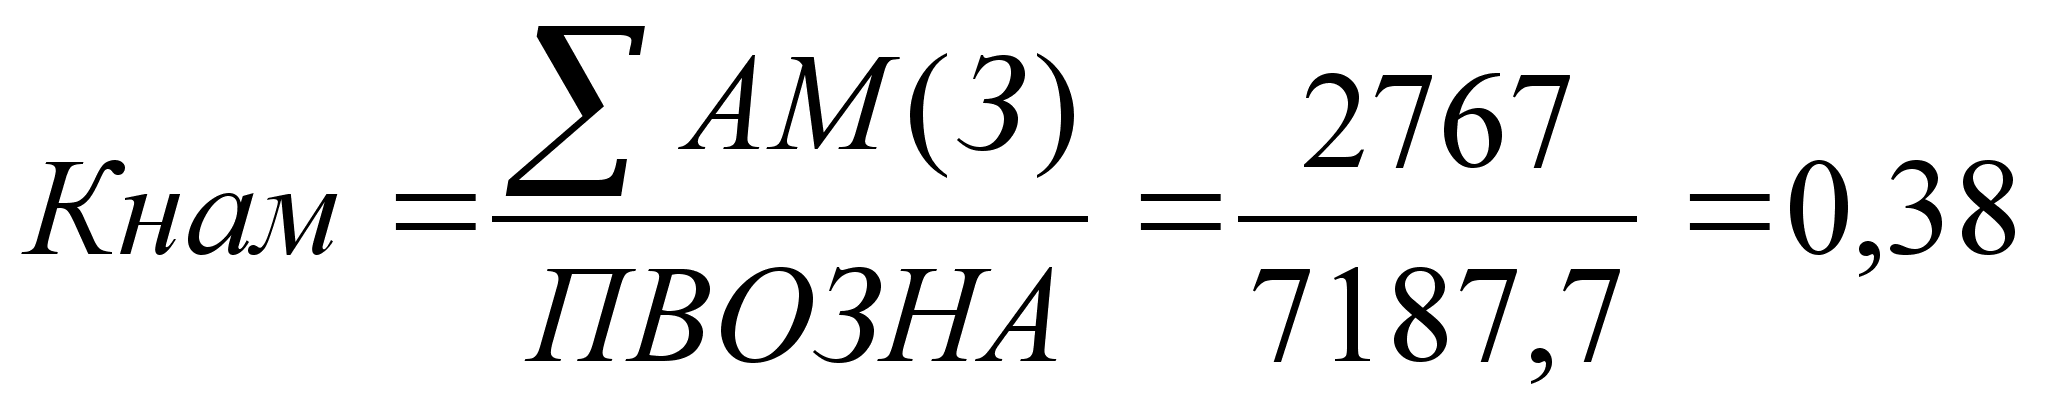 на
початок року
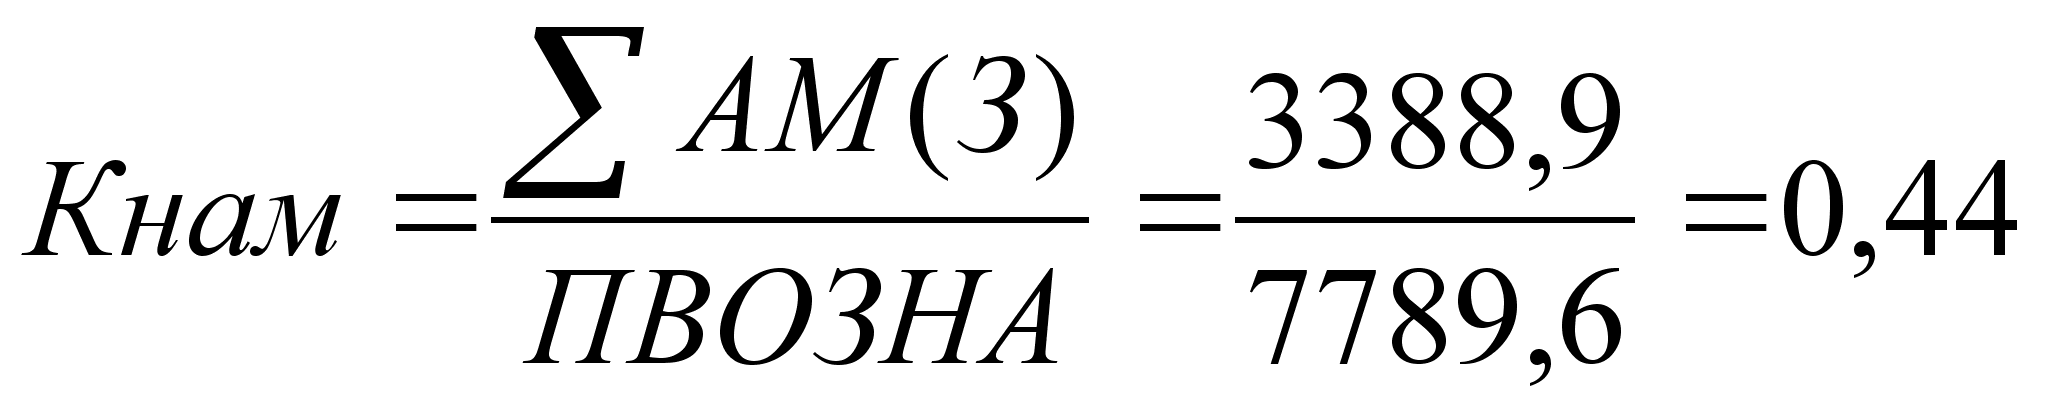 на
кінець року
Інтенсивність накопичення коштів для оновлення основного капіталу виросла на 6%. Коефіцієнт має не дуже високі значення тому можна припустити що основні засоби експлуатуються порівняно недовго.
6. Коефіцієнт реальної вартості основних засобів розраховується як відношення залишкової вартості основних фондів до сукупності усіх активів підприємства:
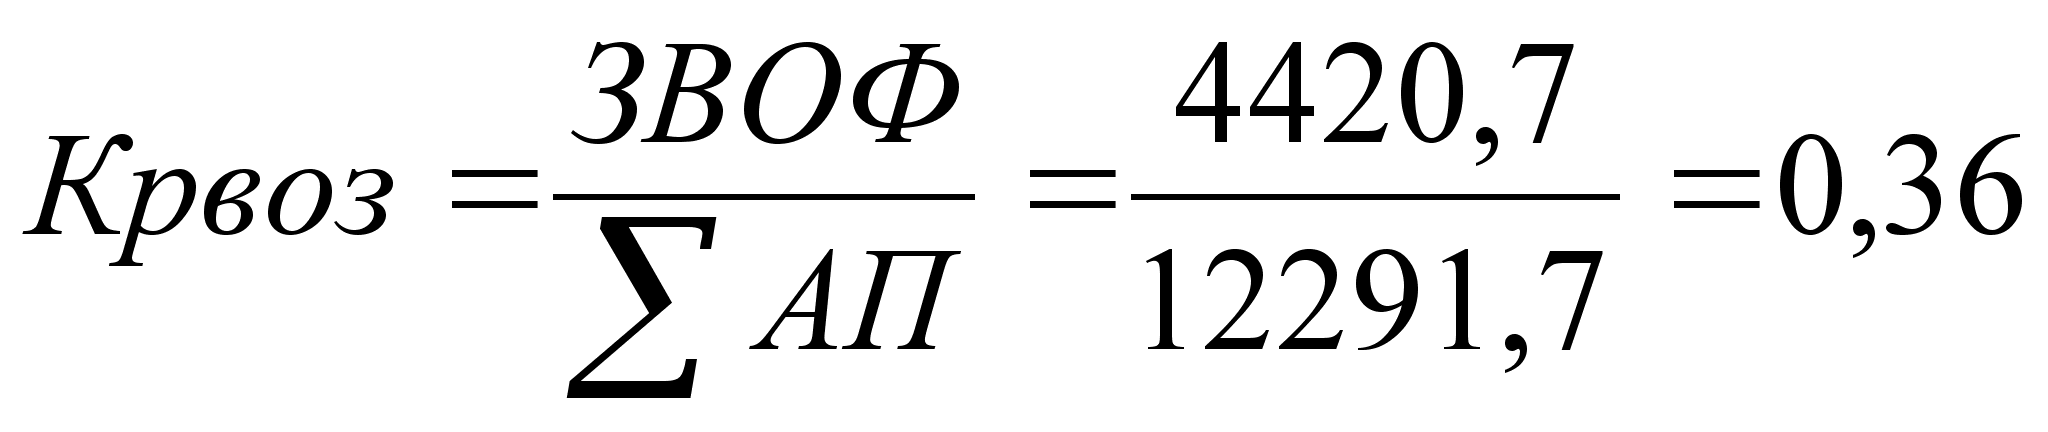 на
початок року
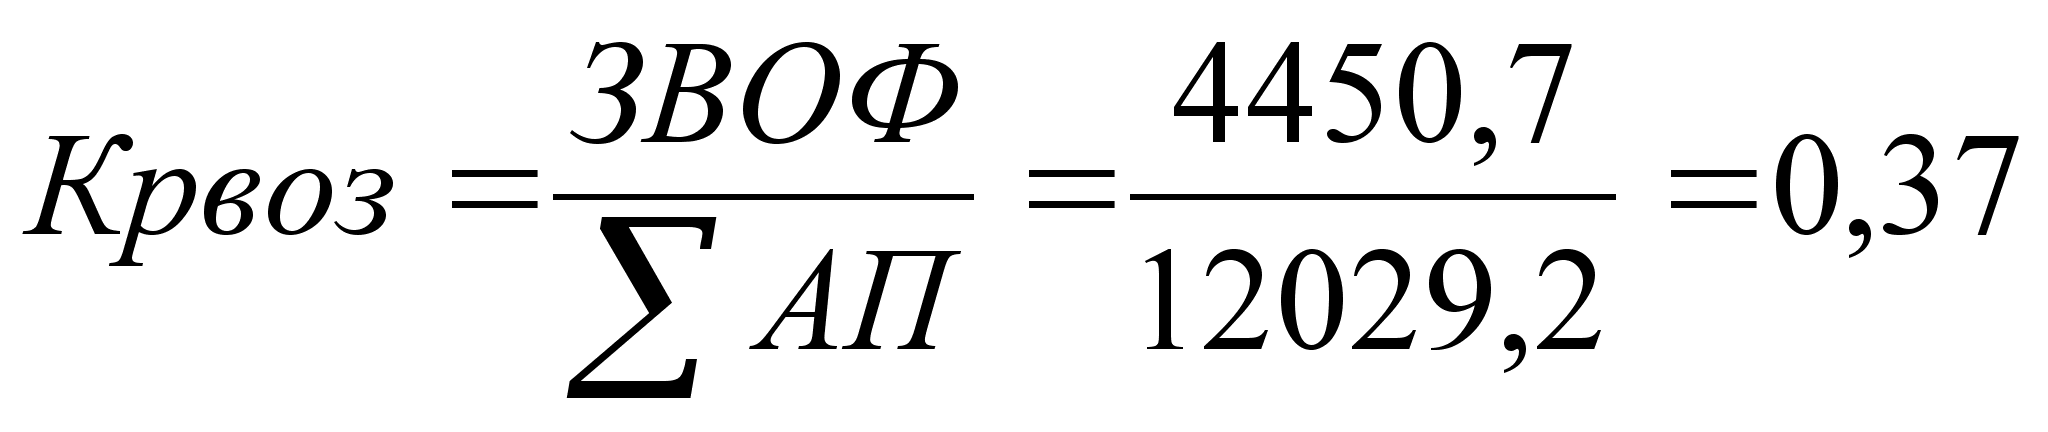 на
кінець року
Питома вага основних засобів у загальному капіталі зростає у динаміці незначно (на 1%).
Аналіз сукупності всіх показників показує, що АТЗТ "Херсонська кондитерська фабрика" має гарну фінансову стійкість, зростаючу у динаміці.
Визначимо тип фінансової стійкості АТЗТ "Херсонська кондитерська фабрика":
У подальшому аналізі визначимо запас фінансової стійкості (зону безпечності), під яким розуміють той обсяг реалізації, який забезпечує підприємству певну стійкість його фінансового становища.
Для отримання прибутку від реалізації (П) віднімемо від виручки повну собівартість продукції:
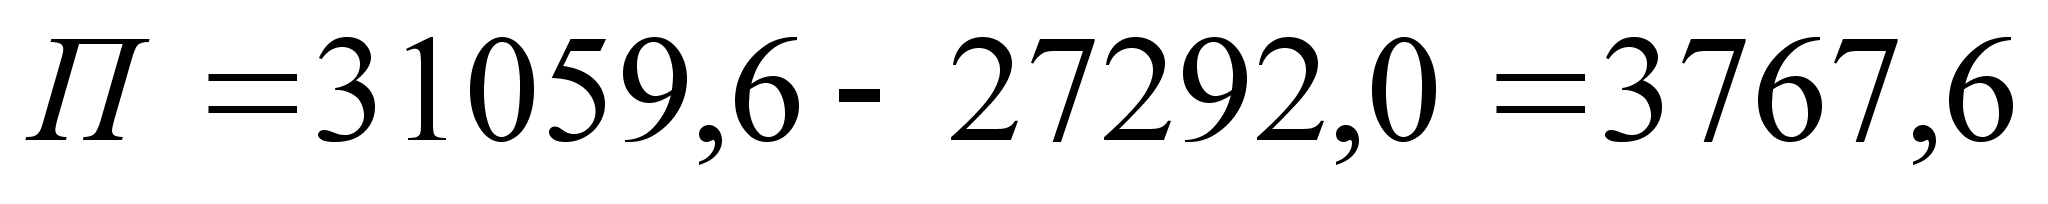
 на
початок 2002 року
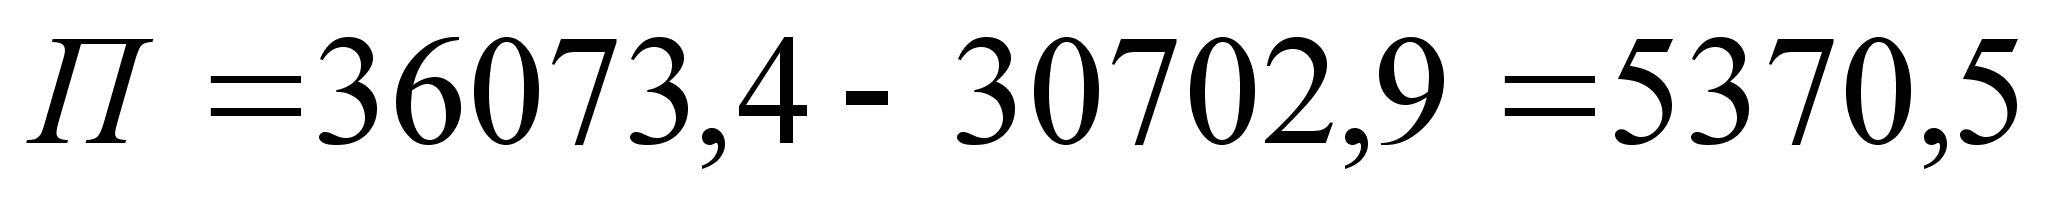 на
кінець 2002 року
Поріг рентабельності (Прен) являє собою відношення суми постійних витрат у собівартості продукції до питомої ваги маржинального доходу у виручці:
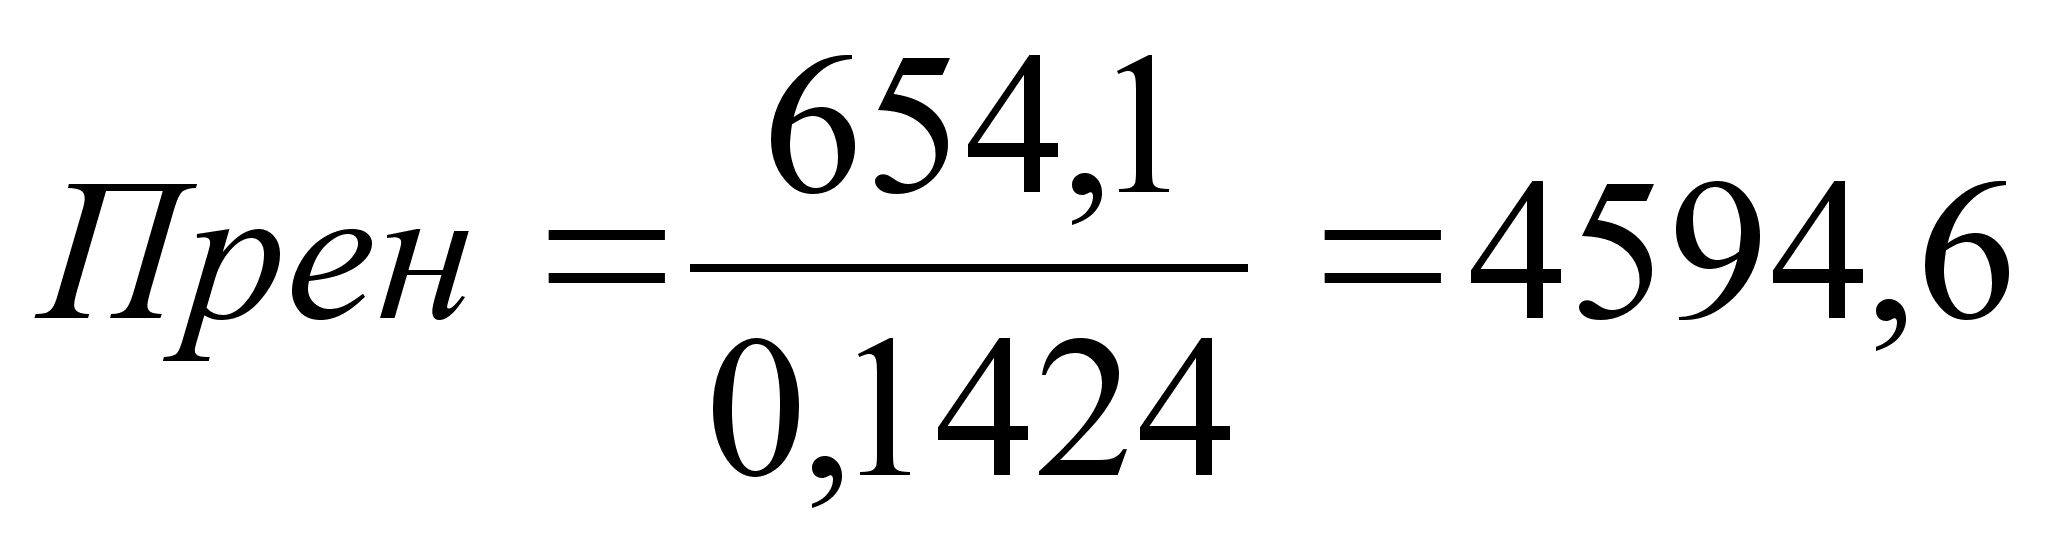 на
початок 2002 року
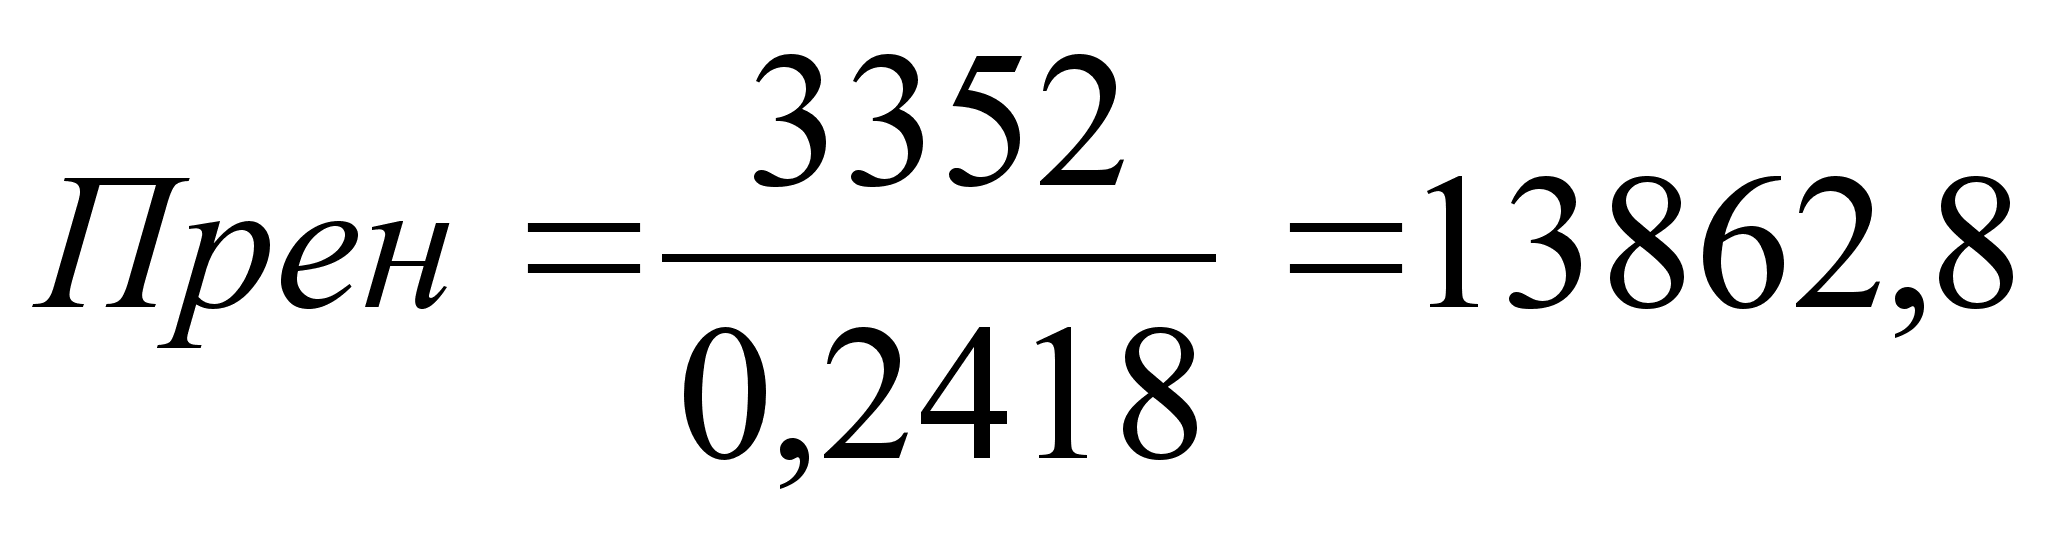 на
кінець 2002 року
При такій виручці прибутку підприємства ще не мали але усі постійні витрати були покриті.
Визначимо запас фінансової стійкості АТЗТ "Херсонська кондитерська фабрика" у 2002 році і проаналізуємо його (Таблиця 11).
Таблиця 11
Аналіз запасу фінансової стійкості АТЗТ "Херсонська кондитерська фабрика" на 2002 рік
|
Показник |
Рівень показника |
Відхилення +,- |
|
|
На початок року |
На кінець року |
||
|
1. Виручка від реалізації за мінусом ПДВ і АЗ, тис. грн. |
31059,6 |
36073,4 |
5013,8 |
|
2. Повна собівартість реалізованої продукції, тис. грн |
27292,0 |
30702,9 |
3410,9 |
|
3. Прибуток, тис. грн |
3767,6 |
5370,5 |
1602,9 |
|
4. Сума умовно-змінних витрат, тис. грн. |
26637,9 |
27350,9 |
713,0 |
|
5. Сума умовно-постійних витрат, тис. грн. |
654,1 |
3352 |
2697,9 |
|
6. Сума маржинального доходу (ряд 3 + ряд 5), тис. грн. |
4421,7 |
8722,5 |
4300,8 |
|
7. Частка маржинального доходу (ряд 6 : ряд 1), % |
14,24% |
24,18% |
0,1 |
|
8. Поріг рентабельності, тис. грн. |
4594,6 |
13862,8 |
9268,1 |
|
9. Запас фінансової стійкості |
|||
|
тис. грн. |
26465,0 |
22210,6 |
-4254,3 |
|
% |
85,2% |
61,6% |
-23,6% |
На початок 2002 року щоб покрити всі витрати необхідно було реалізувати продукції на суму 4594,6 тис.грн., а на кінець для цього було необхідно 13862.8 тис.грн. Маємо зменшення порогу рентабельності на 4254,3 тис.грн. що оцінюється негативно. Фактично виручка на початок 2002 року слкадала 31059,6 тис.грн. а на кінець року 36073,4 тис.грн. що вище порогу рентабельності на 26465,0 тис.грн. та 22210,6 тис.грн. відповідно. Виручка може зменшитися ще на 61,6% і тільки тоді рентабельність дорівнюватиме нулю. Хоча на кінець 2002 року зона фінансової незалежності ще залишається на досить високому рівні (61,6%) керівництву треба звернути увагу на зменшення показника зони фінанової незалежності.
3.2. Реструктуризація капіталу підприємства
Структура підприємства значно впливає на результати фінансово – господарської діяльності підприємства, співвідношення між власним та позиковими джерелами коштів слугує одним з ключових аналітичних показників що характеризує ступінь ризику інвестування фінансових ресурсів у дане підприємство. Одним з таких показників що характеризує ступінь ризику , є показник покриття видатків по обслуговуванню позикового довгострокового капіталу РПВ.
Розрахуємо показник покриття видатків по обслуговуванню позикового довгострокового капіталу на АТЗТ "Херсонська кондитерська фабрика" використовуючи данні звіту про фінансові результати за звітний період.
Доход до виплати відсотків і податків склав 125,274 тис.грн.
Відсотки за користування короткостроковим позиковим капіталом складають – 5,062 тис.грн. Зробимо розрахунок:
125.274 тис.грн.
 РПВ
= = 24,74
5.062 тис.грн.
Коефіцієнт РПВ для АТЗТ "Херсонська кондитерська фабрика" дорівнює 24,74 і показує що валовий доход перевищує суму річних відсотків за позиками у 24,74 рази. Це говорить про не дуже високу частку позикового капіталу в загальному капіталі АТЗТ .
Питання можливості та доцільності управління структурою капіталу давно дебатуються у західних країнах, серед вчених та практиків існує два основних підходу до цієї проблеми: традиційний і теорія Модильяна – Міллера.
Послідовники традиційного методу вважають, що ціна капіталу залежить від його структури і існує „оптимальна структура капіталу”.
Ціна підприємства в цілому може бути знайдена за формулою:
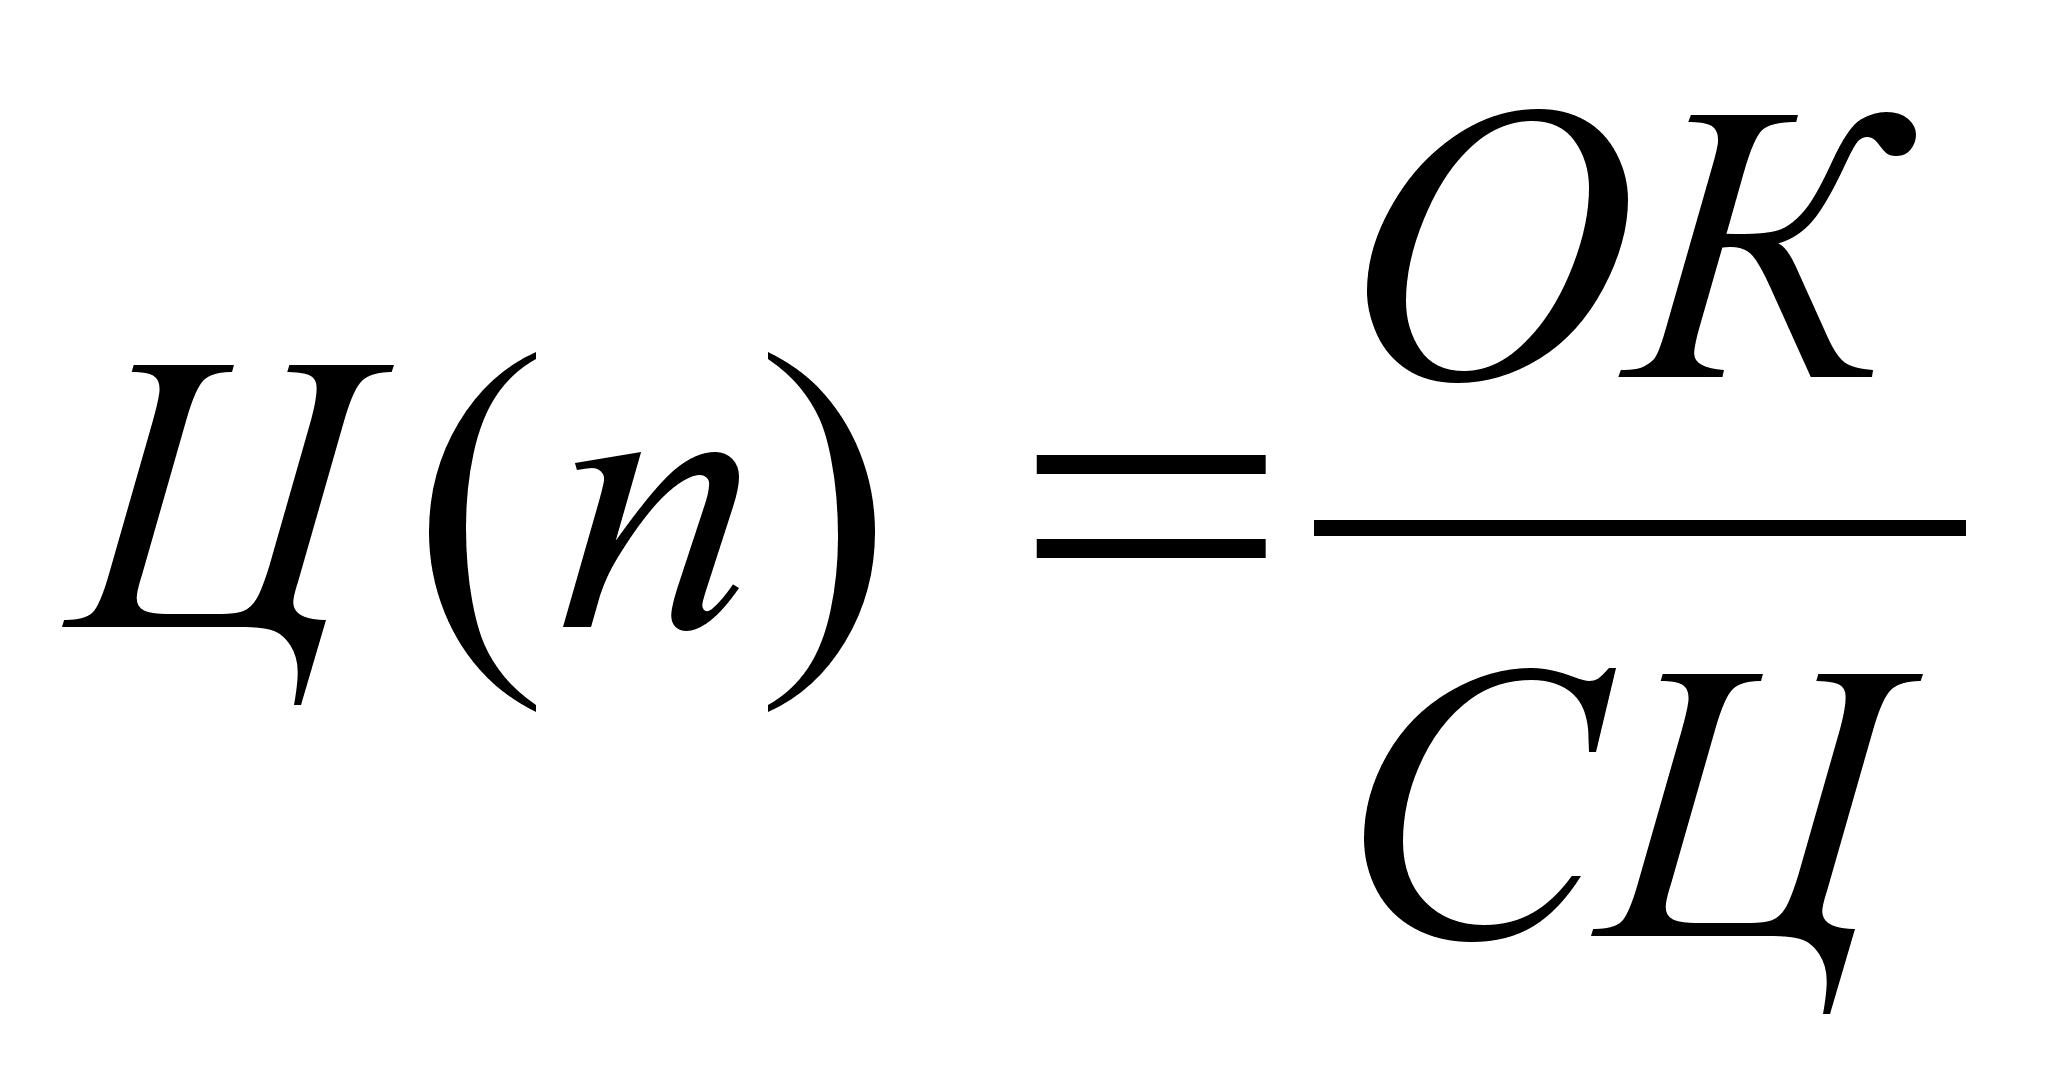 (54)
де ОК – сума коштів за рік витрачених на обслуговування капіталу;
СЦ- середньозважена ціна авансованого капіталу, яка розраховується за формулою:
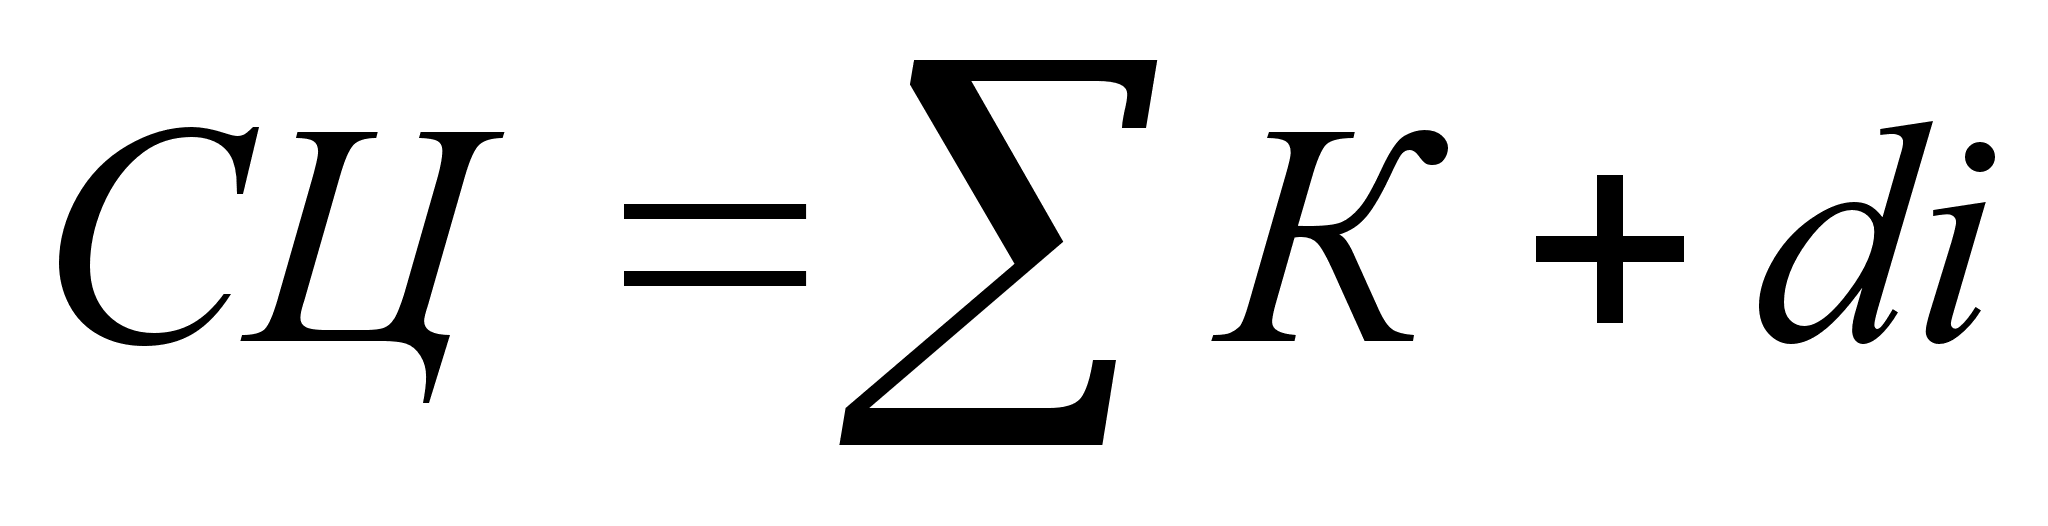
(55)
де К – ціна джерела коштів у загальній сумі.
На практиці любе підприємство фінансує свою діяльність, у тому числі і інвестиційну, з різних джерел.
За користування авансованих у діяльність підприємства фінансових ресурсів воно сплачує відсотки , дивіденди і так далі тобто несе деякі обґрунтовані витрати на підтримання свого економічного потенціалу. Як було показано вище кожне джерело коштів має свою ціну як суму витрат на його забезпечення (Таблиця 12).
Таблиця 12
Розрахунок середньозваженої ціни підприємства АТЗТ "Херсонська кондитерська фабрика"
 Джерела
коштів
Облікова
оцінка джерел
Частка ( d
) Ціна
( К )
тис.грн. % %
Позикові кошти 85.56 94,3 12,4
Додатковий капітал 2.35069 2,6 5,2
Нерозподілений прибуток 2.76 3.1 9,2