Технико-экономические расчеты плавильного отделения сталелитейного и чугунолитейного цеха
|
Категории и должности |
Численность | ФОТ |
Среднемесячная зарплата |
Отчисления на соц. нужды |
| 1 | 2 | 3 | 4 | 5 |
|
31 47 9 |
873,712 999,295 334,32 |
2,349 1,772 3,096 |
311,042 355,749 119,018 |
|
Итого |
78 |
2207,328 |
2,358 |
785,808 |
Себестоимость продукции
Текущие расходы на содержание и эксплуатацию оборудования и затраты на обслуживание и управление производством по отделению отражаются в смете общепроизводственных расходов, все издержки производства на годовой выпуск продукции – в смете затрат на производство (табл.3.10 и 3.11)
Таблица 3.10 Смета общепроизводственных расходов
| Статья затрат | Сумма, тыс.руб. | Порядок определения |
| 1 | 2 | 3 |
- на производственные цели - на хозяйственные цели
- вспомогательных рабочих - руководителей, специалистов
|
3216,75 1153,555 434,296 1355,044 453,338 1277,36 1189,03 67,43 651,480 33,110 |
Табл3.4Итоггр.5 Табл.3.5 П.2 гр. 4 П 3 гр. 4 Табл.3.9П.2, гр.3+ гр.5 П.3, гр.3+ гр.5 Табл. 3.2 итог гр.4 Табл. 3.2 итог гр.6 1% от стоимости тех. оборудования 0,5 % от материал. 1,5% от ФОТ |
|
Итого |
9831,393 |
Таблица 3.11 Смета затрат на производство
| Элементы затрат | Сумма тыс.руб. | Порядок определения |
| 1 | 2 | 3 |
|
127079,33 3216,75 19376,261 2207,328 785,808 1277,36 1189,03 752,02 |
Табл.3.3 итог гр.5 Табл.3.4 итог гр. 5 Табл.3.5 итог гр.4 Табл.3.9 итог гр.3 Табл.3.9 итог гр.5 Табл.3.2 итог гр. 4 Табл.3.2 итог гр.6 Табл. 3.10, .6+п.7+п.8 |
|
Итого |
155883,887 |
Себестоимость единицы продукции с учетом всех издержек производства и сбыта рассчитывается в разрезе калькуляционных статей затрат ( табл.3.12)
Таблица 3.12 Калькуляция себестоимости жидкого металла
Статьи затрат |
% к металлозавалке | Кол-во на годовой выпуск, т |
Затраты |
|
| На годовой выпуск, тыс.руб. | На 1 т жидкого металла, руб. | |||
| 1 | 2 | 3 | 4 | 5 |
|
100 5 95 - - - - - |
70533 3527 67006 - - - - - |
122141,93 - - 4937,4 17788,41 873,712 311,042 9831,393 |
1822 - - 73,68 265,47 13,1 4,64 146,72 |
|
Итого (Цеховая себестоимость) |
155883,887 |
2326,4 |
||
|
9. Общехозяйственные расходы |
9353,033 | 139,59 | ||
|
Итого (Производственная себестоимость) |
165236,920 |
2466,00 |
||
| 10. Коммерческие расходы | 3304,74 | 49,32 | ||
|
Итого (Полная себестоимость) |
168541,66 |
2515,32 |
||
Общехозяйственные расходы принимаются в размере 6% от цеховой себестоимости, коммерческие расходы 2% от производственной себестоимости.
3.7 Инвестиции в оборотные средства
Оборотные средства под минимально необходимые запасы материальных ресурсов определяются по формуле:
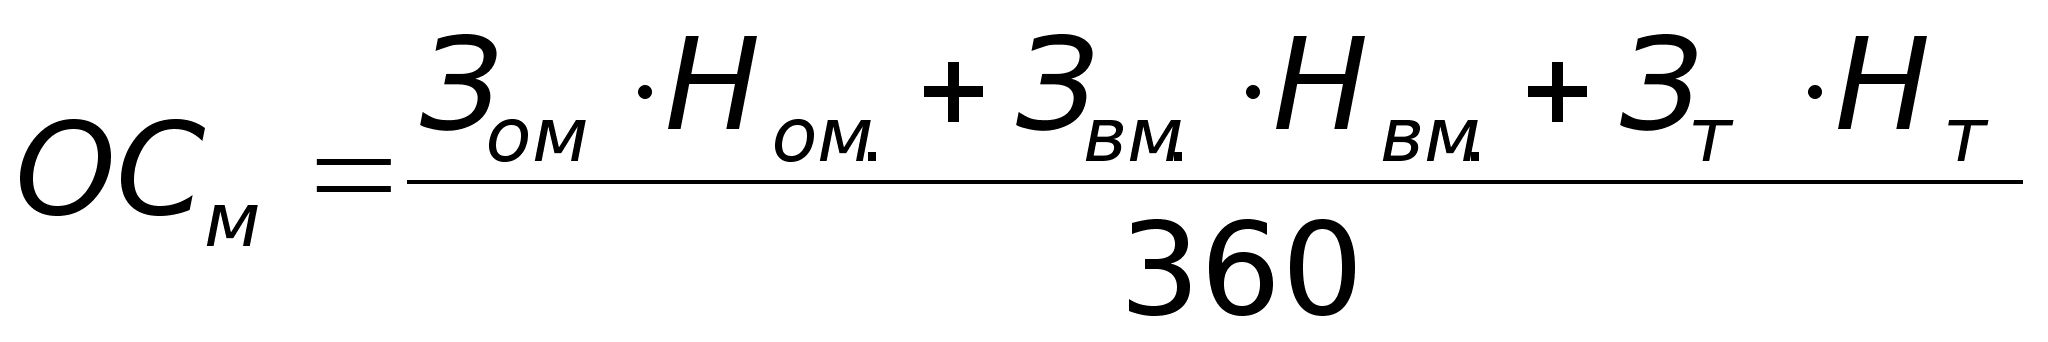 ,
где Зом,…- годовые затраты соответственно основных материалов, вспомогательных материалов, топлива (кокса), тыс.руб;
Ном,….. - величина запаса соответственно основных материалов, вспомогательных материалов, топлива (кокса)
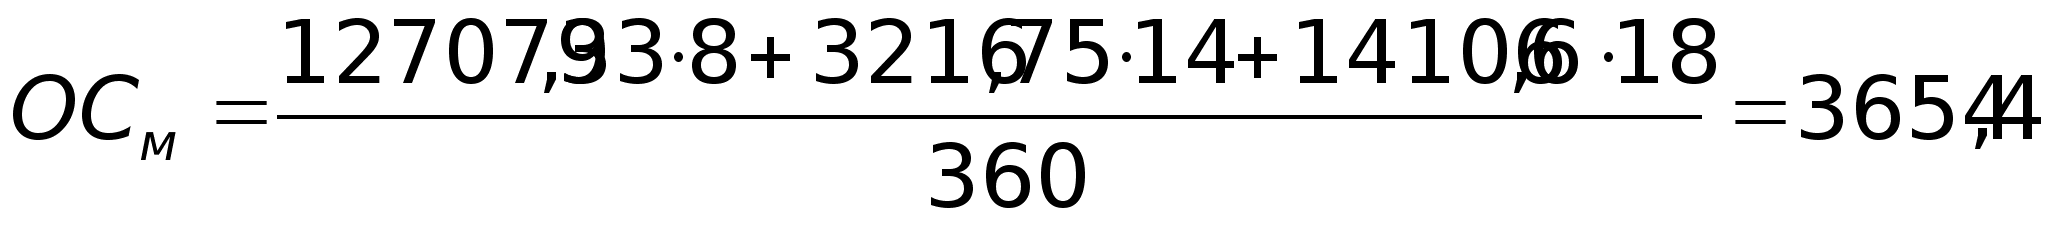
Инвестиции в остальные оборотные средства укрупненно определяются в размере 50% от рассчитанных, то есть общая величина оборотных средств составляет:
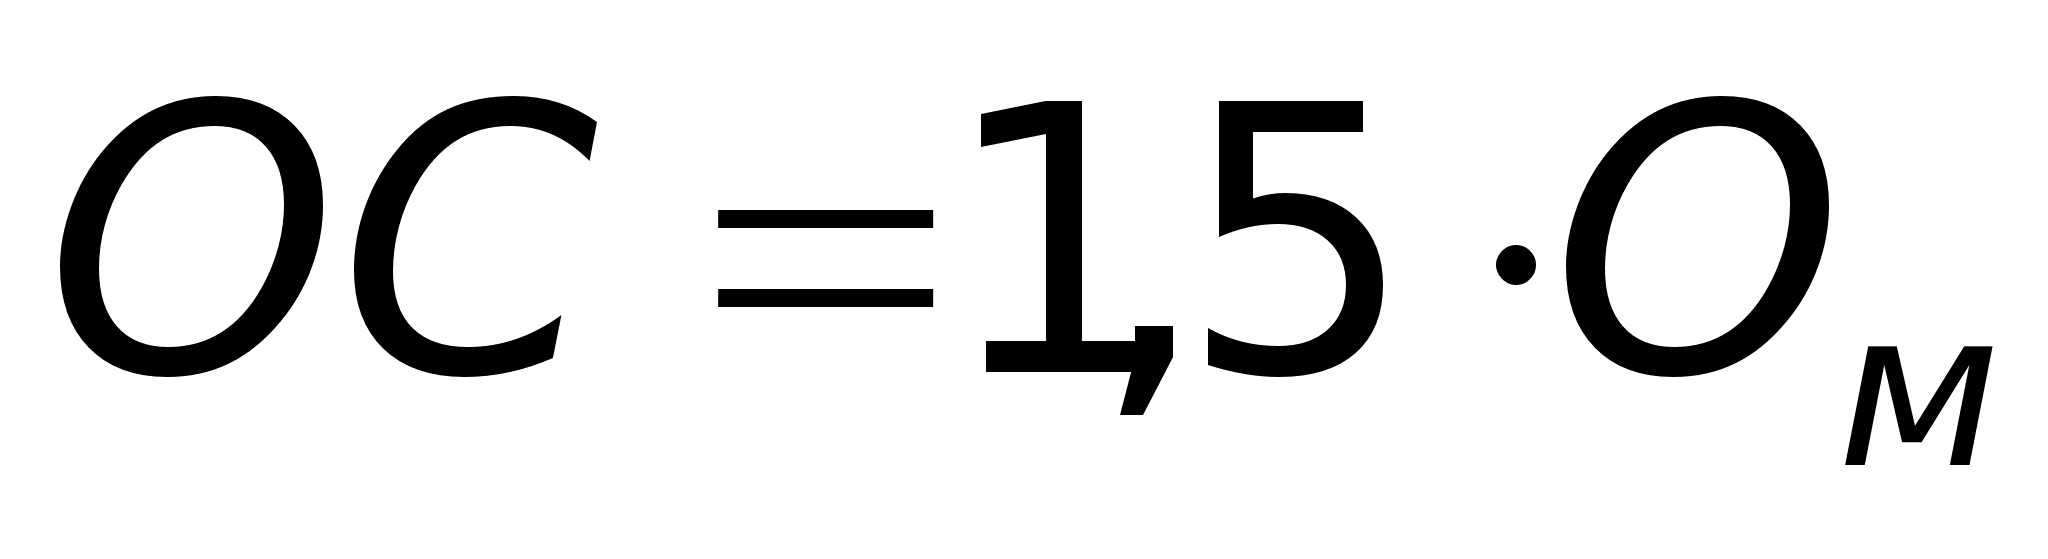
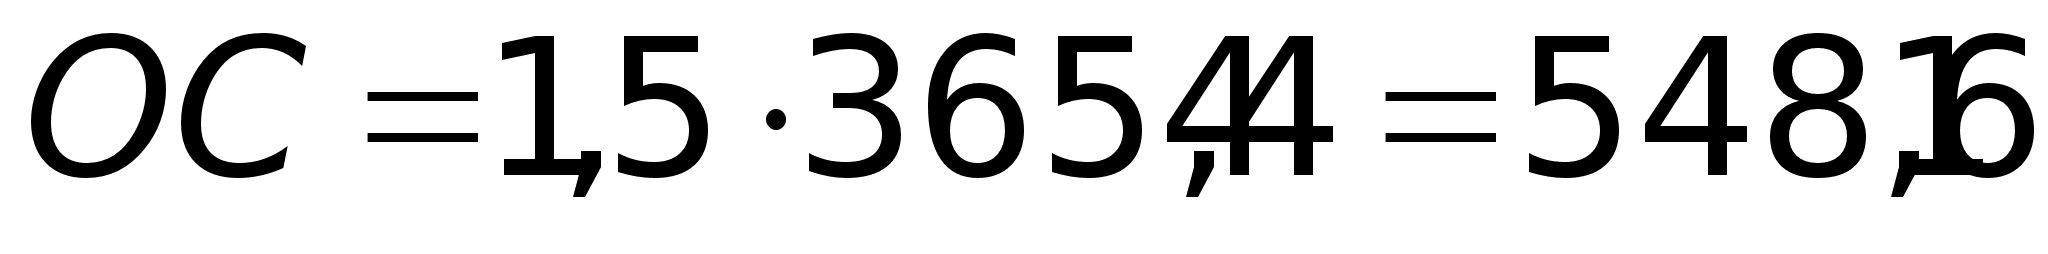
3.8 Цена и прибыль
Для определения конечных экономических результатов определяется расчетная цена на продукцию:
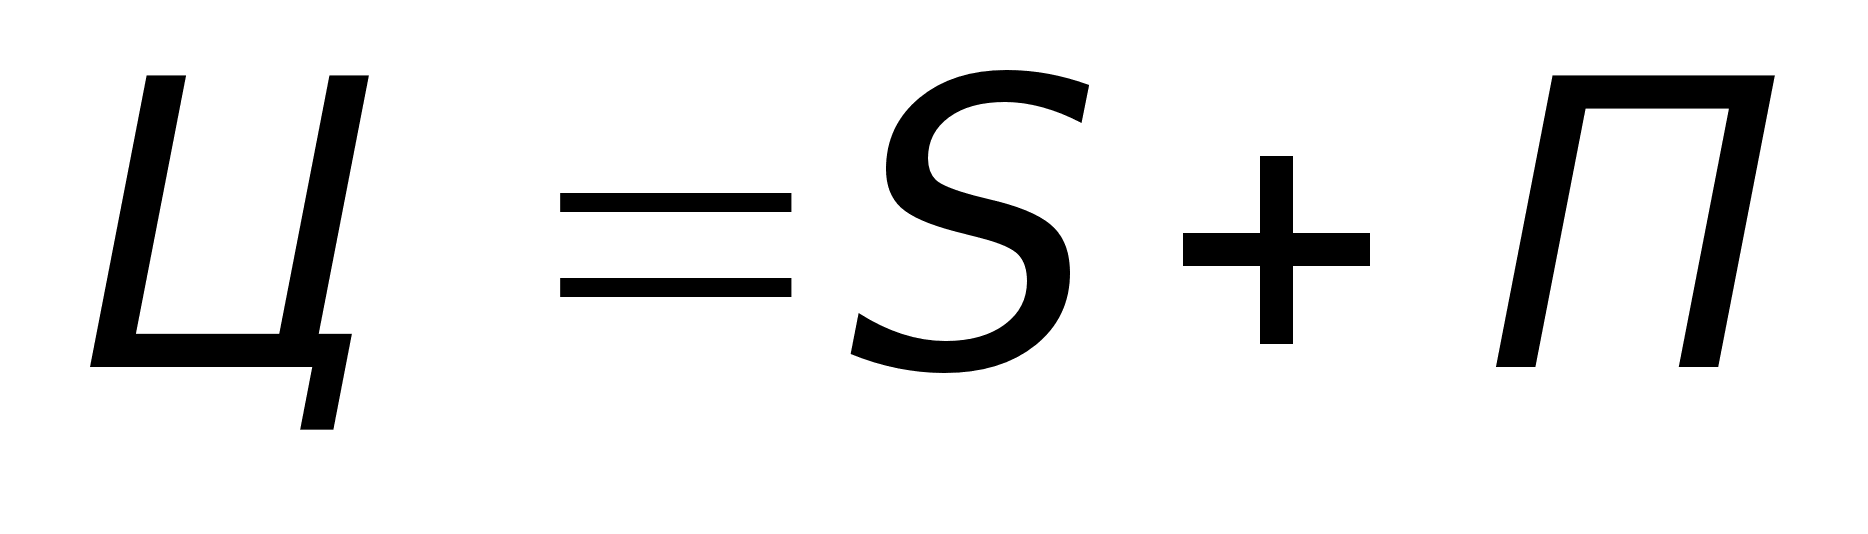 ,
где Ц- цена 1т жидкого металла, руб.;
S- полная себестоимость 1т жидкого металла, руб.;
П- прибыль в расчете на 1т жидкого металла, руб.
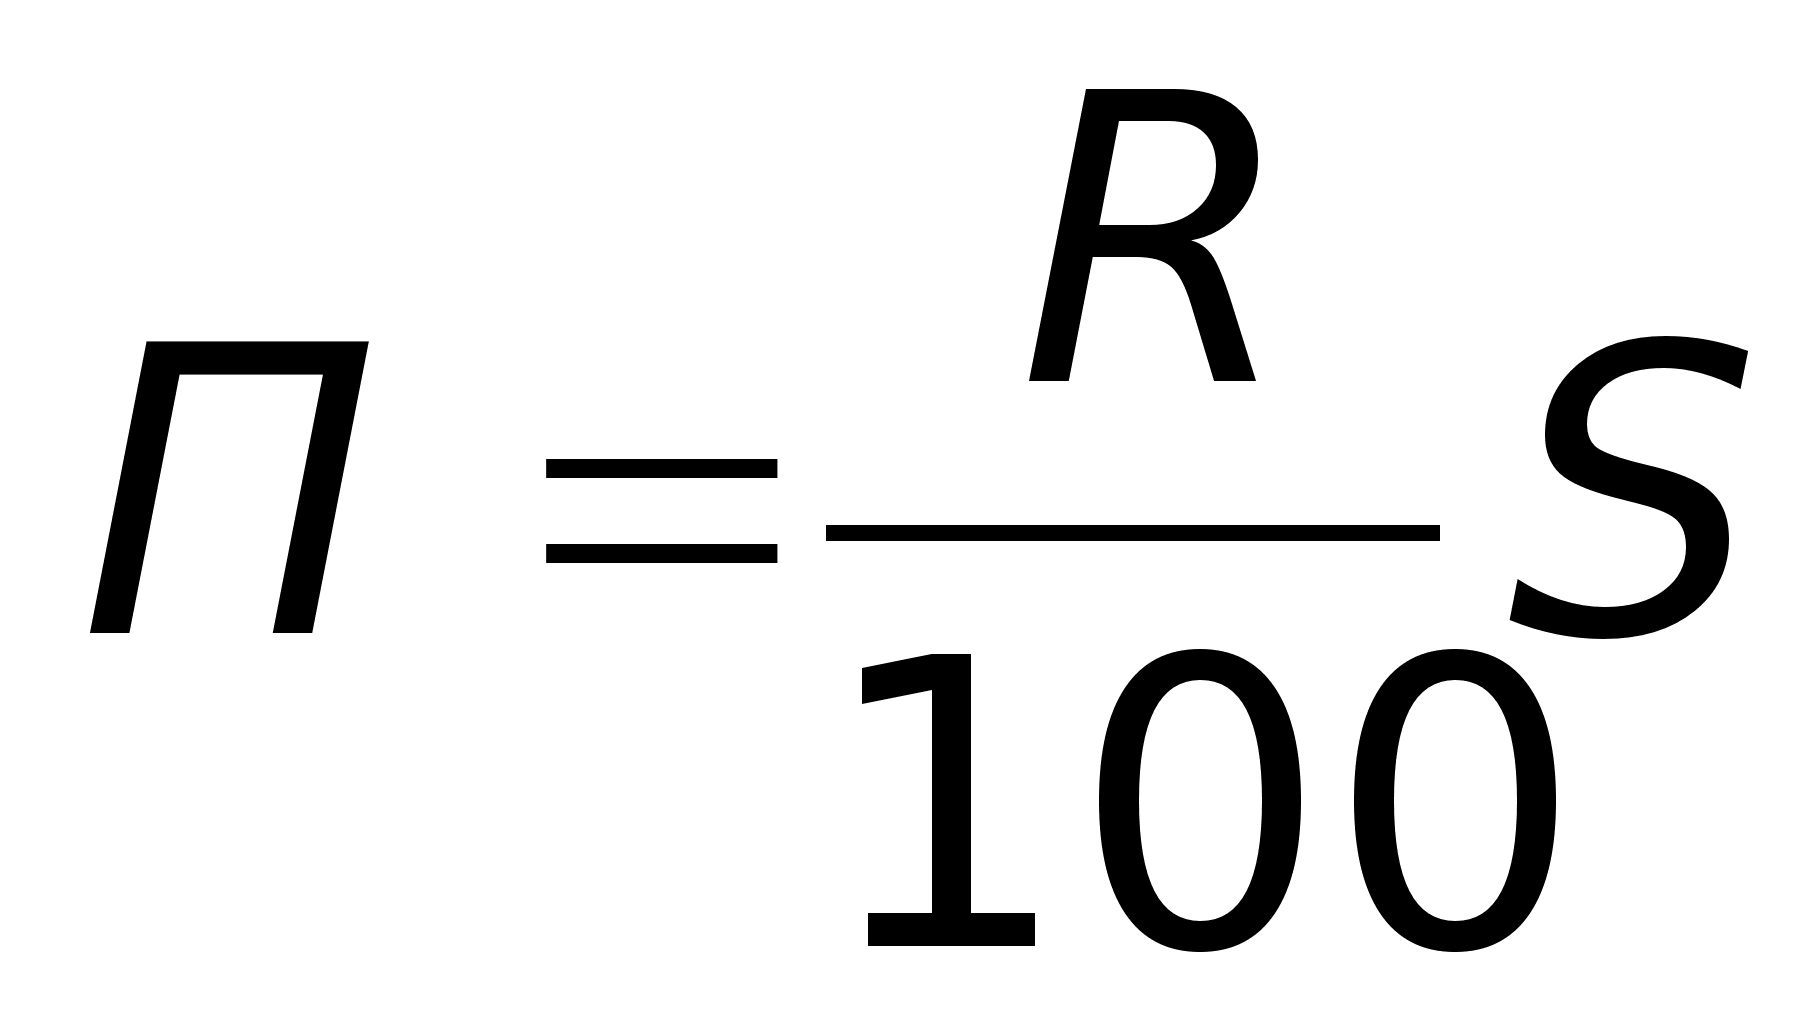 ,
где R –уровень рентабельности продукции, принимаемый при расчете в размере 10%
На основе расчетной цены определяются основные показатели финансовой деятельности:
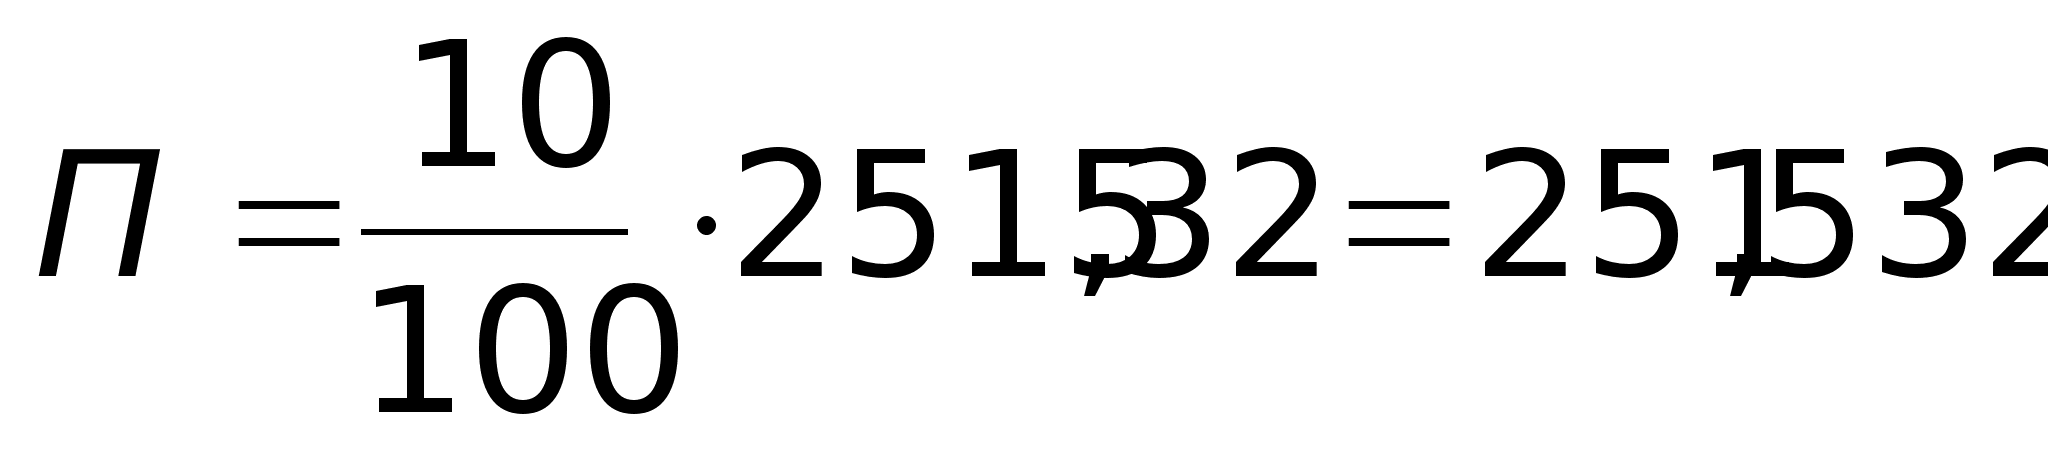 руб.
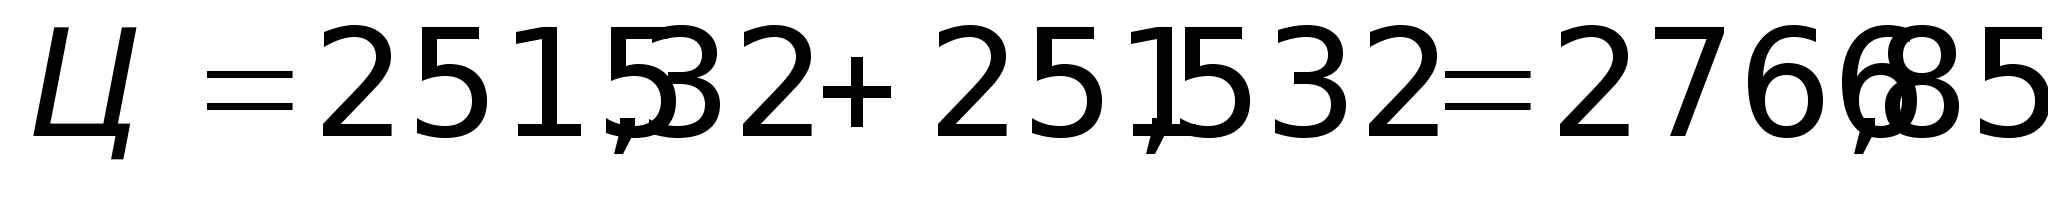 руб.
Выручка от реализации продукции:
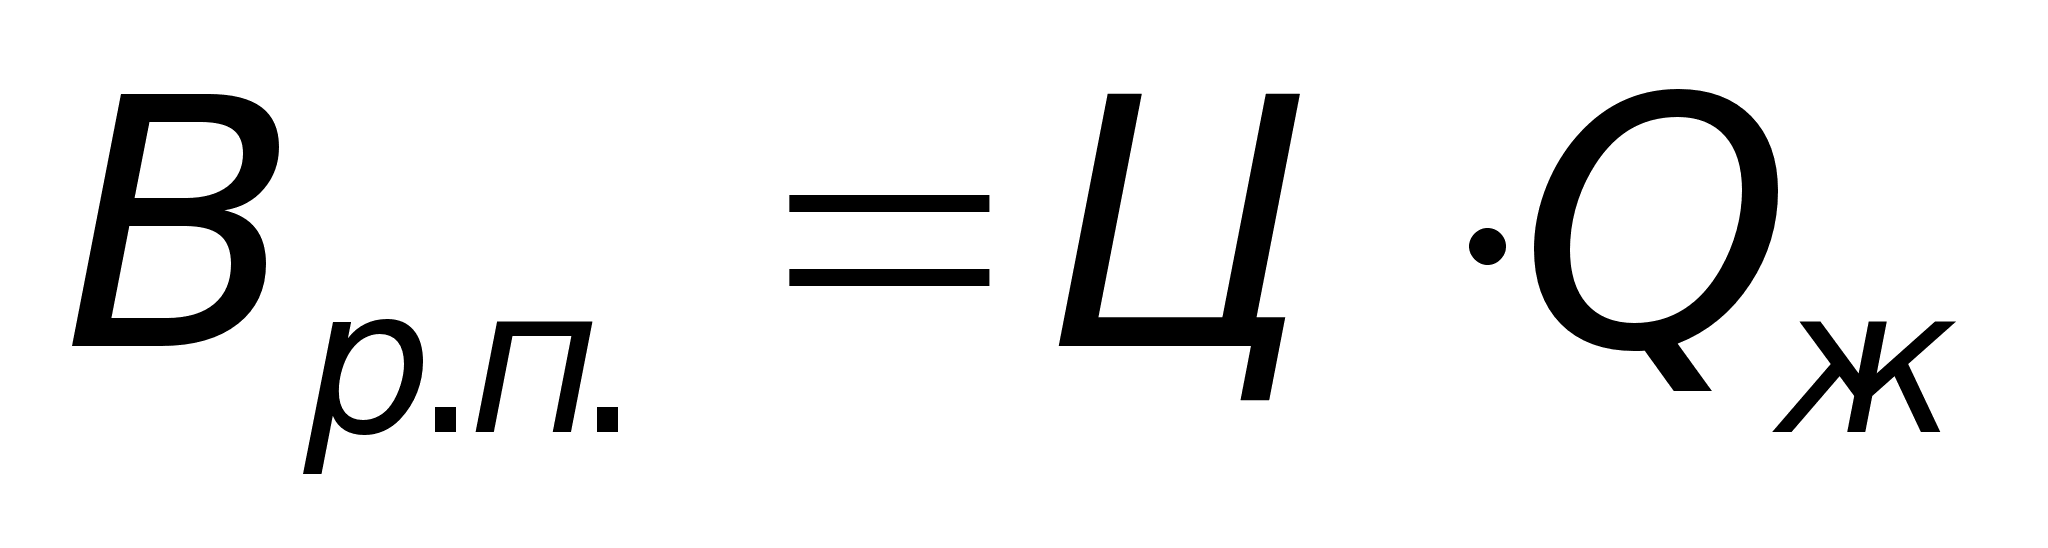 ,
где Q- годовой выпуск жидкого металла, т
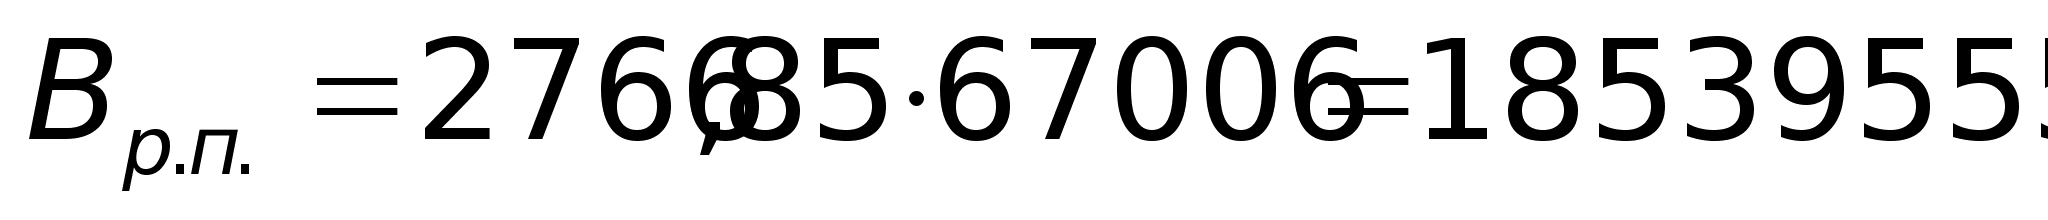 руб.
Прибыль от продажи продукции:
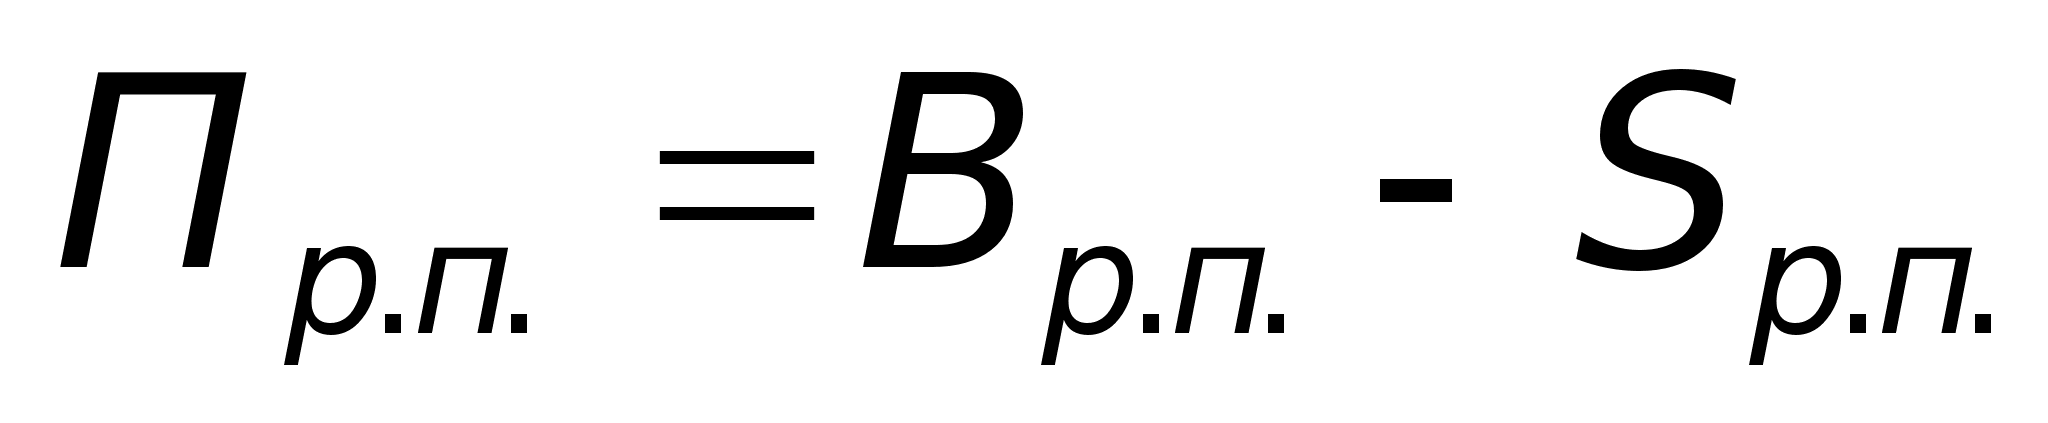 ,
где S- полная себестоимость продажи продукции
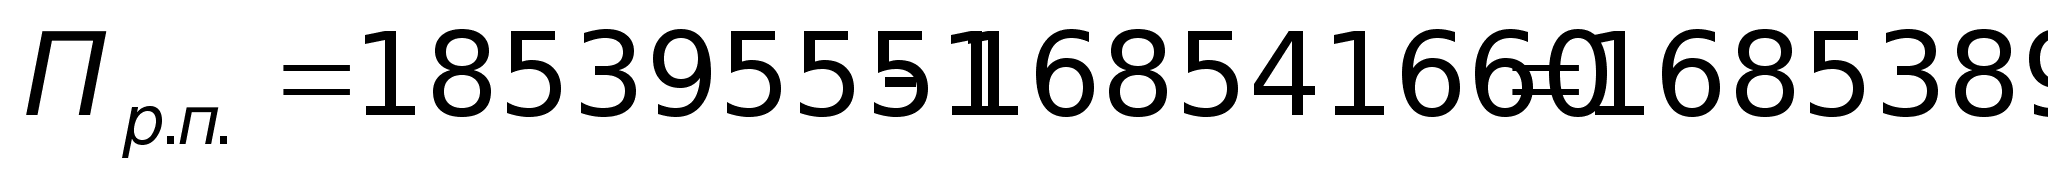 руб.
Распределение прибыли производится с учетом действующего законодательства по налогообложению. В таблице 3.13 приводится упрощенное формирование и распределение прибыли в условиях на 01.01.2001г.
Таблица 3.13
| Наименование показателя |
Условное обозначение |
Сумма, тыс.руб. |
| 1 | 2 | 3 |
налог на имущество(2% от ОФ+ОС)
|
Врп Sрп Прп Ни Пн.о Нп Пч РФ ФН ФП |
185395,531 168541,66 16853,891 424,09 16429,801 5750,430 10679,371 1601,906 5339,685 3737,779 |
3.8 Финансово – экономическая оценка проекта
Для экономического обоснования проекта рассчитываются показатели эффективности организационно- технических решений.
Коэффициент эффективности инвестиций в основные фонды и оборотные средства:
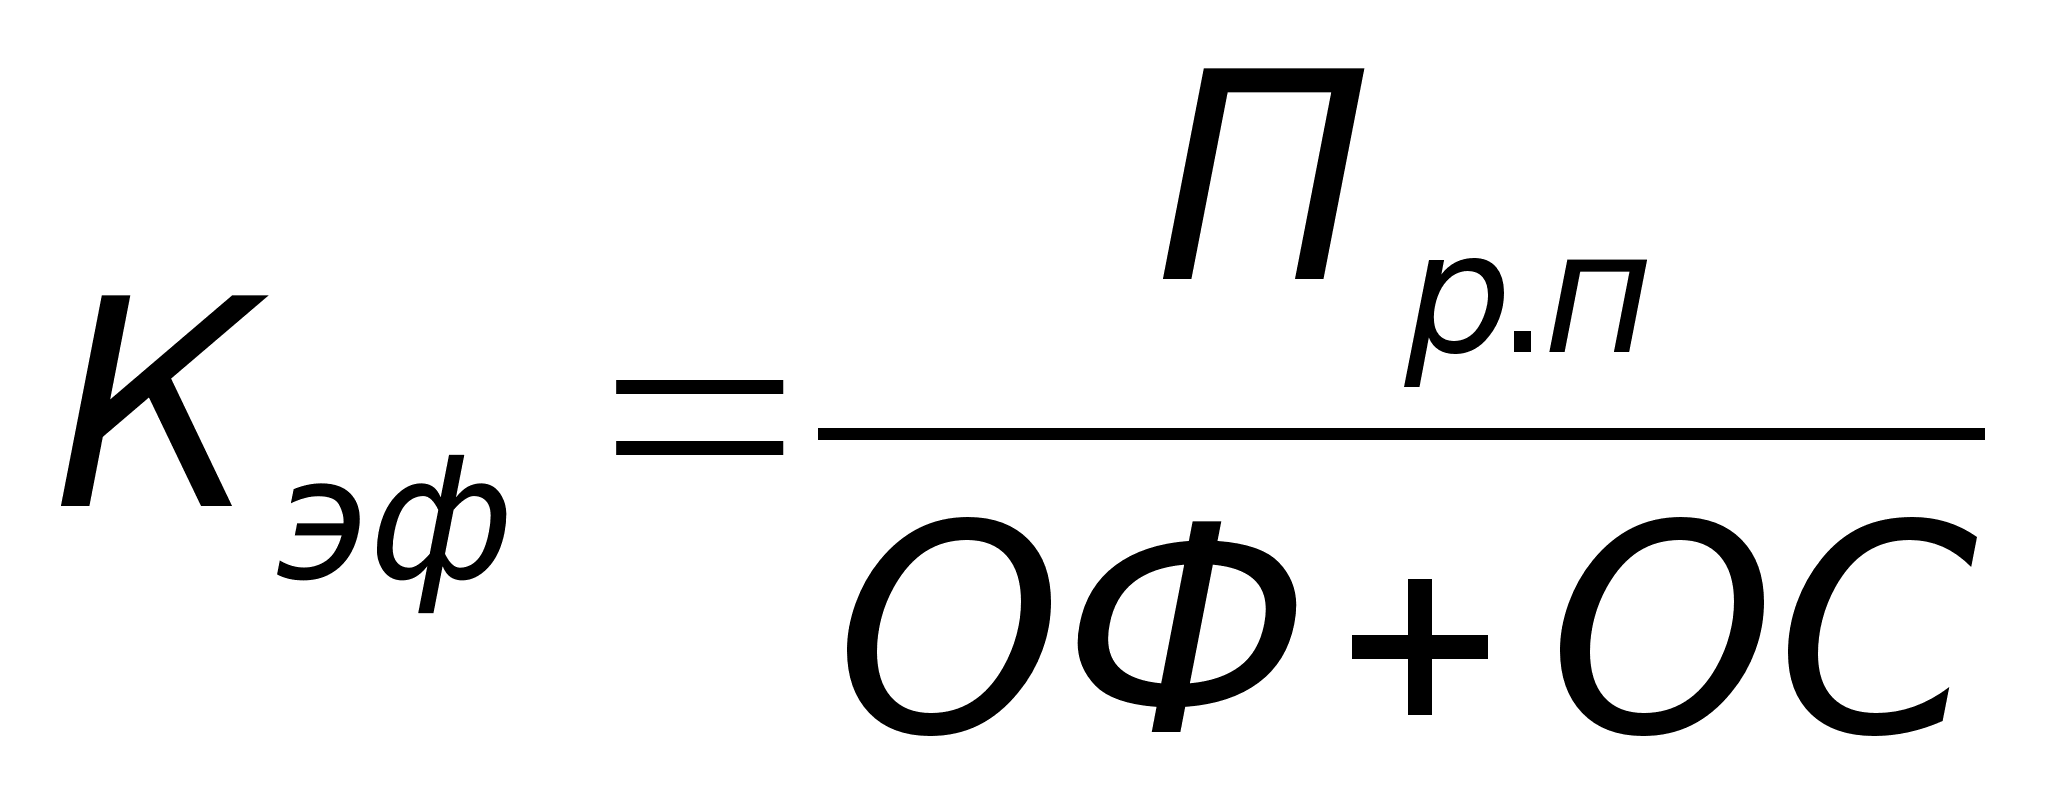
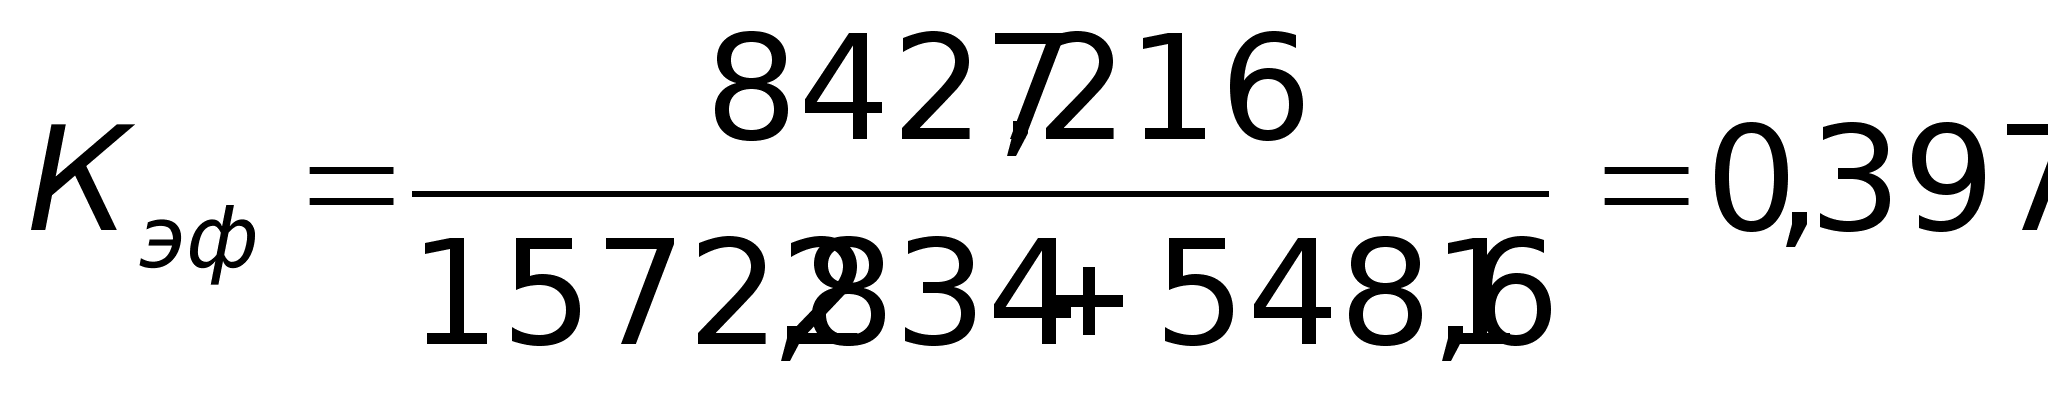
Срок окупаемости инвестиций в основные фонды за счет чистой прибыли:
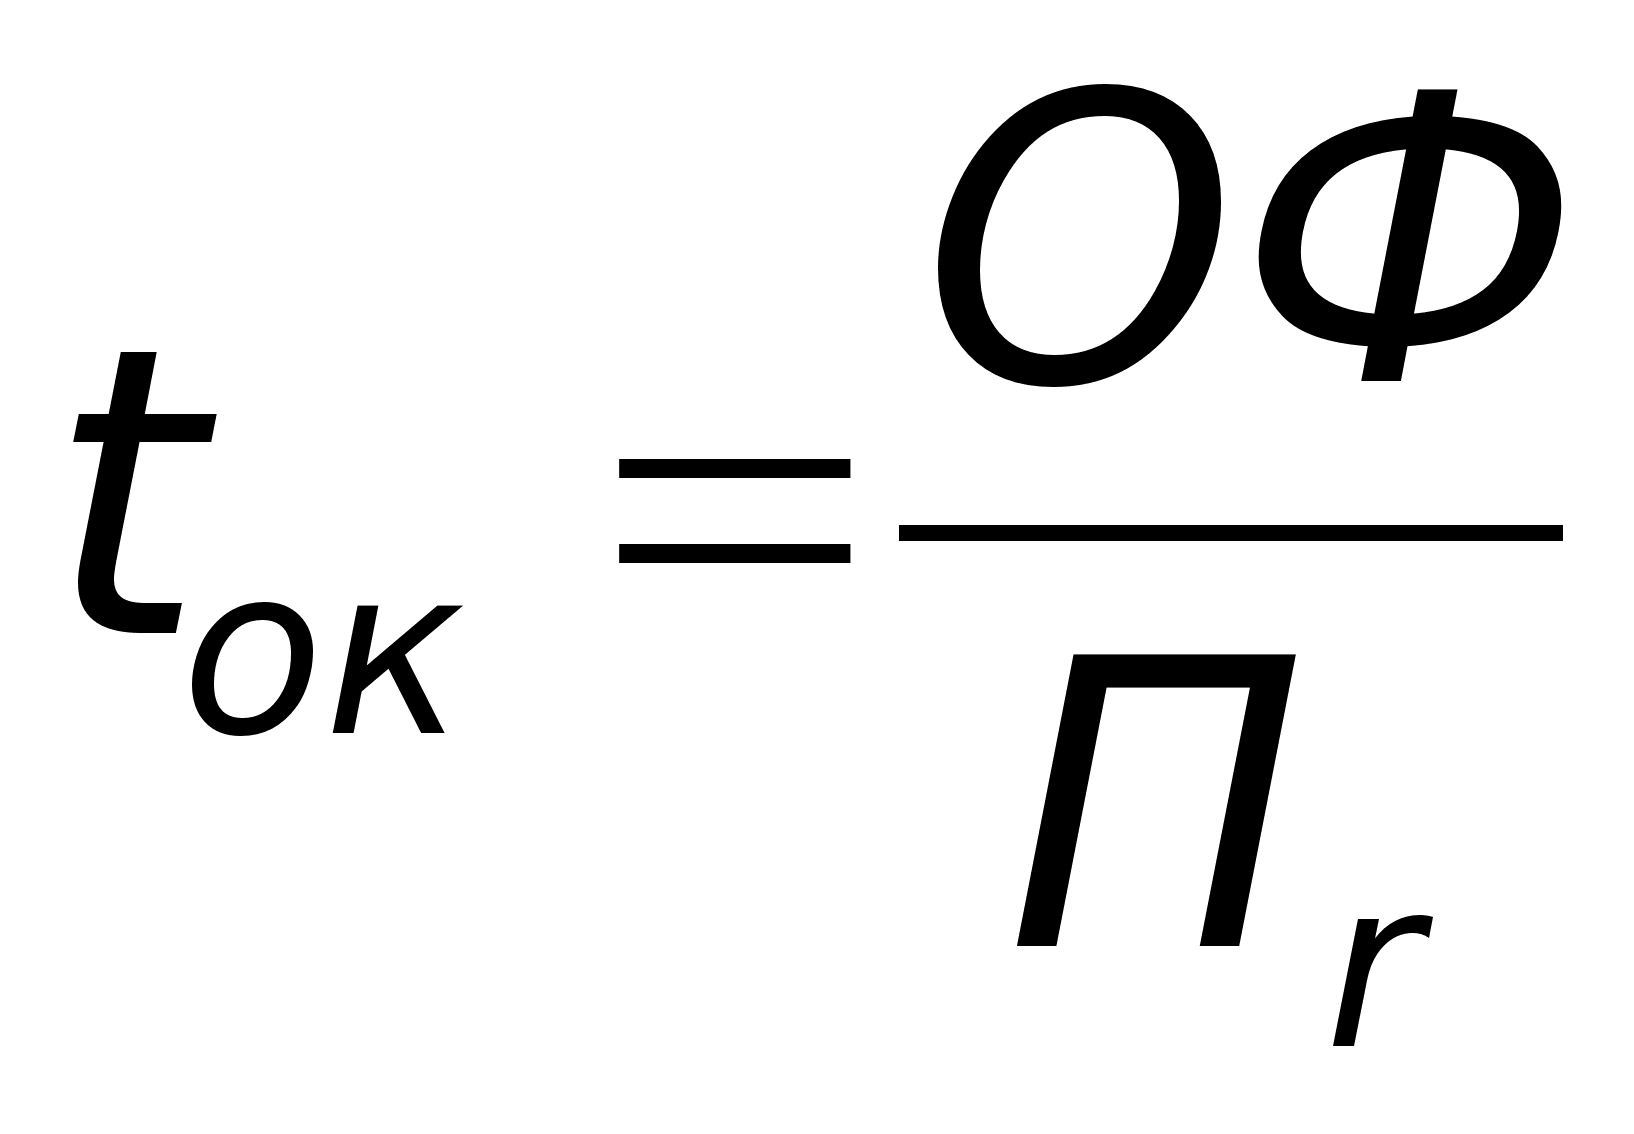
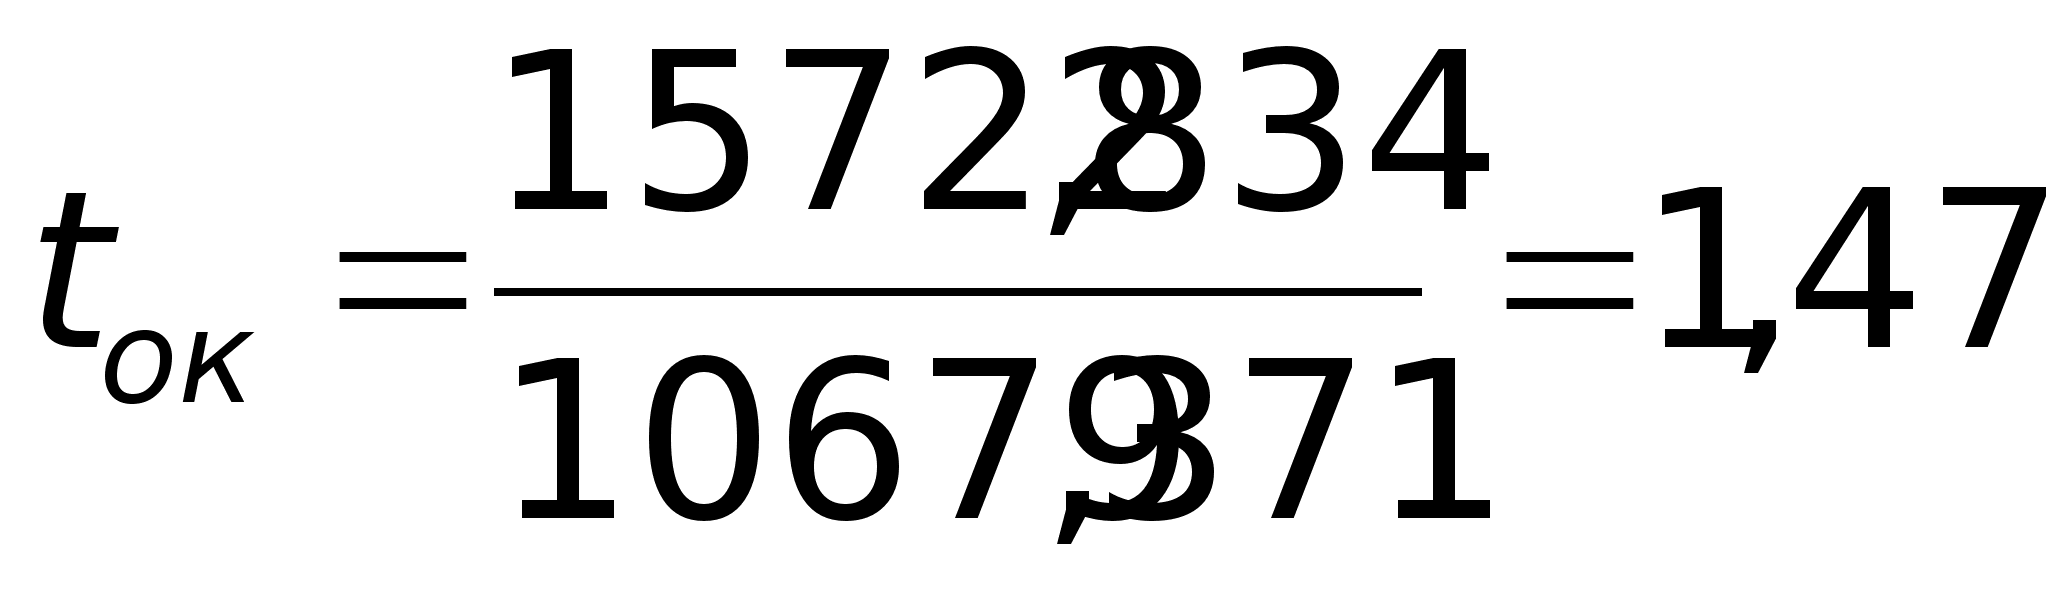 года
Критический выпуск продукции, начиная с которого выручка от реализации продукции перекрывает текущие затраты на производство:
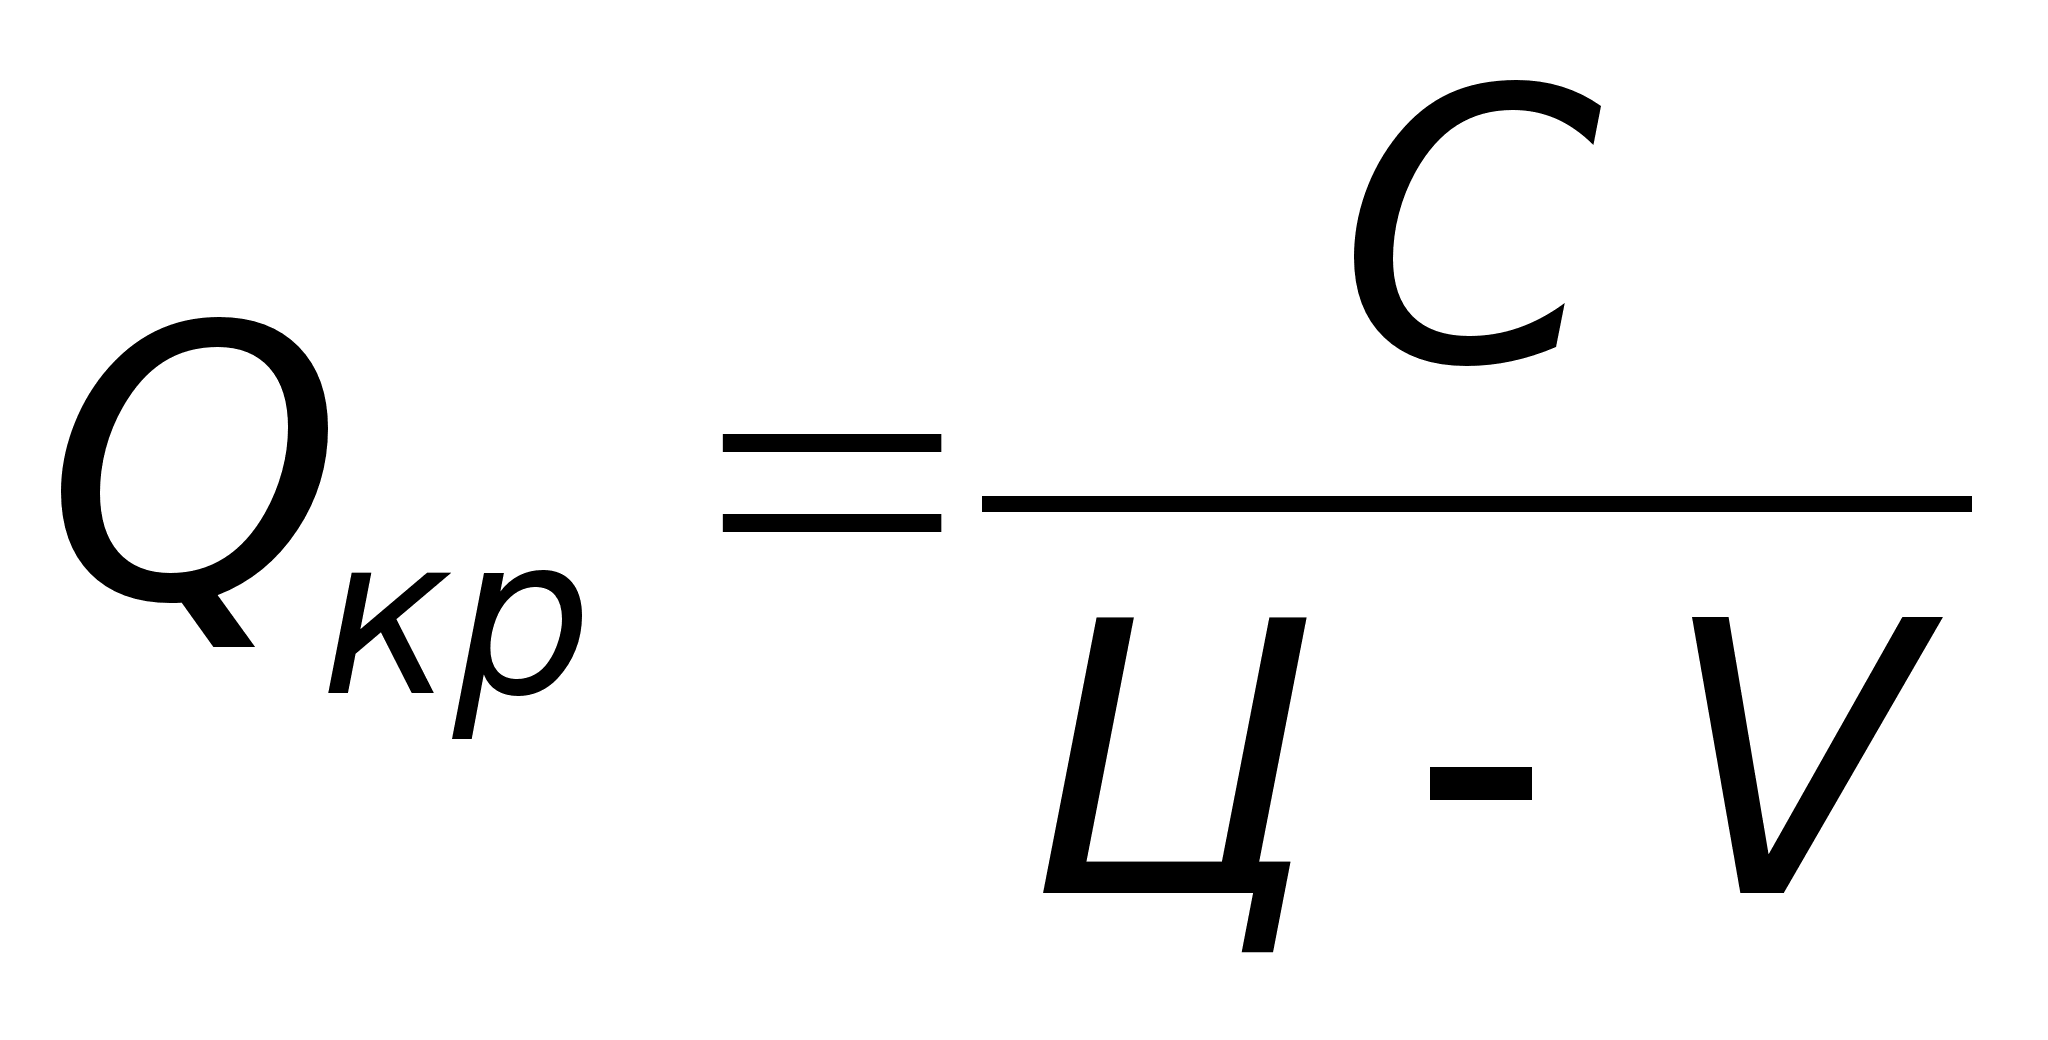 ,т
где С- условно-постоянные расходы на годовой выпуск металла, тыс.руб.(п.8+п.9+п.10 табл. 3.12);
Ц- цена 1т жидкого металла, тыс.руб.;
V- условно-переменные расходы в расчете на 1т металла, тыс.руб.(п.1+п.4+п.5+п.6+п.7 табл. 3.12)
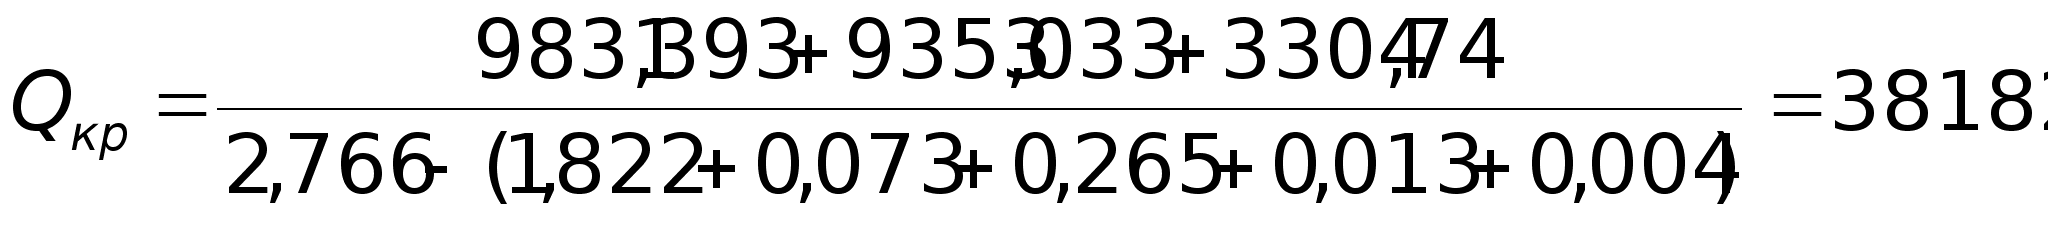 т
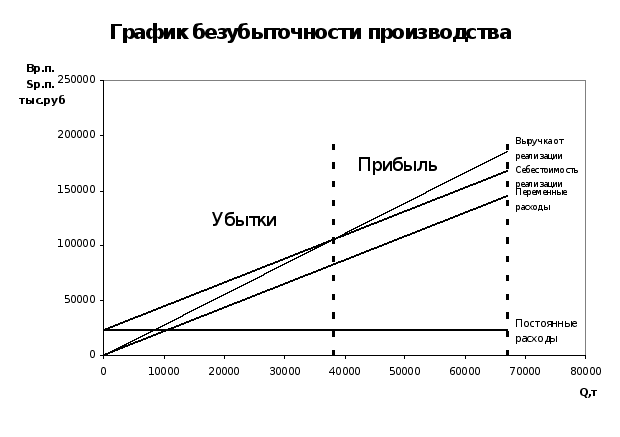
3.14
3.14 Денежные потоки, тыс.руб.
|
Наименование показателей |
Разработка | Строительство |
Освоение |
Коммерческое производство |
||||
|
Номер года
выручка от продаж
предпроизводственные затраты инвестиции в основные фонды инвестиции в оборотные средства производственно-сбытовые издержки налог на имущество налог на прибыль |
0 - - - 100 - - - - - |
0 - - - - 15722,834 - - - - |
1 50 33503 92697,776 - - 2740,8 95515,413 424,09 - |
2 100 67006 185395,551 - - 2740,8 168541,66 424,09 5750,430 |
3 100 67006 185395,551 - - - 168541,66 424,09 5750,430 |
4 100 67006 185395,551 - - - 168541,66 424,09 5750,430 |
5 100 67006 185395,551 - - - 168541,66 424,09 5750,430 |
6 100 67006 185395,551 - - - 168541,66 424,09 5750,430 |
|
Итого |
100 |
15722,834 |
98680,303 |
177456,98 |
174716,18 |
174716,18 |
174716,18 |
174716,18 |
|
-100 - -100 - -100 -100 - |
-15722,834 - -15722,834 - -15722,834 -15822,834 - |
-5982,527 638,68 -5343,847 0,893 -4772,055 -20594,889 - |
7938,571 1277,36 9215,931 0,791 7289,801 -13305,088 - |
10679,371 1277,36 11956,731 0,710 8489,279 -4815,809 - |
10679,371 1277,36 11956,731 0,636 7604,48 2788,671 - |
10679,371 1277,36 11956,731 0,567 6779,466 9568,137 - |
10679,371 1277,36 11956,731 0,508 6074,019 15642,156 15642,156 |
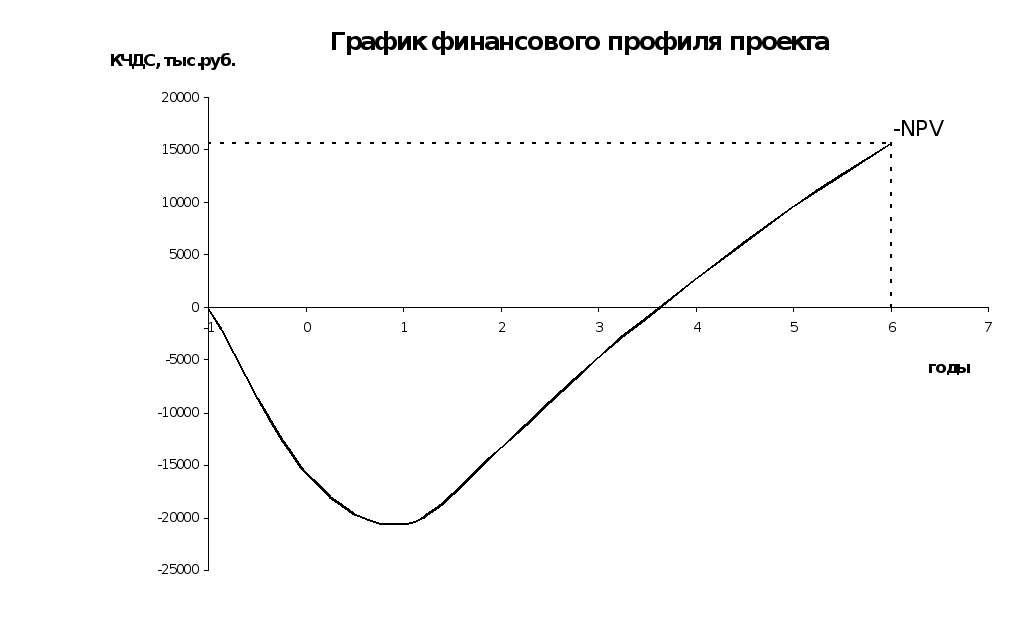
Срок возврата инвестиций по финансовому профилю определяется по данным таблицы 3.14 и графику финансового профиля проекта:
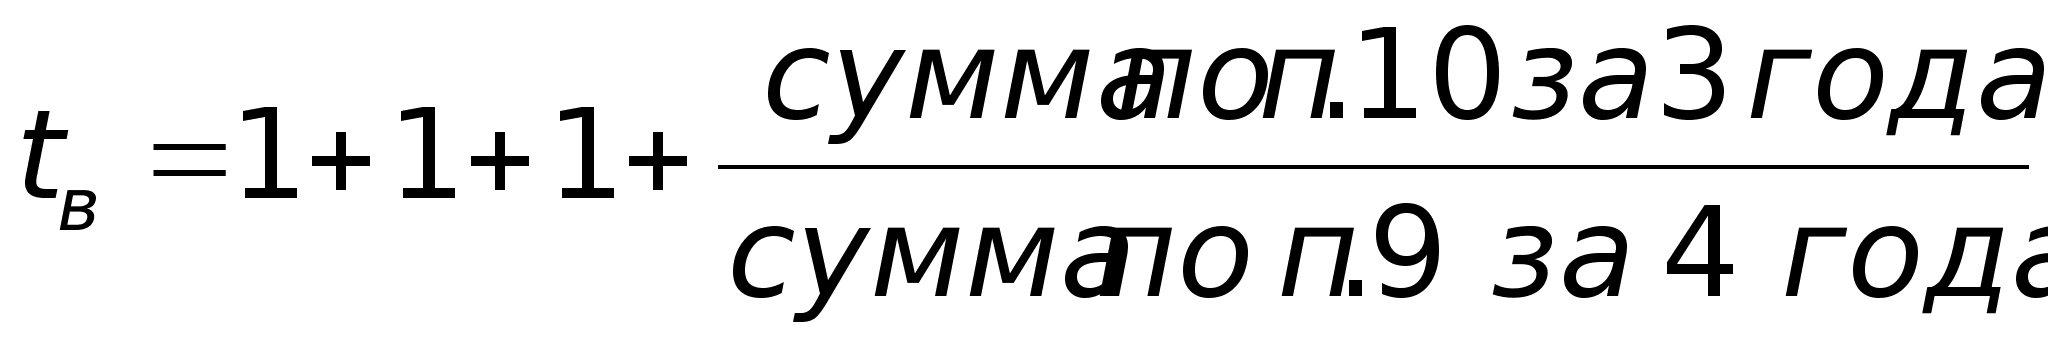
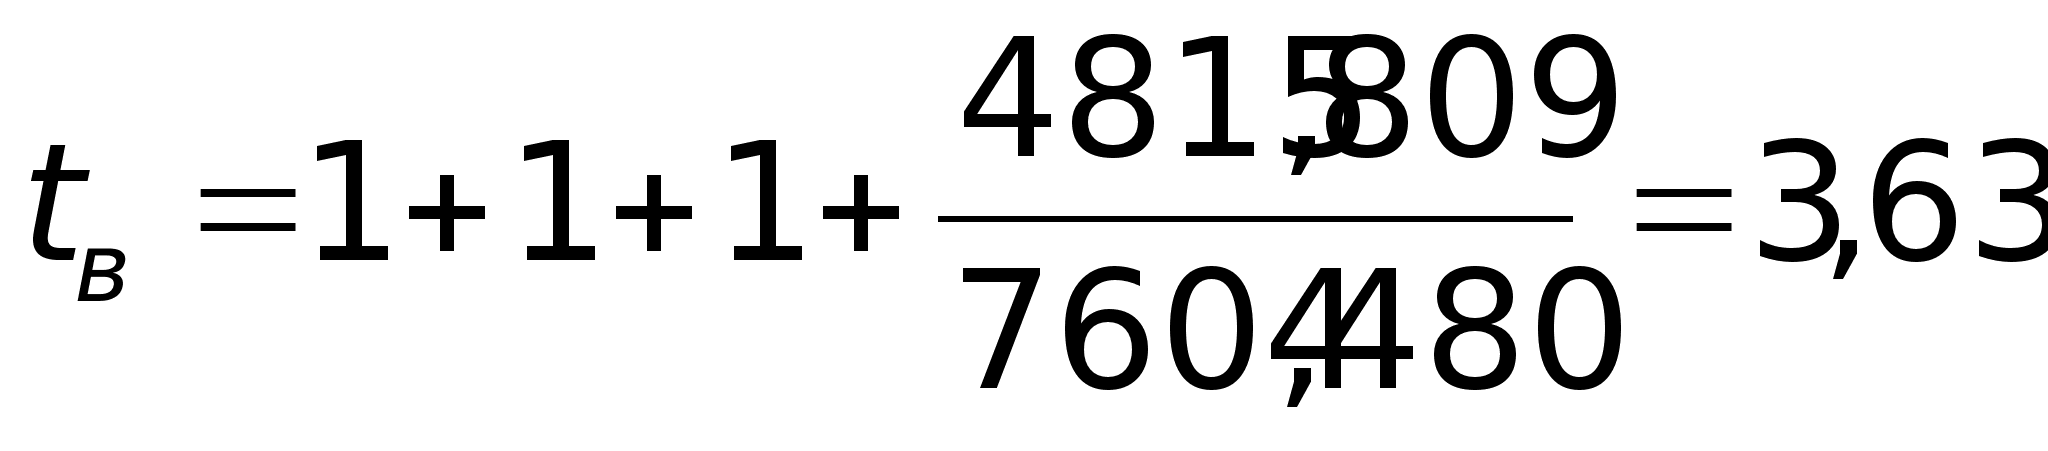 года
В заключении приводятся основные показатели работы плавильного отделения табл.3.15 и делаются краткие выводы по эффективности проекта.
Таблица 3.15 Основные финансово-экономические показатели
Наименование показателей |
Значение показателей |
|
45000 67006 185395,531 2515,32 16853,891 10679,371 15722,834 5481,6 78 2358 1,47 15642,156 3,63 |
На основании проведенных расчетов можно сказать, что проект эффективен так как:
Срок окупаемости вложений в основные фонды за счет чистой прибыли составляет 1,47 года
Срок возврата инвестиций в реализацию проекта по финансовому профилю 3,63 года
Чистая прибыль за год составляет 10679,371 тыс.руб.
Себестоимость 1т жидкого металла 2515,32 руб.
Среднемесячная заработная плата 1 работающего 2358 руб.
Тема: Технико-экономические расчеты плавильного
отделения сталелитейного и чугунолитейного цеха
Раздел: Организация производства
Назначение: Курсовая работа
Формат: WinWord 8
Автор: Куценко и Синявин Д.А.
Использование:
Год сдачи: 2001г.
Где сдавался: ВолгГТУ
Кому: Тихонова
Оценка: отлично
Министерство образования Российской Федерации
Волгоградский государственный технический
университет
Кафедра '' Менеджмент, маркетинг и организация
производства''
Курсовая работа по
организации производства
Тема: Технико-экономические расчеты плавильного
отделения литейного цеха
Выполнил: студент гр. ЛМХ-533
Куценко А.В.
Проверила: Тихонова Р.А.
Волгоград 2001г.
1. Исходные данные.
Таблица 1.1.
исходные данные.
|
Наименование показателей |
Значение показателей |
4.1 Металлошихта: 4.1.1 Чугун передельный 4.1.2 Лом стальной покупной 4.1.3 Лом стальной заводской 4.1.4 Стружка стальная брикетированная 4.1.5 Возврат собственного производства 4.1.6 Ферросилиций ФС-45 4.1.7 Ферромарганец ФМ-70 4.1.8Алюминий 4.2 Флюс 4.2.1 Известняк 4.2.2 Плавиковый шпат 4.2.3 Алюминий 4.2.4 Руда железная 5. Тип, модель плавильного агрегата |
13000 35Л 52,4 38,5 3,1 1,0 15,0 24,8 15,14 15,2 42,6 0,25 0,36 0,15 2,0 1,6 0,15 1,5 ДСП-6 |
2. Организационная часть.
В организационной части определяются тип и формы организации производства, режим работы и организационно-производственные параметры плавильного отделения.
2.1. Тип и форма организации производства.
Тип производства в плавильном отделении принимается массовый с учетом изготовления отливок из одного сплава.
Форма организации производства выбирается поточная с учетом техпроцесса плавки и заливки.
2.2. Режим и фонд времени работы.
В плавильном отделении принимается 2-х сменный режим работы.
Годовой, номинальный фонд времени работы единицы оборудования рассчитывается по формуле:
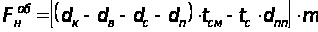 ;
где dк,dв,dс,dп,dпп - количество дней (календарных, воскресных, субботних, праздничных, предпраздничных) в году;
tсм - продолжительность смены, час;
tс- время сокращения смены, 1час;
m – количество смен.
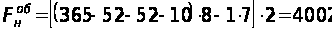 ;
Годовой эффективный фонд времени работы оборудования:
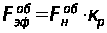 ;
где К – принимается в размере от количества смен 0,94
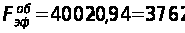 .
Годовой эффективный фонд времени работы одного рабочего:
 ;
где К – коэффициент, учитывающий планируемые невыходы на работу (отпуск, болезнь и т.д.)
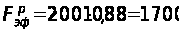 .
2.3. Режим и фонд времени работы.
2.3.1. Производственная программа отделения.
Программа выпуска продукции по плавильному отделению за год определяется в таблице 2.1. на основе задания по выпуску годного литья и расчета баланса металла.
Таблица 2.1
Баланс металла.
|
Статьи баланса |
% от металлозавалки |
Масса, т |
2.1 Литники и прибыли 2.2 Брак 2.3 Сливы, сплески
|
52,4 | 13000 |
|
|
42,6 | 8129 |
|
|
38,5 | 7347 |
|
|
3,1 | 591 |
|
|
1,0 | 190 |
|
|
9,5 | 23568 |
|
|
5 | 954 |
|
|
100 | 24809 |
2.3.2. Потребное количество оборудования.
Принимаем для данного цеха дуговые сталеплавильные печи, с кислой футеровкой, со следующими параметрами:
Тип печи: дуговая сталеплавильная;
Емкость: 6 тонн;
Производительность: 2,7 тонн в час;
Мощность: 50 кВт.
Расчетное количество плавильных агрегатов определяется по формуле:
 ;
где α- коэффициент неравномерности потребления жидкого металла, α =1,2;
q – часовая производительность агрегата, т/ч, q = 2,7;
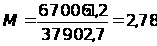 .
Принимаем количество плавильных агрегатов: три.
Коэффициент загрузки плавильного оборудования составит:
 ,
где Мп.пр. – принятое количество единиц плавильного оборудования
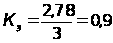 .
Расчетное количество мостовых кранов для плавильного и шихтового пролетов определяется по формулам:
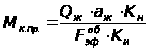
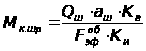
где: аж – количество крано – часов на 1тонну жидкого металла (0,2-0,3);
аш – количество крано – часов на 1тонну шихтовых материалов (0,1-0,2);
Кв – коэффициент выполнения краном вспомогательных работ (1,15);
Ки – коэффициент использования крана (0,8)
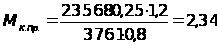 ;
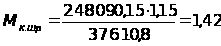 .
Принимаем для шихтового пролета число кранов равное двум, а для плавильного пролета трем.
Прочее технологическое оборудование принимается исходя из нормативов.
2.3.3. Потребное количество разливочных ковшей.
Потребное количество стендовых (раздаточных) и разливочных ковшей определяется по формуле:

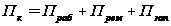 ;
где Праб, Прем, Пзап – количество ковшей, находящихся соответственно в работе, ремонте, запасе.
Для стендовых ковшей Праб соответствует количеству плавильных печей; Прем, принимается равным Праб, Пзап берется в размере 50% - 100% от Праб.
Для разливочных ковшей сначала определяется количество одновременно работающих ковшей на разливке металла:
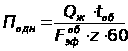 ,
где tоб – длительность одного оборота (цикла) ковша, мин
z
– емкость ковша,
кг
Емкость ковша принимается в зависимости от металлоемкости и числа заливаемых форм, принимаем z = 250кг. Длительность оборота складывается из времени наполнения ковша металлом, передвижения ковша с металлом, заливки форм, передвижения пустого ковша, ожидания металла.
Время передвижения ковша с металлом и пустого определяется по формуле:
 ,
Таблица 2.2.
Характеристика технологического и подъемно- транспортного оборудования.
|
Наименование оборудования |
Количество единиц |
Мощность электродвигателя кВт |
Цена оборудования, тыс. руб. |
||
|
На единицу |
Всего |
единицы |
всего |
||
|
1. Технологическое оборудование: |
|||||
| 1.1 Печь ДСП – 6 | 3 | 50 | 150 | 1800 | 5400 |
| 1.2 Печь для отжига ферросплавов | 2 | 10 | 20 | 300 | 600 |
| 1.3 Стенд для подогрева шихты | 1 | 100 | 100 | ||
| 1.4 Стенд для сушки и подогрева ковшей | 3 | 80 | 240 | ||
| 1.5 Стенд набора сводов | 1 | 60 | 60 | ||
| 1.6 Стенд для сушки стопоров | 1 | 60 | 60 | ||
| 1.7 Стенд для разливки металла | 2 | 150 | 300 | ||
| 1.8 Установка для приготовления футеровочной массы | 1 | 30 | 30 | ||
| 1.9 Установка для грануляции шлака | 1 | 10 | 10 | 40 | 40 |
|
1.10 Станок для наращивания электродов 1.11 Весы для легирующих добавок |
2 3 |
50 30 |
100 90 |
||
| 1.12 Бегуны для футеровочной массы | 2 | 40 | 80 | ||
|
Итого |
180 |
46093 | |||
|
2. Подъемно-транспортное оборудование: |
|||||
| 2.1 Краны шихтового пролета | 2 | 30 | 60 | 40 | 80 |
| 2.2 Краны плавильного пролета | 3 | 65 | 130 | 70 | 210 |
| 2.3 Тележка для подачи шихты | 1 | 20 | 20 | ||
| 2.4 Контейнер для добавок и флюсов | 3 | 20 | 60 | ||
|
Итого |
190 |
46093 | |||
|
Всего |
370 |
46093 |
|||
Время заливки:
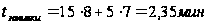 ;
принимаем
 .
Время наполнения ковша 0,5 мин.
Время ожидания ковша 5 мин.
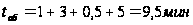 ;
принимаем 10 мин.
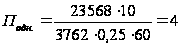 ,
принимаем 4 ковша.
Количество ковшей находящихся в работе и ремонте:
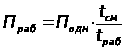 ,
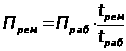 ,
где tсм- продолжительность рабочей смены, 8ч;
tраб- время стойкости ковша, 8ч;
tрем- время ремонта ковша, 8ч;
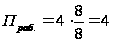 ,
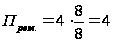 .
Количество ковшей в запасе 4шт. Пк.с. принимаем 12.
2.3.4 Площадь и объем плавильного отделения
Для сталеплавильного цеха принимаем:
Ширина плавильного пролета 24м.
Шихтового 18м.
Длина 46м.
Высота 12.6м.
Исходя из этого:
площадь 1932мІ
объем 24343мі
Площадь служебно-бытовых помещений 154мІ
Высота 3м
Объем 462мі
2.3.5 Численность работающих.
Численность работающих определяется по категориям: рабочие, руководители, специалисты и служащие.
Численность рассчитывается по формуле:
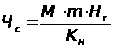 ,
где: М- число рабочих мест;
m – число рабочих смен;
Нr- норматив численности;
Кн – коэффициент, учитывающий невыходы на работу.
Таблица 2.3
Численность руководителей, специалистов и служащих.
-
Наименование категорий и должность
Численность
Руководители:
Начальник отделения
Старший мастер
Мастер
1
1
4
Специалисты:
Технолог
Механик
1
1
Служащие:
Учетчик- нарядчик
Табельщик
1
1
Итого:
10 чел.
Таблица 2.4 Численность рабочих.
|
Наименование профессии по категориям и группам |
Число рабочих мест |
Норма обслуживания |
Число смен |
Явочная численность |
Списочная численность |
Распределение по разрядам |
Средний разряд |
|||||
|
1 |
2 |
3 |
4 |
5 |
6 |
|||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
1.1 Плавильщики:
|
3 3 |
1 1 |
2 2 |
6 6 |
7 7 |
3 |
4 |
3 |
4 |
|||
|
Итого: |
14 |
3 |
4 |
3 |
4 |
4,57 |
||||||
|
1.2. Прочие:
|
3 3 2 2 |
0,5 0,5 1 2 |
2 2 2 2 |
3 3 4 8 |
4 4 5 9 |
2 2 2 3 |
2 1 2 3 |
1 1 2 |
1 |
|||
|
Итого: |
22 |
9 |
8 |
4 |
1 |
3,86 |
||||||
2.1 Обслуживание оборудования:
|
3 2 1 1 1 1 1 1 1 |
1 1 1 2 1 1 2 2 1 |
2 2 2 2 2 2 2 2 2 |
6 4 2 4 2 2 4 4 2 |
7 5 3 5 3 3 5 5 3 |
2 2 2 |
2 1 2 2 2 1 3 3 1 |
3 2 1 2 1 2 2 2 |
1 |
|||
|
Итого: |
39 |
6 |
17 |
15 |
4,2 |
|||||||
|
2.2. Прочие:
|
1 1 1 |
1 1 1 |
1 1 2 |
1 1 2 |
2 2 3 |
2 2 3 |
||||||
|
Итого |
7 |
7 |
2 |
|||||||||
|
Всего |
82 |
|||||||||||
3.Экономическая часть.
Целью экономической части является определение размера инвестиций в основные фонды (капитальные вложения) и оборотные средства, текущих затрат и финансово- экономических результатов производственной деятельности.
3.1. Инвестиции в основные фонды.
Капитальные вложения включают стоимость здания, оборудования, технологической оснастки, производственного и хозяйственного инвентаря.
Стоимость здания с учетом объема и стоимости 1мі.
Стоимость производственного здания:
Стоимость служебно-бытового помещения: