Технико-экономические расчеты плавильного отделения сталелитейного и чугунолитейного цеха
Стоимость технологического и подъемно-транспортного оборудования с добавлением транспортно - монтажных работ составляет соответственно 10 и 20%:
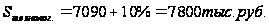

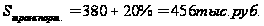
Стоимость энергетического и вспомогательного оборудования определяется укрупнено – в размере соответственно 30 и 10% от стоимости технологического оборудования:
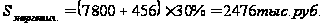
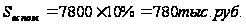
Стоимость ковшей:
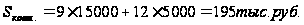
Стоимость прочей тех. оснастки принимается в размере 4% от стоимости технологического оборудования:
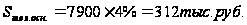
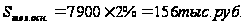
Стоимость производственного инвентаря принимается в размере 1-2% от стоимости технологического оборудования:
Хозяйственного инвентаря – 500 руб. на рабочего, 1000руб. на специалиста, руководителя и служащего:
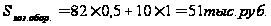
Результаты расчетов сносим в таблицу 3.1:
Таблица 3.1.
Размер и структура основных фондов.
|
Группы основных фондов (ОФ) |
Стоимость, тыс. руб. |
Удельный вес, % |
|
4868 323 |
27 1,8 |
|
Итого: |
5192 |
28,8 |
|
7800 456 2476 780 |
44,7 2,6 14,2 4,4 |
|
Итого: |
11512 |
65,9 |
|
195 312 |
1,1 1,7 |
|
Итого: |
507 |
2,8 |
|
156 51 |
0,89 0,29 |
|
Итого: |
207 |
1,18 |
|
Всего |
17418 |
100 |
3.2 Амортизация, ремонт и техобслуживание.
Текущие затраты по использованию основных фондов включают амортизационные отчисления и стоимость работ по ремонту и техобслуживанию. Затраты по амортизации и ремонту рассчитываются в табл. 3.2. на основе годовых норм.
Таблица 3.2.
Амортизационные отчисления и затраты на ремонт.
|
Группы основных фондов |
Стоимость, тыс. руб. |
Амортизация |
Ремонт и ТО |
||
|
% |
Сумма, тыс. руб. |
% |
Сумма, тыс. руб. |
||
|
1 |
2 |
3 |
4 |
5 |
6 |
4. Инвентарь |
5192 11512 507 207 |
3 10 20 10 |
155 1496 101 20 |
2 10 10 5 |
103 1036 50 10 |
|
Итого: |
17418 |
1774 |
1200 |
||
- Основные и вспомогательные материалы.
Затраты на основные материалы определяются в табл. 3.3. на основе процентного состава металлозавалки и заводских или рыночных цен.
Таблица 3.3.
Затраты на основные материалы.
|
Наименование материалов |
% к металлозавалке |
Годовой расход, т. |
Цена, руб./т |
Стоимость, тыс. руб. |
|
15,0 24,8 15,14 15,2 42,6 0,25 0,36 0,15 |
372 6152 3756 3770 10568 62 89 37 |
1900 1100 800 800 370 12000 20100 20000 |
706 6767 3004 3016 3910 744 1795 744 |
|
Итого: |
100 |
46093 | 46093 | |
|
2,0 1,6 0,15 1,5 |
496 326 37 372 |
100 1000 15000 300 |
49 396 558 111 |
|
Итого: |
1231 |
1114 |
||
|
Всего |
26037 |
21803 |
Затраты на вспомогательные материалы для технологических целей и для производственных целей рассчитываются в табл. 3.4. по нормам расхода. Затраты на вспомогательные материалы для хозяйственных целей определяются укрупнено в размере 2% от стоимости здания.
Таблица 3.4.
Затраты на вспомогательные материалы.
|
Наименование материала |
Норма расхода, т/т |
Годовой расход, т |
Цена, руб./т |
Стоимость, тыс.руб. |
|
0,007 |
164 |
25000 |
4124 |
|
0,033 0,01 0,001 0,005 0,001 0,008 0,01 0,01 0,015 |
777 235 23 117 23 188 235 235 353 |
1,6 0,3 0,1 0,8 0,3 1,7 1,4 1,5 0,6 |
466 70 2 94 7 320 329 353 212 |
|
Итого: |
1856 |
|||
|
96 | |||
|
Всего |
6078 |
- Топливо, энергия и вода.
Расход топлива и энергии для технологических целей:
На плавку: 700323568 = 16497600 кВт;
Для подогрева шихты: 40324809 = 992360 кВт;
Расход газа на производственные цели для сушки и подогрева ковшей: 12323568 = 282816.
Расход
силовой электроэнергии:
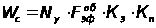 ,
где: Ny – установленная мощность электродвигателей (без трансформаторов), кВт;
Fэфоб. – годовой эффективный фонд времени работы единицы оборудования, ч;
КЗ- средний коэффициент загрузки оборудования;
КN- коэффициент использования электродвигателей по мощности и времени: (0.7-0.8).
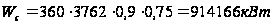 .
Расход электроэнергии на освещение:
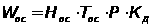 ,
где: Нос – удельный расход электроэнергии за 1 час на 1мІ площади, кВт/мІ(0,015);
Тос – продолжительность освещения за год, ч;
Р – освещаемая площадь, мІ;
Кд – коэффициент, учитывающий дежурное освещение (1.05)
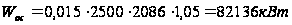 .
Расход пара для отопления и вентиляции помещения за год определяется по формуле:
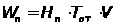 ,
где: Нп – удельный расход пара за 1 час на 1мі площади, ГКал/мі(0.000025);
Тот- продолжительность отопительного периода, ч;
V- объем здания, мі
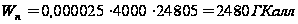 .
Расход технической воды для производственных целей определяется по норме расхода 10-20мі за час работы плавильного агрегата с учетом количества агрегатов и эффективного годового фонда времени их работы.
Расход воды на хозяйственно-бытовые цели определяется из расчета расхода 20мі технической, 10мі питьевой и 15мі горячей воды на одного рабочего за год.
Результаты расчетов энергоресурсов заносятся в табл. 3.5:
Таблица 3.5.
Затраты на топливо, энергию, воду.
-
Вид энергоресурсов
Годовой расход
Цена за единицу, руб.
Стоимость, тыс. руб.
1
2
3
4
Энергопотребление на технологические цели:
На плавку металла, кВт3ч
Подогрев шихты
16497600
992360
0,6
0,6
9898
595
Итого:
10493
Энергопотребление на производственные цели:
Газ, мі
Силовая энергия, кВт3ч
Вода техническая, мі
282816
914166
169290
0,65
0,6
0,5
183
548
84
Итого:
816
Энергопотребление на хозяйственные цели:
Пар, ГКал
Вода, мі:
техническая
питьевая
горячая
Электроэнергия на освещение,
2480
1840
920
1380
82136
175
0,5
5
4
0,6
434
0,9
4,6
5,5
49,29
Итого:
494
Всего
11804
3.5 Оплата труда.
В основе расчета зарплаты рабочих лежат часовые тарифные ставки таблица 3.6:
Таблица 3.6
Рекомендуемые часовые тарифные ставки, руб.
|
Показатель |
Разряд |
|||||
|
1 |
2 |
3 |
4 |
5 |
6 |
|
|
1 5,5 5 |
1,2 6,6 6 |
1,4 7,7 7 |
1,6 8,8 8 |
1,8 9,9 9 |
2 11 10 |
Часовые тарифные ставки рассчитываются методом интерполяции на основе среднего разряда.
Для плавильщиков: разряд 4,57; с.ч.= 9,427
Для основных прочих рабочих: разряд 3,58; с.ч.= 8,338
Для вспомогательных рабочих: разряд 4,20; с.ч.= 8,200
Тарифная заработная плата основных рабочих- плавильщиков рассчитывается по сдельным расценкам:
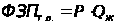 ,
где: Р- расценка за 1 т жидкого металла, руб.;
Qж - годовой выпуск жидкого металла, т.
 ,
где: Сr – средняя часовая ставка рабочих- плавильщиков, руб.;
tшт -норма времени на плавку 1т металла, ч;
Кз- коэффициент загрузки плавильных агрегатов
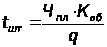 ,
где: Чпл – численность плавильщиков, обслуживающих один плавильный агрегат;
Коб- часовая производительность плавильного агрегата, т/ч;
q – коэффициент , учитывающий время на отдых и обслуживание рабочего места (1,2)
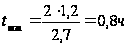 ;
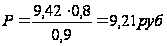 ;
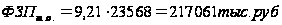 .
Тарифная заработная плата прочих основных рабочих определяется по формуле:
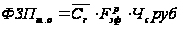 ,
где: Сr- средняя часовая тарифная ставка основных рабочих, руб.;
Fэф- годовой эффективный фонд рабочего времени одного рабочего, ч;
Чс- списочная численность основных рабочих.
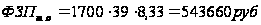 .
Для вспомогательных рабочих:
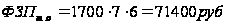 .
Премия берется 50% для основных рабочих и 40% для вспомогательных, дополнительная заработная плата составляет 12%.
Затраты на оплату труда руководителей, специалистов и служащих определяется в табл.3.8 .Размер окладов определяется по заводским данным, премии и надбавки 40% для начальника цеха и 30% для остальных от годовой заработной платы.
Отчисления на социальные нужды составляют 35,6% от ФОТ.
Результаты расчетов представлены в таблицах 3.7 – 3.9.
Таблица 3.7
Затраты на оплату труда рабочих, тыс. руб.
-
Категории и группы рабочих
Основная зарплата
Дополнительная зарплата
ФОТ
Тарифная
Премии, доплаты
Итого
- Основные рабочие
528 264 792 118 911 2. Вспомогательные рабочие
615 307 922 138 1060 Всего
1972,8
Таблица 3.8
Затраты на оплату труда руководителей, специалистов, служащих, тыс. руб.
-
Категории и должности
Численность
Месячный оклад
Годовая зарплата
Премии, надбавки
ФОТ
- Руководители:
Начальник отделения
Старший мастер
Мастер
- Специалисты:
Технолог
Механик
- Служащие:
Учетчик- нарядчик
Табельщик
1
1
4
1
1
1
1
3500
3000
2500
2000
2000
1500
1500
42
36
120
24
24
18
18
21
14,4
48
8,4
8,4
6,3
6,3
63
50,4
168
32,4
32,4
24,3
24,3
всего
394,8
Таблица 3.9
Ведомость фонда оплаты труда, тыс. руб.
|
Категории и должности |
Численность |
ФОТ |
Среднемесячная зарплата |
Отчисления на соц. нужды |
|
1 |
2 |
3 |
4 |
5 |
|
36 46 10 |
911 1060 394 |
2,11 1,92 3,29 |
324 377 140 |
|
Итого: |
92 |
2367 |
2,14 |
842 |
- Себестоимость продукции
Текущие расходы на содержание и эксплуатацию оборудования и затраты на обслуживание и управление производством по отделению отражаются в смете общепроизводственных расходов, все издержки производства на годовой выпуск продукции – в смете затрат на производство (табл.3.10 и 3.11)
Таблица 3.10
Смета общепроизводственных расходов.
-
Статья затрат
Сумма, тыс. руб.
Порядок определения
1
2
3
Вспомогательные материалы
Топливо, энергия, вода:
на производственные цели
на хозяйственные цели
Заработная плата с отчислениями на соц. нужды:
вспомогательных рабочих
руководителей, специалистов
Амортизация основных фондов
Ремонт и ТО оборудования и др. фондов
Расход быстроизнашивающейся оснастки, инструмента, инвентаря
Услуги транспортного цеха
Расходы по охране труда, канцелярские и др.
6078
816
494
1436
535
1774
1200
78
109
35
Табл3.4 Итог гр.5
Табл.3.5
П.2 гр. 4
П 3 гр. 4
Табл.3.9
П.2, гр.3+ гр.5
П.3, гр.3+ гр.5
Табл. 3.2 итог гр.4
Табл. 3.2 итог гр.6
1% от стоимости тех. оборудования
0,5 % от материал.
1,5% от ФОТ
Итого:
12560
Таблица 3.11
Смета затрат на производство.
-
Элементы затрат
Сумма
тыс. руб.
Порядок определения
1
2
3
Основные материалы
Вспомогательные материалы
Топливо, энергия, вода
Затраты на оплату труда
Отчисления на соц. нужды
Амортизация основных фондов
Затраты на ремонт и ТО
Прочие расходы
21804
6078
11804
2367
842
1774
1200
222
Табл.3.3 итог гр.5
Табл.3.4 итог гр. 5
Табл.3.5 итог гр.4
Табл.3.9 итог гр.3
Табл.3.9 итог гр.5
Табл.3.2 итог гр. 4
Табл.3.2 итог гр.6
Табл. 3.10, .6+п.7+п.8
Итого:
46093
Себестоимость единицы продукции с учетом всех издержек производства и сбыта рассчитывается в разрезе калькуляционных статей затрат (табл.3.12)
Таблица 3.12
Калькуляция себестоимости жидкого металла.
|
Статьи затрат |
% к металлозавалке |
Кол-во на годовой выпуск, т |
Затраты |
|
|
На годовой выпуск, тыс.руб. |
На 1 т жидкого металла, руб. |
|||
| 1 | 2 | 3 | 4 | 5 |
|
100 5 95 - - - - - |
24809 954 23568 - - - - - |
20689 - - 1115 10493 911 324 12559 |
0,87 - - 0,04 0,44 0,03 0,01 0,53 |
|
Итого: (Цеховая себестоимость) |
46093 |
1,95 |
||
| 9. Общехозяйственные расходы | 2765 | 0,11 | ||
|
Итого: (Производственная себестоимость) |
48859 |
2,07 |
||
| 10. Коммерческие расходы | 977,19 | 0,04 | ||
|
Итого: (Полная себестоимость) |
49836 |
2,11 |
||
Общехозяйственные расходы принимаются в размере 6% от цеховой себестоимости, коммерческие расходы 2% от производственной себестоимости.
3.7 Инвестиции в оборотные средства
Оборотные средства под минимально необходимые запасы материальных ресурсов определяются по формуле:
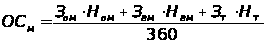 ,
где Зом,…- годовые затраты соответственно основных материалов, вспомогательных материалов, топлива, тыс. руб.;
Ном,… - величина запаса соответственно основных материалов, вспомогательных материалов, топлива.
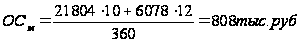 .
Инвестиции в остальные оборотные средства укрупнено определяются в размере 50% от рассчитанных, то есть общая величина оборотных средств составляет:
 ;
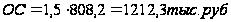 .
3.8 Цена и прибыль
Для определения конечных экономических результатов определяется расчетная цена на продукцию:
 ,
где: Ц- цена 1т жидкого металла, руб.;
S – полная себестоимость 1т жидкого металла, руб.
П – прибыль в расчете на 1т жидкого металла, руб.
 ,
где: R – уровень рентабельности продукции, принимаемый при расчете цены в размере 1%.
На основе расчетной цены определяются основные показатели финансовой деятельности:
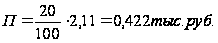 .
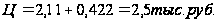 .
Выручка от реализации продукции:
 ,
где: Q – годовой выпуск жидкого металла, т.
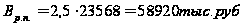 .
Прибыль от продажи продукции:
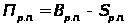 ,
где: S- полная себестоимость продажи продукции.
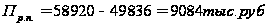 .
Распределение прибыли производится с учетом действующего законодательства по налогообложению. В таблице 3.13 приводится упрощенное формирование и распределение прибыли в условиях на 01.01.2001г.
Таблица 3.13
Формирование и распределение прибыли.
|
Наименование показателя |
Условное обозначение |
Сумма, тыс. руб. |
|
1 |
2 |
3 |
|
Врп Sрп Прп Ни Пн.о Нп Пч РФ ФН ФП |
58920 49836 9084 372 8712 3049 5663 849 2831 1982 |
3.9. Финансово – экономическая оценка проекта.
Для экономического обоснования проекта рассчитываются показатели эффективности организационно- технических решений.
Коэффициент эффективности инвестиций в основные фонды и оборотные средства:
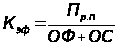 ;
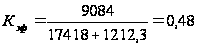 .
Срок окупаемости инвестиций в основные фонды за счет чистой прибыли:
 ;
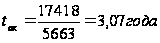 .
Критический выпуск продукции, начиная с которого выручка от реализации продукции перекрывает текущие затраты на производство:
 ,
где: С- условно-постоянные расходы на годовой выпуск металла, тыс. руб.(п.8+п.9+п.10 табл. 3.12);
Ц- цена 1т жидкого металла, тыс. руб.;
V- условно-переменные расходы в расчете на 1т металла, тыс. руб. (п.1+п.4+п.5+п.6+п.7 табл. 3.12)
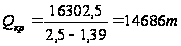 .
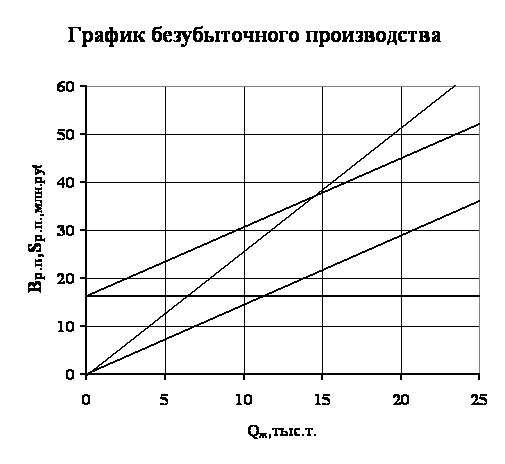
Рис. 3.1
Срок возврата инвестиций по финансовому профилю определяется по данным п. 10 таб. 3.14 и рис. 3.2.
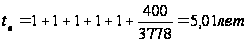 .
В заключении приводятся основные показатели работы плавильного отделения (таб. 3.15).
Таблица 3.14
Денежные потоки.
|
Наименование показателей |
Разработка |
Строительство |
Освоение |
Коммерческое производство |
||||
|
Номер года
|
0 - - - 100 - - - - - |
0 - - - - 17418 - - - - |
1 50 11784 29460 - - 606 33069 372 - |
2 100 23568 58920 - - 606 49836 372 3049 |
3 100 23568 58920 - - - 49836 372 3049 |
4 100 23568 58920 - - - 49836 372 3049 |
5 100 23568 58920 - - - 49836 372 3049 |
6 100 23568 58920 - - - 49836 372 3049 |
|
Итого: |
100 |
17418 |
34047 |
53863 |
53257 |
53257 |
53257 |
53257 |
|
-100 - -100 - -100 -100 |
-17418 - -17418 - -17418 -17518 |
-4587 1774 -2813 0,893 -2512 -20030 |
5057 1774 6831 0,791 5403 -14627 |
5663 1774 7437 0,710 5280 -9347 |
5663 1774 7437 0,630 4730 -4617 |
5663 1774 7437 0,567 4217 -400 |
5663 1774 7437 0,508 3778 3378 |
|
3378 |
|||||||
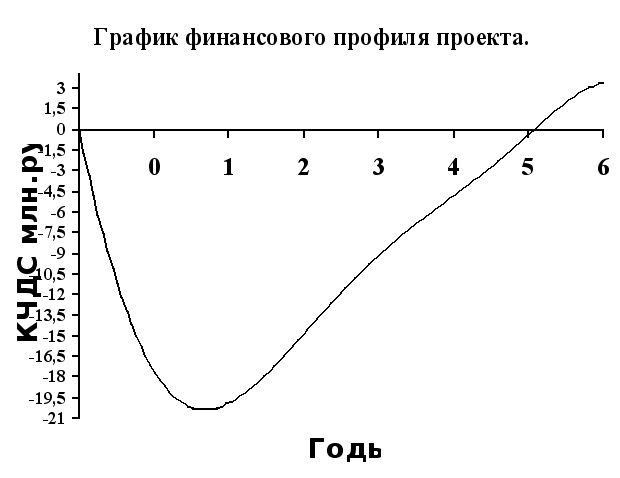 Рис.
3.2
Таблица 3.15
Основные финансово-экономические показатели.
-
Наименование показателей
Значение показателей
Годовой выпуск продукции цеха, т
Годовой выпуск жидкого металла, т
Выручка от продажи продукции, тыс. руб.
Себестоимость 1т жидкого металла, руб.
Прибыль от продажи продукции, тыс. руб.
Чистая прибыль, тыс. руб.
Инвестиции в основные фонды, тыс. руб.
Инвестиции в оборотные средства, тыс. руб.
Списочная численность работающих, чел.
Среднемесячная заработная плата 1 работающего, руб.
Срок окупаемости вложений в основные фонды за счет чистой прибыли
Чистая дисконтированная стоимость проекта за расчетный период его реализации, тыс. руб.
Срок возврата инвестиций в реализацию проекта по финансовому профилю, лет.
13000
23568
58920
2110
8427
5663
17418
1212
92
2144
3,08
3378
6
Из проведенных расчетов, можно сделать вывод, что спланированное производство рентабельно, а его строительство будет выгодным, о чем свидетельствуют следующие показатели:
Себестоимость 1т жидкого металла: 2110 руб.
Выручка от продажи продукции: 58920 тыс. руб.
Прибыль от продажи продукции: 8427 тыс. руб.
Чистая прибыль: 5663 тыс. руб.
Срок окупаемости вложений в основные фонды за счет чистой прибыли: 3,08 года.
Срок возврата инвестиций в реализацию проекта по финансовому профилю: 5,01 лет.