Анализ финансового состояния предприятия индустрии гостеприимства

Материальные затраты Оплата труда Прибыль
Издержки производства (себестоимость) Чистый доход
Объём
реализации
рис. 1. Себестоимость, валовый доход и прибыль предприятия
Масса прибыли и валового дохода характеризует размер эффекта, получаемого в результате коммерческой деятельности предприятия. 9; 257
Глава II: Система показателей, характеризующих финансовое
состояние предприятия индустрии гостеприимства
Финансовая деятельность - это рабочий язык бизнеса, и практически невозможно анализировать операции или результаты работы предприятия иначе, чем через финансовые показатели.
Стремясь решить конкретные вопросы и получить квалифицированную оценку финансового положения, руководители предприятий все чаще начинают прибегать к помощи финансового анализа, значение отвлеченных данных баланса или отчета о финансовых результатах весьма невелико, если их рассматривать в отрыве друг от друга. Поэтому для объективной оценки финансового положения необходимо перейти к определенным ценностным соотношениям основных факторов - финансовым показателям или коэффициентам.
Финансовые коэффициенты характеризуют пропорции между различными статьями отчетности. Достоинствами финансовых коэффициентов являются простота расчетов и элиминирования влияния инфляции.
Считается, что если уровень фактических финансовых коэффициентов хуже базы сравнения, то это указывает на наиболее болезненные места в деятельности предприятия, нуждающиеся в дополнительном анализе. Правда, дополнительный анализ может не подтвердить негативную оценку в силу специфичности конкретных условий и особенностей деловой политики предприятия. Финансовые коэффициенты не улавливают различий в методах бухгалтерского учёта, не отражают качества составляющих компонентов. Наконец, они имеют статичный характер. Необходимо понимать ограничения, которые накладывают их использование, и относятся к ним как к инструменту анализа.
Для финансового менеджера финансовые коэффициенты имеют особое значение, поскольку являются основой для оценки его деятельности внешними пользователями отчётности, акционерами и кредиторами. Целевые ориентиры проводимого финансового анализа зависят от того, кто его проводит: управляющие, налоговые органы, владельцы предприятия или его кредиторы.
Налоговому органу важен ответ на вопрос способно ли предприятие к уплате налогов. Поэтому для налоговых органов финансовое положение характеризируется следующими показателями:
– балансовая прибыль;
– рентабельность активов = балансовая прибыль в % к стоимости активов;
– рентабельность реализации = балансовая прибыль в % к выручке от реализации;
– балансовая прибыль на 1 рубль средство на оплату труда.
Исходя из этих показателей, налоговые органы могут определить и поступление платежей в бюджет на перспективу. 3; 436
Банки должны получить ответ на вопрос о платёжеспособности предприятия, т. е. о его готовности возвращать заемные средства, ликвидации его активов.
Управляющие предприятием главным образом интересуются эффективностью использования ресурсов и прибыльностью предприятия.
2.1.Показатели оценки имущественного положения
Сумма хозяйственных средств, находящихся в распоряжении предприятий. Это показатель обобщенной стоимости оценки активов, числящихся на балансе предприятия. Рост этого показателя свидетельствует о наращивании имущественного потенциала предприятия.
Доля активной части основных средств. Согласно нормативным документам под активной частью основных средств понимаются машины, оборудование и транспортные средства. Рост этого показателя оценивается положительно.
Коэффициент износа – обычно используется в анализе как характеристика стоимости основных фондов. Дополнением этого показателя до 100% (или единицы) является коэффициент годности.
Коэффициент обновления – показывает, какую часть от имеющихся на конец отчётного периода основных средств составляют новые основные средства.
Коэффициент выбытья – показывает, какая часть основных средств выбыла из-за ветхости и по другим причинам.
2.2.Оценка ликвидности и платёжеспособности
Величина собственных оборотных средств. Характеризирует ту часть собственного капитала предприятия, которая является источником покрытия текущих активов. Основным и постоянным источником увеличения собственных оборотных средств является прибыль. Собственные оборотные средства – источники средств, а именно часть собственного капитала предприятия, которая рассматривается как источник покрытия текущих активов. Величина собственных оборотных средств численно равна превышению текущих активов над текущими обязательствами.
Манёвренность функционирующего капитала – характеризирует ту часть собственных оборотных средств, которая находится в форме денежных средств. Для нормального функционирования предприятия этот показатель меняется в пределах от 0 до 1.
Коэффициент текущей ликвидности. Даёт общую оценку ликвидности активов, показывая, сколько рублей текущих активов предприятия приходится на один рубль текущих обязательств. Если текущие активы превышают по величине текущие обязательства, предприятие может рассматриваться как успешно функционирующее.
Коэффициент быстрой ликвидности по смыслу аналогичен коэффициенту текущей ликвидности, однако, из расчёта исключены производственные запасы. В западной литературе он ориентировочно принимается ниже 1, но это условно.
Коэффициент абсолютной ликвидности (платёжеспособности) – показывает, какая часть краткосрочных заемных обязательств может быть погашена немедленно. В международной практике считается, что значение его должно быть больше или равным 0,2.
Доля собственных оборотных средств в покрытии запасов. Характеризирует ту часть стоимости запасов, которая покрывается собственными оборотными средствами, рекомендуется нижняя граница 50%.
Коэффициент покрытия запасов – рассчитывается соотношением величин «нормальных» источников покрытия запасов, и суммы запасов. Если значение показателя < 1, то текущее финансовое состояние неустойчивое.
2.3.Оценка финансовой устойчивости
Одна из важнейших характеристик финансового состояния предприятия – стабильность его деятельности в свете долгосрочной перспективы. Финансовая устойчивость характеризуется соотношением собственных и заемных средств.
Коэффициент концентрации собственного капитала – характеризирует долю владельцев предприятия в общей сумме средств, авансированных в его деятельность. Чем выше значение этого коэффициента, тем более финансово устойчиво и независимо от внешних кредитов предприятие.
Коэффициент финансовой зависимости – является обратным к коэффициенту концентрации собственного капитала. Рост этого показателя в динамике означает увеличение доли заемных средств в финансировании предприятия.
Коэффициент маневренности собственного капитала. Показывает, какая часть собственного капитала используется для финансирования текущей деятельности, т.е. вложена в оборотные средства.
Коэффициент структуры долгосрочных вложений. Показывает, какая часть основных средств и прочих вне оборотных активов профинансирована внешними инвесторами, т.е. принадлежит им, а не владельцам предприятия.
Коэффициент долгосрочного привлечения заёмных средств – характеризирует структуру капитала. Чем выше показатель в динамике, тем сильнее предприятие зависит от внешних инвесторов.
Коэффициент отношения собственных и привлечённых средств. Он даёт общую оценку финансовой устойчивости предприятия. Рост показателя свидетельствует об усилении зависимости от внешних инвесторов, т.е. о некотором снижении финансовой устойчивости, и наоборот.
Нужно сказать, что единых нормативных критериев для рассмотренных показателей не существует. Они зависят от многих факторов: отраслевой принадлежности, принципов кредитования, сложившейся структуры источников средств и др.
Поэтому приемлемость значений этих показателей лучше составлять по группам родственных предприятий. Единственное правило которое «работает» : владельцы предприятия (инвесторы и другие лица, сделавшие взносы в уставной капитал) предпочитают разумный рост в динамике заемных средств, а кредиторы отдают предпочтение предприятиям с высокой долей собственного капитала, с большей финансовой автономностью.
2.4. Оценка деловой активности
Такими качественными критериями являются: широта рынков сбыта продукции, репутация предприятия и т. п. Количественная оценка даётся по двум направлениям:
– степень выполнения плана по основным показателям, обеспечение заданных темпов их роста;
– уровень эффективности использования ресурсов предприятия.
В частности, оптимально следующее соотношение:
Тпб > Тр > Так > 100% (1);
Где Тпб, Тр, Так, – соответственно темп изменения финансовой прибыли, реализации, авансированного капитала. 1;106
Эта зависимость означает, что:
а) экономический потенциал возрастает;
б) объём реализации возрастает более высокими темпами;
в) прибыль возрастает опережающими темпами.
Это « золотое правило экономики предприятия ».
Для реализации второго направления могут быть рассчитаны: выработка, фондоотдача, оборачиваемость производственных запасов, продолжительность операционного цикла, оценка авансированного капитала.
К обобщающим показателям относятся « показатель ресурсоотдачи и коэффициент устойчивости экономического роста ».
Ресурсоотдача (коэффициент оборачиваемости авансированного капитала) – характеризует объём реализованной продукции на рубль средств, вложенных в деятельность предприятия. Рост показателя в динамике рассматривается как благоприятная тенденция.
Коэффициент устойчивости экономического роста – показывает, какими в среднем темпами может развиваться предприятие.
2.5.Оценка рентабельности
К основным показателям этого блока относятся рентабельность авансированного капитала и рентабельность собственного капитала. При расчёте можно использовать либо балансовою прибыль, либо чистую.
Анализируя рентабельность в пространственно-временном аспекте, следует принимать во внимание три ключевых особенности:
– временный аспект, когда предприятие делает переход на новые виды продукций;
– проблема риска;
– проблема оценки, прибыль оценивается в динамике, собственный капитал в течение ряда лет.
Однако далеко не всё может быть отражено в балансе, например, торговая марка, суперсовременные технологии, чудесный слаженный персонал не имеют денежной оценки, поэтому при выборе решений финансового характера необходимо принимать во внимание рыночную цену фирмы.
2.6. Анализ баланса предприятия и его структуры
Анализ финансового состояния предприятия осуществляется в основном по данным годовой бухгалтерской отчётности и в первую очередь по данным бухгалтерского баланса.
Принятая группировка позволяет осуществить достаточно глубокий анализ финансового состояния предприятия.
Эта группировка удобна для «чтения баланса», под которым принимают предварительное общее ознакомление с итогами работы предприятия и его финансовым состоянием непосредственно по бухгалтерскому балансу.
При чтении баланса выясняют: характер изменения итога баланса и его отдельных разделов статей, правильность размещения средств предприятия, его текущую платёжеспособность и т. п.
Чтение баланса, обычно, начинают с установления изменения величины баланса анализируемый период времени. Для этого итог баланса на начало года сравнивают с итогом баланса на конец периода.
Горизонтальный анализ означает сопоставление статей баланса и исчисляемых по ним показателей на начало и конец одного или нескольких отчётных периодов; он помогает выявить отклонения, требующие дальнейшего изучения. При горизонтальном анализе исчисляют абсолютные и относительные изменения показателей. Сопоставление позволяет определить общее направление движения баланса. В обычных производственных условиях увеличение итогов баланса оценивают положительное, а уменьшение – отрицательно.
После оценки динамики изменение баланса целесообразно установить соответствие динамики баланса с динамикой объёма производства и реализации продукции, а также прибыли предприятия.
Более быстрый темп роста объёма реализации продукции и прибыли по сравнению с темпом роста суммы баланса указывает на улучшение использования средств. Для установления темпов роста объёма реализации продукции и прибыли используют отчёт о прибылях и убытках и баланс.
Показатели прибыли, товарной и реализованной продукции в расчёте на один рубль (квартальной) стоимости имущества целесообразно исчислять и сопоставлять с данными прошлых лет, а также с аналогичными показателями других предприятий.
Указанные показатели в странах с рыночной экономикой используются с целью характеристики деловой активности руководителей предприятия. Для характеристики деловой активности используются также показателей фондоотдачи, материалоёмкости, производительности труда, оборачиваемости оборотного капитала, собственного капитала, коэффициенты устойчивости экономического роста и чистой выручки.
Помимо выяснения направленности изменения всего баланса, следует выяснить характер изменения отдельных его статей и разделов, то есть осуществить дальнейший анализ по горизонтали. Положительно оценки заслуживает увеличения в активе баланса денежных средств, краткосрочных и долгосрочных финансовых вложений и, как правило, основных средств, капитальных вложений, нематериальных активов и производственных запасов, а в пассиве баланса – итога первого раздела и особенно суммы прибыли, резервного фонда, фондов специального назначения. Как правило, отрицательной оценки заслуживает резкий рост дебиторской и кредиторской задолженности в активе и в пассиве баланса. Во всех случаях отрицательно оценивают наличие и увеличение по статьям «убытки» и «резервы по сомнительным долгам».
Чтение этих статей баланса позволяет сделать некоторые выводы о финансовом состоянии предприятия. Так, наличие убытков свидетельствует о нерентабельности данного предприятия. Если предприятие является планово-убыточным, то сумму убытка следует сопоставить с плановой величиной и с суммой убытка предшествующего баланса. Это позволить выявить сложившуюся тенденцию. Наличие сумм по статье «Резервы по сомнительным долгам» свидетельствует об имеющейся простроченной дебиторской задолженности за товары, работы или услуги или по другим её видам. 9;104
В процессе дальнейшего анализа баланса изучают структуру средств предприятий и источников их образования (анализ по вертикали).
Вертикальный анализ – это выражение статьи (показателя) через определённое процентное соотношение к соответствующей базовой статье (по базовому показателю). С помощью вертикального анализа выявляют основные тенденции и изменения в деятельности предприятия.
Структура актива баланса состоит из следующих показателей: имущество предприятия; основные средства и прочие внеоборотные активы (в процентах ко всем средствам); материальные оборотные активы (в процентах к оборотным средствам); денежные средства и краткосрочные финансовые вложения (в процентах к оборотным средствам).
По этим показателям, прежде всего, определяют тенденции изменения оборачиваемости всех средств имущества предприятия, его производственного потенциала.
При определении тенденции изменения оборачиваемость средств предприятия, помимо оценки изменения показателя общей оборачиваемости средств предприятия (исчисляют соотношение выручки от реализации и средней стоимостью баланса), изучают соотношение динамики внеоборотных и оборотных средств, а также используют показатели мобильности всех средств предприятия и оборотных средств.
Финансовое состояние предприятия в значительной мере обуславливается его коммерческой деятельностью. Поэтому при анализе финансового состоянии предприятия (особенно на предстоящий период) следует дать оценку его торгового потенциала.
Для характеристики торгового потенциала используют следующие показатели: наличие, динамику и удельный вес капитальных вложений, и их соотношение с долгосрочными финансовыми вложениями.
Определенные выводы о финансовой политике предприятия можно сделать по отношению капитальных вложений и долгосрочных вложений. Более высокие темпы роста финансовых вложений могут существенно снизить коммерческие возможности предприятия.
Структура источников средств предприятия (пассив) включает в себя следующие показатели: источники средств – всего; источники собственных средств; собственные оборотные средства; заёмные средства; кредиты и заёмные средства; кредиторская задолженность; доходы и резервы предприятия.
Данные о структуре источников хозяйственных средств используется, прежде всего, для оценки финансовой устойчивости предприятия и его ликвидности и по платёжеспособности. Финансовая устойчивость предприятия характеризуется коэффициентами: собственности, заёмных средств соотношение заёмных и собственных средств, мобильности собственных средств, соотношение внеоборотных средств суммой собственных средств и долгосрочных пассивов.
Под ликвидностью понимают возможность реализации материальных и других ценностей и превращения их в денежные средства.
По степени ликвидности имущества предприятия можно разделить на четыре группы:
– первоклассные ликвидные средства (денежные средства и краткосрочные финансовые вложения);
– легкореализуемые активы (дебиторская задолженность, готовая продукция и товары);
– среднереализуемые активы (запасы продукции, издержки обращения);
– труднореализуемые или неликвидные активы (нематериальные активы, основные средства, капитальные долгосрочные финансовые вложения).
Ликвидность баланса оценивают с помощью специальных показателей, выражающих соотношений определённых статей актива и пассива баланса или структуру актива баланса. В большей мере в международной практике используются следующие показатели ликвидности: коэффициент абсолютной ликвидности; промежуточный коэффициент покрытия и общий коэффициент покрытия. При исчислении всех этих показателей используют общий знаменатель – краткосрочные обязательства, которые исчисляются как совокупная величина краткосрочных кредитов, краткосрочных займов, кредиторской задолженности.
Ликвидность баланса предприятия тесно связана с его платёжеспособностью, под которой понимают способность в должные сроки и в полной мере отвечать по своим обязательствам.
Различают текущую и ожидаемую платёжеспособность. Текущая платёжеспособность определяется на дату составления баланса. Предприятие считается платёжеспособным, если у него нет просроченной задолженности поставщикам, по банковским ссудам и другим расчётам. Ожидаемая платёжеспособность определяется на определённую предстоящую дату сопоставлением платёжных средств и первоочередных обязательств на эту дату.
Как уже отметилось, платёжеспособность предприятия сильно зависит от ликвидности баланса. Вместе с тем на платёжеспособность предприятия значительное влияния оказывают и другие факторы – политическая и экономическая ситуация в стране, состояние денежного рынка, наличие и совершенство банковского законодательства, обеспеченность собственным капиталом, финансовое состояние предприятий – дебиторов и другие.
Анализ финансового состояния предприятия заканчивают комплексной его оценкой. При анализе финансового состояния своего предприятия после комплексной оценки разрабатывают мероприятия по улучшению финансового состояния, обращая особое внимание на разработку финансовой стратегии предприятия на перспективу и в ближайшие периоды.
Таким образом, в этой главе были рассмотрены теоретические основы финансового анализа, то есть виды, приёмы и методы финансового анализа, методика анализа финансового состояния, то есть основные показатели оценки финансового состояния, их структура и коэффициенты их определяющие, а также факторы, от которых зависят данные показатели. Была рассмотрена структура баланса предприятия и направления, по которым он анализируется.
2.7.Специфика проведения анализа финансового состояния
в российских условиях
Опыт проведения финансового анализа российских компаний в различных видах и изучение попыток выполнения классических аналитических процедур позволяют выделить основные проблемы «российской специфики» в этой области исследований.
Во-первых, во многих случаях на практике финансовый анализ сводится к расчетам структурных соотношений, темпов изменения показателей, значений финансовых коэффициентов. Глубина исследования ограничивается, в лучшем случае, констатацией тенденции «улучшения» или «ухудшения». Сделать выводы и тем более рекомендовать на основании исходного информационного массива – неразрешимая проблема для специалистов компаний, оснащенных специальными программными средствами, но не обладающих достаточной квалификацией, профессиональным опытом, творческим отношением к рутинным операциям расчета.
Во-вторых, зачастую результаты финансового анализа основываются на недостоверной информации, при этом она может быть искажена как по субъективным, так и по объективным причинам. С одной стороны, правилом «умелого» российского менеджера считается занижение или сокрытие любыми ухищрениями полученных доходов (прибыли), поэтому для оценки достоверности исходной информации и, как следствие, получения реальных результатов требуется предварительное проведение независимого аудита для обнаружения преднамеренных и непреднамеренных ошибок. С другой стороны, по российским правилам бухгалтерского учета денежные и не денежные формы расчетов не разведены в отчетности (исключение составляет только форма №4 «Отчет о движении денежных средств», он она является годовой).
В результате превалирования бартерных расчетов создается и культивируется иллюзия о поступательном развитии рыночных отношений в России, при которых предприятия реализуют свою продукцию якобы по рыночным ценам (на самом деле завышенных в силу консенсуса интересов участников бартерных сделок), получают за нее якобы фискальные обязательства в государственный бюджет.
В-третьих, стремление к детализации финансового анализа обусловило разработку, расчет и поверхностное использование явно избыточного количества финансовых коэффициентов, тем более что большинство из них находится в функциональной зависимости между собой (например, коэффициент маневренности собственных средств и индекс постоянного актива, коэффициент автономии и коэффициент соотношения заемных и собственных средств). Предметом особой гордости разработчиков новых программных средств по финансовому анализу является утверждение о том, что созданный инструмент дает возможность рассчитать 100 и более финансовых коэффициентов. Обычно бывает достаточным использовать не более 2-3 показателей по каждому аспекту финансовой деятельности.
В-четвертых, сравнительный финансовый анализ российских компаний практически невозможен из-за отсутствия адекватной нормативной базы и доступных среднеотраслевых показателей (в зарубежных странах рейтинговые агентства типа «Dun & Brandstreet» производят и регулярно публикуют аналогичные нормативы).
Здесь уместно напомнить общепризнанные в мировой практике стандарты основных финансовых коэффициентов (таблица 2)
Но, как показали расчеты, российские компании, как правило, не отвечают многим из этих нормативных значений и могут быть отнесены в финансовом отношении к неблагополучным (на грани банкротства).
Таблица 2
Стандарты основных финансовых коэффициентов
| Показатель | Нормативное значение |
| Коэффициент автономии | 0,5 – 0,7 |
| Коэффициент маневренности | 0,05 – 0,1 |
| Коэффициент покрытия запасов | 1,0 – 1,5 |
| Коэффициент текущей ликвидности | 1 – 2 |
| Коэффициент абсолютной ликвидности | 0,1 – 0,2 |
| Коэффициент быстрой ликвидности | 0,8 – 1,5 |
|
Соотношение дебиторской и кредиторской задолженности |
1 |
|
Коэффициент обеспеченности запасов и затрат собственными источниками финансирования |
0,6 – 0,8 |
| Рентабельность общая | 0,05 – 0,15 |
| Рентабельность оборота | 0,05 – 0,15 |
Критерии оценки платежеспособности, которые официально использовались до введения в силу нового федерального закона № 6-ФЗ от 8 января 1998 г. «О несостоятельности (банкротстве)»: коэффициент ликвидности в значении менее 2 и коэффициент обеспеченности собственными средствами значении менее 0,1, также приводили к неадекватным оценкам и могли в предвзятом исполнении привести к банкротству большинства компаний.
В-пятых, достаточно отдаленный от российской практики вид имеют западные интегральные показатели, которые используются многими отечественными аналитиками для оценки вероятности банкротства компаний.
Так, знаменитый Z – счет Альтмана представляет пятифакторную модель, рассчитанную по данным о банкротстве 33 американских компаний в 60-х. Возникает глубокое сомнение в правомерности прямого применения показателя, в российских условиях «эмбрионального» развития рыночных отношений и фондового рынка. В частности, один из факторов модели – отношение рыночной стоимости обычных и привилегированных акций к пассивам – может быть определен только для ограниченного числа российских компаний, имеющих официальные рыночные котировки.
Российские аналоги Z – счета Альтмана (модели рейтинговой оценки Р. Сайфулина и Г. Кадыковой) также основаны на эмпирически рассчитанных коэффициентах и не учитывают отраслевые особенности и реалии российских компаний. Хотя количество дел о банкротстве после введения в силу нового закона резко возросло, но их качественные аспекты заставляют крайне осторожно подходить к формулированию российского Z – счета Альтмана. Речь идет об инспирированном характере многих судебных дел, когда по сути перспективы компании умышленно банкротятся владельцами или заинтересованными крупнейшими кредиторами-монополистами. [4; 254]
В-шестых, особенности российской бухгалтерии заведомо искажают результаты финансовой деятельности. Необходимость учета курсовых разниц в бухгалтерском балансе привела к тому, что после девальвации рубля 17 августа 1998 г. долгосрочные иностранные кредиты были пересчитаны по текущему курсу Центробанка (примерно 24 рубля за 1 доллар) и обусловили значительные убытки многих российских компаний за 1997 г.
Наконец, исходная отчетность анализируемых компаний искажается из-за инфляционных процессов в российской экономике, которые главным образом влияют не на вертикальный (основные пропорции остаются неизменными), а на горизонтальный анализ. В связи с этими обстоятельным условием оценки тенденции изменения финансового состояния компании, является расчет сопоставимых цен на основе применения официальных показателей-дефляторов (индекса цен производителей промышленной продукции, индекса цен приобретения промышленными предприятиями материально-технических ресурсов, индекса цен в капитальном строительстве, индекса потребительских цен).
Все выше сказанное о «российской специфики» нисколько не умаляет значения традиционного подхода, отлаженного в странах с развитой рыночной экономикой, для финансового анализа современного состояния и перспектив развития отечественных компаний.
Наоборот, его ценность неизмеримо повысится для владельцев, менеджеров, кредиторов и инвесторов при учете в классических западных методиках условностей российской специфики переходного периода. Такая адаптация традиционного подхода позволит финансовому анализу не только оставаться неотъемлемым элементом финансового менеджмента, но и существенно улучшить обоснованность принимаемых решений.
Основные направления адаптации традиционного подхода связаны как с внешними, так и с внутренними условиями развития отечественных компаний.
Прежде всего снятию условностей российской специфики будут способствовать:
совершенствование правил бухгалтерского учета (в частности, при учете курсовых разниц);
совершенствование подходов и методов оценки рыночной стоимости акций компаний (необходимых, например, для оценки капитализации);
разработка и корректировка независимыми рейтинговыми агентствами нормативной базы значений финансовых коэффициентов (официальных, отраслевых и, возможно, региональных).
Однако главное внимание при адаптации традиционного подхода должно быть сосредоточено на закрытии существующих лакун в вышеприведенном алгоритме финансового анализа.
Основные предложения по дальнейшей разработке заключительных процедур финансового анализа сводятся к следующему:
расчету собственных нормативов или оптимальных уровней финансовых коэффициентов для анализируемой компании с помощью известных методических приемов (так, оптимальный уровень коэффициента текущей ликвидности определяется исходя из соотношения сумм дебиторской и кредиторской задолженности, величины оборотных активов, рентабельности продаж, сроков и ритмичности поступления средств покупателей, сроков и ритмичности погашения долгов поставщикам и другим кредиторам, оборачиваемости дебиторской и кредиторской задолженности);
выделению узкой выборки финансовых коэффициентов, состав которой может различаться для различных компаний (пример: для характеристики финансовой устойчивости – коэффициент автономии; платежеспособности – коэффициент текущей ликвидности; деловой активности – коэффициент оборачиваемости активов; рентабельность – коэффициент рентабельности продаж)
качественной оценке и определению весов индикаторных показателей исходя из сопоставления с расчетными оптимальными уровнями, тенденциями изменения, взаимного сравнения и принятия логических правил;
формулированию и анализу динамики интегрального показателя оценки финансовой деятельности компании исходя из расчетных результатов предшествующих процедур;
- разработке типового формата заключения о финансовой деятельности компании, в котором не только констатируются проблемы анализируемой компании, но и указываются факторы происходящих и будущих изменений, а также вносятся рекомендации по их преодолению.
Таким образом, алгоритм адаптированного к российским условиям традиционного финансового анализа компании предложен в общем виде на рисунке 2.
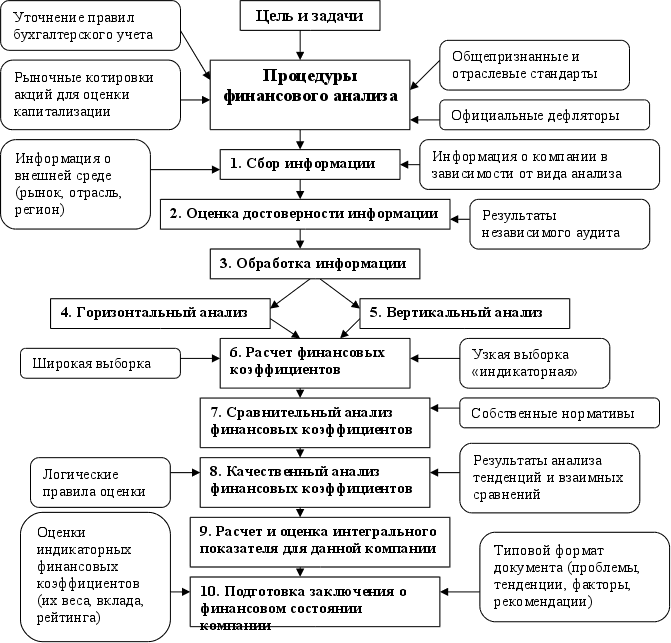
Рис. 2. Алгоритм адаптированного финансового анализа компании.
ГЛАВАIII. Анализ финансового состояния Общества с ограниченной ответственностью «НЧ АРТ»
3.1. Краткая характеристика ООО «НЧ АРТ»
Общество с ограниченной ответственностью “НЧ АРТ” было создано на основе объединения средств его учредителей с целью ведения совместной торговой деятельности в соответствии с законами Татарстана и РФ. Организация была зарегистрирована в 17 ноября 2000 года, в Администрации г. Набережные Челны. Цель создания организации – осуществление рыночных взаимоотношений и получения прибыли на основе удовлетворения потребностей граждан, юридических лиц в выполняемых работах и оказываемых услугах в сферах, определяемых предметом деятельности. Общество имеет в собственности обособленное имущество, учитываемое на его самостоятельном балансе, может от своего имени приобретать и осуществлять имущественные и личные неимущественные права, нести обязанности, быть истцом и ответчиком в суде.
В целом, организацию можно представить следующим образом:
- Содержание и эксплуатация автозаправочных станций и автостоянок;
Выполнение строительно-монтажных работ;
Содержание ресторанов, баров, кафе, клубов;
Производство работ и оказание платных услуг предприятиям и населению;
Организация общественного питания;
Производство продуктов питания;
Организация игорного бизнеса, в том числе игровыми автоматами;
Сдача в аренду движимого и недвижимого имущества;
Розничная и оптовая реализация продовольственных товаров и непродовольственных товаров народного потребления;
Имущество ООО “НЧ АРТ” образуется за счет:
целевых вкладов и взносов, которые могут вноситься как денежными средствами, так и имуществом;
доходов от собственной деятельности;
других поступлений, не запрещенных законодательством.
ООО “НЧ АРТ” находится в отдельно стоящем стационарном здании. Обществу принадлежит территория за городом общей площадью 4,97 га, на которой находится база отдыха «Тонус». На данной территории расположено 4 летних домика, автостоянка, насаждения, 4 капитальных здания (где находятся: сауна, бассейн, бильярд, ресторан и т.д.). В данное время предприятие ведет строительство гостиницы.
Таблица 3
Основные показатели деятельности ООО «НЧ АРТ» в тыс. руб.
|
Наименование показателя |
2001 |
2002 |
Отклонение |
|
2001 к 2002 в тыс. руб. |
|||
в том числе:
|
3962 3095 867 |
4814,4 3714 1100,4 |
852,4 619 233,4 |
| 2. Себестоимость (работ, услуг) | 3230 | 3876 | 646 |
| 3. Валовая прибыль | 732 | 938,4 | 146,4 |
| 4. Коммерческие расходы | 657,5 | 789 | 131,5 |
| 5. Прибыль от продаж и услуг | 74,5 | 149,4 | 74,9 |
| 6. Рентабельность продукции | 1,9 | 3,1 | 1,2 |
Таким образом, в заключение можно сказать, что ООО «НЧ АРТ», анализ финансового состояния которого будет проводиться в данной работе, по основным своим показателям деятельности и количеству работников (30 человек) является хозяйствующим субъектом малого типа, в результате этого предприятие использует только две формы бухгалтерской отчетности. Анализ, проводимый в последующих главах данного раздела позволит выявить положительные и отрицательные элементы деятельности в области финансов и дать рекомендации руководству объединения по поводу улучшения финансового состояния.
3.2. Общая оценка финансового состояния и его изменения за отчетный период
Главным назначением бухгалтерской отчетности является получение информации, дающей достоверное и полное представление об имущественном и финансовом положении предприятия, а также финансовых результатах его деятельности.
В 20-х годах один из создателей балансоведения Н.А. Блатов рекомендовал исследовать структуру и динамику финансового состояния предприятия при помощи сравнительного аналитического баланса. Сравнительный аналитический баланс получается из исходного баланса путем дополнения его показателями структуры, динамики и структурной динамики вложений и источников средств предприятия за отчетный период. Обязательными показателями сравнительного аналитического баланса являются: абсолютные величины по статьям исходного отчетного баланса на начало и конец периода; удельный вес статей баланса в валюте баланса на начало и конец периода; изменения в абсолютных величинах; изменения в удельных весах; изменения в процентах к величинам на начало периода (темп прироста статьи баланса). 2; 241
Сравнительный аналитический баланс замечателен тем, что он сводит воедино и систематизирует те расчеты, которые обычно осуществляет любой аналитик при первоначальном ознакомлении с балансом. Схемой сравнительного баланса охвачено множество важных показателей, характеризующих статистику и динамику финансового состояния. Сравнительный баланс фактически включает показатели горизонтального и вертикального анализа. В ходе горизонтального анализа определяется абсолютные и относительные изменения величин статей баланса за определенный период, а целью вертикального анализа является вычисление удельного веса.
На основании данных аналитического баланса можно сделать следующие выводы.
За год стоимость имущества предприятия возросла на 340,6 тысяч рублей и на конец 2002 года составила 2589,6 тыс. рублей.
Анализируя структуру и динамику актива баланса необходимо отметить, что наибольший удельный вес в хозяйственных средствах предприятия занимают оборотные активы (на конец 2001 года – 84,3 % , на конец 2002 года - 83,72%), в основном за счет запасов в виде готовой продукции и товаров для перепродажи, увеличение которых составило 161,4 тыс. рублей, а также за счет денежных средств находящихся на расчетном счете предприятия, увеличение которых составляет 82,5 тыс. рублей. В свою очередь незначительное увеличение дебиторской задолженности и НДС по приобретенным ценностям является положительным моментом и говорит о рациональном увеличении баланса предприятия.
Что касается внеоборотных активов, то их увеличение в основном произошло за счет основных средств и нематериальных активов. Но деятельность предприятия нельзя назвать инвестиционно направленной т.к. долгосрочные финансовые вложения отсутствуют.
Таблица 4
Сравнительный аналитический баланс на основе бухгалтерского баланса (формы №1 по ОКУД) ООО «НЧ АРТ» (тыс. руб.)
|
Показатели баланса |
2001 год |
2002 год |
Отклонения за 2001 г. |
Отклонения за 2002 г. |
||||
|
На начало года |
На конец года |
На начало года |
На конец года |
В абс. величинах |
В % |
В абс. величинах |
В % | |
|
АКТИВ |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
I. Внеоборотные активы |
338,0 | 353,0 | 353,0 | 421,6 | 15,0 | в 1,04 раза | 68,6 | в 1,19 раз |
| - в % к итогу баланса | 15,7 | 15,7 | 15,7 | 16,3 | 0 | 0,6 | ||
|
Нематериальные активы |
77,6 | 81,0 | 81,0 | 95,2 | 3,4 | в 1,04 раза | 14,2 | в 1,17 раз |
|
- в % к внеоборотным активам |
22,9 | 22,9 | 22,9 | 22,6 | 0 | -0,3 | ||
|
Основные средства |
260,4 | 272,0 | 272,0 | 326,4 | 11,6 | в 1,04 раза | 54,4 | в 1,2 раза |
|
- в % к внеоборотным активам |
77,04 | 77,05 | 77,05 | 77,4 | 0,01 | 0,35 | ||
|
Долгосрочные финансовые вложения |
- | - | - | - | - | - | - | - |
|
Прочие внеоборотные активы |
- | - | - | - | - | - | - | - |
|
II. Оборотные активы |
1815,2 | 1896,0 | 1896,0 | 2168,0 | 8,08 | в 1,04 раза | 272,0 | в 1,14 раз |
| - в % к итогу баланса | 84,3 | 84,3 | 84,3 | 83,72 | 0 | -0,58 | ||
| Запасы | 670,8 | 772,6 | 772,6 | 934,0 | 101,8 | в 1,15 раз | 161,4 | в 1,2 раза |
|
- в % к оборотным активам |
36,95 | 40,75 | 40,75 | 43,08 | 3,8 | 2,33 | ||
|
НДС по приобретенным ценностям |
142,6 | 149,0 | 149,0 | 168,8 | 6,4 | в 1,04 раза | 19,8 | в 1,13 раз |
|
- в % к оборотным активам: |
7,85 | 7,86 | 7,86 | 7,79 | 0,01 | -0,07 | ||
|
Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) |
140,0 | 141,5 | 141,5 | 149,8 | 1,5 | в 0,01 раза | 8,3 | в 1,06 раз |
|
- в % к Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||||