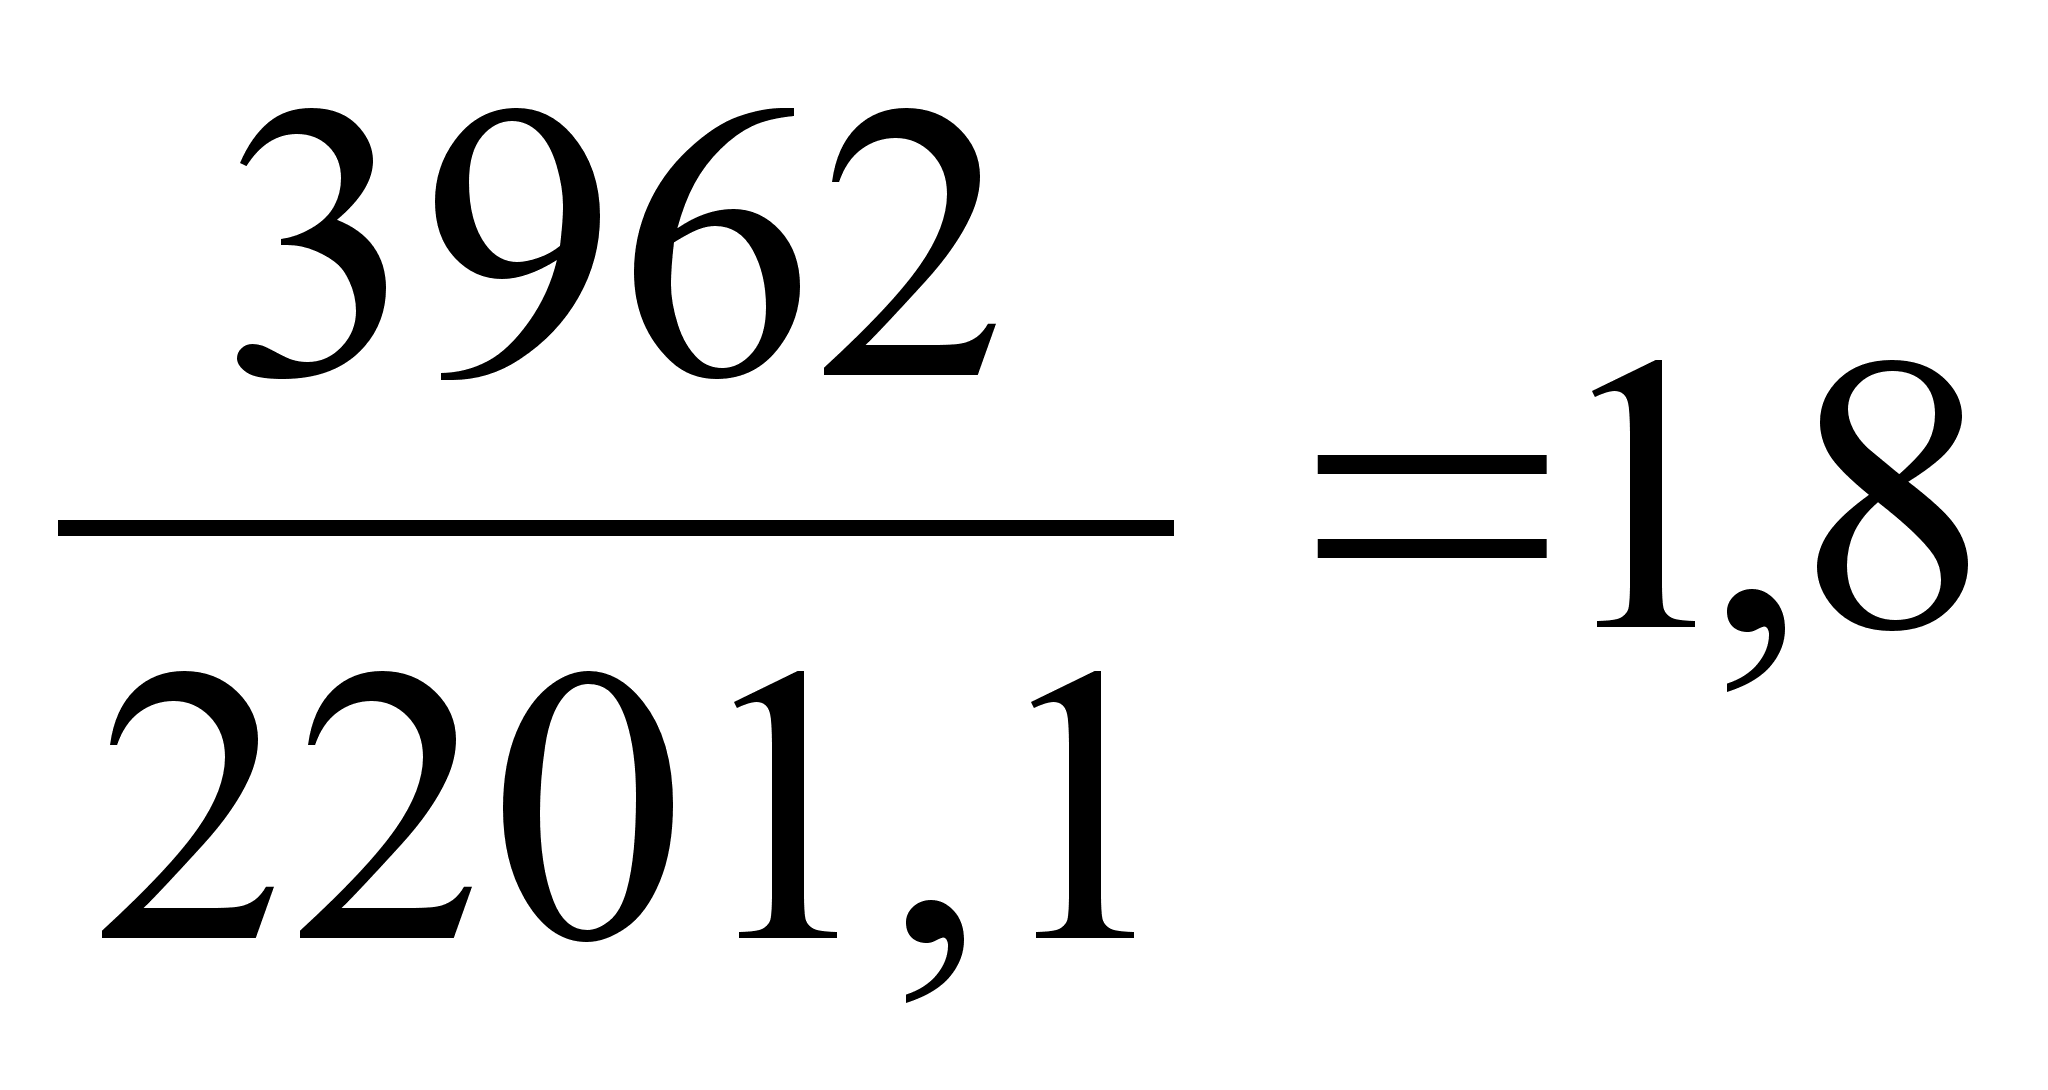Анализ финансового состояния предприятия индустрии гостеприимства
- в % к оборотным активам:
Прочие оборотные активы
ПАССИВ
III. Капитал и резервы
IV. Долгосрочные пассивы
V. Краткосрочные пассивы
Кредиторская задолженность
- в % к краткосрочным обязательствам:
Анализируя структуру пассива баланса можно сделать выводы об изменении собственного капитала и резервов, также можно сделать некоторые выводы о финансовой деятельности предприятия на основе показателей краткосрочных обязательств, т.е. кредитов, займов, задолженностей.
Увеличение источников средств предприятия произошло за счет роста показателя краткосрочной задолженности на 173,7 тыс. рублей. И хотя наибольший удельный вес в пассивах предприятия занимают «капитал и резервы» - 61,06 %, однако произошло их уменьшение в структуре источников на 1,84 %. Но данная статья составляет на конец периода более 50% пассивов, т.е. предприятие в случае предъявления претензий всеми кредиторами сможет их удовлетворить. Отсутствие в составе источников средств предприятия долгосрочных и краткосрочных кредитов и других заемных средств говорит об отказе от использования банковских и иных кредитов, что носит вполне объективный характер. В то же время, рост кредиторской задолженности явно свидетельствует о том, что руководство предприятия отдает предпочтение коммерческому кредиту, основными формами которого являются отгрузка товара “под реализацию” без предоплаты и частичная предоплата отгруженного товара.
3.2.1.Анализ финансовой устойчивости
Финансовая устойчивость предприятия - это такое состояние его финансовых ресурсов, их распределение и использование, которое обеспечивает развитие предприятия на основе роста прибыли и капитала при сохранении платежеспособности и кредитоспособности в условиях допустимого уровня риска.
На финансовую устойчивость воздействуют две группы факторов: внутренние и внешние.
К внутренним можно отнести состояние активов и их оборачиваемость, состав и соотношение финансовых ресурсов, к внешним - налоговую и кредитную политику государства, степень развития финансового рынка, страхового дела и внешнеэкономических связей, существенно влияет курс валюты, позиция и сила профсоюзов, а также общая политическая стабильность.
В соответствии с показателями обеспеченности запасов и затрат собственными и заемными источниками выделяются следующие типы финансовой устойчивости:
абсолютная устойчивость финансового состояния (встречается крайне редко) - собственные оборотные средства обеспечивают запасы и затраты;
нормально устойчивое финансовое состояние - запасы и затраты обеспечиваются собственными оборотными средствами и долгосрочными заемными источниками;
неустойчивое финансовое состояние - запасы и затраты обеспечиваются за счет собственных оборотных средств, долгосрочных заемных источников и краткосрочных кредитов и займов, т.е. за счет всех основных источников формирования запасов и затрат;
кризисное финансовое состояние - запасы и затраты не обеспечиваются источниками их формирования; предприятие находится на грани банкротства.
В данном случае финансовое состояние предприятия на начало, и конец анализируемого периода является абсолютно устойчивым, так как в ходе анализа установлен излишек собственных оборотных средств (288,7 тыс. рублей на начало года и 225,56 тыс. рублей на конец года), общей величины основных источников формирования запасов и затрат. «Запасы» полностью обеспечиваются источниками их формирования (Таблица 5).
Таблица 5
Расчет показателей для определения типа финансовой устойчивости.
-
Финансовые показатели
Код строки
Значение, тыс. рублей
Баланса или алгоритм расчета
на конец 2001 года
на конец 2002 года
1. Капитал и резервы Стр. 490 1414,3 1581,16 2. Внеоборотные активы Стр. 190 353 421,6 3. Долгосрочные кредиты и займы
Стр. 520 - - 4. Наличие собственных оборотных средств Гр.1+гр.3-гр.2 1061,3 1159,56 5. Краткосрочные кредиты и займы
Стр. 610 - - 6. Общая величина основных источников формирования запасов и затрат
Гр.4+гр.5 1061,3 1159,56 7. Запасы Стр. 210 772,6 934 8. Излишек (+) или недостаток (-) собственных оборотных средств
Гр.4-гр.7 288,7 225,56 9. Излишек (+) или недостаток (-) общей величины основных источников формирования запасов и затрат
Гр.6-гр.7 288,7 225,56
Наиболее обобщающим показателем финансовой устойчивости является излишек или недостаток источников средств для формирования запасов и затрат, получаемый в виде разницы величины источников средств и величины запасов и затрат. При этом имеется в виду обеспеченность определенными видами источников (собственными, кредитными, заемными), поскольку достаточность суммы всех возможных видов источников (включая краткосрочную кредиторскую задолженность и прочие пассивы) гарантирована тождественностью итогов актива и пассива баланса.
После расчета наличия и излишка (недостатка) средств для формирования запасов и затрат предприятия рекомендуется составить таблицу анализа финансовой устойчивости. Применительно к взятому предприятию в таблицу вносятся дополнительные показатели.
Для характеристики финансовой устойчивости предприятия используются также ряд финансовых коэффициентов.
Коэффициент независимости (автономии) показывает долю собственных средств в общем объеме ресурсов предприятия. Чем выше эта доля, тем выше финансовая независимость предприятия. Рост свидетельствует о снижении риска финансовых затруднений в будущие периоды, повышает гарантии погашения предприятием своих обязательств. Если доля превышает 50 %, то риск кредиторов сведен к минимуму: продав собственное имущество, предприятие сможет погасить свои долговые обязательства
Кн = К/Б (2),
где К - собственный капитал (итог раздела III баланса)
Б - итог баланса
за 2001г. = 1414,3 / 2249 = 0,63;
за 2002г. = 1581,16 / 2589,6 = 0,61
Коэффициент соотношения заемных и собственных средств показывает, какая часть деятельности предприятия финансируется за счет средств заемных источников. Рост коэффициента отражает превышение величины заемных средств над собственными источниками их покрытия. При рассмотрении этого показателя в динамике можно проследить степень зависимости предприятия от внешних инвесторов и кредиторов. Однако все это довольно условно, так как необходимо принимать во внимание и вид деятельности, и скорость оборачиваемости оборотных средств.
Кз/с = (ДП+КЗ)/К (3),
где ДП - долгосрочные кредиты и займы (стр. 590);
КЗ - краткосрочные кредиты и займы (стр. 690).
за 2001г. = 834,7 / 1414,3 = 0,59;
за 2002г. = 1008,44 / 1581,16 = 0,64
Коэффициент маневренности, который показывает, какая часть собственных средств вложена в наиболее мобильные активы.
Км = СОС/К (4),
где СОС - собственные оборотные средства (стр.490 - стр.190 +
+ стр.590)
за 2001г. = 1414,3 – 353 / 1414,3 = 0,75;
за 2002г. = 1581,16 – 421,6 / 1581,16 = 0,73
Высокое значение коэффициента положительно характеризует финансовое состояние предприятия.
Коэффициент обеспеченности запасов и затрат собственными средствами, показывает наличие собственных оборотных средств необходимых для финансовой устойчивости.
Ко = СОС/З (5),
где З - запасы (стр. 210)
за 2001г. = 1414,3 – 353 / 772,6 = 1,37;
за 2002г. = 1581,16 – 421,6 / 934 = 1,24
При значении коэффициента ниже нормативного (1) предприятие не обеспечивает запасы и затраты собственными источниками финансирования.
Расчет выше названных коэффициентов, применительно к анализируемому предприятию отображен в таблице 6.
Таблица 6
Коэффициенты финансовой устойчивости предприятия
Показателиза 2001-2002 гг. |
Нормативное ограничение |
1999 |
2000 |
Коэффициент независимости |
> 0,5 | 0,63 | 0,61 |
| Коэффициент соотношения заемных и собственных средств |
|
0,59 |
0,64 |
| Коэффициент маневренности |
|
0,75 | 0,73 |
| Коэффициент обеспеченности |
|
1,37 | 1,24 |
На основе рассчитанных показателей можно сделать следующие выводы о финансовом положении предприятия.
Коэффициент автономии за отчетный период незначительно снизился с 0,63 % до 0,61 %. Уменьшение этого коэффициента может быть сигналом к снижению финансовой независимости предприятия, повышению риска финансовых затруднений в будущие периоды, однако для предприятия «НЧ АРТ» это явление случайно. Возможно, это произошло из-за вложения собственных денежных средств в строительство новой гостиницы.
Коэффициент маневренности за отчетный период представляет собой 0,73, а динамика показывает его снижение (с 0,75 %), что говорит о небольшом снижении мобильности собственных средств предприятия и сужении рамок маневрирования этими средствами.
Значение коэффициента обеспеченности запасов и затрат собственными источниками формирования в нормативном ограничении, а также прослеживается динамика его снижения, это говорит о том, что предприятие еще обеспечивает запасы и затраты собственными источниками финансирования, однако руководству предприятия следует обратить на это внимание.
Коэффициент соотношения собственных и заемных средств дает наиболее общую оценку финансовой устойчивости предприятия. В нашем случае произошло увеличение коэффициента, что говорит о незначительном увеличении зависимости предприятия от внешних кредиторов.
Необходимо еще раз подчеркнуть, что не существует каких-то единых нормативных критериев для рассмотренных показателей. Они зависят от многих факторов: отраслевой принадлежности предприятия, принципов кредитования, сложившейся структуры источников средств, оборачиваемости оборотных средств, репутации предприятия и др. Поэтому приемлемость значений этих коэффициентов, оценка их динамики и направлений изменения могут быть установлены только в результате пространственно-временных сопоставлений по группам родственных предприятий.
3.2.2. Анализ ликвидности баланса
Своеобразным зеркалом стабильно образующегося на предприятии превышения доходов над расходами является финансовая устойчивость. Она отражает такое состояние финансовых ресурсов, при котором предприятие, свободно маневрируя денежными средствами, способно путем эффективного их использования обеспечить бесперебойный процесс производства и реализации продукции, а также затраты по его расширению и обновлению. Определение границ финансовой устойчивости предприятий относится к числу наиболее важных экономических проблем в условиях перехода к рынку, ибо недостаточная финансовая устойчивость может привести к неплатежеспособности предприятий и отсутствию у них средств для развития производства, а избыточная - будет препятствовать развитию, отягощая затраты предприятия излишними запасами и резервами. Следовательно, финансовая устойчивость должна характеризоваться таким состоянием финансовых ресурсов, которое соответствует требованиям рынка и отвечает потребностям развития предприятия.
Для характеристики финансового состояния предприятия нужно сначала оценить условия, предопределяющие картину движения денежных средств - их наличие на предприятии, направления и объемы расходования, обеспеченность денежных затрат собственными ресурсами, имеющиеся резервы и т.п. Другими словами, определяется то, от чего зависит платежеспособность предприятия, являющаяся важнейшим компонентом (признаком) финансовой устойчивости.
Платежеспособность – это способность предприятия расплачиваться по своим обязательствам.
При хорошем финансовом состоянии предприятие – устойчиво, платежеспособно, при плохом – периодически или постоянно неплатежеспособно.
Содержание платежеспособности лишь на первый взгляд сводится к наличию свободных денежных средств, необходимых для погашения имеющихся обязательств. В ряде случаев и при отсутствии свободных денежных средств, требующихся для расчета по долговым обязательствам, предприятия могут сохранить платежеспособность - если они в состоянии быстро продать что-то из своего имущества и благодаря вырученным средствам расплатиться. У других же предприятий такой возможности нет, ибо они не располагают активами, которые могли бы быть быстро превращены в денежные средства. Поскольку одни виды активов обращаются в деньги быстрее, другие - медленнее, необходимо группировать активы предприятия по степени их ликвидности, т.е. по возможности обращения в денежные средства.
К наиболее ликвидным активам (А1) относятся сами денежные средства предприятия. Следом за ними идут быстрореализуемые активы (А2) - депозиты и дебиторская задолженность. Более длительного времени требует реализация готовой продукции, запасов сырья, материалов и полуфабрикатов, которые относятся к медленно реализуемым активам (А3). Наконец группу трудно реализуемых активов образуют внеоборотные активы, долгосрочные финансовые вложения, продажа которых требует значительного времени, а потому осуществляется крайне редко.
Для определения платежеспособности предприятия с учетом ликвидности его активов обычно используют баланс. Анализ ликвидности баланса, как справедливо отмечает А.Д. Шеремет 10; 135, заключается в сравнении размеров средств по активу, сгруппированных по степени их ликвидности, с суммами обязательств по пассиву, сгруппированными по срокам их погашения.
Пассивы баланса по степени срочности их погашения можно подразделить следующим образом:
П1 - наиболее срочные обязательства (кредиторская задолженность);
П2 - краткосрочные обязательства (краткосрочные кредиты и займы)
П3 - долгосрочные кредиты и займы, арендные обязательства и др.
П4 - постоянные пассивы (собственные средства за исключением арендных обязательств и задолженности перед учредителями).
Классификация активов и пассивов баланса, их сопоставление позволяют дать оценку ликвидности баланса.
Ликвидность баланса - это степень покрытия обязательств предприятия такими активами, срок превращения которых в денежные средства соответствуют сроку погашения обязательств.
Баланс считается абсолютно ликвидным, если:
А1 П1,
т.е. наиболее
ликвидные
активы равны
наиболее срочным
обязательствам
или перекрывают
их;
А2П2,
т.е. быстрореализуемые
активы равны
краткосрочным
пассивам или
перекрывают
их;
А3П3,
т.е. медленнореализуемые
активы равны
долгосрочным
пассивам или
перекрывают
их;
А4 П4,
постоянные
пассивы равны
труднореализуемым
активам или
перекрывают.
Одновременное
соблюдение
первых трех
правил обязательно
влечет за собой
достижение
и четвертого,
ибо если совокупность
первых трех
групп больше
(или равна) суммы
первых трех
групп пассивов
баланса (т.е.
[А1+А2+А3][П1+
П2+П3]),
то четвертая
группа пассивов
обязательно
перекроет (или
будет равна)
четвертую
группу активов
(т.е. А4П4).
Последнее
положение имеет
глубокий
экономический
смысл: когда
постоянные
пассивы перекрывают
труднореализуемые
активы, соблюдается
важное условие
платежеспособности
- наличие у
предприятия
собственных
оборотных
средств, обеспечивающих
бесперебойный
воспроизводственный
процесс; равенство
же постоянных
пассивов и
труднореализуемых
активов отражает
нижнюю границу
платежеспособности
за счет собственных
средств предприятия.
Анализ ликвидности баланса производится для оценки кредитоспособности предприятия (способность рассчитываться по своим обязательствам). Для удобства проведения анализа ликвидности баланса, оформление его результатов, а также определения изменений в ликвидности за отчетный период и причин изменения ликвидности составляется таблица анализа ликвидности баланса. Применительно к данным анализируемого предприятия в ней представлены следующие показатели (таблица 7).
Таблица 7
Порядок и результаты расчета для анализа ликвидности баланса ООО «НЧ АРТ» за 2002 год
|
Показатели актива баланса |
Код строки баланса |
Значение (т.р.) |
Показатели пассива баланса |
Код строки баланса |
Значение (т.р.) |
Платежный излишек (недостаток) т.р. |
|||
| За 2001 год | За 2002 год | За 2001 год | За 2001 год | За 2001 год | За 2002 год | ||||
|
1.Наиболее ликвидные активы (А1) |
250+ 260 |
832,9 | 915,4 |
1.Наиболее срочные обязательства |
620 | 834,7 | 1008,44 | 1,8 | 93,04 |
|
2.Быстро реализуемые активы (А2) |
230+ 240+ 270 |
141,5 | 149,8 |
2.Краткосрочные пассивы |
610+ 660 |
- | - | -141,5 | -149,8 |
|
3.Медленно реализуемые активы (А3) |
210+ 220+ 140- 217 |
921,62 | 1102,8 | 3.Долгосрочные пассивы | 590 |
- |
- |
-921,62 | -1102,8 |
|
4.Трудно реализуемые активы (А4) |
190- 140 |
353 | 421,6 |
4.Постоянные пассивы |
490+ 630+ 640+ 650+ 660- 217 |
1414,3 | 1581,2 | 1061,3 | 1159,6 |
По показателям таблицы можно сделать вывод о том, что баланс предприятия абсолютно ликвиден, так как сумма первых трех групп активов больше суммы первых трех групп пассивов и как следствие четвертая группа пассивов перекрывает соответствующую группу активов, т.е. можно сделать вывод о том что предприятие платежеспособно.
Характеристика ликвидности баланса дополняется расчетом следующих финансовых коэффициентов:
Коэффициент покрытия или текущей (общей) ликвидности. Он отражает в какой мере текущие обязательства обеспечиваются материальными оборотными средствами, т.е. какой объем финансовых ресурсов, вложенных в материальные активы, приходится на 1 рубль текущих обязательств. Должен быть, как минимум равен 2. Величина этого норматива установлена Постановлением Правительства РФ № 498 от 20 мая 1994 г.
Ктл = АII/О (6),
где АII - оборотные активы (стр. 290)
О - текущие обязательства (стр. 690)
за 2001г. = 1843 / 834,7 = 2,21;
за 2002г. = 2168 / 1008,44 = 2,15
Коэффициент быстрой ликвидности.
Кбл = (НЛА + БРА)/О (7),
где НЛА - наиболее ликвидные активы (стр. 250 + стр. 260)
БРА - быстрореализуемые активы (стр.230+стр.240+стр.270)
за 2001г. = 779,9 + 141,5 / 834,7 = 1,1;
за 2002г. = 915,4 + 149,8 / 1008,44 = 1,06.
Значение этого коэффициента отражает прогнозируемые платежные возможности предприятия при условии своевременного проведения расчетов с дебиторами. Нормативные ограничения > 0,8.
Коэффициент абсолютной ликвидности, показывает какая часть краткосрочных обязательств может быть погашена немедленно.
Кал
= НЛА/О
0,2 - 0,5 (8),
за 2001г. = 779,9 / 834,7 = 0,93;
за 2002г. = 915,4 / 1008,44 = 0,91
Следует заметить, что коэффициенты ликвидности могут характеризовать финансовое состояние как удовлетворительное, тогда как предприятие будет неплатежеспособным. Такая ситуация не исключена, если в текущих активах значительный удельный вес приходится на просроченную дебиторскую задолженность и на неликвиды в составе производственных запасов. То есть с одной стороны, баланс ликвиден, а с другой - у предприятия отсутствуют средства для текущих расчетов.
Д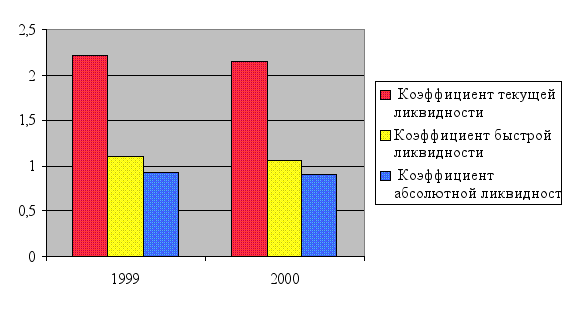
инамика
показателей
ликвидности
анализируемого
предприятия
представлена
диаграммой:
Рис. 3. Динамика показателей ликвидности за 2001-2002 гг. (%).
Данные, отраженные диаграммой, свидетельствуют о некотором ухудшении ситуации в отношении ликвидности предприятия – незначительно снизились значения всех коэффициентов ликвидности. Коэффициент текущей ликвидности на 0,06%, коэффициент быстрой ликвидности на 0,04%, коэффициент абсолютной ликвидности на 0,02%. Однако платежная готовность остается достаточно высокой, на это, в частности, указывают значения коэффициентов находящихся в соответствии с нормативами.
3.3. Оценка финансовых результатов деятельности предприятия и анализ рентабельности
В условиях рыночных отношений целью предпринимательской деятельности является получение прибыли. Прибыль обеспечивает предприятию возможность самофинансирования, удовлетворения материальных и социальных потребностей собственника капитала и работников предприятия, на основе налога на прибыль обеспечивается формирование бюджетных доходов. Поэтому прибыль является конечным результатом деятельности предприятия. Можно произвести большой объем продукции, однако, если она не будет реализована или реализована по цене, не обеспечившей прибыль, то предприятие окажется в тяжелом финансовом состоянии. Поэтому одна их важнейших составных частей финансового анализа – это анализ формирования прибыли.
Анализ прибыли находится в непосредственной связи с порядком ее формирования.
Общая сумма прибыли (балансовая прибыль), полученная предприятием за определенный период состоит из:
прибыли (убытка) от реализации продукции, услуг, выполненных работ;
прибыли (убытка) от прочей реализации;
прибыли (убытка) от внереализационных операций.
Прибыль (убыток) от реализации продукции, услуг, выполненных работ рассчитывается в виде разницы между суммой выручки от реализации продукции в действующих ценах (без налога на добавленную стоимость и акцизов) и величиной затрат на производство и реализацию продукции, услуг, работ, включаемых в себестоимость.
Прибыль (убыток) от прочей реализации определяется как разность между рыночной ценой за проданные имущество, материальные ценности, принадлежащие предприятию, и их первоначальной или остаточной стоимостью.
Прибыль (убыток) от реализации операций рассчитывается в виде разницы между доходами и расходами по внереализационным операциям, т.е. доходам и расходам, не связанным с производством продукции, услуг, выполнением работ, продажей имущества.
В состав доходов от внереализационных операций входят: доходы от финансовых вложений предприятий (в ценные бумаги, предоставленные займы, долевое участие в уставном капитале других предприятий и др.); доходы от сдаваемого в аренду имущества; сальдо полученных и уплаченных штрафов, неустоек; положительные курсовые разницы по валютным счетам и операциям в иностранной валюте; поступления сумм в счет погашения дебиторской задолженности, списанной в прошлые годы в убыток; прибыль прошлых лет, выявленная и поступившая в отчетном году; суммы, поступившие от покупателей по перерасчетам за продукцию, реализованную в прошлом году; проценты, полученные по денежным счетам предприятия в кредитных учреждениях и др.
В состав внереализационных расходов входят: недостачи и убытки от потерь материальных ценностей и денежных средств, выявленных в результате ревизий и инвентаризаций: отрицательные курсовые разницы по валютным счетам и операциям в иностранной валюте; убытки прошлых лет, выявленные в отчетном году, списание безнадежной дебиторской задолженности; не компенсируемые потери от стихийных бедствий; затраты по аннулируемым заказам; судебные издержки; затраты на содержание законсервированных производственных мощностей и др.
Полученная предприятием балансовая прибыль распределяется между государством и предприятием. После внесения в федеральный, региональные и местные бюджеты налога на прибыль в распоряжении предприятий остается чистая прибыль, которая направляется в фонды накопления, потребления и резервный.
Анализ финансовых результатов предприятия начинается с оценки динамики показателей балансовой и чистой прибыли за отчетный период (таблица 8) При этом сравниваются основные финансовые показатели за прошлый и отчетный период, рассчитываются отклонения от базовой величины показателя и выясняется, какие показатели оказали наибольшее влияние на балансовую и чистую прибыль.
Таблица 8
Динамика показателей прибыли, тыс. руб.
| Показатели | Код строки отчета о финансовых результатах | Абсолютные величины | Удельные веса, % | Изменения | |||
|
За 2001 г. |
За 2002 г. |
За 2001 г. |
За 2002 г. |
В абсолютных величинах | В удельных весах | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
1. Выручка от реализации продукции (работ, услуг) |
010 | 3962 | 4814,4 | 100 | 100 | 852,4 | 0 |
| 2. Себестоимость реализации товаров, продукции, работ, услуг | 020 | 3230 | 3876 | 81,52 | 80,5 | 646 | -1,02 |
| 3. Коммерческие расходы | 030 | 657,45 | 789 | 16,59 | 16,38 | 131,5 | -0,21 |
| 4. Прибыль (убыток) от реализации | 050 | 74,5 | 149,4 | 1,88 | 3,1 | 74,9 | 1,22 |
| 5. Прибыль (убыток) отчетного периода | 140 | 37,8 | 105,36 | 0,95 | 2,19 | 67,56 | 1,24 |
Из данных таблицы 8 следует, что доля затрат от реализации продукции и коммерческие расходы в выручке снизилась на 1,02 и 0,21 пункта соответственно, и как следствие произошло увеличение прибыли отчетного периода. Такие источники прибыли как внереализационные доходы и доходы от прочей реализации не привлекались.
Одним из важных компонентов финансовой устойчивости предприятия является наличие у него финансовых ресурсов, необходимых для развития производства. Сами же финансовые ресурсы могут быть сформированы в достаточном размере только при условии эффективной работы предприятия, обеспечивающей получение прибыли. В рыночной экономике именно рост прибыли создает финансовую базу, как для самофинансирования текущей деятельности, так и для осуществления расширенного воспроизводства. За счет прибыли предприятие не только погашает свои обязательства перед бюджетом, банками, страховыми компаниями и другими предприятиями и организациями, но и инвестирует средства в капитальные затраты. При этом для достижения и поддержания финансовой устойчивости важна не только абсолютная величина прибыли, но и ее уровень относительно вложенного капитала или затрат предприятия, т.е. рентабельность (прибыльность).
Величина и динамика рентабельности характеризуют степень деловой активности предприятия и его финансовое благополучие.
Рентабельность характеризует прибыль, получаемую с каждого рубля средств, вложенных в финансовые операции, либо в другие предприятия.
Исходя из состава имущества предприятия, в которое вкладываются капиталы, и проводимых предпринимателем хозяйственных и финансовых операций, существует система показателей рентабельности, отраженных в таблице 9.
Таблица 9
Расчет и анализ показателей рентабельности
-
Показатели Алгоритм расчета
2001 год 2002 год Отклонение (+,-)
А 1 2 3 4 1. Чистая прибыль Баланс. прибыль – Платежи в бюджет
(9)
26,5 73,75 47,25 2. Рентабельность продукции 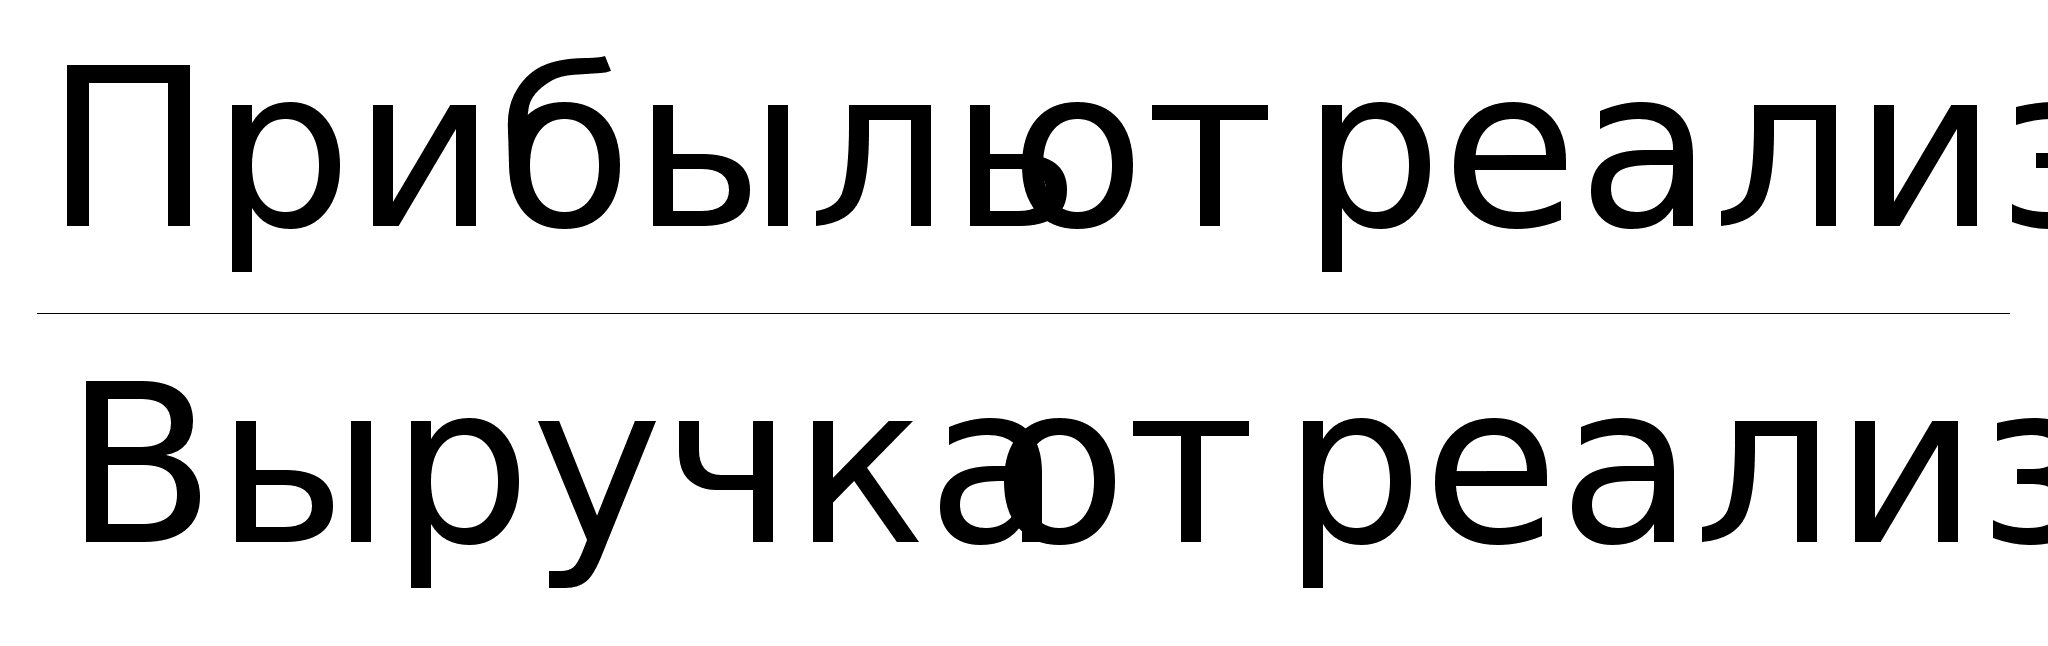
(10)
1,9 3,1 1,2 3. Рентабельность основной деятельности
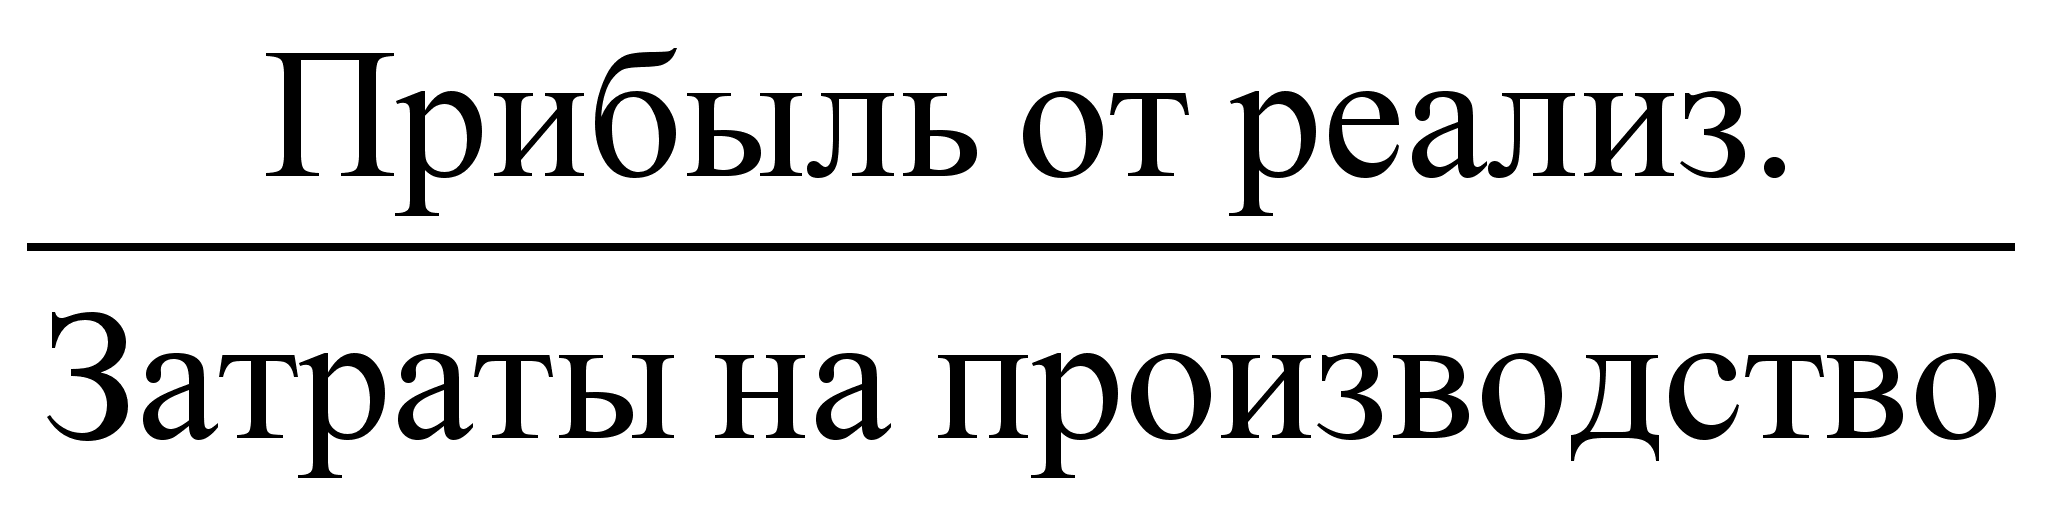 (11)
1,9 3,2 1,3 4. Рентабельность имущества (активов) предприятия
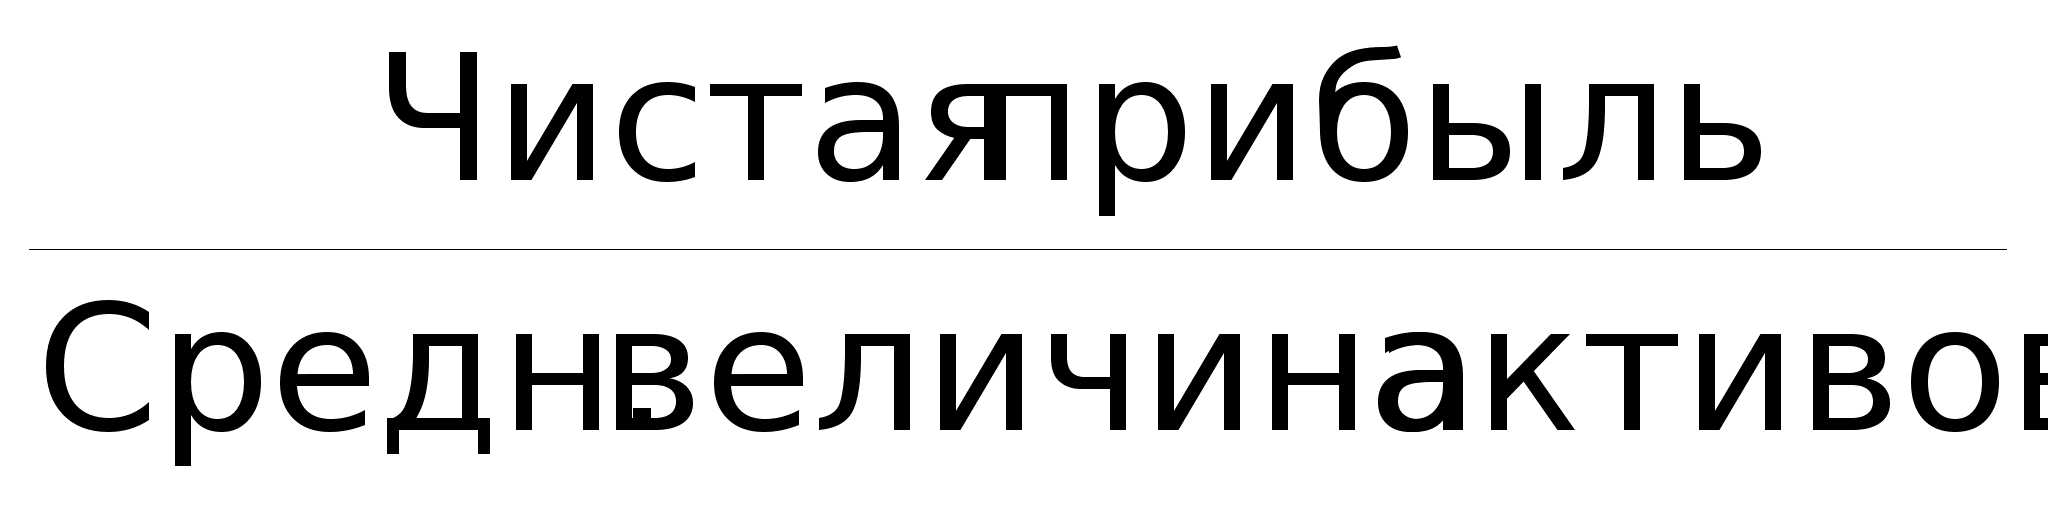 (12)
0,9 3,04 1,84
Как следует из расчета, все показатели рентабельности увеличились по сравнению с 2001 годом, что говорит о рациональной политики ведения хозяйства, за счет снижения издержек, повышения качества деятельности, т.е. расширения спектра предлагаемых услуг.
3.4. Оценка деловой активности и эффективности использования оборотных активов
Деловая активность предприятия характеризуется рядом показателей: темпами роста выручки от реализации товаров, прибыли, активов, эффективностью использования активов, наличием выгодных контрактов по реализации продукции, закупки сырья и материалов, наличием квалифицированного персонала и т.д. Вначале проанализируем темпы экономического роста. «Золотое правило экономики» гласит:
Темп роста балансовой прибыли должен опережать темп роста выручки от реализации, что означает рост рентабельности производства;
Темп роста выручки от реализации должен опережать темп роста активов, что означает повышение эффективности использования активов;
Все темпы роста должны быть более 100%.
Расчеты темпов роста сведены в таблицу 9 и данное соотношение на предприятии «НЧ АРТ» выглядит следующим образом:
287,7>121,5>115,14(1)
это означает, что в 2002 году «НЧ АРТ» получило прибыли и выручки от реализации больше чем в предыдущем. Все это свидетельствует об увеличении деловой активности предприятия.
Таблица 9
Темпы экономического роста предприятия
| Показатели | За 2001 г. | За 2002 г. | Темп роста, % |
| Выручка от реализации | 3962 | 4814,4 | 121,5 |
| Балансовая прибыль | 37,8 | 105,36 | 278,7 |
| Активы | 2249 | 2589,6 | 115,14 |
Показатели деловой активности характеризуют результаты и эффективность текущей основной деятельности предприятия, такой анализ может проводиться как на качественном уровне, так и с помощью количественных критериев. В первом случае неформальными критериями являются широта оказываемых услуг и рынков сбыта продукции, наличие прогрессивных форм управления и репутация предприятия, условия работы и отдыха работников, вплоть до наличия автостоянки и удобных подъездных путей.
Так как данная дипломная работа заключается в анализе финансового состояния предприятия, то рассмотрим деятельность анализируемого предприятия в данном аспекте, и дадим количественную оценку позволяющую проанализировать, насколько эффективно предприятие использует свои ресурсы.
Для реализации данного направления могут быть рассчитаны различные показатели, характеризующие эффективность использования материальных, трудовых и финансовых ресурсов. Основными из них являются показатели фондоотдачи и показатели оборачиваемости. Данные показатели имеют большое значение для оценки финансового положения предприятия, поскольку скорость оборота средств, т.е. скорость превращения их в денежную форму, оказывает непосредственное влияние на платежеспособность, кроме того, увеличение скорости оборота средств отражаются на повышении производственного потенциала фирмы, что в целом влияет на эффективность всего производства.
Начнем с анализа производительности труда и фондоотдачи:
Производительность
труда =
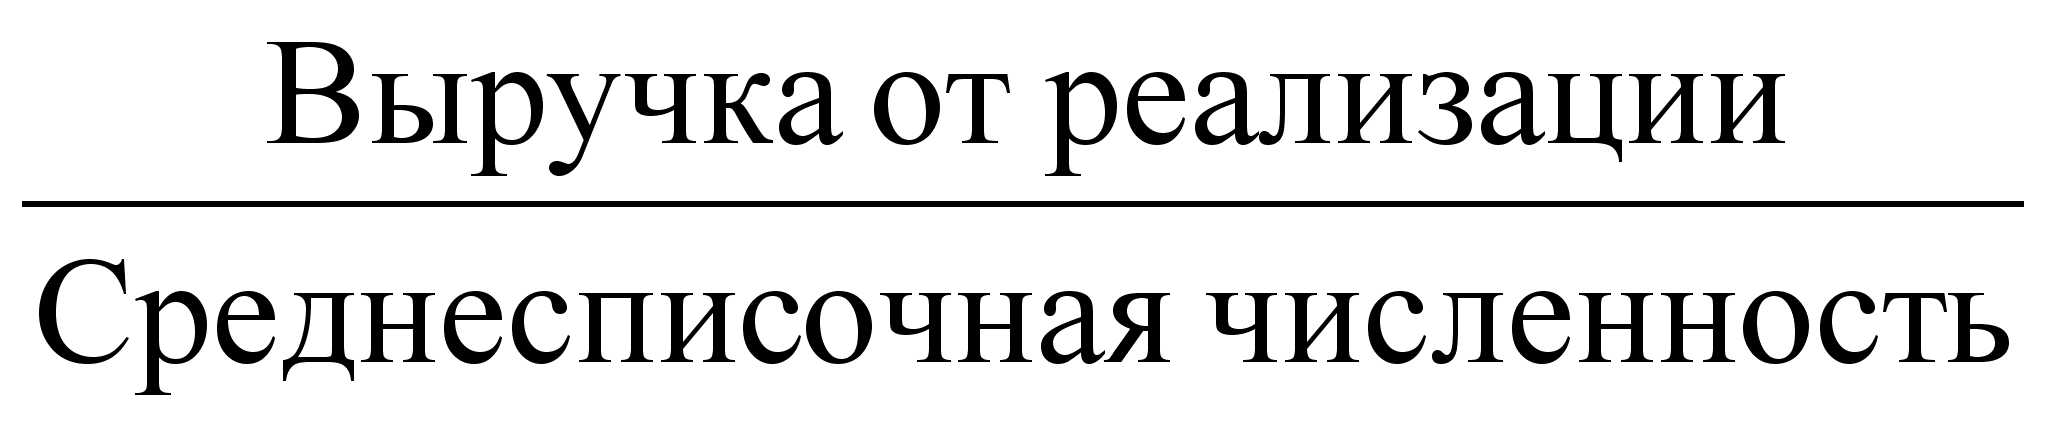 ;
9 (13)
З
а
2001 год:
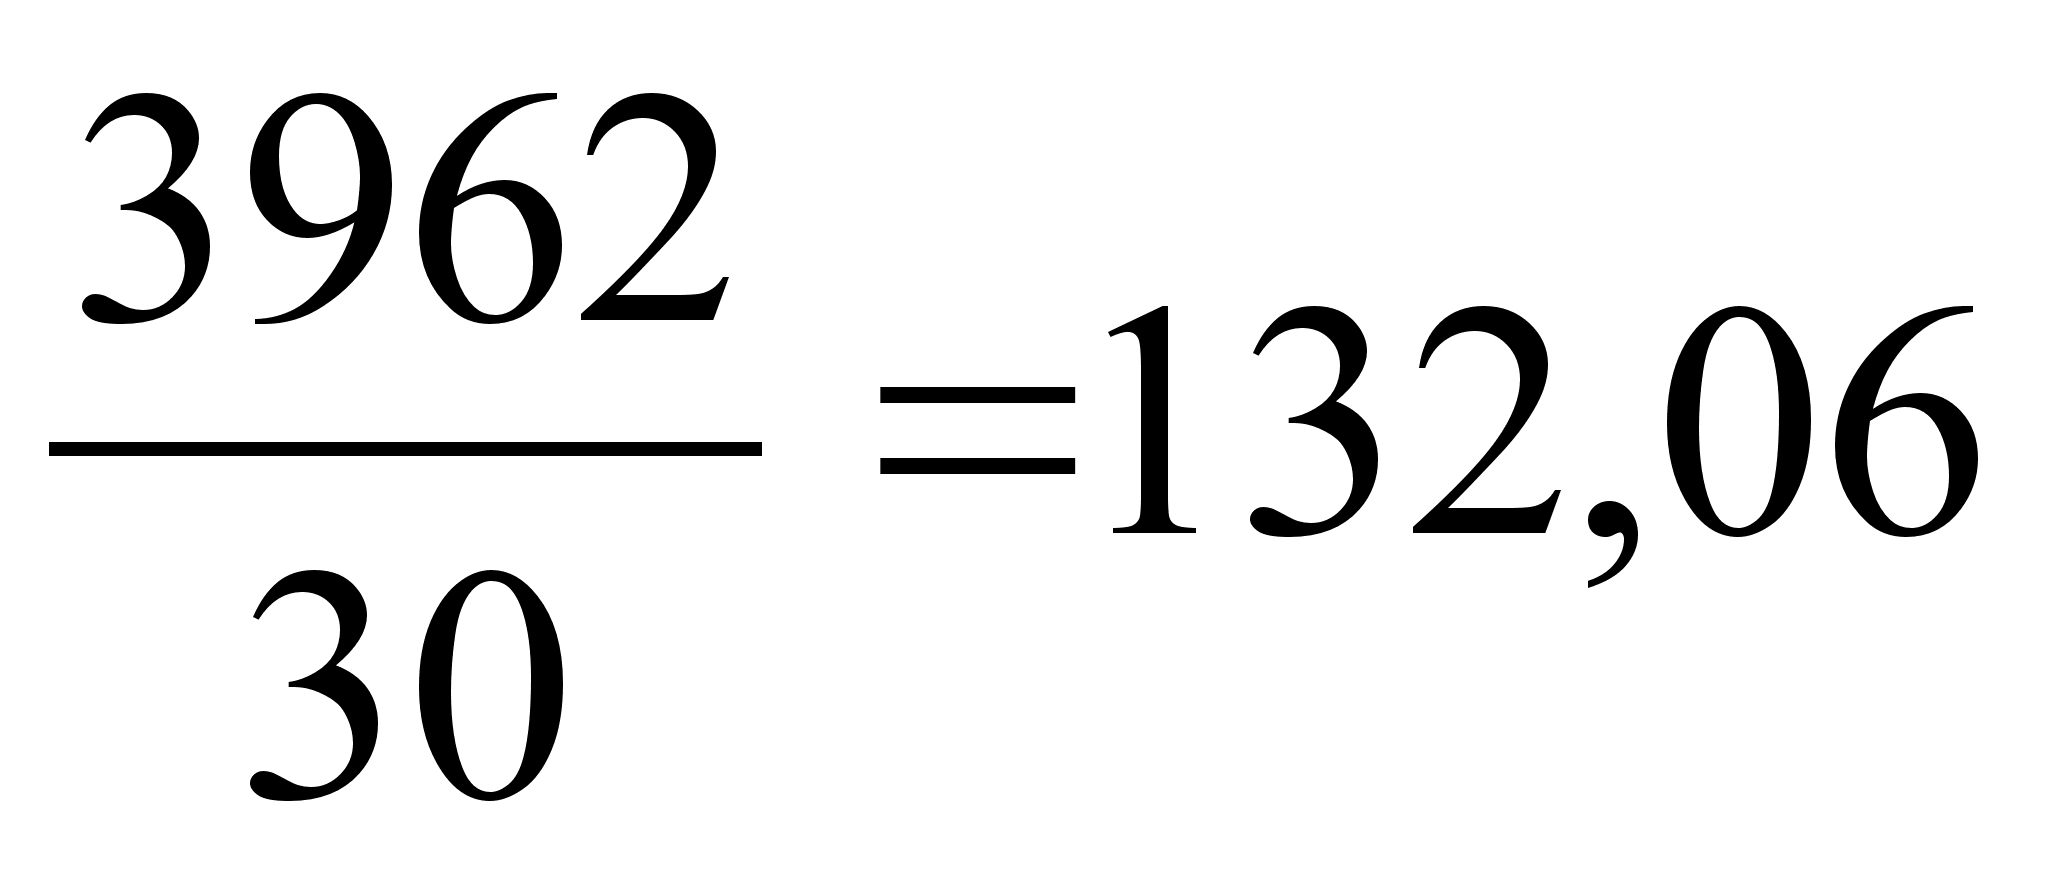 ;
за 2002
год:
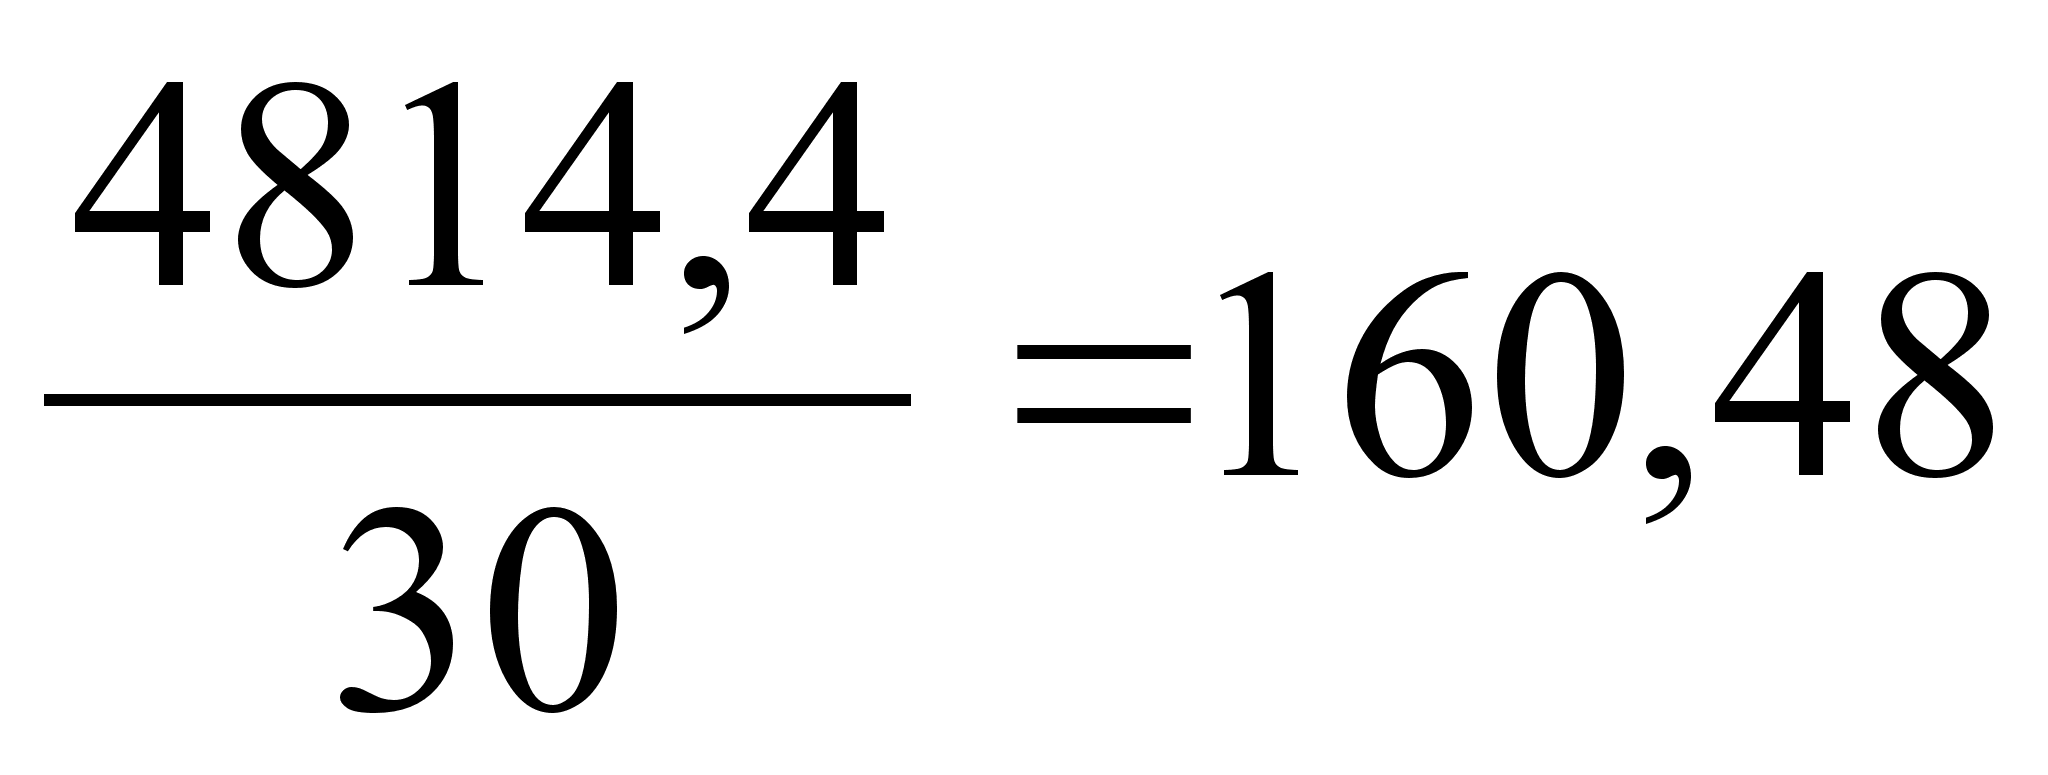 ;
Фондоотдача
=
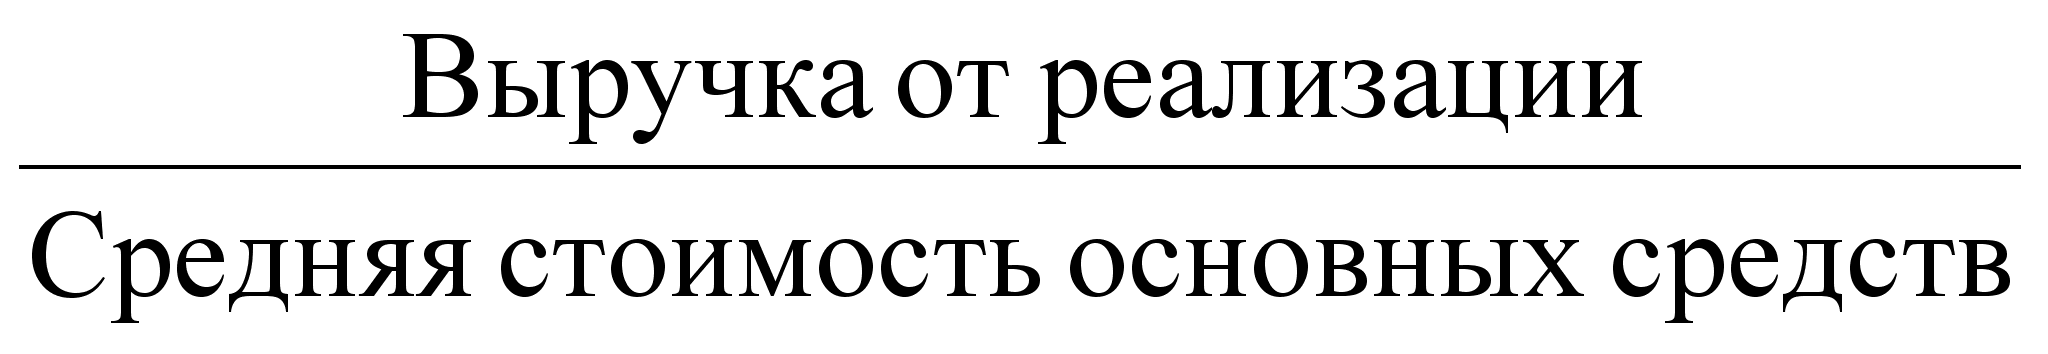 ;
(14)
За 2001
год:
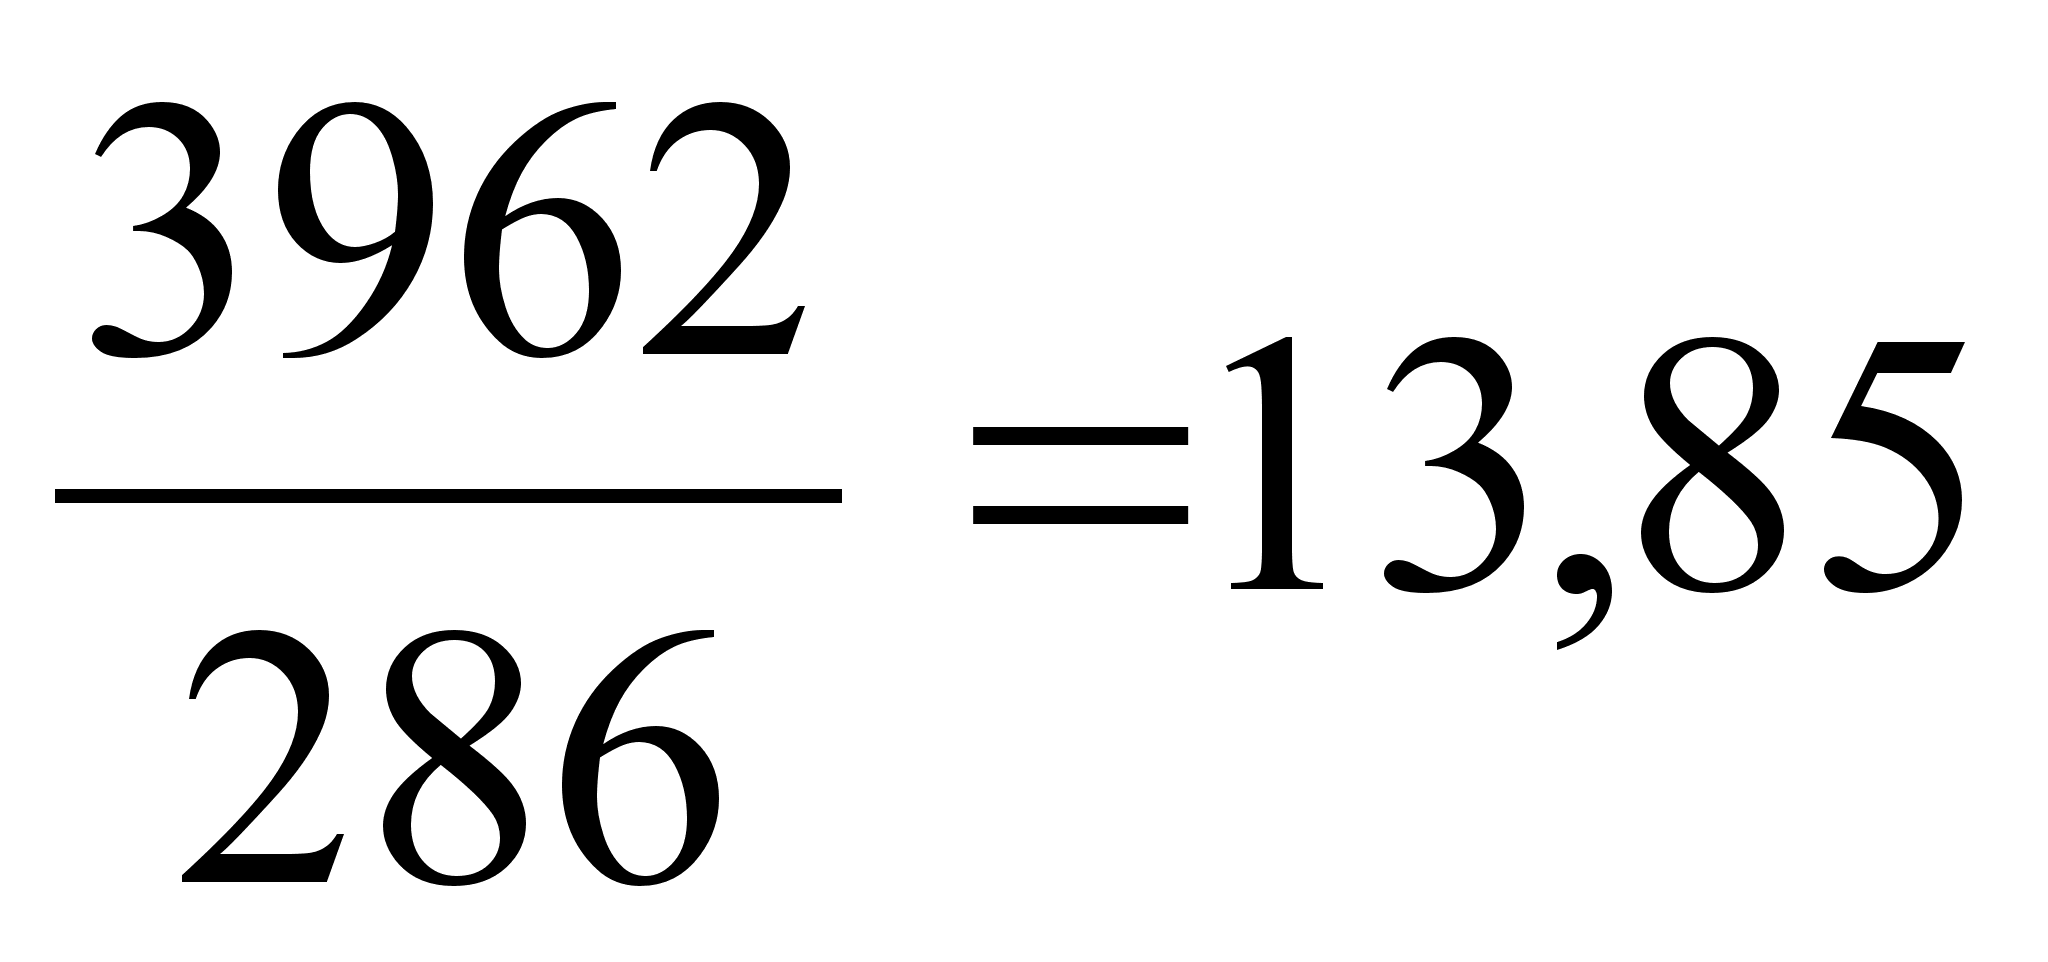 ;
за 2002
год:
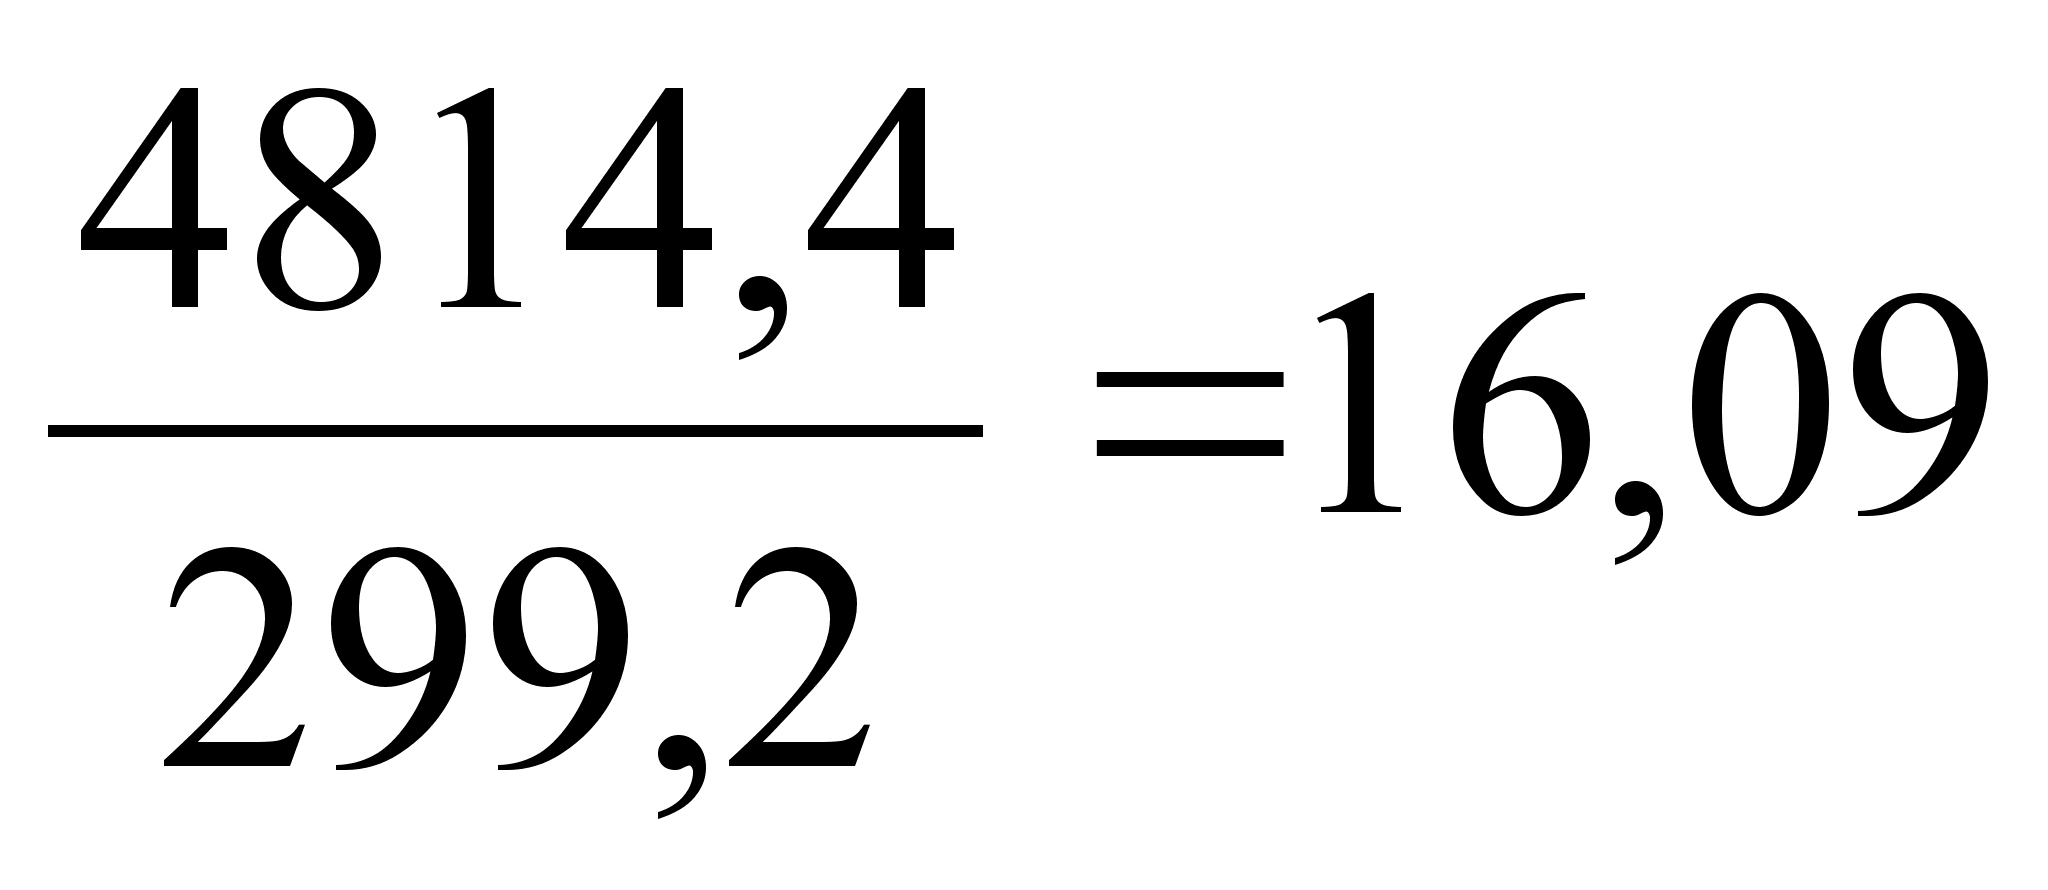 ;
Можно сделать вывод об увеличении производительности труда и фондоотдачи, что говорит об эффективном использовании основных средств.
Важнейшей составной частью финансовых ресурсов предприятия являются его оборотные активы. Оборотные активы включают запасы (сырье, материалы, малоценные и быстроизнашивающиеся предметы, готовую продукцию, товары отгруженные, незавершенное производство и др.); денежные средства (средства на текущих и валютных счетах, в кассе и др.); краткосрочные финансовые вложения (ценные бумаги, предоставленные краткосрочные займы и др.); дебиторскую задолженность (задолженность покупателей и заказчиков, дочерних и зависимых обществ, учредителей по взносам в уставный капитал, векселя по поручению и др.).
От состояния оборотных активов зависит успешное осуществление производственного цикла предприятия, ибо недостаток оборотных средств парализует производственную деятельность предприятия, прерывает производственный цикл и в конечном итоге приводит предприятие к отсутствию возможности оплачивать по своим обязательствам, к банкротству.
Большое влияние на состояние оборотных активов оказывает их оборачиваемость. От этого зависит не только размер минимально необходимых для хозяйственной деятельности оборотных средств, но и размер затрат, связанных с владением и хранением запасов и т.д. В свою очередь это отражается на себестоимости продукции и конечном итоге на финансовых результатах предприятия. Все это обуславливает необходимость постоянного контроля за оборотными активами анализа их оборачиваемости.
Анализ оборачиваемости оборотных активов включает три вида анализа:
Оборачиваемости активов предприятия
Оборачиваемости дебиторской задолженности
Оборачиваемости товарно-материальных запасов.
При этом главное внимание уделяется расчету и анализу изменений скорости оборота оборотных активов (т.е. количество оборотных активов за определенный период времени), а также периода оборота (т.е. срок возвращения предприятию вложенных в хозяйственную деятельность средств).
Первый этап – анализ оборачиваемости активов проводится на основе следующих показателей:
Оборачиваемость активов =
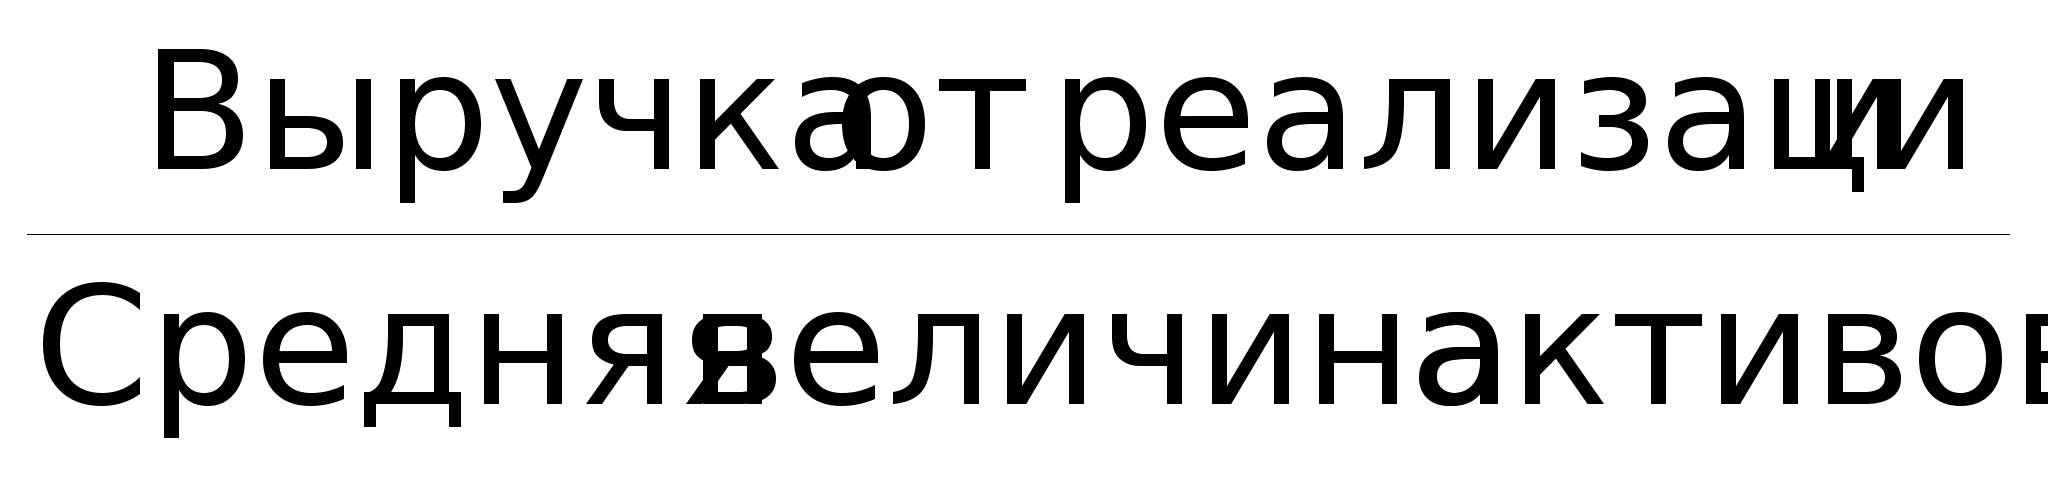 (15)
З
а
2001 год: