Анализ финансового состояния предприятия индустрии гостеприимства
 ;
за 2002
год:
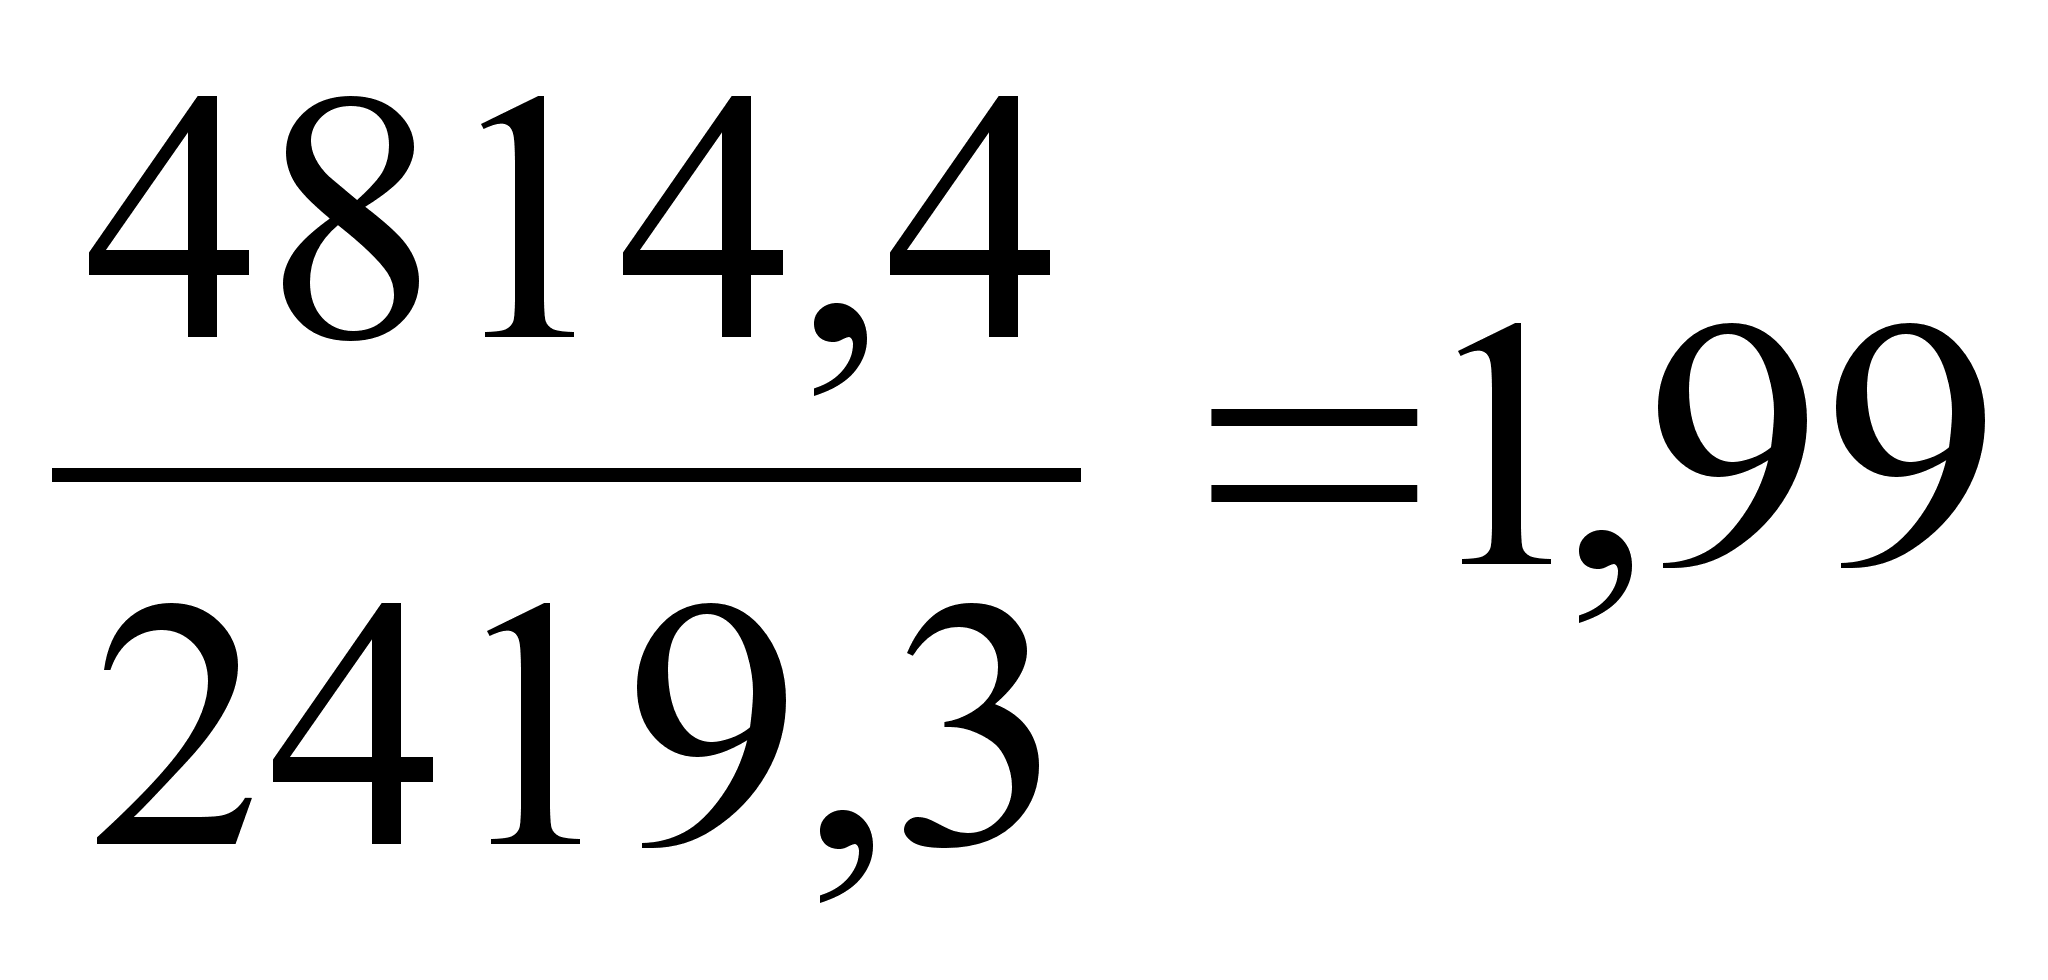 ;
Этот показатель характеризует скорость оборота оборотных активов предприятия.
Средняя
величина активов
=
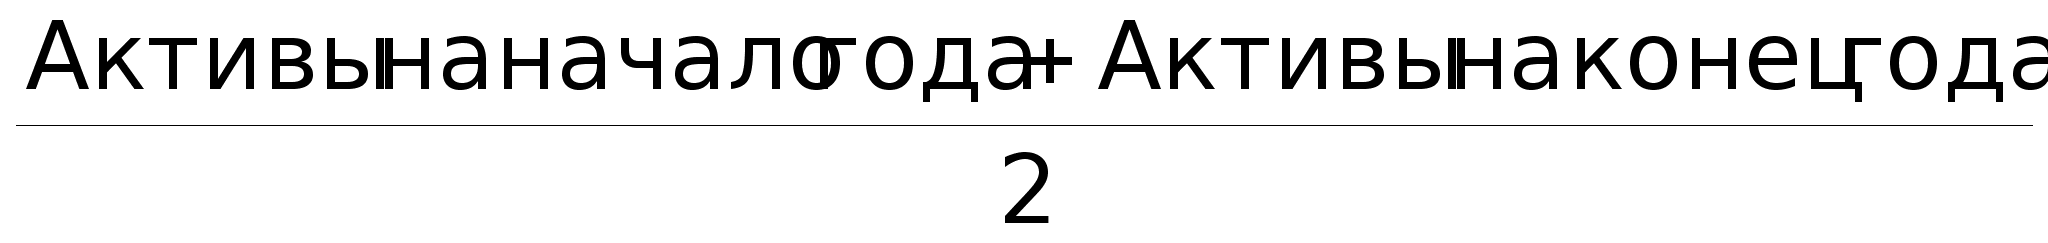 (16)
З
а
2001 год:
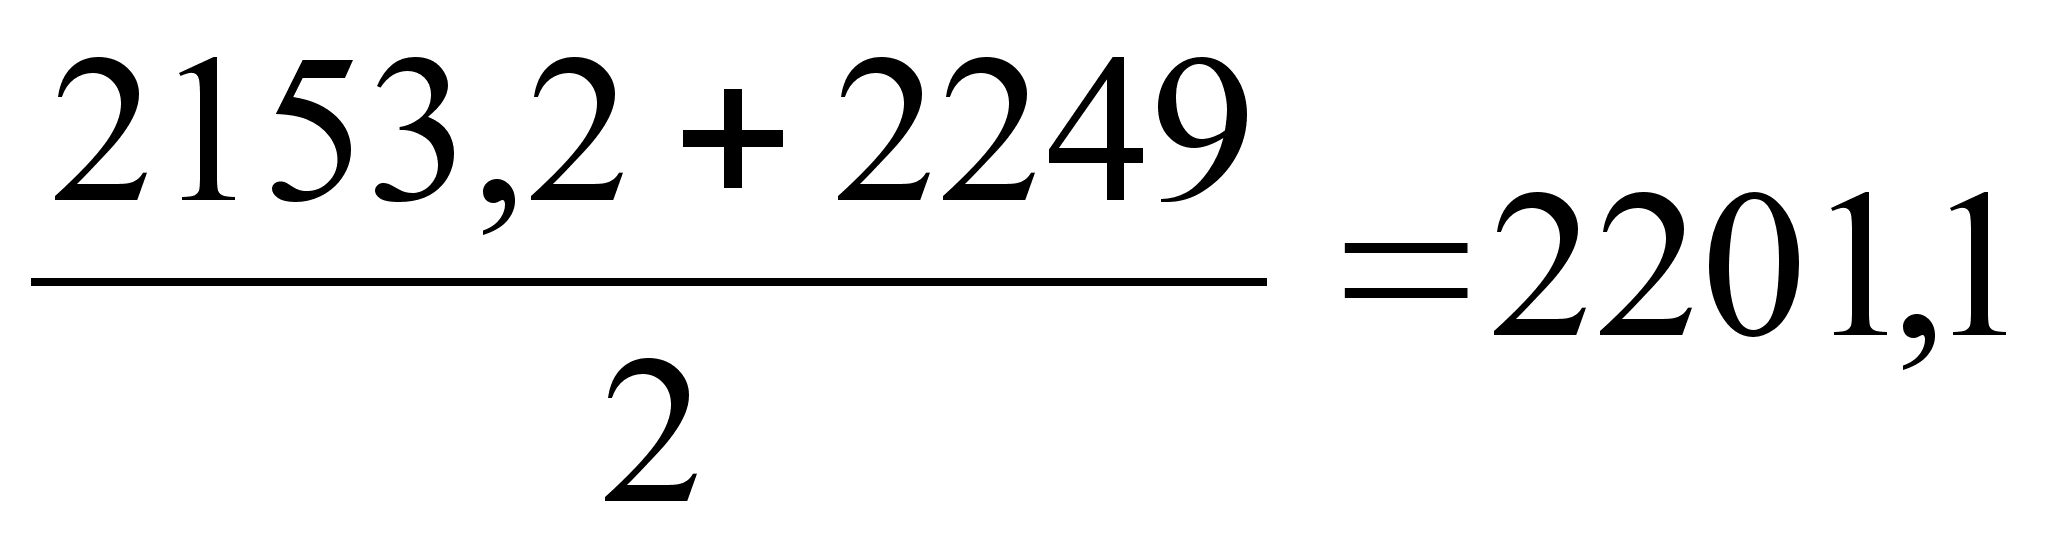 ;
за 2002
год:
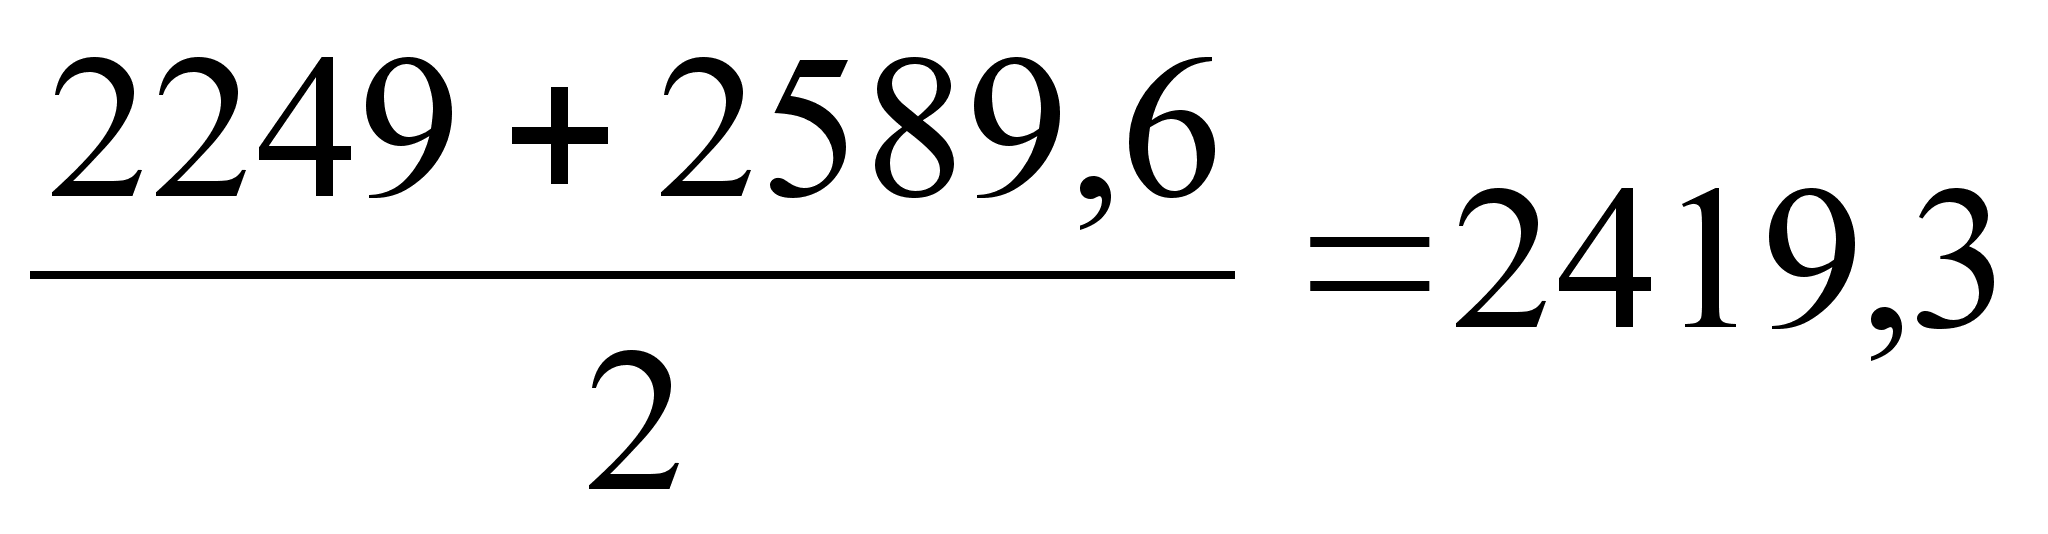 ;
а) Продолжительность
оборота =
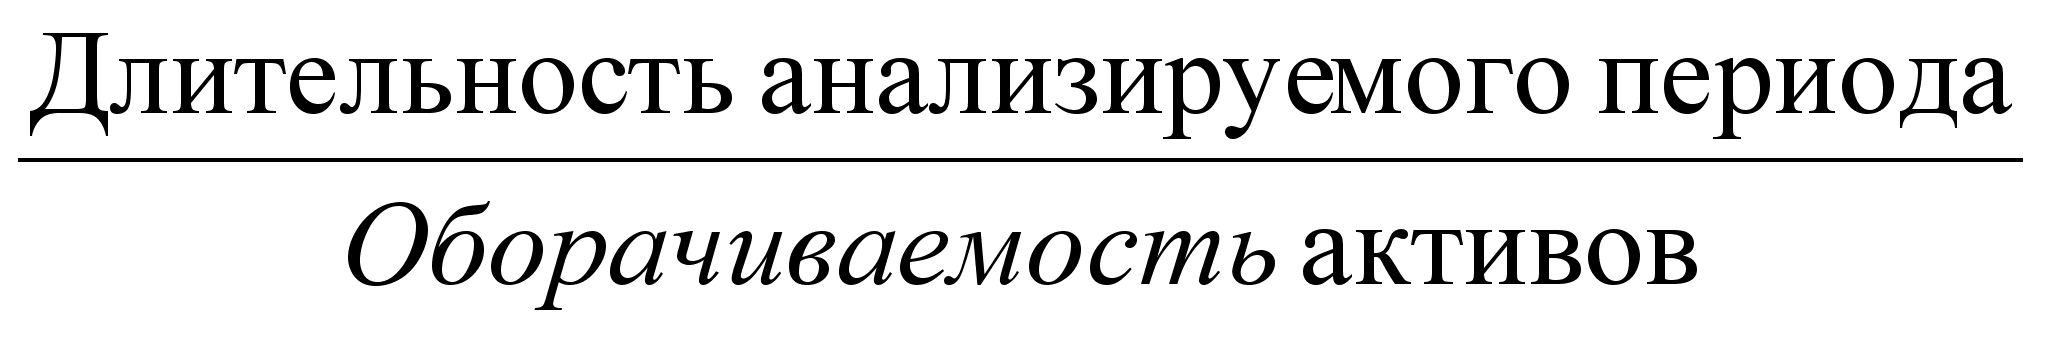 (17)
З
а
2001 год:
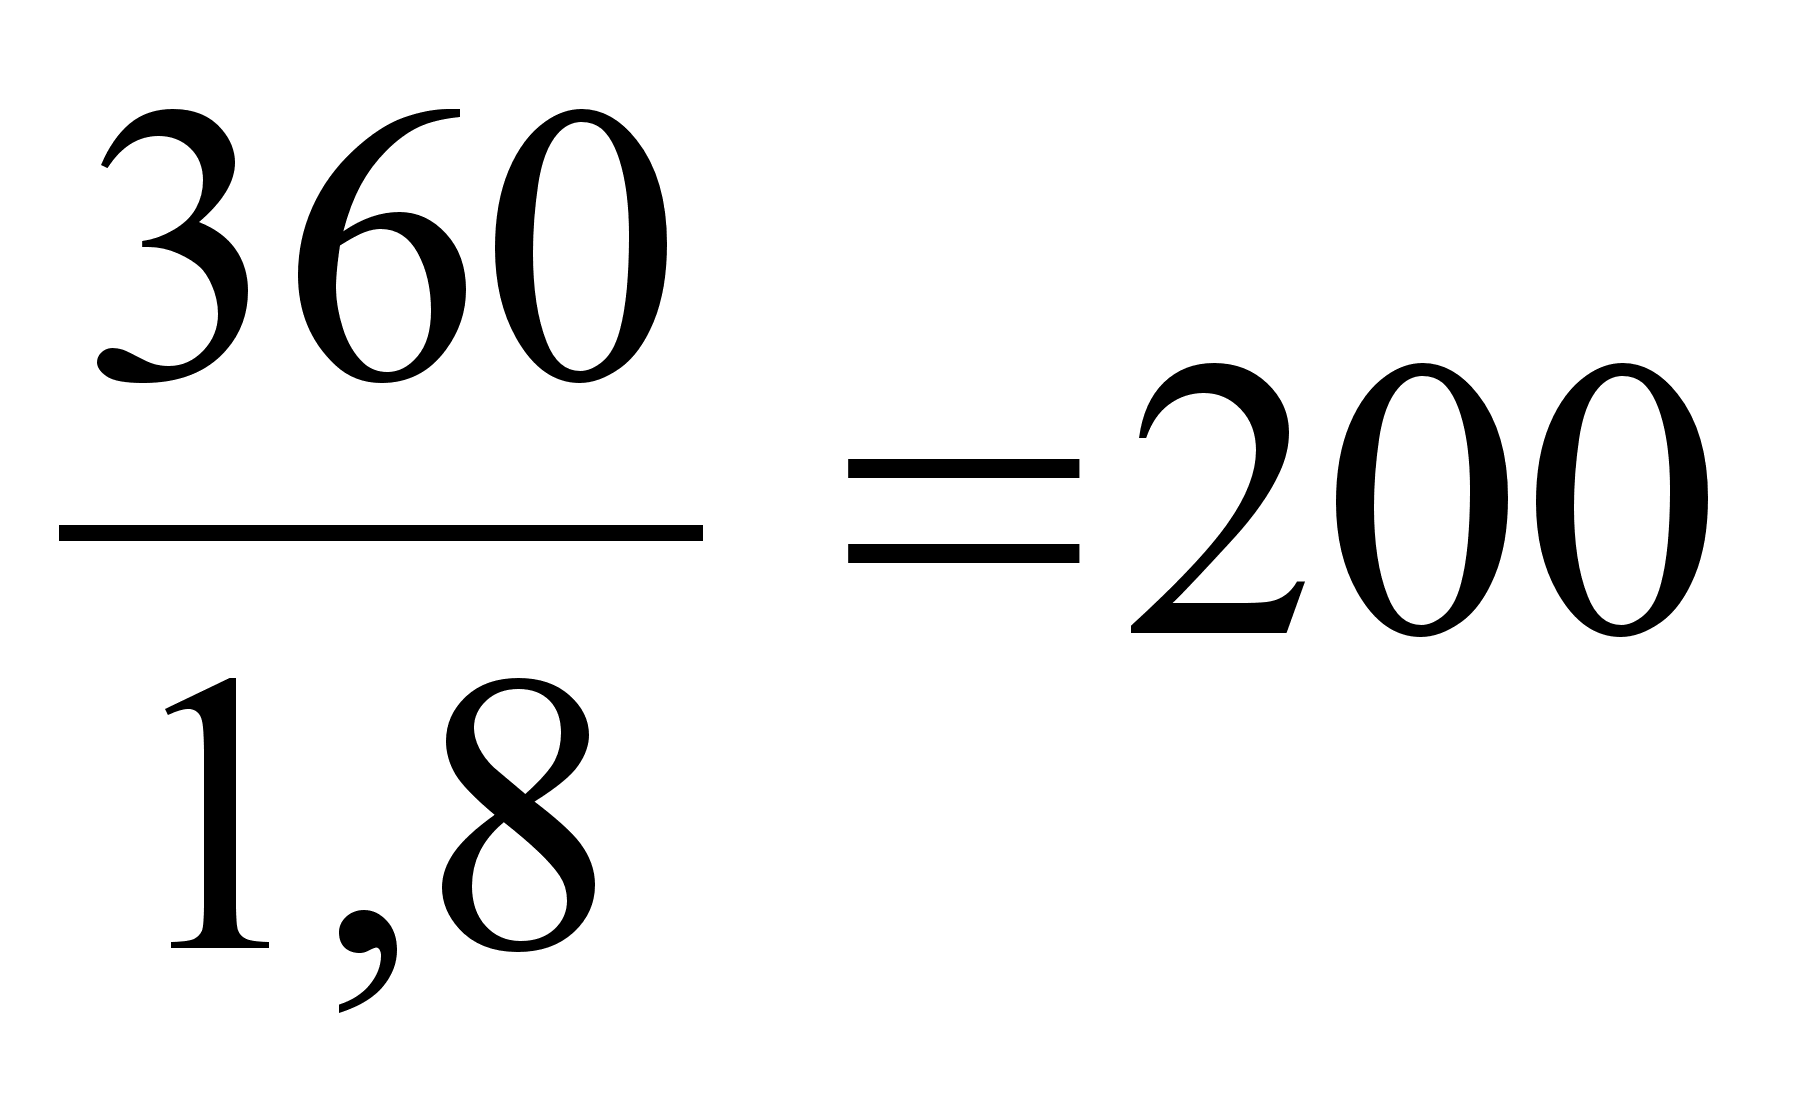 ;
за 2002
год:
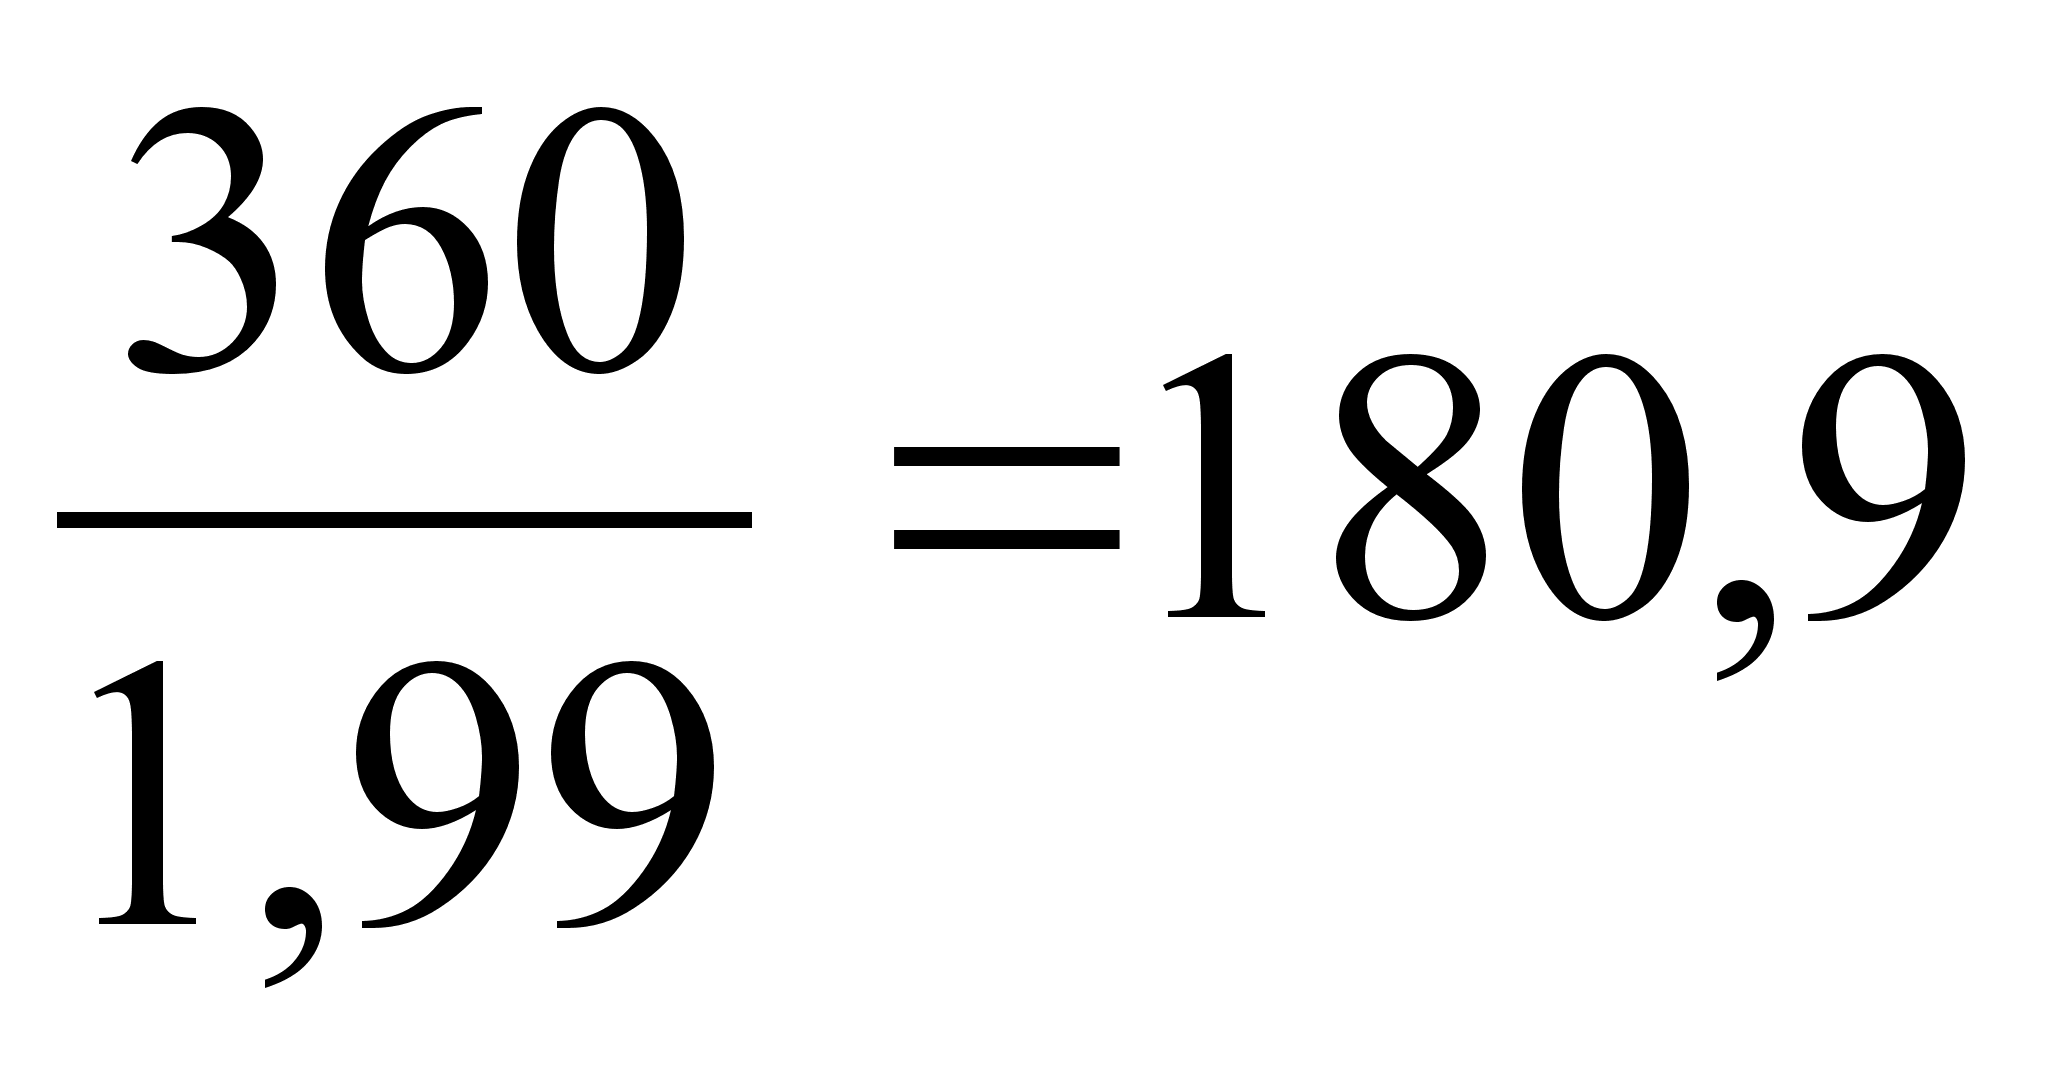 ;
Второй этап – анализ оборачиваемости дебиторской задолженности. При этом используются следующие показатели:
2) Оборачиваемость дебиторской задолженности =
=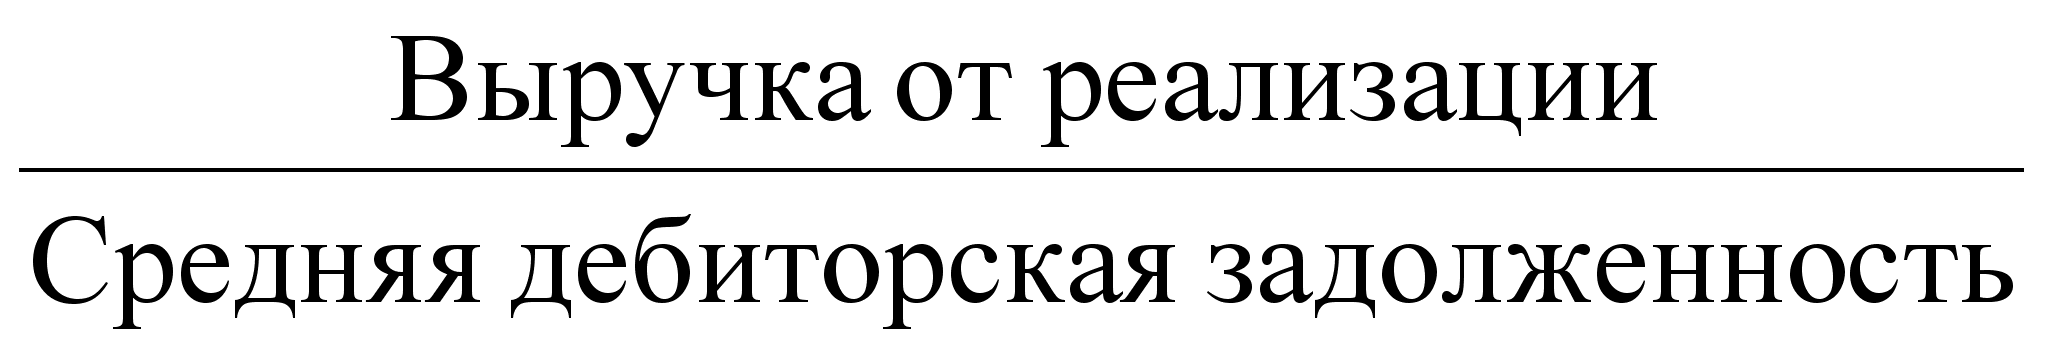 (18)
З
а
2001 год:
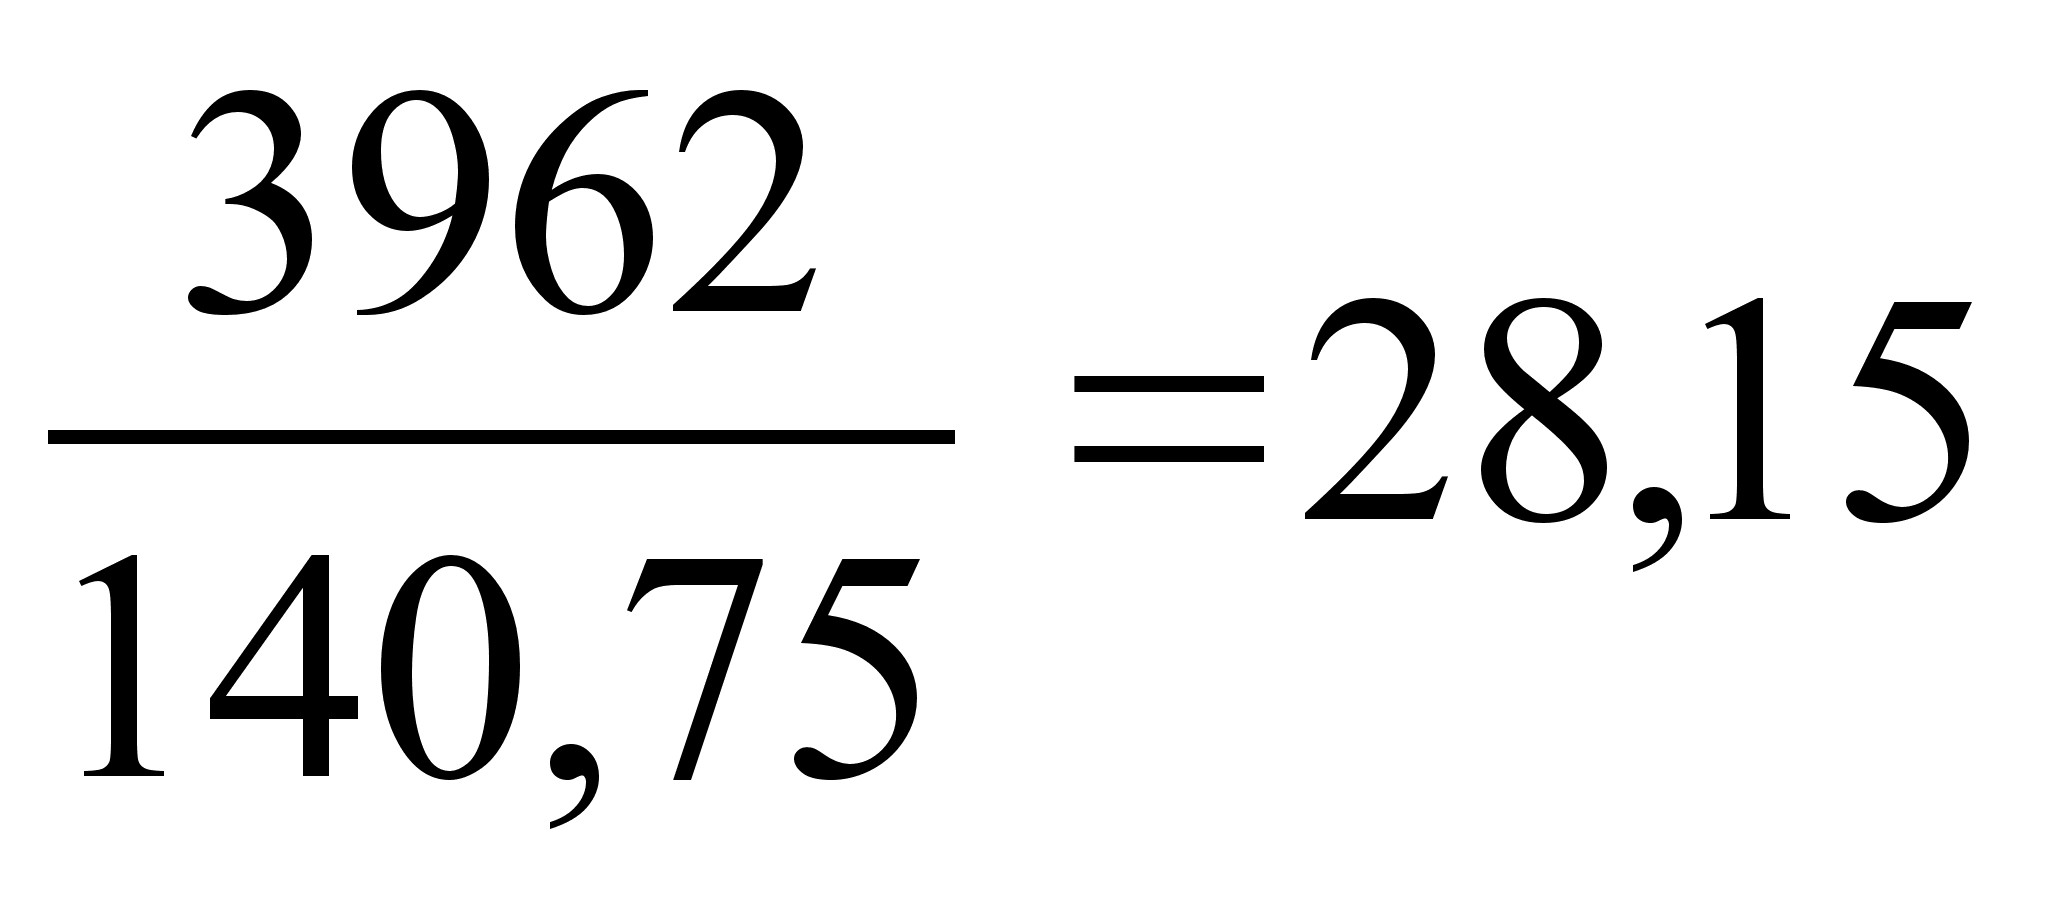 ;
за 2002
год:
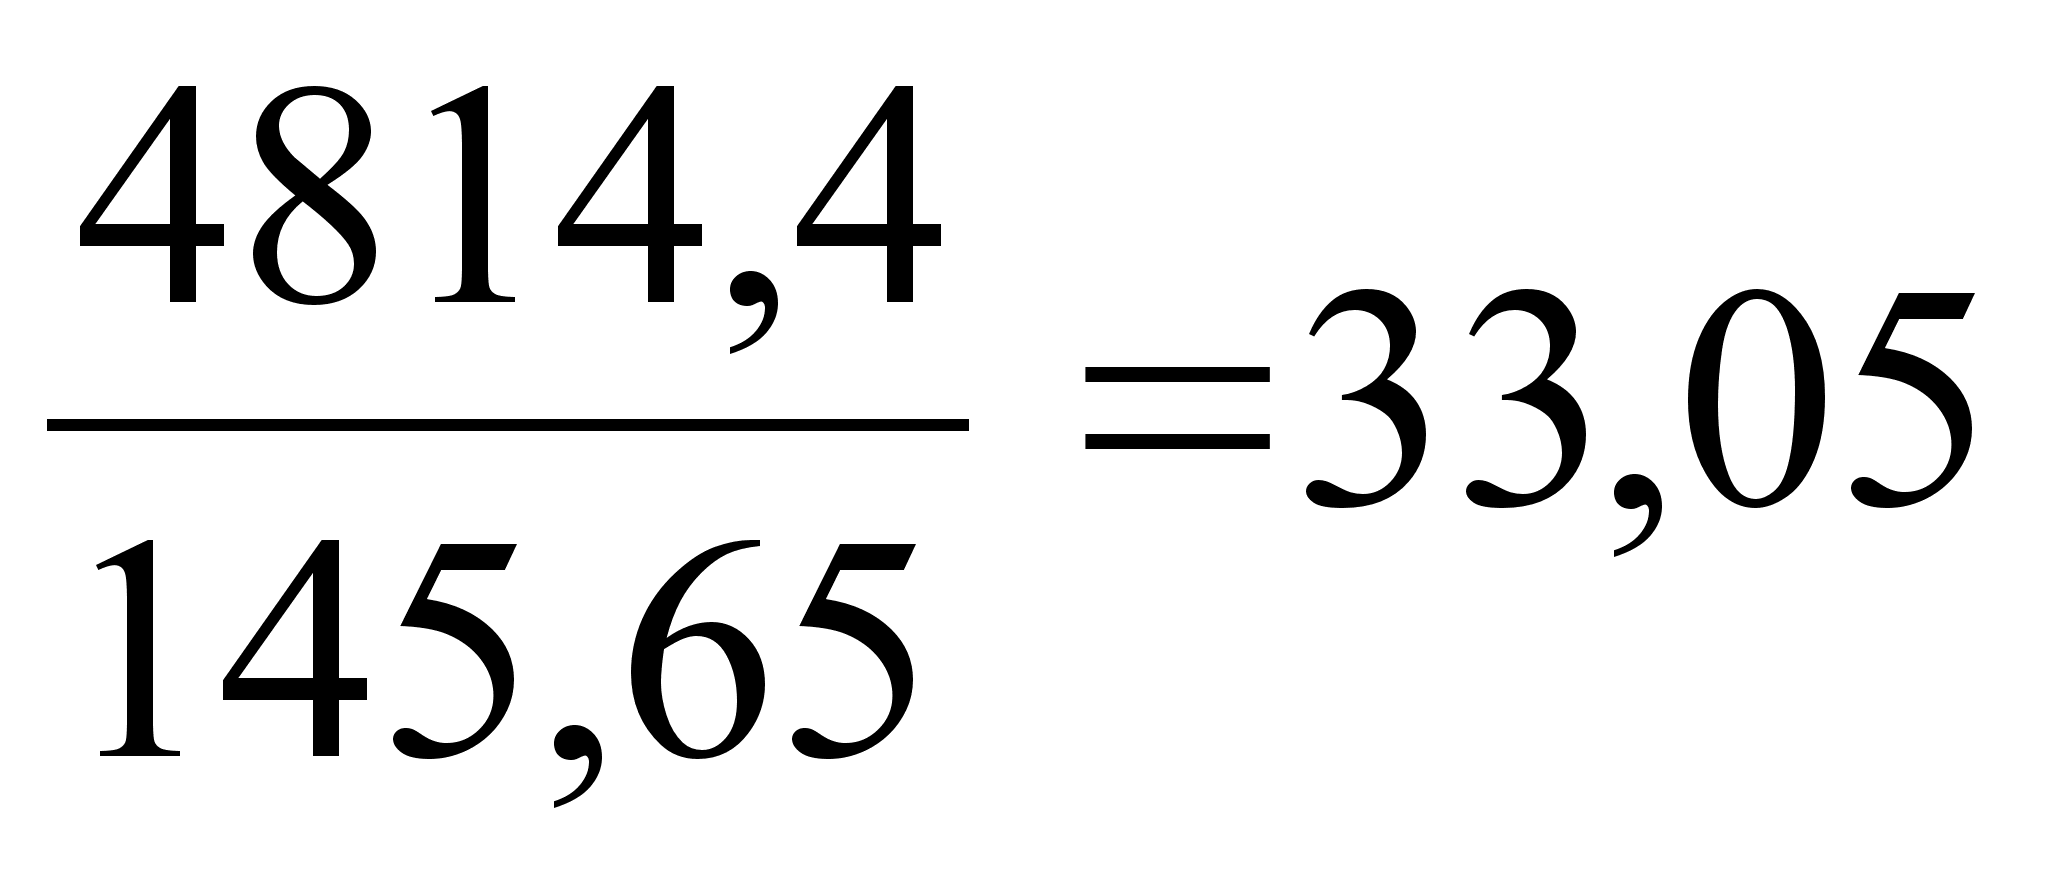 ;
Этот показатель характеризует кратность превышения выручки от реализации над средней дебиторской задолженностью.
а) Период погашения
дебиторской
задолженности
= =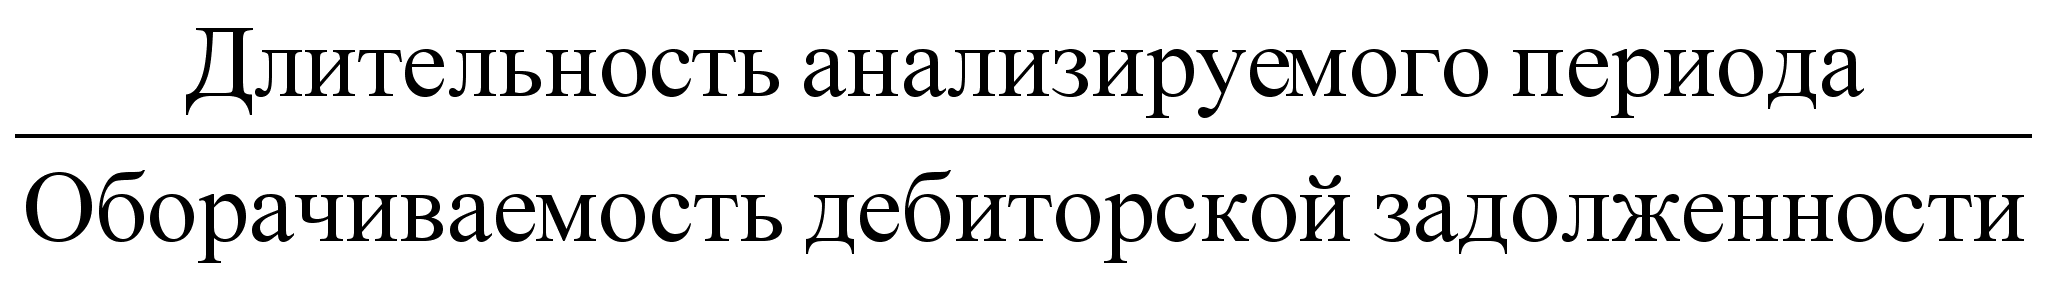 (19)
З
а
2001 год:
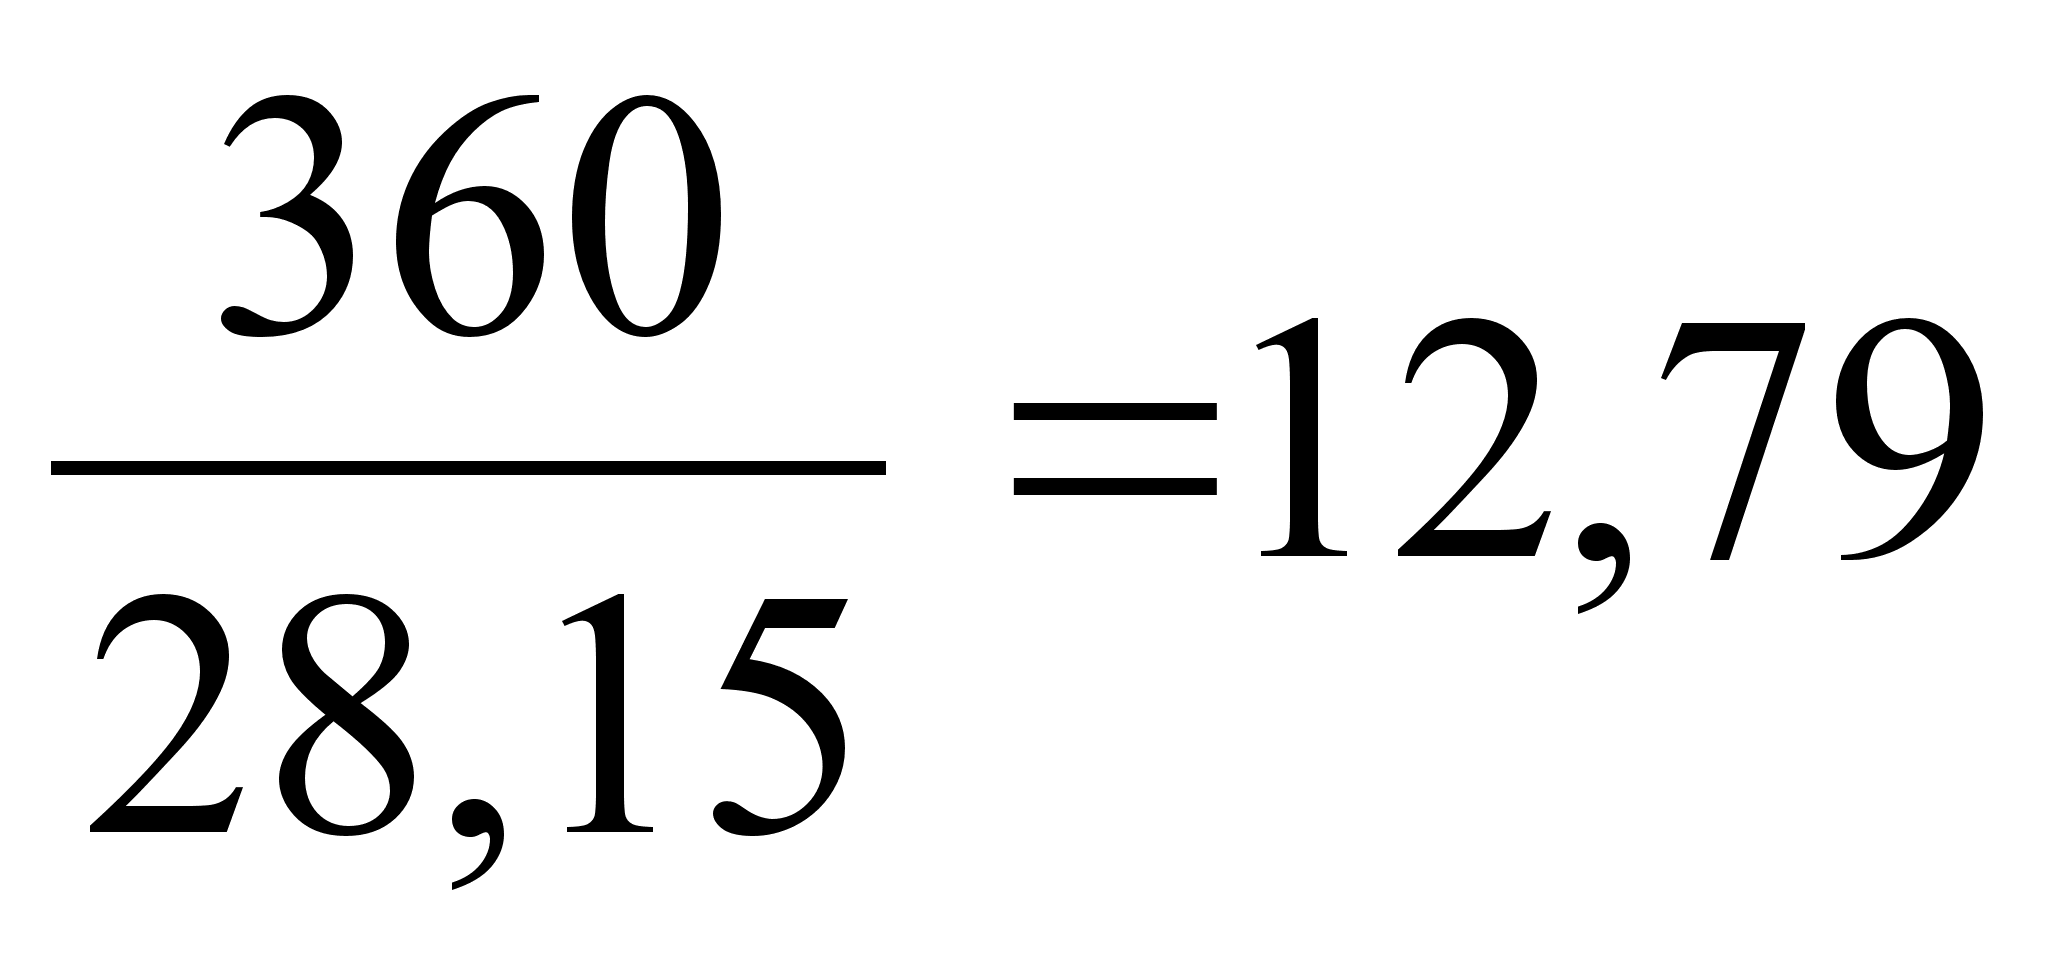 ;
за 2002
год:
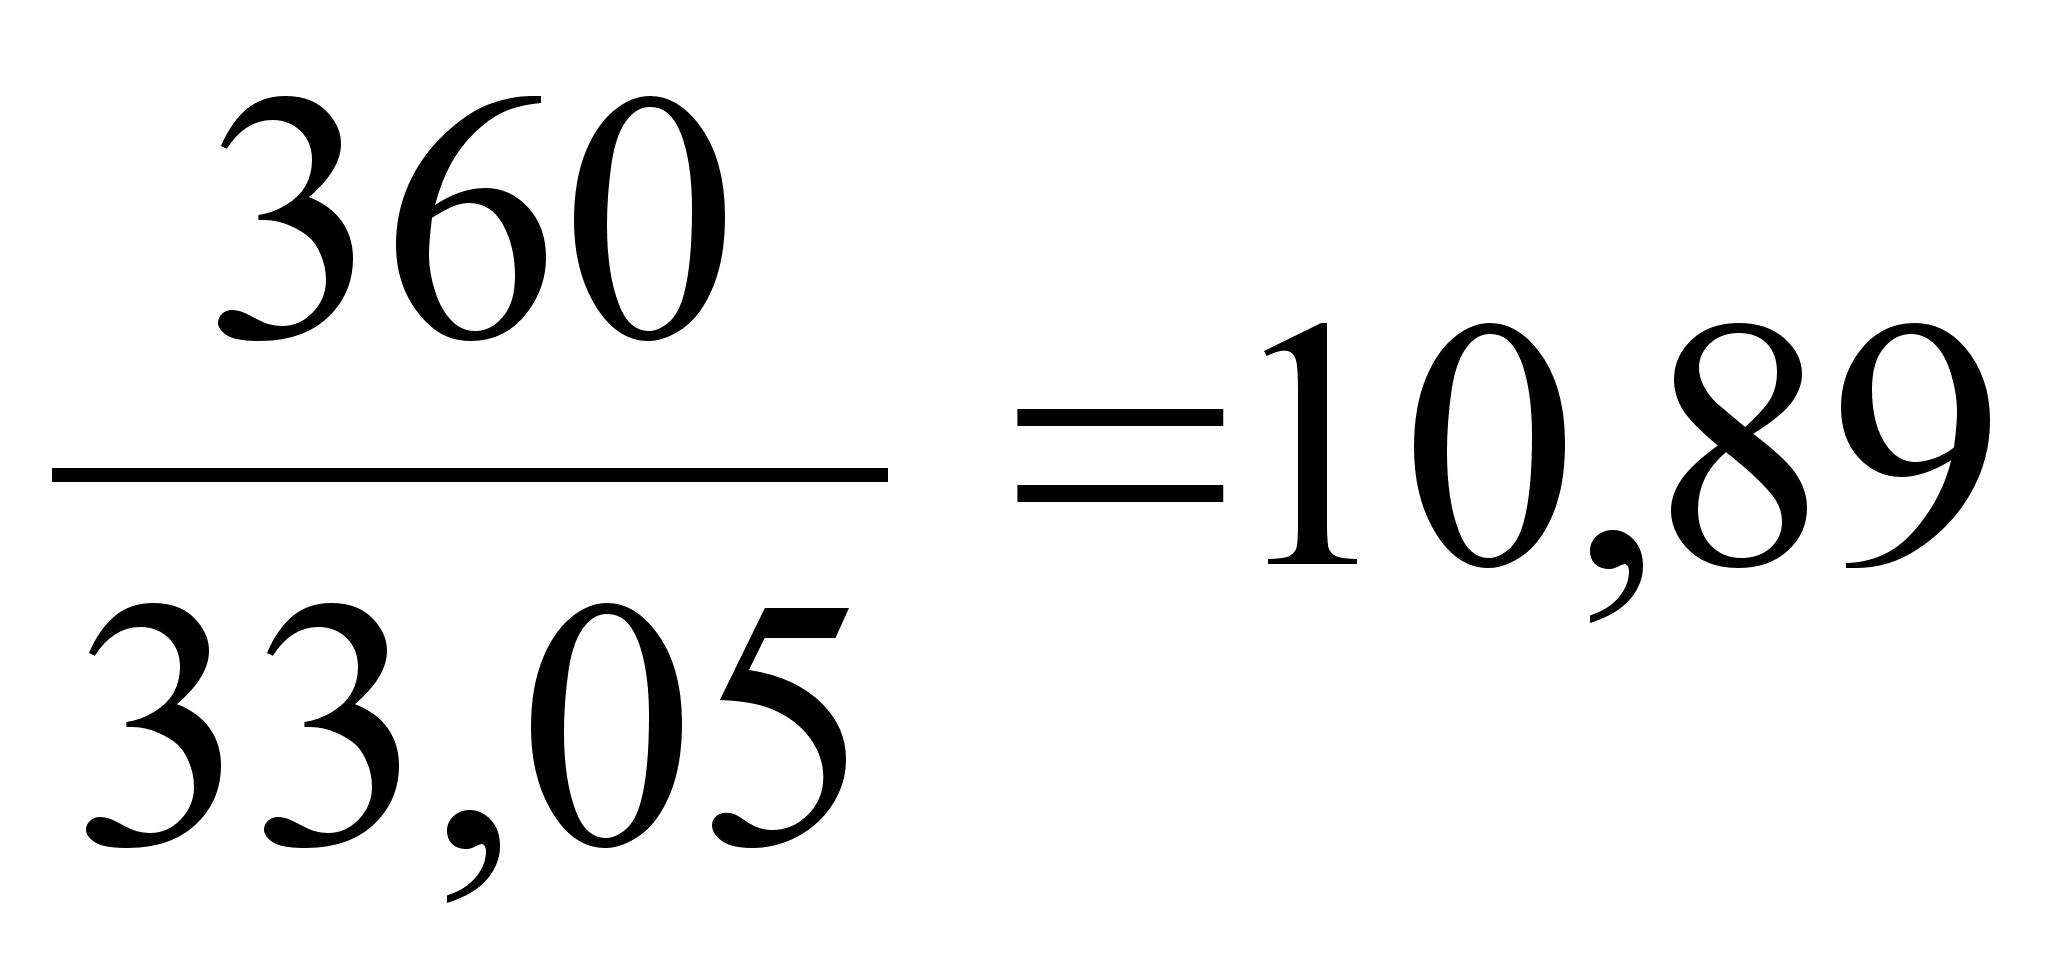 ;
Показатель характеризует сложившийся за период срок расчетов с покупателей
б) Доля дебиторской
задолженности
в общем объеме
оборотных
активов = =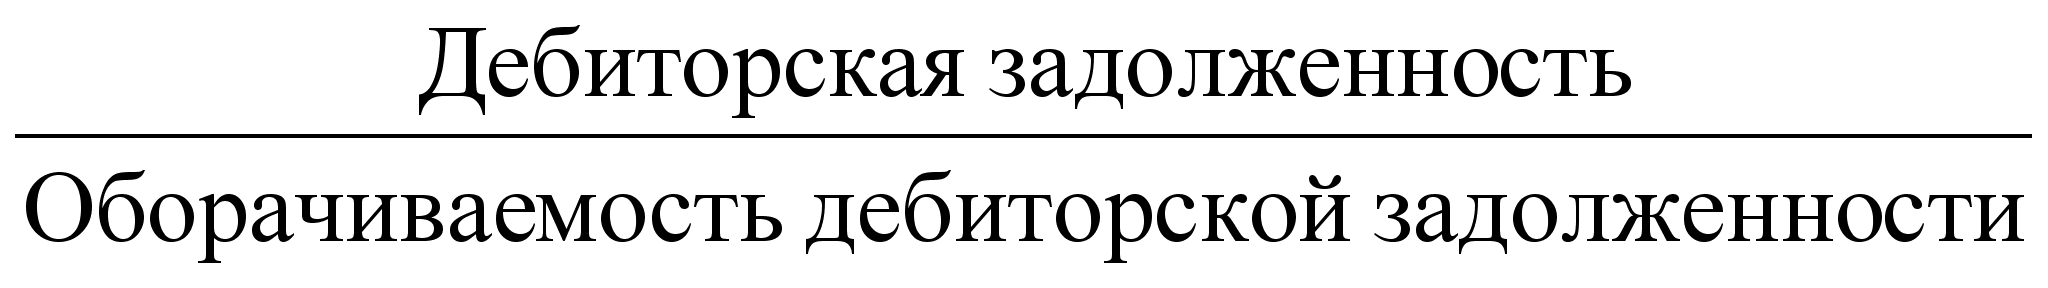
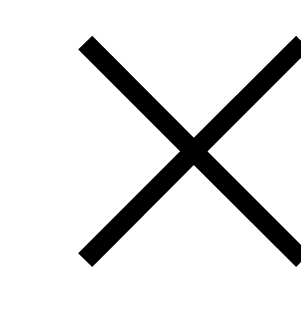 100;
(20)
З
а
2001 год:
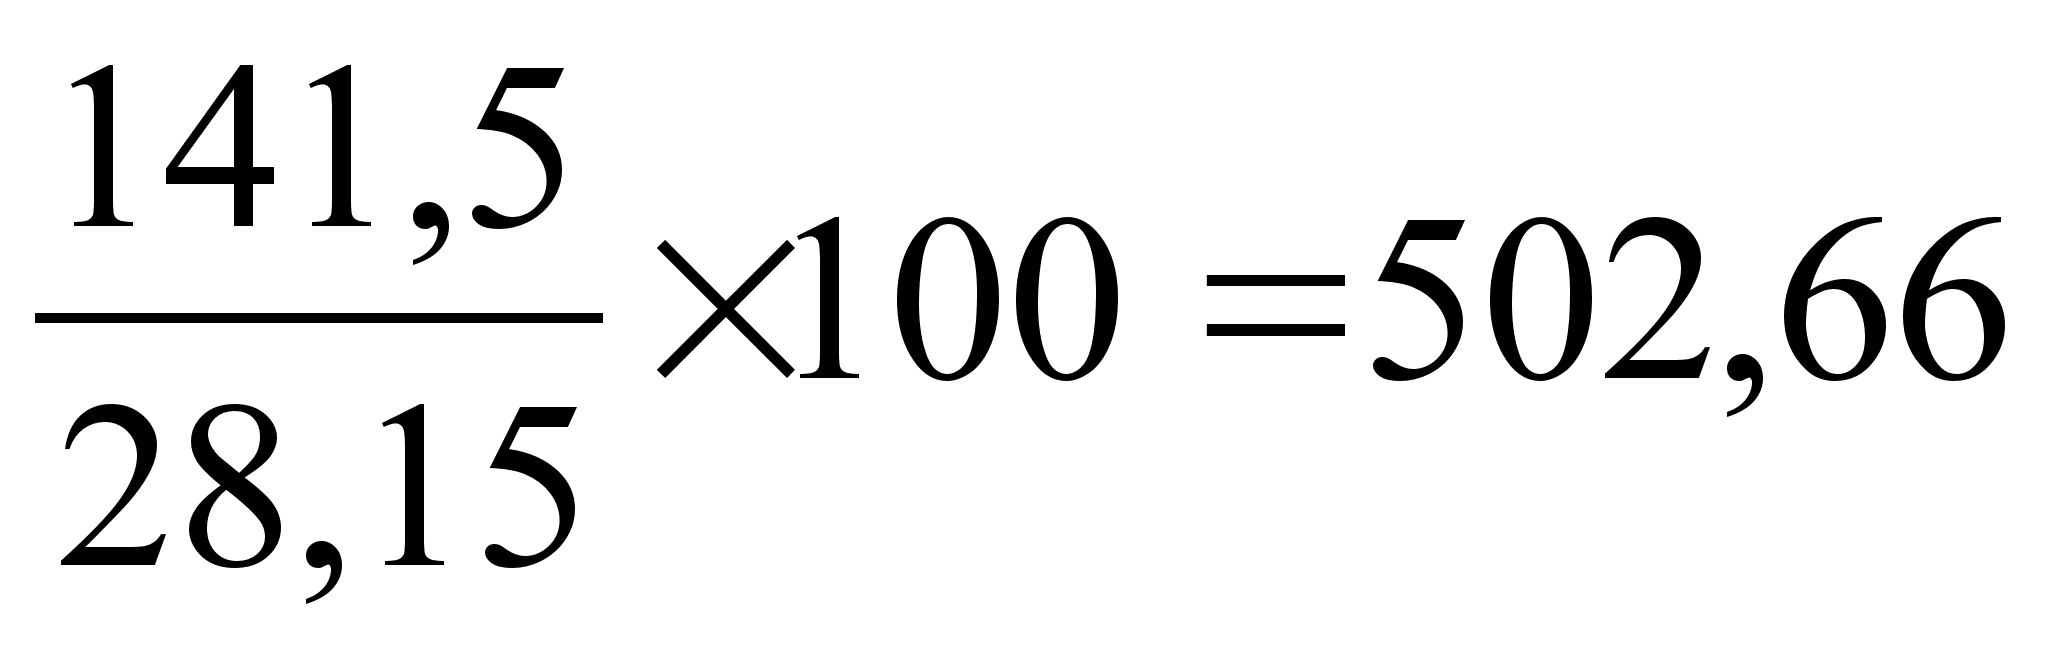 ;
за 2002
год:
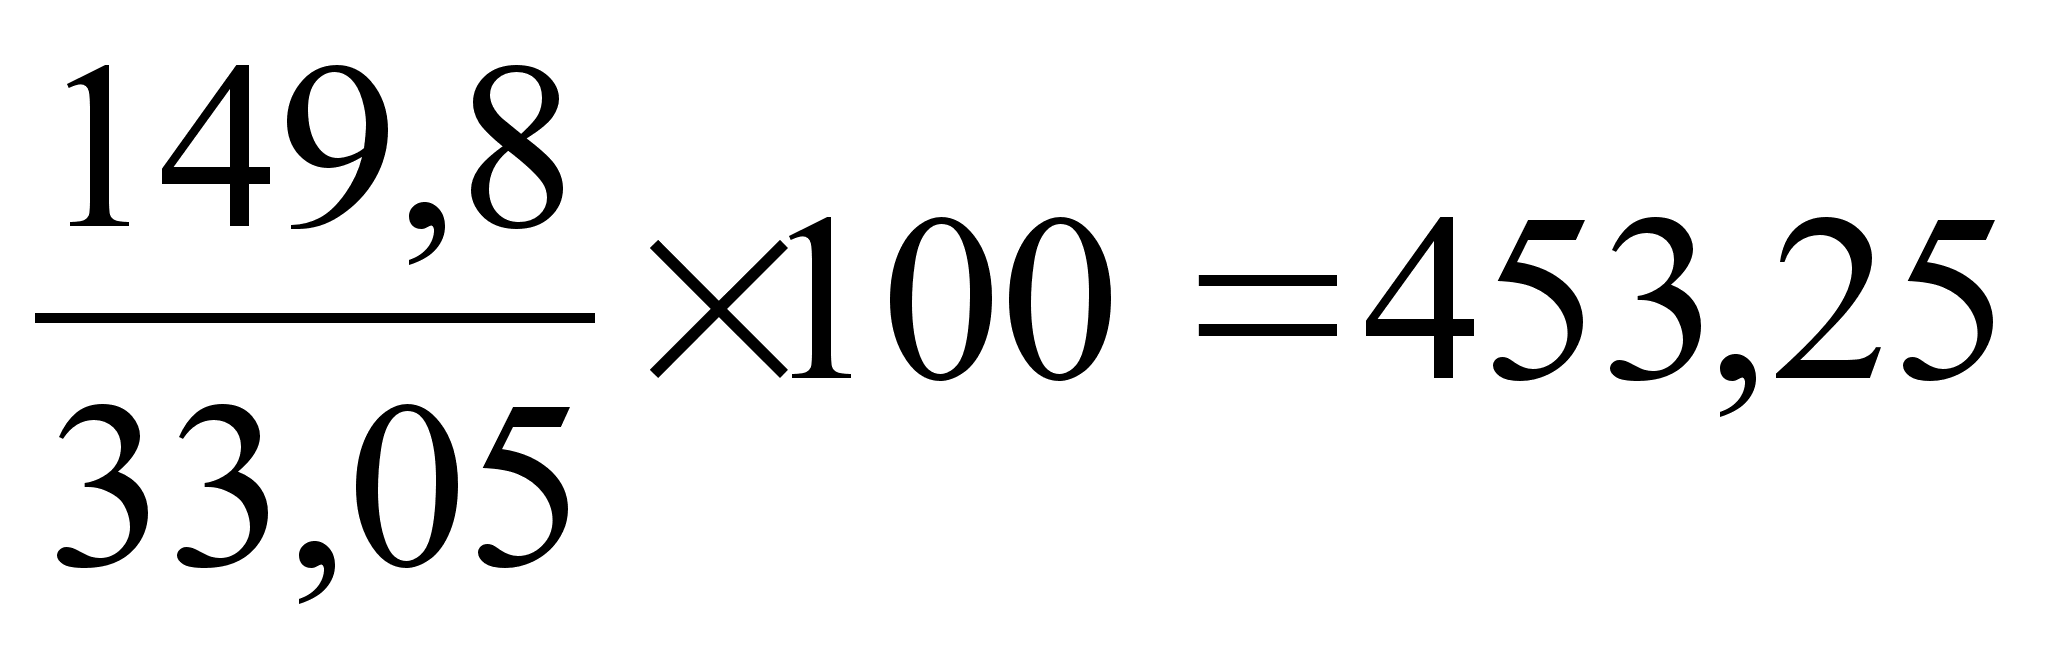 ;
Показатель характеризует структуру оборотных активов
Третий этап – анализ оборачиваемости товарно-материальных запасов ведется на основе показателей:
3) Оборачиваемость
запасов =
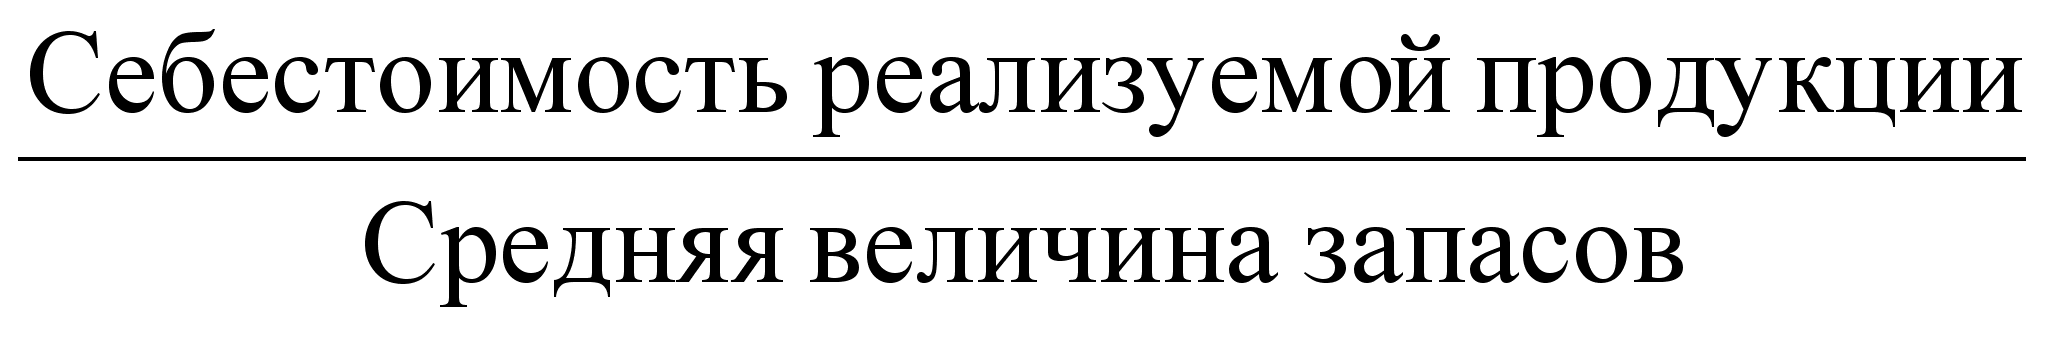 ;
(21)
З
а
2001 год:
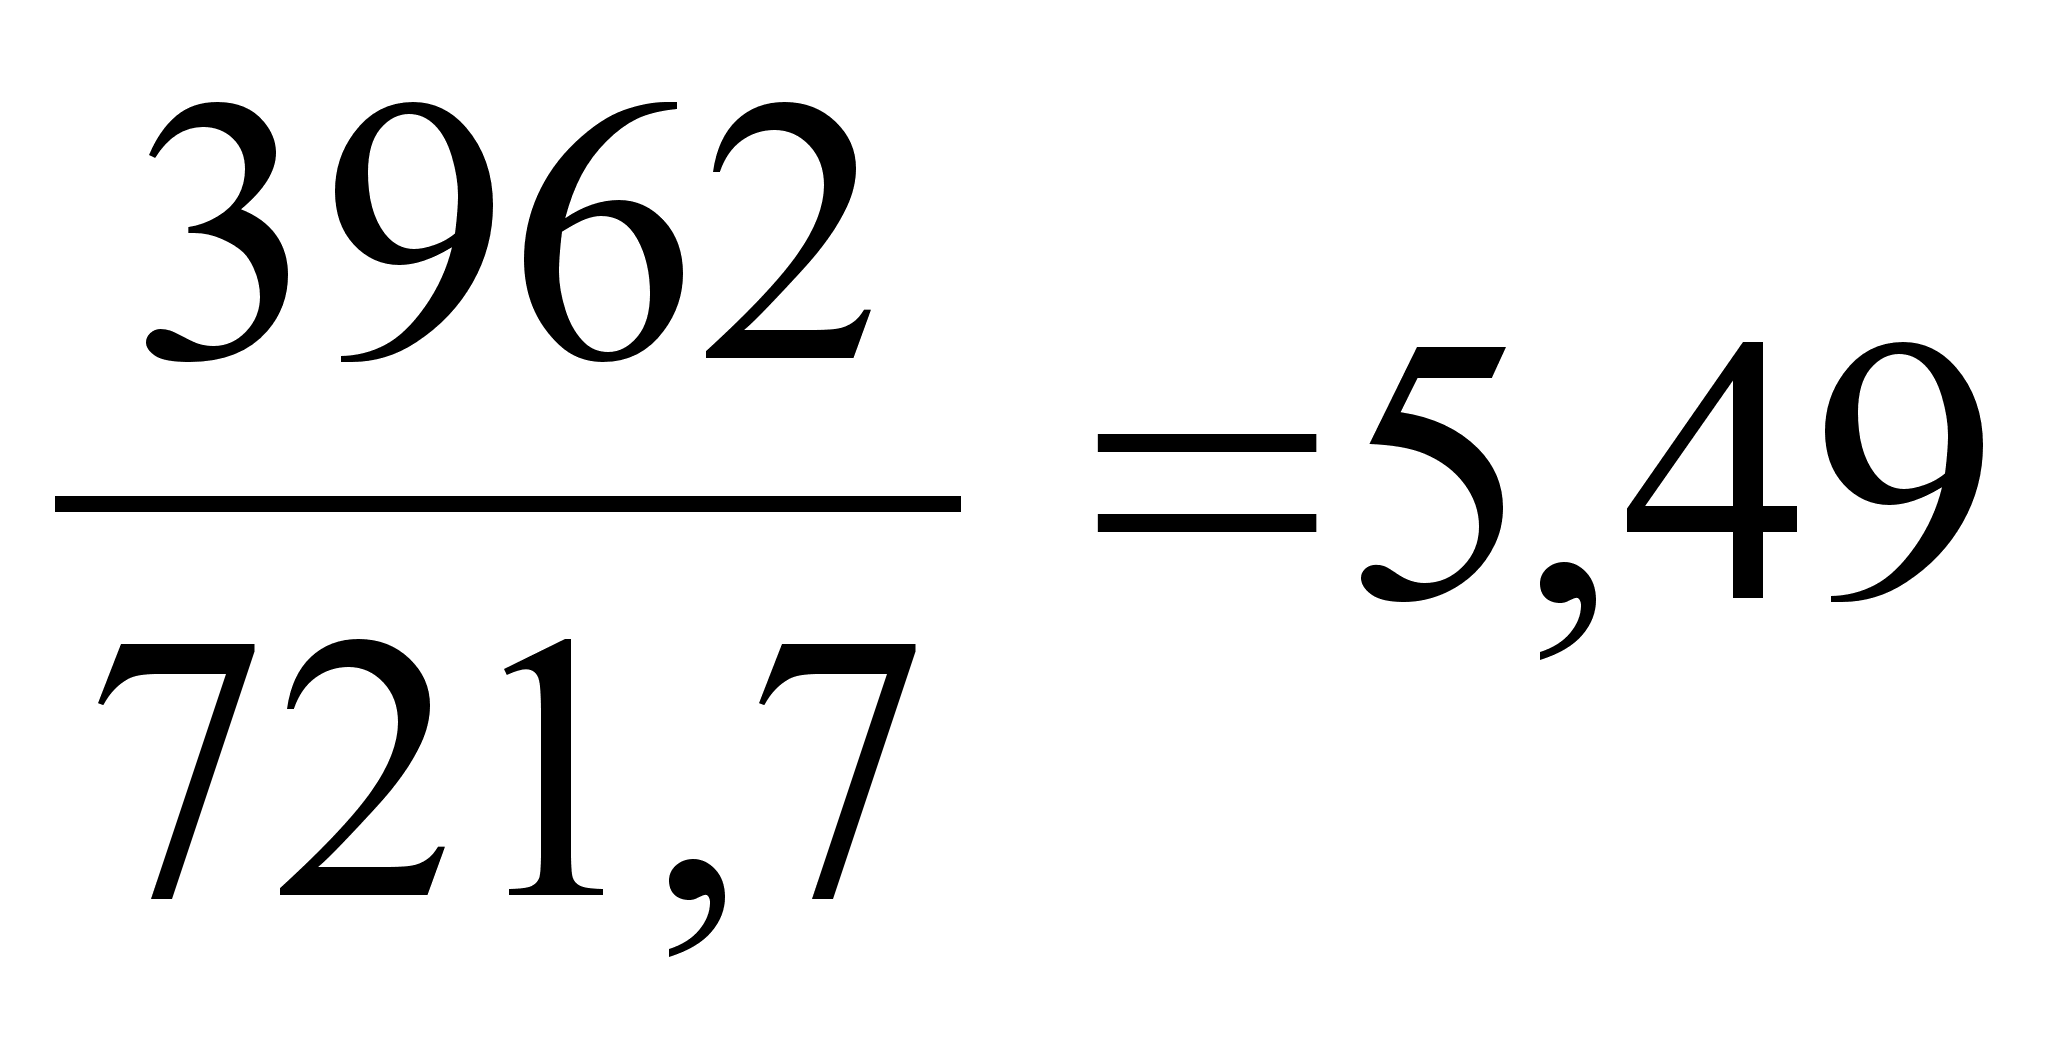 ;
за 2002
год:
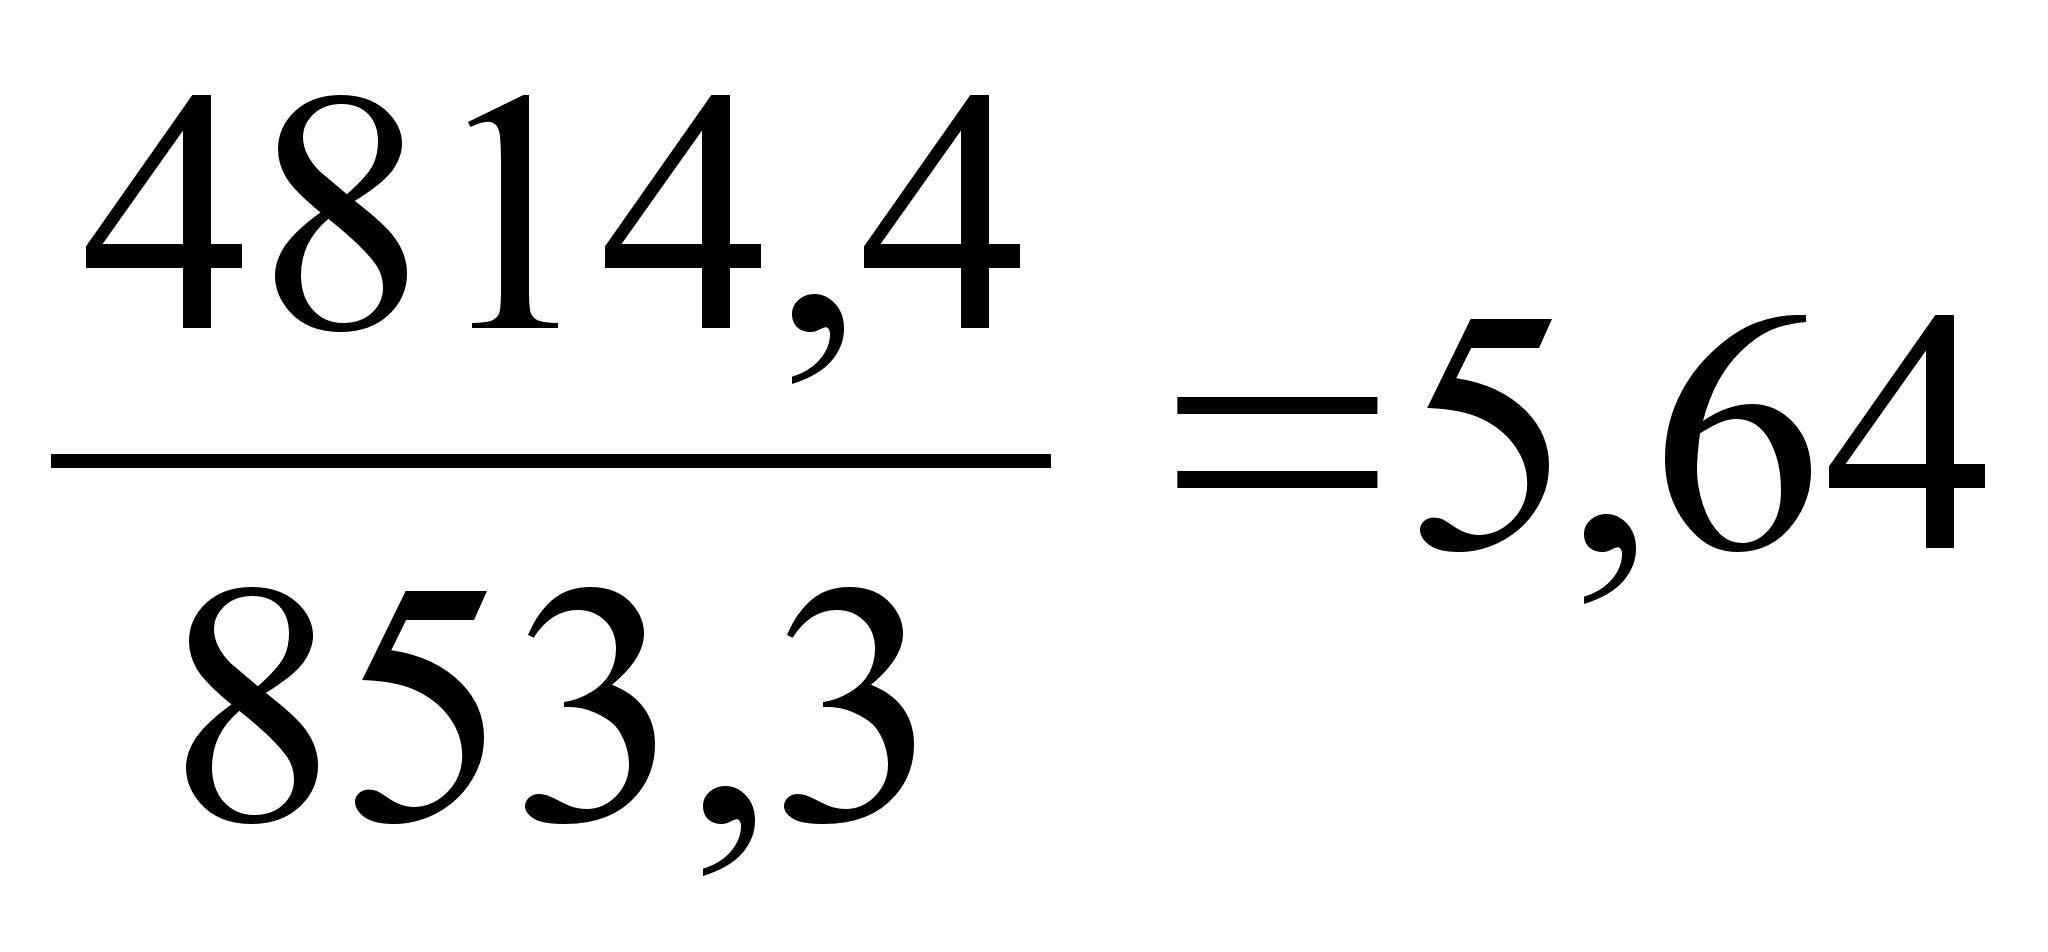 ;
Показатель отражает скорость оборота товарно-материальных запасов
а) Срок
хранения запасов
=
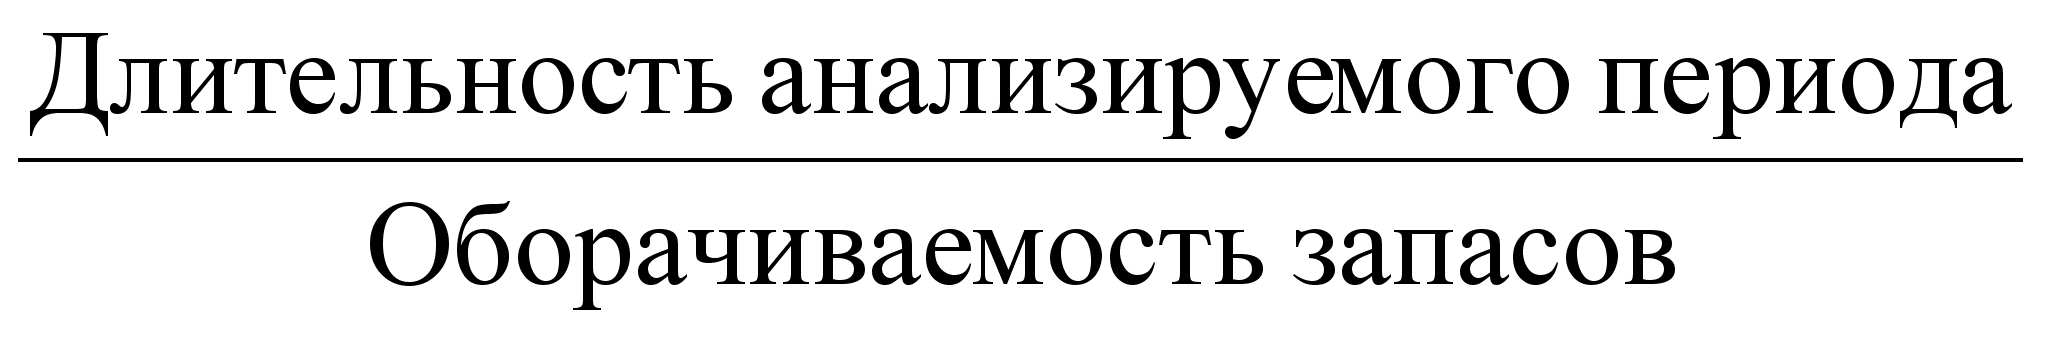 ;
(22)
З
а
2001 год:
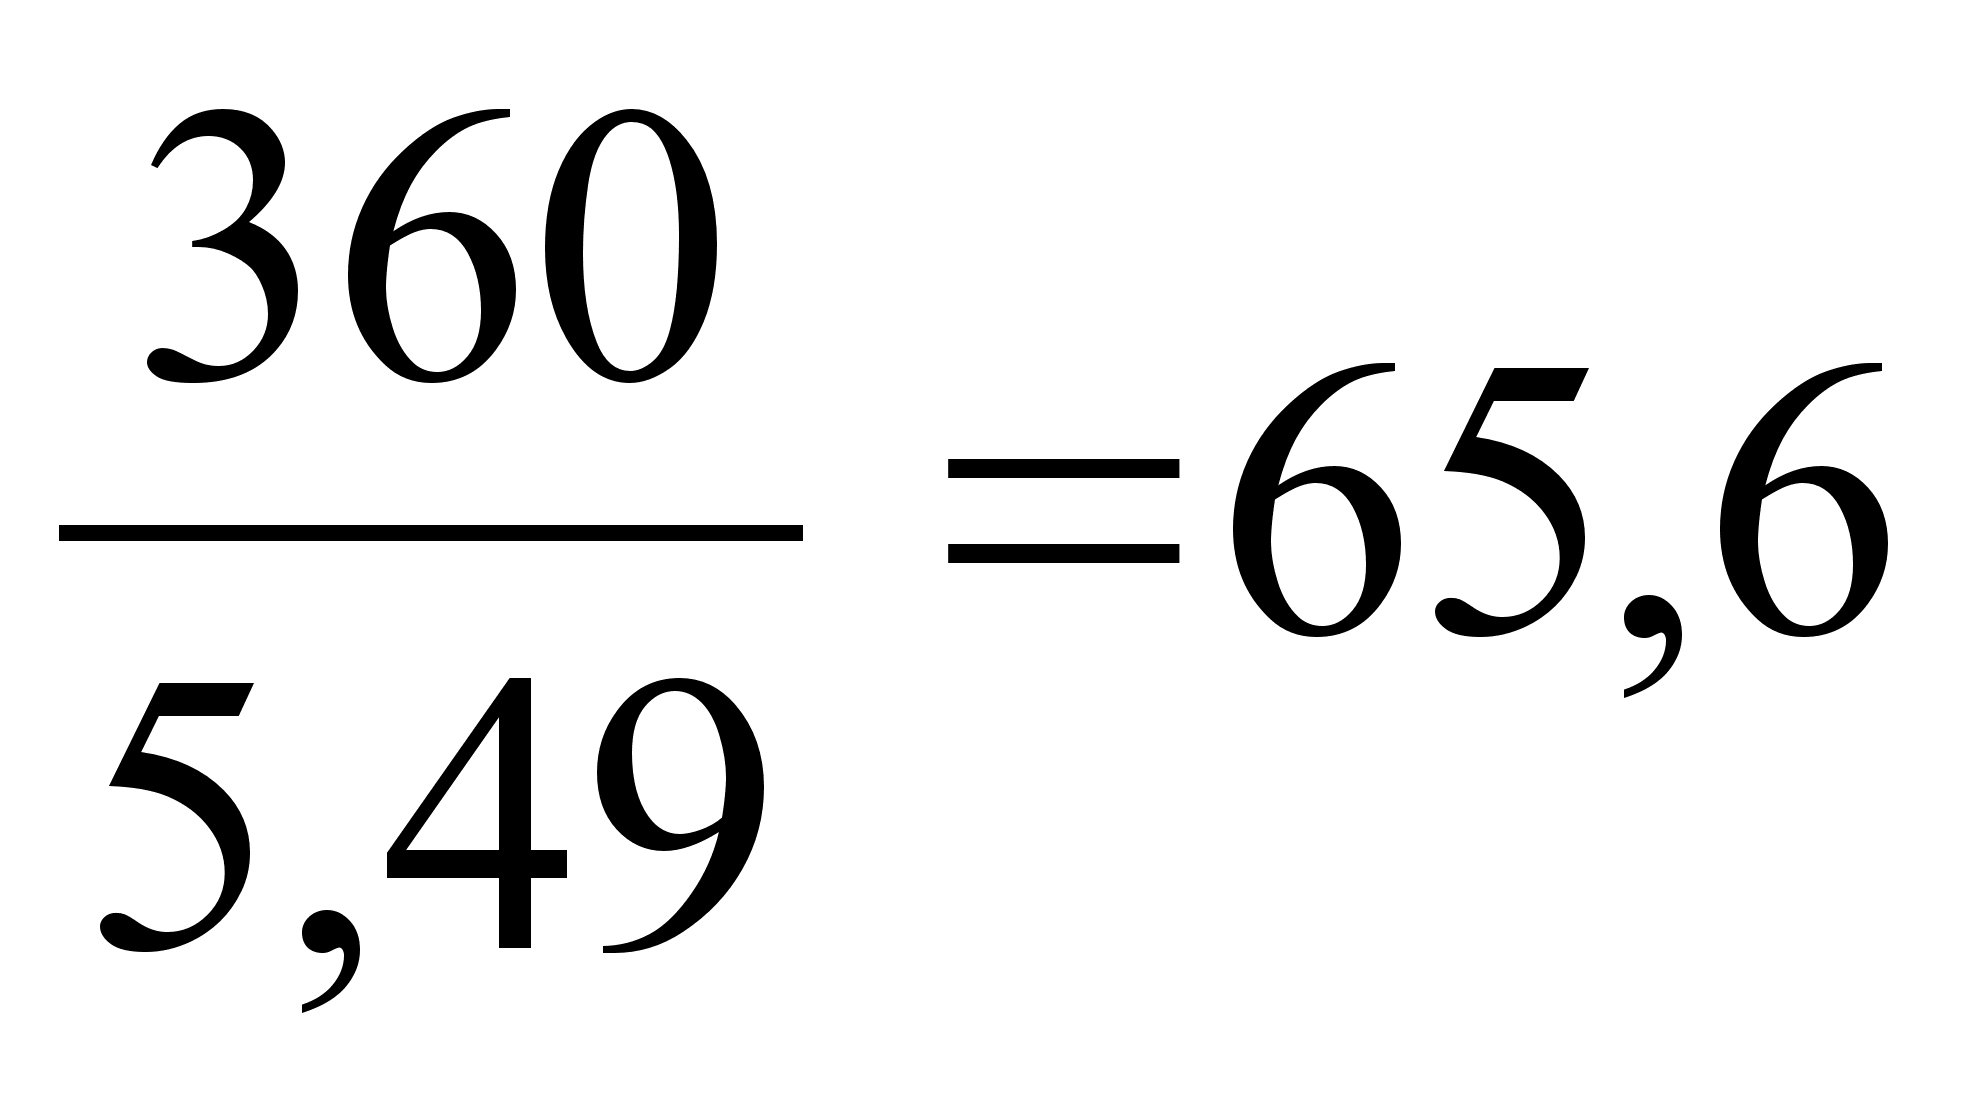 ;
за 2002
год:
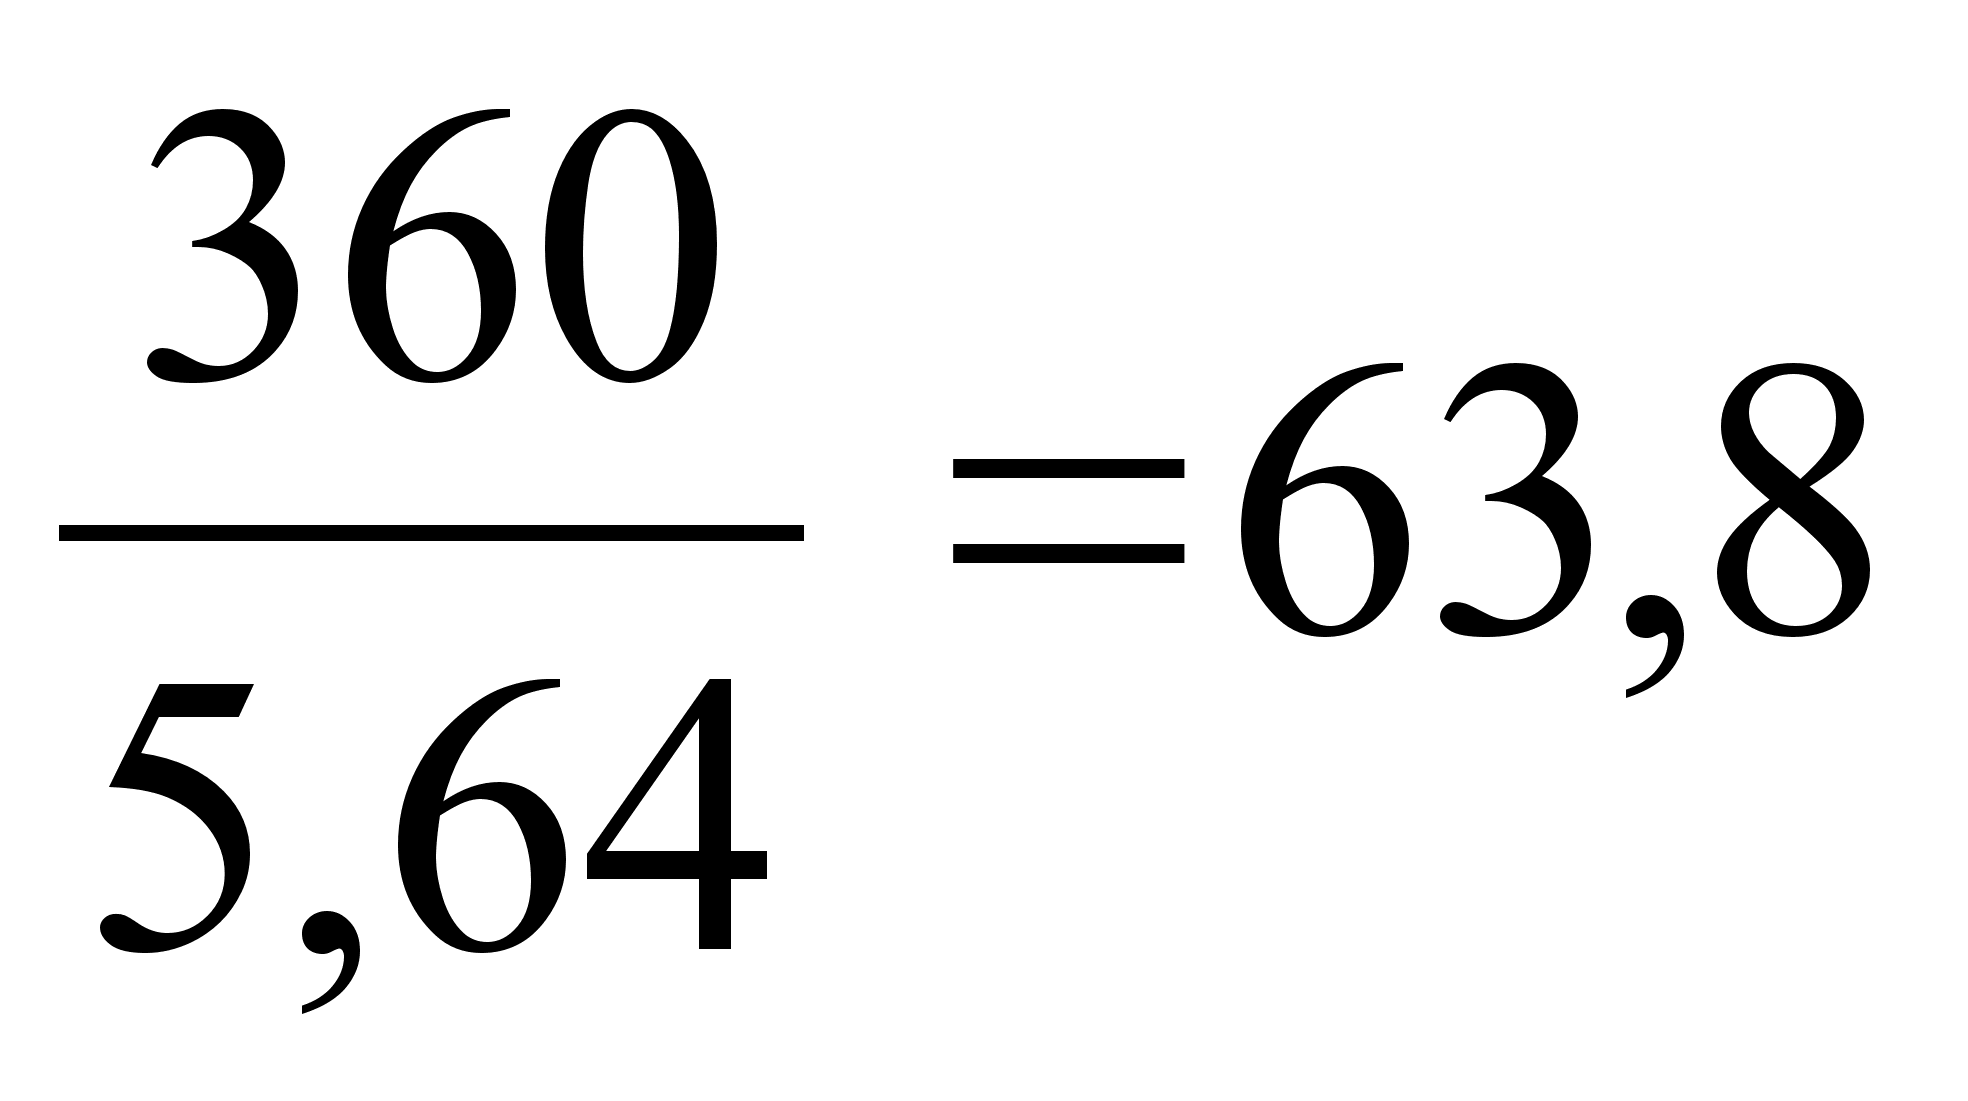 ;
Показатель характеризует длительность хранения запасов.
Также рассчитывается:
Оборачиваемость
собственного
капитала =
=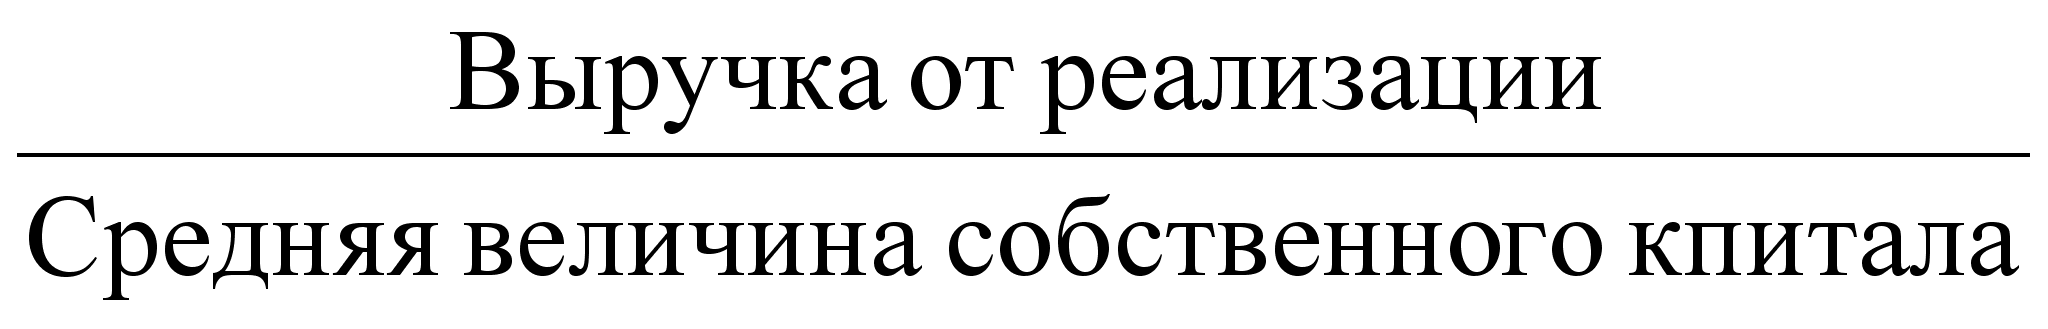 ;
(23)
З
а
2001 год:
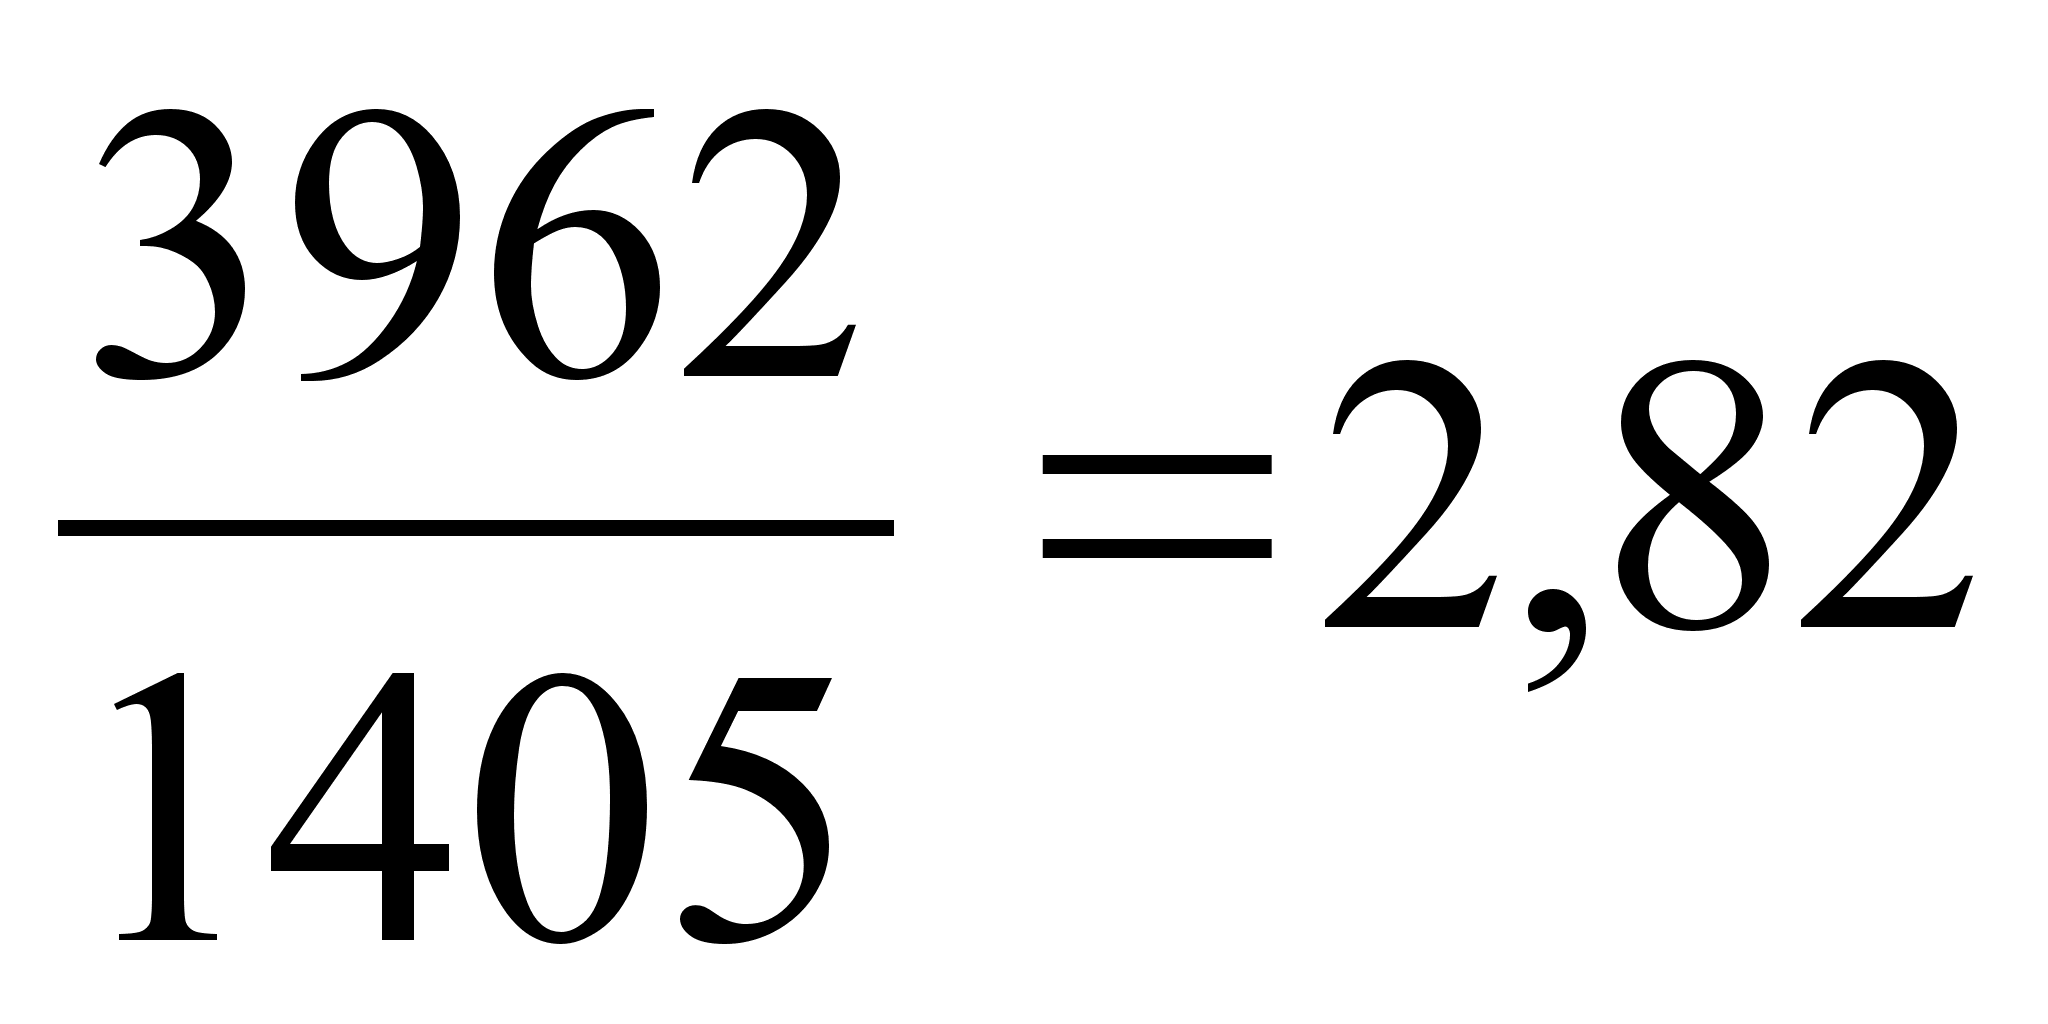 ;
за 2002
год:
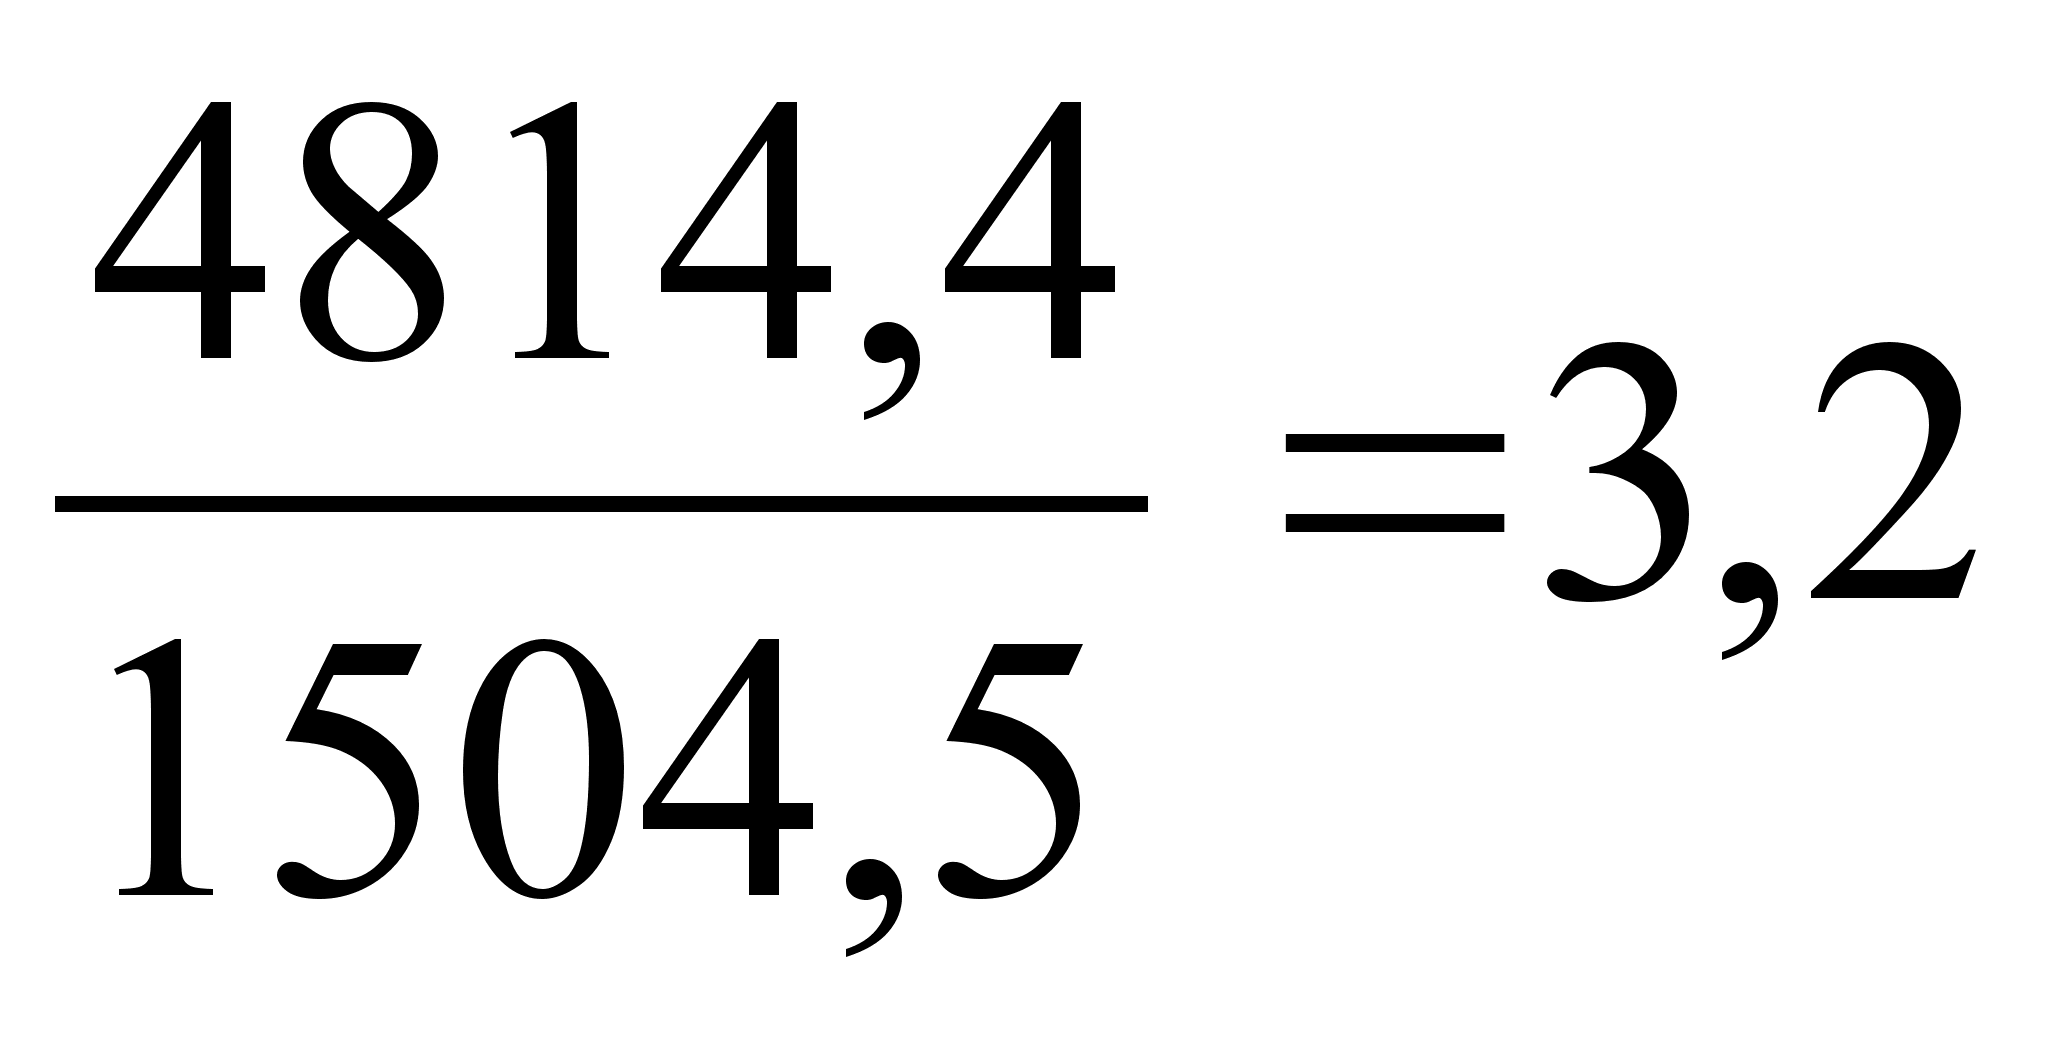 ;
Результаты расчета показателей для наглядности проведения анализа приведены в Таблице 10.
Таблица 10
Анализ состояния оборотных активов
| Показатели | Единицы измерения | Изменения | 2001 г. | 2002 г. |
| 1 | 2 | 3 | 4 | 5 |
| 1. Оборачиваемость активов | Об. | 0,19 | 1,8 | 1,99 |
| 2. Продолжительность оборота | Дней. | -19,1 | 200 | 180,9 |
| 3. Оборачиваемость дебиторской задолженности | Об. | 4,9 | 28,15 | 33,05 |
| 4. Период погашения дебиторской задолженности | Дней | -1,9 | 12,79 | 10,89 |
| 5. Доля дебиторской задолженности в общем объеме оборотных средств | Тыс. руб. | -49,41 | 502,66 | 453,25 |
| 6. Оборачиваемость запасов | Об. | 0,15 | 5,49 | 5,64 |
| 7. Срок хранения запасов | Дней | -1,8 | 65,6 | 63,8 |
| 8. Оборачиваемость собственного капитала | Тыс. руб. | 0,38 | 2,82 | 3,2 |
Из таблицы видно, что оборачиваемость активов в днях в отчетном году меньше показателя предыдущего года на 19,1 дня, это свидетельствует об ускорении оборачиваемости активов, а, следовательно, об их эффективном использовании. Ускорение оборачиваемости активов вызывает дополнительное высвобождение средств из оборота.
Оборачиваемость дебиторской задолженности увеличилась с 28,15 до 33,05 оборота, а, следовательно, и срок расчетов покупателей уменьшился на 1,9 дня по сравнению с предыдущим годом.
Скорость оборота товарно-материальных запасов на конец 2002 года составила 5,64 оборота, что больше на 0,15 по сравнению с 2001 годом. Длительность хранения запасов уменьшилась на 1,8 дня, что говорит об эффективном использовании оборотных средств предприятием.
На основании выше рассмотренных показателей произведём расчёт показателей характеризующие основные этапы обращения денежных средств в ходе производственной деятельности предприятия.
Данными показателями являются:
- продолжительность операционного цикла =
= период погашения дебиторской задолженности + срок хранения запасов; (24)
за 2001 год = 12,79 + 65,6 = 78,39;
за 2002 год = 10,89 + 63,8 = 74,69.
- продолжительность финансового цикла =
= продолжительность операционного цикла +
+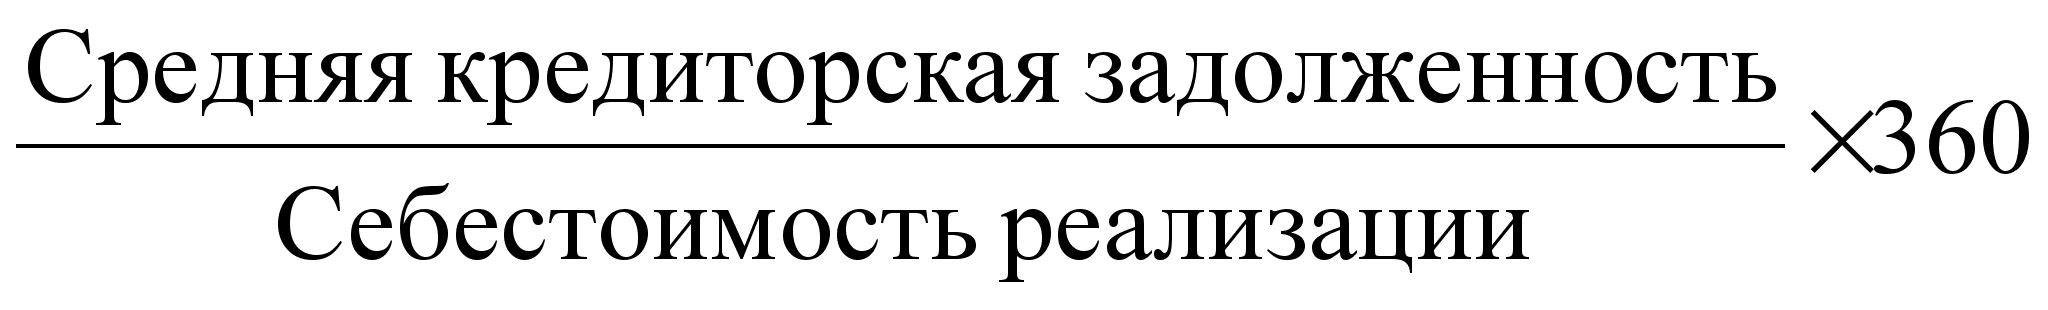 (25)
З
а
2001 год:
78,39 +
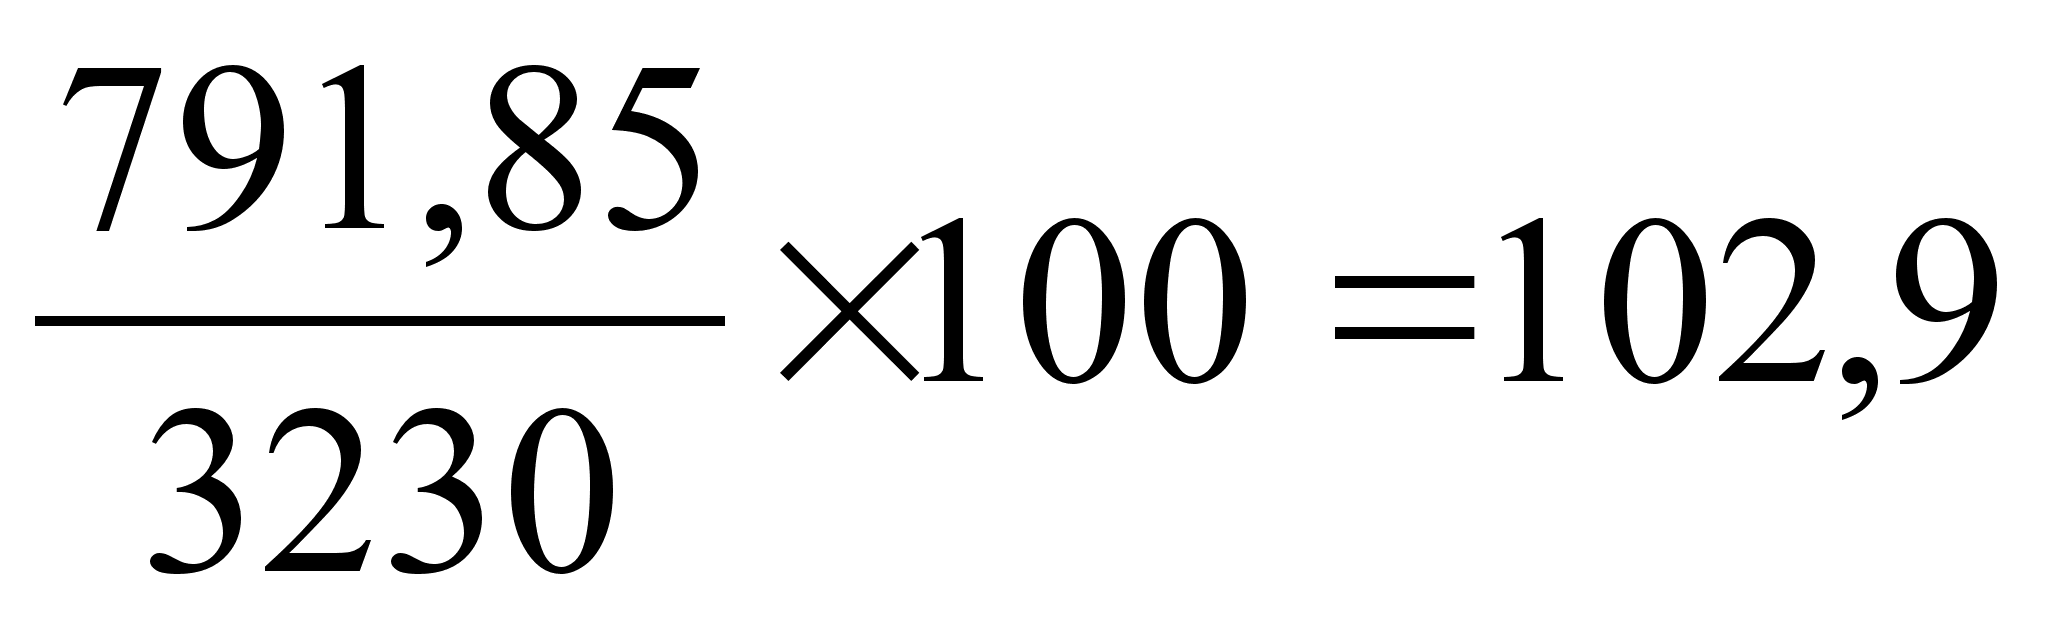 ;
за 2002
год: 74,69 +
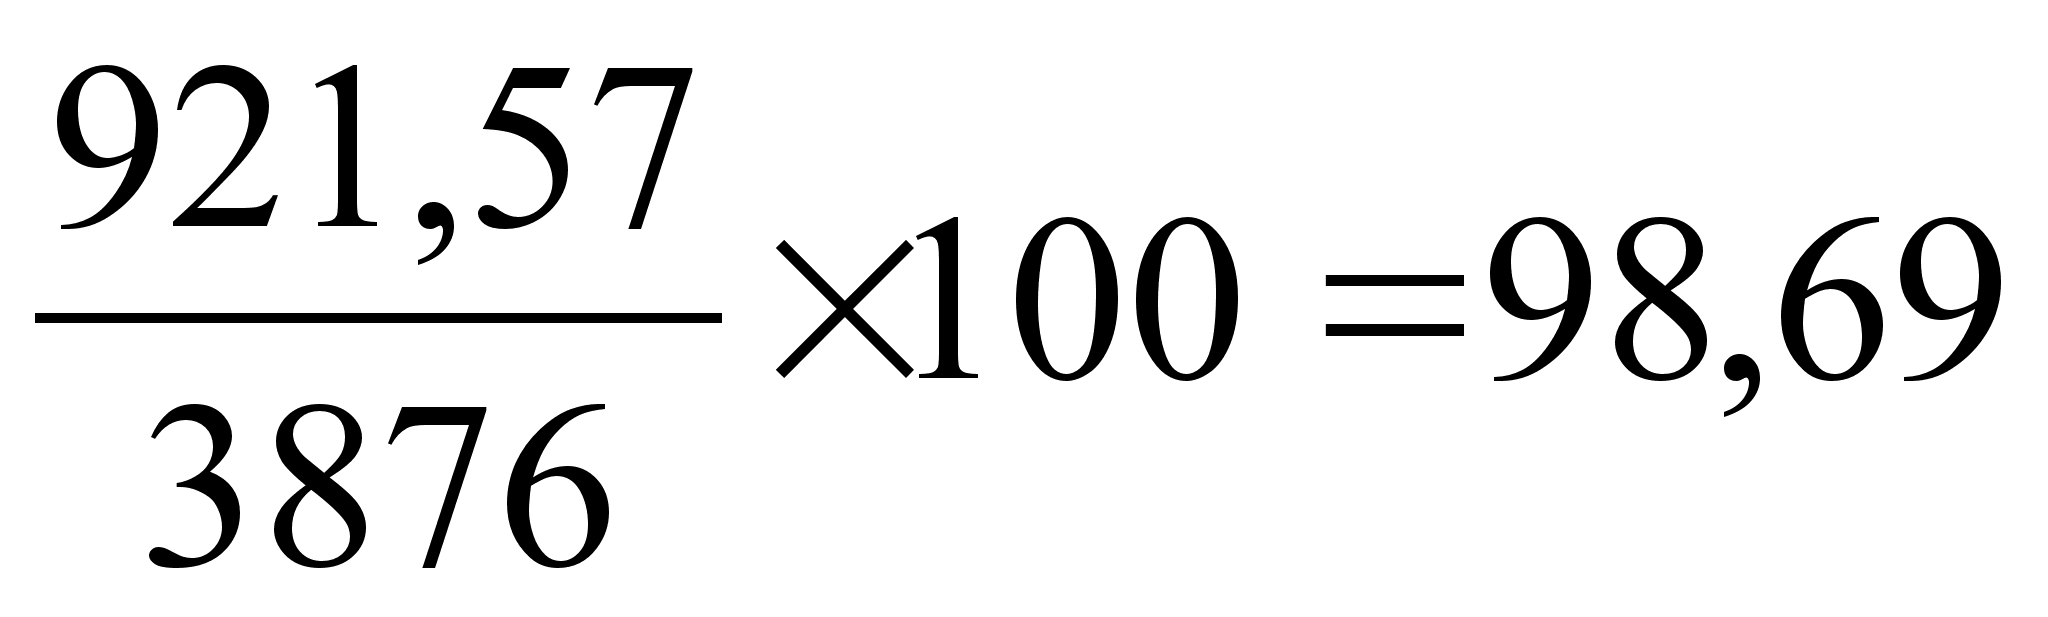 ;
Логика представленной схемы заключается в следующем. Операционный цикл характеризует общее время, в течение которого финансовые ресурсы омертвлены в запасах и дебиторской задолженности. Финансовый цикл, или цикл обращения денежной наличности, представляет собой время, в течение денежные средства отвлечены из оборота, т.е. финансовый цикл меньше на среднее время обращения кредиторской задолженности. Сокращение операционного и финансового циклов в динамике рассматривается как положительная тенденция. В таблице 11 произведем расчеты данных показателей.
Таблица 11
Показатели, характеризующие основные этапы денежных средств
| Показатели | 2001 год | 2002 год |
|
1 Продолжительность операционного цикла 2 Продолжительность финансового цикла |
78,39 102,9 |
74,69 98,69 |
Результаты расчетов, приведенные в таблице 11 позволяют судить о том, что на анализируемом предприятии происходит уменьшение полного производственного цикла и обращения в целом. Продолжительность операционного цикла уменьшилась на 3,7 дня, а продолжительность финансового цикла на 4,21 день. На данное положение дел положительно повлиял фактор значительного ускорения оборачиваемости производственных запасов.
ЗАКЛЮЧЕНИЕ
Основные выводы по анализу финансового состояния
предприятия
На основании проведенного анализа финансового состояния общества с ограниченной ответственностью «НЧ АРТ» можно сделать следующие выводы.
За отчетный период имущество ООО «НЧ АРТ» увеличилось на 436 400 рублей, составив в конце 2002 года 2 589 600 рублей.
Анализируя структуру актива баланса, было отмечено, что наибольший удельный вес в хозяйственных средствах предприятия занимают оборотные активы (2001г. – 84,3%; 2002г. – 83,72%), в основном за счет запасов готовой продукции и товаров для перепродажи, увеличение которых составило 161 400 рублей, а также за счет денежных средств, находящимся на расчетном счете предприятия, увеличение которых составило 135 500 рублей. Увеличение внеоборотных активов произошло в основном за счет основных средств и нематериальных активов.
Анализируя структуру пассива баланса можно сделать выводы об изменении собственного капитала и резервов, также можно сделать некоторые выводы о финансовой деятельности предприятия на основе показателей краткосрочных обязательств, т.е. кредитов и займов, задолженностей. Увеличение источников средств предприятия произошло за счет роста кредиторской задолженности на 173 740 рублей. Наибольший удельный вес в пассивах занимают «капитал и резервы» – 61,06%, но произошло их уменьшение на 1,84%. Но так как данная статья составляет на конец периода более 50% пассивов, то в случае предъявления предприятию всеми кредиторами претензий оно сможет их удовлетворить.
Выручка от реализации продукции предприятия на конец 2002 года составила 4 814 400 рубля. Удельный вес прибыли в выручке занимает 3,1%, что составляет 149 400 рублей. Величина чистой прибыли равна 73 750 рублей, что составляет 2,85% имущества предприятия.
В результате такой работы ООО «НЧ АРТ» достигло определенных успехов: оборачиваемость активов в днях уменьшилась по сравнению с предыдущем годом на 19,1 дня, что свидетельствует об оборачиваемости активов, а значит об эффективном их использовании. Оборачиваемость дебиторской задолженности увеличилась с 28,15 до 33,05 оборота, а, следовательно, срок расчетов покупателей уменьшился на 1,9 дней. Скорость оборота товароматериальных запасов на конец 2002 года составила 4,54 оборота, что больше на 0,15 по сравнению с 2001 годом. Длительность запасов уменьшилась на 2,7 дней, что говорит об эффективном использовании оборотных средств предприятием.
Определение финансовой устойчивости показало, что предприятие является абсолютно устойчивым, так как собственные оборотные средства предприятия полностью обеспечивают запасы и затраты и даже имеются в излишке (на конец 2001 года излишек составляет – 288 700 рублей, на конец 2002 года – 225 560 рублей). Так же для характеристики финансовой устойчивости был рассчитан ряд коэффициентов. Анализ финансовых коэффициентов показал, что подавляющее большинство их удовлетворяют нормальным ограничениям. Коэффициент независимости незначительно снизился на 0,02%, однако при прослеживании его динамики отмечается неуклонное снижение (по сравнению с 2000 годом он снизился на 0,07%). Это может быть сигналом к снижению финансовой независимости предприятия, повышению риска финансовых затруднений в будущие периоды. Коэффициент соотношения собственных и заемных средств дает наиболее общую оценку финансовой устойчивости предприятия. В данном случае произошло незначительное увеличение коэффициента, что говорит о повышении степени зависимости предприятия от внешних кредиторов, однако значение находится в пределах нормы. Коэффициент маневренности, т.е. доли собственных оборотных средств в источниках собственных средств, снизился на 0,02%, что говорит о небольшом снижении мобильности собственных средств. Значение коэффициента обеспеченности запасов и затрат в нормативном ограничении, но произошло незначительное снижение (0,13%), это говорит о том, что предприятие еще обеспечивает запасы и затраты собственными источниками финансирования, однако фирме следует обратить на это внимание.
Характеризуя ликвидность баланса предприятия, можно сказать, что баланс предприятия абсолютно ликвиден, хотя коэффициенты ликвидности немного снизились: коэффициент текущей ликвидности на 0,06%; коэффициент быстрой ликвидности на 0,04%; коэффициент абсолютной ликвидности на 0,02%. Не смотря на то, что данные свидетельствуют о некотором ухудшении ситуации, платежная готовность предприятия остается достаточно высокой, на это указывает то, что значения коэффициентов находятся в соответствии с нормативными. За отчетный период наблюдается увеличение наиболее ликвидных активов для покрытия наиболее срочных обязательств. К концу периода возросла величина быстрореализуемых активов. Медленнореализуемые активы (т.е. в основном запасы и затраты) в течение отчетного периода превышали долгосрочные пассивы, размер которых, собственно, равнялся нулю.
Анализ финансовых результатов показал, что доля затрат от реализации продукции снизилась на 1,02 пункта, а коммерческие расходы в выручке на 0,21 пункта, и, как следствие, произошло увеличение прибыли отчетного периода. Такие источники прибыли как внереализационные доходы и доходы от прочей реализации не привлекались. Из анализа показателей рентабельности видно, что все показатели увеличились: чистая прибыль – на 35,95 пункта; рентабельность продукции – на 1,2 пункта; рентабельность основной деятельности – на 1,3 пункта; рентабельность имущества – на 1,84 пункта. Это говорит о рациональной политике ведения хозяйства, за счет снижения издержек, повышения качества деятельности.
Анализ состояния оборотных активов показал, что оборачиваемость активов в днях в 2001 году меньше, чем в 2002 на 19,1 день – это свидетельствует об ускорении оборачиваемости активов, а, следовательно, об их эффективном использовании. Оборачиваемость дебиторской задолженности увеличилась на 4,9 оборота и, как следствие, произошло уменьшение срока расчетов с покупателями на 1,9 дней. Скорость оборота товарно-материальных запасов увеличилась на 0,15 по сравнению с 2001 годом. Длительность хранения запасов уменьшилась на 1,8 дней, что говорит об эффективном использовании оборотных средств предприятием. Также были рассмотрены показатели, характеризующие основные этапы денежных средств. Результаты расчетов показали, что на предприятии происходит уменьшение полного производственного цикла и обращения в целом. Продолжительность операционного цикла уменьшилась на 3,7 дней, а продолжительность финансового цикла на 4,21 день. Сокращение операционного и финансового циклов в динамике рассматривается как положительная тенденция.
Рекомендации по совершенствованию коммерческой деятельности ООО «НЧ АРТ»
Одной из важнейших задач, решаемых в данной работе, является предоставление рекомендаций по совершенствованию качественных характеристик анализируемого объекта и повышению экономической эффективности его функционирования.
В связи с изложенным представляется целесообразным:
Ликвидировать или уменьшить кредиторскую задолженность. Этого можно достичь путем правильного управления ею, которое осуществляется в несколько этапов:
Анализ кредиторской задолженности предприятия в предшествующем периоде. Основной целью анализа является выявление потенциала формирования заемных средств предприятия за счет этого источника:
Определение состава кредиторской задолженности в предстоящем периоде. В процессе этого этапа устанавливается перечень конкретных видов кредиторской задолженности предприятия с учетом новых видов хозяйственных операций (например, личного страхования персонала), новых видов деятельности, новых видов обязательных платежей и др.
Установление периодичности выплат по отдельным видам кредиторской задолженности. На этом этапе по каждому виду кредиторской задолженности устанавливается средний период начисления средств с момента начала этих начислений до осуществления их выплат. В этих целях рассматриваются конкретные сроки уплаты отдельных налогов, сборов, отчислений в бюджет и внебюджетные фонды, сроки выплаты заработной платы в соответствии с заключенным коллективным трудовым договором и индивидуальными контрактами;
Прогнозирование средней суммы и размера прироста кредиторской задолженности по предприятию в целом. Средняя сумма кредиторской задолженности по предприятию в целом определяется путем суммирования прогнозируемого его размера по отдельным видам этой задолженности.
Обеспечение контроля за своевременностью начисления и выплаты средств в разрезе отдельных видов кредиторской задолженности. Начисление этих средств контролирует бухгалтерия по результатам осуществления отдельных хозяйственных операций предприятия. Выплата этих средств включается в разработанный платежный календарь и контролируется в процессе мониторинга текущей финансовой деятельности предприятия.
С учетом прогнозируемого прироста кредиторской задолженности на предприятии формируется общая структура заемных средств, привлекаемых из различных источников.
Повысить коэффициенты ликвидности:
Основным фактором повышения уровня абсолютной ликвидности является равномерное и своевременное погашение дебиторской задолженности. Для повышения уровня текущей ликвидности необходимо способствовать росту обеспеченности запасов собственными оборотными средствами, для чего следует увеличивать собственные оборотные средства и обоснованно снижать уровень запасов.
Во главу всей работы предприятия положить разработку новой концепции маркетинга:
организовать в рамках предприятия кредитный отдел, занимающийся продажей товаров долговременного пользования, что даст расширение возможностей сбыта и дополнительную прибыль по процентам в кредит;
улучшить рекламную деятельность с широким привлечением средств массовой информации и изучения реакции потребителя на рекламную продукцию;
использовать метод привязки покупателя к предприятию, например, путем манипуляции с ценами (введение скидок с цен для оптовых или постоянных клиентов, сезонные цены, продажа залежалого товара, ярмарки и т.д.), организации выигрышных лотерей и т.п.
Ввести систему финансового планирования. Включить эту систему одним из главных разделов бизнес-плана предприятия.
Финансовое планирование на предприятии должно базироваться на использовании трех основных систем:
Прогнозирование финансовой деятельности.
Текущее планирование финансовой деятельности.
Оперативное планирование финансовой деятельности.
Все системы финансового планирования должны находиться во взаимосвязи и реализоваться в определенной последовательности. Первоначальным исходным этапом планирования является прогнозирование основных направлений путем разработки общей финансовой стратегии предприятия, которая призвана определить задачи и параметры текущего –финансового планирования. В свою очередь текущее финансовое планирование создает основу для разработки и доведения до непосредственных исполнителей оперативных бюджетов по всем основным аспектам финансовой деятельности предприятия.
Первая система финансового планирования – прогнозирование финансовой деятельности является наиболее сложной и требует для своей реализации высокой квалификации исполнителей. На каждом предприятии система финансового прогнозирования базируется на определенной финансовой идеологии.
Осуществляемое с учетом финансовой идеологии прогнозирование финансовой деятельности направленно, прежде всего, на разработку финансовой стратегии предприятия, которое представляет собой систему долгосрочных целей финансовой деятельности предприятия и наиболее эффективных путей их достижения. Основная цель финансовой стратегии – обеспечение высоких темпов экономического развития и повышения конкурентной позиции предприятия связана с тенденциями развития соответствующего товарного рынка. Процесс формирования финансовой стратегии предприятия осуществляется по следующим этапам:
а) определить общий период формирования финансовой стратегии; этот период зависит от ряда условий:
б) исследовать факторы внешней финансовой среды и коньюктуры финансового рынка. Такое исследование предопределяет изучение экономико-правовых условий финансовой деятельности предприятия и возможного изменения в предстоящем периоде. Кроме того, анализируется коньюктура финансового рынка и факторы ее определяющие, а также разрабатывается прогноз коньюктуры в разрезе отдельных сегментов этого рынка, связанных с предстоящей деятельностью предприятия.
в) сформировать стратегические цели финансовой деятельности предприятия. Главной целью этой деятельности является повышение уровня благосостояния собственников предприятия и максимизация его рыночной стоимости.
Система стратегических целей должна обеспечивать формирование достаточного объема собственных финансовых ресурсов и высокорентабельное использование собственных капитала; оптимизацию структуры активов и используемого капитала; приемлемость уровня финансовых рисков в процессе осуществления финансово-хозяйственной деятельности предприятия.
г) разработать финансовую политику по отдельным аспектам финансовой деятельности. Формирование финансовой политики может носить многоуровневый характер. Так, например, в рамках политики управления активами могут быть разработаны политика управления оборотными и внеоборотными активами. В свою очередь политика оборотных активов может включить в качестве самостоятельных блоков политику управления отдельными их видами.
д) оценить эффективность разработанной финансовой стратегии. Она проводиться по следующим основным параметрам:
согласованность финансовой стратегии предприятия с общей стратегией его развития;
согласованность финансовой стратегии с предполагаемыми изменениями внешней финансовой среды;
внутренняя сбалансированность финансовой стратегии;
реализуемость финансовой стратегии;
приемлемость уровня рисков, связанных с реализацией финансовой стратегии;
результативность разработанной финансовой стратегии.
Вторая система финансового планирования – текущее планирование должна базироваться на разработанной финансовой стратегии и финансовой политике по отдельным аспектам финансовой деятельности. Это планирование должно состоять в разработке конкретных видов текущих финансовых планов, которые позволяют определить на предстоящий период все источники финансирования развития предприятия, сформировать структуру его доходов и затрат, обеспечить постоянную платежеспособность предприятия, предопределить структуру активов капитала на конец планируемого периода. Текущие планы разрабатываются на предстоящий год с разбивкой его по кварталам.
Третья система финансового планирования – оперативное планирование финансовой деятельности должна заключаться в разработке комплекса краткосрочных плановых заданий по финансовому обеспечению основных направлений хозяйственной деятельности предприятия. Главной формой такого планового финансового задания является бюджет, который представляет собой оперативный финансовый план краткосрочного периода (квартал, месяц), отражающий расходы и поступления финансовых средств в процессе осуществления конкретных видов хозяйственной деятельности.
Разработать систему материальных и моральных стимулов к труду. Предполагается:
Повысить квалификацию работников, прежде всего для того, что возрастает его конкурентоспособность на рынке труда. Обладая несколькими профессиями и имея достаточно высокую квалификацию, работник не боится потерять работу или оказаться без надежной перспективы ее найти в случае утраты. Наконец, высокая профессиональная подготовка обеспечивает работнику свободу в выборе для себя трудовой деятельности.
Повысить социально-психологический климат, для него характерно общее, для всей группы, психологическое, эмоциональное состояние, преобладающее во всех взаимоотношениях и взаимодействиях работника.
При благоприятном социально-психологическом климате работники, как правило, бывают удовлетворены и своим трудом в коллективе и своим пребыванием в нем. Это положительно отражается на всех сторонах трудовой деятельности коллектива: укрепляется дисциплина труда, сокращается текучесть кадров, повышается работоспособность;
Динамика заработной платы.
Улучшить санитарно-гигиенические условия. Обеспечение благоприятных условий труда создает почву для сохранения здоровья работников, повышения настроения. У людей в лучшую сторону меняется отношение к труду, так как повышается его привлекательность.
Большое внимание следует уделить вопросам социальной защищенности членов трудового коллектива. Например, оказание материальной помощи, прежде всего многодетным семьям, выдача пособий на лечение, приобретение путевок, единовременных пособий при уходе на пенсию, к юбилейным датам, свадьбе, отпуску, частичная оплата питания, проезда.
Список использованной литературы
Ковалев В. В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности. - 2-е изд., перераб. и доп. - М.: Финансы и статистика, 1999г. – с.512
Ковалев В. В. Введение в финансовый менеджмент. – М.: Финансы и статистика, 2001г. – 768.: ил.
Савицкая Г. Н. Анализ хозяйственной деятельности предприятия: 4-е изд., перераб. и доп. – Минск: ООО «Новое знание», 2000. – 688с.
Шеремет А. Д., Сайфулин Р. С. Финансы предприятия. - М.: ИНФРА-М, 1998г. – с.518
Абрютина М. С., Грачев А. В. Анализ финансово-хозяйственной деятельности предприятия: Учебно-практическое пособие. – 2-е изд., испр. – М.: Издательство «Дело и сервис», 2000г. – с.256
Негашев Е. В. Анализ финансов предприятия в условиях рынка: Учеб. Пособие. - М.: Высш. шк., 1997г. – с.192
Ткаченко Н. М. Бухгалтерский учет на предприятиях с разными формами собственности: Учеб. Пособие. - 2-е изд., перераб. и доп. - А.С.К., 1997. - 672с.
Любушин Н. П., Лещева В. Б., Дьякова В. Г. Анализ финансово-экономической деятельности предприятия: Учеб. Пособие для вузов/Под ред. проф. Н. П. Любшина. – М.: ЮНИТИ-ДАНА, 2000г. – с.471
Попов В. М. Финансовый бизнес-план: Учеб. пособие – М.: Финансы и статистика, 2000г. – с.480
Назарбаева Р. Порядок заполнения отчета о финансово-имущественном состояния предприятия // Баланс - 1996 - № 3 - с.18-25.
Артемьенко В. Г., Белендир М. В. Финансовый анализ – М.: АСТ, 1998г. – с.398
Баканов М. И., Шеремет А. Д. Теория экономического анализа. - М.: Финансы и статистика, 1993. - 288 с.
Баканов М. И., Шеремет А. Д. Теория экономического анализа. - М.: Финансы и статистика, 2000г.
Баканов М. И., Шеремет А. Д. Экономический анализ: Учебное пособие - М.: Финансы и статистика, 2001г. – с.656
Балабанов И. Т. Основы финансового менеджмента: Учеб. Пособие. - М.: Финансы и статистика, 1997г. – с.480
Вуд Ф. Бухгалтерский учет для предпринимателей. - М.: Аспери, 1992г. – с.415
Друри К. Введение в управленческий и производственный учет. - М.: Аудит, 1994г. – с.560
Завгородний В. П., Савченко В.Я. Бухгалтерский учет, контроль и аудит в условиях рынка. - К.: Издательство «Блиц-Информ», 1995г. – с.832
Зайцев Н. Л. Экономика промышленного предприятия: Учебник; 2-е изд., перераб. и доп. – М.: ИНФРА-М, 1998г. – с.336
Крылова Т. Б. Выбор партнера: анализ отчетности капиталистического предприятия. - М.: Финансы и статистика, 1993г. – с.60
Павлова Л. Н. Финансовый менеджмент. Управление денежным оборотом предприятия: Учебник для вузов – М.: Банки и биржи, ЮНИТИ, 1995г. – с.400
Патров В. В., Ковалев В. В. Как читать баланс. - М.: Финансы и статистика, 1993г. – с.256
Родионова В. М., Федотова М. А. Финансовая устойчивость предприятия в условиях инфляции. - М.: Перспектива, 1995г. – с.98
Стоянова Е. С. Финансовый менеджмент - М.: Перспектива, 1993г. – с.268
Стоянова Е. С. Финансовый менеджмент: теория и практика. - М.: Перспектива, 1996г. – с.405
Шеремет А. Д., Сайфулин Р. С. Методика финансового анализа. - М.: ИНФРА-М, 1995г. – с.176
Шеремет А. Д., Сайфулин Р. С., Негашев Е. В. Методика финансового анализа предприятия. - М.: Юни-Глоб, 1992г. – с.80
Шеремет А. Д., Нигашев Е. В. Методика финансового анализа. - М.: ИНФРА-М, 2000г. – с.208
Чижова А. С. Оценка имущества организации // Главбух – 2000 - № 6 – с.66-71.
Бухгалтерский баланс (форма № 1); Отчет о прибылях и убытках (форма № 2) // Главбух – 2001 - № 7 – с.14-50.
Безруких П. С. Годовой отчет – 2000. Что нового? // Главбух – 2001 - № 1 – с.9-99.
Бухгалтерский баланс ООО «НЧ АРТ» (форма №1) на 1 января 2002 г.
Отчет о прибылях и убытках ООО «НЧ АРТ» (форма №2) на 1 января 2002 г.
Бухгалтерский баланс ООО «НЧ АРТ» (форма №1) на 1 января 2003 г.
Отчет о прибылях и убытках ООО «НЧ АРТ» (форма №2) на 1 января 2003 г.