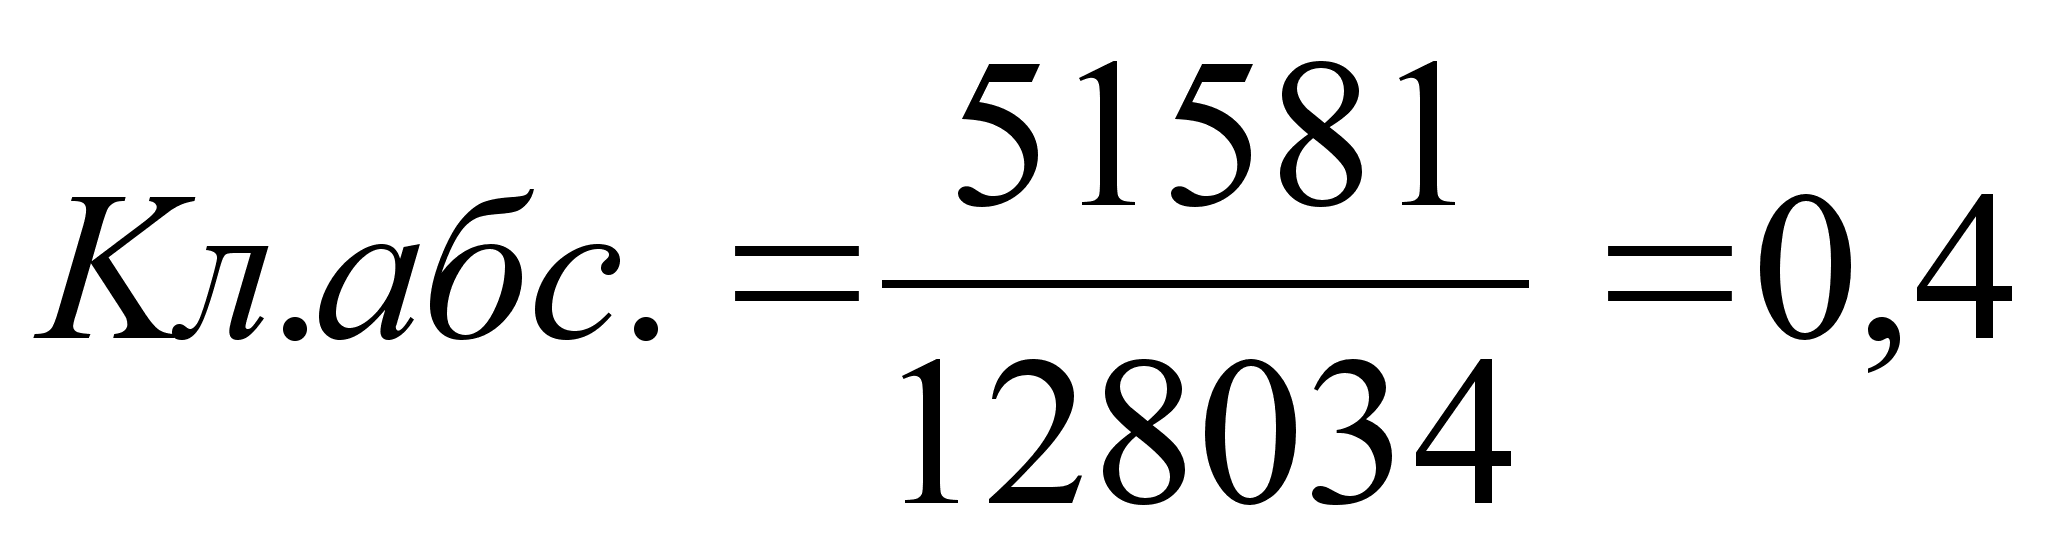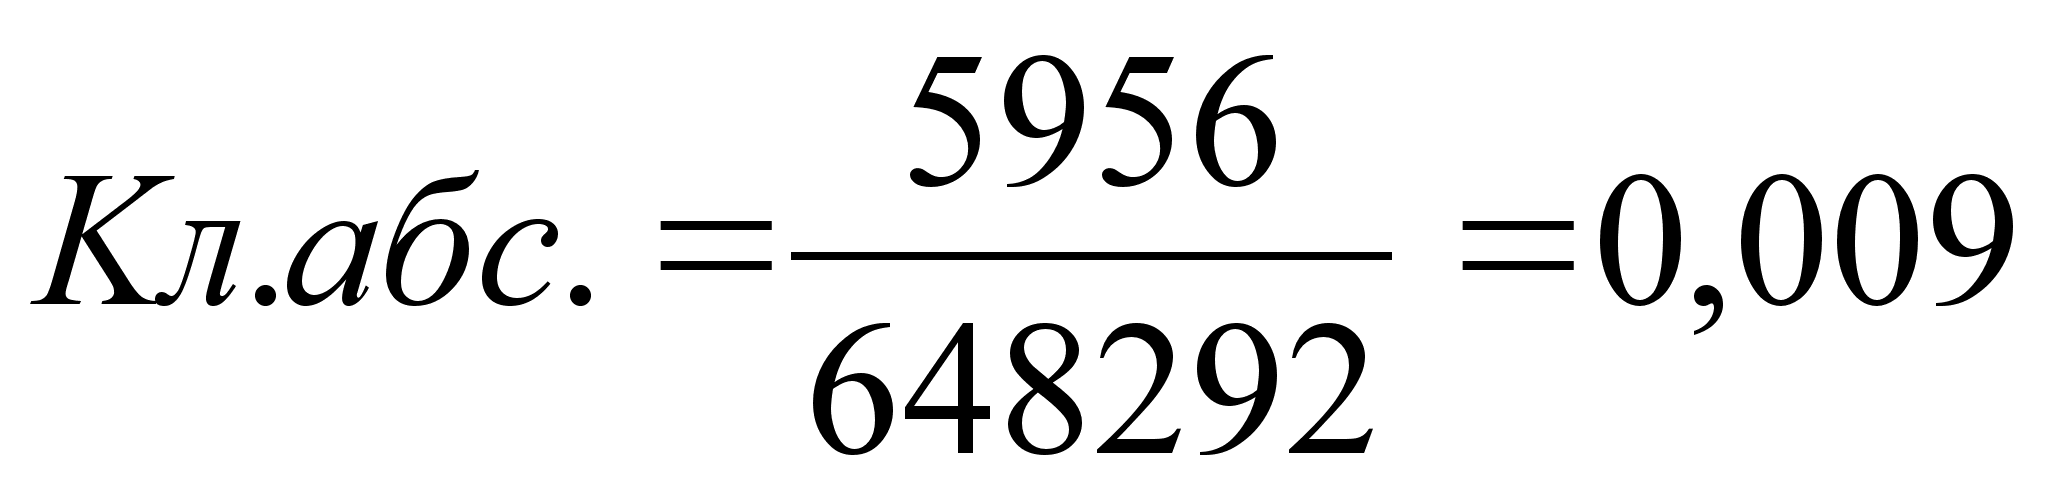Финансовый анализ СПП Спецмонтаж
1. Анализ доходности (рентабельности).
2. Анализ финансовой устойчивости.
3. Анализ использования капитала.
4. Анализ уровня самофинансирования.
Источником информации для анализа финансового состояния служат бухгалтерский баланс и отчет о прибылях и убытках. По сфере доступности информацию можно разделить на открытую и закрытую (секретную). Информация, содержащаяся в бухгалтерской и статистической отчетности, выходит за пределы хозяйствующего субъекта и является открытой. Каждый хозяйствующий субъект разрабатывает свои плановые показатели, нормы, нормативы, тарифы и лимиты, систему их оценки и регулирования финансовой деятельности. Эта информация составляет его коммерческую тайну. Анализ финансового состояния проводится с помощью следующих основных приемов: сравнение, сводка и группировка, цепные подстановки, прием разницы.
3.1. АНАЛИЗ ДОХОДНОСТИ (РЕНТАБЕЛЬНОСТИ).
Доходность фирмы характеризуется абсолютными и относительными показателями. Абсолютный показатель доходности - сумма прибыли (доходов). Относительный показатель - уровень рентабельности. В процессе анализа изучаются динамика изменения объема чистой прибыли, уровень рентабельности.
Анализ доходности фирмы проводится в сравнении с предшествующим периодом. В условиях сильных инфляционных процессов важно обеспечить сопоставимость показателей и исключить их влияние на повышение цен. Анализ проводится по данным работы за два год. Показатели 1997 года приведены в сопоставимость с показателями 1998 года с помощью индексации цен.
Анализ доходности хозяйствующего субъекта Таблица 1
| ПОКАЗАТЕЛИ | 1997г. | 1998г. | Отношение к прошлому году | |
| абсолютное | % | |||
| Выручка от реализации продукции, руб. | 854692 | 1461349 | +606657 | 170,9 |
| Себестоимость продукции, руб. | 859930 | 982366 | +122436 | 114,2 |
| в % к выручке | 100,6 | 67,2 | -33,4 | 66,8 |
| Прибыль от реализации продукции, руб. | -5238 | 478983 | +484221 | 9144,4 |
| в % к выручке | -0,6 | 32,7 | +32,1 | 5461,6 |
| Доходы от внереализационных операций, руб. | 102244 | 123912 | +21668 | 121,2 |
| Расходы по внереализационным операциям, руб. | 60656 | 18990 | -41666 | 31,3 |
| Балансовая прибыль, руб. | 36350 | 583905 | +547555 | 1606,3 |
| Налоги, выплачиваемые из прибыли, руб. | - | 1293 | +1293 | - |
| Отвлеченные средства, руб. | 34567 | 29081 | -5486 | 84,13 |
| Чистая прибыль, руб. | 1783 | 553531 | +551748 | 31045 |
Материал таблицы 1 показывает, что за отчетный год прибыль от реализации продукции увеличилась на 484221 руб. - с -5238 до 478983 руб., или на 17,2% ; балансовая прибыль увеличилась на 547555 руб. - с 36350 до 583905 руб., или на 1606,3%; чистая прибыль возросла на 551748 руб. - с 1783 до 553531 руб., или на 31045%.
Прослеживается тенденция роста прибыли от реализации при увеличении выручки от реализации.
1997г. 1998г.
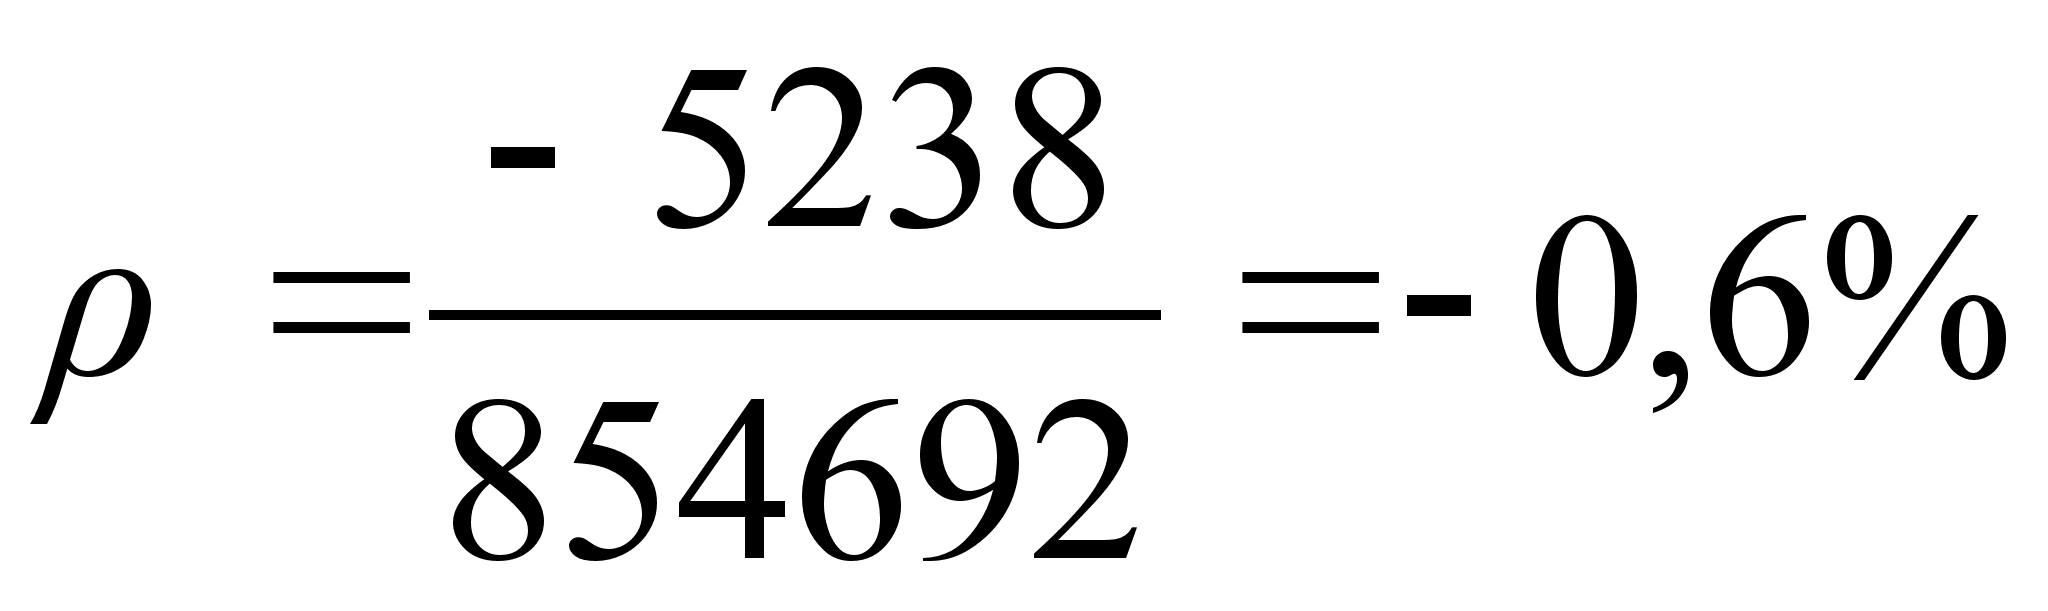
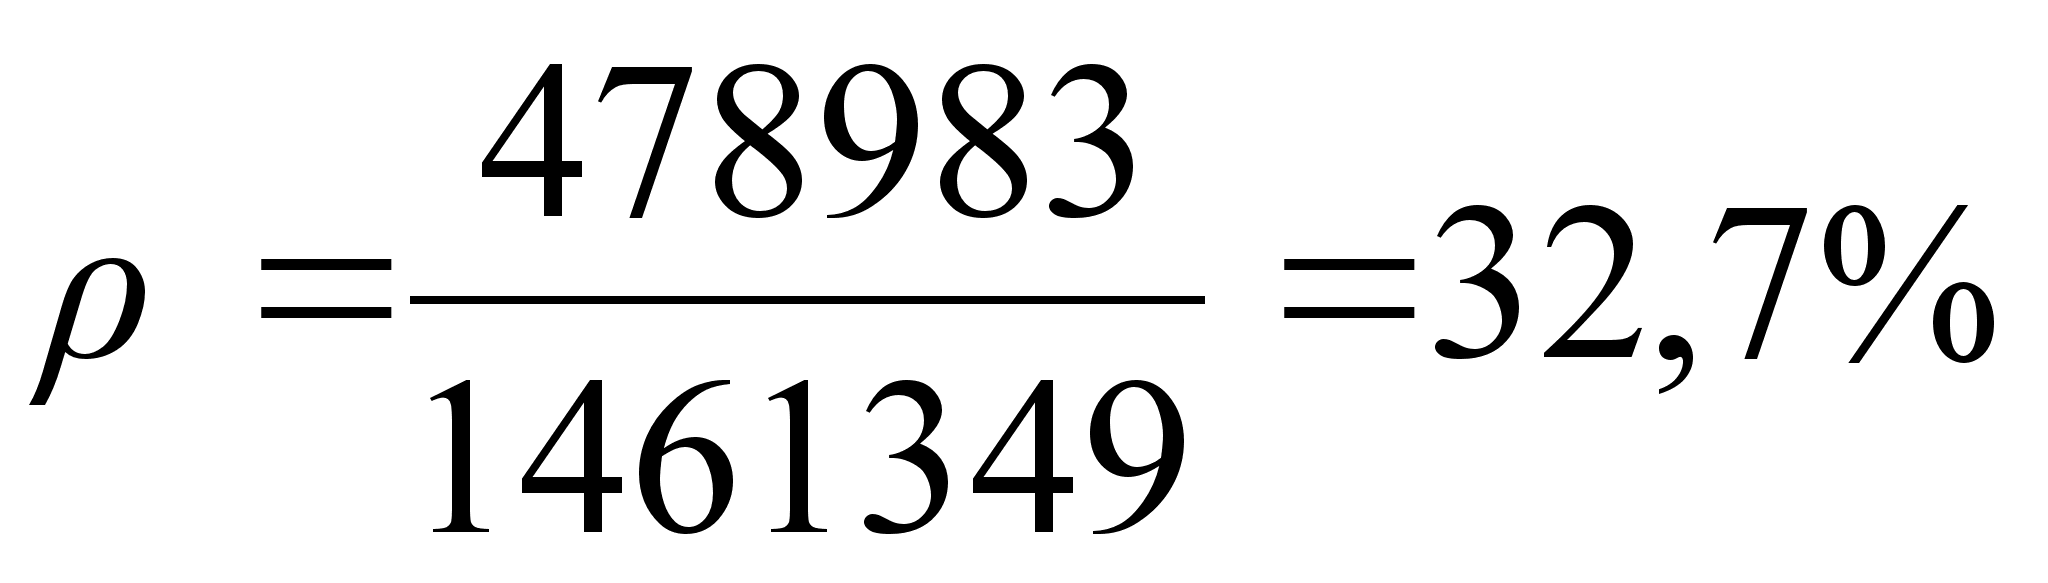
где, P – прибыль от реализации;
Q – выручка от реализации;
ρ – уровень рентабельности.
П
оложительным
результатом
работы является
увеличение
уровня рентабельности
по сравнению
с прошлым годом
на 32,1 % и отрицательным
результатом
работы является
то, что у предприятия
в 1997 году было
расходов на
себестоимость
больше чем оно
получило за
свою продукцию,
работу, услуги.
Таким образом, величина приобретенной выгоды в 1998г. составила по сравнению с 1997 годом 315339,5 руб..
Повышение уровня рентабельности произошло за счет снижения себестоимости продукции. На величину себестоимости влияют различные факторы, которые можно свести в две группы:
внешние факторы, отражающие общий уровень развития экономики страны и не зависящие от деятельности фирмы. Влияние этой группы факторов проявляется в уровне цен на сырье, товары, материалы, оборудование, энергоносители, тарифах на транспорт, воду и другие материальные услуги, ставках арендной платы, нормах амортизационных отчислений, отчислений на государственное социальное страхование, на медицинское страхование и др.
внутренние факторы, непосредственно связанные с результатами деятельности фирмы, с предпринимательской активностью. К этим факторам относятся объем выручки от реализации, формы и системы оплаты труда, повышение производительности труда, улучшение использования основных фондов и оборотных средств и т.п.
В СПП “Спецмонтаж” себестоимость продукции, работ, услуг определяется сметой затрат, то есть не за единицу выполненной продукции, работы, услуги, а за весь объем работ. Пример сметы затрат за 1997 г. приведен в приложении 4. а за 1998 г. в приложении 5.
П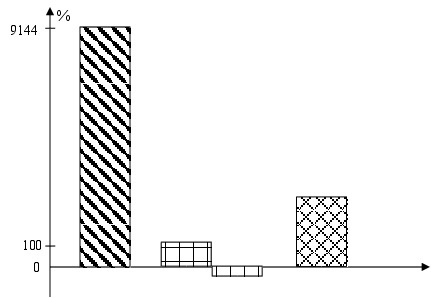 о
результатам
таблицы 1 можно
построить
диаграмму
структурных
изменений в
составе прибыли
в 1997-1998 гг., она показана
на рисунке 1.


 -
прибыль
от реализации;
- прочие внереализационные доходы, внереализационные расходы;
 -
прибыль отчетного
года.
Рис.1. Диаграмма структурных изменений в составе прибыли в 1997-1998 гг.
3.2. АНАЛИЗ ФИНАНСОВОЙ УСТОЙЧИВОСТИ
Финансово устойчивым является такой хозяйствующий субъект, который за счет собственных средств покрывает средства, вложенные в активы (основные фонды, нематериальные активы, оборотные средства), не допускает неоправданной дебиторской и кредиторской задолженности и расплачивается в срок по своим обязательствам.
Основой финансовой устойчивости является рациональная организация и использование оборотных средств. Поэтому в процессе анализа финансового состояния вопросам рационального использования оборотных средств уделяют основное внимание.
Анализ финансовой устойчивости включает:
анализ состава и размещения активов фирмы;
анализ динамики и структуры источников финансовых ресурсов;
анализ наличия собственных оборотных средств;
анализ кредиторской задолженности;
анализ дебиторской задолженности;
анализ платежеспособности.
3.2.1. АНАЛИЗ СОСТАВА И РАЗМЕЩЕНИЯ АКТИВОВ
Данные таблицы 2 показывают, что активы фирмы в 1997 году возросли на 521976 руб. – с 269485 до 791461 руб., или на 293,7% и в 1998 году активы возросли на 931664 руб. – с 791461 до 1723125 руб., или на 217,7%. Средства в активах размещены следующим образом:
нематериальные активы в 1997 г. - 1137 руб. или 0,15%, а на конец 1998 г. нематериальных активов на балансе нет;
основные средства в 1997 г. - 45640 руб. или 5,77%, а в 1998 г. – 54750 руб. или 3,17%;
краткосрочных финансовых вложений в 1997 не было, а в 1998 г. они составили 150 тыс. руб. или 8,7%;
оборотные средства в 1997 г. - 744684 руб. или 94,08%, а в 1998 г. сумма оборотных средств составила 1518375 руб. или 88,12% от суммы средств, вложенных в активы.
Наиболее радикальными изменениями происшедшими в 1997 стали уменьшение основных средств за год на 12,98 % и увеличение оборотных средств на 13,67%. За 1998 г. произошло уменьшение оборотных средств на 5,96% за счет краткосрочных финансовых вложений, которые в общей сумме средств, вложенных в активы, составили 8,71%.
3.2.2. АНАЛИЗ ДИНАМИКИ И СТРУКТУРЫ ИСТОЧНИКОВ ФИНАНСОВЫХ РЕСУРСОВ ФИРМЫ
Из данных таблицы 3 видно, что сумма всех источников финансовых ресурсов фирмы в 1997 году возросла на 521976 руб. - с 269485 до 791461 руб., или на 293,7%, тогда как в 1998 году на 931664 руб. – с 791461 до 1723125 руб., или на 217,7%, в том числе собственные средства увеличились на 1718 руб. - с 141451 до 143169 руб., или на 101,2% и на 412275 руб. – с 143169 до 555444 руб., или на 387,96% соответственно. Следует заметить, что заемных средств предприятие не имеет. Привлеченные средства увеличились в 1997 г. на 520258 руб. - с 128034 до 648292 руб., или на 506,34%, а за 1998 г. на 519389 руб. – с 648292 до 1167681 руб. или на 180,12%. Заметим, что привлеченные средства за 1998 год по сравнению с предыдущим годом снизились на 869 руб. За 1997 и 1998 годы изменился состав источников средств:
доля собственных средств за 1997г. уменьшилась на 34,4% - с 52,49 до 18,09%, а за 1998 увеличилась на 14,14% - с 18,09 до 32,23%;
доля привлеченных средств за 1997 год возросла на 34,4%. - с 47,51 до 81,91%, а в 1998 году уменьшилась на 14,15% - с 81,91 до 67,77%.
Рост доли собственных средств и снижение привлеченных в 1998 году положительно характеризует работу фирмы. Однако, по этим же показателям в 1997 году можно сделать обратное заключение.
Для оценки финансовой устойчивости фирмы используются коэффициент автономии и коэффициент финансовой устойчивости.
Коэффициент автономии характеризует независимость финансового состояния фирмы от заемных источников средств. Он показывает долю собственных средств в общей сумме источников.
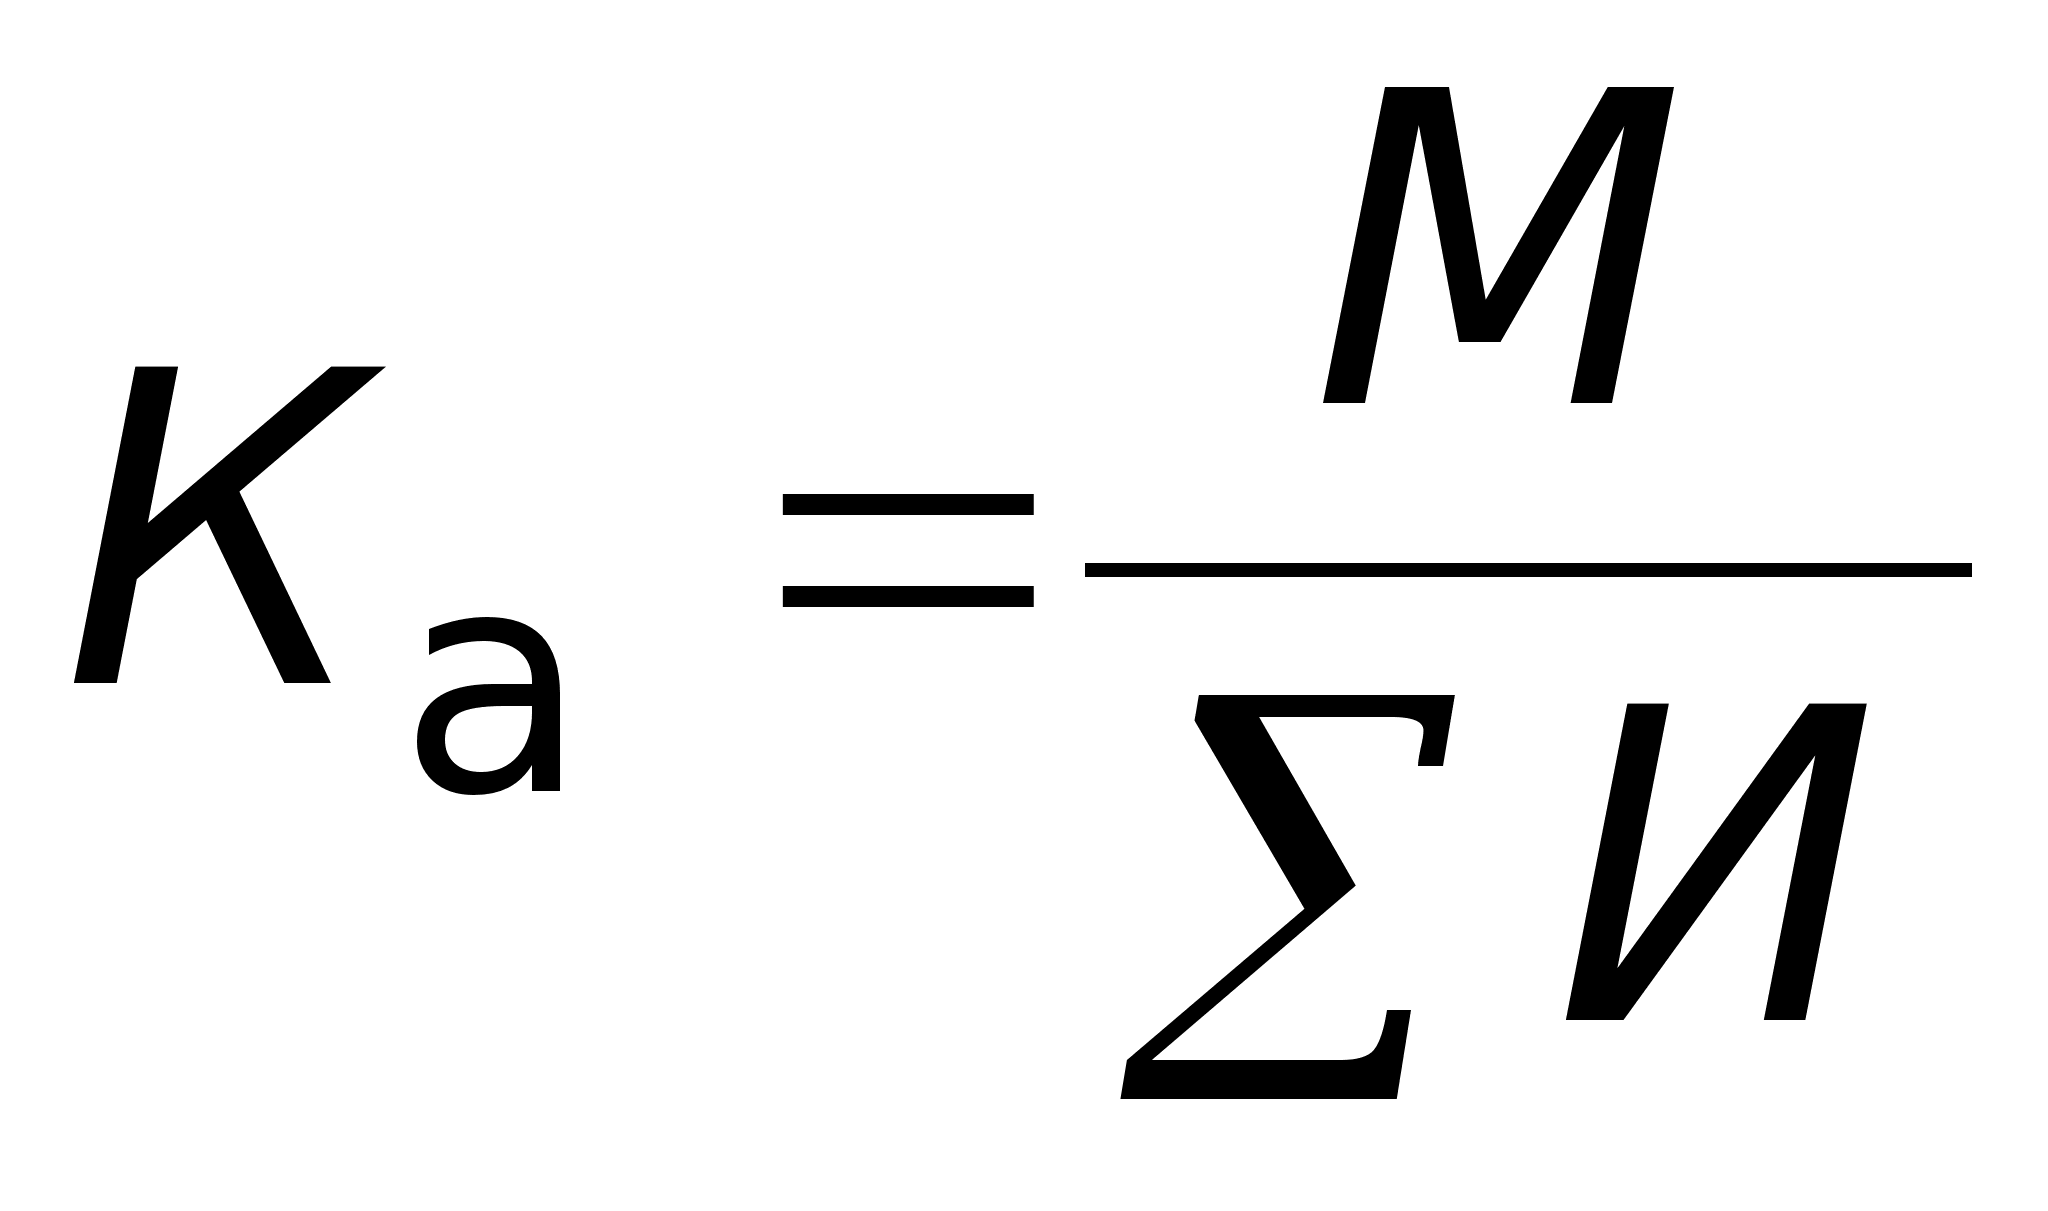
где 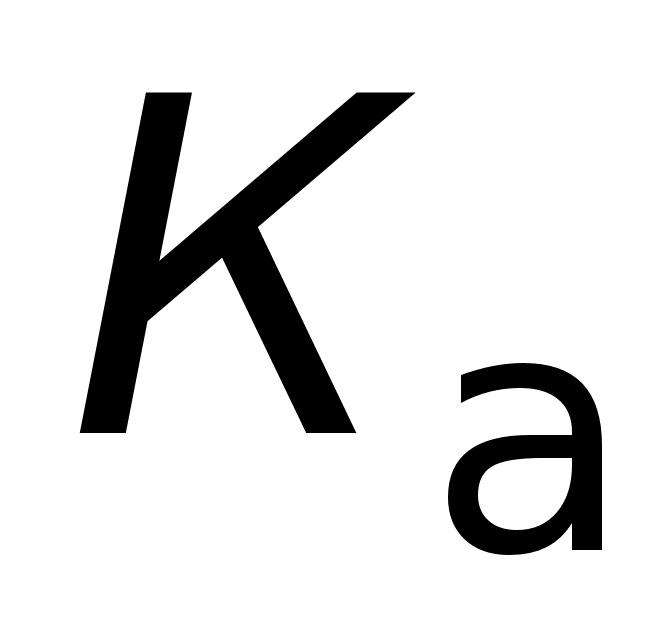 -
коэффициент
автономии;
М - собственные средства, руб.;
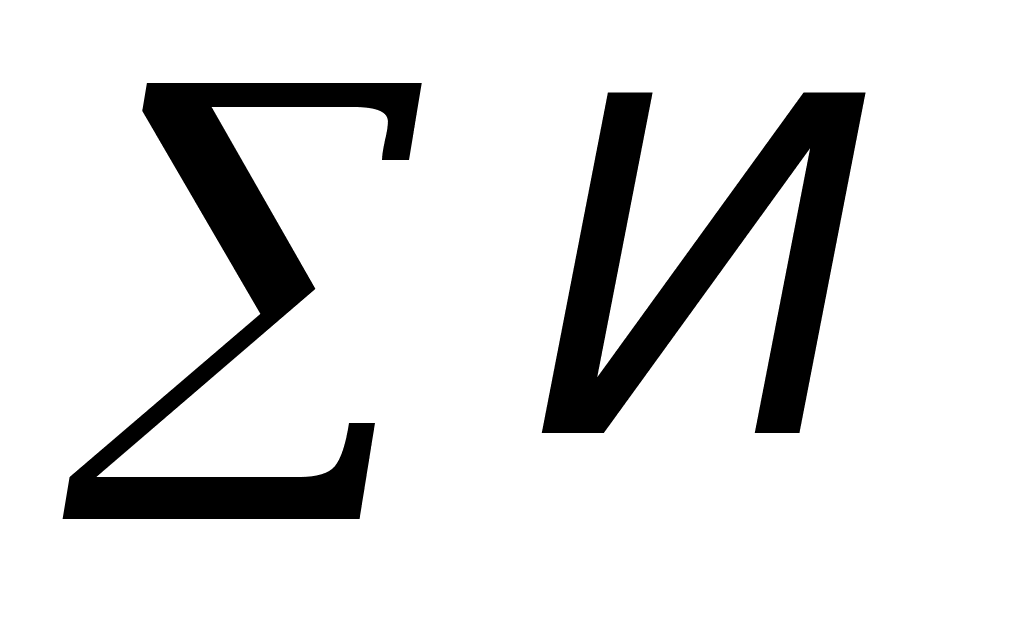 -
общая сумма
источников,
руб.
Минимальное
значение коэффициента
автономии
принимается
на уровне 0,5 .
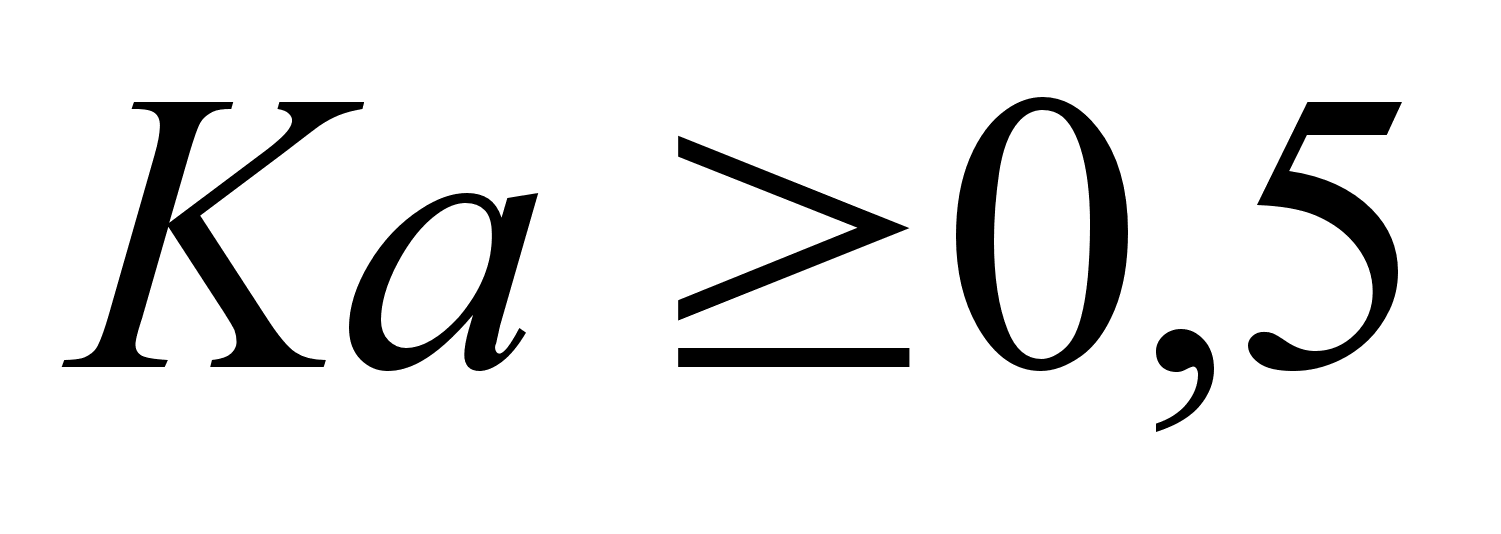 означает, что
все обязательства
фирмы могут
быть покрыты
ее собственными
средствами.
Рост коэффициента
автономии
свидетельствует
об увеличении
финансовой
независимости
и снижения
риска финансовых
затруднений.
Имеем:
1997 год 1998 год
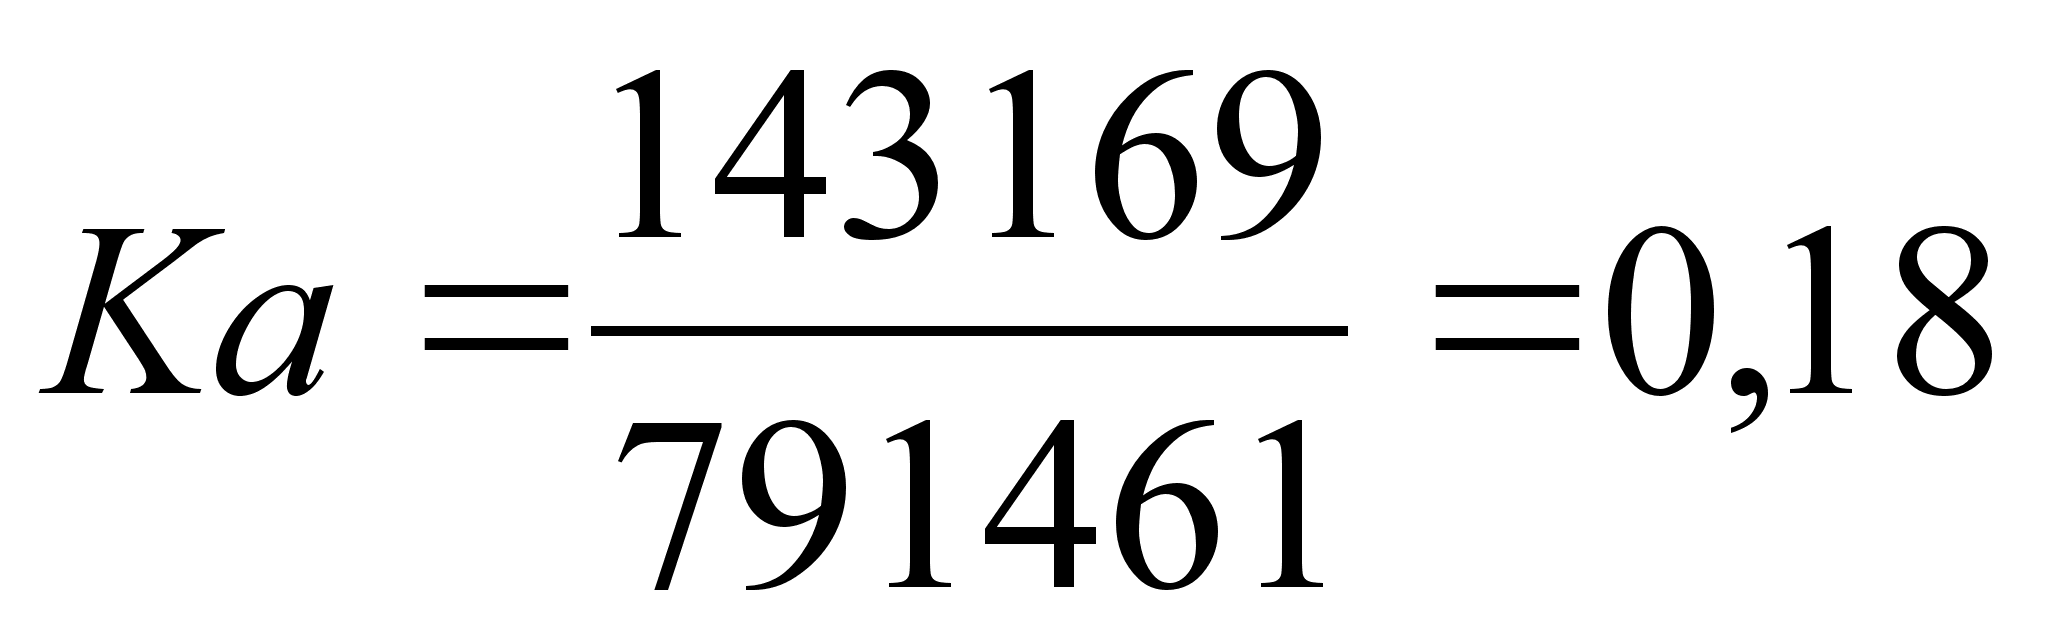
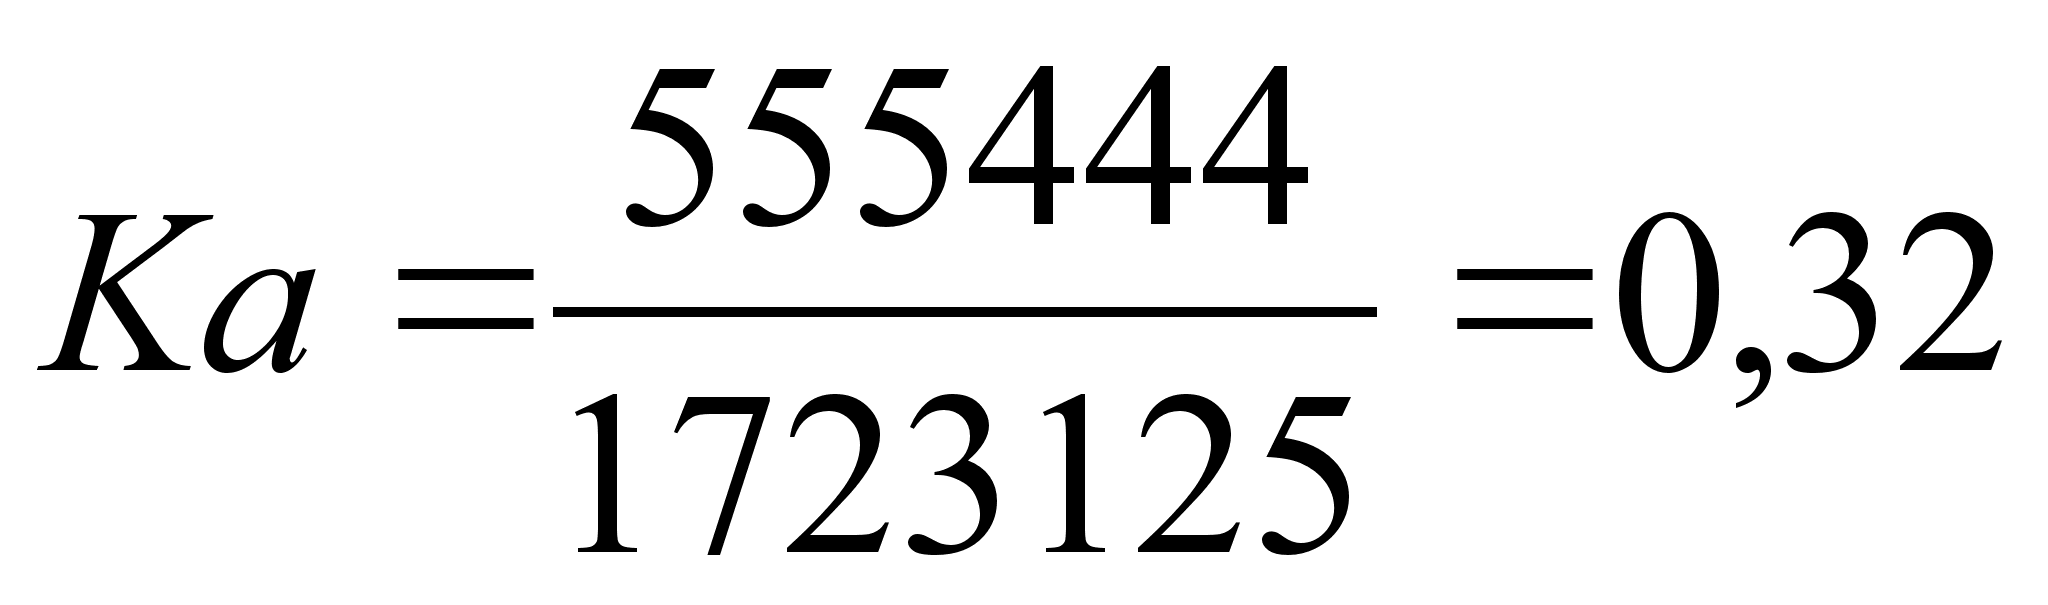
Низкая величина данного коэффициента свидетельствуют о сильной финансовой зависимости фирмы. Можно сказать, что фирма существует за счет привлеченных средств, а именно за счет кредиторской задолженности поставщикам и подрядчикам, а также задолженности по оплате труда, по социальному страхованию и обеспечению, задолженности перед бюджетом и прочим кредиторам.
Коэффициент финансовой устойчивости представляет собой соотношение собственных и заемных средств.
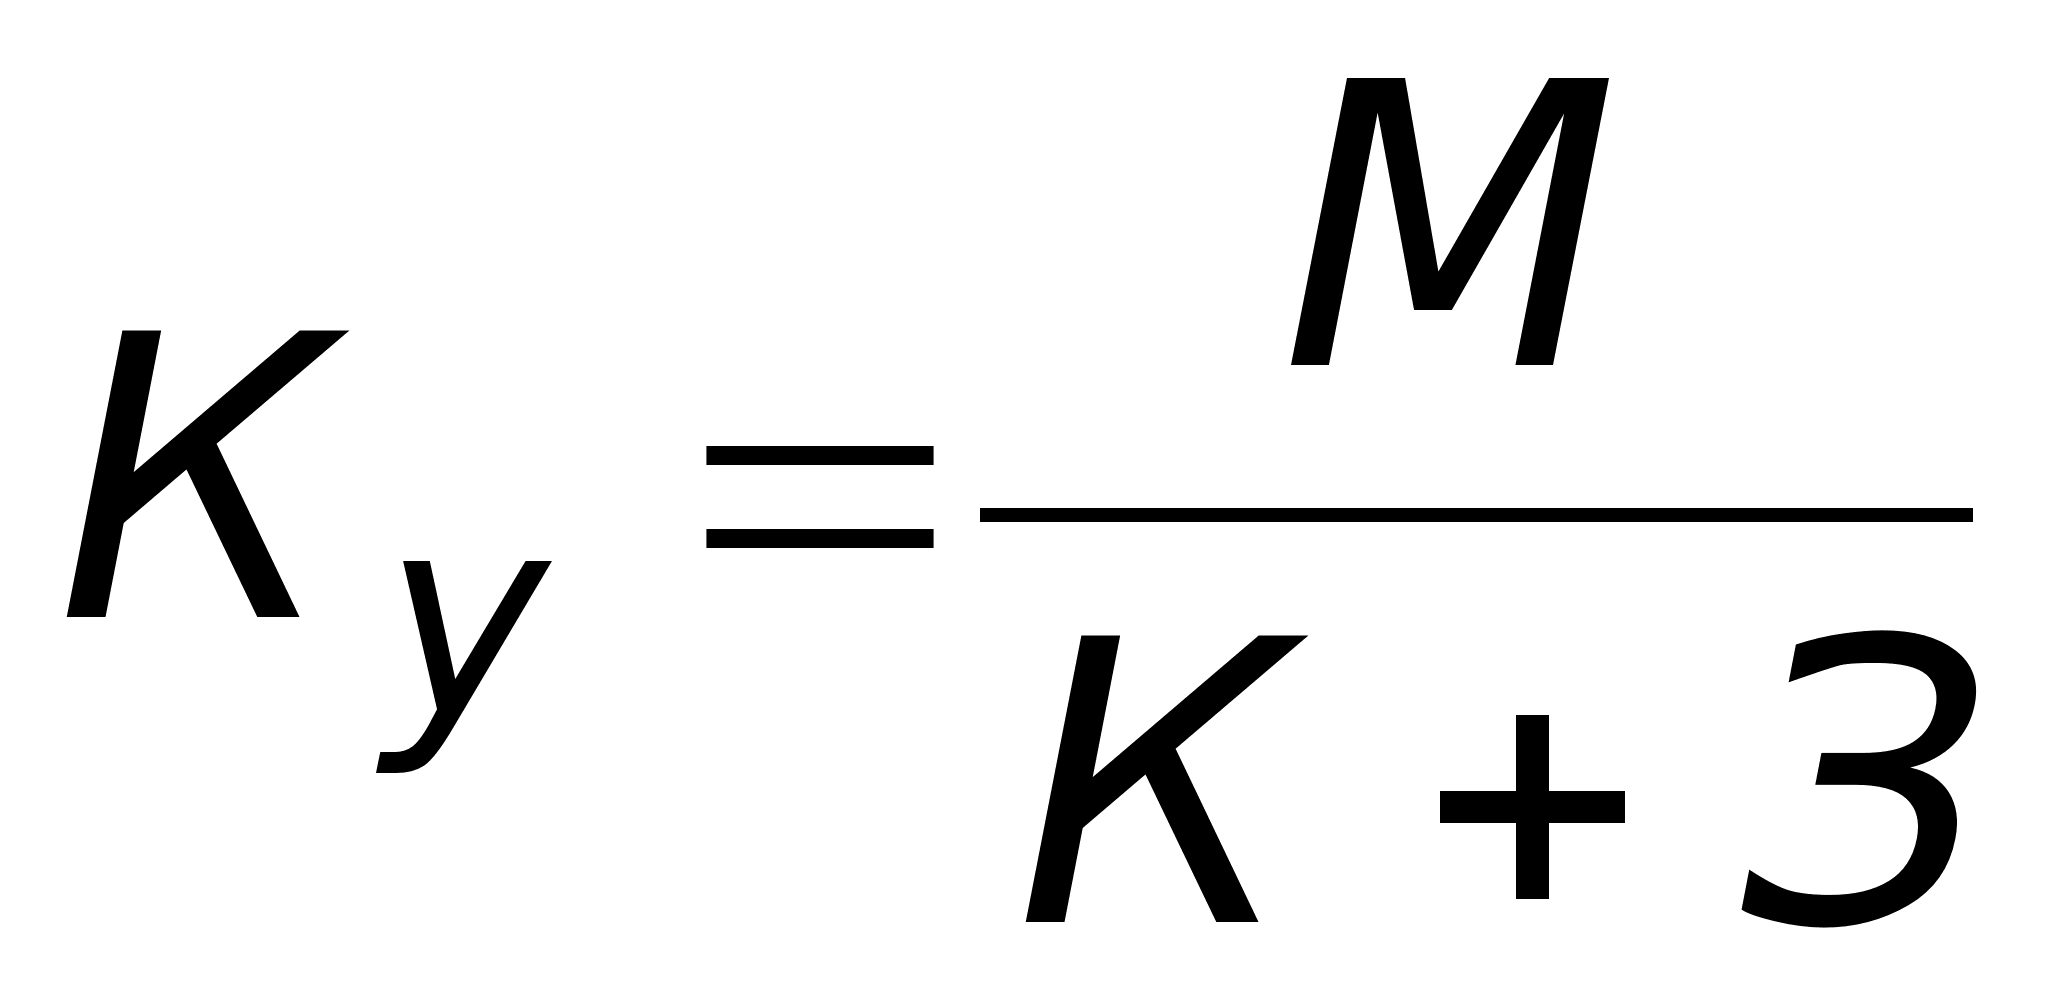 ,
где 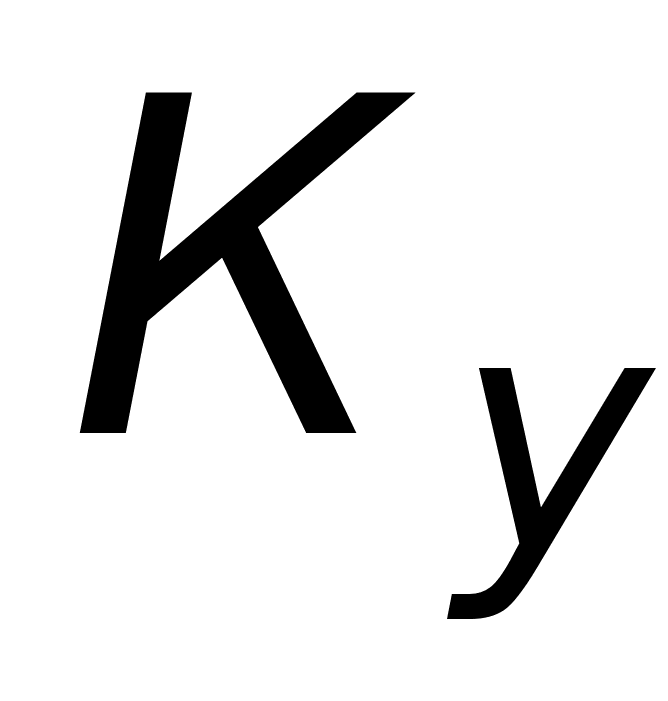 -
коэффициент
финансовой
устойчивости;
М - собственные средства, руб.;
К - заемные средства, руб.;
З - кредиторская задолженность и другие пассивы, руб.
Превышение собственных средств над заемными означает, что фирма обладает достаточным запасом финансовой устойчивости и относительно независима от внешних финансовых источников.
Имеем:
1997 год 1998 года
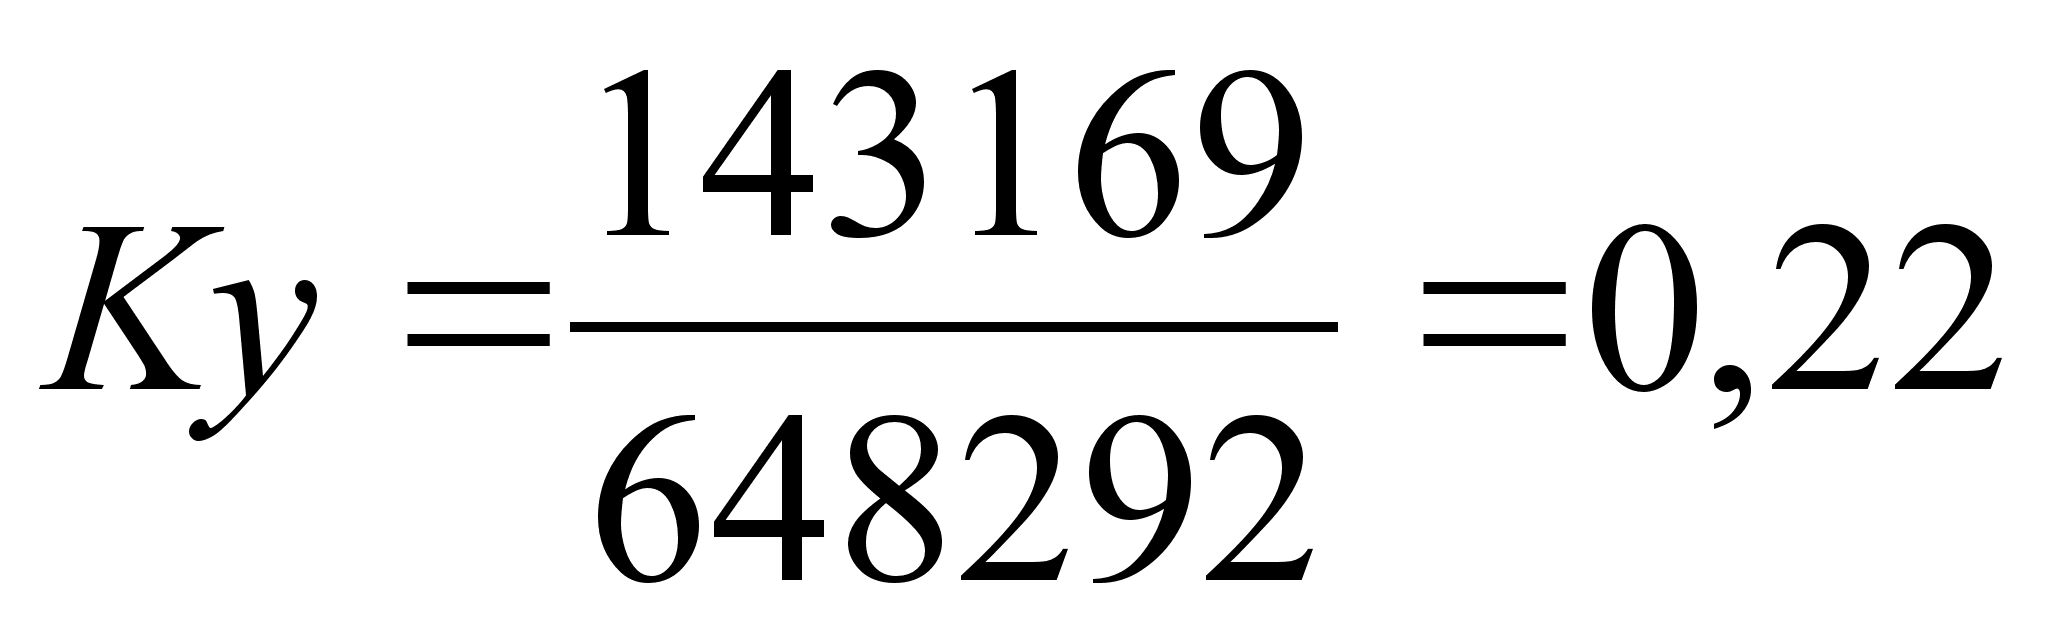
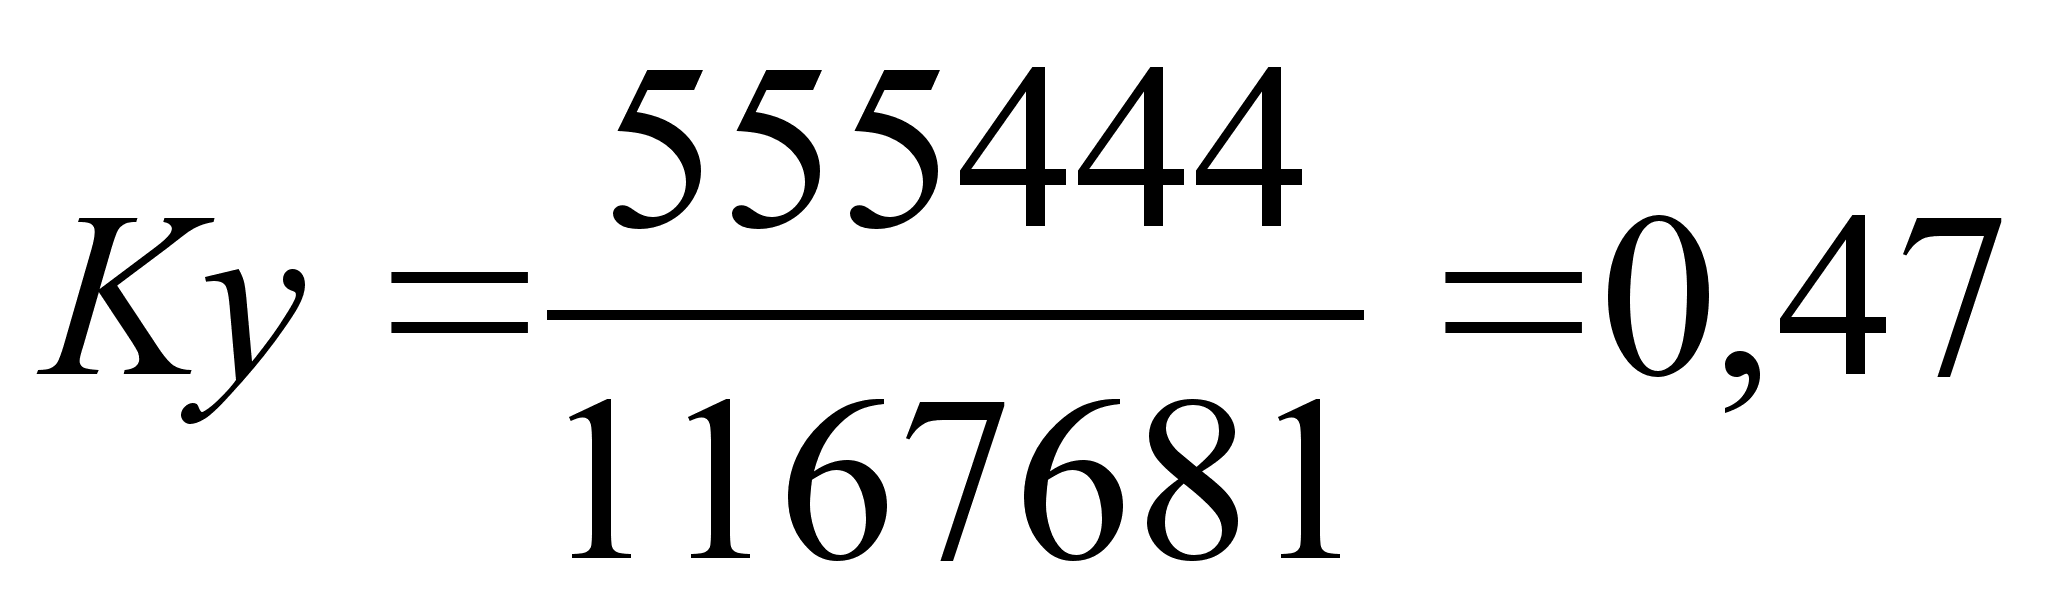
Таким образом, фирма является финансово неустойчивой, не смотря на то, что коэффициент устойчивости в 1998 году возрос, значение этого коэффициента невелико. Можно сделать вывод, что фирма не обладает достаточным запасом финансовой устойчивости и очень сильно зависима от внешних финансовых источников, что заставляет задуматься о возможном риске финансовых затруднений в будущем.
Затем изучаются в отдельности динамика и структура собственных оборотных средств и кредиторская задолженность.
Источниками образования собственных средств являются уставный капитал, отчисления от прибыли (в резервный фонд, в фонды специального назначения - фонд накопления и фонд потребления), целевое финансирование и поступления, арендные обязательства, вклады учредителей.
Целевое финансирование и поступления представляют собой источник средств предприятия, предназначенных для осуществления мероприятий целевого назначения: на содержание детских учреждений и другие. Средства для осуществления мероприятий целевого назначения поступают от родителей на содержание детей в детских садах и яслях, от других фирм.
Анализ наличия и движения собственных оборотных средств фирмы предполагает определение фактического размера средств и факторов, влияющих на их динамику (табл.6).
3.2.3.Анализ наличия и движения собственных оборотных средств фирмы.
Таблица 4
| ПОКАЗАТЕЛИ | На начало 1997 года | На конец 1997 года | Измене-ние | На начало 1998 года | На конец 1998 года | Измене-ние |
| Уставный капитал | 90 | 90 | - | 90 | 90 | - |
| Добавочный капитал | 40 | 40 | - | 40 | 40 | - |
| Резервный фонд | - | - | - | - | - | - |
| Фонд специального назначения | - | - | - | - | - | - |
| Целевые финансовые поступления | - | - | - | - | - | - |
| Нераспределен-ная прибыль | 141321 | 143039 | +1718 | 143039 | 555314 | +412275 |
| Итого источ-ников собствен-ных средств | 141451 | 143169 | +1718 | 143169 | 555444 | +412275 |
| Исключаются: | ||||||
| Нематериаль-ные активы | 2274 | 1137 | -1137 | 1137 | - | -1137 |
| Основные средства | 50520 | 45640 | -4880 | 45640 | 54750 | +9110 |
| Незавершенные строительство | - | - | - | - | - | - |
| Долгосрочные финансовые вложения: | - | - | - | - | - | - |
| Прочие внеоборотные активы | - | - | - | - | - | - |
| Итого исключается: | 52794 | 46777 | -6017 | 46777 | 54750 | +7973 |
| Собственные оборотные средства | 88657 | 96392 | +7735 | 96392 | 500694 | +404302 |
Материал таблицы 4 показывает, что за 1997 и 1998 годы собственные оборотные средства увеличились на 7735 руб. - с 88657 до 96392 руб. и на 404302 руб. – с 96392 до 500694 руб. Это увеличение было обусловлено увеличением прибыли, полученной предприятием в исследуемых годах и уменьшением нематериальных активов с учетом износа.
3.2.4.Анализ движения кредиторской задолженности фирмы.
Таблица 5
| Виды кредиторской задолженности |
На начало 1997 года (руб.) |
На конец 1997 года (руб.) |
Изменения (руб.) |
На начало 1998 года (руб.) |
На конец 1998 года (руб.) |
Изменения (руб.) |
| Поставщики и подрядчики | 87970 | 398525 | +310555 | 398525 | 593903 | +195378 |
| Задолженность по оплате труда | 10808 | 92235 | +81427 | 92235 | 96992 | +4757 |
| Задолженность по соц. страхованию и обеспечению | 3000 | 29745 | +26745 | 29745 | 110050 | +80305 |
| Задолженность перед бюджетом | 20746 | 123148 | +102402 | 123148 |
351088 |
+227940 |
| Прочие кредиторы | 5510 | 4639 | -871 | 4639 | 15648 | +11009 |
| Всего кредиторской задолженности | 128034 | 648292 | +520258 | 648292 | 1167681 | +519389 |
Материал таблицы 5 показывает, что кредиторская задолженность фирмы возросла в 5 раза как в 1997г., так и в 1998 г.. Это увеличение вызвано ростом задолженности по всем позициям, но в основном – поставщикам и бюджету.
В целях углубления анализа движения кредиторской задолженности и финансового состояния необходимо выявить и проанализировать динамику неоправданной кредиторской задолженности. К неоправданной кредиторской задолженности относится задолженность поставщикам по не оплаченным в срок расчетным документам
3.2.5. АНАЛИЗ ДИНАМИКИ ОБОРОТНЫХ СРЕДСТВ ФИРМЫ
Дальнейший анализ оборотных средств проводится в направлении изучения динамики и состава оборотных средств. При анализе сопоставляется сумма оборотных средств исследуемых периодов и включаются законность и целесообразность отвлечения средств из оборота (табл.6).
Из данных таблицы 6 видно, что общая сумма оборотных средств за 1997 год возросла на 523178 руб. - с 202171 до 725349 руб., или на 358,79 %. При этом наибольший рост произошел за счет дебиторской задолженности в1997 году на 493301руб. - с 86243 до 579544 руб., или на 672%, и в 1998 году на 731988 руб. – с 579544 до 1311532 руб., или на 226,3%. Запасы товаров с учетом издержек обращения на них возросли в 1997 году на 85502 руб. - с 54347 до 139849 руб., или на 157,3%, и в 1998 году на 41719 руб. – с 139849 до 181568 руб., или на 129,83%. Одновременно произошло снижение средств по малоценным и быстро изнашивающим предметам в 1997 году на 17411 руб. - с 19982 до 2571 руб., или на 12,8%. Денежные средства на протяжении 1997 и 1998 годов снижались, особенно резкое падение произошло в 1997 г. на 45625 руб. – с 51581 до 5956 руб., или на 11,5%. В 1998 году денежных средств уменьшилось на 5891 руб. – с 5956 до 65 руб., или на 1,1%.
Анализируя изменения структуры размещения оборотных средств, можно сделать вывод, что в отчетном году доля производственных запасов снизилась в 1997 г. на 7,6% - с 26,88 до 19,28%, а в1998 г. на 7,12% - с 19,28 до 12,16%. Доля малоценных и быстроизнашивающихся предметов в 1997 году уменьшилась на 9,53% - с 9,88 до 0,35%, а в 1998 году увеличилась на 1,86% - с 0,35 до 2,21 %. Также следует отметить о снижении доли денежных средств в1997 и 1998 гг. на 24,69% - с 25,51 до 0,82% и на 0,8% - с 0,82 до 0,004%.
3.2.6.АНАЛИЗ ПЛАТЕЖЕСПОСОБНОСТИ ФИРМЫ
Следующим этапом анализа является выявление платежеспособности фирмы. Анализ платежеспособности осуществляется путем соизмерения наличия и поступления средств с платежами первой необходимости. Наиболее четко платежеспособность выявляется при анализе ее за относительно короткий срок (неделю, полмесяца). Платежеспособность выражается через коэффициент платежеспособности, представляющий собой отношение имеющихся в наличии денежных сумм к сумме срочных платежей на определенную дату или на предстоящий период. Если коэффициент платежеспособности равен или больше единицы, то это означает, что фирма платежеспособна. Если коэффициент меньше единицы, то в процессе анализа следует установить причины недостатка платежных средств (снижение роста суммы выручки, доходов, прибыли, неправильное использование оборотных средств, например большие запасы сырья, товаров, готовой продукции. и др.). Анализ платежеспособности приведен в табл.7 и 8.
Анализ платежеспособности фирмы Таблица 7
| 1997 год | |||||
Денежные средства |
Предстоящие платежи |
||||
| Виды денежных средств | Сумма (руб.) | Виды предстоящих платежей | Сумма (руб.) | ||
| На начало года | На конец года | На начало года | На конец года | ||
| 1. Касса | 991 | 5969 | 1. Налоги | 20746 | 123148 |
| 2. Расчетный счет | 50590 | - | 2. Расчеты по соц. страх-ию и обеспечению | 3000 | 29745 |
| 3. Валютный счет | - | - | 3. Оплата труда | 10808 | 92235 |
| 4. Прочие ден. ср-ва | - | - | 4. Расчеты с поставщиками | 87970 | 398525 |
| ИТОГО: | 51581 | 5956 | ИТОГО: | 122524 | 643653 |
Анализ платежеспособности фирмы Таблица 8
| 1998 год | |||||
Денежные средства |
Предстоящие платежи |
||||
| Виды денежных средств | Сумма (руб.) | Виды предстоящих платежей | Сумма (руб.) | ||
| На начало года | На конец года | На начало года | На конец года | ||
| 1. Касса | 5969 | 55 | 1. Налоги | 123148 | 351088 |
| 2. Расчетный счет | - | 10 | 2. Расчеты по соц. страх-ию и обеспечению | 29745 | 110050 |
| 3. Валютный счет | - | - | 3. Оплата труда | 92235 | 96992 |
| 4. Прочие ден. ср-ва | - | - | 4. Расчеты с поставщиками | 398525 | 593903 |
| ИТОГО: | 5956 | 65 | ИТОГО: | 643653 | 1152033 |
Данные таблиц 7 и 8 показывают, что поступление денежных средств фирмы в 1997 и 1998 гг. меньше предстоящих на 70943 руб. и 637697 руб. в 1997 году и на 637697 руб. и 1151968 руб. в 1998 году. Таким образом, фирму трудно назвать платежеспособной. Коэффициент платежеспособности составляет:
Начало
1997 г. 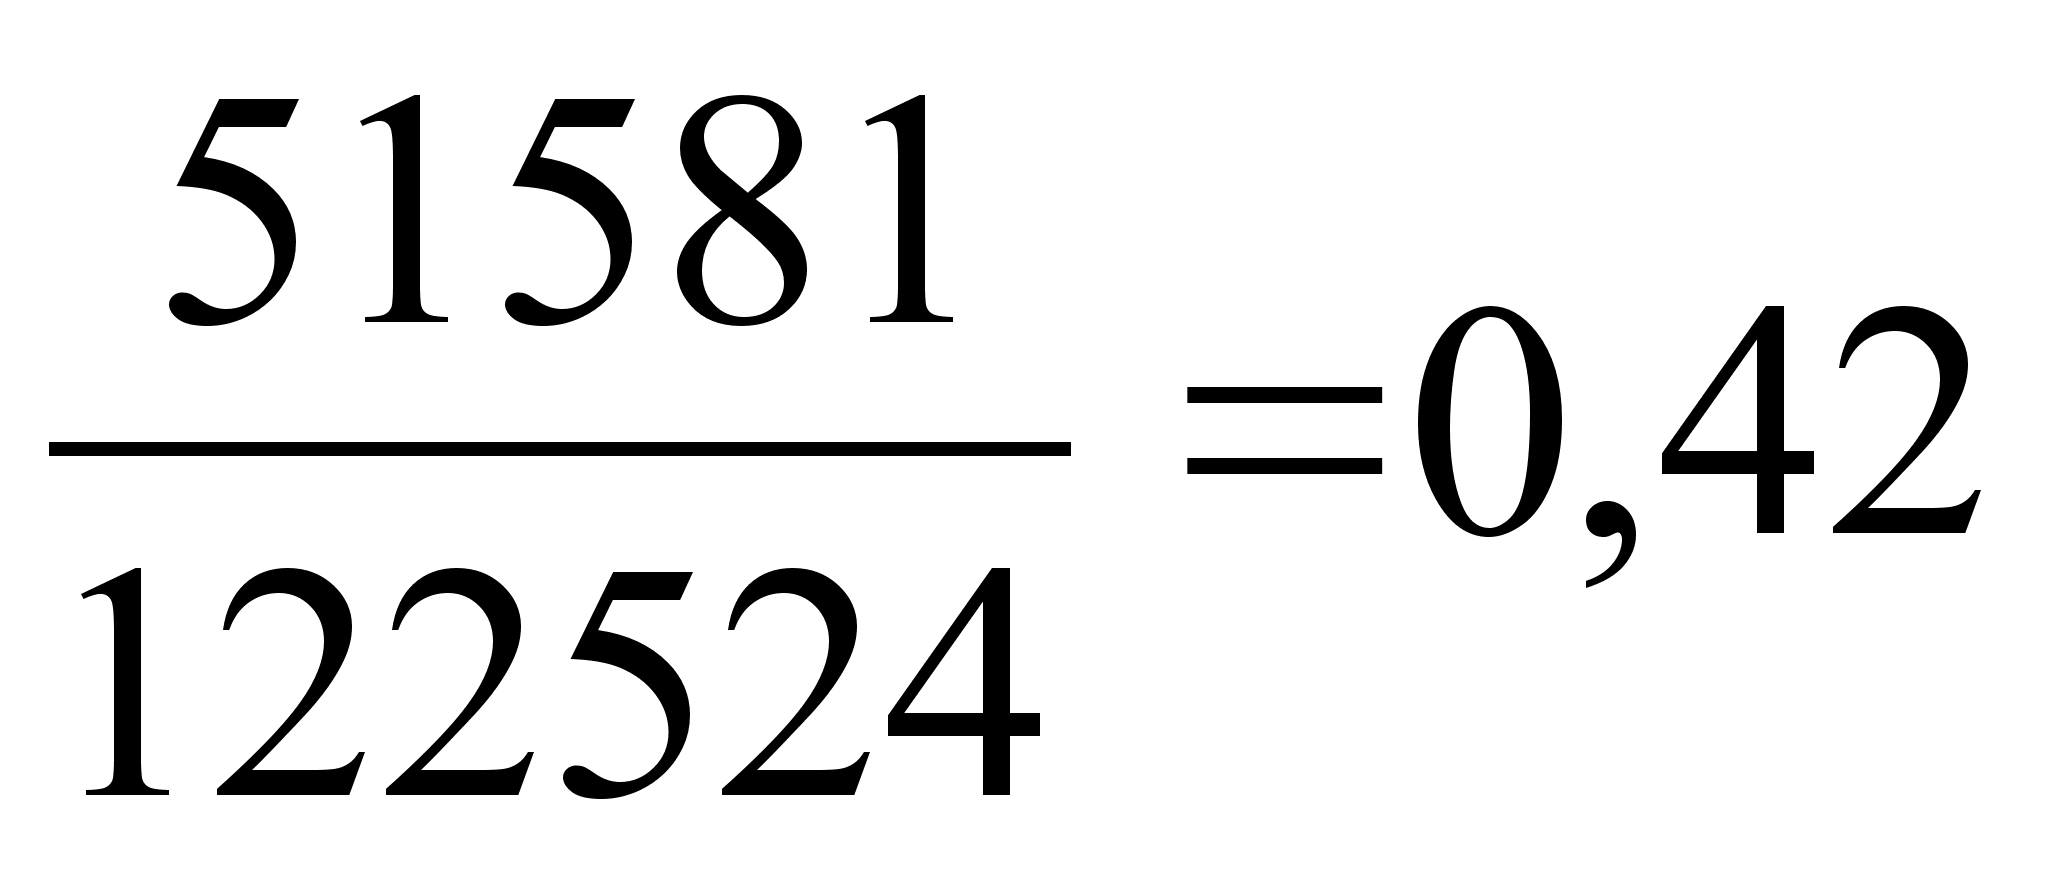 Конец
1997 г.
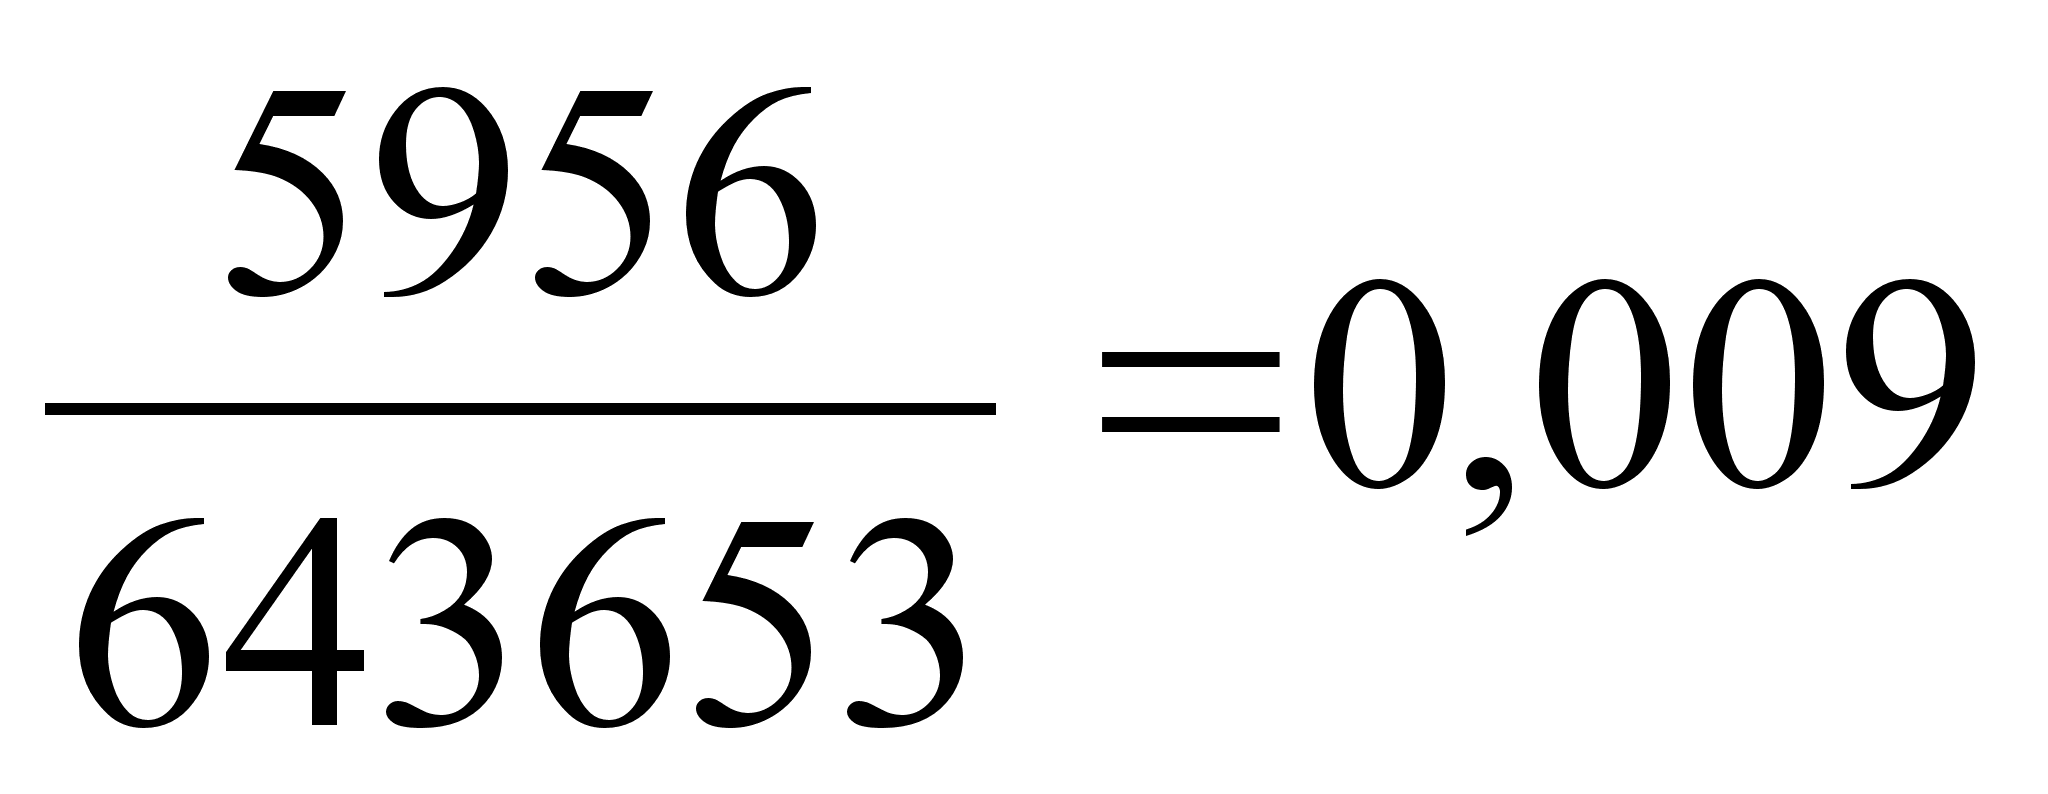
Начало1998
г. Конец
1998 г.
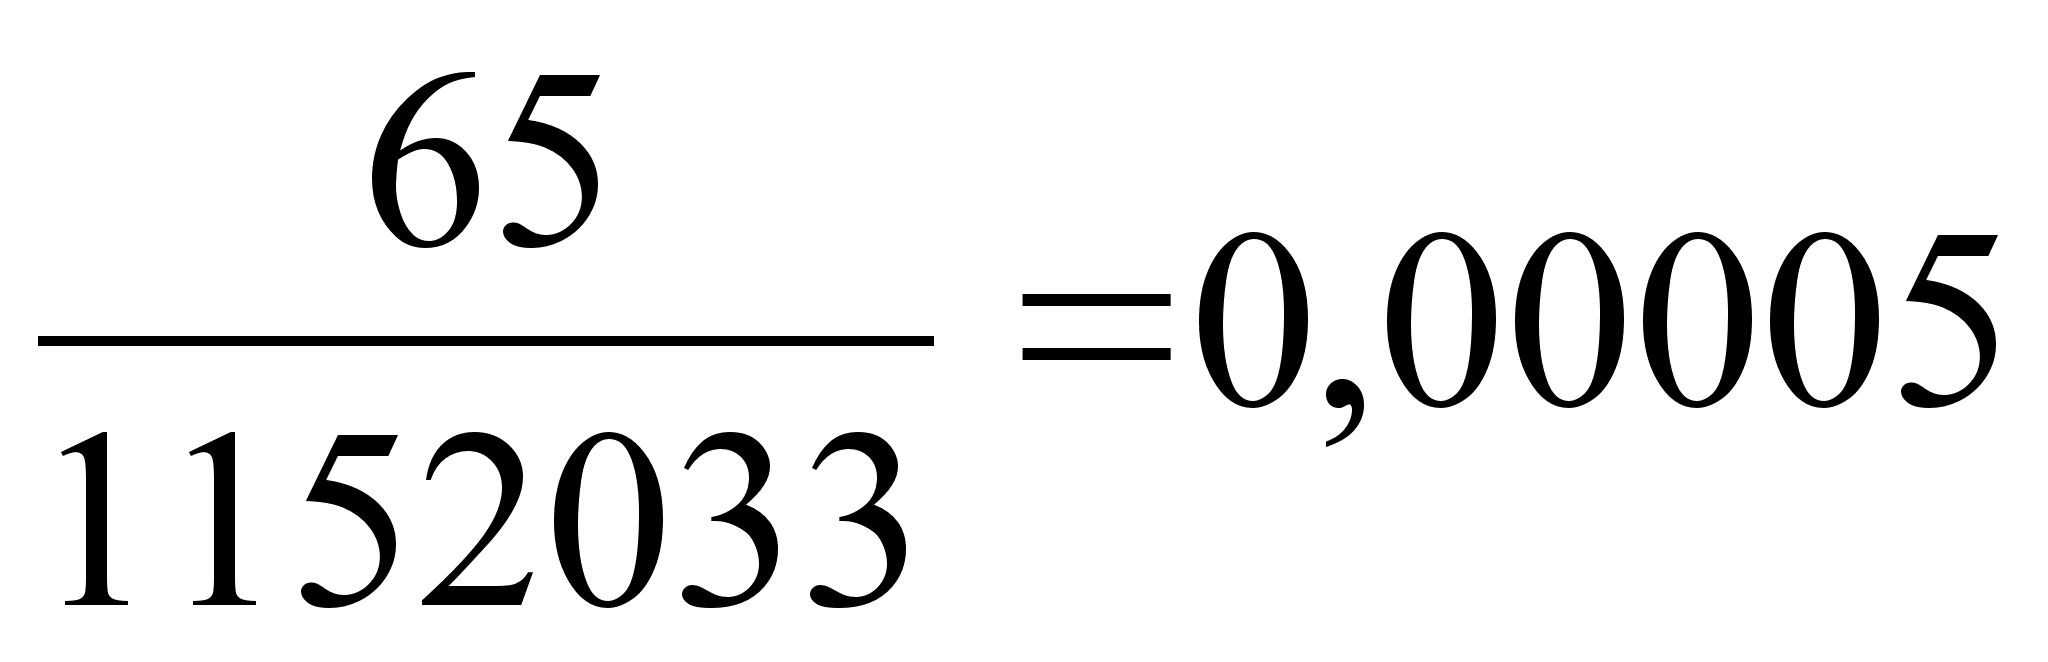
Такое низкое значение коэффициента и его уменьшение говорит о финансовой неустойчивости фирмы. Можно сделать вывод, что предприятие не способно в любой период времени погасить внешние обязательства, то есть его денежные средства меньше, чем краткосрочные обязательств.
3.2.7. Прогнозирование возможности банкротства предприятия на основании модели Э. Альтмана.
Для оценки финансовой устойчивости можно также использовать показатель вероятности банкротства Э. Альтмана (Z – показатель), рассчитываемый по следующей формуле:
Z = 0,012X1 + 0,014Х2 + 0,033Х3 + 0,006Х4 + Х5
где, Х1 – отношение собственных оборотных средств к сумме актива, %;
Х2 – отношение нераспределенной прибыли к сумме актива, %;
Х3 – отношение прибыли до вычета процентов и налогов к сумме актива, %;
Х4 – отношение рыночной стоимости акций к балансовой стоимости долгосрочных и краткосрочных заемных средств, %;
Х5 – отношение выручки от реализации к сумме актива, %.
Z1997 = 1,09 + 0,25 + 0,15 + 0 + 1,08 = 2,57
Z1998 = 1,04 + 0,45 + 1,12 + 0 + 0,85 = 3,46
По результатам расчета показателя Альтмана можно сделать вывод, что если в 1997 году у предприятия была высокая вероятность банкротства, но уже в 1998 году положение резко изменилось и вероятность банкротства стала очень низкая. Такое улучшение положения произошло за счет увеличения операционной прибыли.
3.3. Анализ кредитоспособности
Под кредитоспособностью понимается наличие у заемщика предпосылок для получения кредита и его возврата в срок. Кредитоспособность заемщика характеризуется его аккуратностью при расчетах по ранее полученным кредитам, текущем финансовом состоянием и возможностью при необходимости мобилизировать денежные средства из различных источников. Банк, прежде чем предоставить кредит, определяет степень риска, который он готов взять на себя, и размер кредита , который может быть предоставлен.
При анализе кредитоспособности используют ряд показателей. Наиболее важные – норма прибыли на вложенный капитал и ликвидность. Норма прибыли на вложенный капитал определяется соотношением суммы прибыли к общей сумме пассива:
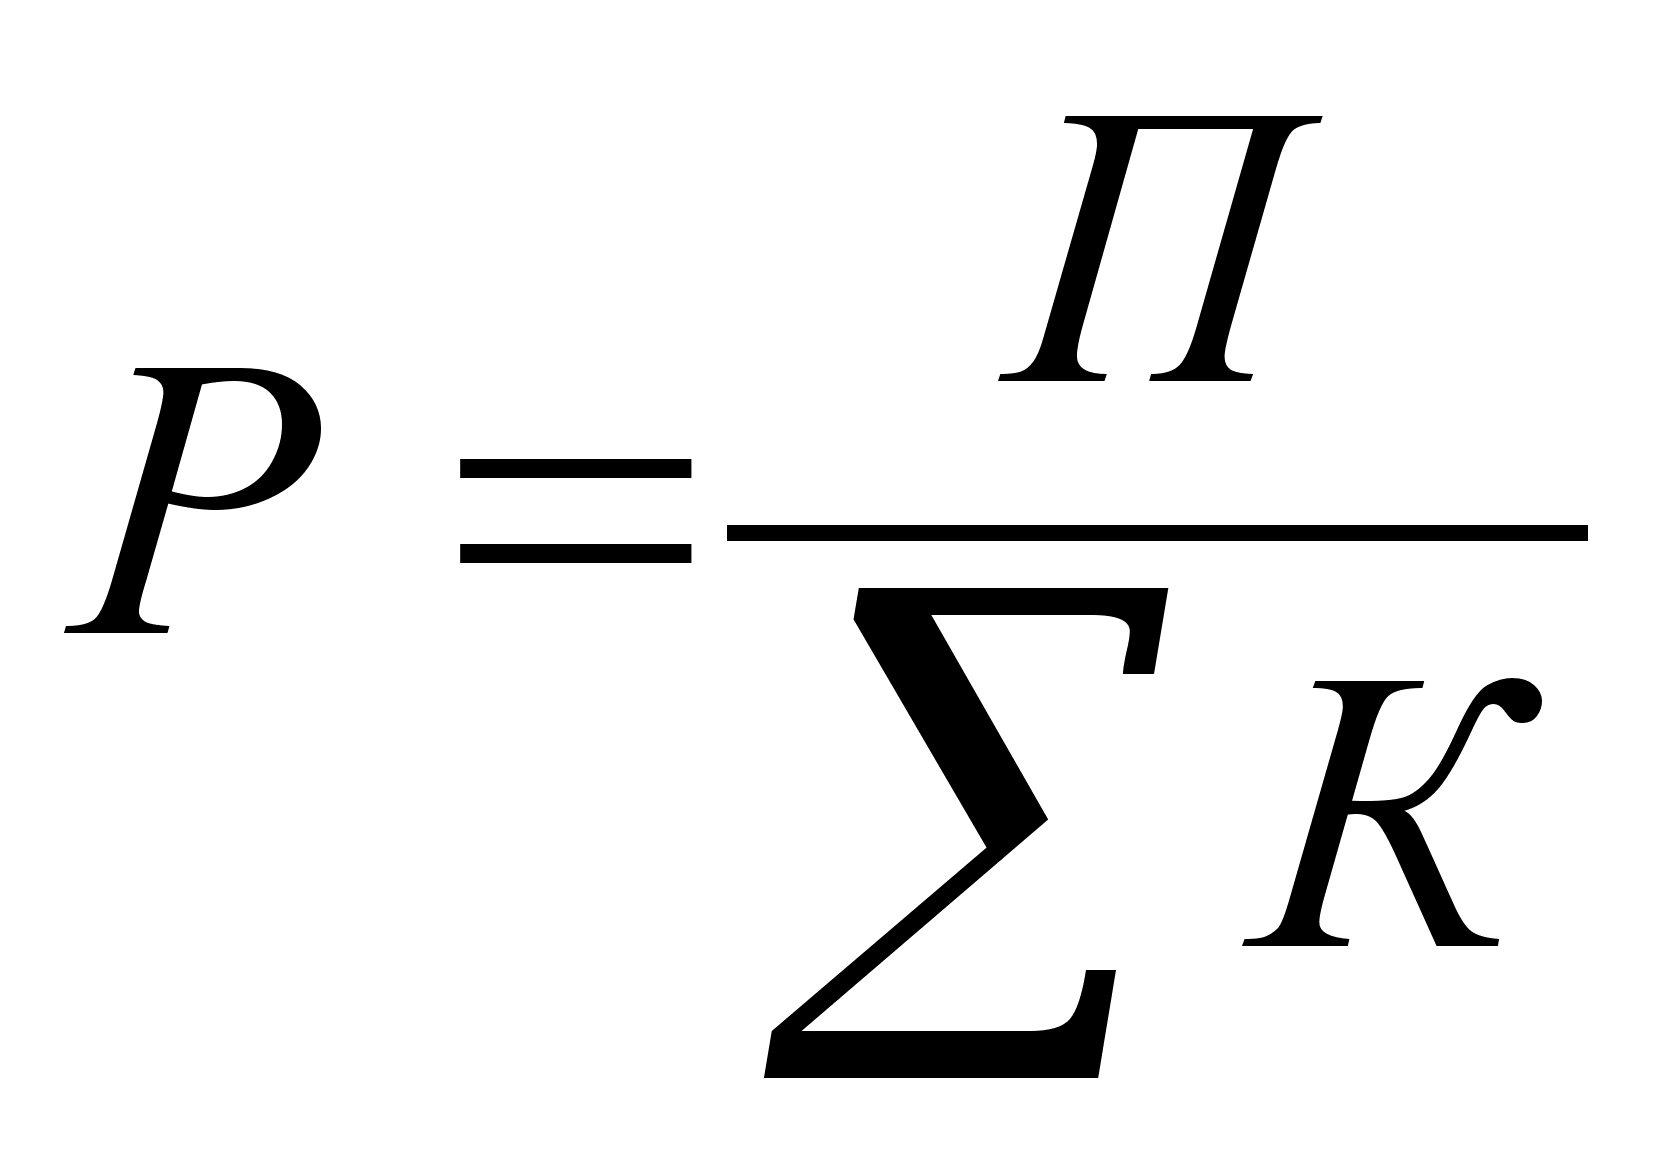
В 1997 году
норма прибыли
составила:
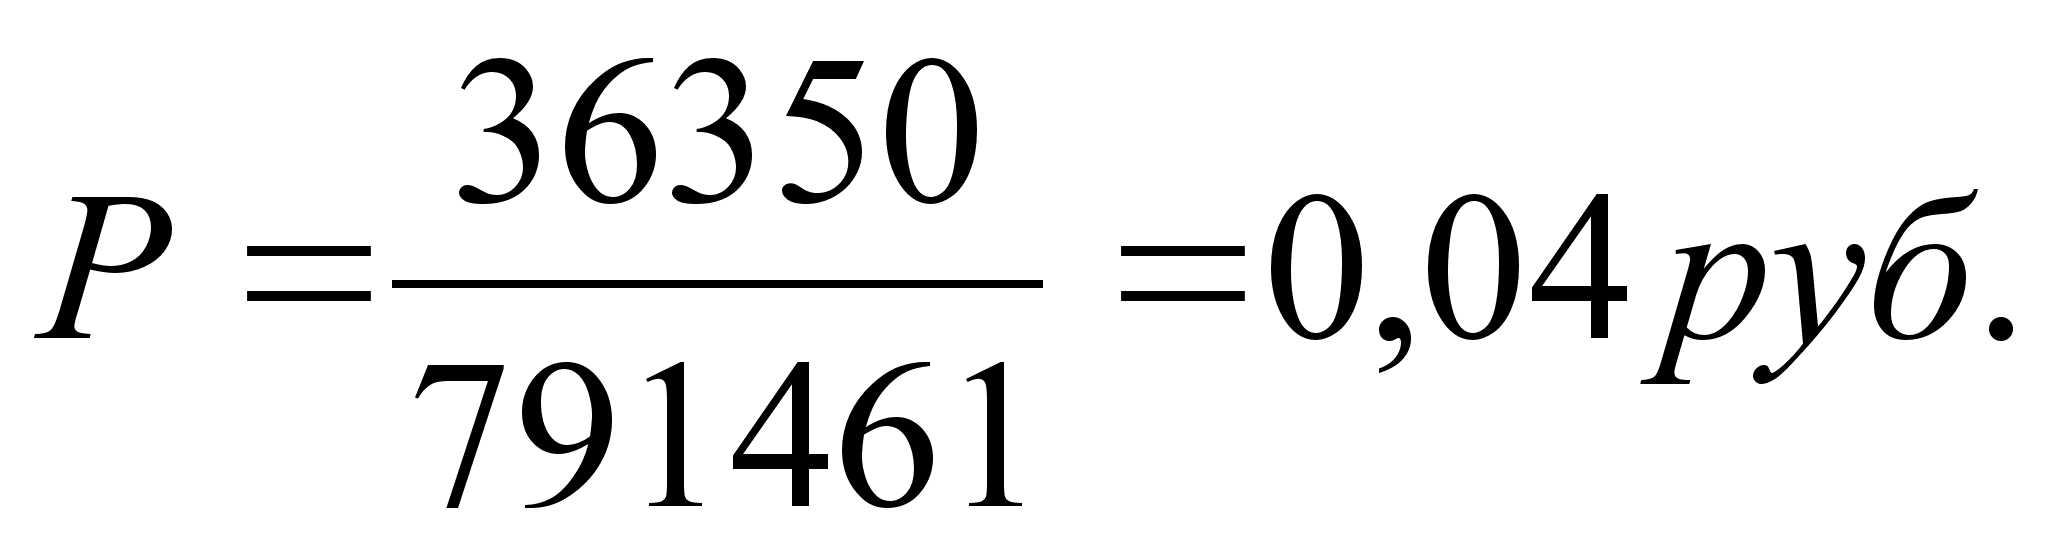
В 1998 году
норма прибыли
составила:
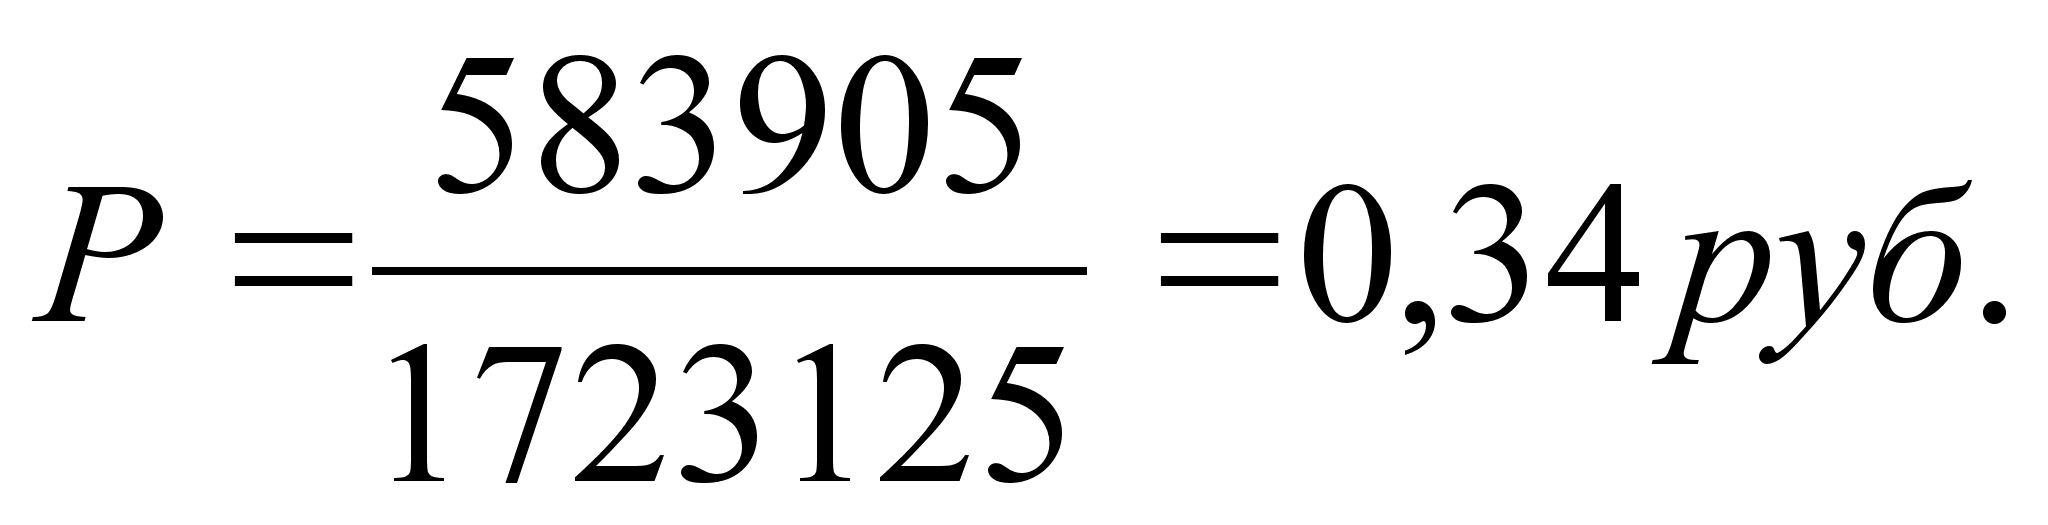
Это означает, что каждый рубль вложенного капитала приносил 4 копейки прибыли в 1997 году и 34 копейки в 1998 году.
Ликвидность фирмы означает ее способность быстро погашать свою задолженность, то есть способность ценностей легко превращаться в деньги. Ликвидность можно рассматривать с двух сторон: как время, необходимое для продажи актива , и как сумму, вырученную от продажи актива. Обе эти стороны тесно связаны: зачастую можно продать актив за короткое время, но со значительной скидкой в цене.
Недостаточная ликвидность, как правило, означает, что предприятие не в состоянии воспользоваться преимуществами скидок и возникающими выгодными коммерческими возможностями. На этом уровне недостаток ликвидности означает, что нет свободы выбора, и это ограничивает свободу действий руководства.
Более значительный недостаток ликвидности приводит к тому, что предприятие не способно оплатить свои текущие долги и обязательства. Это может привести к интенсивной продаже долгосрочных вложений и активов, а в самом худшем случае – к неплатежеспособности и банкротству.
Для собственников предприятия недостаточная ликвидность может означать уменьшение прибыли, потерю контроля и частичную или полную потерю вложений капитала.
Для кредиторов недостаточная ликвидность может означать задержку в уплате процентов и основной суммы долга или частичную либо полную потерю ссуженных средств. Текущее состояние ликвидности фирмы может повлиять также на ее отношение с клиентами и поставщиками товаров и услуг. Вот почему ликвидности придается такое большое значение.
Ликвидность означает также ликвидность баланса. Ликвидность баланса выражается в степени покрытия обязательств активами, срок превращения которых в деньги соответствует сроку погашению обязательств как по общей сумме, так и по срокам наступления. Анализ заключается в сравнении средств по активу сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, объединенным по срокам их погашения и в порядке возрастания сроков. В зависимости от степени ликвидности активы разделяются на 4 группы:
А1 – наиболее ликвидные активы: денежные средства (наличные и на счетах) и краткосрочные финансовые вложения (ценные бумаги).
1997 г. 1998 г.
А1н = 51581 руб. А1н = 5956 руб.
А1к = 5956 руб. А1к = 65 + 150000 = 150065 руб.
А2 – быстро реализуемые активы: дебиторская задолженность и прочие активы.
1997 г. 1998 г.
А2н = 96243 руб. А2н = 579544 руб.
А2к = 579544 руб. А2к = 1311532 руб.
А3 – медленно реализуемые активы: запасы за исключением расходов будущих периодов.
1997 г. 1998 г.
А3н = 68867 руб. А3н = 159184 руб.
А3к = 159184 руб. А3к = 206778 руб.
А4 – труднореализуемые активы: первый раздел актива баланса.
1997 г. 1998 г.
А4н = 52794 руб. А4н = 46777 руб.
А4к = 46777 руб. А4к = 54750 руб.
Пассивы группируются по степени срочности их оплаты:
П1 – наиболее срочные пассивы: кредиторская задолженность и прочие пассивы.
1997 г. 1998 г.
П1н = 128034 руб. П1н = 648292 руб.
П1к = 648292 руб. П1к = 1167681 руб.
П2 – краткосрочные пассивы: краткосрочные кредиты и заемные средства. У фирмы нет в данных балансах П2 нет.
П3 – долгосрочные пассивы: долгосрочные кредиты и заемные средства. У фирмы нет в данных балансах П3 нет.
П4 – постоянные пассивы: раздел 1 пассива за исключением расходов будущих периодов.
1997 г. 1998 г.
П4н = 141451 руб. П4н = 143169 руб.
П4к = 143169 руб. П4к = 555444 руб.
Все рассчитанные данные сведены в таблицы 10 и 11.
Для определения ликвидности баланса сопоставляют итоги приведенных групп по активу и пассиву. Баланс считается абсолютно ликвидным, если: А1 ≥ П1; А2 ≥ П2; А3 ≥ П3; А4 ≤ П4
В данном случае баланс трудно назвать абсолютно ликвидным, потому как по одному показателю данный баланс и за 1997 г. и за 1998 г. не соответствует условиям ликвидного баланса: наиболее срочные пассивы покрываются наиболее ликвидными активами только на 40,3% и 0,9% в 1997 г. и на 0,9% и 12,8% в 1998 г. Это говорит о том, что фирма не имеет достаточного количества денежных средств в наличии, чтобы полностью расплатиться с кредиторами в короткий срок.
Ликвидность хозяйствующего субъекта оперативно можно определить с помощью коэффициентов:
Коэффициент общей ликвидности Кл.абс., который показывает, какую часть своих краткосрочных долговых обязательств предприятие может оплатить располагаемыми средствами немедленно или через небольшой промежуток времени. Рекомендуемое значение этого коэффициента 0,2-0,3, которое показывает, что денежные средства и краткосрочные финансовые вложения должны составлять 10%.
1997 г. 1998 г.