Финансовый анализ СПП Спецмонтаж
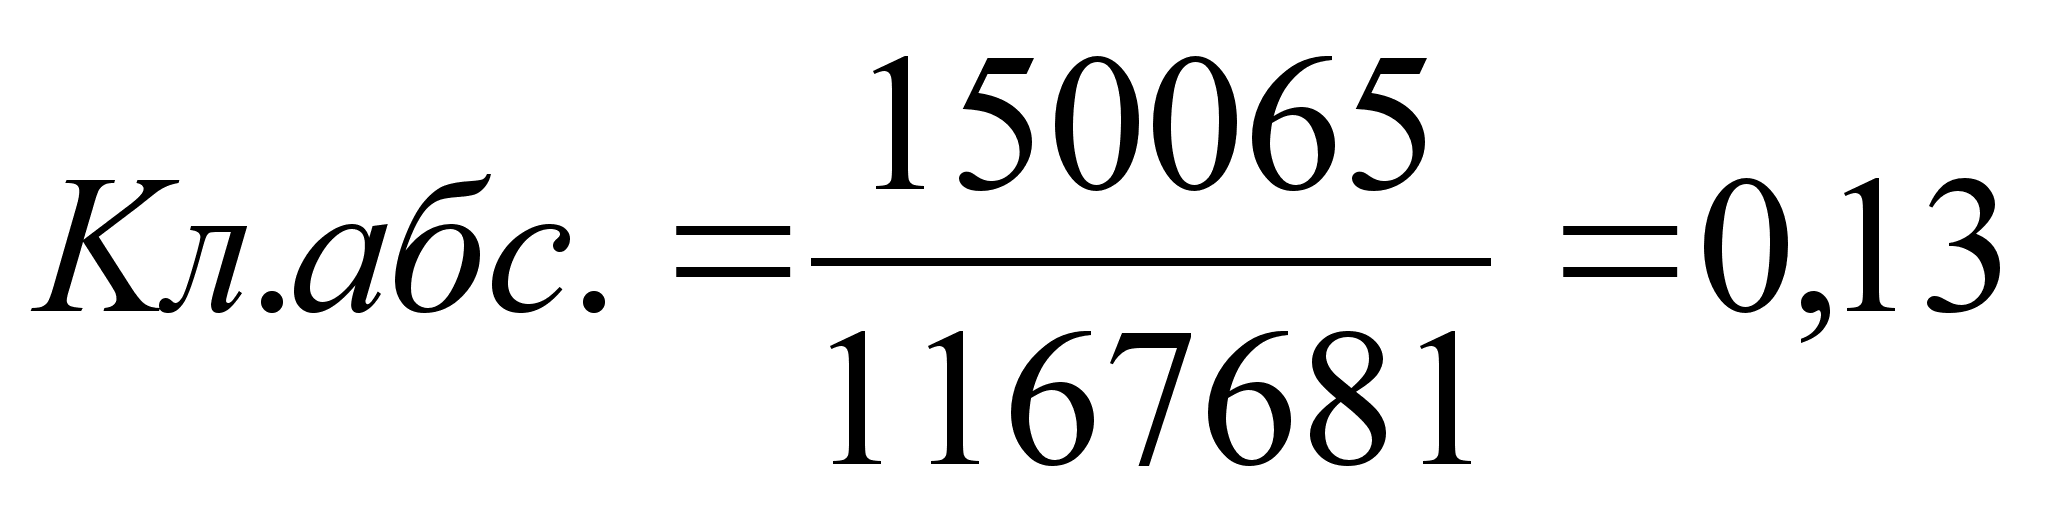
Таким образом, если на начало 1997 года предприятие имело больше средств, чем необходимо для удовлетворения прогнозируемых потребностей, то к концу 1997 года предприятие уже не могло мобилизировать денежные средства для покрытия краткосрочной задолженности.
Коэффициент быстрой ликвидности Кл.быстр., который показывает какую часть своих краткосрочных долговых обязательств предприятие может оплатить не прибегая к ликвидации запасов. Рекомендуемое значение этого коэффициента 0,7-0,8, которое показывает , что дебиторская задолженность должна составлять не более 25%.
1997 г. 1998 г.
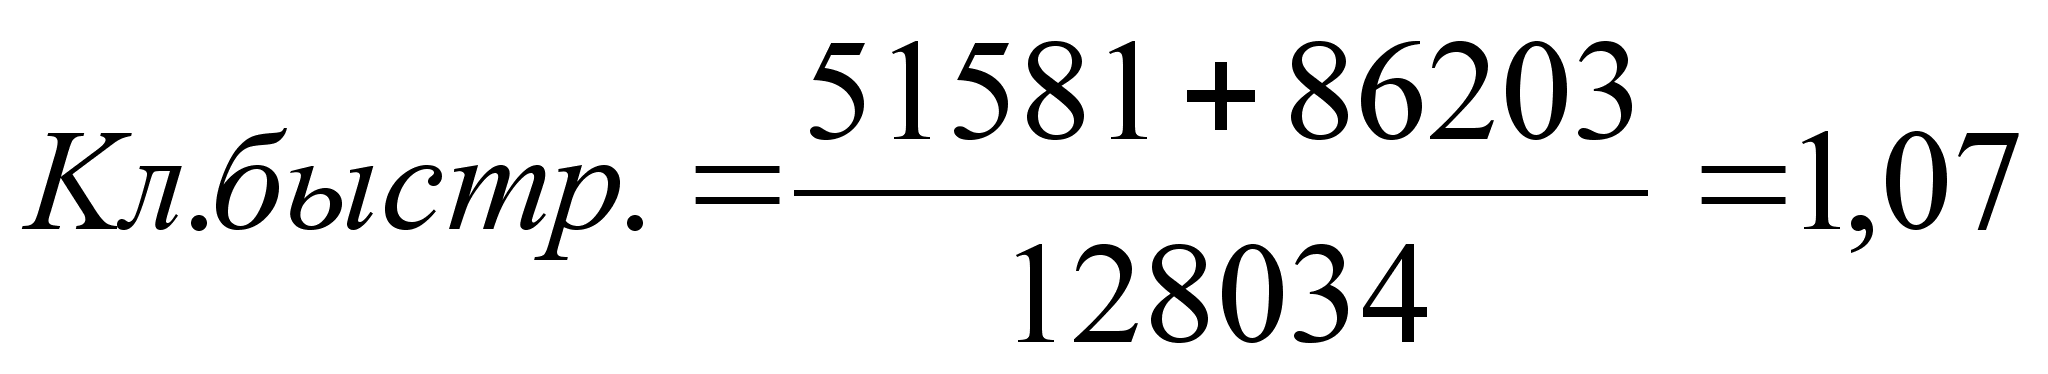
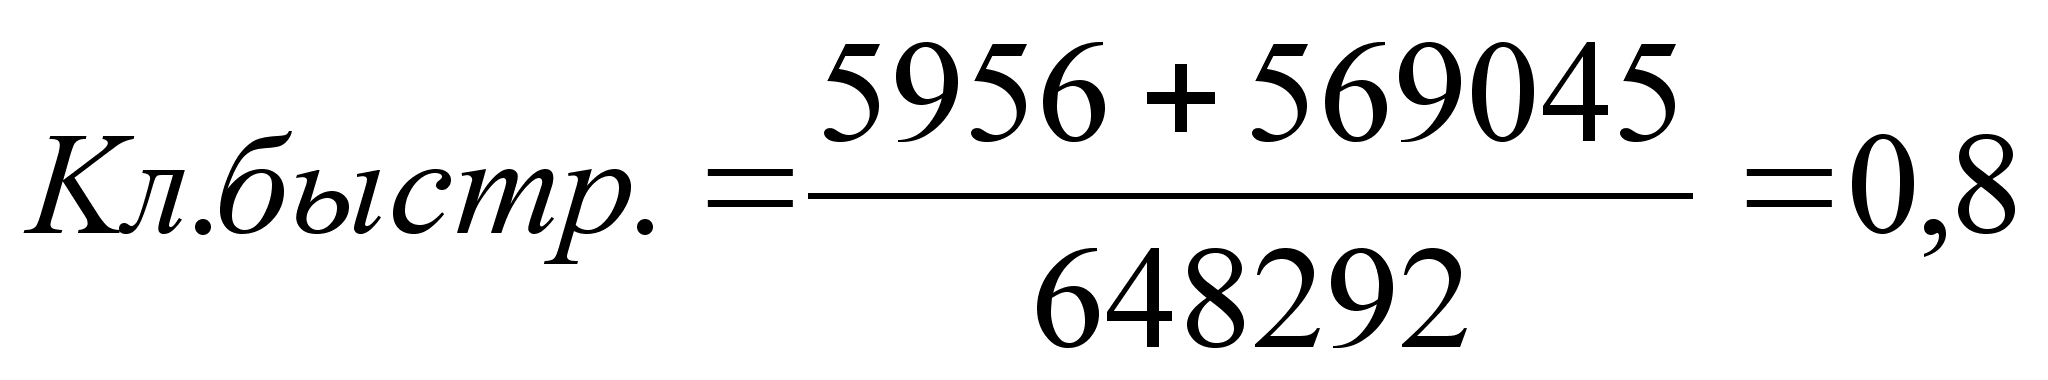
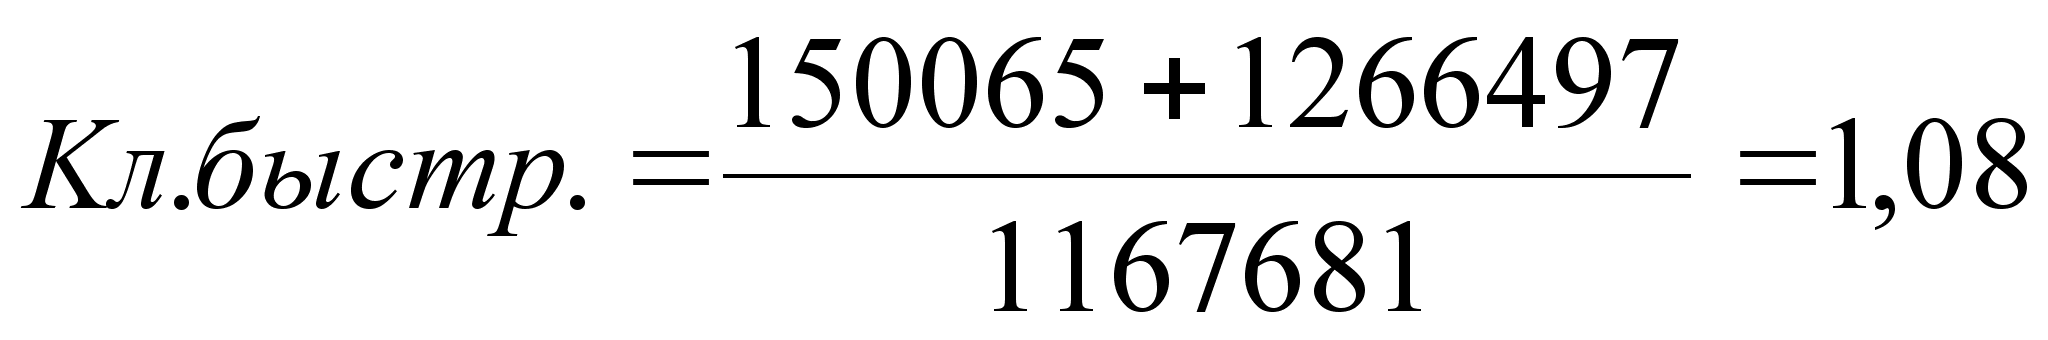
Можно сделать вывод, что предприятие способно погасить свои долговые обязательства, но завышенное значение этого показателя говорит о просроченных дебиторских задолженностях.
Коэффициент текущей ликвидности Кл.тек. характеризует способность предприятия выполнять краткосрочные обязательства за счет текущих активов. Рекомендуемое значение этого коэффициента 2-2,5, оно показывает, что в составе оборотных активов запасы должны составлять 65%.
1997 г. 1998 г.
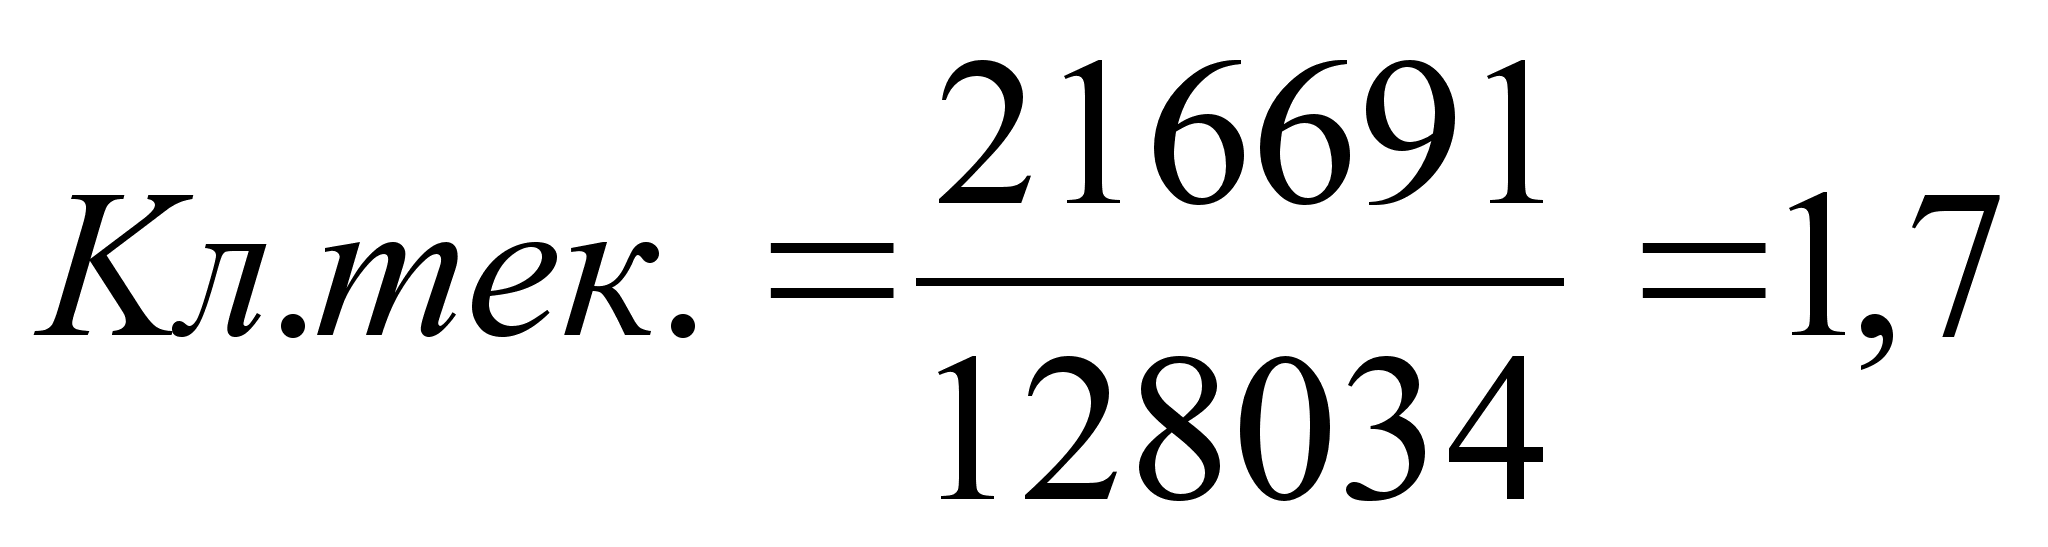
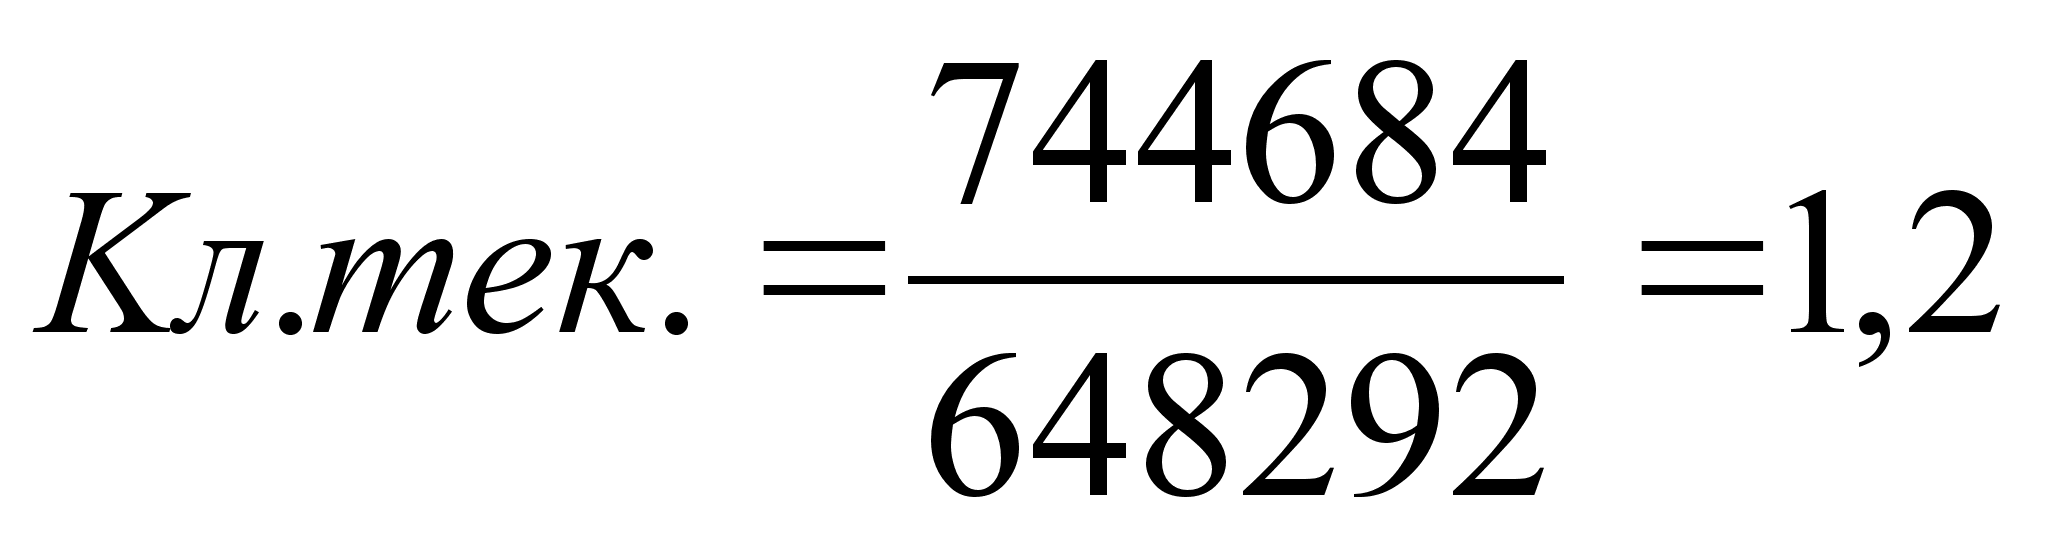
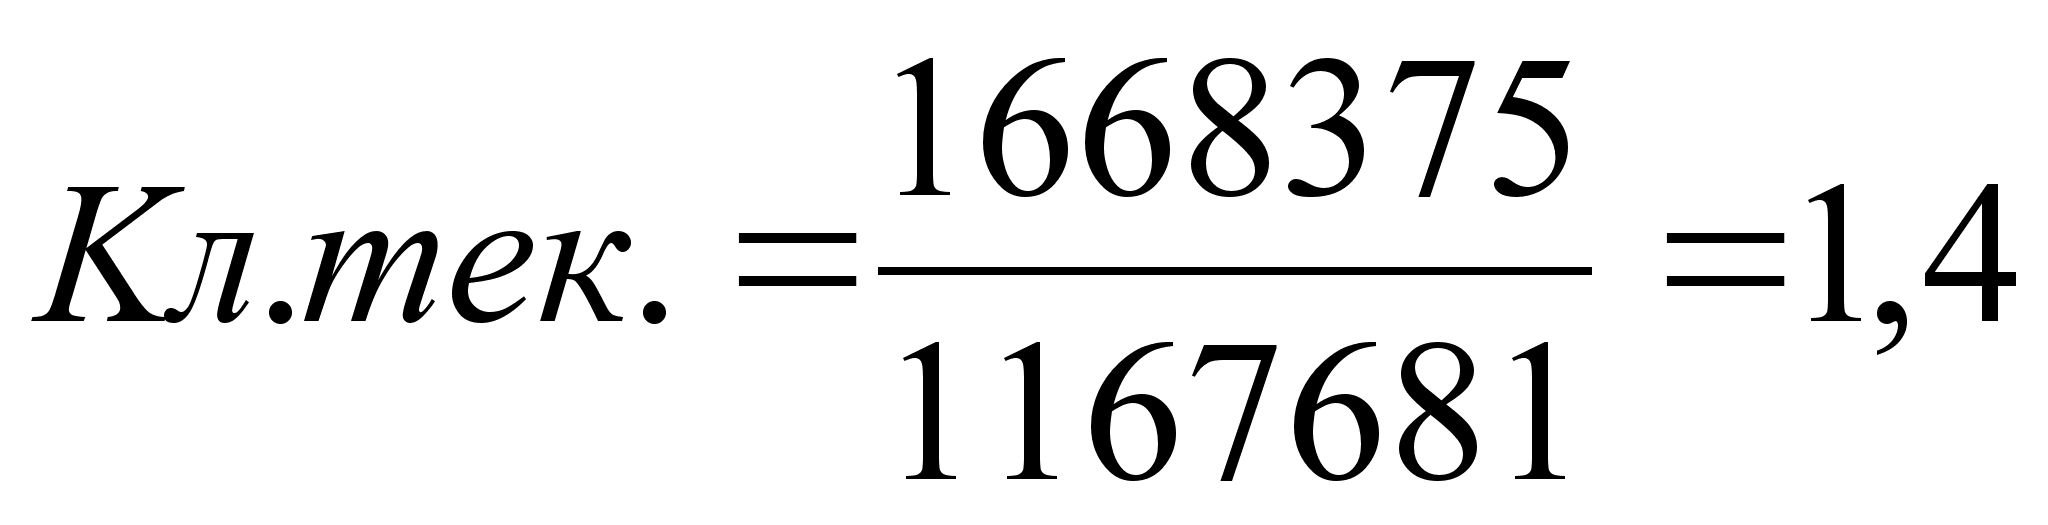
По полученным значениям данного коэффициента можно сделать вывод о низкой ликвидности в общем и о низком показателе финансовой устойчивости.
3.4. АНАЛИЗ ИСПОЛЬЗОВАНИЯ КАПИТАЛА
Вложение капитала должно быть эффективным. Под эффективностью использования капитала понимается величина прибыли приходящегося на один рубль вложенного капитала.
Речь идет о комплексном понятии, включающем в себя движение оборотных средств, основных фондов, нематериальных активов. Поэтому анализ использования капитала проводиться по отдельным его частям, затем делается сводный анализ.
3.4.1. Анализ эффективности использования оборотных средств фирмы.
Эффективность использования оборотных средств характеризуется прежде всего их оборачиваемостью. Под оборачиваемостью средств понимается продолжительность прохождения средствами отдельных стадий производства и обращения. Время, в течении которого оборотные средства находятся в обороте, т.е. последовательно переходят из одной стадии в другую, составляет период оборота оборотных средств. Оборачиваемость оборотных средств исчисляется продолжительностью одного оборота в днях (оборачиваемость оборотных средств в днях) или количеством оборотов за отчетный период (коэффициент оборачиваемости). Продолжительность оборота в днях представляет собой отношение суммы среднего остатка оборотных средств к сумме однодневной выручки за анализируемый период.
Z = O * t /T,
где Z - оборачиваемость оборотных средств, дней;
О - средний остаток оборотных средств, руб.;
t - число дней анализируемого периода (90,360 дн.);
Т - выручка от реализации продукции за анализируемый период, руб.
Средний остаток оборотных средств определяется как средняя хронологического моментного ряда, исчисляемая по совокупности значения в разные моменты времени.
О=1/2О1+О2+...+1/2Оn/(n-1),
где О1; О2; Оn - остаток оборотных средств на 1-е число каждого месяца, руб.;
n - число месяцев.
Коэффициент оборачиваемости средств характеризует размер объема выручки от реализации в расчете на один рубль оборотных средств. Он определяется как отношение суммы выручки от реализации продукции к среднему остатку оборотных средств по формуле
Ко=Т/О,
где Ко - коэффициент оборачиваемости, обороты;
Т - выручка от реализации продукции за анализируемый период, руб.;
О - средний остаток оборотных средств, руб.
Коэффициент оборачиваемости средств - это фондоотдача оборотных средств. Рост его свидетельствует о более эффективном использовании оборотных средств. Коэффициент оборачиваемости одновременно показывает число оборотов оборотных средств за анализируемый период и может быть рассчитан делением количества дней анализируемого периода на продолжительность одного оборота в днях (оборачиваемость в днях):
Ко = t/Z,
где Ко - коэффициент оборачиваемости средств, обороты;
t - число дней анализируемого периода (90,360 дн.);
Z - оборачиваемость оборотных средств, дней.
Важным показателем эффективности использования оборотных средств является также коэффициент загрузки средств в обороте. Коэффициент загрузки средств в обороте характеризует сумму оборотных средств, авансируемых на 1 руб. выручки от реализации продукции. Иными словами, он представляет собой оборотную фондоемкость, т. е. затраты оборотных средств (в копейках) для получения 1 руб. реализованной продукции (работ, услуг). Коэффициент загрузки средств в обороте представляет собой отношение среднего остатка оборотных средств к сумме выручки от реализации продукции.
Кз = О/Т*100,
где Кз - коэффициент загрузки средств в обороте, коп.%
О - средний остаток оборотных средств, руб.;
Т - выручка от реализации продукции за анализируемый период, руб.;
- перевод рублей в копейки.
Коэффициент загрузки средств в обороте (Кз) - величина, обратная коэффициенту оборачиваемости средств (Ко). Чем меньше коэффициент загрузки средств, тем эффективнее используются оборотные средства.
Анализ оборачиваемости оборотных средств фирмы приведен в таблице 12.
Анализ использования оборотных средств фирмы Таблица 12
| Показатели | 1997 год | 1998 год | Изменение |
| Выручка, руб. | 854692 | 1461349 | +606657 |
| Количество дней анализируемого периода | 360 | 360 | - |
| Однодневная выручка, руб. | 2374,14 | 4059,3 | +1685,16 |
| Средний остаток оборотных средств, руб. | 283043,75 | 852874,75 | +569831 |
| Продолжительность одного оборота, дней | 119,2 | 210,1 | +90,9 |
| Коэффициент оборачиваемости, обороты | 3,02 |
1,7 |
-1,32 |
| Коэффициент загрузки средств в обороте, коп. | 33,1 | 58,4 | +25,3 |
Из данных таблицы 12 видно, что оборачиваемость оборотных средств фирмы за год снизилась на 90,9 дня - с 114,2 до 210,1 дня. Это привело к снижению коэффициента оборачиваемости средств на 1,32 оборота - с 3,02 до 1,7 оборота и к увеличению коэффициента загрузки средств в обороте на 25,30 коп. - с 33,1 до 58,4 коп.
Изменение скорости оборота оборотных средств было достигнуто в результате взаимодействия двух факторов: увеличения объема выручки на 606657 руб. (1461349 - 854692) и увеличение среднего остатка оборотных средств на 1685,16 руб. (852874,75 - 283043,75). Влияние каждого из этих факторов на общее замедление оборачиваемости оборотных средств характеризуется следующим образом:
рост объема выручки ускорил оборачиваемость оборотных средств на 49,47 дней
283043,75 / 4059,3 – 119,2 = -49,47 дней
2) увеличение среднего остатка оборотных средств на 569831 руб. замедлило оборачиваемость средств на 140,37 дней
569831 / 4059,3 = 140,37
Итого: - 49,47 + 140,37 = 90,9 дней.
Замедление оборачиваемости оборотных средств на 90,9 дней повлекло за собой дополнительное вовлечение денежных средств в оборот в сумме 368990,37 руб.:
90,9 * 4059,3 = 368990,37 руб.
Величину упущенного экономического эффекта от замедления оборачиваемости оборотных средств, можно определить, используя коэффициент загрузки средств в обороте. Так, если в 1997 году для получения одного рубля было затрачено 33,1 коп. оборотных средств, то в 1998 году уже 58,4 коп., т. е. больше на 25,3 коп. на каждый рубль выручки. Следовательно, общая сумма дополнительных затрат оборотных средств со всего объема выручки составляет:
25,3 * 1461349 / 100 = 369721,3 руб.
Разница в 730,93 руб. с цифрой 368990,37 руб. объясняется округлением цифр при расчете.
3.4.2. Анализ эффективности использования основных фондов фирмы
Эффективность использования основных фондов измеряется показателями фондоотдачи и фондоемкости.
Фондоотдача основных фондов устанавливается отношением объема выручки от реализации продукции к средней стоимости основных фондов.
Ф=Т/С,
где, Ф - фондоотдача, руб.;
Т - объем выручки от реализации продукции, руб.;
С - среднегодовая стоимость основных фондов, руб.
Среднегодовая стоимость основных фондов определяется для каждой группы основных фондов с учетом их ввода в действие и выбытия. Рост фондоотдачи свидетельствует о повышении эффективности основных фондов.
Фондоемкость продукции есть величина, обратная фондоотдача. Она характеризует затраты основных средств (в копейках), авансированных на один рубль выручки от реализации продукции.
Фе = С / Т * 100,
где Фе - фондоемкость продукции, руб.;
С - среднегодовая стоимость основных фондов, руб.;
Т - выручка от реализации продукции, руб.;
100 - перевод рублей в копейки.
Снижение фондоемкости свидетельствует о повышении эффективности использования основных фондов. Анализ эффективности использования основных фондов фирмы приведен в таблице 13.
Анализ эффективности использования основных фондов фирмы
Таблица 13
| Показатели | 1997 год | 1998 год | Изменение |
| Выручка, руб. | 854692 | 1461349 | +606657 |
| Среднегодовая стоимость основных фондов, руб. | 65065 | 49434 | -15631 |
| Фондоотдача основных фондов, руб. | 13,14 | 29,56 | +16,42 |
| Фондоемкость продукции, коп. | 7,6 | 3,38 | -4,2 |
Из данных таблицы 13 видно, что фондоотдача основных фондов за год возросла на 16 руб. 42 коп. - с 13руб. 14 коп. до 29 руб. 56 коп., что вызвало снижение фондоемкости продукции на 4,2 коп. - с 7,6 коп. до 3,38 коп. Это положительно характеризует финансовое состояние хозяйствующего субъекта и указывает на эффективное использование основных фондов. Повышение эффективности использования основных фондов способствовало экономии капитальных вложений на сумму 61376,65 руб.
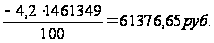
Показатель фондоотдачи тесно связан с производительностью труда и фондовооруженностью труда, которая характеризуется стоимостью основных фондов, приходящихся на одного работника.
Имеем:
В = Т / R;
Ф = Т / С;
Фв = С / R;
Т = Фв * R;
С = Фв * R;
Ф =Т / С = В R / Фв * R = В / Фв,
где В - производительность труда, руб.;
R - численность работников, человек;
Фв - фондовооруженность труда;
Ф - фондоотдача основных фондов, руб.
С - среднегодовая стоимость основных фондов, руб.;
Таким образом, основным условием роста фондоотдачи является превышение темпов роста производительности труда над темпами роста фондовооруженности труда. Факторный анализ фондоотдачи основных фондов фирмы приведен в таблице 14.
Факторный анализ фондоотдачи основных фондов фирмы Таблица14
| Показатели | 1997 год | 1998 год | Изменение | |
| абсолютное | в % | |||
| Выручка, руб. |
854692 |
1461349 | +606657 | 170,9 |
| Среднесписочная численность работников, человек | 13 | 27 | +14 | 207,7 |
| Производительность труда одного среднесписочного работника, руб. | 65745,5 | 54124,03 | -11621,47 | 82,32 |
| Среднегодовая стоимость основных фондов, руб. | 65065 | 49434 | -15631 | 75,97 |
| Фондовооруженность труда одного среднесписочного работника, руб. | 5005 | 1830,8 | -3174,2 | 36,58 |
| Фондоотдача основных фондов, руб. | 13,14 | 29,56 | +16,42 | 224,9 |
Данные таблицы 14 показывают, что рост фондоотдачи основных фондов на 224,9% произошел в результате превышения темпов роста производительности труда (82,32%) над темпами роста фондовооруженности труда (36,58%). Степень влияния каждого из этих факторов на изменение фондоотдачи основных фондов определяется с помощью факторного анализа. Факторный анализ проводится приемом цепной подстановки. Для этого произведем последовательно следующие расчеты:
Ф97 = В97 / Фв97 = 65745,5 / 5005 = 13,14 руб.;
Ф97/98 = В98 / Фв97 = 54124,03 / 5005 = 10,81 руб.;
Ф98 = В98 / Фв98 = 54124,03 / 1830,8 = 29,56 руб.
Следовательно на увеличение фондоотдачи основных фондов на 16,42 руб. различные факторы оказали влияние в следующих размерах:
снижение производительности труда работников снизил фондоотдачу основных фондов на 2,33 руб.
Ф97/98 - Ф97 = 10,81 – 13,14 = - 2,33 руб.;
снижение фондовооруженности труда работников увеличил фондоотдачу основных фондов на 18,75 руб.
Ф98 - Ф97/98 = 29,56 – 10,81 = 18,75 руб.
Итого: - 2,33 + 18,75 = 16,42 руб.
3.4.3. Анализ эффективности использования нематериальных активов фирмы
Эффективность использования нематериальных активов измеряется, как и использование основных фондов, показателями фондоотдачи и фондоемкости. Анализ использования нематериальных активов приведен в таблице 15.
Анализ эффективности использования нематериальных активов фирмы Таблица 15
Показатели |
1997 год | 1998 год |
Изменение |
| Выручка, руб. | 854692 | 1461349 | +606657 |
| Среднегодовая стоимость нематериальных активов, руб. | 2132,87 | 568,87 | -1564 |
| Фондоотдача нематериальных активов, руб. | 400,7 | 2568,8 | +2168,1 |
| Фондоемкость продукции, коп. | 0,25 | 0,04 | -0,21 |
Материал таблицы 15 показывает, что фондоотдача нематериальных активов за период 1997 – 1998 гг. увеличилась на 2168 руб. 10 коп. - с 400 руб. 70 коп. до 2568 руб. 80 коп., что снизило фондоемкость продукции на 21 коп. - с 25 коп. до 4 коп. Это способствовало экономии капитальных вложений на сумму 3068,8 руб.
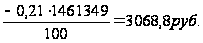
3.4.4. Анализ эффективности использования капитала фирмы в целом
Эффективность использования капитала в целом следующая. Капитал в целом представляет собой сумму оборотных средств, основных фондов, нематериальных активов. Эффективность использования капитала лучше всего характеризуется его рентабельностью. Уровень рентабельности капитала измеряется процентным отношением балансовой прибыли к величине капитала. Анализ рентабельности капитала в целом приведен в таблице 16.
Анализ рентабельности капитала фирмы Таблица 16
| Показатели | 1997 год | 1998 год | Изменение |
| Балансовая прибыль, руб. | 36350 | 583905 | +547555 |
| Выручка, руб. | 854692 | 1461349 | +606657 |
| Балансовая прибыль в % к выручке | 4,25 | 39,95 | +35,7 |
| Средний остаток оборотных средств, руб. | 283043,75 | 852874,75 | +569831 |
| Среднегодовая стоимость основных фондов, руб. | 65065 | 49434 | -15631 |
| Среднегодовая стоимость нематериальных активов, руб. | 2132,87 | 568,87 | -1564 |
| Общая сумма капитала, руб. | 350241,62 | 902877,62 | +552636 |
| Уровень рентабельности капитала, % | 10,37 | 64,67 | +54,3 |
| Коэффициент оборачиваемости оборотных средств, обороты | 3,02 |
1,7 |
-1,32 |
| Фондоотдача основных фондов, руб. | 13,14 | 29,56 | +16,42 |
| Фондоотдача нематериальных активов, руб. | 400,7 | 2568,8 | +2168,1 |
Материал таблицы 16 показывает, что уровень рентабельности капитала за период 1997-1998 гг. возрос на 54,3% ,что дало дополнительный прирост прибыли в сумме 317060,4 руб.
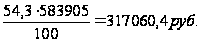
Уровень рентабельности капитала может быть выражен следующей формулой, характеризующей его структуру:
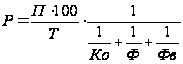
где Р - уровень рентабельности капитала, %;
П - балансовая прибыль, руб.;
Т - выручка, руб.;
Ко - коэффициент оборачиваемости оборотных средств, обороты;
Ф - фондоотдача основных фондов, руб.;
Фн - фондоотдача нематериальных активов, руб.
Данная формула показывает, что уровень рентабельности капитала находится в прямой зависимости от уровня балансовой прибыли на 1 руб. выручки, коэффициента оборачиваемости оборотных средств, фондоотдачи основных фондов, фондоотдачи нематериальных активов. Анализ влияния указанных факторов на уровень рентабельности капитала определяем с помощью приема цепных подстановок. С этой целью последовательно производим следующие расчеты:
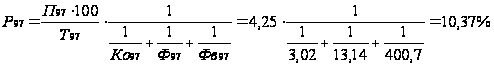
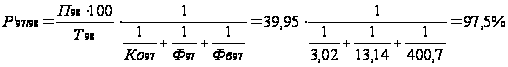
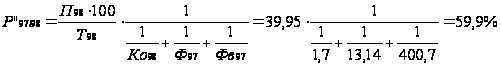
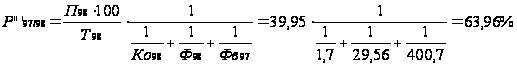
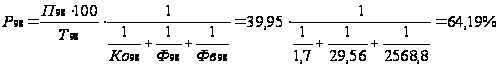
Расчеты, произведенные по данной формуле, показывают, что уровень рентабельности капитала возрос на 53,82%. На этот рост отдельные факторы оказали следующее влияние:
снижение размера прибыли на 1 руб. выручки подняло уровень рентабельности капитала на 87,13%
Р’97/98 – Р97= 97,5 – 10,37 = 87,13%;
увеличение коэффициента оборачиваемости оборотных средств снизило уровень рентабельности капитала на 37,6 %
Р”97/98 – Р’97/98 = 59,9 – 97,5 = -37,6%
повышение фондоотдачи основных фондов увеличило уровень рентабельности капитала на 4,06 %
Р”’97/98 – Р”97/98 = 63,96 – 59,9 = 4,06%
рост фондоотдачи нематериальных активов увеличило уровень рентабельности капитала на 0,23%
Р98 – Р”’97/98 = 64,19 – 63,96 = 0,23%
Итого: 87,13 – 37,6 + 4,06 + 0,23 = 53,82%
3.5. АНАЛИЗ УРОВНЯ САМОФИНАНСИРОВАНИЯ
Самофинансирование означает финансирование за счет собственных источников: амортизационных отчислений и прибыли. Термин “самофинансирования” выделяется из общепринятого положения финансирования производственно-торгового процесса, что обусловлено прежде всего повышением роли амортизационных отчислений и прибыли в обеспечении фирм капиталом за счет внутренних источников накопления. Однако фирма не всегда может полностью обеспечить себя собственными финансовыми ресурсами и поэтому широко использует заемные и привлеченные денежные средства как элемент, дополняющий самофинансирование.
Принцип самофинансирования реализуется не только через стремление накопления собственных денежных источников, но и через рациональную организацию производственно-торгового процесса, постоянное обновление основных фондов, гибкое регулирование потребности рынка.
Эффективность самофинансирования и его уровень зависят от удельного веса собственных источников. Уровень самофинансирования можно определить с помощью коэффициента:

где Кс - коэффициент самофинансирования;
П - прибыль, направляемая в фонд накопления, руб.;
А - амортизационные средства руб., (от среднегодовой стоимости ОФ, см. табл. 3);
К - заемные средства, руб.;
З - кредиторская задолженность и другие привлеченные средства, руб.
Анализ уровня самофинансирования фирмы приведен в таблице 17
Анализ уровня самофинансирования фирмы за год Таблица 17
| Показатели | 1997 год | 1998 год | Изменение |
| Прибыль, отчисления в фонд накопления, руб. | 28362 | 69657 | +41221 |
| Амортизационные отчисления, руб. | 13013 | 9886,8 | -3126,2 |
| Заемные средства, руб. | - | - | - |
| Кредиторская задолженность и другие привлеченные средства, руб. | 320316,5 | 846737,87 | +526421,37 |
| Коэффициент самофинансирования, ед. | 0,13 | 0,09 | -0,04 |
Из данных таблицы 17 видно, что коэффициент самофинансирования в 1997 году равен 0,13. Это означает, что деятельность фирмы из собственных источников финансируется всего на 13%, а в 1998 году и того меньше – на 9%. Такой низкий коэффициент свидетельствует о финансовой неустойчивости предприятия.
ЗАКЛЮЧЕНИЕ
Результатом выполнения выпускной квалификационной работы стало получение оценки реального финансового положения анализируемого предприятия. Выполнив расчет требуемых для исследования экономических показателей СПП “Спецмонтаж” за 1997 и 1998гг., был проведен финансовый анализ.
Финансовый анализ показал, что фирма не обладает достаточным запасом финансовой устойчивости и очень сильно зависима от внешних финансовых источников, а именно от кредиторской задолженности, что заставляет задуматься о возможном риске финансовых затруднений в будущем.
Анализ ликвидности показал, что предприятие не способно погасить свои краткосрочные долговые обязательства за счет текущих активов. Также следует заметить наличие у предприятия просроченных дебиторских задолженностей, значительно снижающих его ликвидность.
Исследуя уровень рентабельности капитала за период 1997-1998 гг., результат выявил возрастание этого показатель на 54,3%, это дало дополнительный прирост прибыли. На повышение этого коэффициента оказало влияние увеличения фондоотдачи основных средств и нематериальных активов, в свою очередь приведя к снижению фондоемкости продукции.
Процесс финансирования предприятия за счет собственных источников не осуществляется, свидетельствуя о финансовой неустойчивости.
Несмотря на ряд отрицательных показателей у предприятия наблюдается увеличение оборотных и основных средств в 1998 году по сравнению с предыдущим годом, а также значительное повышение прибыли от реализации. Результат расчета показателя Альтмана свидетельствует низкая вероятность банкротства.
Литература
Ковалев В.В. Финансовый анализ: управление капиталом. Выбор инвестиций. Анализ отчетности. – М.: Финансы и статистика, 1996. – 432 с.
Балабанов И.Т. Анализ и планирование финансов хозяйствующего субъекта. М.: Финансы и статистика, 1994 г.
Шеремет А.Д. , Сайфулин Р.С. Методика финансового анализа. – М.: ИНФРА-М,1996 – 176 с.
Стоун Д., Хитчинг К. Бухучет и финансовый анализ: подготовительный курс.
Финансовый менеджмент. – М.: Перспектива,1993. – 268с.
Методическое пособие. Анализ финансового состояния предприятия. – Спб.: 1994г.
Лоханина Ю.М., Золкина Л.С. Основы анализа финансового состояния предприятия: учебное пособие. 1993г.
Финансовый анализ. Учебное пособие. /Под редакцией Артеменко В.Г., Бемендир М.В./ - М.: “ДИС”, 1997 г.
Анализ финансовой отчетности. /Под редакцией А.А. Бернстайна/ - М.: “Финасы и статистика”, 1997 г.
Родионов В.М., Федотова М.А. Финансовая устойчивость предприятия в условиях инфляции. – М.: Перспектива, 1995 г.
Иванов А.Н. Оценка финансово-хозяйственой устойчивости. – М.: Журнал “Бухгалтерский учет” №5,1994 г.
М.Н. Крейнина. Анализ финансового состояния и инвестиционной привлекательности АО в промышленности, строительстве и торговле. – М.:ДиС, 1994 г.
Караков И.И. Экономический анализ работы предприятий и объединений. – Киев.: Выс.школа,1982 г.
Ефимов О.В. Анализ финансовой устойчивости предприятия. – М.: Журнал “Бухгалтерский учет” №4,1993 г.
Анализ состава и размещения активов хозяйствующего субъекта Таблица 2
АКТИВЫ |
На начало 1997 года |
На конец 1997 года |
Изменение |
На начало 1998 года |
На конец 1998 года |
Изменение | ||||||
| руб. | % | руб. | % | руб. | % | руб. | % | руб. | % | руб. | % | |
| Нематериальные активы | 2274 | 0,84 | 1137 | 0,15 | -1137 | -0,69 | 1137 | 0,15 | - | - | -1137 | -0,15 |
Основные средства |
50520 | 18,75 | 45640 | 5,77 | -4880 | -12,98 | 45640 | 5,77 | 54750 | 3,17 | +9110 | -2,6 |
| Незавершенное строительство | - | - | - | - | - | - | - | - | - | - | - | - |
| Долгосрочные финансовые вложения | - | - | - | - | - | - | - | - | - | - | - | - |
| Краткосрочные финансовые вложения | - | - | - | - | - | - | - | - | 150000 | 8,71 | +150000 | +8,71 |
| Прочие внеоборотные активы | - | - | - | - | - | - | - | - |
- |
- |
- |
- |
| Оборотные средства | 216691 | 80,41 | 744684 | 94,08 | +527993 | +13,67 | 744684 | 94,08 |
1518375 |
88,12 |
+773691 |
-5,96 |
| Итого: | 269485 | 100 | 791461 | 100 | +521976 | - | 791461 | 100 | 1723125 | 100 | +931664 | - |
Анализ состава и размещения активов хозяйствующего субъекта Таблица 2
АКТИВЫ |
На начало 1997 года |
На конец 1997 года |
Изменение |
На начало 1998 года |
На конец 1998 года |
Изменение | ||||||
| руб. | % | руб. | % | руб. | % | руб. | % | руб. | % | руб. | % | |
| Нематериальные активы | 2274 | 0,84 | 1137 | 0,15 | -1137 | -0,69 | 1137 | 0,15 | - | - | -1137 | -0,15 |
Основные средства |
50520 | 18,75 | 45640 | 5,77 | -4880 | -12,98 | 45640 | 5,77 | 54750 | 3,17 | +9110 | -2,6 |
| Незавершенное строительство | - | - | - | - | - | - | - | - | - | - | - | - |
| Долгосрочные финансовые вложения | - | - | - | - | - | - | - | - | - | - | - | - |
| Краткосрочные финансовые вложения | - | - | - | - | - | - | - | - | 150000 | 8,71 | +150000 | +8,71 |
| Прочие внеоборотные активы | - | - | - | - | - | - | - | - |
- |
- |
- |
- |
| Оборотные средства | 216691 | 80,41 | 744684 | 94,08 | +527993 | +13,67 | 744684 | 94,08 |
1518375 |
88,12 |
+773691 |
-5,96 |
| Итого: | 269485 | 100 | 791461 | 100 | +521976 | - | 791461 | 100 | 1723125 | 100 | +931664 | - |
Анализ динамики и структуры источников финансовых ресурсов фирмы Таблица 3.
| Виды финансовых источников | На начало 1997 года |
На конец 1997 года |
Изменение |
На начало 1998 года |
На конец 1998 года |
Изменение |
|||||||||||||
| руб. | % | руб. | % | руб. | % | руб. | % | руб. | % | руб. | % | ||||||||
| 1.Собственные средства | |||||||||||||||||||
| Уставный капитал | 90 | 0,035 | 90 | 0,01 | - | -0,025 | 90 | 0,012 | 90 | 0,007 | - | -0,005 | |||||||
| Добавочный капитал | 40 | 0,015 | 40 | 0,005 | - | -0,01 | 40 | 0,005 | 40 | 0,003 | - | -0,002 | |||||||
| Резервный фонд | - | - | - | - | - | - | - | - | - | - | - | - | |||||||
| Фонд специального назначения | - | - | - | - | - | - | - | - | - | - | - | - | |||||||
| Нераспределенная прибыль прошлых лет | 141321 | 52,44 | 141256 | 17,85 | -65 | -34,59 | 143039 | 18,073 | 1783 | 0,1 | -141256 | -17,97 | |||||||
| Нераспределенная прибыль отчетного года | - | - | 1783 | 0,225 | +1783 | +0,225 | - | - | 553531 | 32,12 | +553531 | +32,12 | |||||||
| ИТОГО: | 141451 | 52,49 | 143169 | 18,09 | +1718 | -34,4 | 143169 | 18,09 | 555444 | 32,23 | +412275 | +14,14 | |||||||
| 2. Заемные средства | |||||||||||||||||||
| Долгосрочные кредиты банков | - | - | - | - | - | - | - | - | - | - | - | - | |||||||
| Долгосрочные займы | - | - | - | - | - | - | - | - | - | - | - | - | |||||||
| Краткосрочные кредиты банков | - | - | - | - | - | - | - | - | - | - | - | - | |||||||
|
Краткосрочные займы |
- | - | - | - | - | - | - | - | - | - | - | - | |||||||
| ИТОГО: | - | - | - | - | - | - | - | - | - | - | - | - | |||||||
| 3. Привлеченные средства | |||||||||||||||||||
| Расчеты с кредиторами | 128034 | 47,51 | 648292 | 81,91 | +520258 | +34,4 | 648292 | 81,91 | 1167681 | 67,77 | +519389 | -14,15 | |||||||
| Авансы, полученные | - | - | - | - | - | - | - | - | - | - | - | - | |||||||
| Доходы будущих периодов | - | - | - | - | - | - | - | - | - | - | - | - | |||||||
| Резервы предстоящих расходов и платежей | - | - | - | - | - | - | - | - | - | - | - | - | |||||||
| Прочие | - | - | - | - | - | - | - | - | - | - | - | - | |||||||
| ИТОГО | 128034 | 47,51 | 648292 | 81,91 | +520258 | +34,4 | 648292 | 81,91 | 1167681 | 67,77 | +519389 | -14,15 | |||||||
| ВСЕГО | 269485 | 100 | 791461 | 100 | +521976 | - | 791461 | 100 | 1723125 | 100 | +931664 | - | |||||||
Анализ динамики оборотных средств фирмы Таблица 6.
| Виды финансовых источников |
На начало 1997 года |
На конец 1997 года |
Изменение |
На начало 1998 года |
На конец 1998 года |
Изменение | ||||||
| руб. | % | руб. | % | руб. | % | руб. | % | руб. | % | руб. | % | |
| Запасы в том числе: | 54347 | 26,88 | 139849 | 19,28 | +85502 | -7,6 | 139849 | 19,28 | 181568 | 12,16 | +41719 | -7,12 |
| В том числе: | ||||||||||||
| Сырье, материалы и др. ценности | 34365 | 17 | 137278 | 18,93 | +102913 | +1,93 | 137278 | 18,93 | 143427 | 9,6 | +6149 | -9,33 |
| МБП | 19982 | 9,88 | 2571 | 0,35 | -17411 | -9,53 | 2571 | 0,35 | 32981 | 2,21 | +30410 | +1,86 |
| Готовая продукция и товары для перепродажи | - | - | - | - | - | - | - | - | 2099 | 0,14 | +2099 | +0,14 |
| Товары отгруженные | - | - | - | - | - | - | - | - | 3061 | 0,21 | +3061 | +0,21 |
| Дебиторская задолженность | 86243 | 42,66 | 579544 | 79,9 | +493301 | +37,24 | 579544 | 79,9 | 1311532 | 87,836 | +731988 | +7,94 |
| Денежные средства | 51581 | 25,51 | 5956 | 0,82 | -45625 | -24,69 | 5956 | 0,82 | 65 | 0,004 | -5891 | -0,8 |
| В том числе: | ||||||||||||
| касса | 991 | 0,49 | 5956 | 0,82 | +4965 | +0,33 | 5956 | 0,82 | 55 | 0,003 | -5901 | -0,8 |
| расчетный счет | 50590 | 25,02 | - | - | -50590 | -25,02 | - | - | 10 | 0,001 | +10 | - |
| Прочие оборотные активы | 10000 | 4,95 | - | - | -10000 | -4,95 | - | - | - | - | - | - |
| ИТОГО оборотных средств | 202171 | 100 | 725349 | 100 | +523178 | - | 725349 | 100 | 1493165 | 100 | +767816 | - |
1997 год Таблица 10
| Актив | На начало года | На конец года |
Пассив |
На начало года | На конец года | Платежный излишек или недостаток | В % к величине группы пассива | ||
| На начало года | На конец года | На начало года | На конец года | ||||||
| Наиболее ликвидные активы | 51581 | 5956 | Наиболее срочные пассивы | 128034 | 648292 | -76453 | -642336 | -59,7 | -99,1 |
| Быстро реализуемые активы | 96243 | 579544 | Краткосрочные пассивы | - | - | +96243 | +579544 | - | - |
| Медленно реализуемые активы | 68867 | 159184 | Долгосрочные пассивы | - | - | +68867 | +159184 | - | - |
| Трудно реализуемые активы | 52794 | 46777 | Постоянные пассивы | 141451 | 143169 | -88657 | -96392 | -62,7 | -67,3 |
| Баланс | 269485 | 791461 | Баланс | 269485 | 791461 | 0 | 0 | - | - |
1998 год Таблица 11
| Актив | На начало года | На конец года |
Пассив |
На начало года | На конец года | Платежный излишек или недостаток | В % к величине группы пассива | ||
| На на-чало года | На конец года | На начало года | На конец года | ||||||
| Наиболее ликвидные активы | 5956 | 150065 | Наиболее срочные пассивы | 648292 | 1167681 | -642336 | -1017616 | -99,1 | -87,2 |
| Быстро реализуемые активы | 579544 | 1311532 | Краткосрочные пассивы | - | - | +579544 | +1311532 | - | - |
| Медленно реализуемые активы | 159184 | 206778 | Долгосрочные пассивы | - | - | +159184 | +206778 | - | - |
| Трудно реализуемые активы | 46777 | 54750 | Постоянные пассивы | 143169 | 555444 | -96392 | -500694 | -67,3 | 90,2 |
| Баланс | 791461 | 1723125 | Баланс | 791461 | 1723125 | 0 | 0 | - | - |
1997 год Таблица 10
| Актив | На начало года | На конец года |
Пассив |
На начало года | На конец года | Платежный излишек или недостаток | В % к величине группы пассива | ||
| На начало года | На конец года | На начало года | На конец года | ||||||
| Наиболее ликвидные активы | 51581 | 5956 | Наиболее срочные пассивы | 128034 | 648292 | -76453 | -642336 | -59,7 | -99,1 |
| Быстро реализуемые активы | 96243 | 579544 | Краткосрочные пассивы | - | - | +96243 | +579544 | - | - |
| Медленно реализуемые активы | 68867 | 159184 | Долгосрочные пассивы | - | - | +68867 | +159184 | - | - |
| Трудно реализуемые активы | 52794 | 46777 | Постоянные пассивы | 141451 | 143169 | -88657 | -96392 | -62,7 | -67,3 |
| Баланс | 269485 | 791461 | Баланс | 269485 | 791461 | 0 | 0 | - | - |
1998 год Таблица 11
| Актив | На начало года | На конец года |
Пассив |
На начало года | На конец года | Платежный излишек или недостаток | В % к величине группы пассива | ||
| На на-чало года | На конец года | На начало года | На конец года | ||||||
| Наиболее ликвидные активы | 5956 | 150065 | Наиболее срочные пассивы | 648292 | 1167681 | -642336 | -1017616 | -99,1 | -87,2 |
| Быстро реализуемые активы | 579544 | 1311532 | Краткосрочные пассивы | - | - | +579544 | +1311532 | - | - |
| Медленно реализуемые активы | 159184 | 206778 | Долгосрочные пассивы | - | - | +159184 | +206778 | - | - |
| Трудно реализуемые активы | 46777 | 54750 | Постоянные пассивы | 143169 | 555444 | -96392 | -500694 | -67,3 | 90,2 |
| Баланс | 791461 | 1723125 | Баланс | 791461 | 1723125 | 0 | 0 | - | - |
Анализ динамики оборотных средств фирмы Таблица 6.
| Виды финансовых источников |
На начало 1997 года |
На конец 1997 года |
Изменение |
На начало 1998 года |
На конец 1998 года |
Изменение | ||||||
| руб. | % | руб. | % | руб. | % | руб. | % | руб. | % | руб. | % | |
| Запасы в том числе: | 54347 | 26,88 | 139849 | 19,28 | +85502 | -7,6 | 139849 | 19,28 | 181568 | 12,16 | +41719 | -7,12 |
| В том числе: | ||||||||||||
| Сырье, материалы и др. ценности | 34365 | 17 | 137278 | 18,93 | +102913 | +1,93 | 137278 | 18,93 | 143427 | 9,6 | +6149 | -9,33 |
| МБП | 19982 | 9,88 | 2571 | 0,35 | -17411 | -9,53 | 2571 | 0,35 | 32981 | 2,21 | +30410 | +1,86 |
| Готовая продукция и товары для перепродажи | - | - | - | - | - | - | - | - | 2099 | 0,14 | +2099 | +0,14 |
| Товары отгруженные | - | - | - | - | - | - | - | - | 3061 | 0,21 | +3061 | +0,21 |
| Дебиторская задолженность | 86243 | 42,66 | 579544 | 79,9 | +493301 | +37,24 | 579544 | 79,9 | 1311532 | 87,836 | +731988 | +7,94 |
| Денежные средства | 51581 | 25,51 | 5956 | 0,82 | -45625 | -24,69 | 5956 | 0,82 | 65 | 0,004 | -5891 | -0,8 |
| В том числе: | ||||||||||||
| касса | 991 | 0,49 | 5956 | 0,82 | +4965 | +0,33 | 5956 | 0,82 | 55 | 0,003 | -5901 | -0,8 |
| расчетный счет | 50590 | 25,02 | - | - | -50590 | -25,02 | - | - | 10 | 0,001 | +10 | - |
| Прочие оборотные активы | 10000 | 4,95 | - | - | -10000 | -4,95 | - | - | - | - | - | - |
| ИТОГО оборотных средств | 202171 | 100 | 725349 | 100 | +523178 | - | 725349 | 100 | 1493165 | 100 | +767816 | - |
#ФАЙЛ:
VDV-0.INF
#ТЕМА:
Финансовый анализ СПП "Спецмонтаж"
#РАЗДЕЛ:
экономики и финансов
#НАЗНАЧЕНИЕ:
Диплом
#ФОРМАТ:
WinWord 97
#АВТОР:
#СДАВАЛСЯ:
защищен 1 ноября 1999 года на отлично, руководитель Никулина И.Е. на кафедре менеджмента
инженерно-экономического факультета Томского политехнического университета
#ПРИМЕЧАНИЯ:
СПП - это строительно-производственное предприятие