Совершенствование методов экономической эффективности инвестиционных проектов
Трансформация вышеприведенной формулы в случае решения обратной задачи выглядит так:
 (1.9)
Методы дисконтирования используются в случае необходимости сопоставления величин денежных поступлений и выплат, разнесенных во времени. В частности, ключевой критерий эффективности инвестиций - чистая приведенная стоимость (NPV) - представляет собой сумму всех денежных потоков (поступлений и платежей), возникающих на протяжении рассматриваемого периода, приведенных (пересчитанных) на один момент времени, в качестве которого, как правило, выбирается момент начала осуществления инвестиций.
Как вытекает из всего сказанного выше, процентная ставка, используемая в формуле расчета современной ценности, ничем не отличается от обычной ставки, отражающей, в свою очередь, стоимость капитала. В случае использования методов дисконтирования эта ставка, тем не менее, обычно называется ставкой дисконтирования (возможные варианты: "ставка сравнения", "барьерная ставка", "норма дисконта", "коэффициент приведения" и др.).
От выбора ставки дисконтирования во многом зависит качественная оценка эффективности инвестиционного проекта. Существует большое количество различных методик, позволяющих обосновать использование той или иной величины этой ставки. В самом общем случае можно указать следующие варианты выбора ставки дисконтирования:
Минимальная доходность альтернативного способа использования капитала (например, ставка доходности надежных рыночных ценных бумаг или ставка депозита в надежном банке).
Существующий уровень доходности капитала (например, средневзвешенная стоимость капитала компании).
Стоимость капитала, который может быть использован для осуществления данного инвестиционного проекта (например, ставка по инвестиционным кредитам).
Ожидаемый уровень доходности инвестированного капитала с учетом всех рисков проекта.
Перечисленные выше варианты ставок различаются между собой главным образом степенью риска, являющегося одной из компонент стоимости капитала. В зависимости от типа выбранной ставки дисконтирования должны интерпретироваться и результаты расчетов, связанных с оценкой эффективности инвестиций.
Свое непосредственное использование теория ценности денег во времени находит при построении дисконтированных критериев ценности проекта. Совокупность описываемых критериев позволяет отобрать проекты для дальнейшего рассмотрения, проанализировать проектные альтернативы, оценить проект с точки зрения инвестора и т.д. Принятие соответствующего решения базируется на сравнении полученного расчетного результата с так называемой "точкой отсчета". Кроме того, экспертиза проекта призвана сравнить ситуацию "без проекта" с ситуацией "с проектом", т.е. проанализировать только те изменения в затратах и выгодах, которые обусловлены данным проектом.
Подобный подход не адекватен сопоставлению ситуации до проекта с ситуацией после него, так как сравнение положений до и после проекта не учитывает изменений в капиталовложениях и производстве, которые произошли бы без осуществления проекта, и ведет к неточному подсчету выгод и затрат, относимых на счет проекта. Рассмотрим несколько примеров.
1) Некоторое предприятие обеспечивало ежегодных темп роста производства, равный 1%. Реализация проекта замены оборудования обеспечила увеличение ежегодного темпа роста производства до 5%. Что дал проект предприятию? Итак, в ситуации "без проекта" — 5%, значит проект обеспечил увеличение ежегодного темпа роста производства на 4%.
2) На некотором предприятии прогнозируется падение производства на 7% в год. Руководство предприятия разработало проект, который, хотя и не прекратит падение производства, но все же сократит его темп до 3% в год. Эксперт, сравнивающий ситуацию без проекта и с проектом отвергнет проект на том основании, что произойдет падение производства на 3%, в то время как результатом проекта на самом деле явилось повышение производства по сравнению с тем уровнем, который наблюдался бы, если бы проект не был осуществлен.
Эти примеры наглядно показывают несколько важно при принятии решений измерять и сравнивать не просто все выгоды и затраты по проекту, а их приростные значения.
В условиях совершенной конкуренции критерием эффективности инвестиционного проекта является уровень прибыли, полученной на вложенный капитал. При этом под прибыльностью (доходностью) понимается не просто прирост капитала, а такой темп его роста, который полностью компенсирует общее изменение покупательной способности денег в течение рассматриваемого периода, обеспечивает минимальный уровень доходности и покрывает риск инвестора, связанный с осуществлением проекта.
Таким образом, проблема оценки привлекательности инвестиционного проекта заключается в определении уровня его доходности. В Российской практике инвестиционного проектирования существуют два основных подхода к решению этой проблемы, и методы оценки эффективности инвестиций можно разделить на две группы:
простые или статические;
методы дисконтирования.
К простым методам можно отнести расчет срока окупаемости и простую норму прибыли.
1. Срок окупаемости (Payback period) — это ожидаемый период возмещения первоначальных вложений из чистых поступлений (где чистые поступления представляют собой денежные поступления за вычетом расходов).
2. Простая норма прибыли (Simple rate of return). Данный критерий показывает, какая часть инвестиционных затрат возмещается в виде прибыли в течение одного интервала планирования. Сравнивая рассчитанную величину нормы прибыли с минимальным или средним уровнем доходности, инвестор может прийти к заключению о целесообразности дальнейшего анализа данного инвестиционного проекта.
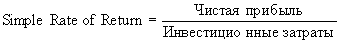 (1.10)
Преимущества данного метода, как и первого, включают простоту расчетов. Кроме того, оценивается прибыльность проекта. Однако норма прибыли обладает существенными недостатками и также является достаточно грубым методом: не учитывается ценность будущих поступлений (как и в первом случае), существует большая зависимость от выбранной величины чистой прибыли, рассчитанная норма прибыли играет роль средней за весь период.
Дисконтированные критерии, дают возможность избавиться от основного недостатка простых методов оценки — невозможности учета ценности будущих денежных поступлений по отношению к текущему периоду времени и, таким образом, получить корректные оценки эффективности проектов, особенно связанных с долгосрочными вложениями.
В мировой практике в настоящее время наиболее употребимы следующие дисконтированные критерии:
Чистая текущая стоимость (net present value) NPV
Индекс прибыльности (Profitability index) PI
Отношение выгод к затратам (benefit/cost ratio) B/C ratio
Внутренняя норма доходности или прибыльность проекта (internal rate of return) IRR
Период окупаемости (payback period) PB
Введем
дополнительные
обозначения:
Bt
— выгоды проекта
в год t
Ct
— затраты проекта
в год t
t = 1 ... n
— годы жизни
проекта
Тогда перечисленные критерии могут быть рассчитаны следующим образом:
1. Чистая текущая стоимость
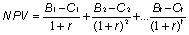 (1.11)
Инвестору следует отдавать предпочтение только тем проектам, для которых NPV имеет положительное значение. Отрицательное же значение свидетельствует о неэффективности использования денежных средств: норма доходности меньше необходимой.
Из приведенного выше выражения ясно, что абсолютная величина чистого приведенного дохода зависит от двух видов параметров. Первый характеризует инвестиционный процесс объективно и определяются производственным процессом. Ко второму виду следует отнести ставку дисконтирования.
Проанализируем зависимость NPV от ставки r для случая, когда вложения осуществляются в начале процесса, а отдача примерно равномерная. Когда ставка сравнения достигает некоторого значения r*, эффект инвестиций оказывается нулевым. Любая ставка, меньшая, чем r*, соответствует положительной оценке NPV.
При высоком уровне ставки отдельные платежи оказывают малое влияние на NPV. В силу этого различные по продолжительности периодов отдачи варианты могут оказаться практически равноценными по конечному экономическому эффекту. В то же время ясно, что при всех прочих равных условиях проект с более длительным периодом поступлений доходов предпочтительней. В связи с необходимостью учета этого фактора в финансовой литературе обсуждаются некоторые дополнительные показатели, которые базируются на различных подходах к двум частям потока поступлений — в пределах срока окупаемости и за этими пределами. Те поступления, которые охватываются сроком окупаемости, рассматриваются как покрытие инвестиций, остальные поступления считаются чистым доходом и на них дисконтирование не распространяется.
Одним из основных факторов, определяющих величину чистой текущей стоимости проекта, безусловно, является масштаб деятельности, проявляющийся в "физических" объемах инвестиций, производства или продаж. Отсюда вытекает естественное ограничение на применение данного метода для сопоставления различающихся по этой характеристике проектов: большее значение NPV не всегда будет соответствовать более эффективному варианту капиталовложений.
Таким образом, при всех достоинствах этот критерий не позволяет сравнивать проекты с одинаковой NPV, но разной капиталоемкостью. В таких случаях можно использовать следующий критерий:
2. Индекс прибыльности показывает относительную прибыльность проекта, или дисконтированную стоимость денежных поступлений от проекта в расчете на единицу вложений. Он рассчитывается путем деления чистых приведенных поступлений от проекта на стоимость первоначальных вложений:
 (1.12)
где:
NPV — чистые
приведенные
денежные потоки
проекта ();
Со
— первоначальные
затраты.
Однако не следует забывать, что очень большие значение индекса прибыльности не всегда соответствуют высокому значению NPV и наоборот. Дело в том, что имеющие высокую чистую текущую стоимость проекты не обязательно эффективны, а значит имеют весьма небольшой индекс прибыльности.
3. Отношение выгоды/затраты
Отношение выгоды/затраты или прибыли/издержки (Benefits to Costs Ratio) рассчитывается по следующей формуле и показывает частное от деления дисконтированного потока выгод на дисконтированный поток затрат
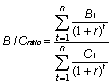 (1.13)
где:
Bt — выгоды
в год t;
Ct
— затраты в год
t;
r
— норма дисконта;
t
— год осуществления
проекта.
Если B/Cratio больше единицы, то доходность проекта выше, чем требуемая инвесторами, и проект считается привлекательным.
Этот показатель может быть использован для демонстрации того, насколько возможно увеличение затрат без превращения проекта в экономически непривлекательное предприятие. Так, значение данного показателя, равное 1.05, показывает, что при росте затрат на 6% значение индекса прибыльности упадет ниже точки самоокупаемости, которая равна 1.00. Таким образом, становится возможным быстро оценить воздействие на результаты проекта экономического и финансового рисков.
При выборе критерия инвесторы хотят быть уверенными в том, что он даст точную оценку проекта и правильно ранжирует альтернативы.
Во многих случаях NPV и B/Cratio одинаково выбирают лучший из двух проектов. Однако в некоторых ситуациях при выборе одной из нескольких альтернатив данные методы дают противоречивые результаты. (рис. 1-2)
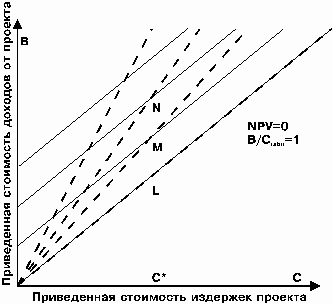
Рис. 1.1 Выбор проекта при бюджетном ограничении
Если оцениваются проекты в условиях строгого бюджетного ограничения С=С*, то не возникает никаких проблем. Границы эффективности совпадают для обоих критериев (NPV = 0 B/Cratio = 1). Проекты лежащие выше на вертикальной линии имеют большую доходность; М предпочитается L и уступает N,
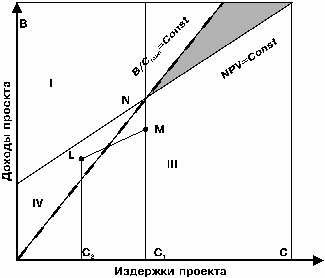
Рис. 1.2 Противоречия NPV и B/Cratio
4. Внутренняя норма рентабельности (Internal Rate of Return) Это значение процентной ставки r, при которой NPV=0. Она имеет конкретный экономический смысл дисконтированной "точки безубыточности" и называется внутренней нормой рентабельности, или, сокращенно, IRR.
В этой точке дисконтированный поток затрат равен дисконтированному потоку выгод. Этот критерий позволяет инвестору данного проекта оценить целесообразность вложения средств. Если банковская учетная ставка больше IRR, то, по-видимому, положив деньги в банк, инвестор сможет получить большую выгоду.
Возвращаясь
к графику на
рисунке(1.2), видно,
что r* — есть не
что иное, как
IRR. Если
капиталовложения
осуществляются
только за счет
привлеченных
средств, причем
кредит получен
по ставке i,
то разность
(r* — i)
показывает
эффект инвестиционной
(предпринимательской)
деятельности.
при r*=i
доход только
окупает инвестиции
(инвестиции
бесприбыльны),
при r*
Еще один вариант интерпретации состоит в трактовке внутренней нормы прибыли как предельного уровня доходности (окупаемости) инвестиций, что может быть критерием целесообразности дополнительных капиталовложений в проект.
За рубежом часто расчет IRR применяют в качестве первого шага количественного анализа капиталовложений. Для дальнейшего анализа отбирают те инвестиционные проекты, IRR которых оценивается величиной не ниже 10—20%.
Внутренняя ставка дохода от проектов, принятых для финансирования, варьируется в зависимости от отрасли экономики и от того, является проект частным или государственным предприятием. Имеются две причины такого положения. Во-первых, различны степени риска. Так, например, разведка полезных ископаемых — более рискованное предприятие, чем орошаемое земледелие, и поэтому инвесторы в горнорудный проект могут потребовать более высокой ставки дохода для компенсации большего риска, которому они подвергаются по сравнению с инвесторами в сельскохозяйственное предприятие. Во-вторых, частные инвесторы, как правило, преследуют только свои интересы при выборе объекта для инвестирования и требуют порой гораздо больший уровень нормы прибыли, нежели государство, осуществляющее социальные задачи.
Точный расчет величины IRR возможен только при помощи компьютера, однако возможен приближенный расчет IRR.
Критерии эффективности инвестиционных проектов, как и любые модели, основаны на определенных предпосылках.:
1. Уровень риска рассматриваемых проектов соответствует среднему уровню риска фирмы в целом.
2. Затраты на капитал постоянны во времени и не зависят от объема инвестиций в проект.
3. Инвестиционные возможности независимы. Не существует никаких связей между рассматриваемыми проектами (т.е. они не являются взаимоисключающими, дополняющими или зависимыми), и денежные потоки любой пары проектов некоррелируемы.
4. Ставка процента, по которой фирма занимает капитал на рынках капитала, равна ставке, которую она может получить, инвестируя свой капитал на этих рынках .
5. Существует "совершенный" рынок капитала, что означает:
а)
никто не обладает
достаточной
властью для
влияния на
цены;
б) любой
участник может
взять или дать
взаймы столько,
сколько захочет,
не оказывая
влияния на
цены; 1
в)
трансакционные
издержки равны
нулю;
г) все
участники имеют
свободный
доступ к информации;
д) капитал
неограничен.
6. Инвестиционные решения независимы от потребительских.
Кроме названных предположений, необходимо отметить, что критерий IRR неявным образом подразумевает, что денежные поступления в течение функционирования проекта могут быть реинвестированы по ставке, равной IRR, в то время как использование NPV и PI предполагает, что эти промежуточные денежные поступления реинвестируются по ставке, равной требуемой норме доходности или затратам на капитал. Кроме того, PI измеряет продисконтированные денежные поступления в расчете на один рубль денежных оттоков, а NPV измеряет абсолютную величину разницы между продисконтированными денежными поступлениями и платежами.
Однако вышеназванные предпосылки на практике могут не выполняться. Конфликты в ранжировании взаимоисключающих инвестиционных проектов между NPV, IRR и PI могут возникнуть, из-за различных предположений о реинвестициях и из-за разницы между абсолютным денежным значением, измеряемым NPV, и относительной прибыльностью на рубль продисконтированных денежных оттоков, измеряемых PI. В частности, конфликты между этими критериями могут возникать при:
а)
несоответствия
объемов денежных
оттоков, необходимых
для реализации
рассматриваемых
взаимоисключающих
проектов;
в)
несоответствия
во времени
денежных поступлений,
генерируемых
рассматриваемыми
взаимоисключающими
проектами;
Методы анализа выгод и затрат, рассмотренные выше, применимы к большинству проектов, в которых можно оценить выгоды и затраты. Однако, существует ряд проектов, не позволяющих измерить выгоды. В последних случаях анализ эффективности затрат — единственный способ оценить варианты проекта.
Анализ эффективности затрат применяется для выбора из ряда вариантов наименее дорогого проекта, обеспечивающего выполнение поставленной задачи. К таким проектам относятся проекты в области здравоохранения, питания, общественного управления, жилищного строительства, водоснабжения, т.е. там где результаты будут иметь место на протяжении многих последующих лет. Для определения ценности проекта недостаточно установить затраты на его осуществление и изыскать источник финансирования. Перед принятием решения об осуществлении проекта необходимо оценить все аспекты проекта на протяжении всего периода его существования. Оценка затрат на проекты и положительных результатов проекта в течение всего периода их деятельности, которая часто именуется калькуляцией затрат и доходов за срок службы, составляет основу проектного анализа. Оценка всех аспектов проекта за срок службы предохраняет от незаслуженно поощряемых проектов, которые дают быструю отдачу, но характеризуются отрицательными долгосрочными результатами, а также помогает избежать предубеждения относительно проектов, медленно набирающих силу, но приносящих существенные долгосрочные выгоды.
В принципе, создание модели оценки положительных результатов проектов довольно несложно. Расходы на эксплуатацию, техническое обслуживание и текущий ремонт отражают стоимость материалов, рабочей силы и услуг, требуемых для выпуска продукции проекта и поддержание основных фондов проекта в хорошем рабочем состоянии. Выгоды оцениваются как прирост продукции проекта, помноженный на цену, которую потребитель или пользователи платят или согласятся платить за продукцию проекта. Следующие упрощенные формулы относятся к одному виду ресурсов и одному виду выпускаемой продукции.
Выгоды
= Прирост * Цену
за любой год
объема продукции
Затраты = Прирост
* Стоимость за
любой год ресурсов
(1.14)
Все относящиеся к проекту затраты и выгоды следует принимать во внимание при оценке проекта, но нельзя их регистрировать дважды, т.е. количественно или качественно. Выгоды иногда заявляются в связи с приростом персонала проекта или увеличением доходов в твердой иностранной валюте в дополнение к подсчитанному экономическому доходу проекта. В предположении, что приток рабочей силы в проект и расходы и накопления иностранной валюты проектом уже были оценены в скрытых ценах, которые отражают их стоимость для экономики, любое увеличение персонала проекта или эффекты обмена иностранной валюты уже учтены и их не следует добавлять или показывать как отдельные выгоды.
Особенностью оценки эффективности инвестиций, вкладываемых в проекты в условиях рыночной экономики, является большая степень неопределенности и непостоянства применительно к перспективным результатам из-за частых и достаточно быстрых изменений в целях, стоимости, технологии и конкуренции. В нынешних условиях дополнительным переменным фактором, влияющим на конечный результат, является инфляция, обусловившая непрерывное изменение процентных ставок, обменного курса национальной валюты, изменение спроса, неустойчивость законодательства и другие. Большие колебания экономической ситуации ведут к повышенному риску долгосрочного планирования, поэтому в западной экономике при оценке эффективности вложений большое значение придается краткосрочным, но определенным возможностям.
Вторая особенность оценки эффективности инвестиций в методиках стран с рыночной экономикой – обязательный учет фактора времени путем дисконтирования затрат и выгод.
Третья особенность – повышенная роль процентной ставки. В условиях социалистической экономики, в оценке эффективности капиталовложений предпочтение отдавалось методам, не учитывающим процентную ставку, либо рекомендующим пониженный норматив, что обеспечивало преимущество долгосрочным проектам в тяжелой промышленности. Применение для дисконтирования не индивидуальной нормы доходности, а фиксированного норматива эффективности капиталовложений не было связано с интересами отдельных инвесторов. Недостаточно точная оценка эффективности инвестиций приводила к тому, что для реализации принимались неэффективные долгосрочные проекты, возникали ситуации дефицита и нехваток, увеличивалось незавершенное строительство, происходило омертвление вложенных средств.
Методы анализа, используемые в странах с рыночной экономикой, основываются на предпосылке, что удачные инвестиционные решения ведут к улучшению качества жизни и к экономическому росту. Следовательно, цель анализа эффективности инвестиций состоит в максимизации общественного или частного благосостояния с учетом ряда ограничений. Каждое инвестиционное решение целесообразно оценивать с двух точек зрения: финансовый анализ – для оценки выгод конкретного инвестора, экономический анализ – для определения эффективности инвестиций для общества. Если в ходе финансового анализа все затраты и выгоды определяются в рыночных ценах, инвестиции распределяются на весь срок службы проекта или срок займа и используется частная ставка дисконтирования, то задачей экономического анализа является максимизация выигрыша в общественном благосостоянии при условии выполнения ряда социальных целей.
Метод определения бухгалтерской рентабельности инвестиций (коэффициента эффективности инвестиций – (ROI) ориентирован на оценку инвестиций на основе не денежных поступлений, а бухгалтерского показателя – дохода фирмы. Этот показатель представляет собой отношение средней величины дохода фирмы по бухгалтерской отчетности к средней величине инвестиций. Показатель ROI приобрел