Совершенствование методов экономической эффективности инвестиционных проектов
Рассматривается 5 иллюстративных случаев принятия решений. Случаи 1-3 имеют дело с решением инвестировать в отдельно взятый проект, тогда как два последних случая (4, 5) относятся к решению-выбору из альтернативных проектов. В каждом случае рассматривается как кумулятивный, так и некумулятивный профили риска для сравнительных целей. Кумулятивный профиль риска более полезен в случае выбора наилучшего проекта из представленных альтернатив, в то время как некумулятивный профиль риска лучше индуцирует вид распределения и показателен для понимания концепций, связанных с определением математического ожидания. Анализ базируется на показателе чистой текущей стоимости.
Случай 1: Минимальное возможное значение NPV выше, чем нулевое (Рис.3а,кривая 1).
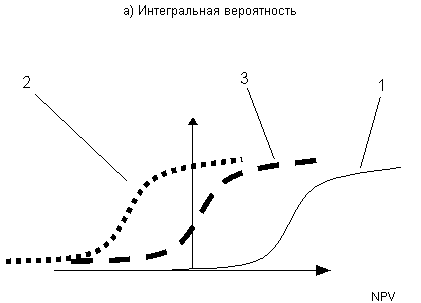
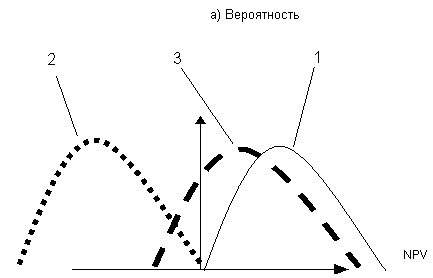
Вероятность отрицательного NPV равна 0, так как нижний конец кумулятивного профиля риска лежит справа от нулевого значения NPV. Так как данный проект имеет положительное значение NPV во всех случаях, ясно, что проект принимается.
Случай 2: Максимальное возможное значение NPV ниже нулевого( рис.3а, кривая 2).
Вероятность положительного NPV равна 0, так как верхний конец кумулятивного профиля риска лежит слева от нулевого значения NPV. Так как данный проект имеет отрицательное значение NPV во всех случаях, ясно, что проект не принимается.
Случай 3: Максимальное значение NPV больше, а минимальное меньше нулевого (рис.3а, кривая 3).
Вероятность нулевого NPV больше, чем 0, но меньше, чем 1, так как вертикаль нулевого NPV пересекает кумулятивный профиль рисков. Так как NPV может быть как отрицательным, так и положительным, решение будет зависеть от предрасположенности к риску инвестора. По-видимому, если математическое ожидание NPV меньше или равно 0 (пик профиля рисков слева от вертикали или вертикаль точно проходит по пику) проект должен отклоняться от дальнейшего рассмотрения.
Случай
4: Непересекающиеся
кумулятивные
профили рисков
альтернативных
(взаимоисключающих)
проектов (рис.3б).
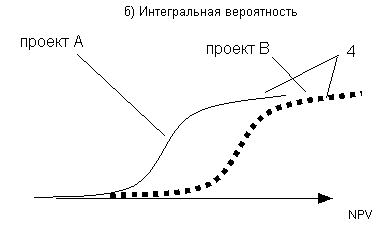
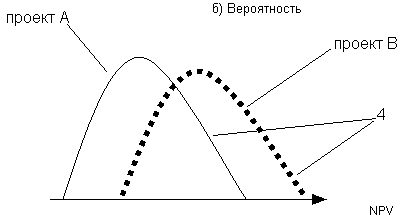
При фиксированной вероятности отдача проекта В всегда выше, нежели у проекта А. Профиль рисков также говорит о том, что при фиксированной NPV вероятность, с которой та будет достигнута, начиная с некоторого уровня будет выше для проекта В, чем для проекта А.
Случай
5: Пересекающиеся
кумулятивные
профили рисков
альтернативных
проектов (рис.3в).
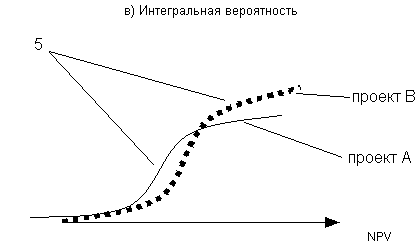
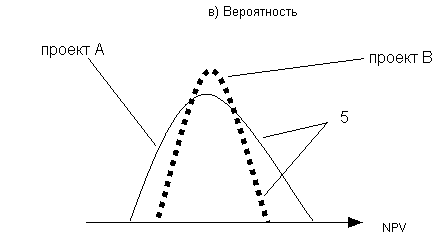
Склонные к риску инвесторы предпочтут возможность получения высокой прибыли и, таким образом, выберут проект А. Несклонные к риску инвесторы предпочтут возможность нести низкие потери и, вероятно, выберут проект В.
В качестве индикатора риска ожидаемая стоимость может выступать как надежная оценка только в ситуациях, где операция, связанная с данным риском, может быть повторена много раз. В инвестиционном проектировании мера ожидаемой стоимости должна всегда применяться в комбинации с мерой вариации, такой как стандартное отклонение.
Инвестиционное решение не должно базироваться лишь на одном значении ожидаемой стоимости, потому что индивид не может быть равнодушен к различным комбинациям значения показателя отдачи и соответствующей вероятности, из которых складывается ожидаемая стоимость.
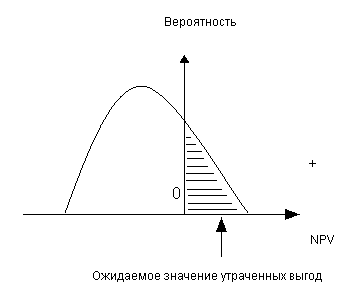
Издержки неопределенности или ценность информации, как они иногда называются, - полезное понятие, помогающее определить максимально возможную плату за получение информации, сокращающей неопределенность проекта. Эти издержки можно определить как ожидаемую стоимость возможного выигрыша при решении отклонить проект или как ожидаемую стоимость возможного убытка при решении принять проект.
Ожидаемая
стоимость
возможного
выигрыша при
решении отклонить
проект иллюстрируется
на Рис.4 и равна
сумме возможных
положительных
значений NPV,
перемноженных
на соответствующие
вероятности.
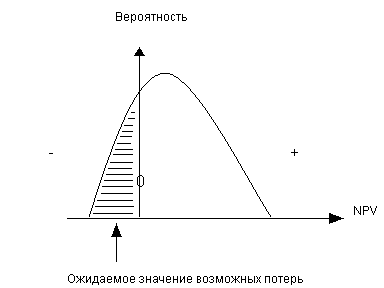
Ожидаемая
стоимость
возможного
убытка при
решении принять
проект, показанная
в виде заштрихованной
площади на
Рис.5, и равна
сумме возможных
отрицательных
значений NPV,
перемноженных
на соответствующие
вероятности.
Оценив возможное сокращение издержек неопределенности при приобретении дополнительной информации, инвестор решает, отложить решение принять или отклонить проект и искать дополнительную информацию или принимать решение немедленно. Общее правило таково: инвестору следует отложить решение, если возможное сокращение в издержках неопределенности превосходит издержки добывания дополнительной информации.
Нормированный ожидаемый убыток (НОУ) - отношение ожидаемого убытка к ожидаемой стоимости:
НОУ = ожидаемый убыток/(ожидаемый выигрыш + ожидаемый убыток)
Этот показатель может принимать значения от 0 (отсутствие ожидаемого убытка) до 1 (отстутствие ожидаемого выигрыша). На Рис.5 он представляется как отношение площади под профилем риска слева от нулевого NPV ко всей площади под профилем риска
Проект с вероятностным распределением NPV, таким, что область определения профиля риска NPV выше 0, имеет нормируемый ожидаемый убыток, равный 0, что означает абсолютную неподверженность риску проекта. С другой стороны, проект, область определения профиля риска NPV которого ниже 0, полностью подвержен риску.
Данный показатель определяет риск как следствие двух вещей: наклона и положения профиля риска NPV по отношению к разделяющей вертикали нулевого NPV.
Коэффициент вариации
Он представляет собой стандартное отклонение результативного показателя, деленное на его ожидаемую стоимость. При положительной ожидаемой стоимости чем ниже коэффициент вариации, тем меньше проектный риск.
Как видим, два последних рассмотренных показателя характеризуют риск исследуемого проекта. Однако, если нормируемый ожидаемый убыток есть относительный показатель и дает возможность судить о риске отдельно взятого проекта (скажем, неудовлетворительным считается проект, НОУ которого более 40%), то коэффициент вариации - это абсолютный показатель, и потому представляется более удобным его использовать при сравнении альтернативных проектов.
Показатели предельного уровня
Степень устойчивости проекта по отношению к возможным изменениям условий реализации, а значит и степень риска может быть охарактеризована показателями предельного уровня объемов производства, цен производимой продукции и других параметров проекта. Предельное значение параметра проекта для некоторого t-го года его реализации определяется как такое значение этого параметра в t-ом году, при котором чистая прибыль участника в этом году становится нулевой. Одним из наиболее важных показателей этого типа является рассмотренная ранее точка безубыточности, характеризующая объем продаж, при котором выручка от реализации продукции совпадает с издержками производства. Для подтверждения работоспособности проектируемого производства (на данном шаге расчета) необходимо, чтобы значение точки безубыточности было меньше значений номинальных объемов производства и продаж (на этом шаге). Чем дальше от них значение точки безубыточности (в процентном отношении), тем устойчивее проект. Проект обычно признается устойчивым, если значение точки безубыточности не превышает 75% от номинального объема производства. Подробно данный показатель, а также его плюсы и минусы уже рассматривались ранее.
Как видно, данный показатель никак не связан с вероятностным методом и в отличие от последнего не уточняет вероятности и спектр возможных значений для результативных показателей. Кроме того, каждый показатель предельного уровня характеризует степень устойчивости в зависимости лишь от конкретного параметра проекта (объем производства и т.д.), в то время как вероятностный подход проводит комплексный анализ риска при неопределенности одновременно всех интересуемых параметров проекта, т.е. в последнем случае учитывается синхронность их изменения.
На практике не имеет смысла считать большое количество показателей предельного уровня с надеждой определить риски, так как основная цель расчета такого несомненно важного показателя как точка безубыточности состоит в том, чтобы определить минимально допустимый уровень объема производства на пред инвестиционной фазе, что необходимо при описании проекта и построении его идеи.
Несмотря на свои достоинства, метод Монте-Карло не распространен и не используется слишком широко в бизнесе. Одна из главных причин этого - неопределенность функций плотности переменных, которые используются при подсчете потоков наличности.
Другая проблема, которая возникает как при использовании метода сценариев, так и при использовании метода Монте-Карло, состоит в том, что применение обоих методов не дает однозначного ответа на вопрос о том, следует ли реализовывать данный проект или следует отвергнуть его.
При завершении анализа, проведенного методом Монте-Карло, у эксперта есть значение ожидаемой чистой приведенной стоимости проекта и плотность распределения этой случайной величины. Однако наличие этих данных не обеспечивает аналитика информацией о том, действительно ли прибыльность проекта достаточно велика, чтобы компенсировать риск по проекту, оцененный стандартным отклонением и коэффициентом вариации. Ряд исследователей избегает использования данного метода ввиду сложности построения вероятностной модели и множества вычислений, однако при корректности модели метод дает весьма надежные результаты, позволяющие судить как о доходности проекта, так и о его устойчивости (чувствительности).
В зависимости от результатов завершенного анализа рисков, а также и от того, насколько склонен к риску инвестор, последний принимает решение принять, изменить, или отклонить проект.
Результативность анализа рисков представлена в таблице 3.8.:
Таблица 3.8. Результаты анализа рисков.
|
Полезность оценки рисков |
Ограниченность оценки рисков |
|
1. Совершенствует уровень принятия решений по малоприбыльным проектам. Проект с малым значением NPV может быть принят, в случае если анализ рисков установит, что шансы получить удовлетворительный доход превосходят вероятность неприемлемых убытков. 2. Помогает идентифицировать производственные возможности. Анализ рисков помогает сэкономить деньги, потраченные на получение информации, издержки на получение которой превосходят издержки неопределенности. 3. Освещает сектора проекта, требующие дальнейшего исследования и управляет сбором информации. 4. Выявляет слабые места проекта и дает возможность внести поправки. 5. Предполагает неопределенность и возможные отклонения факторов от базовых уровней. В связи с тем, что присвоение распределений и границ варьирования переменных несет оттенок субъективизма, необходимо критически подходить даже к результатам анализа рисков. |
1. Проблема коррелированных переменных, которые могут привести к обманчивым заключениям при неправильном специфицировании. 2. Анализ рисков предполагает доброкачественность моделей проектного оценивания. Если модель неправильна, то результаты анализа рисков также будут вводить в заблуждение |
В нефтегазовой отрасли особо важен учет геологического риска. На этот вид риска стоит уделять особое внимание.При оценке локального объекта геологический риск определяется как вероятность того, что реальные геологические запасы окажутся ниже ожидаемого уровня или фильтрационно-емкостные характеристики будут хуже тех, что использовались при оценке ресурсов или запасов. Геологический риск, ассоциируемый с локальным объектом, и степень его изученности связаны обратной зависимостью. Чем выше изученность, тем меньше риск получить неверную оценку ресурсного потенциала объекта. С другой стороны, риск есть мера неопределенности: больше неопределенность в оценке параметров - больше риск и наоборот. Если один объект изучен детальной сейсморазведкой и разведочной скважиной, подтвердившей его продуктивность, а другой лишь выявлен по сейсмическим данным. Ясно, что в первом случае речь может идти лишь о вариациях фильтрационно-емкостных свойств (ФЕС) в области продуктивности объекта в каких-то пределах. Во втором случае объект может оказаться как совершенно пустым, так и продуктивным. Т.е. его ресурсы могут изменяться от нуля до каких-то конечных величин, определяемых емкостью ловушки и максимально возможными ФЕС для данного района. Ясно, что геологический риск во втором случае намного выше.
Различают локальный и зональный риск. Зональный риск конкретного локального геологического объекта - это доля риска этого объекта в составе перспективной зоны или района. Локальный риск относится к конкретному объекту, рассматриваемому изолированно, а не в составе зоны или района, и измеряется дисперсией возможных исходов относительно ожидаемых ресурсов или запасов этого объекта (или ФЕС). Поэтому он может быть оценен с помощью различных мер рассеяния: размаха вариации, дисперсии, среднего квадратического (стандартного) отклонения и т.д., рассчитываемых для трех возможных исходов относительно оцениваемых ресурсов: пессимистического, наиболее вероятного и оптимистического. Наиболее предпочтительной мерой оценки локального риска объекта является коэффициент вариации. Чем выше перечисленные величины, и, прежде всего коэффициент вариации, тем выше геологический риск, связанный с данным локальным объектом.
Те же рассуждения можно отнести к оценке каждого отдельного свойства: пористости, эффективной толщины, объема, коэффициента заполнения ловушки и т.д., но это уже более частные характеристики геологического риска в данном понимании.
В такой постановке геологический риск связан с неопределенностью геологической модели и не зависит от абсолютной величины запасов. Т.е. если допустить, что геологическая модель известна абсолютно точно (а такого не бывает даже после окончания разработки месторождения), то коэффициент вариации, а значит и локальный геологический риск будет равен нулю.
В то же время следует указать, что рассчитанная таким образом мера риска лишь косвенным образом связана с инвестиционным риском, который в свою очередь зависит также от абсолютной величины ресурсов, наличия инфраструктуры, стоимости конечной продукции и многих других факторов. Чтобы учесть это, следуя той же логической схеме, предлагается осуществить следующую последовательность действий:
расчет прогнозных объемов добычи по годам эксплуатации при трех вариантах оценки извлекаемых ресурсов: пессимистической, наиболее вероятной и оптимистической;
построение гипотетических инвестиционных проектов при вышеупомянутых трех схемах эксплуатации месторождений;
количественная оценка эффективности данных инвестиционных проектов по величинам чистой приведенной (дисконтированной) стоимости (NPV) при различных вариантах стоимостных характеристик проектов;
расчет статистических характеристик рассеяния показателя NPV по различным вероятным реализациям проектов;
сравнительная оценка инвестиционного риска освоения локальных объектов по величинам рассчитанных характеристик рассеяния и прежде всего коэффициентов вариации.
Вместо
NPV показателями
эффективности
гипотетических
реализаций
инвестиционных
проектов (или
наряду с ними)
могут выступать
и другие общепринятые
характеристики:
внутренняя
норма прибыли
или индекс
рентабельности
со всеми особенностями,
присущими
данным показателям.
Проект как
объект управления
описывается
совокупностью
значений показателей
(характеристик)
проекта. Для
удобства анализа
и ранжирования
проектов,
реализуемых
в ЗАО "ЛУКОЙЛ-ПЕРМЬ"
предлагается
следующая схема
разделения
проектов по
уровням. В основу
деления положено
наличие определенного
набора рисков
реализации
проектов.
I уровень: инвестиционные программы (мегапроект), как совокупность инвестиционных проектов, объединяемых единым направлением или по территориальному признаку;
II уровень: инвестиционные проекты, связанные с приобретением или строительством объектов действующего производства, приобретением доли в уставном капитале предприятий, созданием предприятий, приобретением лицензий на разработку месторождений и т.п.;
III уровень: инвестиционные проекты, связанные с приобретением оборудования, реконструкцией объектов действующего производства и т.п.
На инвестиционные проекты (программы) влияют следующие факторы:
политические:
политическая стабильность внутренней и внешней политики государства;
отношение к проекту (программе) местной администрации;
националистические проявления;
имидж марки “LUKOIL”;
и т.п.
экономические:
имущественные права, в т.ч. на землю;
налоговое законодательство;
уровень инфляции и стабильность национальной валюты;
источники инвестиций;
состояние рынков сбыта (удаленность от коммуникаций);
и т.п.
общество:
отношение местного населения к проекту;
условия и уровень жизни;
общественные организации, СМИ;
и т.п.
техника и технология:
уровень техники и технологии;
уровень развития информационных технологий;
энергетические системы;
транспортные системы;
связь, коммуникация;
и т.п.
экологические:
естественно-климатические условия;
природные ресурсы (кроме углеводородов);
законодательство по защите окружающей среды;
наличие «зеленых» общественных организаций;
и т.п.
В таблице 3.9 представлена экспертная оценка степени влияния факторов окружения на реализацию инвестиционных проектов /программ.
Принята следующая оценка влияния:
0 – не влияет;
1 – слабое влияние;
2 – среднее влияние
3 – сильное влияние.
Таблица 3.9 – степень влияния факторов на реализацию инвестиционных проектов/программ
|
Факторы |
I уровень проектов |
II уровень проектов |
III уровень проектов |
Политические |
3 |
2 |
0 |
|
Экономические |
3 |
3 |
3 |
|
Общественные |
3 |
1 |
0 |
|
Законодательство |
3 |
1 |
0 |
|
Технические |
2 |
3 |
3 |
|
Экологические |
2 |
2 |
2 |
Метод учета рисков Монте – Карло для предприятия в данных условия является наиболее универсальным и оптимальным. Он позволяет учитывать наибольшее количество рисков и наиболее точно их учитывать. Инвестиционное проектирование требует внедрение систему учета рисков, для более точной оценки инвестиционных проектов в условия перехода к рынку.
ВВЕДЕНИЕ.
С переходом нашей страны к рынку и вследствие этого отменой государственного финансирования инвестиционных проектов, все большую актуальность приобретают вопросы, связанные с инвестиционной деятельностью.
Все предприятия в той или иной степени связаны с инвестиционной деятельностью. Принятие решений по инвестиционным проектам осложняется различными факторами: видом инвестиций, стоимостью инвестиционного проекта, множественностью доступных проектов, ограниченностью финансовых ресурсов, доступных для инвестирования, риском, связанным с принятием того или иного решения.
Нередко решения должны приниматься в условиях, когда имеется ряд альтернативных или взаимно независимых проектов. В этом случае необходимо сделать выбор одного или нескольких проектов, основываясь на каких-то критериях. Очевидно, что критериев может быть несколько, а вероятность того, что какой-то один проект будет предпочтительнее других по всем критериям, как правило, значительно меньше единицы.
Весьма существенен, при инвестиционном проектировании фактор риска. Инвестиционная деятельность всегда осуществляется в условиях неопределенности, степень которой может существенно варьировать.
Принятие решений инвестиционного характера, как и любой другой вид управленческой деятельности, основывается на использовании различных формализованных и неформализованных методов. Степень их сочетания определяется разными обстоятельствами, в том числе и тем, насколько менеджер знаком с имеющимся аппаратом, применимым в том или ином конкретном случае. В отечественной и зарубежной практике известен целый ряд формализованных методов, с помощью которых расчёты могут служить основой для принятия решений в области инвестиционной политики. Какого-то универсального метода, пригодного для всех случаев жизни, не существует. Вероятно, управление все же в большей степени является искусством, чем наукой. Тем не менее, имея некоторые оценки, полученные формализованными методами, пусть даже в известной степени условные, легче принимать окончательные решения.
Целью данной работы является совершенствование методов оценки эффективности в инвестиционном проектировании для конкретного предприятия. Одним из направлений такого совершенствования является учет рисков, при котором можно будет делать более качественную оценку текущих инвестиционных проектов. Эта проблема является действительно актуальной не только для ЗАО "Z", но и для большинства российских предприятий.
В дипломной работе поставлены следующие задачи.
Провести сравнительный анализ существующих утвержденных методик оценки экономической эффективности инвестиционных проектов. Изучить альтернативные подходы к определению эффективности инвестиционных проектов.
Исследовать и обобщить законодательные и нормативные акты, регулирующие вопросы инвестиционного анализа, рассмотреть основные экономические модели инвестирования.
Провести комплексный анализ объекта исследования - ЗАО «Z» с определением установок инвестиционной деятельности, дать характеристику текущей инвестиционной деятельности на примере одного реального проекта, реализуемого на данном предприятии.
Провести анализ методов оценки инвестиционных проектов, используемых в практике предприятия. Определить учет факторов времени, инфляции, тенденций рынка, ставки процента, амортизации, и других факторов, которые могут повлиять на результаты расчетов.
Предложить рекомендации по совершенствованию методики оценки инвестиционных проектов, либо методов, которые повысят эффективность расчетов в инвестиционном анализе.
В первой главе диплома рассматриваются теоретические основы инвестиционного анализа, методики и методы, которые реально на практике используются для расчета экономической эффективности инвестиционных проектов. Так же освящаются вопросы правового характера, относящиеся к данной теме.
Вторая глава раскрывает вопросы, связанные с комплексным анализом объекта. Здесь дана краткая история предприятия, освещены вопросы, связанные с особенностью деятельности вертикально-интегрированных компаний.
При написании дипломной работы был использован обширный библиографический материал: монографии, статьи, переводная литература, нормативно-правовые акты.
ЗАКЛЮЧЕНИЕ.
В представленной работе были рассмотрены актуальные для экономики страны в целом и для компании в частности вопросы, а именно методы оценки экономической эффективности инвестиционных проектов, а также учет рисков в данных методах.
В данной работе были описаны основные методики оценки инвестиционных проектов, на основании которых были сделаны выводы о степени предпочтительности каждого из них. В связи с тем, что различные методики склонны давать отличную друг от друга интерпретацию рассматриваемых проектов, сделан вывод о необходимости оценивать проекты с помощью нескольких методик и делать выводы о степени инвестиционной привлекательности проектов, анализируя полученные результаты в совокупности.
В проектной главе был посчитан реальный инвестиционный проект и представлен алгоритм его расчета. В качестве предложения по совершенствованию применяемых методов расчета эффективности проектов представлен метод для учета рисков в инвестиционном проектировании и для получения более точных и достоверных результатов оценки инвестиционных проектов. Этот метод представляют собой имитационное моделирование для анализа рисков инвестиционных проектов. Цели проведения подобных экспериментов могут быть самыми различными – от выявления свойств и закономерностей исследуемой системы, до решения конкретных практических задач. С развитием средств вычислительной техники и программного обеспечения, спектр применения имитации в сфере экономики существенно расширяется. Ее можно использовать как для решения задач внутрифирменного управления, так и для моделирования на макроэкономическом уровне. В заключении следует отметить, что имитационное моделирование позволяет учесть максимально возможное число факторов внешней среды для поддержки принятия управленческих решений и является наиболее действенным средством анализа инвестиционных рисков. Необходимость его применения в отечественной финансовой практике обусловлена особенностями российского рынка, характеризующегося субъективизмом, зависимостью от внеэкономических факторов и высокой степенью неопределенности. Результаты имитации могут быть дополнены вероятностным и статистическим анализом и в целом обеспечивают менеджера наиболее полной информацией о степени влияния ключевых факторов на ожидаемые результаты и возможных сценариях развития событий.
К недостаткам преложенного к применению подхода следует отнести:
трудность понимания и восприятия менеджерами имитационных моделей, учитывающих большое число внешних факторов, вследствие их математической сложности и объемности;
возможность возникновения при разработке реальных моделей необходимости привлечения специалистов или научных консультантов;
относительную неточность полученных результатов, по сравнению с другими методами численного анализа.
Но несмотря на отмеченные недостатки, в настоящее время имитационное моделирование является основой для создания новых перспективных технологий управления и принятия решений в сфере бизнеса, а развитие вычислительной техники и программного обеспечения делает этот метод все более доступным для широкого круга специалистов-практиков.