Совершенствование методов экономической эффективности инвестиционных проектов
О степени эффективности вложения средств в данный проект говорит полученная величина NPV. Очевидно, что если:
NPV > 0, то проект следует принять;
NPV < 0, то проект следует отвергнуть;
NPV = 0, то проект ни прибыльный, ни убыточный.
Необходимо отметить, что показатель NPV отражает прогнозную оценку изменения экономического потенциала инвестора в случае принятия рассматриваемого проекта.
Этот показатель аддитивен во временном аспекте, т.е. NPV различных проектов можно суммировать. Это очень важное свойство, выделяющее этот критерий из всех остальных и позволяющее использовать его в качестве основного критерия при анализе оптимальности инвестиционного портфеля.
Результаты расчета чистого приведенного эффекта трех предлагаемых проектов приведены в Приложении. Как видно, все три проекта имеют положительную величину NPV. Это говорит о том, что принятие любого из проектов принесет прибыль.
Определить величину NPV можно также при помощи коэффициента аннуитета B(n,r).
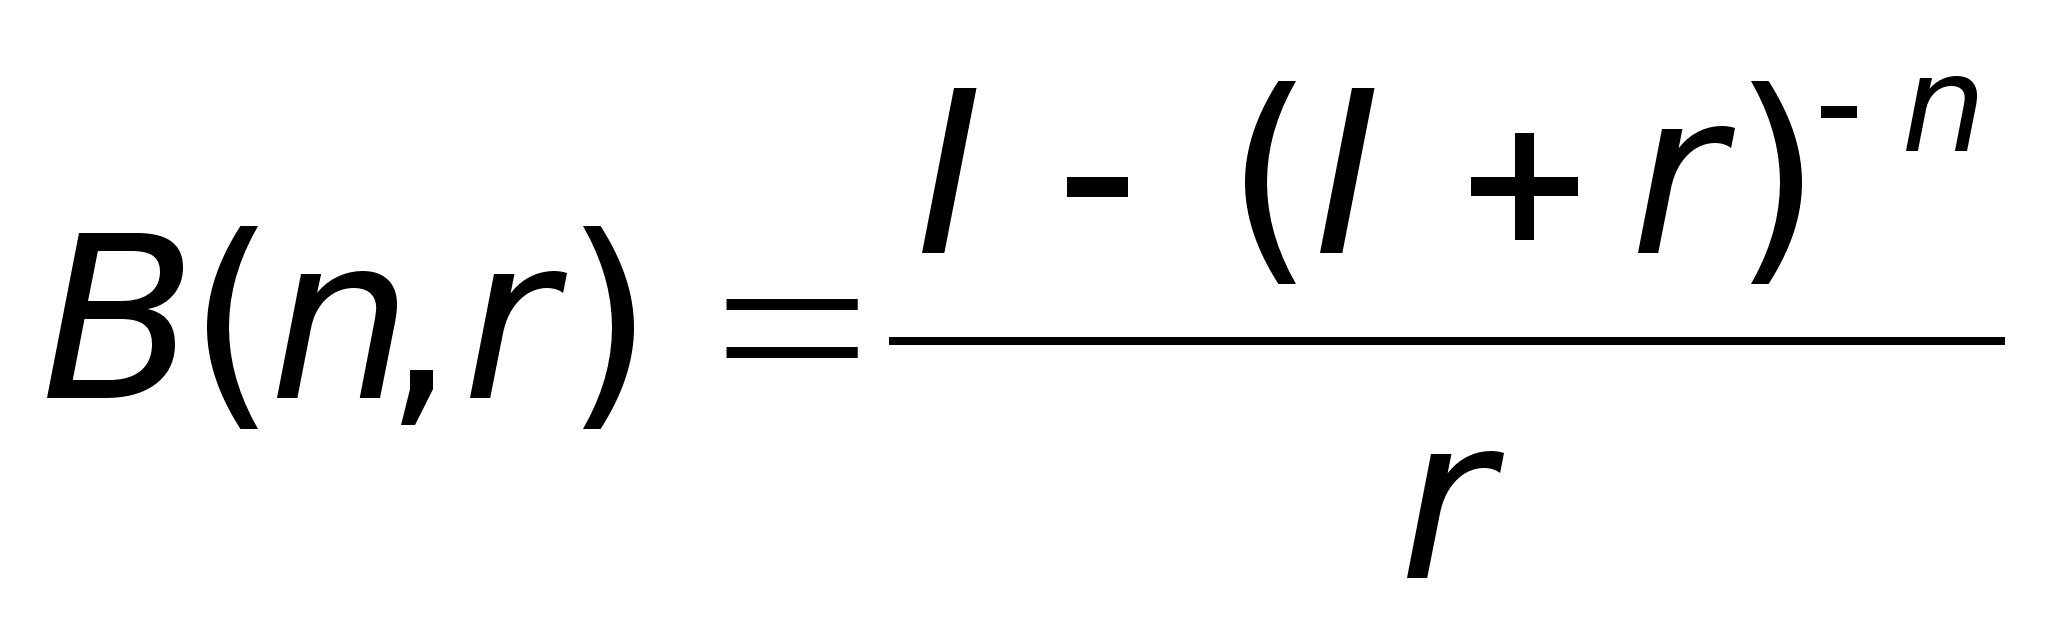 (3.3)
где:
n – количество периодов (лет);
r – ставка дисконтирования (H).
В этом случае текущая стоимость будущих поступлений рассчитывается по формуле:
PV = Cср B(n,r) (3.4)
где:
Сср – средние поступления за период.
Тогда чистый приведенный эффект определяется по формуле:
NPV = PV – IC (3.5)
В связи с тем, что денежные поступления в течение всех 10-ти лет равны, то, очевидно, что чистая текущая стоимость, рассчитанная вторым способом равна той, что рассчитана первым способом.
Метод оценки внутренней нормы окупаемости (IRR), использует концепцию дисконтированной стоимости. Под внутренней нормой окупаемости понимается значение коэффициента дисконтирования Н, при котором NPV проекта равен нулю.
Смысл расчета этого коэффициента при анализе эффективности планируемых инвестиций заключается в следующем: IRR показывает максимально допустимый относительный уровень расходов, которые могут быть ассоциированы с данным проектом.
Иными словами, этот метод сводится к нахождению такой ставки дисконтирования, при которой текущая стоимость ожидаемых от инвестиционного проекта доходов будет равна текущей стоимости необходимых денежных вложений. Поиск такой ставки определяется итеративным способом.
На основании рассчитанных для каждого инвестиционного проекта величин NPV и IRR можно построить график чистой текущей стоимости, который является полезным инструментом для суммарного выражения характеристик доходности инвестиций. На горизонтальной оси этого графика откладываются различные ставки дисконтирования, а на вертикальной – чистая текущая стоимость инвестиций.
Пересечение графика с осью абсцисс происходит в точке, характеризующей внутреннюю норму окупаемости проекта (Приложение 1-7). Данные для построения графиков сведены в таблицы.
Метод оценки среднего дохода на капиталовложения предполагает сравнение проектов по отношению среднего дохода к вложенным инвестициям. Особенность данного сравнительного метода заключается в том, что он не учитывает времени поступления денежных потоков. Смысл этого метода сводится к определению средней величины чистых денежных потоков, поступления которых ожидаются в будущем вследствие внедрения рассматриваемого инвестиционного проекта, а потом – к вычислению отношения этого показателя к капиталовложениям в данный проект.
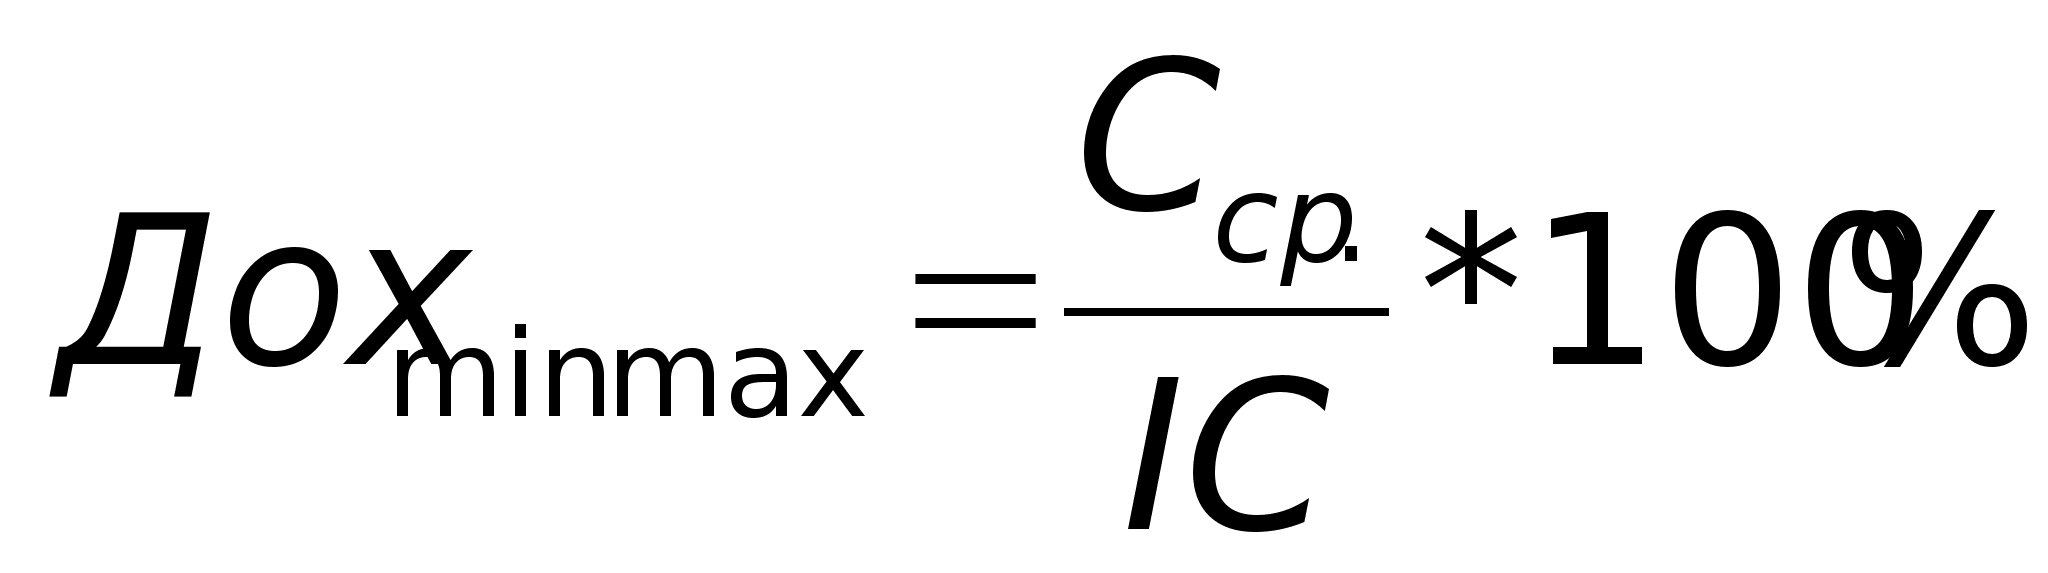 (3.6)
Метод определения срока окупаемости инвестиций - один из самых простых и широко распространенных в мировой учетно-аналитической практике. Он не предполагает временной упорядоченности денежных поступлений. Алгоритм расчета срока окупаемости зависит от равномерности распределения прогнозируемых доходов от инвестиций. Срок окупаемости определяется по формуле:
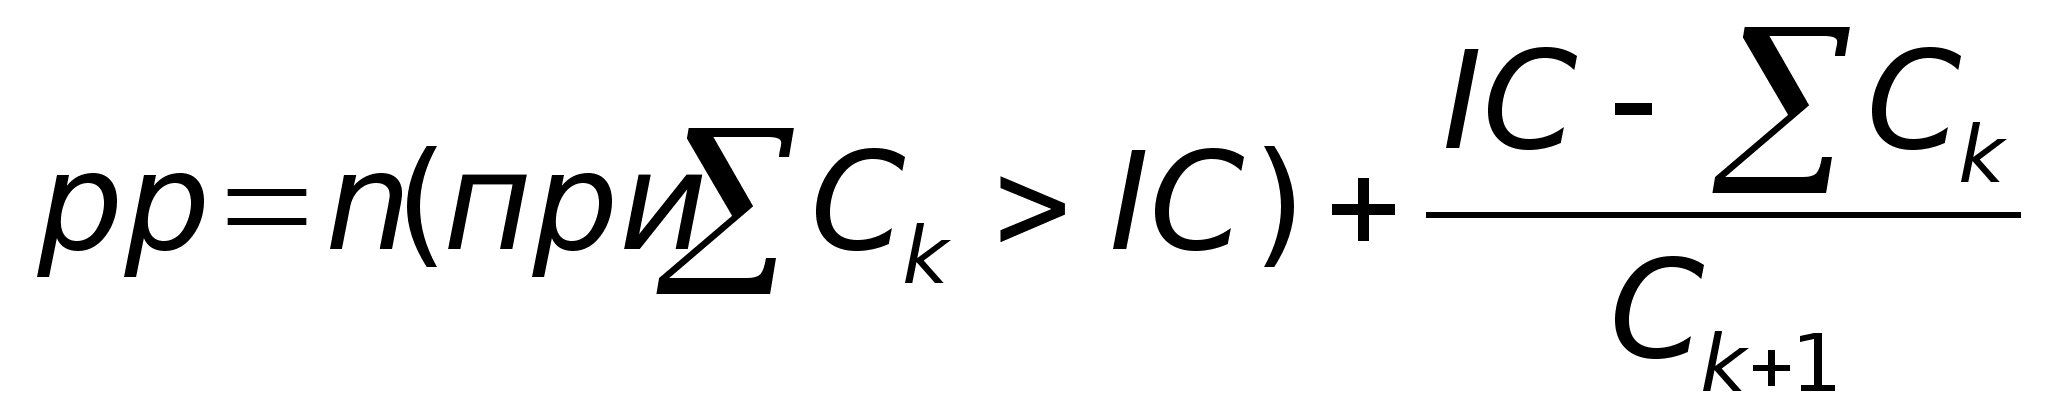 (3.7)
При анализе различных инвестиционных проектов необходимо учитывать, что этот метод оценки имеет ряд существенных недостатков. Во-первых, он не учитывает влияние последних периодов. Во-вторых, поскольку этот метод основан на недисконтированных оценках, он не делает различия между проектами с одинаковой суммой кумулятивных доходов, но различным распределением её по годам.
В связи с этим некоторые специалисты при расчете этого показателя рекомендуют учитывать временной аспект. В этом случае в расчет принимаются денежные потоки, дисконтированные во времени. Вполне понятно, что срок окупаемости в этом случае увеличивается, однако оценка проектов будет более точной. Результаты расчета сроков окупаемости приведены в приложении 2.
Метод определения индекса доходности инвестиций, по сути, является следствием метода чистого приведенного дохода (эффекта).
Индекс рентабельности (или индекс доходности) инвестиций рассчитывается по формуле:
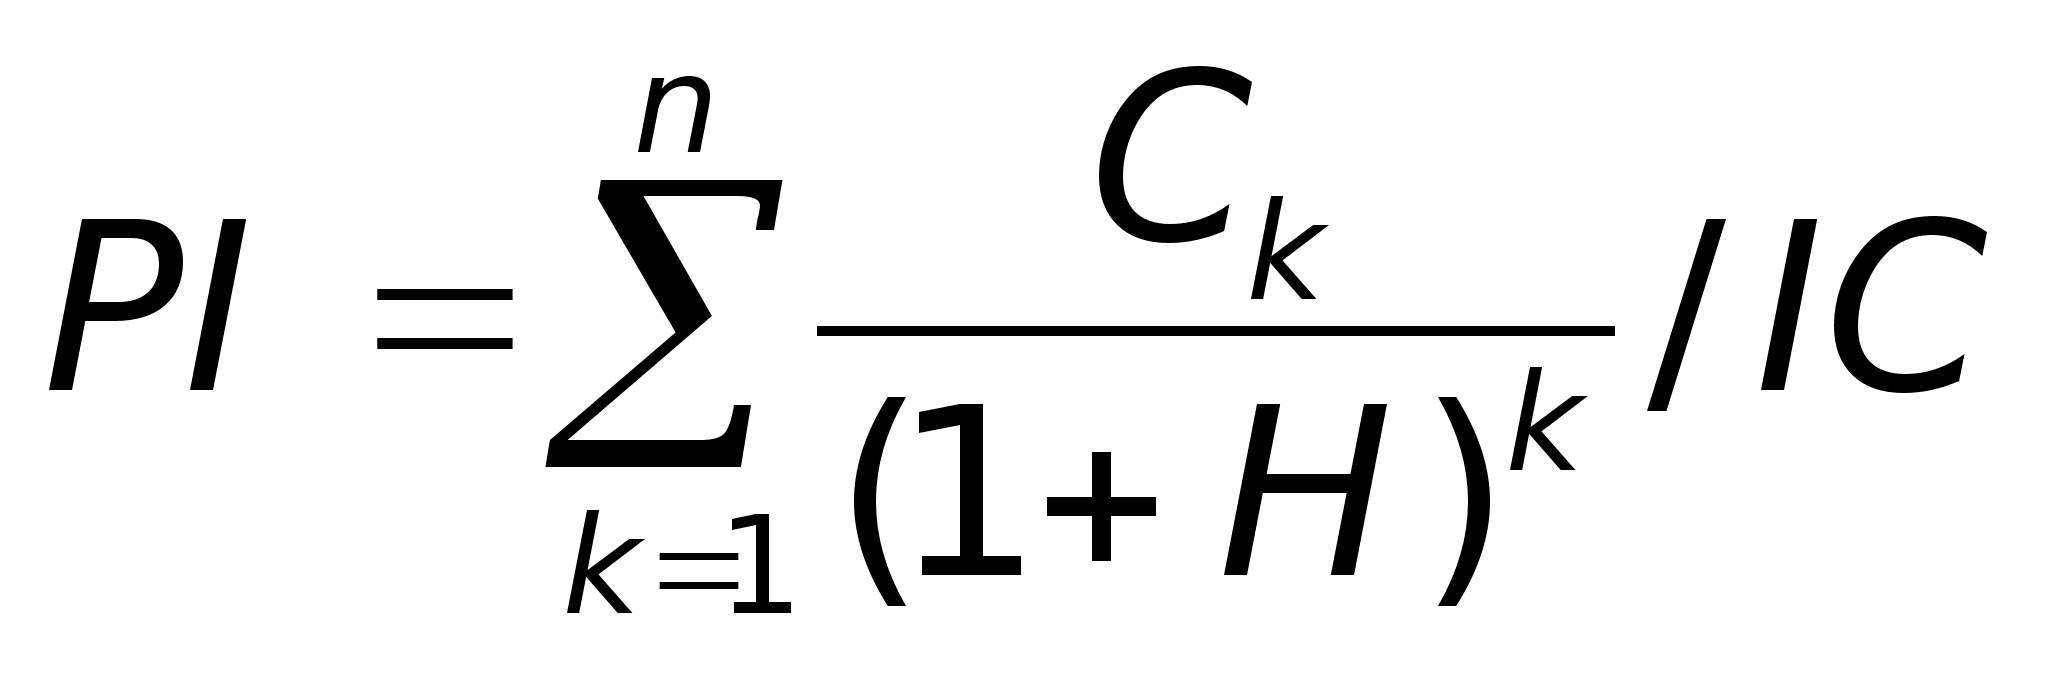 (3.8)
Очевидно, что если:
PI > 1, то проект следует принять;
РI < 1, то проект следует отвергнуть;
PI = 1, то проект ни прибыльный, ни убыточный.
В отличие от чистого приведенного эффекта индекс доходности инвестиций является относительным показателем. Он характеризует уровень доходов на единицу затрат, т.е. эффективность вложений – чем больше значение этого показателя, тем выше отдача с каждого рубля, инвестированного в данный проект.
Метод оценки длительности проекта аналогичен подходу с позиции периода окупаемости, рассчитанном на основе дисконтированных денежных потоков. Главное отличие этого метода заключается в том, что он предполагает анализ всего срока жизненного цикла инвестиций. Длительность инвестиций – это средневзвешенный срок жизненного цикла, где веса – текущие стоимости денежных потоков, полученных в соответствующем периоде. Результаты расчетов приведены в приложениях.
В связи с тем, что коэффициент длительности учитывает денежные поступления на протяжении всего срока жизненного цикла проекта, он несколько корректирует ту оценку, которую можно дать, основываясь лишь на таком показателе, как срок окупаемости.
Финансовый анализ проекта проводится путем анализа отчетов экспертов, включая проведение расчетов различных финансовых коэффициентов и показателей, которые дают возможность получения максимума необходимой для исследования информации. При этом необходимо учитывать, что сами коэффициенты не являются самостоятельными и не несут в себе всю необходимую информацию.
Прежде, чем проводить анализ всех проектов необходимо было учесть величину налогов в денежных потоках. При этом все денежные потоки точно определены, т.е. в данном проекте не делается поправка на риск.
Из приведенных расчетов чистой текущей стоимости видно, во 2-ом проекте NPV имеет лучшее значение, а в 6-м проекте самое низкое значение. Это связано с большими капитальными вложениями и невысокой добычей нефти для этих вложений.
Результаты оценки эффективности инвестиций в освоение структур приведены в таблице.
Таблица 3.5. Результаты оценки эффективности освоения структур.
|
Структура: |
Общие КВ тыс.$ |
DPB Лет |
NPV на конец 10 года тыс.$ |
IRR на конец 10 года % |
PI на конец 10 года Ед. |
|
1 |
675 |
10 |
5 |
15% |
1,01 |
|
2 |
2 265 |
7 |
781 |
27% |
1,37 |
|
3 |
1 792 |
8 |
336 |
20% |
1,18 |
|
4 |
1 599 |
6 |
723 |
29% |
1,45 |
|
5 |
1 200 |
10 |
6 |
15% |
1,01 |
|
6 |
4 071 |
Более 10 |
-687 |
9% |
0,81 |
Как видно из расчетов, лучший показатель IRR получен для 4-го проекта, и для меньших потерь целесообразно внедрять 4 проект.
Все рассмотренные проекты имеют одинаковый жизненный цикл, в течение которого денежные потоки (доходы) от каждого проекта были положительными. Это позволило произвести анализ проектов с точки зрения ранжирования денежных потоков. Т.к. все проекты имеют одинаковые начальные вложения, то на основе рассмотренных денежных потоков можно сказать, что ежегодные денежные потоки второго проекта больше, чем первого и третьего. Следовательно, второй проект более привлекателен.
По строкам окупаемости все проекты имеют значения в пределах 6-10, при жизненном цикле проекта равном 10 лет это является хорошим значением периода окупаемости. Однако, если учитывать стоимость денег во времени и рассчитать текущую окупаемость, используя вместо чистых денежных потоков дисконтированные денежные потоки, то мы получим другие результаты, которые, кроме этого, будут также отличаться друг от друга, т.к. каждый проект имеет свою ставку дисконтирования. Данные ранжирования по этому показателю приведены в приложении. Как видно из таблицы, ни один из проектов не окупится в срок равный 5 лет. Однако проект 2 имеет меньший срок окупаемости, чем 1-й и 3-й, следовательно, он более выгоден.
При расчете доходности инвестиций использовались чистые денежные потоки, т.е. денежные потоки без налогов. И этот показатель оказался наилучшим для 2-го проекта.
Не все представленные проекты являются привлекательными для инвестора. Наиболее приемлемым из всех 3-х проектов является 2-й, главным образом потому, что его показатели наиболее приемлемы для размещения денежных средств из всех, а начальные вложения равны.
Проанализировав перечисленные коэффициенты, можно сделать вывод о том, что для обеспечения возврата средств и прибыльности инвестиций необходимо предпринять мероприятия по увеличению жизненного цикла проектов. На примере проекта 1 можно отметить, что при этих условиях мы получаем положительное NPV, ставка IRR вырастает до величины, выше имеющейся ставки, текущая окупаемость меньше продолжительности работы проекта.
Также можно попытаться снизить действующую ставку дисконтирования, однако это сложнее, из-за экономического положения в России. Поэтому наиболее рациональным представляется увеличение жизненного цикла проекта.
Необходимо учитывать, что:
при изменении нормы дисконта альтернативные варианты могут меняться местами;
наиболее привлекательными, как правило, являются более дорогостоящие проекты;
использование в расчетах различных методов может дать различные результаты.
При проведении инвестиционного анализа необходимо учитывать, что для потенциального инвестора кроме финансовых показателей могут быть важными также другие критерии целесообразности реализации проекта:
интересы сторон, принимающих участие в проекте:
системы бухгалтерского учета;
ценообразование на ресурсы и готовую продукцию;
срок жизни проекта;
риск и неопределенность.
Согласно результатам оценки экономически эффективным при принятых сценарных условиях будет освоение следующих структур: 2, 3, 4. Показатели эффективности инвестиций в освоение 1, 5, 6 структур ниже нормативных значений принятых в ЗАО "ЛУКОЙЛ-ПЕРМЬ".
В таблице 3.6 приведены результаты оценки уровня мировых цен на нефть, при которых эффективное освоение структур с низкими показателями эффективности инвестиций будет соответствовать нормативным значениям эффективности инвестиций, принятым в ЗАО ”ЛУКОЙЛ-ПЕРМЬ”. Критерием оценки принято значение внутренней нормы рентабельности (IRR) 20%.
Таблица 3.6. Уровень мировых цен при которых возможно эффективное использование структур с низкими показателями эффективности инвестиций.
|
Структура: |
Цена нефти BRENT $/bll |
DBP, лет |
IRR, % |
|
1 |
21 |
8 |
21 |
|
5 |
21 |
8 |
20 |
|
6 |
26 |
8 |
21 |
По инвестиционному проекту могут быть сделаны следующие выводы:
1) Экономически эффективным при принятых сценарных условиях будет освоение следующих структур: 2, 3 , 4.
2) Показатели эффективности инвестиций в освоение 1, 5, 6структур ниже принятых показателей в ЗАО"ЛУКОЙЛ-ПЕРМЬ".
3) Эффективное освоение 1и 5 структур возможно при среднем уровне мировых цен на нефть (сорт Brent Dtd) в долгосрочной перспективе 21$/bll, а освоение 6 структуры при цене 26$/bll.
3.2. Учет рисков как направление совершенствования оценки эффективности инвестиционных проектов.
Инвестиция в любой проект сопряжена с определенным риском, что, как уже указывалось, отражается в величине процентной ставки: проект может завершиться неудачей, т.е. оказаться нереализованным, неэффективным или менее эффективным, чем ожидалось. Риск связан с тем, что доход от проекта является случайной, а не детерминированной величиной (т.е. неизвестной в момент принятия решения об инвестировании), равно как и величина убытков. При анализе инвестиционного проекта следует учитывать факторы риска, выявить как можно больше видов рисков и постараться минимизировать общий риск проекта. В настоящее время применяемые на предприятии методики оценки эффективности инвестиционных проектов не учитывают факторы риска, что обеспечивает меньшую достоверность расчетов по инвестиционному проекту.
По своему отношению к риску инвесторы могут быть разделены группы:
склонные к риску (готовые платить за то, чтобы нести риск);
не склонные к риску (готовые платить, чтобы уклониться от риска);
нейтральные к риску (безразличные к наличию или отсутствию риска).
Непосредственно отношение к риску зависит как от целей инвестирования (степени рискованности проекта), так и от финансового положения инициатора (инвестора). Для принятия правильного инвестиционного решения необходимо не только определить величину ожидаемого дохода, степень риска, но и оценить, насколько ожидаемый доход компенсирует предполагаемый риск. Однако сложность заключается в том, что оценка риска осуществления инвестиций в меньшей степени, чем другие способы оценки, поддается формализации. Тем не менее, анализ риска является необходимым и чрезвычайно важным этапом инвестиционной экспертизы.
К сожалению, в настоящее время, ряд бизнес-планов инвестиционных проектов, содержащих раздел анализа рисков, сужает проблему до анализа только финансовых рисков или подменяет анализом банковских рисков, что не отражает весь спектр проектных рисков.
Среди
рассмотренных
моделей учетов
рисков в инвестиционном
проектировании
наиболее
универсальным
и учитывающем
наибольшее
количество
вероятностных
рисков является
метод Монте-Карло.
Имитационное
моделирование
по методу Монте-Карло
(Monte-Carlo Simulation) позволяет
построить
математическую
модель для
проекта с
неопределенными
значениями
параметров,
и, зная вероятностные
распределения
параметров
проекта, а также
связь между
изменениями
параметров
(корреляцию)
получить
распределение
доходности
проекта. Блок-схема,
представленная
на рисунке
отражает укрупненную
схему работы
с моделью. 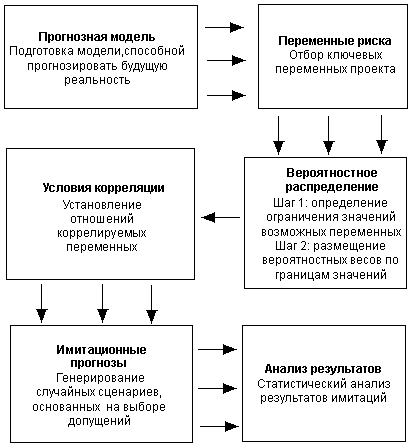
Рис 3.2. Блок-схема модели Монте-Карло.
Применение метода имитации Монте-Карло требует использования специальных математических пакетов (например, специализированного программного пакета Гарвардского университета под названием Risk-Master) , в то время, как метод сценариев может быть реализован даже при помощи обыкновенного калькулятора.
Анализ рисков с использованием метода имитационного моделирования Монте-Карло представляет собой “воссоединение” методов анализа чувствительности и анализа сценариев на базе теории вероятностей. Результатом такого комплексного анализа выступает распределение вероятностей возможных результатов проекта (например, вероятность получения NPV<0).
Упоминаемый ранее программный пакет Risk-Master позволяет в диалоговом режиме осуществить процедуру подготовки информации к анализу рисков инвестиционного проекта по методу Монте-Карло и провести сами расчеты.
Первый шаг при применении метода имитации состоит в определении функции распределения каждой переменной, которая оказывает влияние на формирование потока наличности. Как правило, предполагается, что функция распределения являются нормальной, и, следовательно, для того, чтобы задать ее необходимо определить только два момента (математическое ожидание и дисперсию).
Как только функция распределения определена, можно применять процедуру Монте-Карло. Алгоритм метода имитации Монте-Карло состоит в следующем:
Шаг 1. Опираясь на использование статистического пакета, случайным образом выбирается, основываясь на вероятностной функции распределения, значение переменной, которая является одним из параметров определения потока наличности.
Шаг 2. Выбранное значение случайной величины наряду со значениями переменных, которые являются экзогенными переменными используется при подсчете чистой приведенной стоимости проекта.
Шаги 1 и 2 повторяются большое количество раз, например 1000, и полученные 1000 значений чистой приведенной стоимости проекта используются для построения плотности распределения величины чистой приведенной стоимости со своим собственным математическим ожиданием и стандартным отклонением.
Используя значения математического ожидания и стандартного отклонения, можно вычислить коэффициент вариации чистой приведенной стоимости проекта и затем оценить индивидуальный риск проекта, как и в анализе методом сценариев.
Далее необходимо определить минимальное и максимальное значения критической переменной, а для переменной с пошаговым распределением помимо этих двух еще и остальные значения, принимаемые ею. Границы варьирования переменной определяются, просто исходя из всего спектра возможных значений.
По прошлым наблюдениям за переменной можно установить частоту, с которой та принимает соответствующие значения. В этом случае вероятностное распределение есть то же самое частотное распределение, показывающее частоту встречаемости значения, правда, в относительном масштабе (от 0 до 1). Вероятностное распределение регулирует вероятность выбора значений из определенного интервала. В соответствии с заданным распределением модель оценки рисков будет выбирать произвольные значения переменной. До рассмотрения рисков подразумевалось, что переменная принимает одно определенное нами значение с вероятностью 1. И через единственную итерацию расчетов мы получали однозначно определенный результат. В рамках модели вероятностного анализа рисков проводится большое число итераций, позволяющих установить, как ведет себя результативный показатель (в каких пределах колеблется, как распределен) при подстановке в модель различных значений переменной в соответствии с заданным распределением.
Задача аналитика, занимающегося анализом риска, состоит в том, чтобы хотя бы приблизительно определить для исследуемой переменной (фактора) вид вероятностного распределения. При этом основные вероятностные распределения, используемые в анализе рисков, могут быть следующими: нормальное, постоянное, треугольное, пошаговое. Эксперт присваивает переменной вероятностное распределение, исходя из своих количественных ожиданий и делает выбор из двух категорий распределений: симметричных (например, нормальное, постоянное, треугольное) и несимметричных (например, пошаговое распределение).
Существование коррелированных переменных в проектном анализе вызывает порой проблему, не рассмотреть которую означало бы заранее обречь себя на неверные результаты. Ведь без учета коррелированности, скажем, двух переменных - компьютер, посчитав их полностью независимыми, генерирует нереалистичные проектные сценарии.
Проведение расчетных итераций является полностью компьютеризированной частью анализа рисков проекта. 200-500 итераций обычно достаточно для хорошей репрезентативной выборки. В процессе каждой итерации происходит случайный выбор значений ключевых переменных из специфицированного интервала в соответствии с вероятностными распределениями и условиями корреляции. Затем рассчитываются и сохраняются результативные показатели (например, NPV). И так далее, от итерации к итерации.
Завершающая стадия анализа проектных рисков - интерпретация результатов, собранных в процессе итерационных расчетов. Результаты анализа рисков можно представить в виде профиля риска. На нем графически показывается вероятность каждого возможного случая (имеются в виду вероятности возможных значений результативного показателя).
Часто при сравнении вариантов капиталовложений удобнее пользоваться кривой, построенной на основе суммы вероятностей (кумулятивный профиль риска). Такая кривая показывает вероятности того, что результативный показатель проекта будет больше или меньше определенного значения. Проектный риск, таким образом, описывается положением и наклоном кумулятивного профиля риска.
Будем исходить из того, что проект подлежит рассмотрению и считается выгодным, в случае, если NPV