Анализ имущества предприятия и проблемы его эффективного использования
Расчет себестоимости туристско-экскурсионных путевок:
относимой на реализацию продукции в отчетном периоде:
| Традиционным способом | Способом «директ-костинг» |
| 5435307/25870*20700=4349085 руб. | 4475307/25870*20700=3580937 руб. |
относимой на остаток готовой продукции на конец отчетного периода:
| Традиционным способом | Способом «директ-костинг» |
| 5435307-4349085=1086222 руб. | 4475307-3580937=894370 руб. |
Таким образом, выбор предприятием т/к «Дружба» рассмотренных выше альтернативных способов учета позволит ему снизить себестоимость туристско-экскурсионных путевок.
Резервы снижения затрат.
Если обратиться к строке 020 формы №2 «Отчет о прибылях и убытках», то можно констатировать, что себестоимость реализации продукции, услуг в целом по предприятию в сравнении с прошлым годом увеличилось в 1,8 раз (приложение 2). Необходимо провести анализ и выявить резервы снижения себестоимости (таблица 3.2).
Таблица 3.2
Факторный анализ себестоимости туристских услуг за 1999 г.
| Показатели | Отчетный период, руб. | Прошлый год, руб. | Отклонение (+/-) | Темп роста, % |
| 1 | 2 | 3 | 4 | 5 |
| Материальные затраты | 496030 | 153997 | +342033 | 3,2 |
|
Затраты на оплату труда |
910807 | 1093075 | -182268 | 0,8 |
| Отчисления на социальные нужды | 348812 | 371726 | -22914 | 0,9 |
| Амортизация основных средств | 310404 | 358659 | -48255 | 0,8 |
| Прочие затраты | 2936743 | 551701 | +2385042 | 5,3 |
| Итого: | 4975796 | 2529158 | +2446638 |
С помощью многофакторной модели определяю уровень издержек производства:
У структурных
сдвигов
=
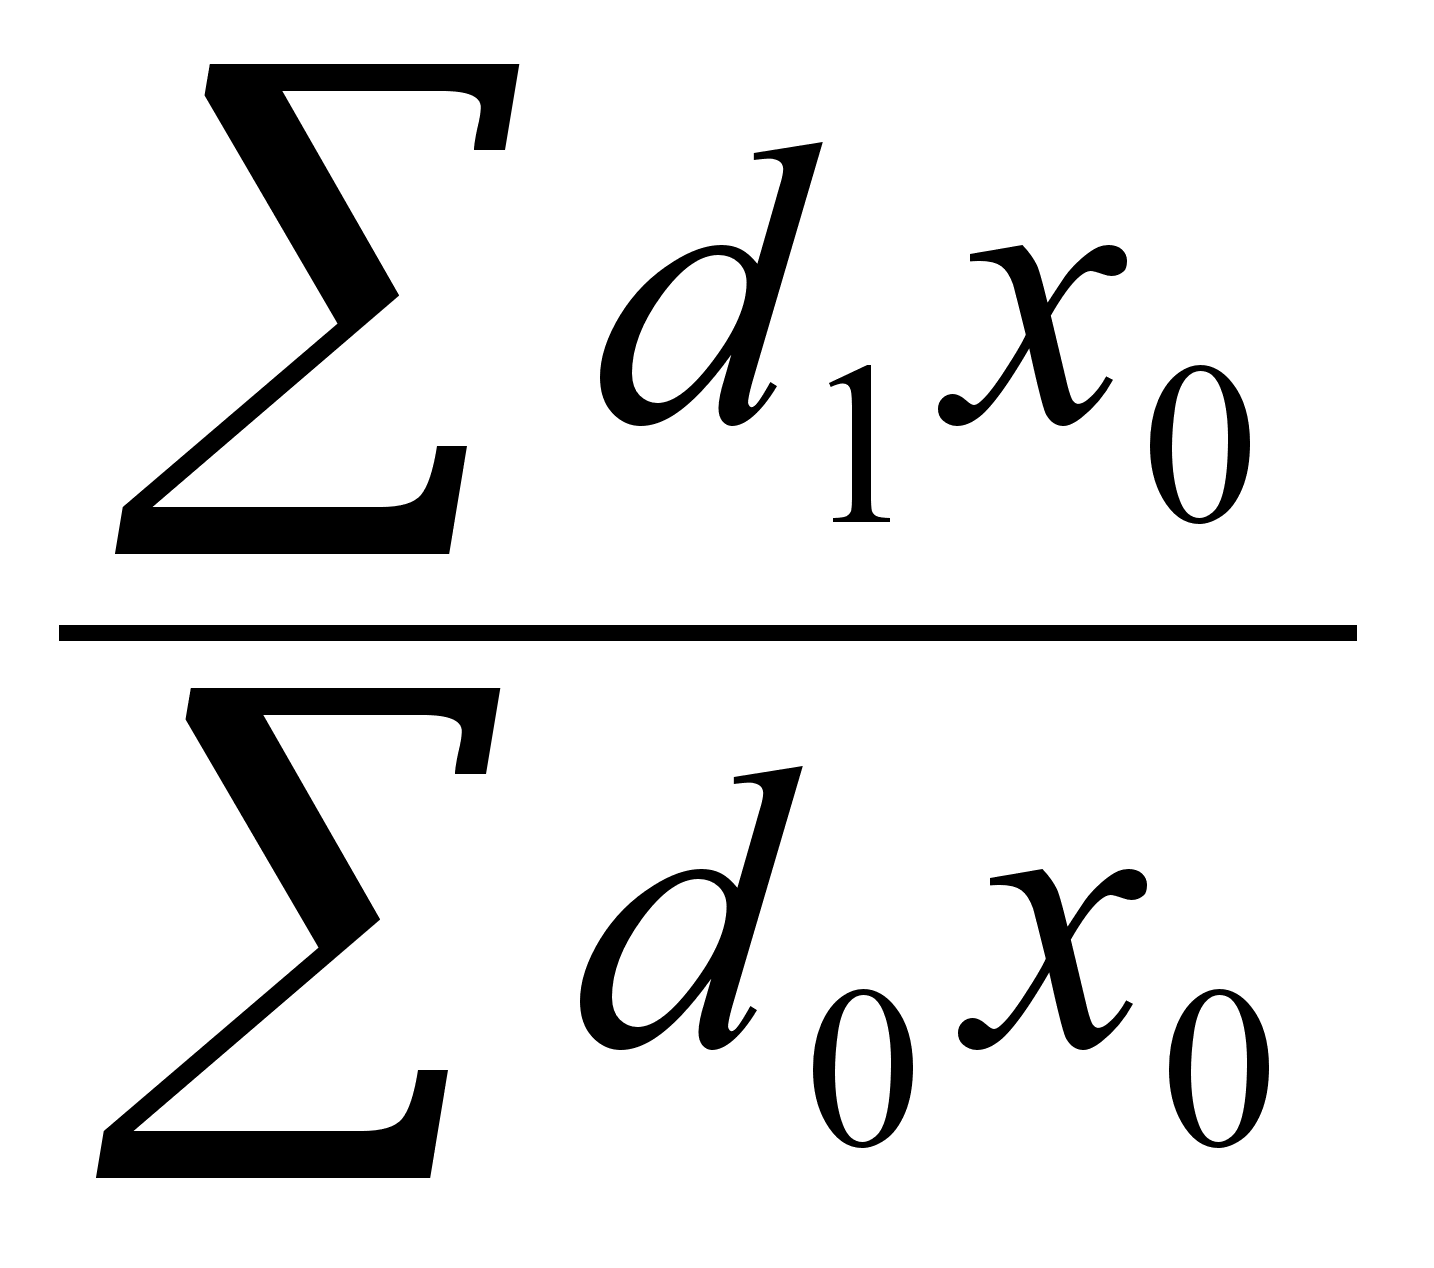 ,
где

(доли издержек)
У постоянного
состава
=
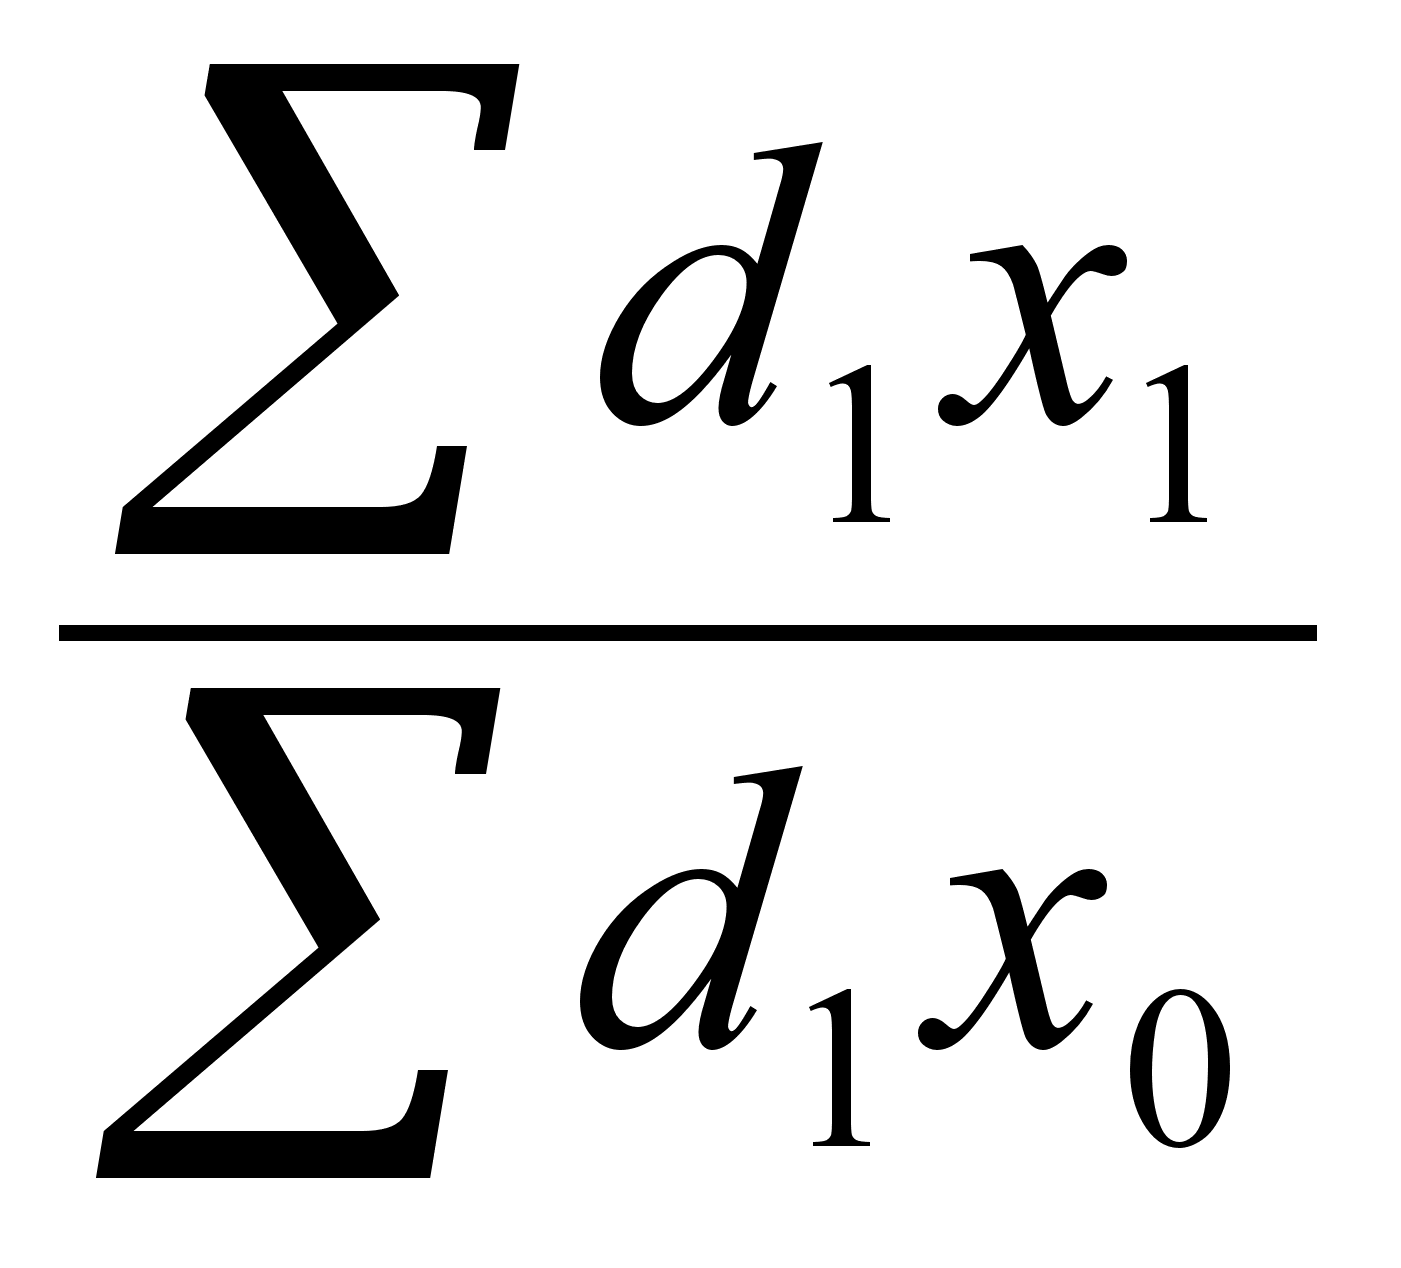
У переменного
состава
=
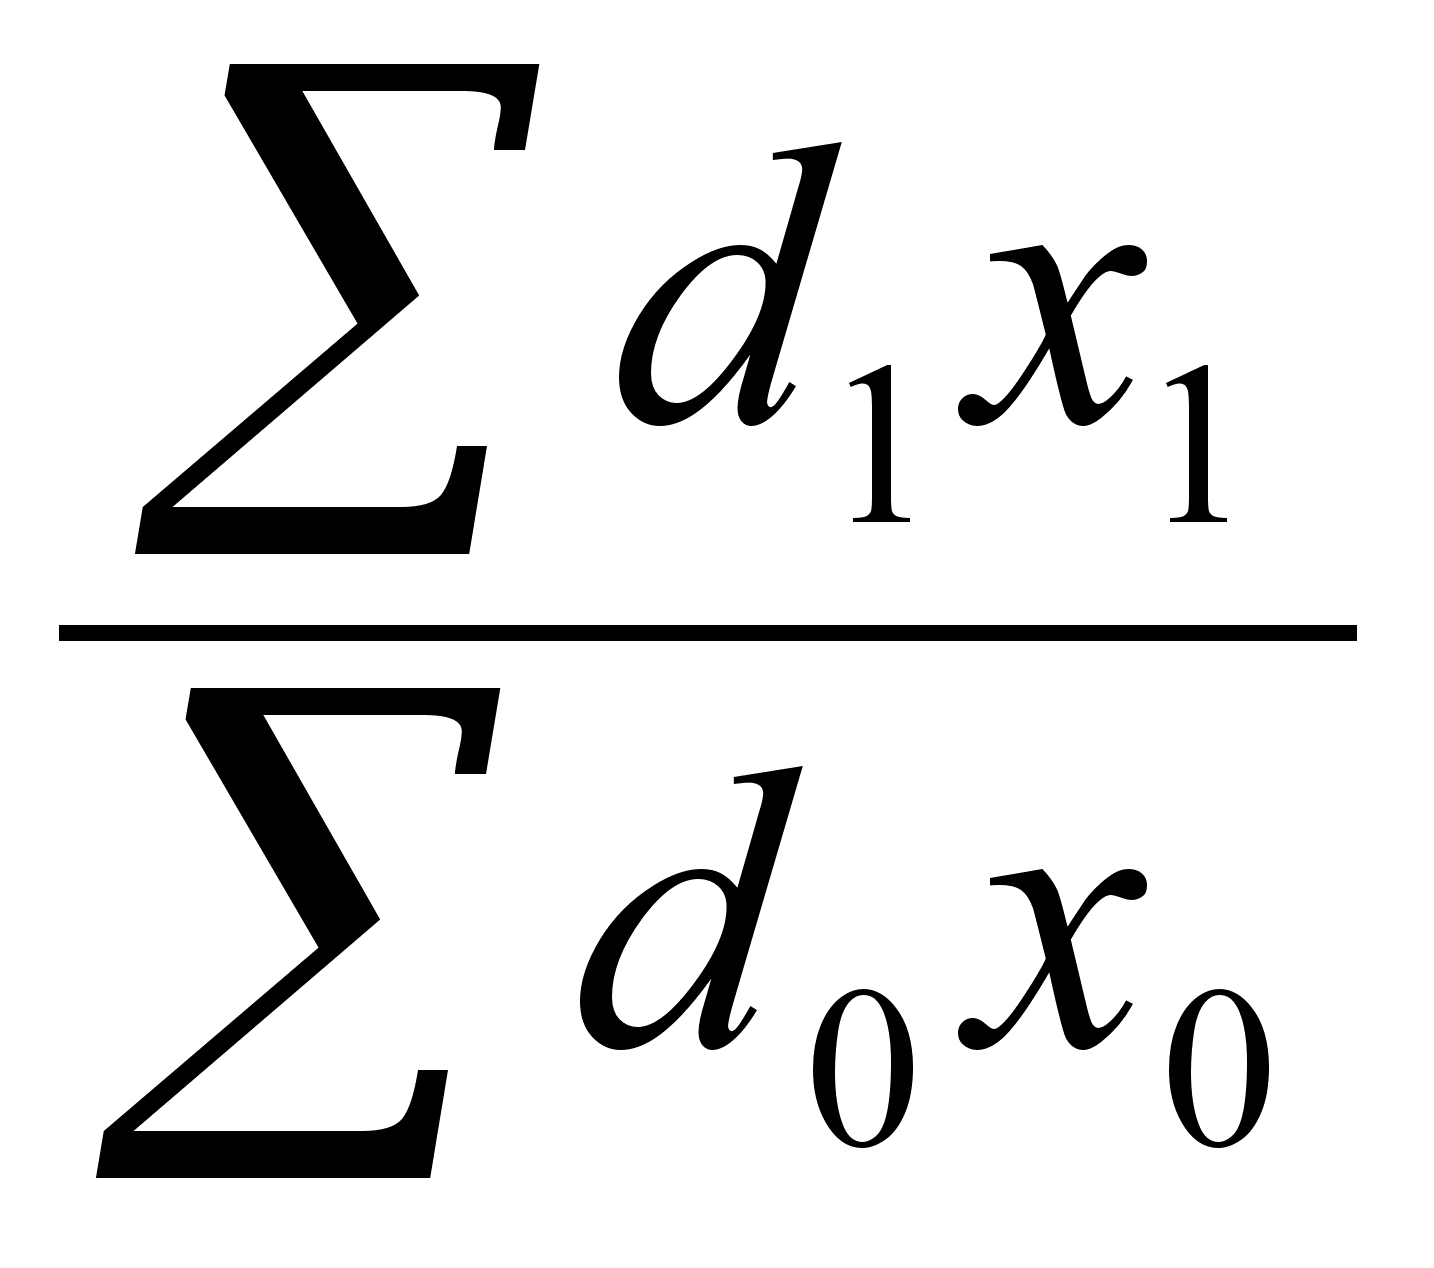
| Показатель | Затраты | Доля | ||
| Отчетный период | Прошлый год | Отчетный период | Прошлый год | |
| 1 | 2 | 3 | 4 | 5 |
| Затраты на оплату труда, руб. | 910807 | 1093075 | 0,58 | 0,6 |
| Отчисления на социальные нужды, руб. | 348812 | 371726 | 0,22 | 0,2 |
| Амортизация основных средств, руб. | 310404 | 358659 | 0,2 | 0,2 |
| Итого: | 1570023 | 1822860 | ||
Y
стр. сдвигов=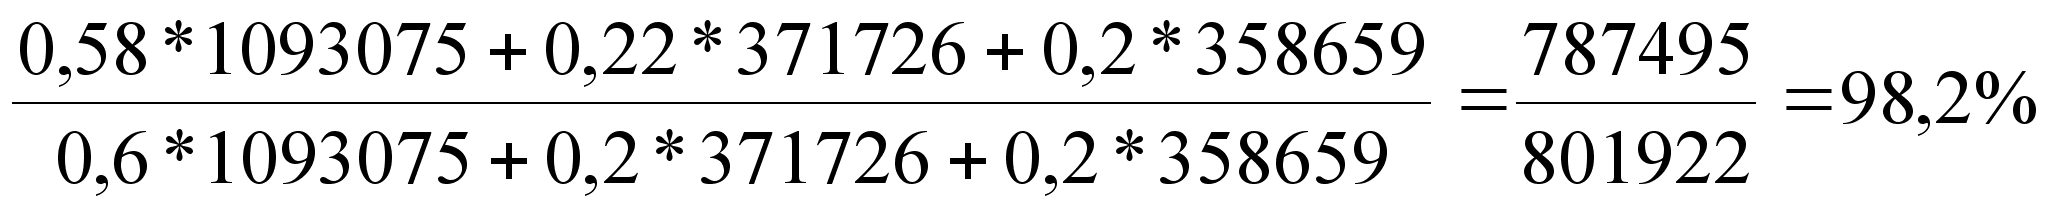
В абсолютном выражении:
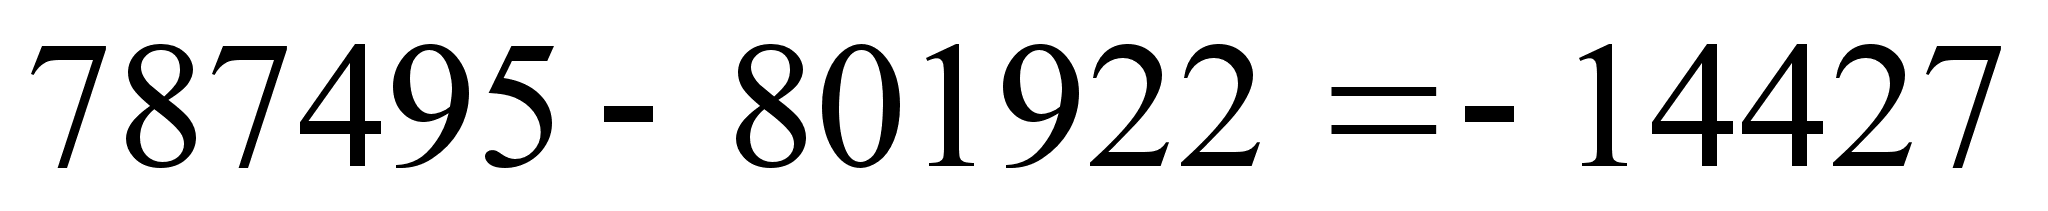 руб.
Y
пост. сост.=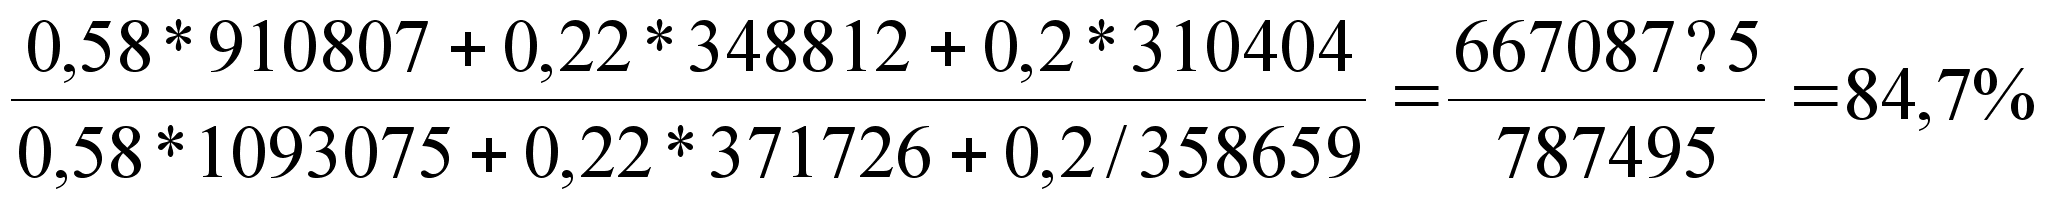
В абсолютном выражении:
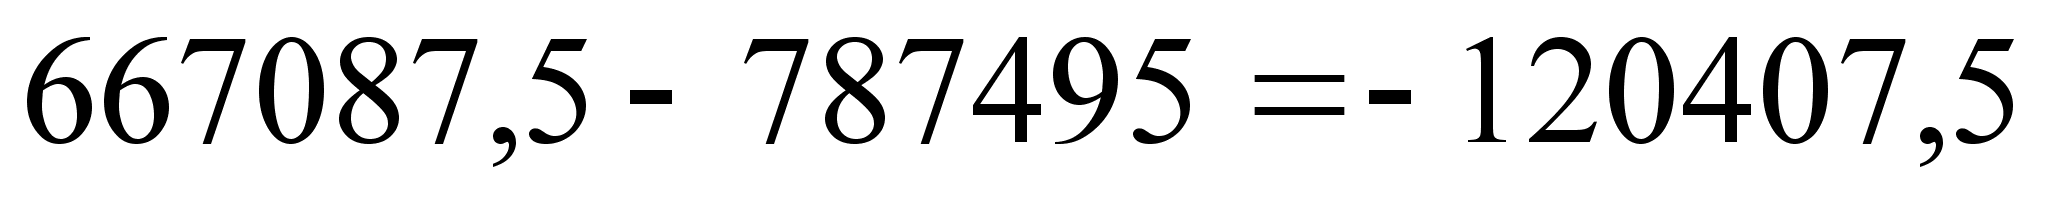 руб.
Y
перем. сдвигов=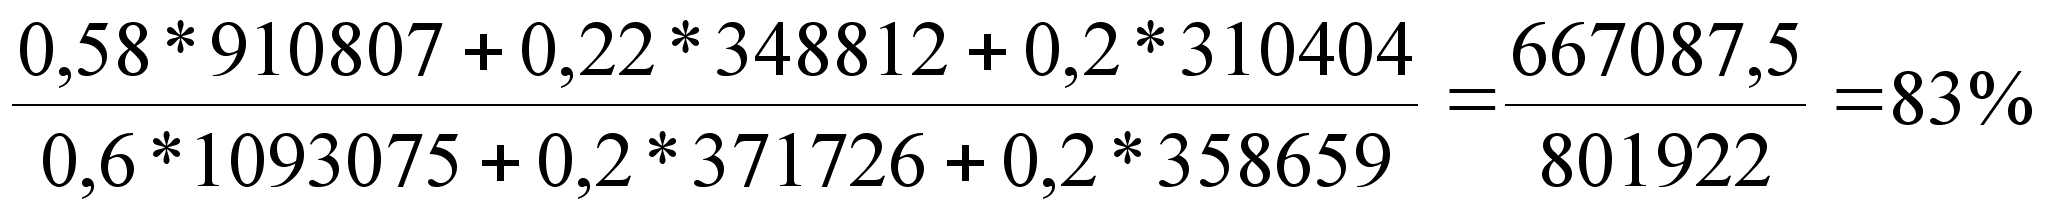
В абсолютном выражении:
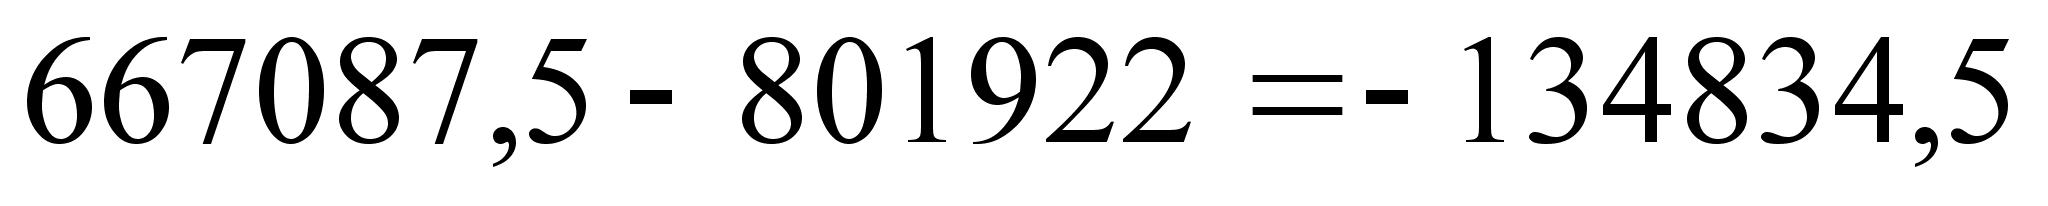 руб.
Аналитическое исследование показало, что в отчетном периоде по сравнению с базисным в среднем снизилась себестоимость на 1,8% из-за уменьшения доли отчислений на социальные нужды, что в абсолютном выражении составляет 14427 рублей.
В среднем издержки производства в целом по предприятию уменьшились на 15,3% из-за снижения затрат на оплату труда, что в абсолютном выражении равно 120407,5 рублей.
Увеличение обобщающего показателя не перекрывает более высоких издержек производства.
В результате уменьшилась себестоимость тур продукта на 17%, что в абсолютном выражении составляет 134834,5 рублей.
Увеличение материальных затрат в абсолютном выражении не является резервом снижения себестоимости, так как выручка от реализации продукции, услуг увеличилась в 4,9 раза (4600232 рубля), а значит отдача от вложенных затрат также увеличится.
Увеличение прочих затрат является источником резерва снижения производительности, так как их объем резко возрос в 5 раз.
3.2. ПУТИ ВЫХОДА ИЗ КРИЗИСНОЙ СИТУАЦИИ
На сегодняшний день т/к «Дружба» имеет очень большие затраты, связанные с эксплуатацией и содержанием здания Ресторана. Предлагается для снижения этих затрат изменить батарейное отопление в ресторане на бойлерную установку, что существенно уменьшит расходы (таблица 3.3).
Таблица 3.3.
Сравнительная характеристика замены старого
Оборудования на бойлерную установку
| Затраты |
Существующее оборудование |
Предполагаемое к приобретению оборудование |
| 1 | 2 | 3 |
| Содержание оборудования | 33000 | 15000 |
| Энергия | 25000 | 40000 |
| Налоги и страхование | 200000 | 150000 |
| Общая итоговая сумма | 258000 | 205000 |
Сравнения показывают, что при использовании предлагаемого приобретения оборудования получится годовая экономия производственных затрат в сумме 47 тысяч рублей.
На данный момент т/к «Дружба» имеет свободные площади, которые можно использовать в качестве аренды. Также имеются складские помещения, не нашедшие своего применения.
Общество полностью не использует возможности реального получения прибыли.
Так как это не только туристский комплекс, но и гостиница, необходим полный перечень услуг: химчистка, прачечная, фотосалон, ателье, спортивный зал, сауна, комната отдыха.
Работа с юридическими лицами и предпринимателями должна приносить прибыли при заключении договора-аренды гостиничного номера для офиса (приложение 4).
Нужно отработать некоторые нюансы:
при краткосрочной аренде 1 м2=84 рубля, гостиничный номер для офиса 13 м2-1092 рубля, за три месяца прибыль составит 3276 рублей. В арендную плату не входит текущий ремонт арендуемого помещения;
внести изменения в раздел IV «порядок расчетов» в пункт 2: коммунальные услуги, эксплуатационные расходы, центральное отопление оплачивает арендатор, и которые не входят в стоимость арендной платы;
при долгосрочной аренде можно предоставлять скидки в размере 5% за 1 м2. Обществу выгодно иметь отношения с постоянными надежными клиентами, которые своевременно вносят плату за арендуемые помещения.
Структура поступлений от сдачи в аренду свободного помещения выглядит следующим образом:
плата за предоставляемые номера – 2520 тыс. руб. в год;
аренда офисов – 500 тыс. руб. в год;
аренда складов (45 руб. 1 м2) – 70 тыс. руб. в год;
дополнительные доходы за счет инициативных т/к «Дружба» видов бизнеса (ресторан, бар, бизнес-центр) – 1600 тыс. руб. в год.
Для уменьшения хозяйственных расходов предлагается начинать отопительный сезон не с 1 октября, а с 1 ноября и заканчивать подачу тепла 1 апреля (на примере гостиницы «Абакан»).
Используя среднюю хронологическую можно определить сколько т/к «Дружба» сэкономит (приложение 5).
Xхрон=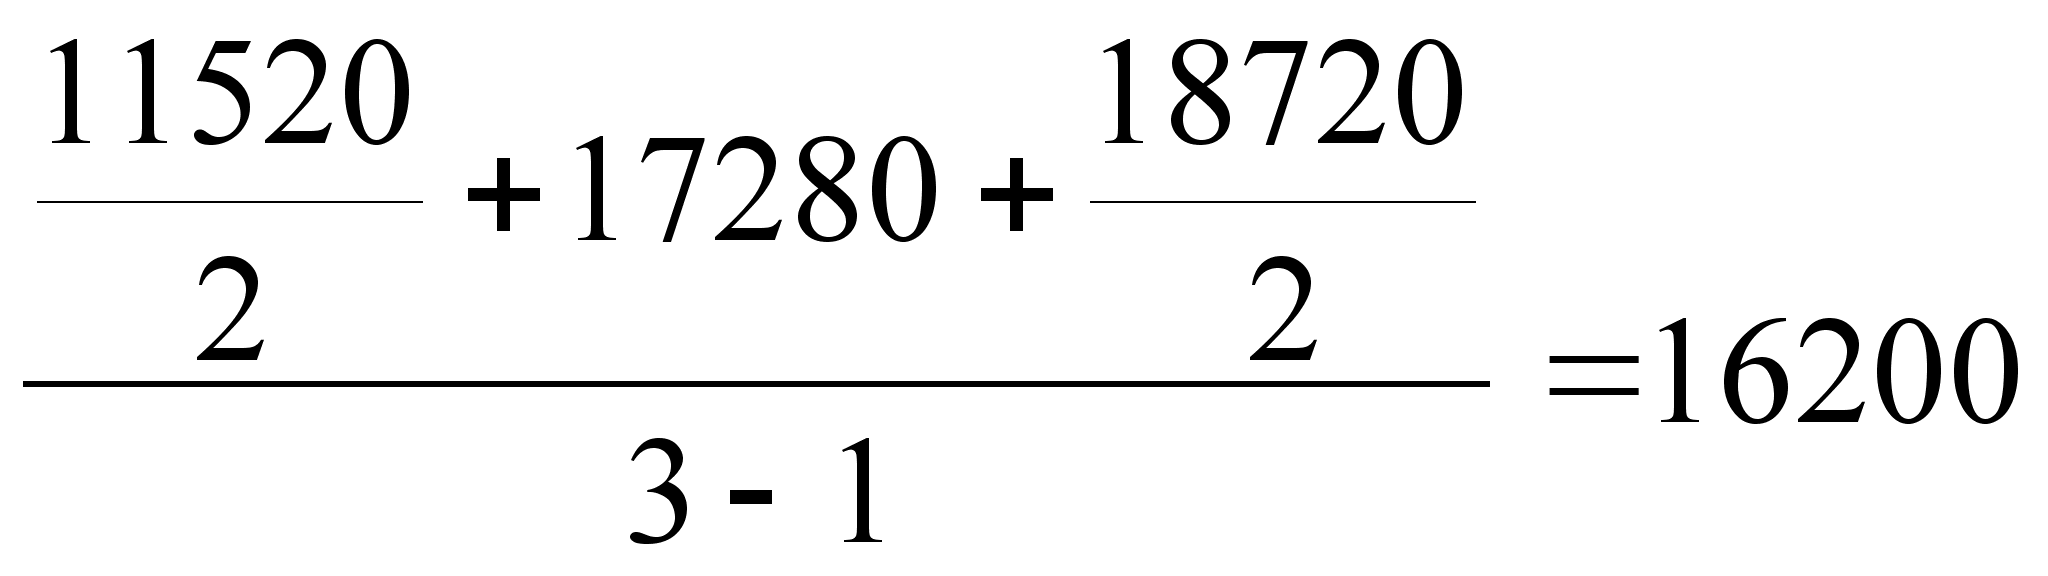 руб. (за ноябрь)
Сэкономленные 16200 рублей будут расходованы на приобретение комплексной компьютерной системы.
ЗАКЛЮЧЕНИЕ
На основе рассмотренных выше данных можно дать такую оценку влияния факторов на финансовое состояние имущества т/к «Дружба».
За отчетный период имущество т/к «Дружба» увеличилось на 4319 тысяч рублей, составив в конце периода 36111 тысяч рублей.
Данное изменение на 2,4% обусловлено увеличением основных средств. В конце периода удельный вес основных средств в имуществе предприятия увеличился на 23% и составил 85,7%, а удельный вес запасов уменьшился на 0,3%, составив 0,1%. На 0,01% уменьшился к концу отчетного периода удельный вес дебиторской задолженности, равнявшейся к концу периода 0,09%.
Увеличение имущества т/к «Дружбы» 4319 тысяч рублей было обеспечено ростом собственных средств на 11,7%. Для эффективности использования имущества т/к «Дружба» предлагается эффективная затратная политика. Разработанная затратная политика содержит управление затратами и себестоимостью продукции, услуг т/к «Дружба», она носит комплексный характер и предусматривает решение вопросов формирования издержек производства и себестоимости, выявление и практическое использование резервов экономии затрат и снижение себестоимости, осуществление контроля за состоянием и характером изменений фактической себестоимости.
Снижение себестоимости является важнейшим фактором развития экономики предприятия. Расчет себестоимости туристских путевок способом «директ-костинг» позволит т/к «Дружба» снизить себестоимость путевок на 960 тыс. рублей.
Факторный анализ себестоимости туристских услуг за 1999 год показал, что увеличение материальных затрат в 3,2 раза не является резервом снижения себестоимости, так как выручка от реализации продукции, услуг тоже увеличилась в 4,9 раза, а значит отдача от вложенных затрат тоже увеличится. Увеличение прочих затрат является источником резервом снижения производительности, так как их объем резко возрос в 5 раз. Резервами снижения себестоимости являются затраты на оплату труда, отчисления на социальные нужды, амортизация основных средств. В результате уменьшится себестоимость турпродукта на 17%.
Для уменьшения затрат, связанных с эксплуатацией и содержанием здания Ресторана, предлагается заменить батарейное отопление на бойлерную установку, что существенно уменьшит расходы на 47 тыс. рублей.
На примере гостиницы «Абакан» можно предложить начинать отопительный сезон на месяц раньше и заканчивать подачу тепла на месяц позже. В результате т/к «Дружба» сэкономит за 2 месяца 32 тыс. рублей. На эти деньги т/к «Дружба» приобретет комплексную компьютерную систему.
Все вышеперечисленные мероприятия помогут т/к «Дружба» финансово-хозяйственную деятельность.
Сохраняется перспектива развития внутреннего и въездного туризма в Хакасию с привлечением клиентов ближайших регионов и из-за рубежа.
ЛИТЕРАТУРА
Постановление Правительства РФ от 01.06.95 г. №661 О внесении изменений и дополнений в Положение о составе затрат по производству и реализации продукции (работ, услуг) включаемых в себестоимость продукции (работ, услуг), и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли.
Анализ хозяйственной деятельности предприятий пищевой промышленности/Под ред. Салопенко М.И. – М.: Агропромиздат, 1988.
Анализ хозяйственной деятельности/Под ред. Белобжедский И.А., Белобородова В.А. – М.: Финансы и статистика, 1985.
Артеминко В.Г., Беллендир М.В. Финансовый анализ. – М.: ДИС, НГАЭиУ, 1997.
Баканов М.И., Шеремет А.Д. Теория экономического анализа. – М.: Финансы и статистика, 1996.
Белобжедский И.А. Имущество предприятия: учет и аудит//Бухгалтерский учет. – 1993. - №6. – с.36.
Ветров А.А. Баланс: Оценка хозяйственного потенциала предприятия//Бухгалтерский учет. – 1992. - №6. – с.12.
Гостиничный и туристический бизнес/Под ред. Чудновского А.Д. – М.? Тандем, 1999.
Деркач Д.И. Анализ производственно-хозяйственной деятельности предприятий. – М.: Статистика, 1975.
Ефимова О.В. Как анализировать финансовое положение предприятия. – М.: Бизнес-школа, 1994.
Ефимова О.В. Анализ финансовой устойчивости//Бухгалтерский учет. – 1993. - №9. – с.22.
Ефимова О.В. Анализ оборачиваемости текущих активов//Бухгалтерский учет. – 1993. - №11. – с.9.
Ефимова О.В. Анализ финансовых результатов и эффективности использования имущества//Бухгалтерский учет. – 1994. - №1. – с.22.
Иминдер Д.И. Анализ хозяйственной деятельности в общественном питании. – М.: Экономика, 1985.
Ильянкова С.Д., Ильянкова Е.Д. Факторный индексный анализ финансовых показателей фирмы//Финансы. – 1998. - №7. – с.56.
Котов А.И. Оценка имущества предприятий//Бухгалтерский учет. – 1995. - №8. – с.41.
Методика экономического анализа деятельности производственного объединения/Под ред. Бужинского А.И., Шеремет А.Д. – М.: Финансы, 1978.
Методика экономического объединения/Под ред. Емельянова С.А., Миненко Н.Д., 1978.
Морозова Т.В. Методы оценки имущества предприятия//Бухгалтерский учет. – 1995. - №3. – с.46.
Ришар Ж. Аудит и анализ хозяйственной деятельности предприятия. – М.: Аудит, ЮНИТИ, 1997.
Рыбина В.И. Анализ хозяйственно-финансовой деятельности предприятий и объединений. – М.: Финансы, 1980.
Рябикин В.И., Куприенко А.Н. Оценка и учет имущества приватизируемых предприятий в условиях инфляции//Бухгалтерский учет. – 1992. - №7. – с.8.
Севрук М.А. Экономический анализ в условиях самостоятельности предприятий. – М.: Финансы и статистика, 1989.
Шеремет А.Д., Сайфулин Р.С. Методика финансового анализа. – М.: ИНФРА-М, 1996.
Экономический анализ деятельности промышленных предприятий и объединений. – М.: Мысль, 1980.
Экономический анализ хозяйственной деятельности предприятий и объединений/Под ред. Барнгольц С.Б., Тация Г.М. – М.: Финансы и статистика, 1986.
Янкин В.Г. Финансово-хозяйственная деятельность предприятий: Методика анализа. – М.: Финансы и статистика, 1986.
1 Янкин В.Г. Финансово-хозяйственная деятельность предприятия: Методика анализа. – М.: Финансы и статистика, 1986.
2 Теория экономического анализа/Под ред. Баканова М.И., Шеремета А.Д. – М.: Финансы и статистика, 1996.
1 Ефимова О.В. Как анализировать финансовое положение предприятия. – М.: Бизнес-школа, 1994.
2 Рыбина В.И. Анализ хозяйственно-финансовой деятельности предприятия. – М.: Финансы, 1980.
1 Морозова Т.В. Методы оценки имущества предприятий//Бух. учет. – 1995. - №3. – с.50.
2 Ефимова О.В. Анализ финансовой устойчивости предприятия//Бух. учет. – 1993. - №9. – с.19.
1 Котов А.И. Оценка имущества предприятий//Бух. учет. – 1995. - №8. – с.41.
1 Ефимова О.В. Анализ финансовых результатов и эффективности использования имущества//Бух. учет. – 1994. - №1. – с.22.
2 Ефимова О.В. Как анализировать финансовое положение предприятия. – М., 1994.
1 Илинзер Д.И. Анализ хозяйственной деятельности №6, с.36 в общественном питании. – М.: Экономика, 1995.
2 Дергая Д.И. Анализ производственно-хозяйственной деятельности промышленных предприятий. – М.: Статистика, 1975.
1 Салопенко М.И. Анализ хозяйственной деятельности предприятия пищевой промышленности. – М.: Агропромиздат, 1988.
1 Экономический анализ хозяйственной деятельности предприятий и объединений//Барнгальц С.Б., Тация Г.М. – М.: Финансы и статистика, 1986.
1 Методика экономического анализа деятельности производственных объединений//Бужинский А.И., Шеремет А.Д. – М.: Финансы, 1978.
1 Ефимова О.В. Анализ оборачиваемости текущих активов//Бух. учет. – 1993. - №11. – с.9.
1 Экономический анализ деятельности промышленных предприятий и объединений. – М.: Мысль, 1980.
1 Чангли Д.Ф., Хисматулмен Д.И. Об оправлении производственными затратами на предприятии//Бух. учет. – 1997. - №2. – с.67.
1 Постановление Правительства РФ от 01.07.95 г., №661.
2 Ильенкова С.Д., Ильенкова Н.Д. Факторный анализ финансовых показателей фирмы//Бух. учет. – 1998. - №7. – с.56.
1 Гостиничный и туристический бизнес/Под ред. Чудновского А.Д. – М.: Тандем, 1999.