Анализ финансовых возможностей предприятия ОАО «АВТОВАЗ» для организации маркетинговой деятельности
Балансовые отчеты за 1999-2001гг, представлены в курсовой работе так же, как и в Годовых отчетах ОАО «АВТОВАЗ», то есть в соответствии с требованиями GAAP.
Одним из направлений совершенствования организации учета на предприятии в условиях рыночной экономики является его ориентация на международные стандарты учета и отчетности. Для проведения анализа результатов деятельности фирмы необходимо использовать «Бухгалтерский баланс» и «Отчет о прибылях и убытках». Для этого необходимо перевести отечественную публичную финансовую отчетность в международные стандарты, в данном случае GAAP ( General Accepted Accounting Principles) – стандарт США.
Формы документов финансовой отчетности GAAP имеют некоторые отличия от Российских документов. В балансе РФ все статьи собственного капитала включаются в пассив. В балансе, составленном по стандартам GAAP, пассивами называются только заемные средства. По стандартам GAAP, собственный капитал представляет собой разность между активами и пассивами.
В отчете нераспределенная прибыль на конец периода в 1999г. и 2000г. равна 0. Это означает, что она сразу уходила в хозяйственный оборот, т.е. использовалась в основном для финансирования текущей деятельности. А в 2001г. нераспределенная прибыль на конец периода равна 13 827 млн. рублей. Компания еще не успела ее распределить.
Отчет о нераспределенной прибыли
| 1999 | 2000 | 2001 | |
| Нераспределенная прибыль на начало периода | 0 | 0 | 0 |
| Чистая прибыль за период | 1 474 | 3 957 | 16 553 |
| Расчеты по дивидендам | (263) | (688) | (2 726) |
| Нераспределенная прибыль за период | 1 211 | 3 296 | 13 827 |
| Нераспределенная прибыль на конец периода | 0 | 0 | 13 827 |
Таблица 3
Консолидированные бухгалтерские балансы по МСФО на 31 декабря за 1999-2001 г. г., млн. руб.
|
2001 |
2000 |
1999 |
|
|
АКТИВЫ Текущие активы: |
|||
| Денежные средства и их эквиваленты | 3 969 | 3 294 | 3 820 |
| Расчеты с покупателями, нетто | 7919 | 8 156 | 9 017 |
|
Расходы,
произведенные
авансом, авансы
|
5 939 | 6 069 | 5 612 |
| Товарно-материальные запасы | 12 735 | 12 559 | 12 568 |
|
Всего текущие активы |
30 562 |
30 078 |
31 017 |
|
Внеоборотные активы: |
|||
| Основные средства | 84 655 | 86 488 | 88 041 |
| Инвестиции, имеющиеся в наличии для продажи | 308 | 1 336 | 1 655 |
| Инвестиции в зависимые общества | 372 | - | - |
| Отложенные налоговые требования | 44 | - | - |
| Прочие активы | 364 | 320 | 428 |
|
Всего долгосрочные активы |
85 743 |
88 144 |
90 124 |
|
ВСЕГО АКТИВЫ |
116 305 |
118 222 |
121 141 |
|
ОБЯЗАТЕЛЬСТВА
И СОБСТВЕННЫЙ
КАПИТАЛ |
|||
| Текущие расчеты с поставщиками | 14 444 | 16 148 | 13 592 |
| Прочая задолженность и начисленные расходы | 6 995 | 6 302 | 9 615 |
| Текущая задолженность по налогообложению | 5 368 | 9 493 | 9 666 |
| Гарантийное обслуживание и прочие резервы | 1 002 | 898 | 1 511 |
| Краткосрочные займы | 4 297 | 4 864 | 5 481 |
| Авансы от покупателей | 3 674 | 4 176 | 2 144 |
|
Всего текущие обязательства |
35 780 |
41 881 |
42 009 |
| Долгосрочные займы | 2 860 | 7 134 | 16 182 |
|
Долгосрочная
задолженность
|
4 763 | 10 553 | 14 180 |
| Отложенное налоговое обязательство | 6 742 | 12 512 | 6 334 |
|
Всего долгосрочные обязательства |
14 365 |
30 199 |
36 696 |
|
Всего обязательства |
50 145 |
72 080 |
78 705 |
|
Доля меньшинства |
10 671 |
7 672 |
7 376 |
|
Собственный
капитал: |
26 227 | 26 243 | 26 306 |
| Поправка на валютный курс | 835 | 714 | 965 |
| Нераспределенная прибыль | 28 427 | 11 513 | 7 789 |
|
Всего собственный капитал |
55 489 |
38 470 |
35 060 |
|
Всего
обязательства
и |
116 305 |
118 222 |
121 141 |
Таблица 4
Консолидированный отчет о прибылях и убытках за годовые периоды, истекшие 31 декабря, млн. руб.
|
|
2001 |
2000 |
1999 |
| Чистая выручка от реализации | 112 843 | 98 841 | 90 027 |
| Себестоимость реализации | (91 549) | (82 695) | (74 761) |
|
Валовая прибыль от реализации |
21 294 |
16 146 |
15 266 |
| Реализационные, общие и административные расходы | (8 790) | (12 633) | (8 943) |
|
Резерв под
уменьшение
стоимости
основных средств
до оценочной
|
- | - | - |
| Расходы на НИОКР | (2 496) | (1 375) | (1 500) |
| Прочие операционные расходы | (2 842) | (1 974) | (4 789) |
|
Прибыль (убыток) от основной деятельности |
7 166 |
164 |
34 |
| Расходы на выплату процентов | (3 158) | (3 776) | (10 355) |
| (Убыток) прибыль от курсовой разницы | (72) | (358) | (6 246) |
| Прибыль по денежной позиции | 5 578 | 7 455 | 15 202 |
|
Прибыль в
результате
уменьшения
и списания
|
8 501 | 11 335 | 7 324 |
|
Эффект от
признания
финансовых
|
200 | - | - |
|
Прибыль (убыток) до налогообложения |
18 215 |
14 820 |
5 959 |
| Текущие расходы по налогу на прибыль | (5 998) | (4 686) | (1 772) |
|
(Расходы)
выгода по
отложенному
|
4 336 | (6 177) | (2 713) |
|
Чистая прибыль (убыток) |
16 553 |
3 957 |
1 474 |
| Доля меньшинства | (2 726) | (688) | (263) |
|
Чистая
прибыль (убыток)
акционеров
|
13 827 |
3 269 |
1 211 |
2. Анализ динамики капитала ОАО «АВТОВАЗ», вложенного в активы
В данном разделе курсового проекта будет дана оценка динамики и структуры активов баланса. Будет проведен вертикальный и горизонтальный анализ активов баланса. Будет проанализирована эффективность использования капитала, вложенного в активы, для чего будет рассчитан нетто-результат эксплуатации инвестиций (НРЭИ). На основе НРЭИ рассчитываются показатели эффективности деятельности предприятия: экономическая рентабельность (ЭкR); коммерческая маржа (КМ); коэффициент трансформации (КТ). Проводится анализ иммобилизованных активов, амортизационной политики предприятия, оборотного капитала и финансово- эксплуатационных потребностей организации.
2.1. Оценка динамики и структуры капитала
Большое значение для обеспечения эффективной деятельности организации имеет правильное вложение (размещение) финансовых средств организации в активы. От того, как распределены инвестиции между основным и оборотным капиталом зависят результаты основной, инвестиционной и финансовой деятельности. Характеристику об изменениях в структуре средств и их источников можно получить с помощью вертикального и горизонтального анализа отчетности.
Таблица 5
Вертикальный анализ активов баланса, в млн. руб.
|
1999 |
2000 |
2001 |
1999 |
2000 |
2001 |
|
|
Оборотные активы |
||||||
| Денежные средства | 3 820 | 3 294 | 3 969 | 3% | 2.8% | 3.4% |
| Расчеты с покупателями, нетто | 9 017 | 8 156 | 7 919 | 7% | 6.9% | 6.8% |
| Расходы, произведенные авансом, авансы и прочая дебиторская задолженность | 5 612 | 6 069 | 5 939 | 4.6% | 5.1% | 5.1% |
| Товарно-материальные запасы | 12 568 | 12 559 | 12 735 | 10.4% | 10.6% | 10.9% |
|
Всего оборотные активы |
31 017 |
30 078 |
30 562 |
25.6% |
25.4% |
26.3% |
|
Внеоборотные активы |
||||||
| Основные средства | 88 041 | 86 488 |
84 655 |
72.7% | 73.2% | 72.8% |
| Инвестиции, имеющиеся в наличии для продажи | 1 655 | 1 336 | 308 | 1.4% | 1.1% | 0.3% |
| Инвестиции в зависимые общества | 0 | 0 | 372 | 0 | 0 | 0.3% |
| Отложенные налоговые требования | 0 | 0 | 44 | 0 | 0 | 0.0% |
| Прочие активы | 428 | 320 | 364 | 0.4% | 0.3% | 0.3% |
|
Всего внеоборотные активы |
90 124 |
88 144 |
85 743 |
74.4% |
74.6% |
73.7% |
|
Всего активы |
121 141 |
118 222 |
116 305 |
100% |
100.0% |
100.0% |
За рассматриваемый период стоимость активов Компании уменьшается с каждым годом. По состоянию на 31 декабря 2001 г. она сократилась до 116 305 млн. руб. против 118 222 млн. руб. на соответствующую дату 2000 г. (табл. 5)
На протяжении исследуемого периода преобладающую роль в активах фирмы играют внеоборотные активы. Удельный вес внеоборотных активов снижается с 74,4% в 1999 г. до 73,7% в 2001 г. (табл. 5). Большая часть внеоборотных активов приходится на основные средства, удельный вес которых сначала растет с 72,7% в 1999 г. до 73,2% в 2000 г., а потом снова падает до 72,8% в 2001 г.
Наблюдается повышение удельного веса оборотных активов – с 25,6% в 1999 г. до 26,3% в 2001 г. Большая часть оборотных активов приходится на товарно-материальные запасы. Удельный вес складских запасов в общем объеме оборотных активов возрос с 10,4% в 1999г. до 10,9% в 2001 г. Это свидетельствует об ослаблении политики в области управления товарно-материальными запасами, так как большие запасы на складе сопровождаются большими расходами на их хранение и снижают оборачиваемость оборотного капитала.
На протяжении рассматриваемого периода предприятие сталкивается с постоянными трудностями, связанными с недостатком оборотных средств. АВТОВАЗу не хватает имеющихся оборотных средств на поддержание текущей деятельности, не говоря уже об обеспечении необходимых инвестиций для постановки в производство новых моделей автомобилей. Хотя удельный вес денежных средств увеличивается с 3% в 1999г. до 3,4% в 2001г., но недостаточно высокий. Это означает, что все поступающие на расчетный счет денежные средства сразу направляются на закупку сырья и материалов.
Отношение оборотного капитала к основному увеличивается с 34,4% в 1999г. до 35,6% в 2001г., что будет способствовать развитию его оборачиваемости и увеличению доходности.
Таблица 6
Горизонтальный анализ активов баланса, в млн. руб.
| Абсолютные отклонения | Относительные отклонения, % | ||||||
|
1999 |
2000 |
2001 |
00-99 |
01-00 |
00-99 |
01-00 |
|
|
Оборотные активы |
|||||||
| Денежные средства | 3 820 | 3 294 | 3 969 | -526 | 675 | -13.8% | 20.5% |
| Расчеты с покупателями, нетто | 9 017 | 8 156 | 7 919 | -861 | -237 | -9.5% | -2.9% |
| Расходы, произведенные авансом, авансы и прочая дебиторская задолженность | 5 612 | 6 069 | 5 939 | 457 | -130 | 8.1% | -2.1% |
| Товарно-материальные запасы | 12 568 | 12 559 | 12 735 | -9 | 176 | 1.4% | |
|
Всего оборотные активы |
31 017 |
30 078 |
30 562 |
-939 |
484 |
-3.0% |
1.6% |
|
Внеоборотные активы |
|||||||
| Основные средства | 88 041 | 86 488 | 84 655 | -1 553 | -1 833 | -1.8% | -2.1% |
| Инвестиции, имеющиеся в наличии для продажи | 1 655 | 1336 | 308 | -319 | -1028 | -19.3% | -76.9% |
| Инвестиции в зависимые общества | 0 | 0 | 372 | 0 | 372 | 0 | 0 |
| Отложенные налоговые требования | 0 | 0 | 44 | 0 | 44 | 0 | 0 |
| Прочие активы | 428 | 320 | 364 | -108 | 44 | -25.2% | 13.8% |
|
Всего внеоборотные активы |
90 124 |
88 144 |
85 743 |
-1 980 |
-2 401 |
-2.2% |
-2.7% |
|
Всего активы |
121 141 |
118 222 |
116 305 |
-2 919 |
-1 917 |
-2.4% |
-1.6% |
Исходя из табл. 6, заметно уменьшение внеоборотных активов. Темпы прироста внеоборотных активов составили – 2,2% в 2000г.; - 2,7% в 2001г.
Уменьшение внеоборотных активов в 2000 г. происходит за счет снижения основных средств, инвестиций для продажи и прочих активов. В 2001 г. происходит уменьшение основных средств на 2,1%; инвестиций, имеющихся для продажи.
В 2000 г. очевидно уменьшение оборотных активов, темпы прироста которых составили –3,0% . Это произошло за счет уменьшения денежных средств и расчетов с покупателями. А в 2001 г. темп прироста составил - 1,6%.
Увеличение оборотных активов на 484 млн. руб. в 2001 г. происходит за счет роста денежных средств на 20,5% (что говорит о наличии резерва денежных средств для покрытия каких-либо непредвиденных расходов), товарно-материальных запасов на 1,4%.
При общем приросте валюты баланса - 1 917 млн. руб. (на 1,6%) в 2001г. внеоборотные активы уменьшились на 2 401 млн. руб. (на 2,7%) за счет снижения вложений инвестиций в зависимые общества и вложений в прочие активы.
Оценка структурной динамики позволяет связать между собой результаты вертикального и горизонтального анализов капитала, вложенного в активы организации. Обязательной ее составляющей выступает сравнение изменение актива с динамикой объема продаж (оборота, выручки от реализации), графическая интерпретация которого имеет вид на рис. 2.
|
1999 |
2000 |
2001 |
|
|
А |
121 141 |
118 222 |
116 305 |
|
Объем РП |
90 027 |
98 841 |
112 843 |

Рис. 2. Динамика актива баланса и реализации продукции по ОАО «АВТОВАЗ».
Из рисунка 2 видно, что в течение всего рассматриваемого периода тенденции изменения двух анализируемых показателей значительно совпадала. Величина актива баланса была больше объема реализованной продукции в 1999г – на 31 114 млн. руб., в 2000г – на 19 381 млн. руб., в 2001 г. – на 3 462 млн. руб. Это позволяет сделать вывод о высокой отдаче активов, занятых в производстве товарной продукции.
После оценки динамики и структуры актива баланса необходимо проанализировать, насколько эффективно используется капитал, вложенный в активы.
2.2. Анализ эффективности использования капитала, вложенного в активы
Одним из основных показателей, используемых при анализе эффективности капитала, вложенного в активы, является нетто-результат эксплуатации инвестиций (НРЭИ). Он представляет собой прибыль от основной деятельности после возмещения всех затрат и оплаты труда, но до расчетов за привлечение заемных средств. Алгоритм его расчета дан в таблице 7.
Таблица 7
Алгоритм расчета нетто-результата эксплуатации инвестиций (НРЭИ),
в млн. рублей.
| № |
ПОКАЗАТЕЛИ (млн. руб.) |
Источники, расчеты | Годы | ||
|
1999 |
2000 |
2001 |
|||
|
1 |
2 |
3 |
4 |
5 |
6 |
|
1 |
Объем продаж (выручка от реализации) |
Отчеты о прибылях и убытках за соответствующие годы |
90 027 |
98 841 |
112 843 |
| 1.1. | (±) Сальдо запасов готовой продукции | Балансы за 1999-2001 гг, строка214 | 0 | 0 | 0 |
| 1.2.(+) Внутреннее потребление | Данные внутреннего учета | 0 | 0 | 0 | |
|
2 |
Стоимость произведенной продукции |
1.±1.1.+1.2. |
90 027 |
98 841 |
112 843 |
| 2.1. | (-) Стоимость потребленного сырья и материалов, изделий и комплектующих, энергии | Запасы сырья, материалов на начало периода (Баланс) + стоимость приобретенного сырья и материалов (Сведения о затратах на производство и реализацию продукции – форма №5-З, строки 05+18) – запасы сырья, материалов на конец периода (Баланс) | 8 365 | 18 961 | 31 860 |
| 2.2. | (-) Другие виды внутреннего потребления сырья и материалов, изделий и комплектующих, энергии | Прочие затраты (Форма №5-,З, строка 28) | 5 233 | 5 789 | 6 408 |
| 2.3. | (-) Оплата услуг сторонних организаций | Форма №5-З, строка 12 | 16 447 | 18 193 | 20 141 |
|
3 |
Брутто-маржа |
2.-2.1.-2.2.-2.3. |
59 982 |
55 898 |
54 434 |
| 3.1. | (-) Внепроизводственные расходы | Отчеты о прибылях и убытках | 15 232 | 15 982 | 14 128 |
|
4 |
Добавленная стоимость |
3.-3.1. |
44 750 |
39 916 |
40 306 |
|
4.1. |
(-) Оплата труда | Форма №5-З, строка 24 | 14 952 | 16 539 | 18 310 |
| 4.2. | (-) Налоги и сборы, связанные с оплатой труда | Форма №5-З, строка 26 | 5 981 | 6 616 | 7 324 |
|
5 |
Брутто-результат эксплуатации инвестиций (БРЭИ) |
4.-4.1.-4.2. |
23 817 |
16 761 |
14 672 |
| 5.1. | (-) Затраты на восстановление основного капитала | Форма №5-З, строка 27 | 23 783 | 16 597 | 7 506 |
| 5.2. | (+) Репризы (зачет стоимости продаваемых основных средств, которые были изношены, устарели или оказались лишними, но средства, полученные от их реализации, использованы на восстановление основного капитала) | Форма №5, Раздел 3, строка 370, 5-я колонка | 0 | 0 | 0 |
|
6 |
Нетто-результат эксплуатации инвестиций (НРЭИ) |
5.-5.1.-5.2. |
34 |
164 |
7 166 |
| 6.1. | (-) Финансовые издержки, которые учитываются при расчете налогооблагаемой прибыли (финансовые издержки по заемным средствам) | Отчет о прибылях и убытках | -10 355 | -3 776 | -3 158 |
| 6.2. | (±) Сальдо доходов и расходов по другим видам деятельности, которые учитываются при расчете налогооблагаемой прибыли | Отчет о прибылях и убытках | 16 280 | 18 432 |
14 207 |
|
7 |
Налогооблагаемая прибыль |
6.-6.1.±6.2. |
5 959 |
14 820 |
18 215 |
| 7.1. | (-) Налог на прибыль | Отчет о прибылях и убытках, строка 150 | -4 485 | -10 863 | -1 662 |
|
8 |
Чистая прибыль |
7.-7.1. |
1 474 |
3 957 |
16 553 |
| 8.1. | (±) Сальдо чрезвычайных прибылей и убытков сверх установленного норматива, позволяющего списывать их на себестоимость | Отчет о прибылях и убытках | 0 | 0 | 0 |
| 8.2. | (-) Отвлеченные средства (РФ) или дивиденды (капитализируемые и выплачиваемые) | Отчет о прибылях и убытках | -263 | -688 | -2 726 |
|
9 |
Нераспределенная прибыль |
8.±8.1.-8.2. |
1 211 |
3 269 |
13 827 |
На основе показателя НРЭИ рассчитаем следующие показатели эффективности деятельности предприятия: экономическую рентабельность; коммерческую маржу; коэффициент трансформации.
Показатель экономической рентабельности (ЭкR) применяется для оценки эффективности использования финансовых средств, вложенных в активы. При этом учитывается, что основной доход фирме должна приносить ее основная (текущая хозяйственная) деятельность. Экономическая рентабельность рассчитывается по формуле:
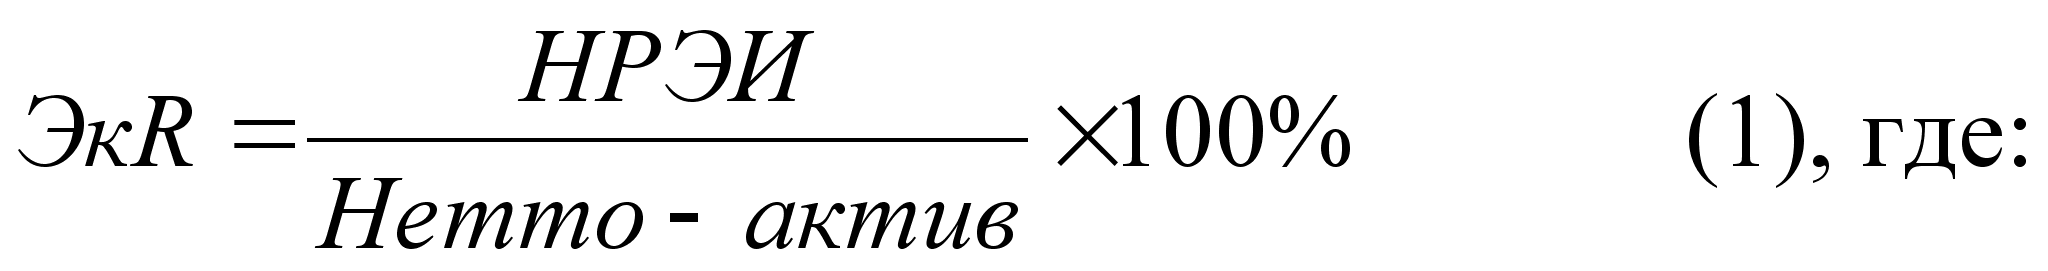
НРЭИ – нетто -результат эксплуатации инвестиций;
Нетто -актив - актив по остаточной стоимости
Таблица 8
Расчет экономической рентабельности
|
1999 |
2000 |
2001 |
|
|
Нетто-результат эксплуатации инвестиций (НРЭИ) |
34 |
164 |
7 166 |
|
Нетто-актив - актив по остаточной стоимости |
121 141 | 118 222 | 116 305 |
| Экономическая рентабельность | 0,03 | 0,14 | 6,16 |
Экономическая рентабельность зависит только от уровня организации основной деятельности, при этом, не учитывая, за счет каких источников (собственных или заемных) сформирован капитал, вложенный в активы.
Экономическая рентабельность максимальна в 2001г., она составила 6,16% (таблица 8). Отсюда следует, что наиболее эффективно финансовые средства, вложенные в активы, использовались в 2001г. Заметен значительный скачок экономической рентабельности в 2001г., который был вызван значительным увеличением прибыли от продаж, и как следствие - НРЭИ.
Коммерческая маржа (КМ) показывает результат эксплуатации инвестиций, приходящийся на 1 руб. объема продаж. Рассчитывается по формуле:
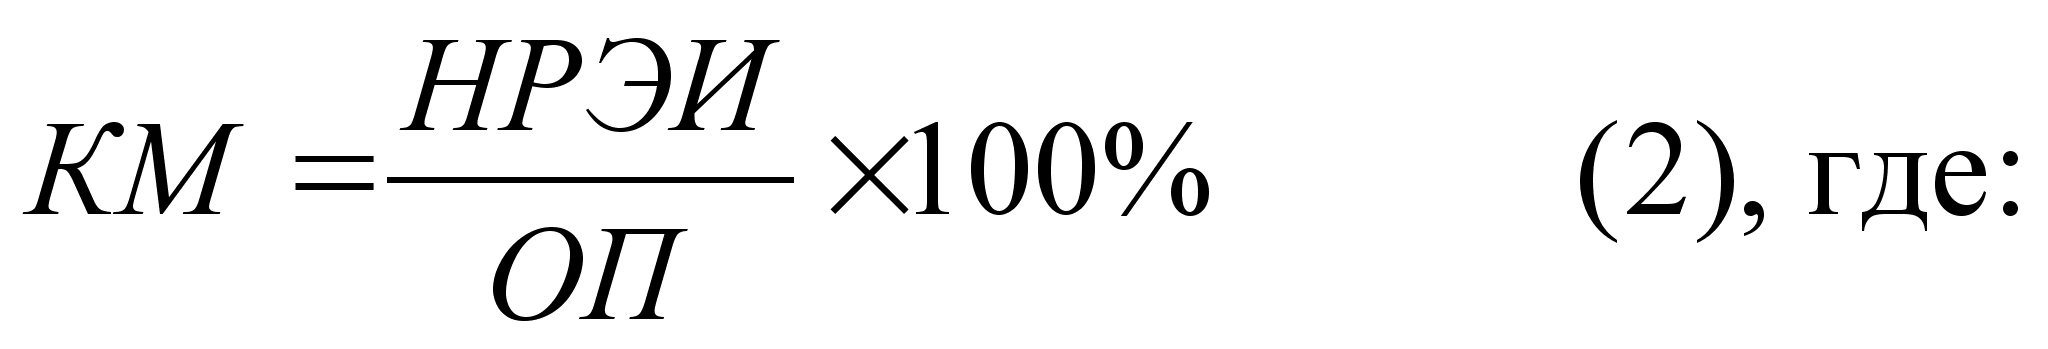
НРЭИ – нетто -результат эксплуатации инвестиций;
ОП – объем продаж (выручка от реализации, объем реализованной продукции)
Таблица 9
Расчет коммерческой маржи
|
1999 |
2000 |
2001 |
|
|
Нетто-результат эксплуатации инвестиций (НРЭИ) |
34 |
164 |
7 166 |
|
Объем продаж (выручка от реализации) |
90 027 | 98 841 | 112 843 |
| Коммерческая маржа | 0,04 | 0,17 | 6,35 |
Коммерческая маржа максимальна в 2001 г. и равна 6,35%. Это означает, что на каждый млн.