Анализ финансовых возможностей предприятия ОАО «АВТОВАЗ» для организации маркетинговой деятельности
Изменение свободных средств (млн. руб.)
| № |
ПОКАЗАТЕЛИ |
Годы |
|
|
2000 |
2001 |
||
|
1 |
2 |
3 |
4 |
|
|
РХФД | -10 751 | -18 897 |
|
|
(+) Увеличение оплаченного (акционерного) капитала | 0 | 0 |
|
|
() Изменение других статей собственного капитала |
0 | 0 |
|
|
(-) Приобретение филиалов (не влияющее на доход по основной деятельности от продажи продукции) | 0 | 0 |
|
|
(-) Долевое участие в капиталах других организаций как в виде экономических инвестиций, так и в виде финансовых | 0 | 0 |
|
|
(+) Доходы от продажи имущества (исключительные продажи) | 0 | 0 |
|
|
(+) Сальдо доходов и расходов по ценным бумагам | 0 | 0 |
|
|
(+) Доходы от участия в других организациях, в т.ч. филиалах | 0 | 0 |
|
|
() Сальдо доходов и расходов по другим видам деятельности, которые учитываются при расчёте налогооблагаемой базы прибыли |
18 432 | 14 207 |
|
|
() Сальдо чрезвычайных прибылей и убытков |
0 | 0 |
|
|
(-) Выплаченные дивиденды за производственно-коммерческий цикл из прибыли этого цикла | (362) | (1 773) |
|
|
Изменение поступлений (изменение свободных средств) [1.+2.3.-4.-5.+6.+7.+8.9.10.-11] |
7 319 |
-6 463 |
Как показывает таблица 28, свободные средства уменьшаются в 2001г. на 13 782 млн. рублей. Само изменение свободных средств максимально в 2000 г., оно равняется 7 319 млн. рублей. Выплаченные дивиденды за производственно-коммерческий цикл составили в 2001г. 1 773 млн. рублей.
Сальдо доходов и расходов по другим видам деятельности составило: в 2000 г. 18432 млн. руб. и 2001 гг. – 14207 млн. руб. Этот показатель имеет положительное значение, в основном, за счет прибыли по денежной позиции, которая снизилась в 2001 г. по сравнению с 2000 г. на 1 877 млн. руб., и прибыли в результате уменьшения и списания задолженности по налогам и прочим заемным средствам, ставшей в 2001 г. по сравнению с 2000 г. на 2 834 млн. руб. меньше.
На практике разработаны следующие рекомендации по возможности использования свободных средств для финансирования инновационного развития предприятия.
1. Если свободные средства находятся в пределах 5% от стоимости актива, то используются на покрытие изменения размеров финансово-эксплуатационных потребностей, возникающих в результате колебания цен на рынках, расширения деятельности и так далее;
2. Если свободные средства > 5% от стоимости активов, то:
при отрицательных ФЭП, они являются средствами фирмы, сформированными за счет предоставленного ей поставщиками кредита, и должны быть направлены в первую очередь на его погашение;
если ФЭП положительны, то организация может использовать свободные средства как источник финансирования своего развития в размерах, определяемых разностью между свободными средствами и необходимым резервом на случай изменения ФЭП.
Свободные средства предприятия в 2000 г. составили 6,2%. Поскольку финансово-эксплуатационные потребности компании положительны (табл. 14), то компания может использовать свободные средства как источник финансирования своего развития.
В 2001 г. свободные средства предприятия составили –5,6% от стоимости активов. Поскольку свободные средства организации отрицательные, следовательно, компания не имеет возможности профинансировать разработку маркетингового проекта.
4.6. Выводы по разделу
Результат хозяйственной деятельности отражает денежные средства организации, остающиеся после финансирования основной деятельности. Результат хозяйственной деятельности ОАО «АВТОВАЗ» положительный, хотя недостаточно высокий (табл. 25). Это свидетельствует о том, что компания развивается в верном направлении.
Суммарное изменение заемных средств компании говорит о том, что фирма расходует средства на погашение кредита. Компания ведет неправильную кредитную политику. Предприятию не следовало расходовать средства только на погашение кредиторской задолженности, в результате чего на дальнейшее развитие компании их не хватает.
В 2001 г. свободные средства предприятия составили –5,6% от стоимости активов. Поскольку свободные средства организации отрицательные, у компании нет средств для разработки маркетингового проекта.
- Разработка рекомендаций по составу финансовых ресурсов для маркетингового проекта ОАО «АВТОВАЗ»
Целью пятого раздела является разработка рекомендаций по составу финансовых ресурсов и их источников для разработки и/или реализации маркетингового проекта.
Опираясь на полученные в предыдущих разделах результаты, проводится сводная оценка деловой активности анализируемой организации и возможностей ее банкротства.
Принятый подход к оценке деловой активности предусматривает анализ только показателей производительности и оборачиваемости, которые могут быть дополнены показателями рентабельности, ликвидности и платежеспособности.
Изменилось органическое строение капитала: отношение оборотного капитала к основному снижается за 1999-2000 гг. на 0,3%. Но к 2001 г. ситуация меняется: коэффициент общей оборачиваемости капитала увеличивается на 1,5%, который составил 35,6% и превышает показатель за 1999 г. (34,4%), что будет способствовать развитию его оборачиваемости и увеличению доходности. Следовательно, повышается эффективность использования ресурсов, вложенных в предприятие.
Показатель экономической рентабельности свидетельствует об увеличении эффективности финансовых средств, вложенных в активы. Экономическая рентабельность возрастает на протяжении рассматриваемого периода и в 2001г. она достигает своего максимума (6,16%). Следовательно, наиболее эффективно финансовые средства, вложенные в активы, использовались в 2001г.
Рентабельность собственного капитала увеличивается за анализируемый период с 4,2% в 1999 г. до 29,8% в 2001 г. Отсюда следует, что повышается эффективность использования собственных средств.
Одним из показателей, характеризующих финансовое положение предприятия, является его платежеспособность, т. е. возможность наличными денежными ресурсами своевременно погашать свои платежные обязательства.
Оценка платежеспособности осуществляется на основе характеристики ликвидности оборотных активов (таблица 29).
Таблица 29
Показатели платежеспособности
|
ПОКАЗАТЕЛЬ |
1999 |
2000 |
2001 |
| Коэффициент платежеспособности | 1,14 | 1,22 | 1,71 |
Коэффициент общей платежеспособности увеличивается с каждым годом и в 2001 г. он равен 1,71. Коэффициент показывает, какая часть стабильных активов финансируется за счет заемных средств.
Для оценки ликвидности рассчитывают следующие показатели: коэффициент текущей ликвидности, коэффициент быстрой (срочной) ликвидности и коэффициент абсолютной ликвидности (таблица 30).
Таблица 30
Показатели ликвидности предприятия
|
ПОКАЗАТЕЛИ |
1999 |
2000 |
2001 |
| Коэффициент абсолютной ликвидности | 0,09 | 0,08 | 0,11 |
| Коэффициент быстрой ликвидности | 0,22 | 0,22 | 0,28 |
| Коэффициент текущей ликвидности | 0,74 | 0,72 | 0,85 |
Коэффициент абсолютной ликвидности показывает, какая часть краткосрочных обязательств может быть погашена за счет имеющейся денежной наличности. Коэффициент абсолютной ликвидности в 2001 г. составил 0,11, превысив показатели предыдущих двух лет. Следовательно, при небольшом значении коэффициента повышается способность компании своевременно погасить свои краткосрочные обязательства.
Коэффициент быстрой ликвидности составил в 2001 г. 0,28. Незначительное увеличение коэффициента говорит о возможности предприятия выполнить свои текущие обязательства.
Коэффициент текущей ликвидности (общий коэффициент покрытия долгов) показывает степень, в которой оборотные активы покрывают оборотные пассивы. Коэффициент текущей ликвидности снизился на 0,02 в 2000 г. по сравнению с 1999 г., однако в 2001 г. он составил 0,85, т. е. увеличился на 0,13 по сравнению с 2000 г.
Анализ банкротства начинается с установления факторов, следствием которых оно может быть, степени их влияния на результаты деятельности организации.
Далее необходимо оценить структуру баланса предприятия и сделать вывод о признании ее удовлетворительной или неудовлетворительной (таблица 30).
Исходя из рекомендаций, для признания структуры баланса удовлетворительной необходимо одновременное выполнение следующего условия: коэффициент текущей ликвидности должен быть не меньше двух.
Из таблицы 30 видно, что на протяжении рассматриваемого периода коэффициент текущей ликвидности меньше 2. Превышение краткосрочных обязательств над оборотными активам говорит об отсутствии резервного запаса для компенсации убытков. Поскольку коэффициент не соответствует условию, таким образом можно сделать вывод о неудовлетворительности структуры баланса ОАО «АВТОВАЗ».
Заметна тенденция роста коэффициента текущей ликвидности. Определим коэффициент восстановления платежеспособности (Квп) за период, равный 6 месяцам:
(Квп) = (Ктл1 + 6/Т(Ктл1 – Ктл0))/Ктлнорм (6), где
Ктл1 и Ктл0 – соответственно фактическое значение коэффициента текущей ликвидности в конце и начале отчетного периода;
Ктлнорм – нормативное значение коэффициента текущей ликвидности;
6 – период восстановления платежеспособности, мес.;
Т – отчетный период, мес.
Коэффициент восстановления платежеспособности в 2001 г. составил 0,4575, следовательно, у компании нет реальной возможности восстановить свою платежеспособность в ближайшее время.
Расчет Z-счета Альтмана и его динамика на протяжении анализируемых периодов позволяют не только определить вероятность банкротства, но и показать ее изменение. Метод Альтмана имеет три модификации, наиболее известна из которых пятифакторная модель, предложенная в 1968 г. Она позволяет оценить организацию как потенциального банкрота или нет (не банкрота). Z-счёт Альтмана представляет собой аддитивную функцию от ряда показателей, характеризующих экономический потенциал фирмы и результаты ее деятельности, с учетом полученных эмпирически их весовых коэффициентов:
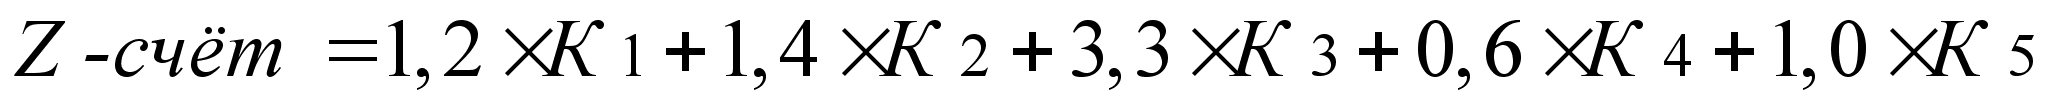 (7),
где показатели К1, К2, К3, К4 и К5 рассчитываются в таблице 28.
Таблица 28
Расчет Z-счета Альтмана
|
ПОКАЗАТЕЛИ |
Годы |
||
|
1999 |
2000 |
2001 |
|
|
1 |
2 |
3 |
4 |
|
|
0,26 | 0,25 | 0,26 |
|
|
0,010 | 0,028 | 0,12 |
|
|
0,0003 | 0,0014 | 0,06 |
|
|
0,33 | 0,36 | 0,52 |
|
|
0,74 | 0,84 | 0,97 |
|
Z-счёт |
1,26 |
1,40 |
1,96 |


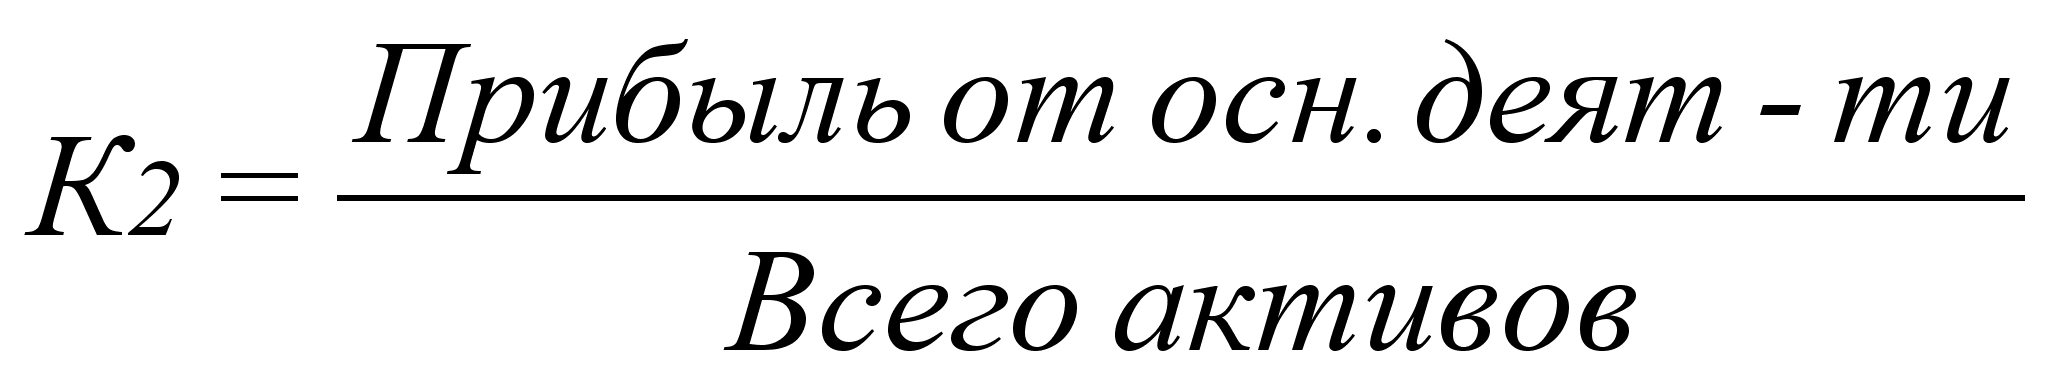
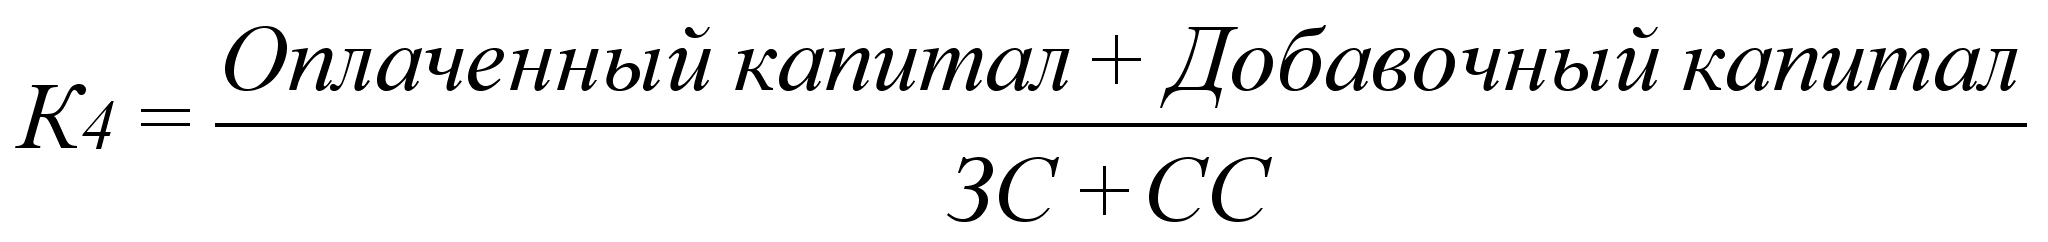
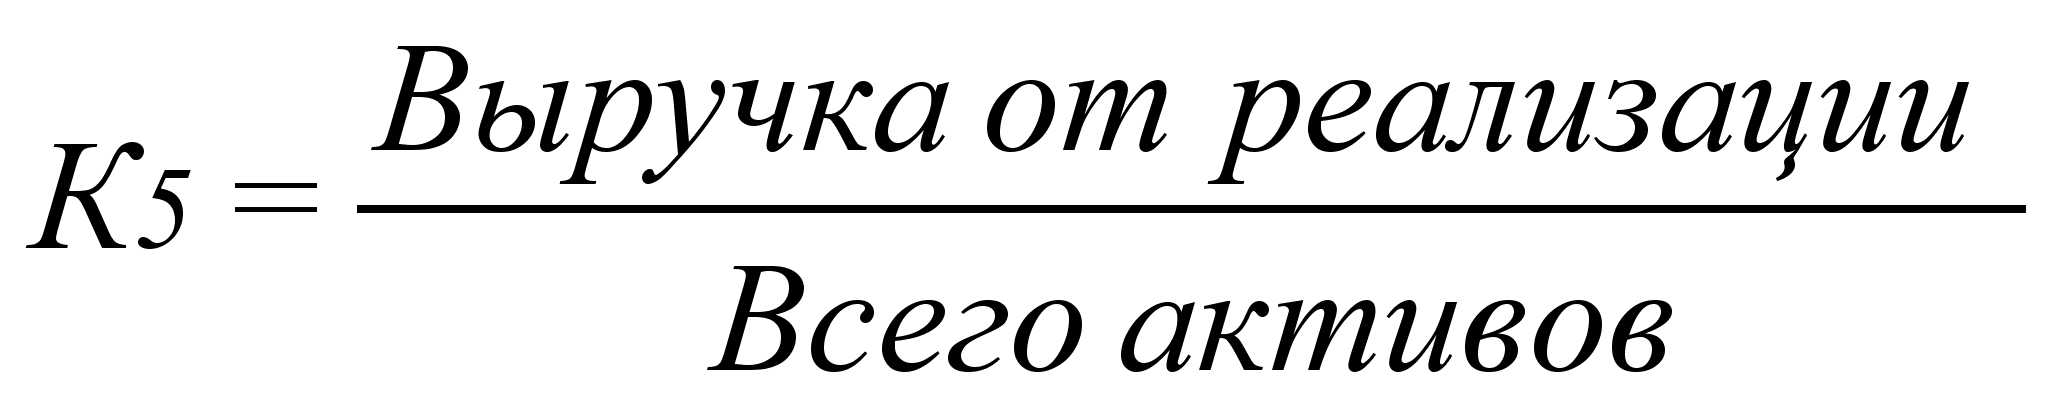
В таблице 29 представлены интервалы, в зависимости от которых определяется степень вероятности банкротства.
Таблица 29
Степень вероятности банкротства
|
Значения Z-счета |
Вероятность банкротства |
| 1,8 и меньше | Очень высокая |
| от 1,81 до 2,7 | Высокая |
| от 2,71 до 2,9 | Существует возможность |
| 3,0 и выше | Очень низкая |

Рис. 4. Динамика Z-cчет Альтман
Как видно из таблицы 29, в 1999-2000 г. для компании банкротство было практически неизбежным. Однако в 2001 году эта вероятность немного снизилась. Z-счет Альтмана в 2001г. равен 1,96. Хотя этот показатель и увеличился по сравнению с предыдущими годами, но не превысил рекомендуемое значение Альтмана, поскольку прибыль от основной деятельности оказалась недостаточной для выхода из такого положения.
Помимо рассмотренного формализованного способа, позволяющего оценить фирму как финансово-несостоятельную, используются дополнительные признаки, дающие возможность прогнозировать вероятность потенциального банкротства.
Факторы, указывающие на банкротство организации.
1. Неудовлетворительная структура имущества организации, в первую очередь текущих активов. Превышение краткосрочных обязательств над оборотными активам говорит об отсутствии резервного запаса для компенсации убытков.
2. Замедление оборачиваемости средств предприятия. Большая часть оборотных активов приходится на товарно- материальные запасы. Удельный вес складских запасов в общем объеме оборотных активов увеличился с 10,4% в 1999г. до 10,9% в 2001 г. Это говорит об ухудшении политики в области управления товарно-материальными запасами, потому как большие запасы на складе сопровождаются большими расходами на их хранение и снижают оборачиваемость оборотного капитала.
Часть оборотных активов приходится на дебиторскую задолженность. Это говорит о большой задолженности потребителей (в 2001 г. составила 25,9%), следовательно, необходимо менять политику в области реализации готовой продукции.
3. Значительный рост положительных финансово-эксплуатационных потребностей (ФЭП). В 2001 г. по сравнению с 2000 г. увеличились на 1 643 млн. руб. Так как значения ФЭП положительны, это говорит о том, что денежные средства компании отвлечены в дебиторскую задолженность и запасы.
За счет того, что у предприятия остается достаточно высокая вероятность банкротства, свободных средств предприятия в 2001 г. составили – 5,6% от стоимости активов. В первую очередь, они будут направлены на погашение кредита. Следовательно, в сложившейся ситуации предприятие не может осуществить финансирование маркетингового проекта.
Для улучшения функционирования предприятия ОАО «АВТОВАЗ» рекомендуется принять следующие меры.
Рекомендации по улучшению финансового состояния ОАО «АВТОВАЗ»
Реорганизационные меры предусматривают восстановление платежеспособности путем проведения определенных инновационных мероприятий. По результатам анализа должна быть выработана генеральная финансовая стратегия и составлен бизнес-план финансового оздоровления предприятия с целью недопущения банкротства и вывода его из «опасной зоны» путем комплексного использования внутренних и внешних резервов.
К внешним источникам привлечения средств в оборот предприятия относят факторинг, лизинг, привлечение кредитов под прибыльные проекты, выпуск новых акций и облигаций.
безубыточной работы за счет более полного использования производственной
Одним из основных и наиболее радикальных направлений финансового оздоровления предприятия является поиск внутренних резервов по увеличению прибыльности производства и достижению безубыточной работы за счет более полного использования производственной мощности предприятия, повышения качества и конкурентоспособности продукции, снижения ее себестоимости, рационального использования материальных, трудовых и финансовых ресурсов, сокращения непроизводительных расходов и потерь.
Основное внимание при этом необходимо уделить вопросам ресурсосбережения: внедрения прогрессивных норм, нормативов и ресурсосберегающих технологий; использования вторичного сырья; организации действенного учета и контроля за использованием ресурсов; изучения и внедрения передового опыта в осуществлении режима экономии; материального и морального стимулирования работников за экономию ресурсов и сокращение непроизводительных расходов и потерь.
Большую помощь в выявлении резервов улучшения финансового состояния предприятия может оказать маркетинговый анализ по изучению спроса и предложения, рынков сбыта и формирования на этой основе оптимального ассортимента и структуры производства продукции.
В особо тяжелых случаях необходимо провести реинжиниринг бизнес-процесса, т.е. коренным образом пересмотреть производственную программу, материально-техническое снабжение, организацию труда и начисление заработной платы, подбор и расстановку персонала, управление качеством продукции, рынки сырья и рынки сбыта продукции, инвестиционную и ценовую политику и другие вопросы.
Заключение
По результатам хозяйственно-финансовой деятельности ОАО «АВТОВАЗ» можно сделать вывод, что оно находится в ситуации, близкой к банкротству.
В 1999-2000 г. для компании банкротство было практически неизбежным. Однако, в 2001 г. эта вероятность немного снизилась. Z-счет не превысил рекомендуемое значение Альтмана, поскольку прибыль от основной деятельности оказалась недостаточно высокой для того, чтобы выйти из такого положения.
Несмотря на то, что прибыль компании увеличивается к 2001 г., у предприятия все еще остается достаточно высокая вероятность банкротства. Свободные средства предприятия в 2001 г. составили – 5,6% от стоимости активов. Суммарное изменение заемных средств компании говорит о том, что фирма расходует средства на погашение кредита. Следовательно, в сложившейся ситуации предприятие не может осуществить финансирование маркетингового проекта. Тем более, что компания ведет неправильную кредитную политику. Предприятию не следует расходовать средства только на погашение кредиторской задолженности. Их необходимо направлять также на дальнейшее развитие компании.
Превышение краткосрочные обязательства над оборотными активами говорит о том, что в компании отсутствует резервный запас для компенсации убытков.
Товарно-материальные запасы занимают большую часть оборотных активов, что говорит об ослабленной политики в области управления товарно-материальными запасами, потому как большие запасы на складе сопровождаются большими расходами на их хранение и снижают оборачиваемость оборотного капитала.
Часть оборотных активов приходится на дебиторскую задолженность. Это говорит о большой задолженности потребителей (в 2001 г. составила 25,9%), следовательно, необходимо изменить политику в области реализации готовой продукции.
Компания не имеет реальной возможности восстановить свою платежеспособность в ближайшее время, а также за период, равный 12 месяцам. Необходимо принять меры, предусматривающие восстановление платежеспособности компании путем проведения определенных инновационных мероприятий.
Одним из основных и наиболее радикальных направлений финансового оздоровления предприятия является поиск внутренних резервов по увеличению прибыльности производства и достижению безубыточной работы за счет более полного использования производственной мощности предприятия, повышения качества и конкурентоспособности автомобилей, снижения их себестоимости, рационального использования материальных, трудовых и финансовых ресурсов, сокращения непроизводительных расходов и потерь.
Необходимо также пересмотреть производственную программу, материально-техническое снабжение, организацию труда и начисление заработной платы, подбор и расстановку персонала, управление качеством продукции, рынки сырья и рынки сбыта продукции, инвестиционную и ценовую политику и другие вопросы.
Использованная литература
1. Лобанова Е.Н., Лимитовский М.А., Управление финансами: 17 – модульная программа для менеджеров «Управление развитием организации». Модуль 14. – М.: ИНФРА –М, 2000. – 240 с.;
2. Савицкая Г.В. Анализ хозяйственной деятельности предприятия. – М.: ИНФРА – М, 2002. – 336 с.;
3. Лекции;
4. Методические указания к курсовому проекту;
5. Интернет: www.vaz
ПРИЛОЖЕНИЕ 1
Консолидированные бухгалтерские балансы по МСФО на 31 декабря за 1999-2001г.г., млн. руб.
|
2001 |
2000 |
1999 |
|
|
АКТИВЫ |
|||
| Денежные средства и их эквиваленты | 3 969 | 3 294 | 3 820 |
| Расчеты с покупателями, нетто | 7919 | 8 156 | 9 017 |
|
Расходы,
произведенные
авансом, авансы
|
5 939 | 6 069 | 5 612 |
| Товарно-материальные запасы | 12 735 | 12 559 | 12 568 |
|
Всего текущие активы |
30 562 |
30 078 |
31 017 |
| Основные средства | 84 655 | 86 488 | 88 041 |
| Инвестиции, имеющиеся в наличии для продажи | 308 | 1 336 | 1 655 |
| Инвестиции в зависимые общества | 372 | - | - |
| Отложенные налоговые требования | 44 | - | - |
| Прочие активы | 364 | 320 | 428 |
|
Всего долгосрочные активы |
85 743 |
88 144 |
90 124 |
|
Всего активы |
116 305 |
118 222 |
121 141 |
|
ОБЯЗАТЕЛЬСТВА
И СОБСТВЕННЫЙ
КАПИТАЛ |
|||
| Текущие расчеты с поставщиками | 14 444 | 16 148 | 13 592 |
| Прочая задолженность и начисленные расходы | 6 995 | 6 302 | 9 615 |
| Текущая задолженность по налогообложению | 5 368 | 9 493 | 9 666 |
| Гарантийное обслуживание и прочие резервы | 1 002 | 898 | 1 511 |
| Краткосрочные займы | 4 297 | 4 864 | 5 481 |
| Авансы от покупателей | 3 674 | 4 176 | 2 144 |
|
Всего текущие обязательства |
35 780 |
41 881 |
42 009 |
| Долгосрочные займы | 2 860 | 7 134 | 16 182 |
|
Долгосрочная
задолженность
|
4 763 | 10 553 | 14 180 |
| Отложенное налоговое обязательство | 6 742 | 12 512 | 6 334 |
|
Всего долгосрочные обязательства |
14 365 |
30 199 |
36 696 |
|
Всего обязательства |
50 145 |
72 080 |
78 705 |
|
Доля меньшинства |
10 671 |
7 672 |
7 376 |
|
Собственный
капитал: |
26 227 | 26 243 | 26 306 |
| Поправка на валютный курс | 835 | 714 | 965 |
| Нераспределенная прибыль | 28 427 | 11 513 | 7 789 |
|
Всего собственный капитал |
55 489 |
38 470 |
35 060 |
|
Всего
обязательства
и |
116 305 |
118 222 |
121 141 |
ПРИЛОЖЕНИЕ 2
Отчет о прибылях и убытках за годовые периоды, истекшие 31 декабря, млн. руб.
|
|
2001 |
2000 |
1999 |
| Чистая выручка от реализации | 112 843 | 98 841 | 90 027 |
| Себестоимость реализации | (91 549) | (82 695) | (74 761) |
|
Валовая прибыль от реализации |
21 294 |
16 146 |
15 266 |
| Реализационные, общие и административные расходы | (8 790) | (12 633) | (8 943) |
|
Резерв под
уменьшение
стоимости
основных средств
до оценочной
|
- | - | - |
| Расходы на НИОКР | (2 496) | (1 375) | (1 500) |
| Прочие операционные расходы | (2 842) | (1 974) | (4 789) |
|
Прибыль (убыток) от основной деятельности |
7 166 |
164 |
34 |
| Расходы на выплату процентов | (3 158) | (3 776) | (10 355) |
| (Убыток) прибыль от курсовой разницы | (72) | (358) | (6 246) |
| Прибыль по денежной позиции | 5 578 | 7 455 | 15 202 |
|
Прибыль в
результате
уменьшения
и списания
|
8 501 | 11 335 | 7 324 |
|
Эффект от
признания
финансовых
|
200 | - | - |
|
Прибыль (убыток) до налогообложения |
18 215 |
14 820 |
5 959 |
| Текущие расходы по налогу на прибыль | (5 998) | (4 686) | (1 772) |
|
(Расходы)
выгода по
отложенному
|
4 336 | (6 177) | (2 713) |
|
Чистая прибыль (убыток) |
16 553 |
3 957 |
1 474 |
| Доля меньшинства | (2 726) | (688) | (263) |
|
Чистая
прибыль (убыток)
акционеров
|
13 827 |
3 269 |
1 211 |
ПРИЛОЖЕНИЕ 3
Показатели предприятия ОАО «АВТОВАЗ» за 1999-2001 г.г., млн. руб.
|
ПОКАЗАТЕЛИ |
1999 |
2000 |
2001 |
|
АКТИВЫ |
|||
|
Текущие активы: |
|||
| Денежные средства и их эквиваленты | 3 820 | 3 294 | 3 969 |
| Расчеты с покупателями, нетто | 9 017 | 8 156 | 7 919 |
| Расходы, произведенные авансом, авансы и прочая дебиторская задолженность | 5 612 | 6 069 | 5 939 |
| Товарно-материальные запасы | 12 568 | 12 559 | 12 735 |