Анализ финансовых возможностей предприятия ОАО «АВТОВАЗ» для организации маркетинговой деятельности
Коэффициент трансформации показывает, во что превращается каждый рубль средств, вложенный в активы. Рассчитывается по формуле:
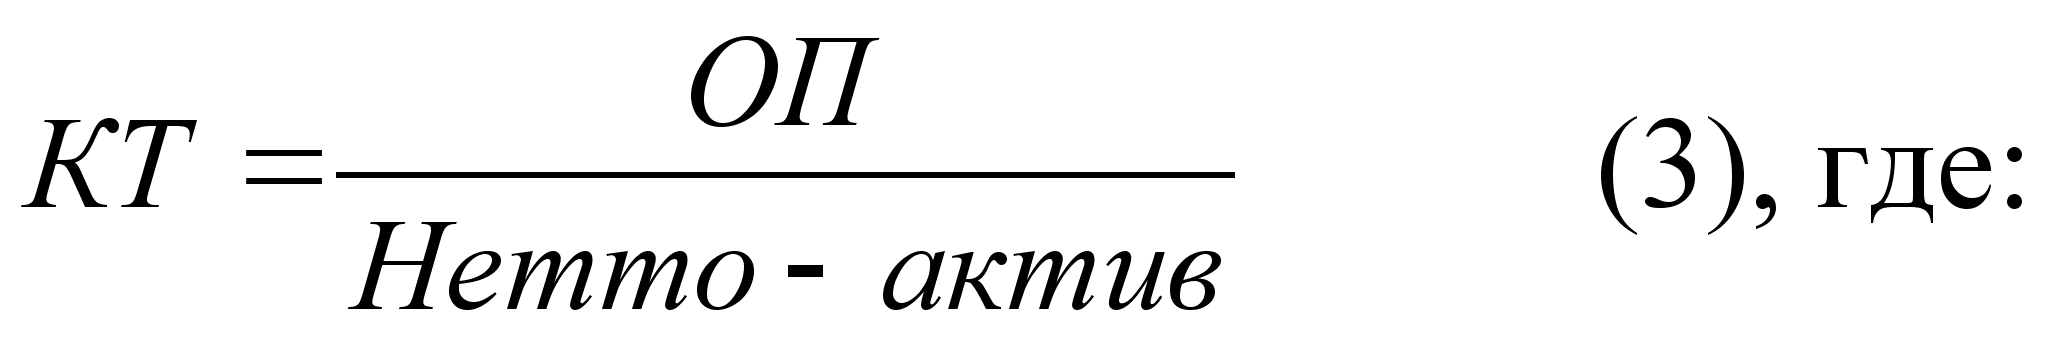
ОП – объем продаж (выручка от реализации, объем реализованной продукции);
Нетто -актив - актив по остаточной стоимости
Таблица 10
Расчет коэффициента трансформации
|
1999 |
2000 |
2001 |
|
|
Объем продаж (выручка от реализации) |
90 027 | 98 841 | 112 843 |
| Нетто-актив | 121 141 | 118 222 | 116 305 |
| Коэффициент трансформации | 0,74 | 0,84 | 0,97 |
Коэффициент трансформации максимален в 2001 г. и равен 0,97, т.е. каждый млн. рублей, вложенный в активы, приносит 0,97 млн. рублей дохода от основной деятельности (таблица 10).
В следующем параграфе будет проведен анализ структуры иммобилизованных активов и амортизационной политики ОАО «АВТОВАЗ».
2.3. Анализ структуры иммобилизованных активов и амортизационной политики ОАО «АВТОВАЗ»
К иммобилизованным активам относятся вложения финансовых средств организации на срок, превышающий один год. Они включают основной капитал, нематериальные активы, незавершенное строительство и долгосрочные финансовые вложения.
Таблица 11
Вертикальный анализ иммобилизованных активов, млн. рублей
|
1999 |
2000 |
2001 |
% |
% |
% |
|
| Основные средства, остаточная стоимость | 88 041 | 86 488 | 84 655 | 97,7 | 98,1 | 98,8 |
| Инвестиции, имеющиеся в наличии для продаж | 1 655 | 1 336 | 308 | 1,8 | 1,5 | 0,4 |
| Инвестиции в зависимые общества | - | - | 372 | 0 | 0 | 0,4 |
| Прочие активы | 428 | 320 | 364 | 0,5 | 0,4 | 0,4 |
|
Иммобилизованные активы всего |
90 124 |
88 144 |
85 699 |
100 |
100 |
100 |
Как видно из табл. 11, в общей стоимости иммобилизованных активов преобладают основные средства. Удельный вес основных средств увеличивается на протяжении рассматриваемого периода с 97,7% в 1999 г. до 98,8% в 2001г. Это происходит за счет уменьшения инвестиций, имеющихся в наличии для продажи и прочих активов. Удельный вес которых снизился с 1,8 % в 1999г. до 1,4% в 2001г. Также заметно снижение прочих активов с 0,5% в 1999 г. до 0,4% в 2001 г.
В таблице 12 приведена остаточная стоимость основных средств на 31 декабря 2001 г.
Таблица 12
Остаточная стоимость основных средств на 31 декабря 2001 г., млн. руб.
|
Остаточная стоимость, млн. руб. |
Здания | Машины и оборудование |
Прочие основные Средства |
Незавершенное строительство | Итого |
|
Остаток на 31 декабря 2001 г. |
33 676 | 41 342 | 1 929 | 7 708 | 84 655 |
Основная часть инвестиций была направлена на запуск в производство автомобилей семейства ВАЗ-2110, которое было начато в 1997 г. Со времени освоения производства этого семейства АВТОВАЗ выпустил более 579 тыс. автомобилей. Семейство представлено автомобилями с кузовами «седан», «универсал» и «хетчбэк».
Следующий
инвестиционный
проект предусматривал
создание нового
полноприводного
внедорожника.
«Шевроле-Нива»
(в ОАО «АВТОВАЗ»
проект 2123) будет
выпускаться
на ЗАО «ДЖИ
ЭМ-АВТОВАЗ»
с участием GM и
Европейского
Банка Реконструкции
и Развития.
Образование
ЗАО «ДЖИ ЭМ-АВТОВАЗ»
относится к
числу самых
крупных инвестиционных
проектов в
реальный сектор
российской
экономики до
настоящего
времени.
Проектом
предусматривается
строительство
нового завода
в Тольятти,
который в конце
2002 г. начнет выпуск
пяти-дверного
варианта вазовского
внедорожника.
Предполагается,
что новое предприятие
выйдет на проектную
мощность,
составляющую
75 000 автомобилей
в год, через
два-три года
после начала
производства.
Существенная часть новых полноприводных внедорожников будет экспортироваться в страны Европы и Латинской Америки.
В настоящее
время задачей
АВТОВАЗа на
среднесрочную
перспективу
является освоение
в конце 2004 г. серийного
производства
семейства
автомобилей
ВАЗ-1119 «Калина».
Предполагается
построить новую
нитку конвейера
с высоким уровнем
автоматизации
производства.
В создание
данного семейства
уже были сделаны
значительные
капиталовложения.
Тем не менее,
для реализации
данного проекта
необходим
существенный
объем дополнительных
инвестиций.
Хотя значительная часть этих средств будет получена из собственных средств предприятия, в настоящее время руководство акционерного общества рассматривает варианты привлечения дополнительно необходимых инвестиционных средств.
2.4. Анализ оборотного капитала и финансово-эксплуатационных потребностей
Анализ оборотного капитала предполагает анализ денежной наличности, краткосрочных финансовых вложений, продаж в кредит (дебиторской задолженности или счетов к получению), товарно-материальных запасов и расходов будущих периодов.
Таблица 13
Вертикальный анализ иммобилизованных активов, в млн. рублей
|
1999 |
2000 |
2001 |
% |
% |
% |
|
| Денежные средства и их эквиваленты | 3 820 | 3 294 | 3 969 | 12,3 | 11 | 13 |
| Расчеты с покупателями, нетто | 9 017 | 8 156 | 7 919 | 29,1 | 27,1 | 25,9 |
| Расходы, произведенные авансом, авансы и прочая дебиторская задолженность | 5 612 | 6 069 | 5 939 | 18,1 | 20,2 | 19,4 |
| Товарно- материальные запасы | 12 568 | 12 559 | 12 735 | 40,5 | 41,7 | 41,7 |
|
Оборотные активы всего |
31 017 |
30 078 |
30 562 |
100 |
100 |
100 |
Наибольший удельный вес в оборотных активах приходится на товарно-материальные запасы (41,7% в 2001 г.). Следовательно, их увеличение говорит об ухудшении политики в области управления товарно-материальными запасами, так как большие запасы на складе сопровождаются обычно большими расходами на их хранение и снижают оборачиваемость оборотного капитала.
Следующей по величине удельного веса идут расчеты с покупателями, их доля уменьшается с 29,1% в 1999 г. до 25,9 % в 2001 г.
Часть оборотных активов приходится на дебиторскую задолженность. Это говорит, с одной стороны, о большой задолженности потребителей, следовательно, необходимо менять политику в области реализации готовой продукции (например, отпуск товара только по предоплате и при поступлении денег на расчетный счет предприятия). С другой стороны, в силу определенных причин фирма не может полностью отказаться от сотрудничества с нынешними потребителями производимой продукции. Удельный вес авансов и прочей дебиторской задолженности увеличивается с 18,1% в 1999 г. до 19,4% в 2001 г. Хотя максимальный удельный вес приходился на 2000 г. и составлял 20,2 %.
Удельный вес денежных средств увеличивается с 12,3% в 1999 г. до 13% в 2001г., но составляет 11% в 2000 г., что на 2% меньше, чем в 2001г.
Рассчитаем дополнительную потребность организации в финансовых средствах в денежной форме, или финансово-эксплуатационные потребности (ФЭП). Они рассматриваются как недостаток оборотных средств фирмы, которые в результате одного цикла ее деятельности не вернулись в денежную форму.
ФЭП=ТМЗ+ДЗ-КЗ (4), где:
ТМЗ – товарно-материальные запасы;
ДЗ – дебиторская задолженность;
КЗ – кредиторская задолженность.
Таблица 14
Расчет финансово-эксплуатационных потребностей, в млн. рублей
|
Товарно-материальные запасы (ТМЗ) |
12 568 | 12 559 | 12 735 |
|
Дебиторская задолженность (ДЗ) |
9 017 | 8 156 | 7 919 |
|
Кредиторская задолженность (КЗ) |
13 592 | 16 148 | 14 444 |
|
финансово-эксплуатационные потребности (ФЭП) |
7 993 |
4 567 |
6 210 |
Из таблицы 14 видно, что финансово-эксплуатационные потребности в 2000 г. по сравнению с 1999 г. уменьшились на 3 426 млн. руб. , а в 2001 г. по сравнению с 2000 г. увеличились на 1 643 млн. руб. Так как значения ФЭП положительны, это говорит о том, что денежные средства компании отвлечены в дебиторскую задолженность и запасы.
Но для фирмы привлекательнее отрицательное значение ФЭП, так как это означает, что свои текущие финансовые потребности она покрывает за счет кредиторской задолженности (т.е. кредиты поставщиков больше, чем средства, замороженные в запасах, а также в продаже своих товаров в кредит).
2.5. Выводы по разделу
После проведенного анализа динамики капитала ОАО «АВТОВАЗ», вложенного в активы можно сделать следующие выводы.
За рассматриваемый период стоимость активов Компании уменьшается с каждым годом. На протяжении исследуемого периода преобладающую роль в активах фирмы играют внеоборотные активы. Большая часть внеоборотных активов приходится на основные средства. Уменьшение внеоборотных активов в 2000 г. происходит за счет снижения основных средств, инвестиций, имеющиеся в наличии для продажи и прочих активов. Большая часть оборотных активов приходится на товарно- материальные запасы. Это говорит об ухудшении политики в области управления товарно-материальными запасами, потому как большие запасы на складе сопровождаются большими расходами на их хранение и снижают оборачиваемость оборотного капитала.
Часть оборотных активов приходится на дебиторскую задолженность. Это говорит, с одной стороны, о большой задолженности потребителей, следовательно, необходимо менять политику в области реализации готовой продукции (например, отпуск товара только по предоплате и при поступлении денег на расчетный счет предприятия). С другой стороны, в силу определенных причин фирма не может полностью отказаться от сотрудничества с нынешними потребителями производимой продукции.
В 1999 по 2001 г.г. сохраняется высокая отдача активов, занятых в производстве товарной продукции, о чем свидетельствует превышение объема реализованной продукции над величиной актива баланса в 1999 г. на 74%, в 2001 г., в 2000 г. на 83,6%, в 2001 г. на 97%.
Наиболее эффективно финансовые средства, вложенные в активы, использовались в 2001г. Заметен значительный скачок экономической рентабельности в 2001г., который был вызван значительным увеличением прибыли от продаж, и как следствие - НРЭИ.
Показатели эффективности деятельности предприятия: экономическая рентабельность, коммерческая маржа, коэффициент трансформации максимальны в 2001г. Следовательно, наиболее эффективно финансовые средства, вложенные в активы, использовались в 2001г.
Так как значения ФЭП положительны, это говорит о том, что денежные средства компании отвлечены в дебиторскую задолженность и запасы. Следовательно, необходимо менять политику в области реализации готовой продукции. Но с другой стороны, в силу определенных причин фирма не может полностью отказаться от сотрудничества с нынешними потребителями производимой продукции.
3. Анализ собственных и заемных средств ОАО "АВТОВАЗ" и эффекта финансового рычага
Третий раздел направлен на анализ состава собственных и заемных средств ОАО "АВТОВАЗ" и эффекта финансового рычага. Он включает оценку политики привлечения собственных и заемных средств, определение финансовых издержек по заемным средствам, цены задолженности или средней ставки процента за пользование заемным капиталом, плеча финансового рычага и их динамики. Анализируется действие эффекта финансового рычага и его изменение.
3.1. Анализ состава собственных средств ОАО "АВТОВАЗ"
В течение рассматриваемого периода наблюдается преобладание заемного капитала над собственным, кроме последнего года. В 1999 г. доля собственного капитала составляла 30,8%, далее идет увеличение доли собственного капитала, которая достигает своего максимума в 2001 г. (52,5%).
Доля заемного капитала постепенно снижается и в 2001 г. она составила 47,5%. Это означает понижение степени финансовой зависимости предприятия от внешних инвесторов (рис. 1).
Таблица 15
Анализ динамики и структуры источников капитала
| Млн. рублей | Структура средств, % | |||||
| Источник капитала |
1999 |
2000 |
2001 |
1999 |
2000 |
2001 |
|
Собственный капитал |
35 060 |
38 470 |
55 489 |
30,8 | 34,8 |
52,5 |
|
З |
78 705 | 72 080 | 50 145 | 69,2 | 65,2 | 47,5 |
| Итого | 113 765 | 110 550 | 105 634 |
100 |
100 |
100 |
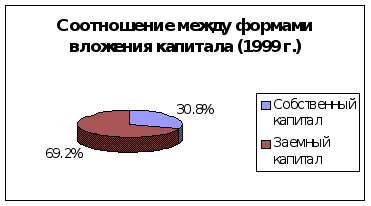
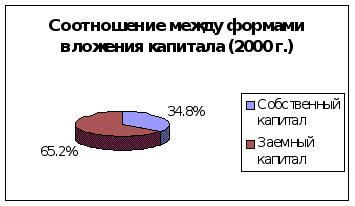
Р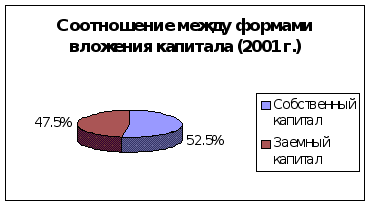
ис.
3. Соотношение
между формами
вложения капитала.
Таблица 16
Динамика структуры собственного капитала
| млн. рублей | Структура средств, % | |||||
|
1999 |
2000 |
2001 |
1999 |
2000 |
2001 |
|
|
Собственный капитал |
||||||
|
Акционерный капитал |
26 306 |
26 243 |
26 227 |
75,0 | 68,2 | 47,3 |
|
Поправка на валютный курс |
965 |
714 |
835 |
2,8 | 1,8 | 1,5 |
|
Нераспределенная прибыль |
7 789 |
11 513 |
28 427 |
22,2 | 30 | 51,2 |
|
Собственный капитал итого |
35 060 |
38 470 |
55 489 |
100% |
100% |
100% |
Как видно из таблицы 16, на протяжении всего рассматриваемого периода собственный капитал постоянно увеличивался, достигнув 55 489 млн. руб. к 2001 г.
Акционерный капитал сокращается на 16 млн. руб. в 2001 г. по сравнению с 2000 г. Доля акционерного капитала уменьшается с 75,0 % в 1999 г. до 47,3 % в 2001 г.
Нераспределенная прибыль достигает максимального значения 28 427 млн. руб. в 2001 г. (или 51,2% от собственного капитала). Увеличение нераспределенной прибыли свидетельствует о существовании задела для дальнейшего развития организации. Повышению нераспределенной прибыли способствовали опережающий рост объема продаж в 2001 г. по сравнению с 1999 г. почти в 1,3 раза и наличие доходов по другим видам деятельности, которые в 2001 г. составили 14 207 млн. руб. (в основном, прибыль по денежной позиции и прибыль в результате уменьшения и списания задолженности по налогам и прочим заемным средствам).
Таким образом, рассмотрев состав собственного капитала, перейдем к анализу состава и политики привлечения заемных средств.
3.2. Оценка политики привлечения заемных средств
Для того чтобы проанализировать состав и политику привлечения заемных средств, необходимо оценить их динамику (таблица 17).
Таблица 17
Динамика структуры заемного капитала
| млн. рублей | Структура капитала, % | |||||
|
1999 |
2000 |
2001 |
1999 |
2000 |
2001 |
|
|
Текущие обязательства |
||||||
| Текущие расчеты с поставщиками | 13 592 | 16 148 | 14 444 | 17,3 | 22,4 | 28,8 |
| Прочая задолженность и начисленные расходы | 9 615 | 6 302 | 6 995 | 12,2 | 8,74 | 14 |
| Текущая задолженность по налогообложению | 9 666 | 9 493 | 5 368 | 12,3 | 13,2 | 10,7 |
| Гарантийное обслуживание и прочие резервы | 1 511 | 898 | 1 002 | 1,9 | 1,2 | 2 |
| Краткосрочные займы | 5 481 | 4 864 | 4 297 | 7 | 6,7 | 8,6 |
| Авансы от покупателей | 2 144 | 4 176 | 3 674 | 2,7 | 5,8 | 7,3 |
|
Всего текущие обязательства |
42 009 |
41 881 |
35 780 |
53,4 |
58,1 |
71,4 |
| Долгосрочные займы | 16 182 | 7 134 | 2 860 | 20,6 | 9,9 | 5,7 |
| Долгосрочная задолженность по налогообложению | 14 180 | 10 553 | 4 763 | 18 | 14,6 | 9,5 |
| Отложенное налоговое обязательство | 6 334 | 12 512 | 6 742 | 8 | 17,3 | 13,4 |
|
Всего долгосрочные обязательства |
36 696 |
30 199 |
14 365 |
46,6 |
41,9 |
28,6 |
|
Заемный капитал итого |
78 705 |
72 080 |
50 145 |
100 |
100 |
100 |
За рассматриваемый период сумма заемных средств уменьшилась на 28 560 млн. рублей (или на 36,3%). На протяжении всего периода в структуре заемного капитала наблюдается увеличение доли текущих обязательств, в то время как доля долгосрочных обязательств снижается (табл. 17).
Доля текущих обязательств в течение всего рассматриваемого периода увеличивается на 18%. Основная доля текущих обязательств приходится на текущие расчеты с поставщиками, чей удельный вес в общей сумме заемного капитала увеличился к 2001г до 28,8%. Это может повлечь за собой различного рода претензии к организации по поводу несвоевременного погашения задолженности. С другой стороны, фирмам выгодно использовать данные средства, так как по существу они являются бесплатным кредитом.
Краткосрочные займы уменьшаются с 5 481 млн. рублей в 1999 г. до 4 297 млн. руб. в 2001 г. В 1999 г. доля краткосрочных заимствований составила 7% и снизилась до 6,7% в 2000 г., а к 2001 г. увеличилась на 1,9 %.
Краткосрочные займы привлекаются для финансирования экспортных поставок (предварительная оплата транспортных услуг, налогов и иных видов неотложных расходов), а также для пополнения собственных оборотных средств.
На протяжении всего периода доля долгосрочных обязательств уменьшается на 22 331 млн. рублей или на 18%. В структуре долгосрочных обязательств основная доля приходится на долгосрочные займы, которые минимальны в 2001г 2 860 млн. рублей (5,7%). Долгосрочные займы привлекаются для финансирования инвестиционных программ и развития бизнеса.
Отвлекаемые значительные суммы не позволяют АВТОВАЗу аккумулировать средства для инвестирования в разработку и запуск в производство новых моделей. Более того, значительная часть уже осуществленных расходов на новые модели не принимается в уменьшение налогооблагаемой прибыли.
В таблице 18 приведены данные по расходам на выплату процентов начисленных и отраженных в бухгалтерском учете при определении финансовых результатов.
Таблица 18
Расходы на выплату процентов
| 1999 | 2000 | 2001 | |
| Расходы на выплату процентов |
10 355 |
3 776 |
3 158 |
Как показывает таблица 18, финансовые издержки по заемным средствам на протяжении рассматриваемых лет уменьшились и к 2001 г.