Разработка технологических процессов на механическую обработку вала первичного
WТВ охл = 1923 ∙ 7 ∙ 0,0006 = 8,08 м3
WТВ промыв = 0,03 ∙ 10,7 = 0,32 м3
WТВ общее = 8,08+0,32=8,4 м3
Расход электроэнергии для освещения определяется по формуле:
WОС = НОС ∙ L ∙ Тос ∙ Kg,
где НОС - удельная норма расхода электроэнергии за час на 1 м2 площади участка, кВт (0,015-0,025);
L - общая площадь участка, м2;
Тос - продолжительность освещения за год, ч (2500 ч при двухсменном и 4300 ч при трехсменном режиме работы);
Kg - коэффициент, учитывающий дежурное освещение (1,05).
WОС = 0,02 ∙ 168,48∙ 2500 ∙ 1,05 = 8845 кВт
Расход пара для отопления и вентиляции рассчитывается по формуле:
WП = НП ∙ ТОТ ∙ V,
где НП - удельная норма расхода пара за час на 1 м3 объема здания, т (Гкал);
ТОТ - продолжительность отопительного периода, ч (4200ч). Норма расхода пара в среднем доставляет 0,00005 т/ч или 0,000027 Гкал/ч.
WП = 0,000027 ∙ 4200 ∙ 168,48∙ 12 = 229 Гкал
Расход воды на хозяйственно-бытовые нужды определяется (технической, питьевой и горячей отдельно) по формуле:
WB = HВ ∙ Ч,
где НВ - норма расхода воды на одного работающего за год, м3/чел;
Ч - списочная численность работающих (в данном случае без ИТР).
Норма расхода воды может быть принята в размере: технической 50 ч 60 м3, питьевой 20 ч 30 м3, горячей 15 ч 25 м3.
WВ т = 55 ∙ 10= 550 м3
WВ п = 25 ∙ 10= 250 м3
WB г = 20 ∙ 10 = 200 м3
Результаты расчетов энергоресурсов заносятся в таблицу 21, в которой определяется их стоимость по заводским ценам на дату расчета.
Таблица 21 - Ведомость затрат на энергию и воду
| Вид энергоресурсов | Годовой расход | Цена за единицу, руб | Стоимость, тыс.руб |
| 1 Энергопотребление на производственные цели | |||
| 1.1 Силовая электроэнергия, кВт∙ч | 58912 | 2,3 | 135,50 |
| 1.2 Сжатый воздух, м3 | 19383 | 128 | 2,48 |
| 1.3 Вода техническая, м3 | 8,40 | 3,69 | 0,03 |
| Итого | 138,01 | ||
| 2 Энергопотребление на хозяйственно-бытовые нужды | |||
| 2.1 Электроэнергия осветительная, кВт∙ч | 8845 | 2,3 | 20,34 |
| 2.2 Пар, Гкал | 229 | 281 | 64,42 |
| 2.3 Вода, м3: | |||
| 2.3.1 техническая | 550 | 3,69 | 2,03 |
| 2.3.2 питьевая | 250 | 8,67 | 2,17 |
| 2.3.3 горячая | 200 | 10,18 | 2,036 |
| Итого | 91,00 | ||
| Всего | 229,01 |
Тарифная заработная плата основных рабочих сдельщиков определяется по формуле:
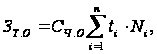
или:
ЗТ.О = СЧ.О ∙ tk ∙ Nk,
где СЧ.О – средняя часовая тарифная ставка основных рабочих, руб;
ti – трудоемкость изготовления i-ой детали (по всем операциям), ч;
Ni – годовой выпуск i-ой детали, шт;
tk – трудоемкость изготовления машинокомплекта, н∙ч;
Nk – годовой выпуск машинокомплектов, шт.
Тарифная заработная плата вспомогательных рабочих повременщиков определяется по формуле:
ЗТ.В = СЧ.В ∙ Fэфг ∙ ЧВ,
где СЧ.В – средняя часовая тарифная ставка вспомогательных рабочих, руб;
Fэфг – годовой эффективный фонд рабочего времени одного рабочего, ч;
ЧВ – списочная численность вспомогательных рабочих.
ЗТО = (34,3 + (47-34,3) ∙ 1,17)∙81,828∙800/60∙1000= 53,59 тыс.руб
ЗТВ = (26,4 + (36,2-26,4) ∙ 1,0)∙ 1723 ∙ 4/1000 = 249,43 тыс.руб
Таблица 22 - Часовые тарифные ставки, руб
| Форма оплаты труда | Разряд | |||
| 3 | 4 | 5 | 6 | |
| 1 Сдельная | 25,9 | 34,3 | 39,9 | 47 |
| 2 Повременная | 23,5 | 26,4 | 30,6 | 36,2 |
ремии, доплаты и надбавки для рабочих берутся в размере 40% от тарифной заработной платы, дополнительная заработная плата в размере 10 ч 15% от основной заработной платы.
Результаты расчетов фонда заработной платы рабочих оформляются в таблице 23.
Таблица 23 - Годовой фонд оплаты труда рабочих
| Категории рабочих | Численность | Основная зарплата | Дополнительная зарплата | Фонд оплаты труда, тыс. руб | ||
| тарифная | премии, доплаты | итого | ||||
| Основные | 6 | 53,59 | 21,44 | 75,02 | 7,50 | 82,53 |
| Вспомогательные | 4 | 249,43 | 99,77 | 349,20 | 34,92 | 384,12 |
| Итого | 10 | 303,02 | 121,21 | 424,22 | 42,42 | 466,65 |
Затраты на оплату труда руководителей, специалистов, технического персонала определяются в таблице 24. Размер окладов рекомендуется брать по заводским данным, премии и надбавки в пределах 50% от годового оклада.
Таблица 24 - Годовой фонд оплаты труда руководителей, служащих, техперсонала
| Категории и должности | Численность | Месячный оклад, руб | Годовая зарплата | Премии и надбавки | Фонд оплаты труда, тыс.руб |
| Специалист | 1 | 8850 | 106200 | 53100 | 159,30 |
| Итого | 1 | 8850 | 106200 | 53100 | 159,3 |
Общий размер затрат на оплату труда определяется в таблице 25. Отчисления на социальные нужды рассчитываются по установленному законодательствам проценту от фонда оплаты труда. Размер выплаты из прибыли и среднемесячный доход зависит от конечных результатов деятельности и определяются после формирования и распределения прибыли.
Таблица 25 - Ведомость фонда оплаты труда
| Категория работающих | Численность | Фонд оплаты труда, тыс.руб | Среднемесячная зарплата, руб | Отчисления на соц. нужды, тыс.руб |
| 1. Основные рабочие | 6 | 82,53 | 1146,19 | 21,46 |
| 2. Вспомогательные рабочие | 4 | 384,12 | 8002,53 | 99,87 |
| 3. Руководители, специалисты, техперсонал | 1 | 159,3 | 13275,00 | 41,42 |
| Итого | 11 | 625,95 | 7474,58 | 162,75 |
Себестоимость продукции
Текущие расходы на производство продукции за год отражаются в сметах общепроизводственных расходов и затрат на производство, на единицу продукции в калькуляции.
Таблица 26 - Смета общепроизводственных расходов
| Статья затрат | Сумма, тыс.руб | Порядок определения |
| 1 Вспомогательные материалы | ||
| 1.1 Для производственных целей | 7,45 | Раздел 4.2.3 |
| 1.2 Для хозяйственных нужд | 8,00 | Раздел 4.2.3 |
| 2 Малоценный инвентарь | 16,01 | Раздел 4.2.3 |
| 3 Малоценный инструмент и приспособления | 52,50 | Раздел 4.2.3 |
| 4 Энергопотребление | Табл. 4.11 | |
| 4.1 На производственные цели | 138,01 | п. 1, гр. 4 |
| На хозяйственно-бытовые нужды | 91,00 | п. 2, гр. 4 |
| 5 Заработная плата с отчислениями на социальные нужды |
Табл. 43 |
|
| 5.1 Вспомогательных рабочих | 483,99 | п. 2, гр. 3 + гр. 5 |
| 5.2 Руководителей, специалистов, техперсонала | 200,72 | п. 3, гр. 3 + гр. 5 |
| 6 Амортизация | Табл. 37 | |
| 6.1 Здания | 80,03 | п. 1, гр. 4 |
| 6.2 Оборудования и иных материальных активов | 348,63 | п. 2, 3, 4, гр. 4 |
| 7 Ремонт и ТО | Табл. 37 | |
| 7.1 Здания | 32,01 | п. 1, гр. 6 |
| 7.2 Оборудования и иных материальных активов | 275,97 | п. 2, 3, 4, гр. 6 |
| 8 Услуги транспортного цеха | 4,30 | 0,5% от стоим. матер. |
| 9 Расходы по охране труда, канцелярские, почтово-телеграфные и др. | 6,26 | 1% от ФОТ |
| Итого | 1744,88 |
Процент общепроизводственных расходов к заработной плате основных рабочих определяется по формуле:
Hопр = (ОПР / ЗПО) ∙ 100%,
где ОПР – размер общепроизводственных расходов, руб;
ЗПО – затраты на оплату труда основных рабочих, руб.
Hопр = (1744,88/103,98) ∙ 100% = 1678%
Таблица 27 - Смета затрат на производство
| Элементы затрат | Затраты | Порядок определения | |
| сумма, тыс.руб | % | ||
| 1 Основные материалы | 859,02 | 31,7 | Табл. 38, итог гр. 14 |
| 2 Вспомогательные материалы | 15,45 | 0,6 | Табл. 44, п. 1, гр. 2 |
| 3 Инструмент, приспособления, инвентарь | 68,51 | 2,5 | Табл. 44, п. 2, 3, гр. 2 |
| 4 Энергопотребление | 229,01 | 8,5 | Табл. 39, итог гр. 4 |
| 5 Фонд оплаты труда | 625,95 | 23,1 | Табл. 43, итог гр. 3 |
| 6 Отчисления на социальные нужды | 162,75 | 6,0 | Табл. 43, итог гр. 5 |
| 7 Амортизационные отчисления | 428,66 | 15,8 | Табл. 37, итог гр. 4 |
| 8 Затраты на ремонт и ТО | 307,98 | 11,4 | Табл. 37, итог гр. 6 |
| 9 Прочие затраты | 10,55 | 0,4 | Табл. 44, п. 8, 9, гр. 2 |
| Итого | 2707,88 | 100 | |
Таблица 28 - Калькуляция себестоимости продукции
| Статья расходов | Затраты | Порядок определения | |
| На годовой выпуск, тыс.руб | На машинокомплект, руб | ||
| 1 Основные материалы | 859,02 | 1073,78 | Табл.38, итог гр.14 |
| 2 Заработная плата основных рабочих | 82,53 | 103,16 | Табл. 43, п. 1, гр. 3 |
| 3 Отчисления на социальные нужды | 21,46 | 26,82 | Табл. 43, п. 1, гр. 5 |
| 4 Общепроизводственные расходы | 1744,88 | 2181,10 | Табл. 44, итог гр. 2 |
| 5 Итого цеховая себестоимость | 2707,88 | 3384,85 | |
| 6 Общехозяйственные расходы | 66,02 | 82,53 | 80 ч 100% от п. 2 |
| 7 Итого производственная себестоимость | 2773,90 | 3467,38 | |
| 8 Коммерческие расходы | 55,48 | 69,35 | 2% от п. 7 |
| 9 Итого полная себестоимость | 2829,38 | 3536,73 | |
Контроль правильности расчетов производиться проверкой равенства цеховой себестоимости (табл.28) и суммы затрат на производство (табл.27).
Себестоимость каждой детали определяется по формуле:
SД = М0 + З0 + ОТ + НОПР + НОХР + НКОМ,
где SД – полная себестоимость детали, руб;
М0 – стоимость основных материалов, расходуемых на деталь, руб;
З0 – заработная плата основных рабочих, руб;
ОТ – отчисления на социальные нужды, руб;
НОПР, НОХР, НКОМ – соответственно общепроизводственные, общехозяйственные и коммерческие расходы в расчете на 1 деталь, руб.
М0 берется по данным таблицы 21;
З0 рассчитывается по формуле:
З0 = СТ ∙ ti ∙ КПР ∙ КДОП,
где СТ – среднечасовая тарифная ставка основных рабочих, руб;
ti – трудоемкость i-той детали, ч;
КПР, КДОП – соответственно коэффициент премии, доплат, надбавок и дополнительной заработной платы (раздел 4.2.5)
ОТ определяется в размере принятого процента отчислений на социальные нужды.
НОПР, НОХР, НКОМ определяются по формулам:
НОПР = З0 ∙ hОПР / 100,
НОХР = З0 ∙ hОХР / 100,
НКОМ = SПР ∙ hКОМ / 100,
где hОПР, hОХР – соответственно процент общепроизводственных и общехозяйственных расходов к зарплате основных рабочих;
hКОМ – процент коммерческих расходов к производственной себестоимости;
SПР – производственная себестоимость детали, руб.
З0 = СТ ∙ ti ∙ КПР ∙ КДОП = 49,12 ∙ 61,238 ∙ 1,4 ∙ 1,1/60 = 77,2 руб
НОПР = З0 ∙ hОПР / 100 = 77,2 ∙ 1678/ 100 = 1295руб
НОХР = З0 ∙ hОХР / 100 = 77,2 ∙ 80 / 100 = 61,76 руб
НКОМ = SПР ∙ hКОМ / 100 = 2595 ∙ 2 / 100 = 51,9 руб
SД = М0 + З0 + ОТ + НОПР + НОХР + НКОМ = =792,73+77,2+20,07+1295+61,76+51,9 = 2299,12 руб
Вложения в оборотные средства
Оборотные средства под минимально необходимые запасы материальных ресурсов определяются по формуле:
где ЗО.М, ЗВ.М, ЗТ.О – соответственно годовые затраты основных материалов (таблица 45, п. 1), вспомогательных материалов (таблица 45, п. 2), инструментов, приспособлений, инвентаря (таблица 45, п. 3), руб.
НО.М, НВ.М, НТ.О – соответственно принятая величина запаса основных материалов (3 ч 8 дней), вспомогательных материалов (10 ч 15 дней), инструментов, приспособлений, инвентаря (15 ч 20 дней).
Вложения в остальные оборотные средства определяются укрупнено в размере 50% от рассчитанных.
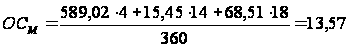 Тыс.руб
Финансово-экономическая оценка проектируемого участка
Для отражения конечных экономических результатов принятых организационно-технических решений определяется расчетная цена машинокомплекта деталей:
Ц = S + П,
где S – полная себестоимость машинокомплекта, руб;

П – прибыль в расчете на машинокомплект, руб.
где R – уровень рентабельности продукции, принимаемый при расчете цены (10 ч 25%).
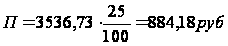
Ц = 3536,73+884,18=4420,91 руб
На основании расчетной цены определяются основные показатели финансовой деятельности.
Выручка от реализации продукции:
ВР.П. = Ц ∙ N,
где N – годовой выпуск машинокомплектов, шт.
ВР.П. = 4420,91 ∙ 800/1000=3536,73 тыс.руб
Прибыль от реализации продукции:
ПР.П. = ВР.П. – SР.П.,
где SР.П – полная себестоимость реализуемой продукции (таблица 29, итог гр.2).
ПР.П. = 3536,73-2829,38=707,35 руб
Расчет обобщающих показателей эффективности производства приведен в таблице 30.
Пояснения к таблице 30.
Расчет произведен на основе предположения о полной замене линии через 7 лет эксплуатации в связи с устареванием оборудования и технологий. Поэтому через 7 лет появляется сумма остаточной стоимости линии и возвратная сумма основных средств.
Уровень рентабельности производства:
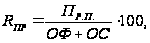
где ОФ – стоимость основных фондов, тыс.руб;
ОС – стоимость оборотных средств, тыс.руб.
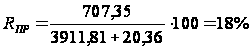
График безубыточности производства
Величина постоянных расходов по таблице 29 включает затраты по п. 4, 6, 8, переменных – затраты по п. 1, 2, 3.
Размер критического выпуска продукции определяется по формуле:

где С – годовая сумма постоянных расходов, тыс.руб;
V – переменные расходы в расчете на машинокомплект, руб;
Ц – расчетная цена одного машинокомплекта, руб.
С = 1866,38 тыс.руб
VОБЩ = 963,01 руб
V = VОБЩ / N = 963,01/800=1203,76 руб
ВКР = 1866,38∙1000/ (4420,91-1203,76) = 580 шт
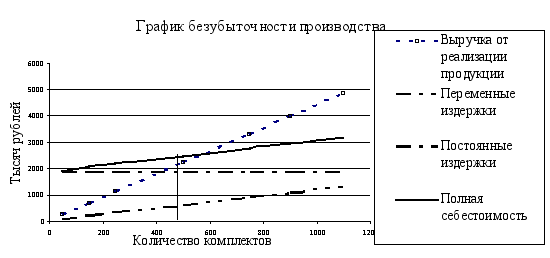
Таблица 31 - Основные финансово-экономические показатели
| Наименование показателей | Значение показателей |
| 1 Капитальные вложения в основные фонды, тыс.руб | 3912 |
| 2 Вложения в оборотные средства, тыс.руб | 20,36 |
| 3 Годовой выпуск машинокомплектов, шт | 800 |
| 4 Себестоимость одного машинокомплекта, руб | 3536,73 |
| 5 Расчетная цена машинокомплекта, руб | 4420,91 |
| 6 Выручка от реализации продукции, тыс.руб | 3536,7 |
| 7 Прибыль от реализации продукции, тыс.руб | 707,35 |
| 8 Чистая прибыль, тыс.руб | 510,70 |
| 9 Уровень рентабельности производства, % | 18 |
| 10 Списочная численность работающих, чел | 11 |
| 11 Среднемесячная зарплата, руб | 7474,58 |
| 12 Критический выпуск продукции, шт | 580 |
Спроектирован участок производства комплекта детали Вал первичный и рассчитаны основные экономические показатели участка. Себестоимость 1 машинокомплекта – 3536,73 руб. Чистая прибыль участка составляет 510,7 тыс. руб. Уровень рентабельности производства – 18% - т.е. проект рентабелен. Срок окупаемости капиталовложений составляет около 5 лет.
Заключение
В дипломном проекте разработаны технологические процессы на механическую обработку детали «Вал первичный» в условиях среднесерийного производства.
Подробно описаны назначение детали, и конструкторские и технологические особенности.
Оценка технологичности конструкции детали. Проанализирован и выбран метод получения заготовки, произведен аналитический расчет минимальных припусков.
Классифицированы технологические базы с учетом анализа их соответствию единства баз. Произведен расчет размерных цепей.
На основании расчета предложены технологические маршруты обработки детали.
Произведены расчеты режимов резания, с использованием аналитических зависимостей и норм времени.
В проекте произведен подбор режущего инструмента и проектируемого приспособления, а также обоснование и выбор.
В разделе безопасность жизнедеятельности рассмотрены основные опасности производства, приведены основные требования техники безопасности при работе на оборудовании применяемых для обработки данной детали.
В экономической части дипломного проекта рассчитана себестоимость годовой программы выпуска, детали, определен размер критической партии.
Список используемых источников
1. Общемашиностроительные нормативы режимов резания для технического нормирования работ на металлорежущих станках. Часть 1. Изд. 2-е. М.: Машиностроение, 1974. 416 с.
2. Общемашиностроительные нормативы времени вспомогательного, на обслуживание рабочего места и подготовительно-заключительного для технического нормирования станочных работ. Серийное производство. Изд. 2-е. М., “Машиностроение”, 1974, 424 с.
3. Общемашиностроительные нормативы времени и режимов резания для нормирования работ, выполняемых на универсальных и многоцелевых станков с ЧПУ. Часть 1. Нормативы времени. Москва. Экономика, 1990, 208 с.
4. Нефедов Н.А., Осипов К.А. Сборник задач и примеров по резанию металлов и режущему инструменту. Изд. 3-е, перераб. и доп., М., “Машиностроение”, 1976, 288 с.
5 Справочник нормировщика-машиностроителя/ Под ред. Е. И. Стружестрах – М.: Машиностроение, 1961, 638 с.
6. Справочник технолога машиностроителя. В 2-х т.: Под ред. А. Г. Косиливой и Р. К. Мещерякова. – М.: Машиностроение. Т. 1. 1985, 656 с.
7. Справочник технолога машиностроителя. В 2-х т.: Под ред. А. Г. Косиливой и Р. К. Мещерякова. – М.: Машиностроение. Т. 2. 1985, 496 с.
8. Справочник технолога машиностроителя в двух томах. Изд. 3-е, переработанное. Том 2. Под ред. Заслуженного деятеля науки и техники РСФСР д-ра техн. наук проф. А. Н. Малова. М., “Машиностроение”, 1972, 568 с.
9. Справочник металлиста. Под ред. Рахштадта А.Г., Брострема В. А., Москва, 1987 г.
10. Горбацевич А. Ф., Шкред В. А. Курсовое проектирование по технологии машиностроения. – Минск: Высшая школа, 1983, 256 с.
11. И.С Добрыднев “Курсовое проектирование по предмету технология машиностроения”: Уч. Пособие М.: Машиностроение, 1985 г., 184с.
12. М.Ф. Медовой “ Расчёт калибров ” 1984. 218с.
13. Анализ технологической документации машиностроительного производства: Учеб. пособие/ Н. А. Чернышев, В. М. Оробинский, А. Н. Воронцова и др./ ВолгГТУ, Волгоград, 2000 г., 96 с.
14. Графический анализ объекта производства и принятых технологических решений. Методические указания. Сост.: А. Н. Воронцова, Н. А. Чернышев. – Волгоград: изд. ВолгГТУ, 1994, 26 с.
15. Маталин А. А. Технология машиностроения: Учебник для машиностроительных вузов по специальности “Технология машиностроения, металлорежущие станки и инструменты”. – Л.: Машиностроение. Ленинградское отд-ние 1985, 496 с.
16. Основы технологии машиностроения. Под ред. В. С. Корсакова. Изд. 3-е, доп. и перераб. Учебник для вузов. М., “Машиностроение”, 1997, 416 с.
17. Режимы резания металлов. Справочник/ Под ред. Ю. В. Барановского – М: Машиностроение. 1973, 407 с.
18. В. Е. Антонюк “Справочник конструктора по расчёту и проектированию справочных приспособлений” 1969г. Москва
19. А. К. Горошкин Приспособления для металлорежущих станков: Справочник. – 7-е изд., перераб. и доп. – М.: Машиностроение, 1979, 303 с.