Пресс для правки коленчатого вала с гидравлическим приводом
Минимальное
сечение (мм )
проводников
При проектирование зануления надо соблюдать условие, чтобы расчетный ток металлического однофазного короткого замыкания в конце слесарно-механического участка превышал не менее чем в 3 раза номинальный ток плавкой вставки защищающего его предохранителя или номинальный ток расцепителя у автоматического выключателя, если расцепитель имеет зависимую от тока характеристику.
Рисунок 10. Схема зануления слесарно-механического участка
Рассчитаем зануление для четырехпроводной линии состоящей из двух участков L1=0,2 км, L2=0,19 км, выполненных алюминиевыми проводами 4хАп35 и 4хАп25, Iн.р. - 110А - номинальный ток катушки комбинированного расцепителя, Sн.т. = 100 кВт - номинальная мощность трансформатора.
2. Удельные
омические
сопротивления
алюминиевых
проводов
Rф.у.=0,83
и Rф.у. = l,14
Ом/км соответственно.
Общая длина линии L=200+190=390 м, то есть менее 500 м, но более 200 м, принимаем суммарное сопротивление контактов в линии
Rк = 0,025 Ом и Rкi=0,025/2=0,0125Ом.
Удельное внешнее индуктивное сопротивление петли провода фазный - нулевой на участке Х п.у. =0,6 Ом/км.
Сопротивление фазы трансформатора току однофазного к. з. z(1)T/3=7,5/100=0,075 Ом;
Полное сопротивление петли провода «фазный - нулевой»:
на первом участке:
Z1n=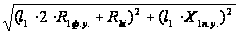 (62)
Z1n
=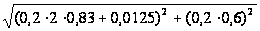 =0,366
Ом
на втором участке
Z1n
=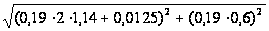 =0,213
Ом
Определяем ток короткого замыкания
I =U
 /(z
 +
z
 /3)
(63)
I=
220/(0,366+0,213+0,075)=336 А
Проверяем эффективность зануления:
I Кт * I
 (64)
где Кт – коэффициент кратности тока (Кт=3),
336
А
3*110 = 330 А
Зануление эффективно.
Общие выводы
В данной части дипломного проекта была проведена разработка мероприятий по обеспечению безопасности выполнения операций технологического процесса восстановления коленчатого вала. Разработаны необходимые условия для здорового и производительного труда, в числе которых: обеспечение чистоты воздуха, нормальных метеорологических условий, электробезопасность и освещенность.
V. Экономическая часть
5. Определение технико-экономических показателей разработанных мероприятий
Проект слесарно-механического участка ГУП СПАТП-4 в г.Саратове.
Основные функции предприятия: осуществление пассажирских перевозок г.Саратова, а также осуществление пассажирских перевозок между городами, районами и промышленными центрами и сельскими населенными пунктами. Для организации вышеуказанных транспортных работ предприятия имеется автомобильный парк, указанный в таблице 1.
Для обслуживания автомобильного парка предприятие имеет автообслуживающий комплекс – производственный корпус, в котором производятся работы по техническому обслуживанию, текущему и капитальному ремонту всего подвижного состава, зона ЕО, крытая и открытая стоянки, снабжение материально-техническими ресурсами. Для текущего и капитального ремонта предприятие имеет все необходимые для этого отделения.
Таблица 21.
Основные показатели работы.
| Показатели | |
| Число дней работы в году, дни | 256 |
| Продолжительность смены, ч. | 8 |
| Число смен | 1 |
Технико-экономическое обоснование метода правки коленчатого вала двигателя будет относиться к технологической части дипломного проекта.
В данном дипломном проекте разрабатывается процесс правки коленчатого вала. Такие дефекты устраняются на слесарно-механическом участке.
5.1 Описание услуги
Правка коленчатого вала двигателя КамАЗ-740 проводим на прессе для правки коленчатого вала. Далее проводим шлифование и нагрев изделия в электропечи.
Доставка коленчатого вала до места ремонта будет осуществляться заказчиком.
Срок восстановления 1 день.
Для выполнения данной услуги дополнительных материалов не требуется.
Гарантия 6 месяцев или пробег 60 тыс. км.
Метод ремонта - обезличенный.
5.2 Сравнительные технико-экономические характеристики восстановления коленчатого вала двигателя
Целью является уточнить конкурентные преимущества производства, а так же конкурентные недостатки.
Таблица 22.
Сравнительные технико-экономические характеристики восстановления коленчатого вала КамАЗ-740.
| Показатели | Проект | Альтернативные аналоги | |
| У конкурентов | В магазине | ||
| Срок службы, тыс. км. | 300 т. км | 300 т. км | 300 т. км |
| Вероятность отказа коленчатого вала в процессе эксплуатации, шт./100шт. | - | - | 0,9 |
| Вероятность отказа коленчатого вала после правки, шт./100шт. | 0,1 | 0,2 | - |
| Объем продаж, шт. | 300 | ||
| Срок исполнения заказа | 1 | 1 | 2 |
| Гарантия | 70 тыс. км | 45 тыс. км | 70 тыс. км |
| Цена услуги, руб. | 9000 руб. | 12000 руб. | 33200 руб. |
5.3 Себестоимость восстановления коленчатого вала двигателя
Таблица 23.
Затраты на восстановление 1 ед. коленчатого вала
| Наименование статей расходов | Цена, руб. |
| Материалы | 170 |
| Затраты на электроэнергию | 216 |
| Стоимость работ по восстановлению к/в на смежных участках | 2100 |
| Итого: | 2486 |
| Постоянные затраты | |
| Отчисления на текущий ремонт здания | 21120 |
| Отчисления на текущий ремонт оборудования | 9207 |
| Амортизационные отчисления на полное восстановление зданий и сооружений | 8448 |
| Амортизационные отчисления на полное восстановление оборудования | 37312 |
| Отчисления на капитальный ремонт зданий и сооружений | 9856 |
| Отчисления на капитальный ремонт оборудования | 44352 |
| Заработная плата повременная | 184320 |
| Единый социальный налог | 47923,2 |
| Коммунальные затраты, итого в т.ч. | 23731,6 |
| - водоснабжение и водоотведение | 309 |
| - электроэнергия | 22354 |
| - тепло | 1068,6 |
| Вспомогательные материалы (моющие средства и т.п.) | 6750 |
| Административно-управленческие расходы всего | 77751,2 |
| - общезаводские(з/п АУП, телефон, а/машина и т.п.) | 58313,4 |
| -общецеховые(з/п мастера, телефон, Интернет и т.п.) | 19437,8 |
| ИТОГО | 466507 |
С= Сперем+Sпост(год)/Nгод=2486+466507/300=4041,1 руб/ед (65)
5.3.1. Переменные затраты на изготовление 1 ед. продукции
5.3.1.1 Затраты на материалы при восстановлении 1 коленчатого вала
Таблица 24
Затраты на материалы
| Наименование материала | Норма расхода | Цена за единицу, руб. |
Стоимость, руб. |
| Шлифовальный круг |
0,02 22 |
1000 | 20 |
| Жидкость для шлифовки, л. | 3 | 50 | 150 |
| ИТОГО | 170 |
5.3.2 Постоянные затраты за год
5.3.2.1 Отчисления на текущий ремонт здания, производственного помещения
Для расчета стоимости самого производственного помещения требуются его габаритные размеры и стоимость 1 м 3 помещения.
Таблица 25
Стоимость производственных помещений
|
Наименова ние |
Площадь помеще ния, м2 |
Высота помеще ния, м |
Стои мость 1 м3 , руб. |
Стоимость Производствен ных помещений, руб. |
Отчисления на текущий ремонт, руб. |
| Производственное помещение | 2665 | 8 | 1000 | 21320000 | 639600 |
| Производственный участок в помещении | 88 | 8 | 1000 | 704000 | 21120 |
Отчисления на текущий ремонт производственного помещения составят 3% от стоимость помещения или участка.
5.3.2.2 Отчисления на текущий ремонт оборудования
Сначала необходимо составить список оборудования, требующегося для работы.
Таблица 26
Список необходимого оборудования
| № | Наименование оборудование | Модель |
Стоимость, руб. |
Кол-во | Отчисления,руб. |
| 1 | Станок для шлифовки шеек коленчатого вала | Ш 12 С20 | 120 000 | 1 | |
| 2 | пресс | CP 150 | 100 000 | 1 | |
| 3 |
печь для нагрева коленчатого вала |
ТМ 1500 | 80 000 | 1 | |
| 6 | Стелаж хранения | - | 500 | 1 | |
| 8 | Кран балка | - | 5 000 | 1 | |
| 10 | Тележка | - | 500 | 1 | |
| 11 | Инструменты | - | 900 | 1 | |
| Итого: | 306900 | 9207 | |||
Срок службы оборудования устанавливается согласно инструкции по эксплуатации.
5.3.2.3 Амортизационные отчисления на полное восстановление зданий и сооружений
Сумма амортизационных отчислений зданий и сооружений за год определяется согласно норм амортизационных отчислений зданий и сооружений на полное восстановление
АОофв = Софбалансовая *nао = 8448 руб., (66)
где Софбалансовая – балансовая стоимость зданий, сооружений, руб.
nао – норма амортизационных отчислений основных фондов на полное восстановление, (1,2 %)
5.3.2.4 Амортизационные отчисления на полное восстановление оборудования
Сумма отчислений за год определяется согласно норм амортизационных
отчислений на полное восстановление:
АОобв = С оббалансовая *nао , руб = 37312 руб (67)
где Соббалансовая – балансовая стоимость оборудования, руб.
nао – норма амортизационных отчислений оборудования на полное восстановление, (5,3 %)
5.3.2.5 Отчисления на капитальный ремонт зданий и сооружений
Сумма отчислений на капитальный ремонт зданий и сооружений за год определяется согласно норм отчислений для зданий и сооружений на капитальный ремонт:
АОофв = Софбалансовая *nкао = 9856 руб., (68)
где Софбалансовая – балансовая стоимость зданий, сооружений, руб.
nкао – норма отчислений основных фондов на капитальный ремонт, (1,4 %)
5.3.2.6 Отчисления на капитальный ремонт оборудования
Сумма отчислений оборудования за год определяется согласно норм амортизационных отчислений оборудования на капитальный ремонт:
АОобв = Соббалансовая *nкАО=44352 , руб., (69)
где Соббалансовая – балансовая стоимость оборудования, руб.
nкао – норма амортизационных отчислений оборудования на капитальный ремонт, (6,3 %)
5.3.2.7 Заработная плата повременная и единый социальный налог
а) заработная плата повременная.
Заработная плата рабочих при повременном тарифе:
 (70)
где SСР = 40 руб./час- повременная тарифная ставка; tСУТ – время работы в сутки (8час).
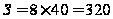 руб/сут.
Среднемесячный оклад одного рабочего:
 (71)
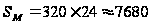 руб/мес.
где Т – количество рабочих дней в месяце.
Заработанная плата рабочих за год:
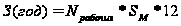 (72)
Nрабочих – необходимое количество рабочих для выполнения работ принимаем из проектной части (2 чел);
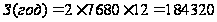 руб.
б) единый социальный налог:
ЕСН = Зплгод*26%/100% =184320*26%/100%=47923,2 руб. (73)
5.3.2.8 Коммунальные затраты
а) водоснабжение и водоотведение
Стоимость потребляемой воды определена из расчета цены 10,06 рублей м3 . Расчет учитывает расход воды:
для санитарно-технических нужд из расчета 60 литров на одного работающего в день.
санитарно-технические нужды: S=(2*256*0,06)*10,06=309 руб.
б) электроэнергия
Стоимость расходуемой электроэнергии определена исходя из цены в 2 руб. за кВт.
для технологических целей:
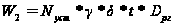 (74)
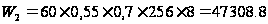 кВт.ч.
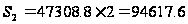 руб.
где g - коэффициент использования устан. мощности (0,55);
d - коэффициент одновременности работы (0,7);
Nуст - суммарная мощность устан. эл. двигателей (60 кВт);
Dрг – количество дней работы в году(256), дн.
на освещение из расчета 15 Вт на освещение 1 м2 помещений и 5 Вт на освещение 1 м2 территории в час:
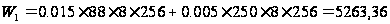 кВт
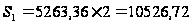 руб. (75)
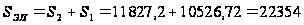 руб. (76)
в) тепловая энергия
Стоимость тепловой энергии для отопления помещения определена исходя из принятой для базового периода цены гигаколории тепла в размере 30 рублей.
Расход тепла:
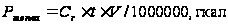 (77)
где Cr - норма расхода тепла на 1 м3 зданий (15), ккал/час;
t – продолжительность отопительного периода (4320), час;
V – объем отапливаемых помещений, м3
P тепла = (15х4320х704х30)/1000000 = 1068,6руб.
5.3.2.9 Вспомогательные материалы (моющие средства и т.п.)
Рассчитываем расходы на вспомогательные моющие средства (порошок, обтирочные материалы и т.д):
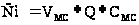 (78)
где VМС – объем моющих средств; Q – количество замен за год;
CМС – стоимость 1 л. моющего средства (27 руб)
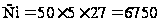 руб
5.3.2.10 Административно-управленческие расходы
а) общезаводские(з/пл АУП, телефон, а/машина и т.п.)
После того, как была рассчитана себестоимость за год, умножим ее на процент административно-управленческих общезаводских расходов (от 15% до 20%) и получим сумму административно-управленческих общезаводских расходов. Прибавим ее к постоянным годовым затратам
Соз=388755,8*15%=58313,4 руб.
б) общецеховые(з/пл мастера, телефон, интернет и т.п.)
Соц=388755,8*5%=19437,8 руб.
5.3.3.1 Определяем объем продаж расчетный (N расч )
Для этого необходимо провести маркетинговое исследование рынка услуг (продукции):
Границы рынка (г. Саратов и Саратовская область);
б) Емкость рынка около 7500 единиц автобусов по области.
в) Объем неудовлетворенного спроса 350 штук в год.
После этого построим график зависимости цены от спроса. Исходные данные сведем в таблицу 27.
Таблица 27
Зависимость цены от спроса
| Це-на |
3 т.руб |
4 т.руб |
5 т.руб |
6 т.руб |
7 т.руб |
8 т.руб |
9 т.руб |
10 т.руб |
11 т.руб |
| N | 450 | 360 | 320 | 300 | 250 | 200 | 150 | 120 | 100 |
| Nкр. | 908 | 308 | 186 | 133 | 103 | 85 | 72 | 62 | 55 |
| Прибыль | -235207 | 78533 | 337973 | 587693 | 661993 | 636293 | 510593 | 435173 | 384893 |
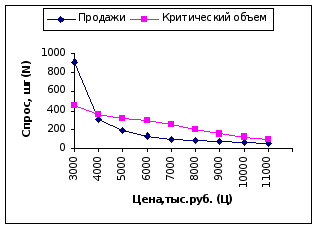
Рисунок 11. График зависимости цены от спроса.
Критический объем – это объем безубыточной работы. Рассчитываем его по формуле:
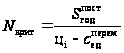 ;
(79)
После того, как построим график зависимости спроса от цены, на него нанесем кривую критического объема. В местах соединения кривых объема продаж и критического объема проведем линии вниз до соединения с осью Х (Цена). В полученном ценовом интервале выбираем цену продаж, т.к. в этом интервале цена является безубыточной.
Прибыль рассчитываем по формуле:
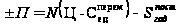 ;
(80)
Построим график зависимости прибыли от цены. Если установленная нами цена находится в интервале прибыли со знаком «+» значит, нами выбрана верная цена.
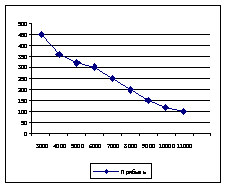
Рисунок 12. График зависимости цены от спроса.
Далее находим расчетный годовой объем продаж:
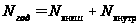 =300+67=367
шт. (81)
Nвнутр=67
Пересчитываем себестоимость при расчетном годовом объеме продаж:
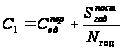 =2486+466507/367=3757,2
руб. (82)
Рассчитываем экономический эффект проекта:
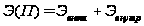 =1512859,2
+284271,9 =1727131,1 руб. (83)
который состоит из прибыли от внешних объемов продаж:
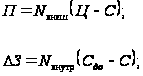 и
экономии от
внутренних
объемов:
П=300*(9000-3757,2)=1512859,2 руб. (84)
ΔЗ=67*(8000-3757,2)=284271,9 руб. (85)
5.4 Расчет объема инвестиций в проект
Любой проект нуждается в инвестициях, т.е. в финансовых и материальных вложениях. Рассчитаем их потребность и полученные результаты представим в виде таблицы 28.
Таблица 28
Объем инвестиций в проекте
| Наименование капитальных затрат | Стоимость, тыс. руб. |
| Проектирование (разработка проекта участка) | 110 |
| Инженерная, организационная и технологическая подготовка проекта (технология, организация производства) | 85 |
| Строительство, ремонт зданий и сооружений | 420 |
| Приобретение, монтаж, наладка нового оборудования | 306,9 |
| Подготовка кадров для работы | 70 |
| Создание производственных запасов, без которых нельзя осуществлять производственный процесс | 250 |
| Административно-управленческие расходы в период выполнения проекта (руководитель проекта, прораб или мастер) | 120 |
| Подготовка производства к вхождению в рынок (реклама, маркетинговые исследования) | 200 |
| Покрытие убытков на начальном периоде освоения мощностей | 130 |
| Прочие инвестиции | 70 |
| ИТОГО инвестиций (I) | 1750,9 |
Оценка экономической состоятельности проекта
Проведя все исследования определим:
Чистый Дисконтированный Доход
Срок окупаемости
Таблица 29
Результаты расчетов
| Шаг расчета, (год), n | Коммерческий эффект |
Коэффициент дисконти-рования
|
Дисконтированный доход (эффект) ДД |
Чистый дисконтированный доход, ЧДД | |
|
Базовый,
|
В
прогнози-руемых
ценах,
|
||||
| 1 | 1536012, | 1658893,4 | 1,18 | 760960, | -445939,7 |
| 2 | 1536012, | 1791604,9 | 1,39 | 748873, | 302933,8 |
| 3 | 1536012, | 1934933,3 | 1,64 | 732088, | 1035022,3 |
| 4 | 1536012, | 2089728,0 | 1,94 | 711087, | 1746109,7 |
| 5 | 1536012, | 2256906,2 | 2,29 | 686457, | 2432567,3 |


Шаг расчета примем 1 год так как I больше Э за год. Продолжительность расчетного примем 5 лет.
Коммерческий эффект равен прибыль минус налоги за счет прибыли:
Налог на прибыль 24%.
Базовый
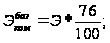 (86)
4. В прогнозируемых ценах на опережение
Шаг один год, то:
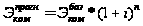 ;
(87)
где i- коэффициент инфляции деленный на 100, равен 8% (для 2006 г.).
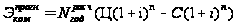 (88)
Коэффициент
дисконтирования
(r)
– это процентная
ставка инвестора
(банка). Для 2006 г.
в среднем 18%
 годовых.
Дисконтированный доход (эффект) – это стоимость будущих денег сегодня, т.е. равноудаленные суммы приведем к одному моменту времени.
Шаг расчета 1 год, то:
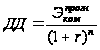 ;
(89)
Чистый дисконтированный доход ЧДД
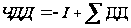 ,
(90)
Срок окупаемости наступит в том периоде (на том шаге), когда ЧДД будет со знаком «+».
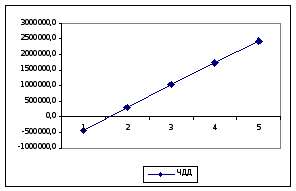
Рисунок 13. График зависимости дохода от времени.
Вывод: Расчет чистого дисконтированного дохода показывает, что проект окупается на 2-м году, это указывает на приемлемую целесообразность проекта.
Заключение
В ходе проделанной работы был спланирован проект реконструкции СПАТП-4, подобрано технологическое оборудование которое необходимо для работы производственных корпусов. Так же в дипломном проекте был спроектирован пресс для правки коленчатых валов автомобилей, рассчитан его привод.
Список использованных источников
Напольский Г.М. Технологическое проектирование АТП и СТО.- М.: Транспорт, 1993.-271 с.
Афанасьев Л.Л., Колясинский Б.С., Маслов А.А. Гаражи и станции технического обслуживания автомобилей.- М.: Транспорт, 1980.-216 с.
Карташов В.П. Технологическое проектирование автотранспортных предприятий. -М.: Транспорт, 1981. -175 с.
Карташов В.П. Технологическое проектирование автотранспортных предприятий. -М.: Транспорт, 1981. -175 с.
Положение о техническом обслуживании и ремонте подвижного состава автомобильного транспорта/ М-во автомоб. трансп. РСФСР. – М.: Транспорт, 1986. -73 с.
Специализированное технологическое оборудование: Номенклатурный каталог. - М.: ЦБНТИ Минавтотранса РСФСР, 1986. -194 с.
Табель технологического оборудования и специализированного инструмента для АТП, СТО и БЦТО.-М.: ЦБНТИ Минавтотранса РСФСР, 1983.-98с.
Терган В.С. и Доктор Л.Ш. Приводы станков . -М.: Транспорт, 1984. -155 с.
Курсовое проектирование по деталям машин и подъемно-транспортным машинам. Под редакцией д-ра техн. наук, проф. П.Г. Гузенкова.