Инвестиционный проект производства молочных конфет производственной мощностью 500 тонн в год
11.2.11 Текущие затраты по отделению на единицу продукции
11.2.11.1 Затраты по отделению на единицу продукции рассчитываются по формуле:

где Эз – сумма текущих затрат по отделению, тыс.руб.
Пз – годовая производственная мощность завода, т.
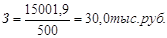
11.2.12 Расчет производительности труда производится по формуле:
 т/год
где Q – выпуск продукции, т/ год
Ч – численность работающих в отделении, чел
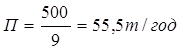
Таблица 2.8 – Сводная таблица экономических показателей цеха
| № п/п | Показатели | Величина |
|
1. 2. 3. 4. 5. 6. |
Годовая выработка продукции, т Балансовая стоимость основных фондов, тыс.руб: - оборудования - зданий Численность работающих, чел: - производственный персонал - вспомогательный персонал - управленческий аппарат Расходы на оплату труда, тыс.руб: - производственного персонала - вспомогательного персонала - управленческого аппарата Текущие затраты на единицу продукции, тыс.руб Производительность труда, т/год |
500 28583,24 4369,44 24213,8 9 6 2 1 698,1 388,3 152,8 157,0 30,0 55,5 |
11.3 Расчёт экономической эффективности проекта
Таблица 11.8 – Расчет дисконтированных притоков и оттоков
| Годы |
Инвестиции (оттоки), тыс. руб. |
Текущие затраты (оттоки), тыс. руб. |
Чистый доход, тыс. руб. |
Поступления (притоки), тыс. руб. |
Коэффициент дисконтирования |
Дисконтированные текущие затраты, тыс.руб |
Дисконтированные поступления (притоки), тыс.руб |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 0 | 28583,24 | ||||||
| 1 | 15001,9 | 8574,97 | 23576,87 | 1/(1+0,12)=0,8929 | 13395,19 | 21051,78 | |
| 2 | 15001,9 | 8574,97 | 23576,87 | 1/(1+0,12)2=0,7972 | 11959,51 | 18795,48 | |
| 3 | 15001,9 | 8574,97 | 23576,87 | 1/(1+0,12)3=0,7118 | 10678,35 | 16782,01 | |
| 4 | 15001,9 | 8574,97 | 23576,87 | 1/(1+0,12)4=0,6355 | 9533,7 | 14983,1 | |
| 5 | 15001,9 | 8574,97 | 23576,87 | 1/(1+0,12)5=0,5674 | 8512,07 | 13377,5 | |
| ИТОГО | 28583,24 | 75009,5 | 42874,85 | 117884,35 | – | 54078,8 | 84989,87 |
11.3.1 Расчёт чистого дисконтированного дохода
Расчёт чистого дисконтированного дохода определяется по формуле:
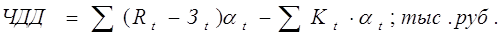
где Rt – поступления от реализации проекта
Зt – текущие затраты на реализацию проекта
Кt – капитальные вложения в проект
Т – срок реализации проекта
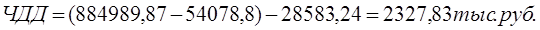
11.3.2Расчёт индекса доходности
Расчёт индекса доходности определяется по формуле:
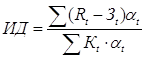
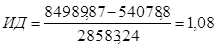
11.3.3 Окупаемость проекта
Окупаемость проекта рассчитывается по формуле:

где К – чистые инвестиции, тыс. руб.
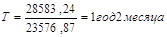 Дср.год. – среднегодовой приток денежных средств от
проекта, тыс. руб.
Вывод: Капитальные затраты на проект составили 28583,24 тыс.руб. Срок окупаемости проекта составил 1 год 2 месяца. Проект экономически эффективен, т.к чистый дисконтированный доход ЧДД>0, а индекс доходности ИД>1
Заключение
При проектировании важным параметром является правильный подбор электрооборудования и его автоматизации. Именно с этой позиции следует рассматривать вопрос о прибыльности предприятия.
Данный дипломный проект не только положительно сказывается на объёме производства продукции, но и на экономических показателях, в частности на сроках окупаемости проектируемого участка.
Использованная литература
1. Драгилев А.И., Невзоров: Практикум по расчетам оборудования кондитерского производства.- М.: «Агропромиздат», 1990 г.
2. Курдюмов В.И., Зотов Б.И.: Проектирование и расчет средств обеспечения безопасности.- М.: «КолосС», 2005 г.
3. Крылов Ю.С.: Проектирование холодильников.- М.: «Пищевая промышленность», 1972 г.
4. Литинский А.М.: Санитарная техника на предприятиях пищевой промышленности. – М.: «Пищевая промышленность», 1968 г.
5. Машины и оборудования для цехов и предприятий малой мощности по переработке с/х сырья. – М.: «», 1992 г.
6. Рудометкин Ф.И., Недельский Г.В.: Монтаж, эксплуатация и ремонт холодильных установок. – М.: «Пищевая промышленность», 1975 г.
7. Стабников В.Н., Баранцев В.И.: Процессы и аппараты пищевых производств.- М: «Пищевая промышленность», 1974 г.
8. Стабников В.Н., Баранцев В.И.: Процессы и аппараты пищевых производств.- М: «Легкая и пищевая промышленность», 1983 г.