Термическое отделение для непрерывного отжига металла
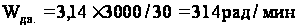 .
Угловая скорость вращения второго вала
 ,
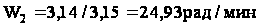 .
Автоматическая система управления агрегатом непрерывного отжига состоит из вычислительной машины управления технологическим процессом, вычислительной машины обработки данных типа «Мелком 350-7», трех микроконтроллеров типа «Мелмик» , пяти микроконтроллеров типа «Мелсек», контрольно-измерительных и регулирующих приборов.
Функции вычислительной машины управления технологическим процессом:
сопровождение рулонов от разматывателя на входной части агрегата до весов на выходной;
индикация переменных сварного шва по линии агрегата на табло слежения выходного поста;
расчет и выдача заданий для настройки агрегата при прохождении нового рулона;
расчет и выдача заданий на резку рулонов заданной длины;
расчет оптимального режима нагрева металла в печи и выдача заданий на температуру печи и на скорость транспортировки полосы;
управление нагревом печи при аварийных остановках агрегата;
выдача данных операторам постов о характеристиках обрабатываемого металла и режимах его обработки, а корректировка этих данных;
передача данных об обрабатываемых рулонах в вычислительную машину обработки данных;
регистрация дефектов обрабатываемой полосы (дефекты поверхности, дефекты по твердости, толщине, внутренние дефекты);
учет обрабатываемых рулонов;
защита от повторной обработки в АНО.
Функции вычислительной машины обработки данных:
формирование массива данных о рулонах по запросу задания на обработку из системы слежения за металлом (ССМ) или после ввода данных оператором входного поста с пульта ввода-вывода ЭВМ;
регистрация заданий на обработку рулонов по мере их поступления в систему;
регистрация неисправностей механического оборудования, электрооборудования, оборудования вычислительной техники в момент возникновения неисправности;
регистрация технологических данных по режиму обработки рулонов;
представление данных оператору выходного поста агрегата на экране дисплея;
корректировка и обновление данных о рулонах по требованию оператора поста;
прием данных об обработке рулонов от вычислительной машины управления технологическим процессом;
передача в ССМ данных о каждом готовом рулоне для формирования сменного раппорта;
передача в ССМ данных о производстве и простоях АНО за прошедший час.
Микроконтроллер «Мелмик» входной части агрегата обеспечивает выполнение операций по заправке полосы в агрегат, а также осуществляет управление разгонами и торможением входной части агрегата.
Микроконтроллер «Мелмик» средней части агрегата обеспечивает поддержание заданной скорости в центральной части агрегата в соответствии с заданиями от вычислительной машины, а также необходимое натяжение.
Микроконтроллер «Мелмик» выходной части агрегата обеспечивает выполнение ряда операций на выходной части агрегата, а также управление разгоном и торможением выходной части агрегата.
Микроконтроллеры «Мелмик» обеспечивают управление последовательностью операций по транспортировке полосы по линии агрегата, а также обеспечивают выполнение ряда вспомогательных операций, связанных с очисткой полосы.
6. ОРГАНИЗАЦИЯ ТРУДА И УПРАВЛЕНИЕ ОТДЕЛЕНИЕМ
Организация труда на любом предприятии является непременным условием функционирования и, следовательно, являются основной частью процесса организации производства. Основными задачами организации труда и управления отделением являются:
обеспечение высокопроизводительной и эффективной работы агрегатов за счет их интенсивного использования;
организация различной работы всего отделения для современного обеспечения рулонами следующих стадий обработки металла;
обеспечение экономного расходования сырья, материалов, электроэнергии;
укрепление дисциплины, улучшение организации рабочих мест.
В отделении применяется схема управления производством, приведенная на рис. 9.
Начальник химического отделения является руководителем, отвечающим за безопасную организацию труда в отделении, соблюдение правил техники безопасности подчиненным персоналом, выполнение установленных производственных планов и заданий, соблюдение правил эксплуатации оборудования.
Производственный участок возглавляет начальник участка − старший мастер. Он является оперативным руководителем и организатором работы. Старший мастер подчиняется непосредственно заместителю начальника цеха и отвечает за производственно-хозяйственную деятельность отделения.
В соответствии с действующим положением старший мастер имеет производить расстановку рабочих на рабочих местах; принимать на работу и освобождать от работы рабочих с утверждением начальника цеха; премировать рабочих из фонда премирования, выделенного в распоряжение мастера; налагать в установленном порядке дисциплинарные взыскания за нарушение трудовой дисциплины.
Главной задачей мастера является строжайшее соблюдение технологии, точное выполнение режимов термической обработки, строжайшее соблюдение технологической дисциплины, обеспечение высокого качества, надежности и долговечности изделий. Сменный мастер принимает смену, проверяет состояние оборудования, режим термообработки, в случае необходимости фиксирует в журнале допущенные нарушения и принятые меры.
Непосредственно у сменного мастера находится в подчинении старший термист, основной задачей которого является организация работы в соответствии с требованиями технологии и инструкций оборудования.
Сменному мастеру и старшему термисту подчиняется бригада рабочих, которую возглавляет бригадир. Он отвечает за состояние оборудования и работу бригады на введенном ей участке.
Работа ведется по трехсменному четырехбригадному графику при непрерывной работе рабочей неделе и восьмичасовом рабочем дне. В состав каждой бригады входят:
старший термист;
термист проката;
оператор пульта управления главной части агрегата;
оператор главного пульта управления;
оператор пульта управления стыкосварочной машины;
оператор управления хвостовой части;
травильщик;
вальцовщик стана;
бригадир по приемке металла.
Резерв на отпуска составляет 3 человека; необходимый разряд для работы на АНО − 7−9, причем старший термист должен иметь 13 разряд.
7. ЭКОНОМИЧЕСКАЯ ЧАСТЬ
7.1 Расчет капитальных вложений основных фондов
Общая сумма всех расходов на возведение термического цеха или отделения после ввода последнего в эксплуатацию представляет балансовую стоимость основных фондов.
Общую сумму капитальных вложений в балансовую стоимость основных фондов отделения определяется по формуле
Кос = Кз + Ко + Ксо + Кр + Кпр,
где Кз − капитальные затраты на возведение здания, проводки в нём и сантехнику, руб.;
Ксо − капитальные затраты на силовое оборудование и силовые машины, руб.;
Кс − капитальные затраты на строительство сооружений, руб.;
Кр − капитальные затраты на рабочие машины и рабочее оборудование, руб.;
Кпр − капитальные затраты на прочие основные фонды, руб.
Найдем капитальные затраты на возведение здания, проводки и сантехники.
Объём строительства производственного здания
S = 2ah + 2ab + 2bh,
S = 2Ч306Ч24 + 2Ч306Ч34 + 2Ч30Ч24 = 34488 м2,
где a – длина, здания, м ;
h – высота здания, м;
b – ширина здания, м
Стоимость 1 м2 производственного помещения, по данным базового цеха, принимается в проекте равным 744 рубля.
Стоимость производственных зданий:
Спр = 34488 ґ 744 = 25659072 руб.
Стоимость санитарно-технических проводок составляет приблизительно 40% от стоимости строительных работ по зданиям.
Сс-т = 0,4 ґ Спр, руб.,
Сс-т = 0,4 ґ 25659072 = 10263629 руб.
Площадь и объем конторских и бытовых помещений устанавливается по нормам и численности рабочих.
В проекте принимается численность трудящихся 50 человек:
Sбыт = 50 ґ 2,4 = 120 м2,
где 2,4 − площадь на одного человека с учётом всех трудящихся при трех сменах, м2.
Высота зданий принимается 3 м.
Объем административно-бытовых зданий:
Vа-б = 120 ґ 3 = 360 м3.
Стоимость 1 м3 административно-бытовых помещений, по данным базового цеха, принимается равной 827 рублей. Значит их стоимость :
Са-б = 360 ґ 827 = 297720 руб.
Стоимость санитарно-технических проводок составляет 40% от стоимости строительных работ по зданиям
Сс-т = 0,4 ґ 297720 = 119088 руб.
Все данные расчетов сводим в таблицу 11.
Таблица 11
Капитальные затраты на возведение зданий и бытовых помещений
| Наименование зданий | Площадь, м2 | Объем, м3 | Стоимость, 1м3, руб. | Стоимость сан-тех пров., руб. |
Балансовая стоимость, руб. |
| Производственные здания | 7344 | 34488 | 744 | 10263629 | 35922701 |
| Бытовые помещения | 120 | 360 | 827 | 119088 | 416808 |
|
Итого: |
24310551,2 | 36339509 |
Капитальные затраты на силовые машины и силовое оборудование определяются по формуле
Ксо = n ґ N ґ Ц э,
где n − количество агрегатов;
N − установочная мощность силового оборудования;
Ц э − стоимость 1 кВт установочной мощности, включая монтаж.
Ц э = 173 руб.;
Ксо = 1 ґ 36000 ґ 173 = 6228000 руб.
Капитальные затраты на рабочие машины и рабочее оборудование
Кр = Ц ґ ( 1 + rт + rф + rм) ґ n,
где Ц − оптовая цена единицы оборудования;
n − число единиц данного вида оборудования;
rт − коэффициент, учитывающий транспортно-заготовительные расходы, rт = 0,1;
rф − коэффициент, учитывающий сооружение фундаментов, rф = 0,06 ;
rм −коэффициент, учитывающий затраты на монтаж и освоение оборудования, rм = 0,2.
Технологическое оборудование:
Кр = 63232499 ґ (1 + 0,1 + 0,06 + 0,2) ґ 1 = 85996189,5 руб.
Вспомогательное оборудование:
• вентиляционное оборудование:
Кр = 237000 ґ (1 + 0,1 + 0,06 + 0,2) ґ 1 = 322320 руб.
• трубопроводы и оборудование ( арматура ):
Кр = 581000 ґ (1 + 0,1 + 0,06 + 0,2) ґ 1 = 790160 руб.
• непрерывный транспорт (рольганг):
Кр = 420000 ґ (1 + 0,1 + 0,06 + 0,2) ґ 1 = 571200 руб.
• подъемно-транспортное оборудование:
Кп-т = 202000 ґ (1 + 0,1 + 0,06 + 0,2) ґ 1 = 274720 руб.
Капитальные вложения в основные группы основных фондов для условий поточного или массового производства составляют 30% от балансовой стоимости технологического оборудования:
Кпр = 85996189,5 ґ 0,3 = 25798856,85 руб.
Капитальные вложения на возведения сооружений принимаем 20% от стоимости производственного здания
Кс = 0,2 ґ (35922701 + 416808) = 7267901,8 руб.
Результаты расчетов капиталовложений в основные фонды проектируемого отделения сводятся в таблицу 12.
Таблица 12
Капитальные вложения в основные фонды
| Группы основных фондов | Основные фонды |
Норма амортизации, % |
Амортизационные отчисления, % |
|
| Руб. | % | |||
| Здания: | ||||
| а) производственные; | 35922701 | 21,74 | 2,5 | 898067,525 |
| б) бытовые; | 416808 | 0,25 | 2,0 | 8336,16 |
| ИТОГО: | 36339509 | 21,99 | – | 906403,685 |
| Сооружения | 7267901,8 | 4,40 | 2,5 | 181697,545 |
|
Силовое оборудование и силовые машины |
6228000 | 3,77 | 9,0 | 560520 |
|
Рабочее оборудование: а) технологическое |
85996189,5 | 52,03 | 10 | 8599618,95 |
| б) вспомогательное | 3367360 | 2,04 | 10 | 336736 |
| в) подъемно-транспортное | 274720 | 0,17 | 10 | 27472 |
| Прочие основные фонды | 25798856,85 | 15,61 | 10 | 2579885,69 |
| ВСЕГО | 165272537,2 | 100 | − | 13192333,9 |
Таблица 13
Капитальные вложения в рабочие машины и рабочее оборудование
| Наименование оборудования | Количество | Стоимость единицы оборудования, руб. |
Балансовая стоимость, руб. |
| Технологическое | 1 | 85996198 | 171992397 |
| Вспомогательное: | |||
| вентиляционная система | 1 | 322320 | 644640 |
| Трубопровод | 1 | 790160 | 1580320 |
| Крановое | 1 | 274720 | 549440 |
| Рольганг | 1 | 571200 | 1442400 |
| ВСЕГО | 176209197 |
Общая сумма капитальных вложений в балансовую стоимость основных фондов
Кос = 35922701 + 416808 + 7267901,8 + 6228000 + 85996189,5 + 3367360 + 274720 + 25798856,85 = 165272537,2 руб.
Удельные капитальные вложения определяются отношением полной балансовой стоимости основных фондов отделения к годовому объему производства
Куд = 165272537,2/400000 = 413,18 руб.
7.2 Расчет кап. вложений в нормируемые оборотные средства
Капитальные затраты на образование запасов сырья, материалов, топлива, вспомогательных материалов следует рассчитывать по формуле
Км = См / 360 ґ d м,
где См − стоимость материалов, нужных для функционирования термического отделения в течении года, руб.;
dм − средний срок хранения материалов в запасе, принимается равным (вспомогательное − 90 дней, топливо − 30 дней).
Км = (3607216 / 360) ґ 90 = 901804 руб.
Капитальные затраты на образование запасов сменного оборудования, запасных частей для текущего ремонта можно определить по формуле
Ксо = Ссо / 360 ґ dсо,
где Ссо − стоимость сменного оборудования, необходимого для функционирования проектируемого отделения в течении года, руб.;
dсо − средняя норма запаса, принимается равной 30 дней.
Ксо = (496600 / 360) ґ 30 = 41383 руб.
Капитальные вложения на создание запасов быстроизнашивающегося инвентаря и инструмента
Кин = И ґ Рсп,
где Рсп − списочное число работающих в цехе, чел.;
И − средняя норма вложений на инвентарь, инструменты, в расчете на одного работающего, принимается равной 312 руб.
Кин = 50 ґ 312 = 15600 руб.
Капитальные вложения на незавершенное производство составляют 20% от всех нормируемых оборотных средств
Кнз = (901804 + 41838 +15600) ґ 0,2 = 191757,4 руб.
Таблица 14
Нормируемые оборотные средства отделения
| Элементы оборотных средств | Сумма, руб. |
| Запасы вспомогательных материалов и топлива | 901804 |
| Запасы сменного оборудования, запасных частей | 41383 |
| Запасы быстроизнашивающегося оборудования | 15600 |
| Незавершенное производство | 191757,4 |
| ИТОГО | 1150544,4 |
7.3 Энергетика отделения и расчет вспомогательных материалов для технологических нужд
В себестоимости термической обработки металлов сравнительно большой удельный вес имеют расходы на топливо, электроэнергии и вспомогательные материалы. Эти расходы являются прямыми затратами и исчисляются по нормам на единицу обрабатываемых изделий, определяемых принятыми в проекте технологией и техникой.
Таблица 15
Годовой расход и затраты на различные виды технологической энергии и производственной энергии
| Наименование энергоносителей | Расход в час |
Время потребления энергии в год, час. |
Расход в год | Цена, руб. | Сумма руб. | На 1 тонну | |
| Расход |
Сумма руб. |
||||||
| Природный газ, тыс. м3 | 10,8 | 3857 | 41655,6 | 466 | 19411509,6 | 0,104 | 48,53 |
| Азот, тыс. м3 | 17,76 | 7000 | 124320 | 50 | 6216000 | 0,311 | 15,54 |
| Техническая вода, тыс. м3 | 4,6 | 7000 | 32200 | 0,333 | 10722,6 | 0,08 | 0,027 |
| Электроэнергия, тыс. кВтЧч | 8,4 | 1637 | 13750,8 | 1200 | 16500960 | 0,034 | 41,25 |
| Сжатый воздух, тыс. м3 | 0,4 | 7000 | 2800 | 45 | 126000 | 0,007 | 0,32 |
| Вода | 0,18 | 7000 | 1260 | 414,64 | 522446,4 | 0,003 | 1,31 |
| ИТОГО | 42787638,6 | 106,97 | |||||
7.4 Штаты термического участка
Отделение для термической обработки относится к непрерывным производствам.
В нем установлено оборудование большой мощности, и так как расход тепловой энергии оборудования велик, то работа в одну или две смены привела бы к большим потерям времени на разогрев агрегата и производственным потерям электроэнергии для поддержания рабочей температуры при работе на холостом ходу в нерабочие смены. Поэтому в отделении устанавливается круглосуточная работа, т.е. в три смены.
При такой организации труда каждая бригада работает в течении 8 часов. После 4 дней работы в одну смену бригада имеет 48-часовой отдых. Чередование смен прямое, т.е. из первой смены бригада переходит во вторую, из второй − в третью, из третьей − в первую.
Работа в праздничные дни и в предпраздничные дни производится так же как и в обычные.
Такой график работы не предусматривает регламентированного перерыва для отдыха и приема пищи. Среднемесячная длительность работы по этому графику на 9,4 часа превышает норму для 41-часовой рабочей недели. Эта переработка оплачивается как сверхурочная работа.
Таблица 16
График выхода на работу
| Смены | Дни недели | ||||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | |
| I | А | А | А | А | Б | Б | Б | Б | В | В | В | В | Г | Г | Г |
| II | В | Г | Г | Г | Г | А | А | А | А | Б | Б | Б | Б | В | В |
| III | Б | Б | В | В | В | В | Г | Г | Г | Г | А | А | А | А | Б |
| IV вых | Г | В | Б | Б | А | Г | В | В | Б | А | Г | Г | В | Б | А |
| Смены | Дни недели | |||||||||||||||
| 16 | 17 | 18 | 19 | 20 | 21 | 22 | 23 | 24 | 25 | 26 | 27 | 28 | 29 | 30 | 31 | |
| I | Г | А | А | А | А | Б | Б | Б | Б | В | В | В | В | Г | Г | Г |
| II | В | В | Г | Г | Г | Г | А | А | А | А | Б | Б | Б | Б | В | В |
| III | Б | Б | Б | В | В | В | В | Г | Г | Г | Г | А | А | А | А | Б |
| IV вых | А | Г | В | Б | Б | А | Г | В | В | Б | А | Г | Г | В | Б | А |
А − первая бригада; Б − вторая бригада; В − третья бригада; Г − четвертая бригада.
7.4.1 Баланс использования рабочего времени
Баланс использования рабочего времени одного среднесуточного работника рассчитываем с учетом продолжительности отжига, режима труда и отдыха, а также с учетом длительности рабочего дня.
Календарное время−365 дней или 365 ґ 8 = 2920 часов.
Твых = 2920 ч.
Выходные дни−365 / 5 = 73 дней или 73 ґ 8 = 584 часа.
Твых = 584 ч.
Номинальное время работы:
Тном = Ткал - Твых = 2920 - 584 = 2336 ч.
Потери времени на выполнение государственных и общественных обязанностей принимаем по аналогии с базисным отделением, аналогично потери времени на болезни и прочие невыходы, ежегодный отпуск рабочих.
Тотп = 24 ґ 8 = 192 ч.
Тбол = 48 ч.
Тнев = 4 ч.
Тобщ = 4 ч.
Фактическое время определяем как номинальное рабочее время за вычетом потерь рабочего времени
Тфак = Тном - ( Тотп + Тбол + Тнев + Тобщ ) = 2336 - ( 192 + 48 + 8 ) = 2088 ч.
В том числе:
а) ночное время 2088 / 4 = 522 ч;
б) в праздничные дни 8 ґ 11 = 88 ч;
в) в сверхурочное время − 127 ч.
Годовой баланс времени работника термического отделения соответствует норме рабочего времени, утвержденной законодательством
Т = (365 – 52 - 8) ґ 7 - (52 + 6) ґ 1 = 2077 ч,
где 365 − дней в году;
52 − выходных дня;
8 − количество праздничных дней;
52 − количество предвыходных дней.
В течение года каждый рабочий перерабатывает:
DТ = 2336 - 2077 = 252 ч.
На основании баланса использования рабочего времени определяем списочный коэффициент, который равен отношению номинального времени к фактическому:
Кспис = Тном / Тфак = 2336 / 2088 = 1,13.
Все результаты расчета занесены в таблицу 17.
Таблица 17
Баланс использования рабочего времени
| Элемент баланса | Непрерывный режим работы, ч |
| 1 | 2 |
| Средняя длительность рабочего дня | 8 |
| Календарное время | 2920 |
| Выходные дни | 583 |
| Праздничные дни | − |
| Номинальное время | 2336 |
|
Потери рабочего времени: а) ежегодный отпуск; б) болезни; в) выполнение государственных и общественных обязанностей; |
192 48 4 |
| г) прочие невыходы | 4 |
| Итого потерь | 248 |
|
Фактическое время работы и в том числе: а) в ночное время; б) в праздничные дни; в) в сверхурочное время |
2088 485,5 88 127 |
| Списочный коэффициент | 1,13 |
7.4.2 Определение численности рабочих
Таблица 18
Штатное расписание рабочих
| Профессии | Разряд | Ставка |
Бригады |
Расстано- вочный штат | Резерв на отпуск | |||
| I | II | III | IV | |||||
| 1. Термист проката (см.) | 13 | 12,38 | 1 | 1 | 1 | 1 | 4 | 1 |
| 2. Термист проката | 9 | 9,05 | 2 | 2 | 2 | 2 | 8 | 1 |
| 3. Оператор ПУ входной части | 9 | 9,05 | 1 | 1 | 1 | 1 | 4 | |
| 4. Оператор ПУ (гл.) | 9 | 9,05 | 1 | 1 | 1 | 1 | 4 | 1 |
| 5. Оператор ПУ (см.) | 7 | 7,83 | 1 | 1 | 1 | 1 | 4 | |
| 6. Травильщик | 9 | 9,05 | 1 | 1 | 1 | 1 | 4 | 1 |
| 7. Вальцовщик стана холодной прокатки | 9 | 9,05 | 1 | 1 | 1 | 1 | 4 | 1 |
| 8. Бригадир на сдаче металла | 7 | 7,83 | 1 | 2 | 1 | 1 | 5 | |
| ИТОГО | 9 | 10 | 9 | 9 | 37 | 5 | ||
отжиг сталь цинкование агрегат
Таблица 19
Штатное расписание специалистов и служащих
| Профессии | Количество человек | Месячный оклад, руб. | Годовой оклад, руб. |
| Начальник термического отделения | 1 | 6480 | 77760 |
| Заместитель начальника отделения | 1 | 5400 | 64800 |
| Старший мастер | 1 | 4680 | 5616 |
| Сменный мастер | 4 | 4680 | 56160 |
| Мастер по ремонту оборудования | 1 | 4320 | 51840 |
7.5 Расчет ФЗП, ФМП, среднего заработка рабочих
Расчеты по фонду заработной платы выполняются при условии выполнения плана проектируемым отделением на 100% по всем показателям.
В цехах со строго регламентированными по времени процессами термической обработки, которые произвольно рабочими меняются не могут, целесообразно применять повременно-премиальную систему оплаты труда.
Система премирования должна стимулировать выполнения норм выработки, качество термической обработки и обеспечить беспрерывную работу оборудования.
Заработную плату по тарифным ставкам рекомендуют рассчитывать по формуле
Тз = l ґ Ш ґ tф ,
где 1 − часовая тарифная ставка рабочего первого разряда, руб.;
Ш − списочное количество работников, приведенных к первому разряду;
tф − фактическое время работы по балансу использования рабочего времени, ч.;
Ш13 = 4 ґ 12,38 / 4,9 = 10,1 ч.;
Ш9 = 24 ґ 9,05 / 4,9 = 44,4 ч.;
Ш7 = 9 ґ 7,83 / 4,9 = 24,4 ч.;
Ш = 10,1 + 44,4 + 24,4 = 79 ч.
Тз = 4,9 ґ 79 ґ 2088 = 808264,8 руб.
Количество премиальных Тпр при условии выполнения производственной программы вычисляется в соответствии с принятой системой премирования при повременно премиальной системе оплаты труда размер премии исчисляется к зарплате по тарифным ставкам
Тпр = 0,25 ґ Тз = 0,25 ґ 808264,8 = 594074,6 руб.
Доплату за работу в ночное время можно рассчитать по формуле
Тн = 1 ґ 0,35 Ш ґ 1н,
где 1 − тарифная ставка рабочего первого разряда, руб.;
Ш − списочное число работников, приведенных к первому разряду;
tф − число часов работы в ночное время по балансу рабочего времени.
Тн = 0,35 ґ 4,9 ґ 79 ґ 485,5 = 65778 руб.
Доплату за работу в праздничные дни рассчитывают
Тп = 1 ґ Ш ґ tн,
Тп = 4,9 ґ 79 ґ 88 = 36220,8 руб.
Доплату за работу в сверхурочное время рассчитывают по формуле
Тс = 1 ґ 0,5 ґ Ш ґ tс;
Тс = 0,5 ґ 79 ґ 4,9 ґ (127 - 88 ) = 12967,9 руб.
Премия за стаж работы принимается равной 30% от зарплаты по тарифным ставкам
Тст = 0,3 ґ 808264,8 = 242479,4 руб.
Суммируя результаты приведенных расчетов получаем размер фонда основной зарплаты
Тосн = Тз + Тпр + Тн + Тп +Тс = 808264,8 + 594074,6 + 65778 + 36220,8 + 12967,9 + 242479,4 = 1759785,5 руб.
Затем определяем средний часовой заработок работников
Тср.з.= Тосн / tф,
где Тосн − сумма основной зарплаты, руб.;
tф − фактическое число часов работы;
Тср.з. = 1759785,5 / 2088 = 843 руб.
Фонд дополнительной заработной платы определяем по среднему часовому заработку Тср.ч., учитывая сумму времени ежегодного отпуска и времени выполнения государственных и общественных обязанностей
Тдоп = Тср.з. ґ (tотп + tоб);
Тдоп = 843 ґ (192 + 4) = 165228 руб.
Начисления на социальное страхование Тстр определяются в процентах от всех выплат по основной и дополнительной зарплате и составляют для металлургов 35%
Тстр = 0,35 ґ ( Тосн + Тдоп ) = 0,35 ґ ( 1759785,5 + 165228 ) = 673754,7 руб.
7.6 Определим фонд заработной платы ИТР
Оплата труда ИТР осуществляется по схеме должностных окладов ИТР, работающим по сменам − 4240 руб., остальным − 4960 руб. Номинальное время работы первых составляет 273,75 дня, вторых − 305 дней, фактическое время работы соответственно: 243,75 и 275 дней. Тогда дневные оклады сменного персонала ИТР:
Сменные
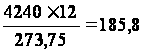 руб.;
Дневные
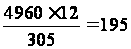 руб.
За фактическое проработанное время будет начислено соответственно
Сменные Тз = 185,8 ґ 243,75 = 45304 руб.;
Дневные Тз = 195 ґ 275 = 75350 руб.
Кроме этого сменным ИТР следует доплатить за работу в ночное время и в праздничные дни
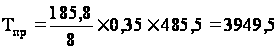 руб.;
Тн = 185,8 ґ 8 ґ 3 / 4 = 1114,8 руб.,
где 485,5 − время работы в ночное время.
Основная заработная плата сменных ИТР составит
Тосн = (45304 + 3949,5 + 1114,8) ґ 5 = 251841,5 руб.,
где 5 − число сменных ИТР.
Дневных: Тосн = 53665 ґ 3 = 160996,8 руб.,
где 3 − число ИТР работающих в день.
Таким образом, основная зарплата всех ИТР составит
Тосн = 251841,5 + 160996,8 = 412838,3 руб.
Дополнительную зарплату ИТР можно установить по среднему дневному заработку. Для сменного персонала
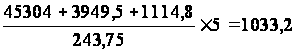 руб.,
где 5 − число сменных ИТР;
остальных:
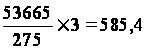 руб.,
где 3 − число ИТР, работающих в день.
Если потери времени на ежегодные отпуска и выполнения государственных и общественных обязанностей составляют 28 дней для ИТР, то дополнительная зарплата определяется
Тд = (1033,2 + 585,4) ґ 28 = 45320,8 руб.
Начисления на зарплату для целей социального страхования исчисляются в процентах от суммы основной и дополнительной зарплаты и составляют 35%
(412838,3 + 45320,8) ґ 0,35 = 160355,5 руб.
Все результаты расчётов по фонду заработной платы сводим в табл 20.
Далее производим расчёт фонда материального поощрения.
Так как отделение завода не вступают непосредственно в сфере обращения, т.е. не торгует своей продукцией, то фонд материального поощрения образующийся из прибыли от реализации продукции прямо рассчитать не представляется возможным. Фонд материального поощрения можно исчислять лишь по косвенным данным или по аналогам с базисным цехом.
Положениями об использовании фонда материального поощрения предусматриваются следующие выплаты:
а) премии по результатам текущего производства; как показывает практика, то на эти выплаты приходится примерно 50% от всего фонда материального поощрения;
б) единовременное вознаграждение по результатам работы за год, составляет примерно 35%;
в) премии за выполнение особых заданий и работ, составляют оставшуюся часть фонда материального поощрения 15%.
Размер премий по результатам текущего года составляет:
– для рабочих 7−10% от заработной платы по тарифу:
808264,8 ґ 0,1 = 80826,48 руб.
– для ИТР 30% от оклада:
511807,9 ґ 0,3 = 153542,4 руб.
Следовательно, размер общего фонда материального поощрения будет составлять:
(80826,48 + 153542,4) ґ 2 = 468737,7 руб.
Сумма выплат по единовременному вознаграждению:
468737,7 ґ 0,35 = 164058,2 руб.
Остальные выплаты:
468737,7 - 234368,9 - 165058,2 = 70310,6 руб.
Таблица 20
Фонд заработной платы, руб.
|
Кате- гория трудя- щихся |
Тосн | В том числе | Тдоп | Тстр | Всего | |||||
| Тз | Тпр | Итого | Доплаты | |||||||
| Ти | Тп | Тс | ||||||||
| 1.Рабо-чие | 1759785,5 | 808264,8 | 147205 | 594074,6 | 65778 | 36220,8 | 12968 | 165228 | 673754,7 | 2598768,2 |
| 2. ИТР | 412283,8 | 98969,6 | 286091 | 3949,5 | 1114,8 | 45320,8 | 160355,5 | 618514,6 | ||
| ВСЕГО | 2172623,8 | 210548,8 | 834110,2 | 3217282,8 | ||||||
Таблица 21
Фонд материального поощрения
|
Виды выплат |
Руб. |
|
Премия по результатам текущего производства: а) рабочих б)ИТР ИТОГО |
80826,48 153542,4 234368,9 |
| Единовременное вознаграждение по результатам работы за год |
164058,2 |
|
Премии за выполнение особых заданий и работ ВСЕГО |
70310,6 703106,6 |
Необходимо определить среднемесячную заработную плату всех категорий трудящихся. Для этого необходимо сложить выплаты по основной и дополнительной зарплате из ФМЗ и премии за выполнение плана производства и разделить на списочное число трудящихся и на 12:
− для рабочих
ЗПср = (1759785,5 + 165228 ) / 37 / 12 = 4336 руб.
− для ИТР
ЗПср = (412838,3 + 45320,8 + 153542,4) / 8 / 12 = 6370 руб.
Расчет средней заработной платы представлен в таблице 22.
Таблица 22
Среднемесячная заработная плата
|
Категории трудящихся |
Руб. |
|
1. Рабочие |
4336 |
|
2. ИТР |
6370 |
7.7 Себестоимость термической обработки
Себестоимость термической обработки рассчитывается по следующим статьям затрат:
а) технологическое топливо;
б) электроэнергия на производственные нужды;
в) заработная плата производственных рабочих (основная и дополнительная);
г) вспомогательные материалы;
д) амортизация основных фондов;
Эти статьи были определены ранее, остается определить:
е) расходы на сменное оборудование, инструменты:
рекомендуется принять равными 1−1,5% от общей суммы капитальных вложений в основные фонды отделения
165272537,2 ґ 0,015 = 2479088,06 руб.
ж) расходы на текущий ремонт основных средств:
устанавливаются в размере 5% от капитальных затрат на здание, силовые машины и силовое оборудование
132205778,6 ґ 0,05 = 6610288,93 руб.
з) расходы на охрану труда и технику безопасности:
определяют в размере 1,5−2% от ФЗП.
3217282,8 ґ 0,02 = 64345,6 руб.
и) общецеховые расходы:
складываются из затрат на ФМП, начисления на зарплату, для социального страхования, охрану труда и прочие расходы отделения.
Прочие денежные расходы отделения составляют 1,5% от всех общецеховых расходов
(2172623,8 + 210548,8 + 834110,2 + 64345,6 ) ґ 0,015 = 49224,4 руб.
Общецеховые расходы
3281628,4 + 49224,4 = 3330852,8 руб.
Таблица 23
Калькуляция себестоимости термической обработки
|
Наименование статей расходов |
Всего |
На единицу продукции |
|||
| Коли-чество | Цена, руб. | Сумма, руб. | Коли-чество |
Сумма руб. |
|