Модернізація механізму товаровідтягування побутової трикотажної машини "Українка-2"
де
 – допоміжний
час, який не
перекривається
машинним, на
одиницю продукції;
 – час втрат
через _пів падання
операцій, на
одиницю продукції.
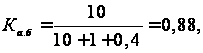
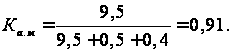
Коефіцієнт Кб визначається за формулою:
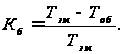 (2.73)
Тоді за формулою (2.73):
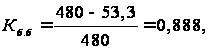
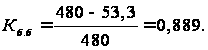
За формулою (2.71)
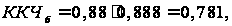
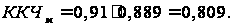
Визначаємо норму продуктивності обладнання (2.68):
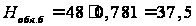 кг;
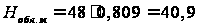 кг;
Визначаємо
норму обслуговування
( )
за формулою:
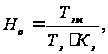 (2.74)
де
 – завантаженість
робочого при
обслуговуванні
однієї машини
на протязі
зміни;
 – коефіцієнт
завантаження
робочого при
обслуговуванні
всіх машин.
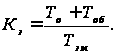 (2.75)
За формулою (2.75):
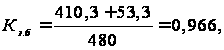
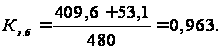
Норма обслуговування за формулою (2.74):
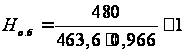 машина,
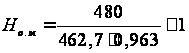 машина.
Складемо порівняльну таблицю витрат робочого часу до і після прийняття нового модернізованого обладнання.
Показники модернізації плосков’язальної машини.
Таблиця 2.2
|
Найменування витрат часу та показників |
Умовні по-значення | Одиниці виміру | Витрати робочого часу | |
|
до модернізації |
після модернізації |
|||
Машинний час |
|
хв. |
10 |
9.5 |
Допоміжний час |
Tд |
хв. |
1.3 |
1.23 |
| Час обслуговування робочого місця |
|
хв. |
53.3 |
53.1 |
| Норма продуктивності обладнання |
|
кг |
37.5 |
40.9 |
| Норма виробітку робочого в год/зміну | НВ |
кг |
5.13/41.03 |
5.39/43.16 |
| Коефіцієнт корисного часу | ККЧ |
– |
0.781 |
0.809 |


На основі отриманих показників можна провести розрахунок річного економічного ефекту.
РОЗДІЛ 3
ЕКОНОМІЧНА ЧАСТИНА
3.1 Стислий опис заходу, який впроваджується
Велика різноманітність технічних рішень при виборі альтернативних варіантів конструкторських розробок ставлять перед інженером-механіком комплекс досить складних завдань. Серед великої кількості критеріїв оцінки оптимальності варіантів конструкторських розробок на перший план висуваються економічні критерії. В нових економічних умовах господарювання підвищується відповідальність колективів підприємств за економічний результат їх діяльності, що піднімає на якісно новий рівень вимоги до економічної обґрунтованості будь-якого інженерного рішення.
Для визначення економічної ефективності впровадження конструкторських змін у вироби застосовується комплекс основних і додаткових показників, з допомогою яких можна встановити, чи є даний захід економічно ефективним, а також виявити величину річного економічного ефекту.
До пріоритетних показників, які характеризують економічну ефективність, відносять річний економічний ефект і його складові: собівартість продукції і одноразові капітальні вкладення необхідні для впровадження заходу.
Якщо результат, скажімо, не досягнули, то ефективність втрачає своє позитивне економічне значення. На практиці показник ефективності відображає величину доходу (прибутку) на одиницю витрат, наприклад рентабельність виробу, праці, виробництва тощо.
Економічний ефект означає скорочення або економію виробничих ресурсів під час виготовлення продукції (наприклад, матеріальних або трудових витрат). Якщо результат економічної діяльності перевищує витрати, то має місце позитивний економічний ефект, який оцінюється прибутком.
Економічна ефективність характеризує співвідношення одержаного ефекту з витратами на його здійснення і є свого роду ціною або платою за досягнення даного результату.
3.1 Стислий опис заходу, який впроваджується
Плосков’язальна машина «Українка-2» використовується для виготовлення виробів верхнього трикотажу з шерстяної, напівшерстяної пряжі та іншої змішаної пряжі у домашніх умовах.
Технологічні можливості машини забезпечують виробництво переплетень кулірної гладі, ластику, трьохколірного рисунчастого ластичного трикотажу
На машині відсутній механізований механізм відтягування трикотажу. Ця операція проводиться з допомогою вантажів та гребінки, які постійно перечіпляють в процесі роботи при постійних зупинках машин, що негативно впливає на продуктивність праці.
У дипломному
проекті розробляється
пропозиція
щодо вдосконалення
плосков’язальної
машини «Українка-2»
за рахунок
встановлення
механізму
товаровідтягування,
розробленого
на базі відомих
механізмів
товаровідтягування
плосков’язального
та круглов’язального
обладнання,
внаслідок чого
відбулося
зменшення
трудомісткості
виробництва
1 кг трикотажу
з
 хв.
до
 хв.
3.2 Розрахунок собівартості механізму товаровідтягування
Собівартість - це сукупність поточних витрат на виготовлення та реалізацію продукції.
Виконуємо розрахунок собівартості механізму товаровідтягування за статтями:
Сировина
і матеріали

Затрати на сировину і матеріали визначаються прямим рахунком, виходячи із норм витрат матеріалів на одиницю продукції (один механізм товаровідтягування) і діючих оптових цін з врахуванням транспортно- заготівельних витрат і розраховуються за формулою:
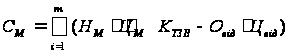 , (3.1)
де т – кількість матеріалів, що використовується;
 – норма витрат
матеріалів;
 – ціна матеріалу;
 – коефіцієнт,
який враховує
транспортно-заготівельні
витрати,
 ;
 – кількість
відходів матеріалу,
яка реалізовується
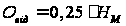 ;
0,25 – запланована
частка відходів,
 – ціна реалізації
відходів матеріалу
 грн.
Розрахунок вартості сировини і матеріалів представимо у вигляді таблиці 3.1.
Таблиця 3.1
Розрахунок вартості сировини і матеріалу
|
№ п/п |
Найменування матеріалів, Марка |
Витрати матеріалу,
|
Ціна
одиниці матеріалу,
|
Вартість матеріалу,
|
| 1. | Сталь конструкційна | 1 | 4,58 | 4,58 |
| 2. | Сталь для корпусів, кронштейнів та деталей кріплення | 3 | 4 | 12 |
| Всього | 4 | 16,58 | ||

Тоді за формулою (3.1) витрати на сировину і матеріали:
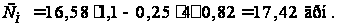
Покупні
вироби і напівфабрикати

Затрати по цій статті собівартості визначаються прямим рахунком, залежать від кількості покупних виробів, напівфабрикатів, їх вартості з врахуванням транспортно-заготівельних витрат і розраховуються за формулою:
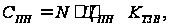 (3.2)
де
 – кількість
покупних виробів,
напівфабрикатів,
шт,
 – вартість
покупних виробів,
напівфабрикатів,
грн.
Розрахунок вартості покупних виробів і напівфабрикатів представлено в таблиці 3.2.
Таблиця 3.2
Розрахунок вартості покупних виробів і напівфабрикатів
|
№ п/п |
Найменування купівельних матеріалів |
Вартість одиниці, грн. |
Кількість
покупних виробів
шт. |
Витрати на покупні вироби
|
| 1. | Гвинт | 1,3 | 10 | 13 |
| 2. | Пружина | 2.5 | 4 | 10 |
| 4. | Електропривод | 19 | 1 | 19 |
| Всього | 32647,3 | |||
 ,
грн.
Тоді за формулою (3.2) витрати на покупні вироби і напівфабрикати:
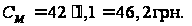
Основна
заробітна плата
виробничих
робітників

Основна заробітна плата робітників, що безпосередньо пов’язані з виготовленням продукції включає оплату операцій і робіт по відрядних нормах і розцінках, а також доплати по відрядній і погодинно-преміальній системі оплати, і розраховується за формулою:
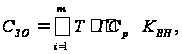 (3.3)
де
 – число виробничих
операцій при
виготовленні
виробів,
 – трудомісткість
і-роботи, яку
необхідно
виконати, год.;
 – годинна тарифна
ставка робітника,
який зайнятий
виконанням
відповідної
операції, грн.;
 – коефіцієнт
виконання
норми,
 .
Розрахунок основної заробітної плати виробничих робітників представлено в таблиці 3.3.
Таблиця 3.3
Розрахунок основної заробітної плати виробничих робітників
|
№ п/п |
Роботи |
Трудомісткість
роботи
год. |
Годинна
тарифна ставка
|
Заробітна плата
|
| 1. | Токарні | 2,5 | 8 | 20 |
| 2. | Фрезерні | 1,0 | 6 | 6 |
| 3. | Свердлильні | 0,8 | 6 | 4,8 |
| 4. | Шліфувальні | 0,8 | 8 | 6,4 |
| 5. | Монтажні | 2,0 | 8 | 16 |
| Всього | 32647,3 | |||
 ,
грн.
Тоді за формулою (3.3) основна заробітна плата робітників:
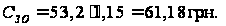
Додаткова
зарплата виробничих
робітників

Додаткова заробітна плата враховує оплату чергових і додаткових відпусток, часу для виконання державних і громадських обов’язків і обраховується за формулою:
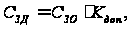 (3.4)
де
 –коефіцієнт,
який враховує
відсоток додаткової
заробітної
плати від основної,

Тоді за формулою (3.4) додаткова заробітна плата робітників:
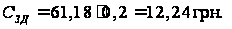
Відрахування
на соціальні
потреби

Відрахування на соціальні потреби відображають обов’язкові відрахування по встановлених законодавством нормах (в фонд соціального страхування, в пенсійний фонд, фонд зайнятості, фонд соціального страхування від нещасних випадків) від суми основної і додаткової заробітних плат виробничих робітників:
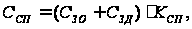 (3.5)
де
 – коефіцієнт,
що враховує
відрахування
на соціальні
потреби,
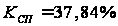 .
Тоді за формулою (3.5) відрахування на соціальні потреби:
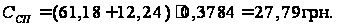
Для визначення загальної суми витрат результати проведених розрахунків зводимо в таблицю 3.4.
Таблиця 3.4
Розрахунок собівартості механізму товаровідтягування
|
№ п/п |
Статті витрат | Розрахунок витрат, грн. |
| 1. | Сировина і матеріали | 17,42 |
| 2. | Покупні вироби і напівфабрикати | 46,20 |
| 3. | Основна заробітна плата виробничих робітників | 61,18 |
| 4. | Додаткова заробітна плата виробничих робітників | 12,24 |
| 5. | Відрахування на соціальні потреби | 27,79 |
|
Повна
собівартість
модернізації
( |
32647,3 | |
3.3 Розрахунок ціни модернізованої плосков’язальної машини «Українка-2»
Ціну модернізованої плосков’язальної машини визначаємо за формулою:
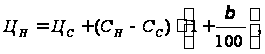 (3.6)
де
 – ціна базового
обладнання,
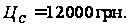
 – повна собівартість
модернізації,
грн.
 – ціна частини
базового обладнання,
яка ліквідовується
після модернізації, грн.
(для даної машини
 .
 – запланований
відсоток прибутку
. Приймаємо
 .
Тоді за формулою (3.6) ціна модернізованої машини:
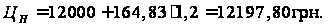
3.4 Розрахунок річного економічного ефекту від модернізації плосков’язальної машини «Українка-2»
Вихідні дані для розрахунку наведені в таблиці 3.5
Таблиця 3.5
Вихідні дані для розрахунку
|
№ п/п |
Показник | Одиниця виміру | Значення показника | |
| базова машина | модернізована машина | |||
| 1. | Річна програма випуску | кг | 20000 | |
| 2. | Трудомісткість виготовлення 1 кг | хв. | 10 | 9,5 |
| 3. | Вартість машини | грн. | 12000 | 12197,80 |
Розрахунок економічної ефективності проведемо за наступними статтями:
Основна заробітна плата виробничих робітників.
Додаткова заробітна плата виробничих робітників.
Відрахування на соціальні потреби.
Амортизаційні відрахування.
Основна
заробітна плата
виробничих
робітників
Основну
заробітну плату
робітників
розраховуємо
за формулою
(3.3). Річна заробітна
плата робітників
(годинна тарифна
ставка
 грн.)
буде становити
для:
– базової машини
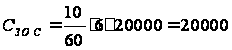 грн.,
– модернізованої машини
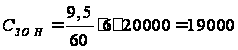 грн.
Додаткова
зарплата виробничих
робітників
Додаткову
заробітну плату
обраховуємо
за формулою
(3.4) Додаткова
заробітна плата
робітників
(при
)
буде становити
для:
– базової машини
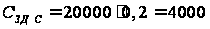 грн.,
– модернізованої машини
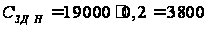 грн.
Відрахування
на соціальні
потреби
Відрахування на соціальні потреби обраховуємо за формулою (3.5) відрахування на соціальні потреби буде становити для:
– базової машини
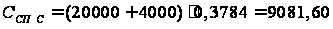 грн.,
– модернізованої машини
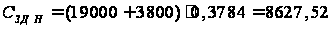 грн.
Амортизаційні
відрахування

Амортизаційні відрахування визначають, виходячи із балансової вартості основних фондів і діючих норм амортизаційних відрахувань, затверджених Мінфіном України:
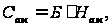 (3.7)
де
 – базова вартість
основних засобів,
грн.;
 – середня норма
амортизації,
 .
Тоді за формулою (3.7) амортизаційні відрахування для:
– базової машини
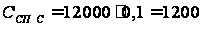 грн.,
– модернізованої машини
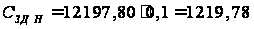 грн.
Для визначення загальної суми собівартості продукції до і після модернізації машини, зведемо результати розрахунків у таблицю 3.6.
Таблиця 3.6
Розрахунок собівартості продукції за варіантами, грн.
|
№ п/п |
Статті | Значення показників | |
| до впровадження | після впровадження | ||
| 1. | Основна заробітна плата виробничих робітників | 20000 | 19000 |
| 2. | Додаткова зарплата виробничих робітників | 4000 | 3800 |
| 3. | Відрахування на соціальні потреби | 9081,60 | 8627,52 |
| 4. | Амортизаційні відрахування | 1200 | 1219,78 |
| Разом витрат по собівартості | 32647,30 | 32647,30 | |
Річний економічний ефект визначається за формулою:
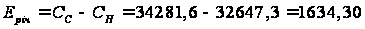 грн.
Відповідно
зниження собівартості
на 1 кг виробленого
трикотажу
становить
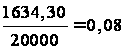 грн.
Враховуючи
те, що на стадіях
дослідження
і проектування
витрати і економічний
ефект носять
імовірнісний
характер, величину
річного економічного
ефекту від
НДДКР необхідно
відредаговувати
на коефіцієнт
« »,
який характеризує
ймовірність
отримання
даного економічного
ефекту.
При розробці
технічного
проекту, яка
проводилася
в даному дипломі,
коефіцієнт
можна приймати
0,5-0,7. Так як дана
розробка ґрунтується
на принципах,
які вже використовуються,
то приймаємо
 .
Тоді річний економічний ефект остаточно:
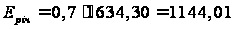 грн.
Висновок: На основі проведених розрахунків можна зробити висновок, що пропозиція щодо модернізації плосков’язальної машини «Українка-2» за рахунок встановлення механізму товаровідтягування цілком доречна з точки зору ефективності капіталовкладень, необхідних для виконання запроектованих заходів. Хоча вартість машини зростає на 197,80 грн., але завдяки покращенню техніко-економічних показників (зокрема збільшення продуктивності устаткування), зменшилась трудомісткість виготовлення трикотажу Це стало причиною зменшення поточних витрат, а отже собівартості продукції. Річний економічний ефект від зниження собівартості продукції становить 1144,01 грн. при програмі випуску 20000 кг трикотажу, або 8 коп. на 1 кг виробленого трикотажу.
РОЗДІЛ 4
ОХОРОНА ПРАЦІ ТА НАВКОЛИШНЬОГО СЕРЕДОВИЩА
4.1 Аналіз об’єкта модернізації та виробництва для якого він призначений з точки зору безпеки праці та охорони навколишнього середовища
В плосков’язальному цеху на здоров’я працюючих впливає ряд небезпечних та шкідливих факторів, таких як підвищений вміст пилу в повітрі, недостатня освітленість робочої зони, рівень шуму, дія електричного струму та рухомих частин механізмів і машин на працівника.
Освітлення виробничого приміщення
Правильно спроектоване і виконане освітлення забезпечує можливість нормальної діяльності працівників. Збереження зору людини, стану його центральної нервової системи і безпеки на виробництві в