Эксплуатация электрооборудования цеха по ремонту наземного оборудования ЗАО "Центрофорс"
|
где |
Зп.т |
– |
заработная плата по тарифу, руб.; |
|
Пр |
– |
премия, 50 %. |
Определяем сумму выплачиваемую за вредность по формуле:
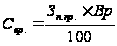 (5.7)
|
где |
Вр |
– |
надбавка за вредность, 4%; |
|
Зп.пр |
– |
заработная плата с учётом премии, руб. |
Определим сумму выплачиваемую районного коэффициента и северной надбавкой по формуле:
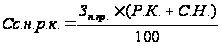 (5.8)
|
где |
Зп.пр |
– |
заработная плата с учётом премии, руб.; |
|
С.Н. |
– |
северная надбавка 50%. |
|
|
Р.К. |
– |
районный коэффициент 70% |
Заработная плата с учётом всех премий находится по формуле:
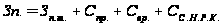 (5.9)
|
где |
Зп.т |
– |
заработная плата по тарифу, руб.; |
|
Спр |
– |
сумма выплачиваемой премии, руб.; |
|
|
Свр. |
– |
сумма выплачиваемая за вредность, руб.; |
|
|
СС.Н.иР.К |
– |
сумма выплачиваемая районного коэффициента и северной надбавки, руб. |
Таблица 5.6 – Расходы на оплату труда для текущего ремонта
| Эл.оборудование |
Эл.монтер, разряд |
Трудоёмкость чел/час |
Тариф, руб |
Зарплата по тарифу, руб |
Премия 50% | Вредность 4% |
РК – 70% СН – 50% |
Итого, руб |
|
Токарный станок |
4 | 6 | 24.56 | 147.36 | 73.68 | 8.84 | 265.2 | 495.08 |
| 3 | 6 | 19.45 | 116.7 | 58.35 | 7 | 210 | 392.05 | |
| Радиально-сверлильный станок | 4 | 2.7 | 24.56 | 66.31 | 33.15 | 3.97 | 119.35 | 222.78 |
| 3 | 2.7 | 19.45 | 52.51 | 26.25 | 3.15 | 94.27 | 176.18 |
| Продолжение таблицы 5.6 | ||||||||
| Наждачный станок | 4 | 1.3 | 24.56 | 31.92 | 15.96 | 1.91 | 57.45 | 107.24 |
| 3 | 1.3 | 19.45 | 25.28 | 12.64 | 1.51 | 30.46 | 69.89 | |
| Заточный станок | 4 | 1.3 | 24.56 | 31.92 | 15.96 | 1.91 | 57.45 | 107.24 |
| 3 | 1.3 | 19.45 | 25.28 | 12.64 | 1.51 | 30.46 | 69.89 | |
|
Сверлильный станок |
4 | 2 | 24.56 | 50.92 | 25.46 | 3.05 | 91.65 | 171.08 |
| 3 | 2 | 19.45 | 40 | 20 | 2.4 | 72 | 134.4 | |
| Вентилятор | 4 | 6.4 | 24.56 | 163 | 81.5 | 9.78 | 292.8 | 547.08 |
| 3 | 6.4 | 19.45 | 124.5 | 62.25 | 7.47 | 224.1 | 418.32 | |
| Печь сопротивления | 4 | 2.5 | 24.56 | 61.4 | 30.7 | 3.68 | 110.52 | 206.3 |
| 3 | 2.5 | 19.45 | 48.62 | 24.31 | 2.91 | 87.6 | 163.44 | |
|
Освещение вспомогательное |
4 | 4 | 24.56 | 101.84 | 50.92 | 6.11 | 183.24 | 342.11 |
| 3 | 4 | 19.45 | 77.8 | 38.9 | 4.66 | 140 | 261.36 | |
|
Освещение рабочее |
4 | 12.5 | 24.56 | 307 | 153.5 | 18.42 | 552.6 | 1031.5 |
| 3 | 12.5 | 19.45 | 243 | 121.5 | 14.58 | 437.4 | 816.4 | |
| Итого | 77.4 | 1715.3 | 857.6 | 102.8 | 3056.5 | 5533 | ||
Таблица 5.7 – Расходы на оплату труда для технического обслуживания
| Эл.оборудование |
Эл.монтер, разряд |
Трудоёмкость чел/час |
Тариф, руб |
Зарплата по тарифу, руб |
Премия 50% | Вредность 4% |
РК – 70% СН – 50% |
Итого, руб |
|
Токарный станок |
3 | 3.6 | 19.45 | 70.02 | 35.01 | 4.2 | 126.03 | 235.26 |
| Радиально- сверлильный станок | 3 | 1.62 | 19.45 | 31.5 | 15.75 | 1.9 | 56.7 | 105.85 |
| Наждачный станок | 3 | 0.78 | 19.45 | 15.17 | 7.58 | 1 | 27.3 | 51.05 |
|
Заточный станок |
3 | 0.78 | 19.45 | 15.17 | 7.58 | 1 | 27.3 | 51.05 |
| Сверлильный станок | 3 | 1.2 | 19.45 | 23.34 | 11.67 | 1.4 | 42 | 78.4 |
| Вентилятор | 4 | 1.92 | 24.56 | 47.15 | 23.57 | 2.84 | 85.2 | 158.8 |
| 3 | 1.92 | 19.45 | 37.3 | 18.67 | 2.23 | 67.08 | 125.28 | |
| Печь сопротивления | 4 | 1.25 | 24.56 | 30.7 | 15.35 | 1.84 | 55.26 | 103.15 |
| 3 | 1.25 | 19.45 | 24.31 | 12.15 | 1.45 | 43.75 | 81.66 | |
| Кран – балка | 4 | 7.2 | 24.56 | 176.8 | 88.4 | 10.6 | 318.24 | 594.04 |
| 3 | 7.2 | 19.45 | 140 | 70 | 8.4 | 252 | 470.4 | |
| 28.72 | 2054 |
Определим сумму заработной платы за текущий ремонт и техническое обслуживание по формуле:
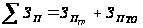 ,
(5.10)
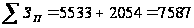 руб.
Составляем баланс рабочего времени.
Для определения эффективного фонда рабочего времени составляется баланс рабочего времени. Показатели баланса рабочего времени приведены в таблице 5.8
Таблица 5.8 – Баланс рабочего времени
| Показатели | Количество дней |
| Календарный фонд времени, дн. | 365 |
| Число нерабочих дней в году, дн. | 102 |
| Номинальный фонд рабочего времени, дн. | 263 |
| Неявки на работу, дн. | 44 |
| Эффективный фонд рабочего времени, дн. | 219 |
| Продолжительность рабочего дня, час. | 8 |
| Эффективный фонд рабочего времени, час. | 2104 |
Определяем эффективный фонд рабочего времени по формуле:
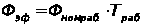 (5.11)
|
где |
Фном.раб |
– |
номинальный фонд рабочего времени, сут.; |
|
Траб |
– |
продолжительность рабочего дня. ч. |
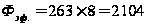
Определяем время невыхода на работу по формуле:
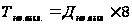 ,
(5.12)
|
где |
Дне.вых |
– |
количество дней не выхода на работу, сут. |
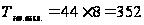
Определяем дополнительную заработную плату по формуле:
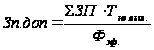 (5.13)
|
где |
ΣЗП |
– |
сумма по оплате труда рабочих, руб.; |
|
Тневых |
– |
время невыхода на работу, ч.; |
|
|
Фэф. |
– |
эффективный фонд рабочего времени, ч. |
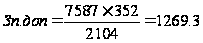 руб.
Определяем общую заработную плату по оплате труда рабочих по формуле:
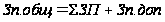 (5.14)
|
где |
Зп.доп. |
– |
дополнительная заработная плата, руб |
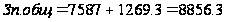 руб.
5.3 Единый социальный налог
Единый социальный налог взимается с общих затрат на заработную плату для отчисления в пенсионный фонд, фонд социального страхования и фонд обязательного медицинского страхования. В единый социальный налог включаются отчисления в пенсионный фонд – 20%, фонд социального страхования – 3.2%, фонд обязательного медицинского страхования – 2.8%
Отчисления в каждый фонд определяются по формуле:
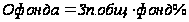 (5.15)
|
где |
Зп.общ |
– |
общая сумма по оплате труда рабочих, руб.; |
|
фонд% |
– |
вид фонда. |
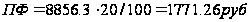
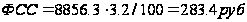
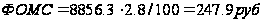
Единый социальный налог вычисляется суммой всех фондов:
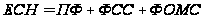 (5.16)
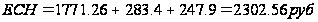
Показатели единого социального налога приведены в таблице 5.9
Таблица 5.9 – Показатели единого социального налога
| Фонды | Отчисления, % | Отчисления, руб. |
| Пенсионный | 20 | 1771.26 |
| Социального страхования | 3,2 | 283.4 |
| Обязательного медицинского страхования | 2,8 | 247.9 |
| Итого | 26 | 2302.56 |
5.4 Амортизационные отчисления
Расчет амортизационных отчислении производится методом прямого счета на основании среднегодовой стоимости отдельных видов основных фондов и установленных норм амортизации. Данные на амортизационные отчисления приведены в таблице 5.10
Рассчитываем амортизационные отчисления по формуле:
 ,
(5.17)
|
где |
Ао |
– |
амортизационные отчисления за год, руб.; |
|
Бс |
– |
балансовая стоимость оборудования, руб.; |
|
|
На |
– |
норма амортизации, %. |
Результаты расчета амортизационных отчислений и данный для расчёта сведены в таблице 5.10
Таблица 5.10 – Амортизационные отчисления
| Наименование оборудования | Балансовая стоимость, руб. | Норма амортизации, % | Сумма амортизации, руб. |
| Токарный станок |
24560 |
6.3 |
1547.2 |
| Радиально-сверлильный станок | 35750 |
7.2 |
2574 |
| Наждачный станок | 20114 | 5.2 | 1045 |
|
Заточный станок |
22540 | 4.9 | 1104 |
| Сверлильный станок | 18560 | 6.1 | 1132 |
| Продолжение таблицы 5.10 | |||
| Вентилятор | 25340 | 4.3 | 1089 |
| Печь сопротивления | 45400 | 10 | 4540 |
| Освещение вспомогательное | 16790 | 5.6 | 940 |
| Освещение рабочее | 24113 | 6.1 | 1470 |
| Кран-балка | 21210 | 4.7 | 996 |
| Итого | 16437 | ||
5.5 Прочие расходы
При расчёте затрат на электроэнергию учитываются затраты на потребляемую мощность электрооборудования необходимого для ремонта основного электрооборудования и мощность требуемая при освещение рабочего места и помещения.
Тариф за 1 кВт ч для предприятий составляет 0,64 рублей.
При ремонте используется электрооборудование, мощность которых приведены в таблице 5.11
Таблица 5.11 – Мощность используемого оборудования
| Наименование электрооборудования |
Количество оборудования |
Мощность кВт |
Общая мощность |
| Электрическое освещение рабочее | 1 |
19 |
19 |
| Электрическое освещение вспомогательное | 1 |
1.8 |
1.8 |
| Паяльник | 2 | 0.4 | 0.8 |
| Итого | 4 | 21.2 | 21.6 |
Определяется годовое количество электроэнергии по формуле:
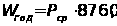 (5.18)
|
где |
Рср |
– |
мощность используемого оборудования, кВт. |
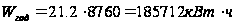
Определим годовое количество часов по формуле:
 (5.19)
|
где |
Рср |
– |
максимальное значение нагрузки используемого оборудования, кВт. |
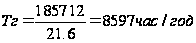
Расчёт затрат на электроэнергию рассчитывается по формуле: