Эксплуатация электрооборудования цеха по ремонту наземного оборудования ЗАО "Центрофорс"
|
где |
Ц |
– |
цена за 1 кВт*ч. |
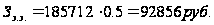
Накладные расходы или накладные расходы непроизводственного назначения, связаны с функцией руководства, управления, которые осуществляются в рамках предприятия, фирмы, компании в целом.
Накладные расходы это расходы на обслуживания и управление производством, т.ж. в состав накладных расходов включаются расходы на содержание и эксплуатацию оборудования и цеховые расходы на управления.
Накладные расходы рассчитываются как 80% от общей заработной платы по формуле:
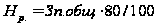 (5.21)
|
где |
Зп.общ |
– |
общая сумма по оплате труда рабочих, руб. |
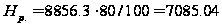
Определяем себестоимость при ремонте электрооборудования по формуле:
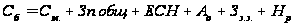 (5.22)
|
где |
См |
– |
общая стоимость материалов, руб.; |
|
Зп.общ |
– |
общая сумма по оплате труда рабочих, руб.; |
|
|
ЕСН |
– |
отчисления на социальные нужды, руб.; |
|
|
Ао |
– |
амортизационные отчисления за год, руб.; |
|
|
Зэ.э |
– |
затраты на электроэнергию, руб.; |
|
|
Нр |
– |
прочие затраты, руб. |
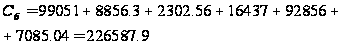
5.6 Смета затрат на обслуживание
Смета затрат на обслуживание это итоговая сумма которая покажет общую себестоимость обслуживания электрооборудования. Смета рассчитывается как сумма всех затрат. Себестоимость обслуживания представляет выраженные в денежной форме текущие затраты предприятий на производство и реализацию услуг. Себестоимость обслуживания является не только важнейшей экономической категорией, но и качественным показателем, так как она характеризует уровень использования всех ресурсов, находящегося в распоряжении предприятия.
Основным документом, которым необходимо руководствоваться при формировании себестоимости обслуживания на предприятии, является Положение о составе затрат по производству и реализации услуг и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли, утвержденное постановлением Правительства РФ от 5 августа 1992г. № 552 и последующими дополнениями и изменениями.
Под структурой себестоимости понимаются ее состав по элементам или статьям и их доля в полной себестоимости. Систематическое определение и анализ структуры затрат на предприятии имеют очень важное значение, в первую очередь для управления издержками на предприятии с целью их минимизации. Структура затрат позволяет выявить основные резервы по их снижению и разработать конкретные мероприятия по их реализации на предприятии.
Смета затрат на ремонт электрооборудования и структура приведены в таблице 5.12
Таблица 5.12 – Смета и структура затрат на обслуживание ЭО
| Статьи затрат | Сумма, руб. | Структура, %. |
| 1 Себестоимость, руб | 226587 | |
| 1.1 Материальные расходы | 99051 | 40.4 |
| 1.2 Заработная плата | 8856 | 3.61 |
| 1.3 Единый социальный налог | 2302 | 1 |
| 1.4 Амортизационные отчисления | 16437 | 6.71 |
| 1.5 Затраты на электроэнергию | 92856 | 37.9 |
| 1.6 Накладные расходы | 7085 | 2.89 |
| 2 Рентабельность, % (8) | 18126 | 7.40 |
| Итого | 244713 | 100 |
Наиболее удельный вес в структуре себестоимости затрат на обслуживание электрооборудования имеют материальные расходы которые составляют 99051 руб. – 40.4%, далее идут прочие расходы т.е. затраты на электроэнергию – 92856 руб. – 37.9%, затем рентабельность 18126 руб. – 7.40%, далее идут амортизационные отчисления – 16437 руб. – 6.71%, заработная плата 8856 руб. –3.61% , накладные расходы 7085 – 2.89% и наконец отчисления на социальные нужды 2302 – 1%.
5 ЭКОНОМИЧЕСКАЯ ЧАСТЬ. РАСЧЁТ СЕБЕСТОИМОСТИ ОБСЛУЖИВАНИЯ
5.1 Материальные расходы
При расчёте материальных расходов необходимо знать:
для какого оборудования происходит расчёт;
какому виду ремонта подлежит электрооборудование;
какой период планово-предупредительного ремонта
электрооборудования (ППР);
какое количество материалов необходимо использовать на каждое электрооборудование при ремонте;
цену на каждый вид материала.
Спецификация оборудования, которое подлежит ремонту приведены в табл. 5.1
Таблица 5.1 – Спецификация электрооборудования
|
Наименование оборудования |
Дата ввода в эксплуатацию | Продолжительность | Трудоёмкость ремонта | |||
|
РЦ, мес |
МРП, мес |
МОП, мес |
К.Р. чел/час |
Т.Р. чел/час |
||
|
Токарный станок |
04.1996 | - | 27 | 3 | - | 4 |
| Радиально-сверлильный стан. | 04.1996 | - | 27 | 3 | - | 5.4 |
|
Наждачный станок |
04.1996 | - | 27 | 3 | - | 2.6 |
|
Заточный станок |
04.1996 | - | 27 | 3 | - | 2.6 |
| Сверлильный станок | 04.1996 | - | 27 | 3 | - | 4 |
| Вентилятор | 04.1996 | - | 59.7 | 3 | - | 6.4 |
| Печь сопротивления | 04.1996 | - | 12 | 2 | - | 5 |
| Освещение вспомогательное | 04.1996 | - | 6 | - | - | 3.9 |
| Освещение рабочее | 04.1996 | - | 6 | - | - | 3.9 |
| Кран-балка | 04.1996 | - | 34 | 1 | - | 6 |
Составляем график ППР для каждого электрооборудования. Все данные вносятся в таблицу 5.2
Далее будет вестись расчет трудоёмкости, которая находится как произведение количества ремонтов по графику ППР на норму времени за один ремонт.
Как пример рассчитаем трудоёмкость для токарного станка при текущем ремонте
Тр = Тр.р*Nр (5.1)
где Тр.р – трудоёмкость ремонта, чел-ч.;
Nр – количество ремонтов, по графику ППР
Тр = 4*3=12 чел/час
Для остального электрооборудования расчёты абсолютно одинаковы и все данные сводятся в таблицу 5.3
Таблица 5.3 – Нормы времени на ремонт и общая трудоемкость
|
Наимен-е электро- оборудования |
Кол. |
Количество ремонтов по графику ППР |
Норма времени на один ремонт чел/час |
Трудоёмкость ремонтов чел/час |
Всего чел/час |
||||||
| о | т | то | о | т | то | о | т | то | |||
| Токарный станок | 6 | - | 3 | 9 | - | 4 | 0.4 | - | 12 | 3.6 | 93.6 |
| Радиально-сверлильный станок | 2 | - | 1 | 3 | - | 5.4 | 0.54 | - | 5.4 | 1.62 | 14.04 |
| Наждачный станок | 2 | - | 1 | 3 | - | 2.6 | 0.26 | - | 2.6 | 0.78 | 6.76 |
| Заточный станок | 2 | - | 1 | 3 | - | 2.6 | 0.26 | - | 2.6 | 0.78 | 6.76 |
| Сверлильный станок | 2 | - | 1 | 3 | - | 4 | 0.4 | - | 4 | 1.2 | 10.4 |
| Вентилятор | 4 | - | 2 | 6 | - | 6.4 | 0.64 | - | 12.8 | 3.84 | 66.56 |
| Печь сопротивления | 1 | - | 1 | 5 | - | 5 | 0.5 | - | 5 | 2.5 | 7.5 |
| Освещение вспомогательное | 1 | - | 2 | - | 3.9 | - | - | 7.8 | - | 7.8 | |
| Освещение рабочее | 1 | - | 2 | - | 12.5 | - | - | 25 | - | 25 | |
| Кран-балка | 2 | - | - | 12 | - | - | 1.2 | - | - | 14.4 | 28.8 |
| Итого | 77.2 | 28.72 | 267.22 | ||||||||
Для того чтобы рассчитать материальные затраты нужно знать: стоимость материалов и запасных частей, наименование материала и количество затрачиваемого материала.
Сумма отчислений на материальные затраты при текущем ремонте определяется по формуле:
Смтр=Nтр*Н*Сед (5.2)
|
где |
Н |
– |
норма материала; шт., кг., м2 и т.д.; |
|
Сед |
– |
стоимость одной единицы материала, руб; |
|
|
Nтр |
– |
число текущих ремонтов. |
Материальные затраты для текущего ремонта электрооборудования приведены в таблице 5.4
Таблица 5.4 – Материальные затраты для текущего ремонта
| Наименование ЭО | Количество ЭО | Количество ТР |
Вид материала |
Количество материалов на 1ед. ЭО |
Стоимость на одну единицу |
Общая сумма, руб |
Токарный станок |
6 | 3 | Обтирочный материал | 0.7 | 14.45 | 182.07 |
| Провод обмоточный | 6 | 55.5 | 5994 | |||
| Сталь листовая | 0.034 | 13450 | 8231.4 | |||
| Бензин | 0.6 | 18.45 | 200 | |||
| Краска | 0.5 | 22.13 | 200 | |||
| Лак | 0.2 | 32.6 | 117.3 | |||
|
Радиально-сверлильный станок |
2 | 1 | Обтирочный материал | 0.8 | 14.45 | 23.12 |
| Провод обмоточный | 3.5 | 55.5 | 388.5 | |||
| Сталь | 0.056 | 13450 | 1506 | |||
| Бензин | 0.85 | 18.45 | 31.36 | |||
| Лак | 0.3 | 32.6 | 19.56 | |||
| Краска | 0.7 | 22.13 | 31 | |||
| Наждачка | 0.4 | 125.6 | 100 | |||
|
Наждачный станок |
2 | 1 | Обтирочный материал | 0.34 | 14.45 | 9.82 |
| Провод обмоточный | 5 | 55.5 | 555 | |||
| Сталь листовая | 0.02 | 13450 | 538 | |||
| Бензин | 0.4 | 18.45 | 14.76 | |||
| Краска | 0.4 | 22.13 | 17.7 | |||
| Лак | 0.2 | 32.6 | 13.04 |
| Продолжение таблицы 5.4 | ||||||
| Заточный станок | 2 | 1 | Обтирочный материал | 0.2 | 14.45 | 5.78 |
| Провод | 4 | 55.5 | 444 | |||
| Бензин | 0.3 | 18.45 | 11.07 | |||
| Наждачка | 0.2 | 125.6 | 50.24 | |||
| Сталь листовая | 0.02 | 13450 | 538 | |||
| Лак | 0.14 | 32.6 | 9.12 | |||
| Краска | 0.35 | 22.13 | 15.5 | |||
Сверлильный станок |
2 | 1 | Обтирочный материал | 0.6 | 14.45 | 17.34 |
| Провод обмоточный | 3.7 | 55.5 | 410.7 | |||
| Сталь листовая | 0.045 | 13450 | 1210 | |||
| Бензин | 0.45 | 18.45 | 16.6 | |||
| Краска | 0.4 | 22.13 | 17.7 | |||
| Лак | 0.24 | 32.6 | 15.64 | |||
Вентилятор |
4 | 2 | Обтирочный матерал | 0.7 | 14.45 | 80.92 |
| Провод обмоточный | 7 | 55.5 | 3108 | |||
| Сталь листовая | 0.07 | 13450 | 7532 | |||
| Бензин | 0.8 | 18.45 | 118.08 | |||
| Краска | 0.4 | 22.13 | 70.81 | |||
| Лак | 0.34 | 32.6 | 88.6 | |||
| Наждачка | 0.5 | 125.6 | 502.4 | |||
Печь сопротивления |
1 | 1 | Обтирочный матерал | 0.3 | 14.45 | 4.33 |
| Сталь листовая | 0.023 | 13450 | 309.3 | |||
| Бензин | 0.6 | 18.45 | 11.07 | |||
| Краска | 0.6 | 22.13 | 13.27 | |||
Освещение вспомогательное |
1 | 2 | Изолента | 4 | 8.19 | 65.52 |
| Лампа | 14 | 145.2 | 4065 | |||
| Светильник | 14 | 173.65 | 4862 | |||
| Выключатель | 2 | 26.7 | 106.8 | |||
| Коробка | 1 | 18.4 | 36.8 | |||
| Розетка | 4 | 23.5 | 188 | |||
| Кабель | 30 | 176 | 10560 | |||
Освещение рабочее |
1 | 2 | Изолента | 6 | 8.19 | 98.28 |
| Кабель | 80 | 134 | 21400 | |||
| Светильник | 28 | 320 | 17920 | |||
| Наждачка | 1 | 125.6 | 251.2 | |||
| Бензин | 2 | 18.45 | 73.8 | |||
| Краска | 1 | 22.13 | 44.26 | |||
| Итого | 92444 | |||||
Сумма отчислений на материальные затраты при техническом обслуживании определяется по формуле:
Смто=Nто*Н*Сед (5.3)
|
где |
Н |
– |
норма материала; шт., кг., м2 и т.д.; |
|
Сед |
– |
стоимость одной единицы материала, руб; |
|
|
Nт |
– |
число технических оюслуживаний. |
Материальные затраты для технического обслуживания электрооборудования приведены в таблице 5.5
Таблица 5.5 – Материальные затраты для технического обслуживания
| Наименование ЭО | Количество ЭО | Количество ТО |
Вид материала |
Количество материалов на 1ед. ЭО |
Стоимость на одну единицу |
Общая сумма, руб |
Токарный станок |
6 | 9 | Обтирочный материал | 0.7 | 14.45 | 546.21 |
| Бензин | 0.6 | 18.45 | 597.7 | |||
| Радиально-сверлильный станок | 2 | 3 | Обтирочный материал | 0.8 | 14.45 | 69.36 |
| Бензин | 0.85 | 18.45 | 94 | |||
| Наждачка | 0.4 | 125.6 | 301.44 | |||
| Наждачный станок | 2 | 3 | Обтирочный материал | 0.34 | 14.45 | 29.47 |
| Бензин | 0.4 | 18.45 | 44.28 | |||
| Заточный станок | 2 | 3 | Обтирочный материал | 0.22 | 14.45 | 19.07 |
| Бензин | 0.3 | 18.45 | 33.21 | |||
| Сверлильный станок | 2 | 3 | Обтирочный материал | 0.6 | 14.45 | 52.02 |
| Бензин | 0.45 | 18.45 | 49.81 | |||
| Наждачка | 0.34 | 125.6 | 256.22 | |||
| Вентилятор | 4 | 6 | Обтирочный материал | 0.7 | 14.45 | 242.76 |
| Бензин | 0.8 | 18.45 | 354.2 | |||
| Наждачка | 0.5 | 125.6 | 1507.2 | |||
| Краска | 0.4 | 22.13 | 212.44 | |||
| Печь сопротивления | 1 | 5 | Обтирочный материал | 0.3 | 14.45 | 21.67 |
| Бензин | 0.6 | 18.45 | 55.35 | |||
| Наждачка | 0.35 | 125.6 | 220 | |||
| Продолжение таблицы 5.5 | ||||||
| Кран-балка | 2 | 12 | Обтирочный материал | 0.5 | 14.45 | 173.4 |
| Бензин | 0.7 | 18.45 | 309.9 | |||
| Наждачка | 0.4 | 125.6 | 1205.7 | |||
| Краска | 0.4 | 22.13 | 212.4 | |||
| Итого | 6607 | |||||
Определим общую стоимость материалов для текущего ремонта и технического обслуживания по формуле:
См.общ = См.тр+См.то (5.4)
См.общ = 92444+6607=99051руб
5.2 Расходы на оплату труда
Основными формами заработной платы являются сдельная и повременная. Сдельная оплата труда включает в себя несколько видов:
прямая, прогрессивная, премиальная, косвенная, аккордная.
Повременная оплата труда включает в себя несколько видов:
простая, премиальная.
При ремонте электрооборудования применяется повременно-премиальная система оплаты труда. Кроме заработка по повременному тарифу, предусматривается выплата рабочим премий за достижение определённых количественных показателей. Повременно-премиальная система оплаты труда повышает у рабочего заинтересованность в увеличении производительности своего труда.
При расчёте оплаты труда необходимо определить баланс рабочего времени, с помощью которого можно будет узнать какую выплату получат рабочие при работе в течение года с учётом нерабочих дней и с учётом неявки на работу.
Расчёт заработной платы для текущего ремонта занесён в таблице 5.6 и для технического обслуживания в таблице 5.7
Определяем заработную плату по тарифу по формуле:
 ,
(5.5)
|
где |
Тр |
– |
трудоёмкость, чел./час; |
|
Т |
– |
тариф, руб. |
Определяем сумму выплачиваемой премии по формуле:
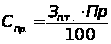 ,
(5.6)
|
где |
Зп.т |
– |
заработная плата по тарифу, руб.; |
|
Пр |
– |
премия, 50 %. |
Определяем сумму выплачиваемую за вредность по формуле:
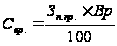 (5.7)
|
где |
Вр |
– |
надбавка за вредность, 4%; |
|
Зп.пр |
– |
заработная плата с учётом премии, руб. |
Определим сумму выплачиваемую районного коэффициента и северной надбавкой по формуле:
|
где |
Зп.пр |
– |
заработная плата с учётом премии, руб.; |
|
С.Н. |
– |
северная надбавка 50%. |
|
|
Р.К. |
– |
районный коэффициент 70% |
Заработная плата с учётом всех премий находится по формуле:
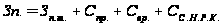 (5.9)
|
где |
Зп.т |
– |
заработная плата по тарифу, руб.; |
|
Спр |
– |
сумма выплачиваемой премии, руб.; |
|
|
Свр. |
– |
сумма выплачиваемая за вредность, руб.; |
|
|
СС.Н.иР.К |
– |
сумма выплачиваемая районного коэффициента и северной надбавки, руб. |
5.3 Единый социальный налог
Единый социальный налог взимается с общих затрат на заработную плату для отчисления в пенсионный фонд, фонд социального страхования и фонд обязательного медицинского страхования. В единый социальный налог включаются отчисления в пенсионный фонд – 20%, фонд социального страхования – 3.2%, фонд обязательного медицинского страхования – 2.8%
Отчисления в каждый фонд определяются по формуле:
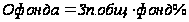 (5.15)
|
где |
Зп.общ |
– |
общая сумма по оплате труда рабочих, руб.; |
|
фонд% |
– |
вид фонда. |
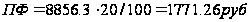
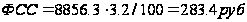
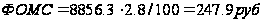
Единый социальный налог вычисляется суммой всех фондов:
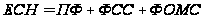 (5.16)
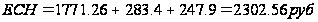
Показатели единого социального налога приведены в таблице 5.6
Таблица 5.6 – Показатели единого социального налога
| Фонды | Отчисления, % | Отчисления, руб. |
| Пенсионный | 20 | 1771.26 |
| Социального страхования | 3,2 | 283.4 |
| Обязательного медицинского страхования | 2,8 | 247.9 |
| Итого | 26 | 2302.56 |
5.4 Амортизационные отчисления
Расчет амортизационных отчислении производится методом прямого счета на основании среднегодовой стоимости отдельных видов основных фондов и установленных норм амортизации. Данные на амортизационные отчисления приведены в таблице 5.10
Рассчитываем амортизационные отчисления по формуле:
 ,
(5.17)
|
где |
Ао
|