Эксплуатация электрооборудования цеха по ремонту наземного оборудования ЗАО "Центрофорс"
амортизационные отчисления за год, руб.;
Бс
балансовая стоимость оборудования, руб.;
На
норма амортизации, %.
Результаты расчета амортизационных отчислений и данный для расчёта сведены в таблице 5.87
Таблица 5.7 – Амортизационные отчисления
| Наименование оборудования | Балансовая стоимость, руб. | Норма амортизации, % | Сумма амортизации, руб. | |||
| Токарный станок |
24560 |
6.3 |
1547.2 |
|||
| Радиально-сверлильный станок | 35750 |
7.2 |
2574 |
|||
| Наждачный станок | 20114 | 5.2 | 1045 | |||
|
Заточный станок |
22540 | 4.9 | 1104 | |||
| Сверлильный станок | 18560 | 6.1 | 1132 | |||
| Вентилятор | 25340 | 4.3 | 1089 | |||
| Печь сопротивления | 45400 | 10 | 4540 | |||
| Освещение вспомогательное | 16790 | 5.6 | 940 | |||
| Освещение рабочее | 24113 | 6.1 | 1470 | |||
| Кран-балка | 21210 | 4.7 | 996 | |||
| Итого | 16437 | |||||
5.5 Прочие расходы
При расчёте затрат на электроэнергию учитываются затраты на потребляемую мощность электрооборудования необходимого для ремонта основного электрооборудования и мощность требуемая при освещение рабочего места и помещения.
Тариф за 1 кВт ч для предприятий составляет 0,64 рублей.
При ремонте используется электрооборудование, мощность которых приведены в таблице 5.8.
Таблица 5.8– Мощность используемого оборудования
| Наименование электрооборудования |
Количество оборудования |
Мощность кВт |
Общая мощность |
| Электрическое освещение рабочее | 1 |
19 |
19 |
| Электрическое освещение вспомогательное | 1 |
1.8 |
1.8 |
| Паяльник | 2 | 0.4 | 0.8 |
| Итого | 4 | 21.2 | 21.6 |
Определяется годовое количество электроэнергии по формуле:
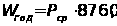 (5.18)
|
где |
Рср |
– |
мощность используемого оборудования, кВт. |
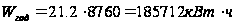
Определим годовое количество часов по формуле:
 (5.19)
|
где |
Рср |
– |
максимальное значение нагрузки используемого оборудования, кВт. |
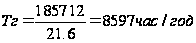
Расчёт затрат на электроэнергию рассчитывается по формуле:
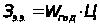 (5.20)
|
где |
Ц |
– |
цена за 1 кВт*ч. |
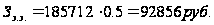
Накладные расходы или накладные расходы непроизводственного назначения, связаны с функцией руководства, управления, которые осуществляются в рамках предприятия, фирмы, компании в целом.
Накладные расходы это расходы на обслуживания и управление производством, т.ж. в состав накладных расходов включаются расходы на содержание и эксплуатацию оборудования и цеховые расходы на управления.
Накладные расходы рассчитываются как 80% от общей заработной платы по формуле:
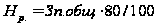 (5.21)
|
где |
Зп.общ |
– |
общая сумма по оплате труда рабочих, руб. |
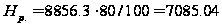
Определяем себестоимость при ремонте электрооборудования по формуле:
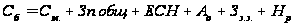 (5.22)
|
где |
См |
– |
общая стоимость материалов, руб.; |
|
Зп.общ |
– |
общая сумма по оплате труда рабочих, руб.; |
|
|
ЕСН |
– |
отчисления на социальные нужды, руб.; |
|
|
Ао |
– |
амортизационные отчисления за год, руб.; |
|
|
Зэ.э |
– |
затраты на электроэнергию, руб.; |
|
|
Нр |
– |
прочие затраты, руб. |
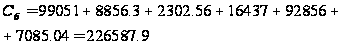
5.6 Смета затрат на обслуживание
Смета затрат на обслуживание это итоговая сумма которая покажет общую себестоимость обслуживания электрооборудования. Смета рассчитывается как сумма всех затрат. Себестоимость обслуживания представляет выраженные в денежной форме текущие затраты предприятий на производство и реализацию услуг. Себестоимость обслуживания является не только важнейшей экономической категорией, но и качественным показателем, так как она характеризует уровень использования всех ресурсов, находящегося в распоряжении предприятия.
Основным документом, которым необходимо руководствоваться при формировании себестоимости обслуживания на предприятии, является Положение о составе затрат по производству и реализации услуг и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли, утвержденное постановлением Правительства РФ от 5 августа 1992г. № 552 и последующими дополнениями и изменениями.
Под структурой себестоимости понимаются ее состав по элементам или статьям и их доля в полной себестоимости. Систематическое определение и анализ структуры затрат на предприятии имеют очень важное значение, в первую очередь для управления издержками на предприятии с целью их минимизации. Структура затрат позволяет выявить основные резервы по их снижению и разработать конкретные мероприятия по их реализации на предприятии.
Смета затрат на ремонт электрооборудования и структура приведены в таблице 5.9
Таблица 5.9– Смета и структура затрат на обслуживание ЭО
| Статьи затрат | Сумма, руб. | Структура, %. |
| 1 Себестоимость, руб | 226587 | |
| 1.1 Материальные расходы | 99051 | 40.4 |
| 1.2 Заработная плата | 8856 | 3.61 |
| 1.3 Единый социальный налог | 2302 | 1 |
| 1.4 Амортизационные отчисления | 16437 | 6.71 |
| 1.5 Затраты на электроэнергию | 92856 | 37.9 |
| 1.6 Накладные расходы | 7085 | 2.89 |
| 2 Рентабельность, % (8) | 18126 | 7.40 |
| Итого | 244713 | 100 |
Наиболее удельный вес в структуре себестоимости затрат на обслуживание электрооборудования имеют материальные расходы которые составляют 99051 руб. – 40.4%, далее идут прочие расходы т.е. затраты на электроэнергию – 92856 руб. – 37.9%, затем рентабельность 18126 руб. – 7.40%, далее идут амортизационные отчисления – 16437 руб. – 6.71%, заработная плата 8856 руб. –3.61% , накладные расходы 7085 – 2.89% и наконец отчисления на социальные нужды 2302 – 1%.
6 ОХРАНА ТРУДА И ОХРАНА ОКРУЖАЮЩЕЙ СРЕДЫ
Обеспечение здоровых и безопасных условий труда возлагается на администрацию предприятия.
Администрация предприятия обязана обеспечивать надлежащее техническое оборудование всех рабочих мест и создавать на них условия работы, соответствующие единым межотраслевым и отраслевым правилам по охране труда, санитарным правилам и нормам; проводить инструктаж работников по технике безопасности, производственной санитарии, противопожарной безопасности и другим правилам охраны труда.
Работники обязаны соблюдать инструкции по охране труда, устанавливающие правила выполнения работ и поведения в производственных помещениях и на строительных площадках. Инструкции разрабатываются и утверждаются администрацией предприятия совместно с соответствующим выборным профсоюзным органом предприятия.
Важное значение имеет санитарно–бытовое обслуживание рабочих. С этой целью оборудуются специальные помещения: гардеробные, умывальные, душевые, помещения для приема пищи, отдыха и обогрева рабочих в холодное время года.
Гардеробные обеспечиваются шкафчиками с отделениями для хранения собственной и рабочей одежды.
Санитарная оценка пригодности источника питьевой воды производится на основе заключения местных органов санитарного надзора. Источниками водоснабжения являются фонтанчики с питьевой водой, устанавливаемые в цехах.
При работе на открытом воздухе в холодное время года необходимо периодически устраивать перерывы для обогрева или прекращать работу.
В затемненных местах и в вечернее время рабочие места должны иметь хорошее искусственное освещение, что важно как для безопасной работы, так и для предупреждения заболевания глаз.
Рабочие, подвергающиеся воздействию вредных и ядовитых веществ, должны проходить в установленные сроки медицинские осмотры.
Электроустановки должны находится в технически исправном состоянии, обеспечивающем безопасные условия пруда и быть укомплектованы испытанными, готовыми к использованию защитными средствами, а также средствами оказания первой медицинской помощи в соответствии с действующими правилами и нормами.
Спецодежда, спец обувь и средства индивидуальной защиты выдаются бесплатно рабочим и служащим тех профессий, которые предусмотрены типовыми нормами.
К средствам индивидуальной защиты относятся: предохранительный пояс, диэлектрические галоши, перчатки, боты, коврики, защитные очки, респираторы, каски. Они выдаются в зависимости от характера работы и записываются в личную карточку рабочего.
Постоянный контроль за соблюдением работниками всех требований инструкций по охране труда возлагается на администрацию предприятия.
Работники, виновные в нарушении законодательства об охране труда, привлекаются к ответственности в установленном порядке.
Для проведения мероприятий по охране труда выделяются в установленном порядке средства и необходимые материалы. Расходование этих средств и материалов на другие цели запрещается.
Надзор и контроль за соблюдением правил по охране труда осуществляют:
– специально уполномоченные государственные органы и инспекции, не зависящие в своей деятельности от администрации предприятия и их вышестоящих органов;
– государственная инспекция труда, государственный надзор за соблюдением правил по безопасному ведению работ.
Государственный надзор за проведением мероприятий, обеспечивающих безопасное обслуживание электрических и теплоиспользующих установок, осуществляется органами государственного энергетического надзора РФ.
Государственный санитарно–эпидемиологический надзор за соблюдением предприятием гигиенических норм, санитарно-гигиенических правил осуществляется государственным комитетом санитарно- эпидемиологического надзора РФ и территориальными учреждениями государственной санитарно–эпидемиологической службы.
В последнее время большое внимание уделяется охране окружающей среды. Предприятия, которые не заботятся о сохранении окружающей среды подвергаются большим штрафам.
Основными источниками загрязнения окружающей среды являются цеха и участки, размещенные на территории производственной базы предприятия и на месторождениях.
Отходы на предприятии образуются в результате следующих производственных процессов: эксплуатация и ремонт автотранспорта, оборудования, проведение сварочных, покрасочных работ, уборка территории, а также жизнедеятельность персонала.
На каждый вид опасного отхода предприятием оформлен и согласован паспорт, в соответствии с ФККО. В настоящее время идет подготовка документов для получения предприятием лицензии на деятельность по обращению с опасными отходами.
Эколог подготавливает договора на утилизацию всех видов отходов, а также контролирует их выполнение в течение года; подготавливает и согласовывает отчетные и другие материалы по вопросам экологии (ежегодные статистические отчеты, ежеквартальный расчет платы за загрязнение окружающей среды); разрабатывает проекты перспективных и годовых планов проведения мероприятий; производит оформление и согласование технической документации; участвует в проведении экологических рейдов. В соответствии с технологическими особенностями производства, нормативы образования отходов определяются в единицах массы, объема, либо в процентах от количества используемого сырья, материалов или от количества производимой продукции.