Разработка приспособления для фрезерования и сверления отверстий в держателе манометра МПЗ-У
040 Фрезерная
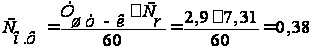 руб.;
050 Сверлильные операции
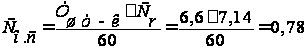 руб.;
080 Резьбонарезные операции
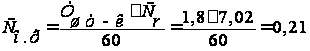 руб.;
∑Сз=(Со.т+ Со.ф+Со.с.+Со.р) ЧК1ЧК2,;
где К1 – премиальный коэффициент,
К2 – районный коэффициент.
Сз=(0,63+0,38+0,78+0,21) Ч1,4Ч1,3=3,64 руб.;
3.1.3 Дополнительная заработная плата
Дополнительная заработная плата, не связанная с производством.
- оплата труда полагающаяся по закону за не проработанное время, составляет 9% от основной заработной платы.
Дополнительная заработная плата на единицу изделия составит:
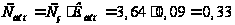 руб. (38)
3.1.4 Отчисления на социальные цели
Отчисления на социальные цели на одно изделие определятся следующей зависимостью:
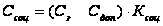 ;
(39)
где
Ксоц – коэффициент единого социального налога (Ксоц=26,5%);
Отчисления на социальные цели на одно изделие составят:
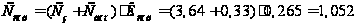 руб. (40)
3.1.5 Прямые затраты
Сп = См+Сз+Сдоп+Ссоц = 249,2+3,64+0,33+1,052 = 254,22 руб. (41)
3.1.6 Расходы на электроэнергию
Определение затрат на электроэнергию
Затраты на технологическую электроэнергию составляют самую значительную часть от технологической себестоимости. Эти затраты определяются о формуле:
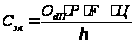 ,
(42)
где Od - количество единиц оборудования;
Р - мощность единицы оборудования;
Fп - планируемый фонд времени работы оборудования;
Ц - стоимость электроэнергии;
η - к.п.д. оборудования.
Результаты расчетов приведены в таблице 7 .
Таблица 7
| Оборудование | Od, шт | Р, кВт | η | Fп | Затраты на эл/энергию, руб/год |
| 1. 1Б240-6 | 1 | 4,15 | 0,87 | 400 | 2862,01 |
| 2. FU400 | 1 | 3,47 | 0,86 | 207 | 1252,83 |
| 3. С-0161 | 1 | 2,14 | 0,86 | 176 | 656,93 |
| 4. С-25 | 1 | 2,05 | 0,84 | 128 | 468,57 |
| 5. С-0228 | 2 | 3,88 | 0,85 | 206 | 2854,77 |
| 6. Р-130 | 1 | 1,75 | 0,84 | 139 | 434,375 |
Таким образом, затраты на электроэнергию для базового варианта составят:
Сэл1=8529,48 руб/год;
Для изделия:
Сэл2 = Сэл1 /5000 =8529,48 /5000=1,705 руб/год. (43)
3.1.7 Расходы на оснастку
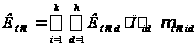 ,
(44)
где k — число
операций изготовления
продукции; h —
количество
типоразмеров
оснастки, необходимой
для выполнения
i-й операции;
 —
стоимость
одного экземпляра
оснастки d-ro
типоразмера,
руб.;
 —
количество
экземпляров
оснастки d-ro
типоразмера,
необходимое
для бесперебойного
выполнения
i-й операции,
шт.;
 —
коэффициент
занятости
технологической
оснастки d-ro
типоразмера
при выполнении
i-й операции.
Расходный фонд режущего инструмента:
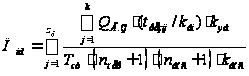 ,
(44)
где
 -стачивание,
мм;
zд — число типоразмеров деталей, обрабатываемых при помощи данного инструмента;
k — число операций обработки деталей j-го размера, ч/дет.-опер.;
Тcт — период стойкости инструмента между переточками (или между восстановлениями);
nпер — число переточек данного инструмента;
nвос — число восстановительных ремонтов данного инструмента;
kвос — коэффициент, учитывающий изменение стойкости инструмента после его восстановления;
kyб— коэффициент случайной убыли инструмента.
Тогда
030 Автоматно-токарная операция
Переход 1:
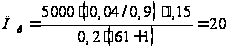 шт/год;
Переход 2: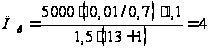 шт/год;
Переход 3:
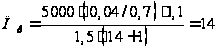 шт/год;
Переход 4:
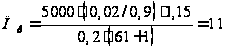 шт/год;
Переход 5: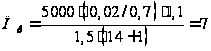 шт/год;
Переход 6: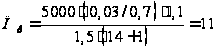 шт/год;
Переход 7: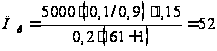 шт/год;
Переход 8: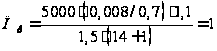 шт/год;
Переход 9: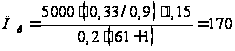 шт/год;
Переход 10: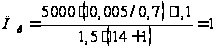 шт/год;
Переход 11:
шт/год;
Переход 12: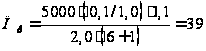 шт/год.
040-050 Фрезерная
Переход 1: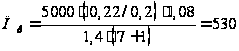 шт/год;
060 Сверлильная операция
Переход 1: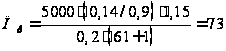 шт/год;
070 Сверлильная операция
Переход 1: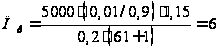 шт/год;
080 Сверлильная операция
Переход 1: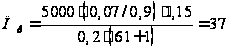 шт/год;
090 Сверлильная операция
Переход 1: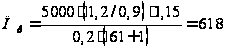 шт/год;
100 Резьбонарезная операция
Переход 1: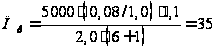 шт/год;
110 Резьбонарезная операция
Переход 1: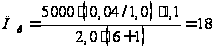 шт/год;
Тогда, расходы на оснастку:
 (20*105)+(4*115)+(14*117)+(11*28)+(7*114)+(11*110)+(52*27)+(1*111)+(170*30)+(1*109)+(1*105)+(39*120)+(530*180)+(73*25)+(6*23)+(37*16)+(618*120)+(35*45)+(18*45)=167800
руб.
Из расчета на одну деталь:
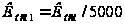 =33,56руб.
3.1.8 Полная себестоимость
Сполн= Сп.+ Сэл2 +Косн1= 257,02+1,705+33,56 = 292,28руб. (46)
Результаты расчётов сводим в таблицу 8.
Таблица 8
| Наименование статей затрат | Себестоимость в руб.коп |
| 1. Основные материалы | 249,2 |
| 2. Основная з/п производствен. рабочих | 3,64 |
| 3. Дополнительная зарплата | 0,33 |
| 4. Социальный налог | 1,05 |
| 5. Прямые затраты | 257,02 |
| 5. Расходы на электроэнергию | 1,705 |
| 6. Расходы на оснастку | 33,56 |
| 7. Полная себестоимость | 292,28 |
3.2 Калькуляция на усовершенствованный технологический процесс
3.2.1 Расчет стоимости материала
Цена материала одного изделия составляет:
1)
 руб;
где gн – норма расхода материала (gн=вес изделия/коэффициент использования );
Цм – стоимость материала, руб/кг.
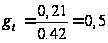 кг;
Тогда цена материала:
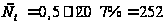 руб,
где 7%-транспортно-заготовительные расходы.
2) Реализуемые отходы.
Реализуемые отходы определятся зависимостью:
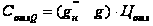 ;
где g – вес изделия;
Цотх– цена отходов;
Цена отходов на одно изделие:
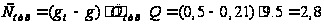 руб.;
3) Затраты на основные материалы за вычетом отходов.
Затраты на основные материалы за вычетом отходов на единицу изделия составят:
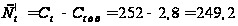 руб.
3.2.2 Основная заработная плата производственных рабочих на изделие
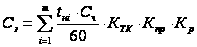 ,
где,
m – количество операций;
Сч – часовая ставка для первого разряда;
КТК – тарифный коэффициент соответствующего разряда, показывающий во сколько раз оплата труда соответствующего разряда, превосходит оплату труда первого разряда;
Кпр – коэффициент, учитывающий доплаты (Кпр=1,4);
Кр – коэффициент, учитывающий районные выплаты (Кр=1,3);
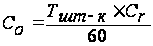 ,
где Сr – тарифная ставка рабочего.
030 Автоматно-токарная операция
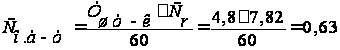 руб.;
020 Фрезерно-сверлильная
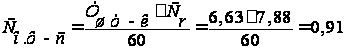 руб.;
080 Резьбонарезная операция
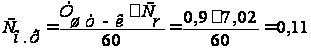 руб.;
∑Сз=(Со.а-т+Со.ф-с.+Со.р) ЧК1ЧК2,
где К1 – премиальный коэффициент,
К2 – районный коэффициент.
Сз=(0,63+0,91+0,11) Ч1,4Ч1,3=3 руб.
3.2.3 Дополнительная заработная плата
Дополнительная заработная плата, не связанная с производством.
- оплата труда полагающаяся по закону за не проработанное время, составляет 9% от основной заработной платы.
Дополнительная заработная плата на единицу изделия составит:
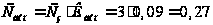 руб.
3.2.4 Отчисления на социальные цели
Отчисления на социальные цели на одно изделие определятся следующей зависимостью:
;
где
Ксоц – коэффициент единого социального налога (Ксоц=26,5%);
Отчисления на социальные цели на одно изделие составят:
 руб.
3.2.5 Прямые затраты
Сп = См+Сз+Сдоп+Ссоц = 249,2+3,64+0,27+0,866 = 254 руб.
3.2.6 Расходы на электроэнергию
Затраты на технологическую электроэнергию составляют самую значительную часть от технологической себестоимости. Эти затраты определяются о формуле:
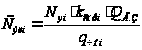 ,
где
 - Суммарная
установленная
мощность
электрооборудования,
занятого при
выполнении
i-ой операции,
кВт;
 - коэффициент
спроса электроэнергии
при выполнении
i-ой операции;
 -
часовая производительность
единицы оборудования,
занятого при
выполнении
i-ой операции,
шт/ч;
 -
количество
изделий данного
типоразмера,
запускаемых
в производство,
шт/год.
Результаты расчетов приведены в таблице 9 .
Таблица 9
| Оборудование | Od, шт | Р, кВт | η | Fп | Затраты на эл/энергию, руб/год |
| 1. 1Б240-6 | 1 | 4,15 | 0,87 | 400 | 2862,01 |
| 2. MCV-720 | 1 | 3,56 | 0.85 | 578 | 3317,08 |
| 3. Р-130 | 1 | 1,75 | 0,84 | 139 | 474,375 |
Затраты на электроэнергию для предлагаемого варианта составят:
Сэл2=6653.46руб/год;
Для изделия:
Сэл2 = Сэл1 /5000 =6653.46/5000= 1,33 руб/год.
3.2.7 Расходы на оснастку
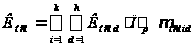 ,
где k — число
операций изготовления
продукции; h —
количество
типоразмеров
оснастки, необходимой
для выполнения
i-й операции;
—
стоимость
одного экземпляра
оснастки d-ro
типоразмера,
руб.;
—
коэффициент
занятости
технологической
оснастки d-ro
типоразмера
при выполнении
i-й операции.
Расходный фонд режущего инструмента:
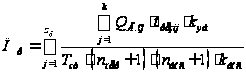 ,
где zд — число типоразмеров деталей, обрабатываемых при помощи данного инструмента;
k — число операций обработки деталей j-го размера, ч/дет.-опер.;
Тcт — период стойкости инструмента между переточками (или между восстановлениями);
nпер — число переточек данного инструмента;
nвос — число восстановительных ремонтов данного инструмента;
kвос — коэффициент, учитывающий изменение стойкости инструмента после его восстановления;
kyб— коэффициент случайной убыли инструмента.
Тогда
030 Автоматно-токарная операция
Переход 1:
шт/год;
Переход 2:
шт/год;
Переход 3:
шт/год;
Переход 4:
шт/год;
Переход 5:
шт/год;
Переход 6:
шт/год;
Переход 7:
шт/год;
Переход 8:
шт/год;
Переход 9:
шт/год;
Переход 10:
шт/год;
Переход 11:
шт/год;
Переход 12:
шт/год.
020 Фрезерно-сверлильная
Переход 1,2:
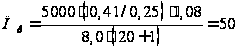 шт/год;
Переход
3,4,5,6:
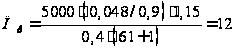 шт/год;
Переход 7:
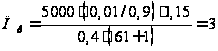 шт/год;
Переход 8:
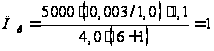 шт/год;
Переход 9:
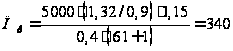 шт/год.
080 Резьбонарезная операция
Переход 1: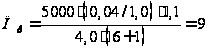 шт/год;
Тогда, расходы на оснастку:
,
где k — число
операций изготовления
продукции; h —
количество
типоразмеров
оснастки, необходимой
для выполнения
i-й операции;
—
стоимость
одного экземпляра
оснастки d-ro
типоразмера,
руб.;
—
коэффициент
занятости
технологической
оснастки d-ro
типоразмера
при выполнении
i-й операции.
(20*105)+(4*115)+(14*117)+(11*28)+(7*114)+(11*110)+(52*27)+(1*111)+(170*30)+(1*109)+(1*105)+(39*120)+(50*270)+(12*60)+(3*75)+(1*70)+(340*150)+(9*75)=
84210 руб
Из расчета на одну деталь:
=16,84руб.
Расходы на амортизацию оборудования и приспособлений
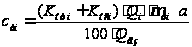 ,
где
 —стоимость
единицы оборудования,
руб./ед.;
 —стоимость
единицы станочного
приспособления
руб./ед.;
