Проект мероприятий по снижению себестоимости услуг в АО "Асфальтстрой" г. Москвы
Приведенные данные показывают, что перерасход затрат произошел по статьям переменных расходов, особенно по материальным затратам энергоносителям в связи с инфляцией. Так песок ОА,0 «Монолитстройматериалы» подорожал на 19,23 руб. за 1 куб.м., щебень ЗАО «Промнеруд» подорожал на 12,07 руб. за 1 куб.м., цемент ОАО «ШтернЦемент» подорожал на 12,07 руб. за 1 куб.м., цемент ОАО «ШтернЦемент» подорожал на 35 руб. за 1 тн. В связи с тем, что оборудование Штеттер требует замены, часть оборудования пришла в негодность, увеличилась доля ручного труда в себестоимости продукции, АО «Асфальтстрой» вынуждена была сократить объем выпускаемого бетона как затратоемкой продукции и увеличить долю асфальта в общем объеме производства продукции.
2.6. Анализ прямых материальных затратВ себестоимости продукции большой удельный вес занимают материальные затраты. Их доля в промышленной продукции составляет более половины ее себестоимости, а в отдельных отраслях промышленности она превышает 90-95% всех затрат. Учитывая эту особенность, показывающую важное направление и источник резервов снижения себестоимости и роста прибыли, а также немалые проблемы в рыночных условиях по обеспечению производства материальными ресурсами соответствующего ассортимента, качества и ритмичности поставок, анализу материальных затрат должно уделяться большое внимание и место в анализе себестоимости продукции.
На величину материальных затрат и их изменение в процессе производства и реализации продукции оказывает влияние множество разнообразных факторов, в том числе и факторов, связанных с особенностями технологии и организации производства конкретной продукции, работ и услуг.
Активное управление этими факторами возможно при условии, что центры ответственности за материальные затраты будут своевременно получать достаточно полную аналитическую информацию о направлении (положительном или отрицательном) и силе их действия на себестоимость продукции. Создание такой информации обеспечивается следующей методикой анализа материальных затрат, в основу которой положен дедуктивный метод исследования технико-экономических процессов в хозяйственной деятельности, которые отражают специфику отдельных отраслей промышленности.
Общая сумма затрат по этой статье (рис.3) зависит от объема производства продукции (VBП), ее структуры (Уdi) и изменения удельных затрат на отдельные изделия (УМЗi). Последние в свою очередь зависят от количества (массы) расходованных материалов на единицу продукции (Уni) и средней цены единицы материалов (Цi).
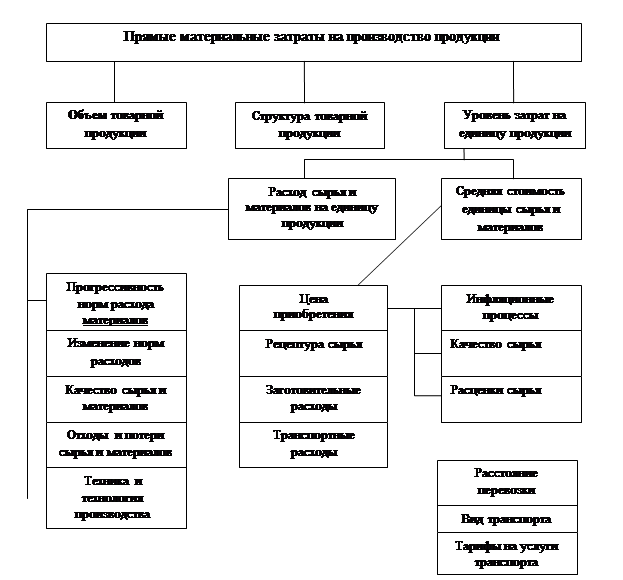
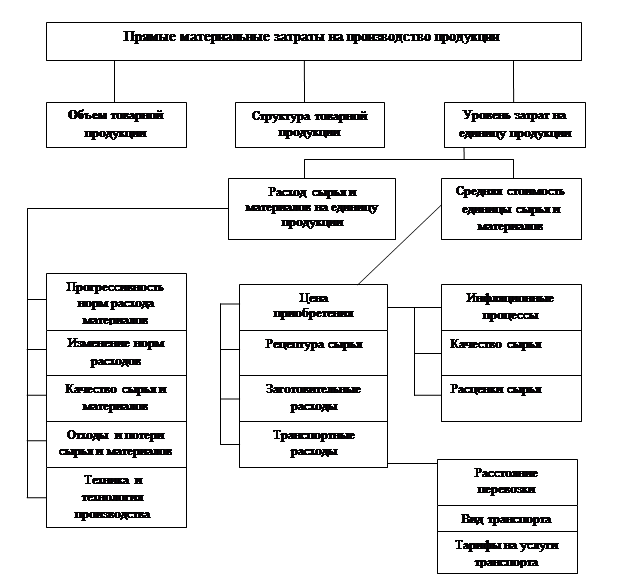
Рис. 3 Структурно-логическая схема факторной системы прямых материальных затрат
Влияние этих факторов на изменение общей суммы материальных затрат определяется способом цепной подстановки, для чего необходимо иметь следующие данные:
Затраты материалов на производство продукции
| а) по плану |
Σ (VBПiпл x Урiпл х Цiпл) |
137,6 тыс.тн х 1 х 102,3 | 14076,71 |
| б) по плану, пересчитанному на фактический выпуск продукции при плановой ее структуре |
Σ(VВПiпл х Урiпл х Цiпл) хКтп |
137,6 тыс.тн х 1 х 102,3х1,152 | 16216,10 |
| в) по плановым нормам и плановым ценам на фактический выпуск продукции при фактической ее структуре |
Σ(VВПiф х Урiпл х Цiпл) |
158,56 тыс.тн х 1х102,3 | 16220,69 |
| г) фактически по плановым ценам |
Σ(VВПiф х Урiф х Цiпл) |
158,56 тыс.тн х 1 x 102,3 | 16220,69 |
| д) фактически |
Σ(VВПiф х Урiф х Цiф) |
158,56 тыс.тн х 1 x 118,079 | 18722,64 |
Согласно этим данным, расход материалов на производство продукции увеличился на 4645,93 тыс.руб., в том числе за счет изменения:
объема производства продукции 16216,10-14076,71 = +2139,39
структуры производства продукции 16220,69-16216,10 = +4,59
удельного веса расхода материала 16220,69-16220,69 = 0,00
цен на сырье и материалы 18722,64-16220,69 = +2501,95
Итого: +4645,93
Как видно, удельный расход материалов не изменился, так как при производстве асфальта и бетона закладка производится точно по дозиметру по рецептуре согласно ГОСТа.
Сумма материальных затрат на выпуск отдельных изделий зависит от тех же факторов, кроме структуры производства продукции:
М3i=VВПi хУрi хЦi
Затраты материалов на выпуск асфальтобетонной смеси тыс.тн
| а) по плану |
Σ (VBПiпл x Урiпл х Цiпл) |
92 тыс.тн х 1 х 113,56 | 10447,52 |
| в) по плановым нормам и плановым ценам на фактический выпуск продукции при фактической ее структуре |
Σ(VВПiф х Урiпл х Цiпл) |
115,6 тыс.тн х 1х 113,56 | 13127,54 |
| г) фактически по плановым ценам |
Σ(VВПiф х Урiф х Цiпл) |
115,6 тыс.тн х 1 x 113,56 | 13127,54 |
| д) фактически |
Σ(VВПiф х Урiф х Цiф) |
115,6 тыс.тн х 1 x 127,63 | 14754,03 |
Отсюда видно, что расход материалов на выпуск асфальтобетонной смеси увеличился на 4306,51 тыс.руб., в том числе за счет изменения:
объема производства продукции удельного веса расхода материала цен на сырье и материалы
13127,54-10447,52= +2680,02
13127,54-13127,54= 0,00
14754,03-13127,54= +1626,49
Итого: +4306,51
Если анализируется себестоимость не всего выпуска, а единицы продукции, то расчет влияния факторов на изменение суммы материальных затрат производится по модели:
УМ3i= Уpi x Цi
Расход сырья и материалов на единицу продукции зависит от их качества, замены одного вида материала другим, изменения рецептуры сырья, техники, технологии и организации производства, квалификации работников, отходов сырья и др. Сначала нужно узнать изменение удельного расходы за счет того или иного фактора, а затем умножить на плановые цены и фактический объем производства 1-го вида продукции. В результате получим прирост суммы материальных затрат на производство этого вида изделия за счет соответствующего фактора:
ΔM3xi = ΔYpxi x Цiпл х VВПiф
Уровень средней цены материала зависит от рынков сырья, инфляционных факторов, внутригрупповой структуры материальных ресурсов, уровня транспортных и заготовительных расходов, качества сырья и т.д. Чтобы узнать, как за счет каждого из них изменилась обш-^я сумма материальных затрат, необходимо изменение средней цены i-го вида или группы материалов за счет 1-го вида или группы материалов за счет 1-го фактора умножить на фактическое количество использованных материалов соответствующего вида:
ΔM3xi = ΔЦхi х Урiф х VВПiф
На многих предприятиях могут иметь место сверхплановые возвратные отходы сырья, которые можно реализовать или использовать для других целей. Если сопоставить их стоимость по цене возможного использования и по стоимости исходного сырья, то узнаем, на какую сумму увеличились материальные затраты, включенные в себестоимость продукции.
Анализ прямых трудовых затрат
Прямые трудовые затраты занимают значительный удельный вес в себестоимости продукции, которая уступает лишь удельному весу материальных затрат, и оказывают большое влияние на формирование ее уровня. Поэтому их анализу нужно уделить особое внимание и выявить резервы экономии. Так как это условно-переменная статья, то необходимо найти абсолютную или относительную экономию по заработной плате в зависимости от объема продукции. Следовательно окончательной целью анализа прямых трудовых затрат является выявление резервов экономии