Проект мероприятий по снижению себестоимости услуг в АО "Асфальтстрой" г. Москвы
Наиболее общими для многих отраслей промышленности элементами затрат являются: материальные затраты (сырье и материалы, покупные комплектующие изделия и полуфабрикаты, топливо, электроэнергия, теплоэнергия и т.д.), затраты на оплату труда, отчисления на социальные нужды, амортизация основных средств, прочие затраты (износ нематериальных активов, арендная плата, обязательные страховые платежи, проценты по кредитам банка, налоги, включаемые в себестоимость продукции, отчисления во внебюджетные фонды и др.)
Группировка затрат по элементам необходима для того, чтобы изучить материалоемкость, энергоемкость, трудоемкость, фондоемкость и установить влияние технического прогресса на структуру затрат. Если доля заработной платы уменьшается, а доля амортизации увеличивается, то это свидетельствует о повышении технического уровня предприятия, о росте производительности труда. Удельный вес зарплаты сокращается и с том случае, если увеличивается доля покупных комплектующих изделий, полуфабрикатов, что говорит о повышении роли уровня кооперации и специализации.
Таблица 8
Анализ затрат на производство продукции на АБЗ (ожидаемые 2003 года)
| Cyмма, тыс. руб. | Структура затрат, % | |||||
| План | Факт | +,- | План | Факт | +,- | |
|
Материальные затраты Заработная плата Отчисления в фонд социальной защиты Амортизация основных средств Прочие расходы |
14961 2726 1050 1570 2378 |
19794 2917 1123 1650 2419 |
+4833 +191 +73 +80 +41 |
65,95 12,02 4,63 6,92 10,48 |
70,94 10,46 4,02 5,91 8,67 |
+4,99 -1,56 -0,61 -1,01 -1,81 |
| Полная себестоимость | 22685 | 27903 | +5218 | 100,0 | 100,0 | - |
| В том числе: | ||||||
| Переменные расходы | 18076 | 23174 | +5098 | 79,68 | 83,05 | +3,37 |
| Постоянные расходы | 4609 | 4729 | +120 | 20,32 | 16,95 | -3,37 |
Как видно из таблицы 8, фактические затраты АБЗ 2003 года выше плановых на 5218 тысяч рублей или на 23%. Перерасход произошел по всем видам и особенно по материальным затратам за счет роста цен на материалы. Увеличилась сумма как переменных, так и постоянных расходов. Изменилась несколько и структура затрат: увеличилась доля материальных затрат и амортизации основных средств в связи с инфляцией, а доля зарплаты уменьшилась (см. рис. 2).
Изучение структуры затрат по этим элементам (а при необходимости и по важнейшим составным их частям), а также происшедших изменений за отчетный период позволяет дать оценку рациональности такой структуры, а также сделать вывод о необходимости и возможности ее изменения в сторону снижения материалоемкости или трудоемкости.
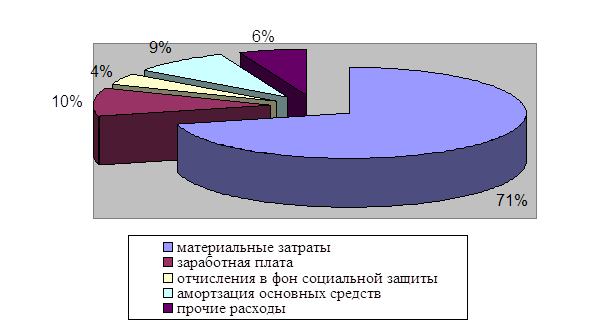
Рис.2. Ожидаемая фактическая структура затрат на производство продукции за отчетный год
Для полного вывода о возможности изыскания резервов снижения этих затрат необходимо также изучить затраты по их функциональной роли в производственном процессе. По этому признаку они группируются по калькуляционным статьям расходов в зависимости от связи с производством, его организацией, обслуживанием, управлением и сбытом.
Количество и наименование калькуляционных статей в разных отраслях промышленности неодинаково. Методическими рекомендациями Госстроя России по планированию, учету и калькулированию себестоимости продукции (работ и услуг) на промышленных предприятиях (Москва, 1994 г.) рекомендуется следующий состав калькуляционных статей:
- сырье и материалы;
- возвратные отходы (вычитаются);
- топливо и энергия на технологические цели;
- основная заработная плата производственных рабочих;
- дополнительная заработная плата производственных рабочих;
- отчисления в бюджет и внебюджетные фонды от средств на оплату труда;
- расходы на подготовку и освоение производства;
- расходы на содержание и эксплуатацию оборудования;
- цеховые расходы;
- общезаводские расходы;
- потери от брака;
- прочие производственные расходы;
- внепроизводственные расходы (или коммерческие расходы).
Затраты по статьям себестоимости отличаются от затрат по ее элементам тем, что они отражают затраты, которые связаны с производством и реализацией товарной продукции за данный отчетный период. Затраты же по элементам показывают все произведенные предприятием расходы ресурсов за отчетный период, включая расходы и на рост остатков незавершенного производства, затраты, отнесенные на счет расходов будущих периодов, и т.п.
Группировка затрат по статьям расходов позволяет характеризовать связь затрат с результатами, их роль в технологическом процессе, управлении и обслуживании, во внутрихозяйственном расчете, выделить прямые и косвенные, переменные и постоянные расходы и тем самым полнее вскрыть резервы их экономии.
В отраслевых инструкциях по планированию, учету и калькулированию себестоимости продукции могут вноситься изменения в приведенную выше типовую номенклатуру статей и затрат с учетом особенностей техники, технологии и организации производства в соответствующей отрасли и удельного веса в себестоимости продукции отдельных видов затрат.
В статью «Сырье и материалы» включаются затраты на сырье и материалы, которые образуют основу изготавливаемой продукции или являются необходимыми компонентами при ее изготовлении.
При выделении самостоятельной статьи «Покупные комплектующие изделия, полуфабрикаты» в нее включаются затраты на приобретение готовых изделий и полуфабрикатов, требующих дополнительных затрат труда на их обработку или сборку при укомплектовании выпускаемой продукции.
В статье «Сырье и материалы» отражаются также затраты на вспомогательные материалы (если они на выделяются в отдельную статью), используемые на технологические цели.
Из затрат на сырье и материалы, включаемых в себестоимость продукции, исключается стоимость возвратных отходов. Под возвратными отходами производства понимаются остатки сырья, материалов или полуфабрикатов, образовавшиеся в процессе превращения исходного материала в готовую продукцию, утратившие полностью или частично потребительские качества исходного материала (химические или физические свойства, в том числе полномерность, конфигурацию и т.п.), и в силу этого используемые с повышенными затратами (понижением выхода продукции) или вовсе не используемые по прямому назначению.
Не относятся к отходам остатки материалов, которые в соответствии с установленной технологией передаются в другие цеха предприятия ч качестве полномерного материала для изготовления других деталей или изделий основного производства.
Отходы подразделяются на возвратные (используемые и неиспользуемые в производстве) и безвозвратные. Возвратными, используемыми в производстве, считаются отходы, которые могут быть потреблены самим предприятием для изготовления продукции основного или вспомогательного производства. Возвратными, неиспользуемыми в производстве, считаются отходы, которые могут быть потреблены предприятием лишь в качестве материалов, топлива, на другие хозяйственные нужды или реализованы на сторону. Безвозвратными считаются отходы, которые не могут быть использованы при данном состоянии техники, и технологические потери: угары, усушка, улетучивание.
Возвратные отходы оцениваются (безвозвратные отходы оценке не подлежат) в следующем порядке:
а) по пониженной цене исходного сырья и материалов (по це/е возможного использования), если отходы могут быть использованы для основного производства, но с повышенными затратами (пониженным выходом готовой продукции), или используются для нужд вспомогательного производства или изготовления предметов широкого потребления (товаров культурно-бытового назначения и хозяйственного обихода);
б) по установленным ценам на отходы за вычетом расходов на их сбор и обработку, когда отходы, обрезки, стружка, сплески и др. идут в переработку внутри предприятия или сдаются на сторону;
в) по полной цене исходного сырья или материалов, если отходы реализуются на сторону для использования в качестве кондиционного сырья или полномерного (полноценного) материала.
Сдача отходов должна предусматриваться в нормах и лимитах, ча основе которых на предприятиях организуется тщательный контроль за их полным и рациональным использованием.
В статью «Топливо и энергия на технологические цели» включаются затраты на все виды непосредственно расходуемых в процессе производства продукции топлива и энергии (как полученных со стороны, так и выработанных самим предприятием).
Затраты на покупную энергию состоят из расходов на ее оплату по установленным тарифам, а также трансформацию и передачу до подстанций или внешних вводов цехов. Затраты на энергию, вырабатываемую энергетическими цехами предприятий. Включаются в себестоимость продукции этих предприятий по цеховой себестоимости энергии.
В статье «Основная заработная плата производственных рабочих» планируется и учитывается основная заработная плата, как производственных рабочих, так и инженерно-технических работников, непосредственно связанных с изготовлением (выработкой) продукции. В состав основной заработной платы производственных рабочих включается:
1. оплата операций и работ по сдельным нормам и расценкам, а также повременная оплата труда;
2. доплаты по сдельно и повременно-премиальным системам оплаты труда.
Основная заработная плата производственных рабочих прямо включается в себестоимость соответствующих видов продукции (групп однородных видов продукции). Ту часть основной заработной платы производственных рабочих, прямое отнесение которой на себестоимость отдельных видов продукции затруднено, рекомендуется включать в нее на основе расчета (исходя из объема производства, перечня рабочих мест и норм обслуживания) сметной ставки этих расходов на единицу продукции (изделие, заказ, машинокомплект и т.п.). Фактическая заработная плата этих рабочих включается в себестоимость отдельных видов продукции, товарного выпуска и незавершенного производства пропорционально сметным ставкам. Эти ставки должны периодически пересматриваться при изменении объема производства, технологии, тарифных ставок и т.п.
В статье «Дополнительная заработная плата производственных рабочих» планируются и учитываются выплаты, предусмотренные законодательством о труде или коллективными договорами за не проработанное на производстве (не явочное) время: оплата очередных и дополнительных отпусков, компенсация за неиспользованных отпуск, оплата льготных часов подростков, оплата перерывов работе кормящих матерей, выплаты вознаграждений за выслугу лет и др.
В статью «Отчисления в бюджет и внебюджетные фонды от средств на оплату труда» включаются отчисления во внебюджетные фонды по установленным ставкам от суммы основной и дополнительной заработной платы производственных рабочих.
К затратам, включаемым в статью «Расходы на подготовку и освоение производства», относятся:
• расходы на освоение новых предприятий, производств, цехов и агрегатов (пусковые расходы);
• расходы на подготовительные работы в добывающей промышленности.
В анализируемом АО «Асфальтстрой» эта статья не оформляется отдельной строкой.
К статье «Расходы на содержание и эксплуатацию оборудования» относятся затраты на содержание, амортизацию и текущий ремонт производственного и подъемно-транспортного оборудования, цехового транспорта, рабочих мест, а также амортизация. Износ затраты на восстановление инструментов и приспособлений.
На многих предприятиях, в том числе и в АО «Асфальтстрой», вместо одной статьи используется две статьи: «Амортизация» и «Расходы на содержание и эксплуатацию оборудования».
Расходы на содержание и эксплуатацию оборудования распределяются между видами продукции способами, обеспечивающими наиболее точное исчисление их себестоимости.
Как правило, распределение указанных расходов между видами продукции производится исходя из величины этих расходов час работы оборудования и продолжительности его работы (с учетом стоимости, сложности, мощности и других характеристик оборудования) при изготовлении единицы соответствующего вида продукции.
К статье «Цеховые расходы» относятся: заработная плата аппарата управления цехов, амортизация и затраты на содержание и текущий ремонт зданий, сооружений и инвентаря общецехового назначения; затраты на опыты, исследования, рационализацию и изобретательство цехового характера, затраты на мероприятия по охране труда и другие расходы цехов, связанные с управлением и обслуживанием производства.