Проект мероприятий по снижению себестоимости услуг в АО "Асфальтстрой" г. Москвы
При этом темпы роста общего объема выпуска продукции и прибыли от реализации по отношению к 2002 году составили соответственно 112% и 172%, что улучшило и стабилизировало финансовое состояние АО в целом.
Основными целями АО «Асфальтстрой» являются:
• получение прибыли;
• снижение себестоимости продукции;
• наращивание производственного потенциала;
• разработка и применение научно-технических достижений в строительстве и производстве.
Анализ себестоимости продукции Асфальтобетонного завода позволяет дать более правильную оценку уровню показателей прибыли и рентабельности, достигнутому на предприятии.
Таблица 5
Расчет влияния факторов на изменение суммы прибыли
| Фактор | Расчет влияния | Изменение суммы прибыли, тыс.руб. |
|
Объем выпуска товарной продукции Структура товарной продукции Уровень переменных затрат за единицу продукции Увеличение суммы постоянных затрат на производство и реализацию продукции Изменение уровня отпускных цен на продукцию |
-2,47х28724/100 -0,29х28724/100 +8,16х28724/100 +0,42 х 28724/100
-13,04х28724/100 |
+709 +83 -23444 -121 +3746 |
|
ИТОГО В том числе за счет изменения ресурсоемкости стоимости ресурсов |
+1,006х28724/100 +7,58х28724/100 |
+2073 +289 -2176 |
2.2. Анализ себестоимости единицы продукции
Проведем анализ себестоимости единицы продукции на Асфальтобетонном заводе. Данные анализа себестоимости единицы продукции представлены в таблице 6.
Себестоимость единицы продукции в целом по предприятию (гр.5, гр.6) рассчитывается делением совокупной себестоимости (гр.7, гр.9) на количество продукции. Как видно по данным таблицы, себестоимость единицы продукции возросла на 11,12 руб. (175,98 - 164,86). На уровень себестоимости оказали влияние:
1) структурные сдвиги в выпуске продукции: возрос удельный вес асфальта, снизился удельный вес бетона;
2) себестоимость единицы продукции по каждому наименованию.
Таблица 6
Данные для анализа влияния объема, структуры продукции на себестоимость единицы продукции
| Наимен. продукции | Количество изделий | Себестоимость ед. продукции, руб. | Себестоимость продукции, руб. |
Отклонение от плана себестоимости продукции |
||||||
| План | Факт | План | Факт | План | Условно | Факт | ||||
| Шт. | % | Шт. | % | |||||||
| Асфальт | 92 | 66,86 | 115,6 | 72,91 | 166,96 | 175,56 | 15360 | 19301 | 20294 | +4934 |
| Бетон | 45,6 | 33,14 | 42,96 | 27,09 | 160,64 | 177,12 | 7325 | 6901 | 7609 | +284 |
| Итого | 137,6 | 100 | 158,6 | 100 | 164,86 | 174,98 | 22685 | 26202 | 27903 | +5218 |
Для оценки влияния структурных сдвигов на себестоимость единицы продукции проведем перерасчет себестоимости единицы продукции по плану на фактический выпуск по каждому наименованию продукции. Делением полученной суммы на фактический объем выпуска определим плановую себестоимость единицы изделия при фактической структуре:
C(D1)=(ΣQi1xC0)/( ΣQi1)
Где C(D1) - усредненная себестоимость единицы изделия по фактической структуре.
По данным таблицы получаем:
C(D1) = (115,6 х 166,96 + 42,96 x 160,64) /158,56 = 165,25 руб.
Тот же результат может быть получен пересчетом плановой себестоимости на фактические удельные веса каждого наименования.
C(D1) - (166,96 х 72,91 + 160,64 x 27,09) /100 == 165,25 руб.
Таким образом, влияние структурных сдвигов на себестоимость единицы продукции составит:
AC(D) == C(D1) -С° = 165,25 - 164,86 = 0,39руб.
Влияние изменений в себестоимости единицы продукции по видам продукции на усредненный показатель себестоимости определяется вычитанием пересчитанного на фактическую структуру показателя себестоимости из фактической себестоимости единицы продукции.
ΔС(Сi) =С1 - C(D1) =175,98-165,25 = 7 0,73 руб.
Таким образом, элиминирование влияния структурных сдвигов на себестоимость единицы продукции позволяет получить объективную оценку роста себестоимости.
На величину совокупной себестоимости продукции, кроме рассчитанных факторов, оказывает влияние объем выпуска продукции.
Алгоритм расчета влияния объема, структуры продукции и себестоимости единицы продукции на совокупную себестоимость представлен в таблице 7.
Таблица 7
Схема расчета влияния факторов на совокупную себестоимость
|
Показатель |
Алгоритм расчета |
Расчет |
Размер, руб. |
| Плановая себестоимость |
|
22685 | 22685 |
| Себестоимость продукции при фактических объеме, структуре и плановой себестоимости единицы |
|
26202 | 26202 |
| Влияние объема и структуры продукции на себестоимость |
ΔC(Q„D) = С1 - С° |
26202 - 22685 | 3517 |
| Влияние объема выручки продукции на совокупную себестоимость | ΔC(Q)= ΔQxC° | (158,56-137,6)x164,86 | 3455,5 |
| Влияние структуры выпуска продукции на совокупную себестоимость |
а) ΔC(D) = ΔC(D) x Q1 или 6) ΔC(D) = ΔC(Q,D) - ΔC(Q) |
0,39х158,6 3517-3455,5 |
61,8 61,5 |
| Влияние изменения себестоимости единицы продукции по группам товаров на совокупную себестоимость |
ΔC(C)= ΔCuxQ1 |
(175,98-164,86) x 158,56 | 1763 |
| Совокупное влияние факторов | Стр.4 + стр.6 | 3455,5 + 1763 | 5218,5 |
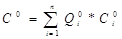
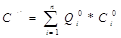
Относительный перерасход составил 1763 рубля.
2.3. Анализ структуры и динамики себестоимости продукцииИзучение структуры затрат на производство и ее изменения за отчетный период по отдельным элементам затрат, а также анализ статей расходов фактически выпущенной продукции является следующим этапом углубленного анализа себестоимости и с той же целью - изыскание путей и источников снижения затрат и увеличения прибыли.
Анализ структуры затрат на производство начинается с определения удельных весов (в процентах) отдельных элементов затрат в общей сумме затрат и их изменения за отчетный период (за год, реже за квартал). Для наглядности такого анализа используется простая аналитическая таблица 8, в которой перечисляются элементы затрат и отражается их величина в сумме и процентах к итогу. Эти данные