Анализ эффективности инвестиционного проекта строительства жилого дома в г. Волгограде
П2 – краткосрочные пассивы – краткосрочные кредиты и заемные средства;
П3 – долгосрочные пассивы – долгосрочные кредиты и заемные средства;
П4 – постоянные пассивы – итог раздела III пассива баланса.
Для определения ликвидности баланса следует сопоставить итоги приведенных групп по активу и пассиву. Баланс считается абсолютно ликвидным, если имеют место соотношения:
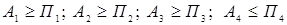
Выполнение первых трех неравенств с необходимостью влечет выполнение и четвертого неравенства, поэтому практически существенным является сопоставление итогов первых трех групп по активу и пассиву.
Четвертое неравенство носит «балансирующий» характер и в то же время имеет глубокий экономический смысл: его выполнение свидетельствует о соблюдении минимального условия финансовой устойчивости – наличие у предприятия собственных оборотных средств.
В случае, когда одно или несколько неравенств имеют знак, противоположный зафиксированному в оптимальном варианте, ликвидность баланса в большей или меньшей степени отличается от абсолютной. При этом недостаток средств по одной группе активов компенсируется их избытком по другой группе, хотя компенсация при этом имеет место лишь по стоимостной величине, поскольку в реальной платежной ситуации менее ликвидные активы не могут заместить более ликвидные.
Сопоставление наиболее ликвидных средств (А1) и быстрореализуемых активов (А2) с наиболее срочными обязательствами (П1) и краткосрочными пассивами (П2) позволяет оценить текущую ликвидность.
Сравнение же медленно реализуемых активов с долгосрочными и среднесрочными пассивами отражает перспективную ликвидность. Текущая ликвидность свидетельствует о платежеспособности (или неплатежеспособности) предприятия на ближайший к рассматриваемому моменту промежуток времени.
Анализ ликвидности баланса оформлен в таблице 2.25.
Таблица 2.25
Оценка ликвидности баланса
| Актив | 2006 г. | 2007 г. | 2008 г. | Пассив | 2006 г. | 2007 г. | 2008 г. |
|
Наиболее ликвидные активы, А1 |
12755 | 25394 | 69732 |
Наиболее срочные обязательства, П1 |
10455 | 78285 | 15624 |
|
Быстро реализуемые активы, А2 |
54491 | 155018 | 48592 |
Кратко-срочные пассивы, П2 |
26102 | - | - |
|
Медленно реализуемые активы, А3 |
5077 | 3926 | 2679 |
Долгосрочные пассивы, П3 |
- | - | - |
|
Трудно реализуемые активы, А4 |
64207 | 65733 | 70829 |
Постоянные пассивы, П4 |
99973 | 171788 | 176209 |
| Баланс | 136531 | 250073 | 191833 | Баланс | 136531 | 250073 | 191833 |
Анализ данных дает следующее соотношение групп активов и пассивов.
В 2005 году: А1>П1, А2>П2, А3>П3, А4<П4. Таким образом, условие всех неравенств выполняется. Можно сделать вывод об абсолютной ликвидности баланса ООО «Центр-Строй».
В 2007 году: А1<П1, А2>П2, А3>П3, А4<П4. Не выполняется первое неравенство, что свидетельствует о снижении способности предприятия покрыть краткосрочные обязательства из текущих активов. Ликвидность баланса отличается от абсолютной.
В 2008 году: А1<П1, А2>П2, А3>П3, А4<П4. Так же как и в 2007 г. ликвидность баланса не является абсолютной из-за невыполнения первого неравенства.
Выводы по главе:
Проведенный анализ предоставляет возможность составить аналитическое заключение о финансовом состоянии ООО «Центр-Строй».
В структуре источников средств предприятия преобладает собственный капитал, при этом его размер увеличился на 71,8% в 2007 г. по сравнению с 2006 г. В 2008 г. тенденция к росту сохранилась и размер собственного капитала увеличился еще на 2,6%. Доля заемных средств увеличилась в 2007 г. на 114,1% за счет роста кредиторской задолженности. Однако в 2008 г. произошло резкое снижение объема заемных средств с 78 285 тыс.руб. в 2007 г. до 15 624 тыс.руб.
Ликвидность предприятия характеризуется тем, что текущие активы полностью покрывают его обязательства. Величина коэффициента покрытия значительно увеличилась с 1,8 в 2006 г. до 7,6 в 2008 г. Свидетельством достаточной платежеспособности предприятия также является отношение денежных средств предприятия к его обязательствам.
Коэффициент абсолютной ликвидности увеличил свое значение с 0,3 до 4,5. Наблюдается рост способности предприятия в срочном порядке расплатиться по своим долгам. Данное свидетельство говорит о том, что финансовая устойчивость предприятия заметно улучшилась в 2008 г.
За рассматриваемый период у ООО «Центр-Строй» наблюдается замедление оборачиваемости оборотных средств с 82 дней в 2006 г. до 105 дней в 2008 г., что свидетельствует о снижении эффективности использования оборотных средств на предприятии.
Баланс предприятия является ликвидным на протяжении всего рассматриваемого периода. Таким образом, по результатам исследования, можно сделать вывод, что ООО «Центр-Строй» является платеже- и кредитоспособным финансово устойчивым предприятием.
Численность персонала в 2008 г. составила 113 человек. В структуре преобладают рабочие (65,5% в 2008 г.); доля специалистов и служащих составляет около 27%; доля руководителей уменьшилась с 4,9 % в 2006 г. до 4,4% в 2008 г., что связано с увеличением общей численности персонала; доля младшего обслуживающего персонала увеличилась с 1,9% в 2006 г. до 2,7% в 2008 г.
Возраст работников ООО «Центр-Строй» колеблется в пределах от 24 до 63 лет. При этом на предприятии наблюдается тенденция к омолаживанию коллектива. Так, в 2008 г. на 77,8% по сравнению с 2006 г. увеличилось число сотрудников в возрасте от 20 до 30 лет. Относительно стабильной остается численность персонала в категории 30-40 лет. В 2007 г. на 10,7 % сократилась группа 40-50 лет.
Также наблюдается положительная тенденция увеличения доли сотрудников, имеющих высшее образование (2007 г. на 17,1%, 2008 г. на 35,7% по сравнению с 2006 г.). В 2008 г. показатель достиг 95 человек.
В 2006 г. производительность труда составила 2 982 тыс. руб./чел., в 2007 г. увеличилась и составила 4 800 тыс.руб. на человека. Однако в 2008 г. снизилась и составила 3 632 тыс. руб./чел. при сохранении численности сотрудников на том же уровне. Среднемесячная заработная плата работников за анализируемый период также увеличивалась (в 2006 г. – 4,9 тыс. руб., в 2007 г. – 8,8 тыс. руб., в 2008 г. – 26,1 тыс. руб.).
Тем не менее, за рассматриваемый период на предприятии наблюдается рост текучести кадров. Коэффициент текучести составляет в 2006 г. 0,09, в 2007 г. – 0,13, в 2008 г. – 0,16. В 2007 г. было принято 27 человек, в 2008 г. – 18 человек, выбыло 15 и 18 человек соответственно.
3. Инвестиционный проект строительства жилого дома
в г. Волгограде
3.1 Обоснование необходимости строительства
Инвестиционная деятельность в реальном секторе экономики в РФ определяется Федеральным законом «Об инвестиционной деятельности в РФ, осуществляемой в форме капитальных вложений» № 39-ФЗ от 25.02.1999г.
Согласно ФЗ «Об инвестиционной деятельности в РФ, осуществляемой в форме капитальных вложений», инвестициями являются денежные средства, ценные бумаги, иное имущество, в том числе имущественные права, иные права, имеющие денежную оценку, вкладываемые в объекты деятельности предприятия в целях получения прибыли или достижения иного полезного эффекта.
Инвестиционной деятельностью признаются вложение инвестиций, и осуществление практических действий в целях получения прибыли и достижения полезного эффекта.
Капитальные вложения – инвестиции в основной капитал (основные средства), в том числе затраты на новое строительство, расширение, реконструкцию и техническое перевооружение предприятия, приобретение машин, оборудования, инструмента, инвентаря, проектно-изыскательские работы и другие затраты, увеличивающие стоимость основных средств.
Под инвестициями или капиталовложениями в самом общем смысле понимается временный отказ экономического субъекта от потребления имеющихся у него в распоряжении ресурсов (капитала) и использование этих ресурсов для увеличения в будущем своего благосостояния.
Основными признаками инвестиционной деятельности, определяющими подходы к ее анализу, являются:
· необратимость, связанная с временной потерей потребительской ценности капитала (например, ликвидности).
· ожидание увеличения исходного уровня благосостояния.
· неопределенность, связанная с отнесением результатов на относительно долгосрочную перспективу.
Принято различать два типа инвестиций: финансовые (портфельные) и реальные.
Финансовые инвестиции (портфельные) вложения в акции, облигации и другие ценные бумаги, выпущенные частными компаниями или государственными.
Реальные инвестиции – вложения частной фирмы или государства в производство какой-либо продукции (услуг), в основной или оборотный капитал. Реальные инвестиции включают в себя:
· инвестиции в основной капитал, то есть приобретение вновь произведенных капитальных благ, таких как производственное оборудование, здания производственного назначения, техническое перевооружение и т.д.;
· инвестиции в товарно-материальные запасы, которые представляют накопление запасов сырья, подлежащего использованию в производственном процессе, или нереализованных готовых товаров.
Следует отметить, что в случае реальных инвестиций условием достижения намеченных целей, как правило, оказывается использование (эксплуатация) соответствующих внеоборотных активов для производства некоторой продукции и последующей ее реализации. Сюда же, к примеру, относится использование организационно-технических структур вновь образованного бизнеса для извлечения прибыли в ходе уставной деятельности созданного с привлечением инвестиций предприятия.
При дальнейшем изложении материала речь будет идти в основном о первом из них.
Инвестиционный проект – обоснование экономической целесообразности, объема и срока осуществления капитальных вложений, в том числе необходимая проектно-сметная документация, разработанная в соответствии с законодательством РФ и утвержденными в установленном порядке стандартами, а так же описание практических действий по осуществлению инвестиций.
Реализация инвестиционного проекта, связанного с созданием нового или реконструкцией, техническим перевооружением (переоснащением) действующего предприятия или производства, требует осуществления ряда мер по приобретению, аренде, отводу и подготовке земельного участка под застройку, проведению инженерных изысканий, разработке проектной документации на строительство или реконструкцию предприятия, производства, выполнению строительных и монтажных работ, приобретению технологического оборудования, проведению пуско-наладочных работ, обеспечению создаваемого (переоснащаемого или перепрофилируемого) предприятия (производства) необходимыми кадрами, сырьем, комплектующими изделиями, организации сбыта намеченной к производству продукции. Осуществление указанных мер во взаимосвязи по времени и организационно-технологическим соображениям — есть инвестиционный процесс.
В качестве источников финансирования инвестиционной деятельности выступают собственные (внутренние) и внешние источники.
К собственным источникам инвестиций относятся:
· собственные финансовые средства, формирующиеся в результате начисления амортизации на действующий основной капитал, отчислений от прибыли на нужды инвестирования, сумм, выплаченных страховыми компаниями и учреждениями в виде возмещения ущерба от стихийных и других бедствий, и т. п.;
· иные виды активов (основные фонды, земельные участки, промышленная собственность в виде патентов, программных продуктов, торговых марок и т. п.);
· привлеченные средства в результате выпуска предприятием и продажи акций;
· средства, выделяемые вышестоящими холдинговыми и акционерными компаниями, промышленно-финансовыми группами на безвозвратной основе;
К внешним источникам инвестиций относятся:
· ассигнования из федерального, региональных и местных бюджетов, различных фондов поддержки предпринимательства, предоставляемые на безвозмездной основе;
· различные формы заемных средств, в том числе кредиты, предоставляемые государством и фондами поддержки предпринимательства на возвратной основе (в том числе на льготных условиях), кредиты банков и других институциональных инвесторов (инвестиционных фондов и компаний, страховых обществ, пенсионных фондов), других предприятий, векселя и другие средства.
В качестве вывода, можно сказать, что инвестиционная деятельность направлена на решение стратегических задач развития промышленного предприятия, создание необходимых для этого материально-технических предпосылок. Она тесно связана с операционной деятельностью, то есть с процессами производства и реализации продукции. Именно поэтому в период резких изменений в экономике, технологии, экологии и политике выживание и успех в мире бизнеса в большей степени зависит от правильности принимаемых инвестиционных решений. Инвестиционное решение – одна из наиболее важных деловых инициатив, которая должна осуществляться предпринимателями или менеджерами, поскольку инвестиции связывают финансовые ресурсы на относительно большой период времени. Инвестиционное решение воплощается в инвестиционный проект.
Первичный рынок жилой недвижимости в Волгограде живет и развивается в основном за счет денег