Анализ эффективности инвестиционного проекта строительства жилого дома в г. Волгограде
Уставный капитал общества составляет 10 000 (Десять тысяч) рублей.
Основные технико-экономические показатели производственной деятельности ООО «Центр-Строй» за период 2006 - 2008 гг., представлены в таблице 1.2. Проведем их анализ, принимая за базисный 2006 г.
Таблица 1.2
Технико-экономические показатели деятельности ООО «Цетр-Строй»
| Показатели | 2006 г. | 2007 г. | 2008 г. | |||
| Абс. знач. | В % к 2005 г. | Абс. знач. | В % к 2005 г. | |||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| 1. Выручка от реализации работ, услуг, тыс. руб. | 301226 | 542481 | 180 | 410488 | 136,3 | |
| 2. Среднесписочная численность работающих, чел. | 101 | 113 | 111,9 | 113 | 111,9 | |
| 3. Производительность труда, тыс. руб./чел. | 2982 | 4800 | 161 | 3632 | 121,8 | |
| 4. Фонд заработной платы, тыс. руб. | 6026 | 11995 | 199,1 | 35434 | 588 | |
| 5. Среднемесячная заработная плата, тыс. руб. | 4,9 | 8,8 | 179,6 | 26,1 | 532,6 | |
| 6. Среднегодовая стоимость ОФ, тыс. руб. | 49459 | 59461 | 120,2 | 51092 | 103,3 | |
| 1 | 2 | 3 | 4 | 5 | 6 | |
| 7. Фондоотдача | 6,09 | 9,12 | 149 | 8,03 | 131,1 | |
| 8. Фондоемкость | 0,16 | 0,11 | 68,8 | 0,12 | 81,3 | |
|
9. Фондовооруженность, тыс. руб./чел. |
489 | 526 | 107,5 | 452 | 92,3 | |
| 10. Себестоимость реализации, тыс. руб. | 215933 | 523782 | 242,6 | 397554 | 184,1 | |
| 11. Валовая прибыль, тыс. руб. | 8901 | 18698 | 210,1 | 12934 | 145,3 | |
| 12. Чистая прибыль, тыс. руб. | 4128 | 12861 | 311,5 | 6335 | 153,5 | |
| 13. Рентабельность предприятия, % | 1,9 | 2,5 | 131,6 | 1,6 | 84,2 | |
Из данных табл. 1.2 видно, что наибольший объем годовой выручки от реализации приходится на 2007 год, когда она составляла 542 481 тыс. руб. В базисном году выручка от реализации составляла 301 226 тыс. руб., что на 80 % меньше, чем в 2006 г. В 2008 г. объем выручки (410 488 тыс. руб.) увеличился на 36 % по сравнению с базисным 2006 годом.
Показатель себестоимости характеризует совокупность затрат на производство и реализацию продукции и услуг, выраженных в денежной форме. Наиболее обобщающим показателем себестоимости продукции, выражающим её прямую связь с прибылью, является уровень затрат на 1 рубль произведенной продукции или услуг. Как видно, в ООО «Центр-Строй» себестоимость реализации в 2007 г. возросла на 142,6% и составила 523 782 тыс.руб., что связано с увеличением общего объема работ. В 2008 г. показатель снизился по сравнению с 2007 г., однако, увеличился по сравнению с 2006 г. на 84,1%.
Изобразим графически динамику объема выручки от реализации и себестоимости реализации ООО «Центр-Строй» за 2006-2008 гг. (рис. 1.5).
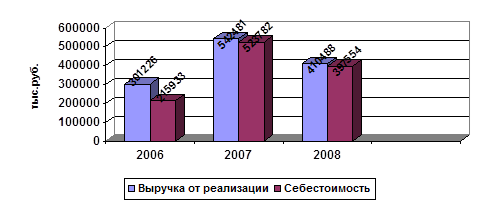
Рис. 1.5 Динамика выручки от реализации и себестоимости
Обобщающая оценка финансового состояния предприятия достигается на основе таких результативных показателей как прибыль и рентабельность. Величина прибыли и уровень рентабельности зависят от производственной, снабженческой, сбытовой и коммерческой деятельности предприятия, иначе говоря, эти показатели характеризуют все стороны хозяйствования.
Для общего анализа используются показатели балансовой (валовой) и чистой прибыли.
Валовая прибыль включает в себя прибыль от обычных видов деятельности, финансовые результаты от операционных и внереализационных операций и чрезвычайных обстоятельств. Чистая прибыль - это та часть прибыли, которая остается в распоряжении предприятия после уплаты налога на прибыль. Динамика показателей валовой и чистой прибыли изображена на рисунке (см.рис.1.6).
В 2007 г. на 110,1% по сравнению с 2006 г. увеличилась валовая прибыль и составила 18 698 тыс.руб., чистая же прибыль увеличилась на 211,5%. В 2008 г. валовая прибыль увеличилась по сравнению с базисным годом на 45,3%, чистая прибыль на 53,5%.
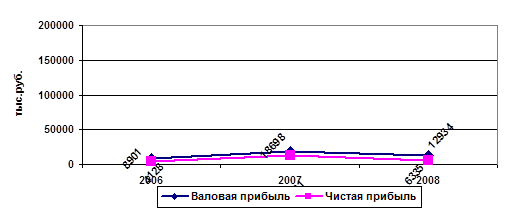
Рис.1.6 Динамика валовой и чистой прибыли
Показатель рентабельности продукции более полно, чем прибыль, характеризует окончательные результаты хозяйствования, потому что его величина показывает соотношение эффекта с наличными или использованными ресурсами. Рентабельность производственной деятельности (окупаемость издержек) исчисляется путем отношения чистой прибыли к сумме затрат по реализованной продукции или услугам. Анализ показывает, что самой высокой рентабельности предприятие достигло в 2007 г., когда показатель составил 2,5%. В 2008 г. предприятие имело 1,6 % прибыли с каждого затраченного рубля, что на 15,8 % меньше, чем в 2006 г. (см.рис.1.7). К снижению рентабельности предприятия в 2008 г. привело увеличение себестоимости.
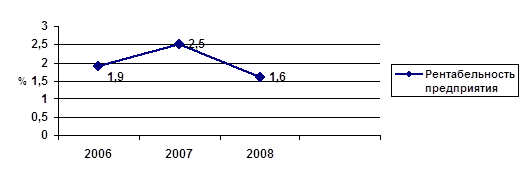
Рис.1.7. Динамика рентабельности предприятия
Важное значение в общем анализе хозяйственной деятельности предприятия имеет оценка эффективности использования основных фондов. Она предполагает расчет показателей отдачи и емкости. Показатели отдачи характеризуют выход готовой продукции на 1 руб. ресурсов. Показатели емкости характеризуют затраты или запасы ресурсов на 1 руб. выпуска продукции.
Среднегодовая стоимость основных фондов в 2007 г. составила 59 461 тыс.руб., что на 20,2 % больше, чем в 2006 г., в 2008 г. – 51 092 тыс.руб., что лишь на 3,3% больше по сравнению с базисным годом. Динамика фондоотдачи свидетельствует о том, что выход продукции вырос на 49,8% и 31,1% в 2007 г. и 2008 г. соответственно по сравнению с 2006 г. Тогда как затраты сократились на 31,2% в 2007 г. и на 18,7% в 2008 г. в сравнении с базисным годом. Динамика показателей фондоотдачи и фондоемкости свидетельствует об оптимизации использования основных за рассматриваемый период.
Фондовооруженность - показатель, характеризующий оснащенность работников предприятия основными производственными средствами. Фондовооруженность определяется как отношение стоимости основных средств предприятия к средней годовой списочной численности работников. В 2007г. данный показатель увеличился на 7,5% и составил 526 тыс.руб., в 2008г. снизился на 7,7% по сравнению с 2006 г. При этом производительность труда росла более высокими темпами. В 2007 г. по сравнению с базовым годом на 61% (4 800 тыс.руб.), в 2008 г. на 21,8% (3 632 тыс.руб.). Данная тенденция положительно сказалась на динамике фондоотдачи.
В 2007 г. произошло увеличение численности рабочих с 101 человека в 2006 г. до 113 человек, в связи с чем на 99,1% выросли расходы на оплату труда и составили 11 995 тыс. руб. В 2008 г. численность персонала осталась неизменной, а фонд заработной платы увеличился до 35 434 тыс.руб., что на 488% больше, чем в 2006 г.
Выводы по главе: