| 2008 г. |
| Абс. знач. |
В % к 2005
г.
|
Абс. знач. |
В % к 2005 г. |
| 1 |
2 |
3 |
4 |
5 |
6 |
| Выручка от реализации, тыс. руб. |
301226 |
542481 |
180 |
410488 |
136,3 |
| 1 |
2 |
3 |
4 |
5 |
6 |
| Стоимость оборотных фондов, тыс. руб. |
67510 |
180735 |
267,7 |
118601 |
175,7 |
| Коэффициент
оборачиваемости, оборотов |
4,46 |
3,0 |
67,3 |
3,46 |
77,6 |
| Срок оборота,
дней |
82 |
122 |
148,8 |
105 |
128,1 |
| Сумма
оборотных средств в расчете на 1 рубль выручки |
0,22 |
0,33 |
150 |
0,29 |
131,8 |
Из данных таблицы 2.12 следует, что коэффициент
оборачиваемости снизился в 2007 г. на 32,7%, в 2008 г. на 22,4%. На каждый рубль имущества предприятие реализовало продукции, выполнило работ и
оказало услуг в 2008 г. на 3,46 руб. против 4,46 руб. в 2006 г. При этом срок оборота увеличился на 48,8% в 2007 г. и на 28,1% в 2008 г. и составил 105 дней. Потребность в оборотных ресурсах, приходящаяся на 1 рубль выручки так же
увеличилась в 2008 г. на 31,8 %. Все это свидетельствует о снижении
эффективности использования оборотных средств на предприятии в целом.
2.2.4 Анализ себестоимости
выполненных работ
Себестоимость продукции, работ и услуг является качественным
показателем, в котором отражаются все стороны деятельности предприятия, как
положительные, так и отрицательные: уровень технической вооруженности и
производительности труда, эффективность использования основных и оборотных
фондов, организации производства и управления. Динамика себестоимости и объема
выполненных работ ООО «Центр-Строй» за 2006-2008 гг. показана на рис. 2.11.
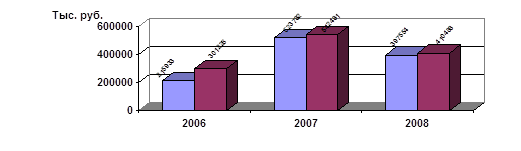
Рис. 2.11. Динамика себестоимости и объема выполненных работ
ООО «Центр-Строй»
Рис. 2.11 показывает, что в 2006-2008 гг. рост себестоимости
происходил пропорционально росту объема выполненных работ.
Проведем анализ удельного веса себестоимости в выручке от
реализации по данным табл. 2.13.
Таблица 2.13.
Изменение доли себестоимости в выручке от реализации
| Показатели |
2006 г. |
2007 г. |
2008 г. |
| Абс. знач. |
В % к 2006 г. |
Абс. знач. |
В % к 2006 г. |
| 1 |
2 |
3 |
4 |
5 |
6 |
|
Выручка от реализации,
тыс. руб.
|
301226 |
542481 |
180 |
410488 |
136,3 |
| Себестоимость, тыс. руб. |
215933 |
523782 |
242,6 |
397554 |
184,1 |
| Удельный вес себестоимости на 1 руб.
выручки |
0,72 |
0,97 |
134,7 |
0,97 |
134,7 |
По данным табл. 2.13 видно, что с ростом объема выручки и
себестоимости выполненных работ, удельный вес себестоимости на 1 рубль выручки
от реализации растет. В 2006 году удельный вес себестоимости составлял 72 коп.
на 1 руб. реализации, в 2007 г. – 97 коп. на 1 руб. реализации, в 2008 г., при снижении общего объема выручки, остался неизменным по сравнению с 2007 г. и составил 97 коп. на 1 руб. реализации. Таким образом, на протяжении всего рассматриваемого
периода себестоимость выполненных работ не превышала объем выполненных работ,
что положительно отразилось на финансовых результатах деятельности предприятия,
предприятие получало прибыль.
Целесообразно провести анализ себестоимости работ ООО
«Центр-Строй» по основным ее элементам (см.табл.2.14). Элементами затрат
являются: материальные затраты; затраты на оплату труда; отчисления на
социальные нужды; амортизация; прочие затраты.
Таблица 2.14
Анализ структуры себестоимости по статьям затрат (тыс. руб.)
| Элементы
затрат |
Абсол.
величина,
тыс. руб.
|
Структура,
%
|
Изменение,
% |
| 2006 г. |
2007 г. |
2008 г. |
2005 г. |
2006 г. |
2007 г. |
2006 к 2005 |
2007
к
2005
|
| 1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
| Материальные
затраты |
1079 |
581 |
1423 |
0,49 |
0,11 |
0,36 |
53,9 |
131,8 |
| Затраты на
оплату труда |
17275 |
37339 |
43331 |
0,8 |
0,7 |
1,09 |
216,1 |
250,8 |
| Отчисления
на социальные нужды |
3455 |
8243 |
8357 |
0,18 |
0,16 |
0,21 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты:
-
Проектирование одноэтажного здания с несущим деревянным каркасом
Конструирование и расчет покрытия здания. Определение усилий в стержнях ферм. Расчет опорного узла на натяжных хомутах и центрального узла нижнего пояса. Подбор сечения рабочего настила, стропильных ног и прогонов. Расчет и конструирование узлов ферм.
-
Проектирование строительных процессов при производстве работ нулевого цикла
Номенклатура строительных процессов для этапа возведения подземной части здания. Определение объемов строительно-монтажных работ, размеров котлована, объемов земляных работ. Подсчет объема песка для устройства песчаной подушки под фундаментные плиты.
-
Вентиляция промышленного здания
Расчетные параметры наружного и внутреннего воздуха. Теплопотери через наружные ограждающие конструкции здания. Теплопотери на нагрев инфильтрующегося воздуха. Расчет теплопоступлений от остывающего материала. Аэродинамический расчет систем вентиляции.
-
Организация производства на предприятии
Организационно-технологическая модель производственной программы деятельности строительной организации. Титульный список объектов организации. Нормативная продолжительность строительства. Графики капитальных вложений и финансирования строительства.
-
Проект жилого двухэтахного общежития коридорного типа
Исходные данные для строительства двухэтажного общежития коридорного типа. Технико-экономические показатели генплана. Объемно-планировочное и конструктивное решения. Мероприятия по эвакуации из здания, по взрывопожарной безопасности и энергосбережению.
-
Архитектурно-строительная акустика
Оптимальное время реверберации помещения конференц-зала и его расчет. Допустимые отклонения, материалы отделки поверхностей. Частотные характеристики оптимального и расчетного времени реверберации. Индекс изоляции воздушного шума межквартирной стеной.
-
Основы проектирования и строительства перерабатывающих предприятий
Разработка генеральных планов предприятий и промышленных районов. Построение розы ветров. Конструирование промышленного здания. Расход тепла на отопление здания. Расчет водяного отопления, приточной вентиляции, водопроводной и канализационной сетей.
-
Древесина и материалы из неё. Керамические материалы и изделия
Положительные и отрицательные свойства древесины, стандарты на виды лесопродукции, допустимые пороки, влажность и гигроскопичность, склонность древесины к гниению и возгоранию. Виды керамических изделий по назначению, требования к сырью для производства.
-
Жилое здание на 8 квартир в городе Райчихинске
Технико-экономические и климатические характеристики района строительства, эксплуатационные, санитарно-гигиенические и противопожарные требования к зданию. Варианты состава помещения, объёмно-планировочного решения и конструктивных элементов здания.
-
Проектирование здания блока ремонтно-механических мастерских
Характеристика места строительства проектируемого объекта и площади участка, перечень зданий и сооружений, их взаимное расположение. Пути решения экологических проблем на строительстве. Расчет вертикальной и горизонтальной ограждающей конструкции.
-
Проект строительства двухэтажного одноквартирного 4-х комнатного жилого дома
Генеральный план участка под строительство двухэтажного одноквартирного жилого дома. Конструкция здания в плане и основные размеры. Теплотехнический расчет вертикальной ограждающей конструкции. Характеристика основных конструктивных элементов дома.
-
Благоустройство жилой территории
Общая планировка двух жилых групп на 450 и 900 человек с подземным гаражом. Система пешеходных путей в жилых группах, расчет парковочных мест, мусорных контейнеров, детских площадок. Проектирование малых архитектурных форм, озеленение дворовых территорий.
-
Конструирование железобетонных колонн
Расчет сечений в плоскости поперечной рамы и изгиба (эксцентриситет продольной силы, коэффициент армирования, площадь сечения арматуры в сжатой зоне) надкранной и подкранной частей с целью конструирования двухветвевой и сплошной железобетонных колонн.
-
Проектирование семиэтажного железобетонного каркаса жилого дома
Выбор и обоснование конструктивной схемы монолитного перекрытия, оценка его экономической эффективности. Расход бетона на все здание. Сбор нагрузок на 1 м2 плиты, подбор арматуры в среднем и крайнем пролете. Расчет параметров второстепенной балки.
-
Монтаж одноэтажного промышленного здания
Характеристика объекта строительства. Выбор монтажных кранов. Сравнение эффективности монтажных комплексов по технико-экономическим показателям. Расчет потребности в материалах, полуфабрикатах и изделиях по нормативным показателям расхода материалов.
-
Оштукатуривание четырехгранных колонн вручную
Разновидности и назначение штукатурки, принципы организации рабочего места маляра-штукатура. Характеристика используемого в ходе работ инструмента, этапы проведения оштукатуривания, возможные дефекты и их устранение. Расчет стоимости выполненных работ.
-
Проектирование колонн и стропильных балок одноэтажного производственного здания
Определение размеров поперечного сечения колонн, нагрузок (от собственной массы, стен), усилий в стойках, проведение расчетов подкрановой части, сборки железобетонной балки покрытия и прочности ее сечений при проектировании колонн и стропильных балок.
-
Расчет устойчивости и риска инвестиционного проекта строительства жилья
Экспертный анализ проекта строительства многоквартирного жилого дома в г. Донецке, оценка его устойчивости и чистого дисконтированного дохода от инвестиций в него. Методика определения математического ожидания потерь с учетом систематического риска.
-
Основные элементы сетевых графиков
Основные элементы, параметры и алгоритм расчета сетевых графиков. Понятие фиктивной работа и кода события. Отображение последовательного и параллельного выполнения работ. Ошибки при построении сетевых графиков. Методы расчета вручную и в табличной форме.
-
Организация строительства детского сада-ясли на 25 мест
Проектирование комплексного сетевого графика, стройгенплана объекта. Анализ архитектурно-планировочного решения одноэтажного кирпичного здания детского ясли-сада. Определение нормативной продолжительности строительства. Разработка схем производства работ.