Совершенствование качества оказания таможенных услуг (на примере РУП "Белтаможсервис")
Следующим важным моментом является способствование деятельности подобных предприятий к зарождению и развитию интеграционных процессов. Рост товарооборота между странами способствует сплетению их экономик что, в конечном счете, приводит к зарождению интеграционных процессов между странами, либо к увеличению их эффективности.
1.2 Таможенные услуги, структура и классификация
Деятельность участников ВЭД и таможенных агентов на рынке декларирования осуществляется в соответствии с действующим в Республике Беларусь законодательством в области таможенного регулирования и гражданско-правовых отношений.
Основными участниками указанного рынка являются:
- органы экспортно-импортного контроля;
- субъекты хозяйствования, непосредственно осуществляющие
внешнеэкономическую деятельность (как резиденты, так и нерезиденты Республики Беларусь);
- таможенные агенты;
- владельцы складов временного хранения и таможенных складов;
- транспортно-экспедиционные компании;
- организации – поручители.
Деятельность по совершению таможенных операций в Республике Беларусь является лицензируемой, контроль за которой осуществляют таможенные органы и органы экспортно-импортного контроля.
Все услуги, предоставляемые заинтересованным лицам, содержат в себе основной перечень действий совершаемых над имуществом, товаром, транспортным средством необходимых для проведения таможенного оформления и контроля. В зависимости от выбранного таможенного режима и характера товара, имущества, транспортного средства, таможенный агент согласно приведенной структуре подготавливает либо проверяет правильность составления документов.
Расширенная типология и классификация видов таможенных услуг, позволяющая более полно определить содержание понятия «таможенное обслуживание», представляющее собой организованную деятельность таможенных органов по оказанию таможенных услуг, представлена на рис унке 1.
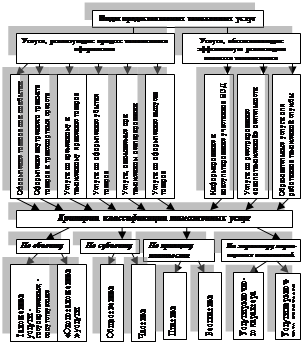
Рисунок 1 – Типология видов таможенных услуг
Классификация совершаемых операций таможенным агентом выглядит следующим образом:
- таможенный агент обрабатывает и составляет информацию, полученную от заинтересованного лица для таможенных целей;
- обеспечивает соблюдение предусмотренных законодательством Республики Беларусь запретов и ограничений на разглашение, использование в собственных целях, передачу третьим лицам, а также государственным органам полученной от заинтересованного лица информации, составляющей коммерческую, банковскую или иную охраняемую законом тайну;
- проверяет полномочия заинтересованного лица в отношении товаров и транспортных средств;
- разъясняет заинтересованному лицу нормы таможенного законода-тельства Республики Беларусь;
- обеспечивает хранение договоров с заинтересованными лицами, копий деклараций и иных документов, связанных с осуществлением таможенным агентом своей деятельности, в течение трех лет с даты их заключения (таможенного оформления) в целях их предоставления по месту требования при возникновении правового случая;
- по поручению заинтересованного лица представляет товары и транспортные средства для осуществления ветеринарного, фитосанитарного, экологического и иных видов государственного контроля, проводимого органами государственного управления в отношении декларируемых таможенным агентом товаров и транспортных средств, для чего сообщает этим органам о перемещении таких товаров и транспортных средствах, представлять им необходимые документы и сведения, пробы и образцы товаров или содействует взятию проб и образцов товаров этими органами, а также совершает иные действия, необходимые для осуществления указанных видов государственного контроля;
- на основании предварительного решения таможенного органа либо самостоятельно производит классификацию товаров;
- определяет таможенную стоимость или количество товара, страну его происхождения, производит исчисление и обеспечивает уплату необходимых таможенных платежей, производит пересчет иностранной валюты в валюту Республики Беларусь, применяет правила взимания таможенных пошлин и налогов в зависимости от избранного таможенного режима;
- заявляет по установленной Государственным Таможенным Комите-том (далее ГТК) форме точные сведения о товарах и транспортных средствах, таможенном режиме, избранном заинтересованным лицом, и иные сведения, необходимые для таможенных целей;
- представляет одновременно с таможенной декларацией транспортные, товаросопроводительные и иные коммерческие документы на товары и транспортные средства, а в случаях, предусмотренных законодательством, разрешения, лицензии, сертификаты и иные документы, необходимые для таможенных целей, полученные у перевозчика или заинтересованного лица;
- предъявляет по требованию таможенного органа декларируемые товары и транспортные средства в месте, где они находятся (при необходимости доставив должностных лиц таможенного органа в это место), или в месте, указанном должностными лицами таможенного органа (при необходимости, с перемещением товаров и транспортных средств в это место);
- производит по требованию таможенного органа транспортировку, взвешивание или иное определение количества товаров, погрузку, выгрузку, перегрузку, исправление поврежденной упаковки, вскрытие упаковки, упаковку либо переупаковку товаров и транспортных средств, вскрытие помещений, емкостей и других мест, где могут находиться товары и транспортные средства, а также производит иные операции, необходимые для таможенного оформления;
- уплачивает или обеспечивает уплату причитающихся таможенных платежей заинтересованным лицом либо третьим лицом, если это предусмотрено договором между таможенным агентом и заинтересованным лицом, в сроки, установленные таможенным законодательством;
- обеспечивает соблюдение заинтересованным лицом мер экономической политики и иных мер нетарифного характера;
- соблюдает порядок производства таможенного оформления, включая требование о начале и завершении таможенного оформления, месте, времени и процедуре его проведения;
- оспаривает в установленном порядке решения, действия или бездействие таможенных органов и их должностных лиц;
- требует от должностных лиц таможенных органов представления документального подтверждения получения на проверку оригиналов коммерческих и иных документов, переданных заинтересованным лицом таможенному агенту и имеющих отношение к таможенному оформлению;
- вскрывает упаковку, производит упаковку либо переупаковку товаров, подлежащих таможенному оформлению;
- с разрешения таможенного органа берет пробы и образцы товаров;
- проводит исследование (экспертизу) взятых проб и образцов товаров либо обеспечивает проведение такого исследования (экспертизы) в соответствии с законодательством Республики Беларусь;
- ходатайствует перед таможенным органом о производстве таможенного оформления вне времени работы этого органа либо в месте, отличном от определенного для производства таможенного оформления;
- ходатайствует о применении упрощенного порядка таможенного оформления в случаях, предусмотренных нормативными актами ГТК;
- присутствует при взятии проб и образцов товаров должностными лицами таможенных органов и других органов государственного управления; знакомиться с результатами проведенного исследования взятых проб и образцов этими органами при условии информирования заинтересованного лица;
- уплачивает таможенные платежи;
- по поручению заинтересованного лица ходатайствует о предоставлении отсрочки или рассрочки уплаты таможенных платежей;
- в порядке, предусмотренном законодательством, требует возврата излишне уплаченных или взысканных сумм таможенных платежей, если платежи были уплачены таможенным агентом либо взысканы с него, или если он уполномочен на это плательщиком таможенных платежей;
- изменяет или дополняет сведения, указанные в таможенной декларации, а также изымает поданную таможенную декларацию в сроки, установленные законодательством;
- с разрешения таможенного органа подает временную или периодическую декларацию в порядке, определяемом ГТК;
- присутствует при досмотре товаров и транспортных средств, декларируемых им;
- ходатайствует перед таможенными органами о корректировке таможенной стоимости [16].
Таким образом, под таможенной услугой понимается результат действий и мер в сфере таможенного дела, направленных на удовлетворение потребностей участников внешнеторговой деятельности в ускоренном и эффективном проведении таможенной «очистки» товара, с одной стороны, и государства – в обеспечении экономической безопасности и пополнении государственного бюджета – с другой.
1.3 Нормативно-правовое обеспечение деятельности предприятий оказывающих таможенные услуги
РУП «Белтаможсервис» является таможенным агентом в связи с чем главным нормативным документом, определяющим основные принципы деятельности предприятия, является приказ Государственного таможенного комитета Республики Беларусь от 7 июля 1998 года. № 241-ОД «Об утверждении положения о таможенном агенте» и «Положение о таможенном агенте». Законодательной основой деятельности предприятия является Таможенный Кодекс Республики Беларусь от 6 января 1998 года № 133-3 и Закона РБ "О таможенном тарифе". Также могут приниматься иные акты законодательства Республики Беларусь, которые не противоречат Таможенному Кодексу.
Таможенный Кодекс РБ был принят 6 января 1998 года (с изменениями и дополнениями от 19 мая 2000 года). Им установлены: основные положения по организации таможенного дела в РБ, порядок перемещения товаров через таможенную территорию, таможенные режимы, таможенные платежи, порядок организации таможенного и валютного контроля, порядок предоставления таможенных льгот и т.д. [17].
Закон РБ «О таможенном тарифе» был принят 10 февраля 1997 года (в редакции от 7.12.2000 года). Им были установлены ставки таможенных пошлин на ввозимые в Республику Беларусь товары. Постановлением Правительства Республики Беларусь от 28.06.2002 г. №865 «Об установлении ставок ввозных таможенных пошлин» с 1 июля 2002 года приняты новые таможенные пошлины на импортируемые на территорию республики товары. Таким образом, ранее действовавшее Постановление Совета Министров РБ от 10 февраля 1997 года № 72 «О таможенном тарифе Республики Беларусь» со всеми изменениями и дополнениями прекратило свое действие.
Постановление Совета Министров от 28 июня 2002 года. № 865 подготовлено в целях выполнения республикой обязательств по проведению унифицированной тарифной политики, установленных Соглашением между Правительствами Республики Беларусь и Российской Федерации о завершении унификации и создании единой системы тарифного и нетарифного регулирования в Союзном государстве, подписанным 29 января 2001 года.
Закон РБ «О государственном регулировании внешнеторговой деятельности» от 29.12.1998 года определяет правовые основы государственного регулирования внешнеторговой деятельности, права и обязанности государственных органов РБ, а также предусматривает меры тарифного и нетарифного регулирования ВЭД.
30.06.1999 года в соответствие с вышеназванным законом было принято Постановление Совета Министров РБ «О совершенствовании нетарифного регулирования внешней торговли в РБ». В соответствие с этим постановлением утверждается:
а) перечень товаров, экспорт которых осуществляется по специальным лицензиям образца ЕС для торговли текстильными изделиями, выдаваемых МИД РБ;
б) перечень товаров, экспорт которых осуществляется по лицензии МИД;
в) перечень товаров, импорт которых осуществляется по лицензии МИД (сахар);
г) перечень товаров, экспорт которых осуществляется при условии регистрации контрактов в МИД (грибы, злаки);
д) перечень товаров, импорт которых осуществляется при условии регистрации контрактов в МИД;
е) перечень товаров, импорт которых осуществляется при условии регистрации контрактов в облисполкомах и Мингорисполкоме;
Субъекты хозяйствования РБ, в уставном фонде которых иностранные инвестиции составляют более 30%, а также резиденты СЭЗ, экспортирующие продукцию собственного производства и импортирующие сырье, материалы, полуфабрикаты и комплектующие для производства, осуществляют экспорт и импорт без лицензии и без регистрации контракта.
5.08.1999 года в соответствие с вышеуказанным постановлением было разработано и утверждено Положение «О порядке лицензирования экспортных и импортных товаров в РБ». Оно вступило в силу одновременно с Постановлением "О совершенствовании нетарифного регулирования в РБ". Так лицензии, выдаваемые МИД, могут быть:
1) Разовые – выдаются для осуществления операций по каждой отдельной сделке;
2) Генеральные – в случаях:
− при реализации установленных квот;
− по межправительственным соглашениям;
− при экспорте товаров собственного производства;
− по решению Совмина РБ;
3) Специальные – на экспорт текстильных изделий в страны Евросоюза и Турцию.
Регистрация контрактов осуществляется в соответствие с Постановлением МИД и ГТК от 30.06.1999 года.
30.06.1998 года Совет Министров и Национальный Банк РБ приняли Постановление "О расчетах по экспортным операциям", в соответствие с которым все юридические лица и предприниматели без образования юридического лица должны реализовывать продукции нерезидентам РБ только за иностранную валюту.
30.06.1999 года Совмин и НБ РБ приняли Постановление "О поэтапной отмене ограничений на проведение платежей в белорусских рублях по экспортным и импортным операциям».
06.01.1998 года Палатой Представителей РБ был принят Закон «Об экспортном контроле», который определяет правовые основы деятельности государственных органов, юридических и физических лиц РБ в области экспортного контроля и регулирует отношения, которые возникают в связи с перемещением через таможенную границу РБ объектов экспортного контроля.
08.04.2002 года было принято Постановление Совета Министров РБ
№ 440 "О мерах по совершенствованию регулирования экспорта и импорта товаров".
Вопросы уплаты таможенных платежей регулируются Декретом Президента № 14 от 17.05.2001 года «О некоторых вопросах исчисления и уплаты НДС», Инструкцией о порядке исчисления и уплаты акцизов, утвержденной постановлением Министерства по налогам и сборам РБ от 15.03.2002 года № 28, Декретом Президента РБ от 27.02.2001 года № 6 «Об упорядочении предоставления льгот по налогам и таможенным платежам».
Декретом Президента РБ № 16 от 13.06.2001 года «О предоставлении рассрочки уплаты НДС при ввозе на таможенную территорию РБ технологического оборудования и запасных частей к нему», Положением о порядке применения ставки таможенной пошлины в размере ноль (0) процентов и предоставлении рассрочки уплаты НДС в отношении технологического оборудования и запасных частей к нему, ввозимых на таможенную территорию РБ, утвержденное Постановлением ГТК РБ от 03.08.2001 года № 42.
Условия уплаты налога на добавленную стоимость и акцизов при ввозе товаров также оговариваются в указе президента РБ «Об уплате налога на добавленную стоимость и акцизов при ввозе товаров на территорию РБ» от 16 августа 1995 года № 300 (с изменениями и дополнениями в Указе президента от 4 апреля 2002 года № 188).
Инструкцией «О порядке исчисления, уплаты и контроля за уплатой таможенных сборов за таможенное оформление, таможенной пошлины, акцизов и НДС», утвержденную Постановлением ГТК Республики Беларусь от 16 августа 2001 года № 45, устанавливаются: товары, освобождаемые от обложения таможенный платежами, порядок исчисления и уплаты таможенных платежей, льготы и отсрочки от уплаты, порядок возврата излишне уплаченных или взысканных таможенных платежей.
В Положении о таможенном режиме временного ввоза (вывоза) товаров, утвержденное Постановление ГТК РБ от 8 апреля 2002 года № 22, оговариваются правила отражения в бухгалтерском учете и отчетности товаров, находящихся под данным видом таможенного режима. Другими нормативными документами являются:
- Приказ ГТК от 5 октября 1998 года № 349-ОД «О подготовке специалистов по таможенному оформлению», также приказ ГТК от 14 мая 1998 года № 171-ОД «Об утверждении положения о квалификационном аттестате специалиста по таможенному оформлению»;
- Постановление ГТК от 20 февраля 2002 года № 7 «О декларировании товаров, не предназначенных для коммерческой или производственной деятельности, перемещаемых физическими лицами через границу Республики Беларусь». Приказ ГТК от 9 июля 1998 года № 246-ОД Об утверждении положения о таможенном документе «Грузовая таможенная декларация» и «Инструкции о порядке заполнения грузовой таможенной декларации для целей таможенного декларирования товаров»;
- Постановление ГТК от 10 июля 2001 года № 33 «О статистическом декларировании товаров»;
- Приказ ГТК от 29 июля 1998 года № 276-ОД «О таможенном досмотре»;
- Постановление ГТК от 3 ноября 2005 года № 77