Совершенствование качества оказания таможенных услуг (на примере РУП "Белтаможсервис")
Анализ себестоимости работ и услуг имеет исключительно важное значение. Он позволяет выявить тенденции изменения данного показателя, выполнения плана по его уровню, определить влияние факторов на его прирост и на этой основе дать оценку работы предприятия по использованию возможностей и установить резервы снижения себестоимости продукции.
Исходя из таблицы 4 увеличение расходов на оплату труда в 2007 г. по сравнению с 2006 в 1,2 раза, а в 2008 по сравнению с 2007 в 1,3 раза связано в первую очередь с изменением заработной платы на предприятии в 2006 г. по сравнению с 2006 в 1,45 раза, а в 2008 г. по сравнению с 2006 в 1,1 раза.
На протяжении рассматриваемого периода наблюдается увеличение себестоимости. В 2007 г. по сравнению с 2006 г. доля общепроизводственных расходов увеличились в 1,2 раза, а в 2008 г. по сравнению с 2007 г. – в 1,3 раза, доля общехозяйственных расходов в среднем возросла в 1,3 раза. Повышение общей суммы затрат было вызвано повышением в абсолютном выражении суммы каждого элемента затрат.
Нужно также отметить, что в 2008 году также значительно (в 1,5 раза к уровню 2007 г.) возросли расходы на рекламу, что объясняется активной рекламной деятельностью предприятия. Осуществление маркетинговых мероприятий позволило привлечь новых клиентов, увеличить объем оказываемых услуг и, как следствие, увеличение прибыли.
Анализ себестоимости по элементам позволяет изучить состав затрат и охарактеризовать структуру себестоимости. Рассмотрим доли каждой статьи затрат в общем объеме за 2008 г.
Общая тенденция повышения себестоимости на протяжении рассматриваемого периода 2006-2008 гг. обусловлена в основном увеличением объема оказываемых услуг.
На рисунке 3 изображена структура себестоимости за 2008 г. Если рассмотреть другие года, то доля затрат на оплату труда и прочих затрат за 2006г. составляют соответственно 0,40 и 0,35, удельный вес отчислений на социальные нужды составляют 0,18, на амортизацию – 0,03, а удельный вес материальных затрат 0,05. Что касается 2007 г., то удельный вес затрат на оплату труда в общей сумме себестоимости и прочих затрат соответственно 0,41 и 0,37. Удельный вес отчислений на социальные нужды - 0,15, амортизацию также сохранился на уровне 2006 г. – 0,3, а материальные затраты снизились до 0,04.
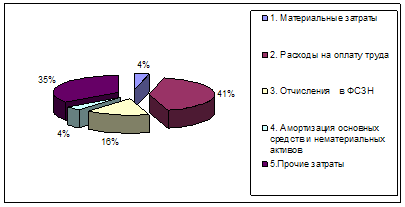
Рисунок 3 – Структура себестоимости услуг
Таким образом, видно, что наибольший удельный вес из всех статей затрат составляют затраты на оплату труда и прочие затраты, что характеризует деятельность предприятия как трудоёмкое. На протяжении всего периода структура себестоимости существенно не менялась.
Данный вывод вполне логичен для предприятия такого вида деятельности, так как большая часть затрат идет на оплату труда, что объясняется особой ролью человеческих ресурсов в сфере предоставления таможенных услуг.
2.3.3 Анализ прибыли
Прибыль предприятия является важнейшей экономической категорией и основной целью деятельности любой коммерческой организации. Как экономическая категория прибыль отражает чистый доход, созданный в сфере материального производства, и выполняет ряд функций.
Во-первых, прибыль характеризует экономический эффект, полученный в результате деятельности предприятия. Получение прибыли на предприятии означает, что полученные доходы превышают все расходы, связанные с его деятельностью.
Во-вторых, прибыль обладает стимулирующей функцией. Это связано с тем, что прибыль является одновременно не только финансовым результатом, но и основным элементом финансовых ресурсов предприятия. Поэтому предприятие заинтересовано в получении максимальной прибыли, так как доля чистой прибыли, оставшейся в распоряжении предприятия после уплаты налогов и других обязательных платежей, является основой для расширения производственной деятельности, научно-технического и социального развития предприятия, материального поощрения работников.
В-третьих, прибыль является одним из важнейших источников формирования бюджетов разных уровней. Она поступает в бюджеты в виде налогов и наряду с другими доходными поступлениями используется для финансирования удовлетворения совместных общественных потребностей, обеспечение выполнения государством своих функций, государственных инвестиционных, производственных, научно-технических и других социальных программ.
Суммарная величина всех прибылей – балансовая (валовая) прибыль предприятия. Основными составными элементами балансовой прибыли являются:
а) прибыль
(убыток) от реализации продукции, выполнения работ, оказания услуг ( );
б) прибыль (убыток) операционной деятельности ( );
в) финансовые результаты от внереализационных операций (ВФР).
Пб=+±ВФР. (2.1)
Как правило, основной элемент балансовой прибыли составляет прибыль от реализации продукции, выполнения работ или оказания услуг.
Валовый доход (выручка), получаемый предприятием от реализации товара, определяется как произведение средней цены на количество проданных единиц.
Средний доход (выручка), представляет собой величину, получаемую от продажи одной единицы товара в среднем за рассматриваемый период.
Доход от реализации имущества — это финансовый результат, не связанный с основными видами деятельности предприятия. Он отражает прибыли (убытки) по прочей реализации, к которой относится продажа на сторону различных видов имущества, числящегося на балансе предприятия.
Перечень внереализационных прибылей (убытков) предприятия разнороден и довольно обширен. Это доходы от долгосрочных и краткосрочных финансовых вложений, доходы от сдачи имущества в аренду, сальдо полученных и уплаченных штрафов, пени, неустоек и других видов санкций, прибыль прошлых лет, выявленная в отчетном году, доходы от дооценки товаров, положительные курсовые разницы по валютным счетам и операциям в иностранной валюте, проценты, полученные по денежным средствам, числящимся на счетах предприятия.
К расходам и потерям относятся:
– убытки по операциям прошлых лет, выявленные в отчетном году, от уценки товаров, от списания безнадежной дебиторской задолженности;
– недостачи материальных ценностей, выявленные при инвентаризации;
– отрицательные курсовые разницы по валютным счетам и операциям в иностранной валюте;
– судебные издержки и арбитражные сборы и др.
Имея данные, характеризующие величины приведенных выше показателей, анализ прибыли предприятия следует