Совершенствование качества оказания таможенных услуг (на примере РУП "Белтаможсервис")
– оценка динамики показателей балансовой и чистой прибыли;
– изучение составных элементов формирования балансовой прибыли;
– выявление и измерение влияния факторов, воздействующих на прибыль;
– анализ показателей рентабельности;
– выявление и оценка резервов роста прибыли, способов их мобилизации.
Данные о прибыли от реализации представлены в таблице 5.
Таблица 5 – Анализ прибыли от реализации продукции за 2006-2008 гг., тыс.р.
| Показатель | 2006 г. | 2007 г. | Абсолютное отклонение 2007 г. от 2006 г. | 2008 г. | Абсолютное отклонение 2008 г. от 2007 г. |
| Выручка от реализации (без налогов с выручки) | 5331150 | 6231584 | +900434 | 6508674 | +277090 |
| Себестоимость услуг | 2183642 | 3179597 | +995955 | 3495812 | +316215 |
|
Прибыль (убыток) (п.1-п.2) |
420877 | 998799 | +577922 | 716370 | –282429 |
Из таблицы 5 видно, что в 2006 г. показатель прибыли от реализации продукции является положительным. В 2007 г. в сравнении с 2006 г. прибыль увеличилась на 1242,2 млн. р. в связи с ростом объемов реализации по отдельным видам продукции, в 2008 г в сравнении с 2007 г. – на 168,2 млн. р. Темп роста прибыли в 2008 г. по сравнению с 2007 г. ниже, что связано с ростом себестоимости производимой продукции.
Рассмотрим факторы, влияющие на изменение прибыли от реализации продукции:
∆Прп = Пр1п - Пр0п = (РП1 – Срп1) – (РП0 – Срп0), (2.2)
где  ,
 – прибыль от реализации продукции (товаров, работ, услуг)
по базовому году и отчётному;
РП0, РП1 – объем реализованной продукции (товаров, работ, услуг), за вычетом всех налогов и других отчислений, включаемых в объем реализации, по базовому и отчётному годам;
Срп0, Срп1 – себестоимость реализованной продукции по базовому и отчётному годам.
За счёт изменения объёма реализации продукции:
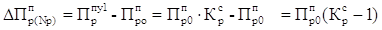 (2.3)
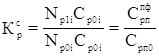 , (2.4)
где  – коэффициент выполнения плана по объему реализации,
рассчитанный по полной себестоимости реализованной продукции в базовом году;
 – себестоимость реализованной продукции в базовом году, рассчитанная на объем
реализованной продукции в отчетном году.
За счёт изменения средних цен реализации изделий:
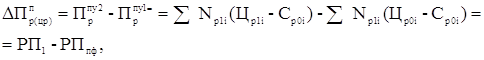 (2.5)
где РПпф – объем реализованной продукции в базовом году, рассчитанный на объем реализованной продукции в отчётном году.
За счёт средней себестоимости реализации изделий:
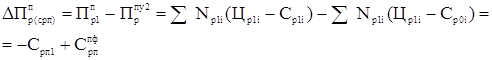 (2.6)
2007 г. к 2006 г.:
∆Прп = 998799 - 420877 = 577922 тыс. р.
 = 420877∙(1,20-1) = 84175,4 тыс. р.
 = 6231584 - 5813537 =418047 тыс. р.
 = -3179597 + 3255296,6 = 75699,6 тыс. р.
Проверка: 84175,4 + 418047 + 75699,6 = 577922 тыс. р.
2008 г. к 2007 г.:
∆Прп = 716370 - 998799 = –282429 тыс. р.
 = 998799∙(1,09-1) = 89892 тыс. р.
= 6508674 – 6653728 = -145054 тыс. р.
= -3495812 + 3268545 = -227267 тыс. р.
Проверка: 89892 + (-145054) + (-227267) = –282429 тыс. р.
Таким образом, в 2007 г. положительное влияние на изменение прибыли от предоставляемых услуг оказало изменение объема и средних цен реализации продукции. В 2008 г. негативное влияние на изменение прибыли наряду с себестоимостью оказало и изменение средних цен реализации продукции.
Основные финансово-экономические показатели производственно – хозяйственной деятельности Минского филиала за 2008 год представлены в таблице 6.
Таблица 6 – Основные финансово-экономические показатели, тыс.р.
| Наименование показателей | 2006 г. | 2007 г. | 2008 г. |
| Выручка от реализации товаров, работ, услуг в действующих ценах | 5331150 | 6231584 | 6508674 |
| Себестоимость товаров, работ, услуг | 2183642 | 3179597 | 3495812 |
| Прибыль от реализации товаров, работ, услуг | 420877 | 998799 | 716370 |
| Прибыль (убыток) от операционных доходов и расходов | -957 | 49 | -4110 |
| Прибыль (убыток) от внереализацион-ных доходов и расходов | -1586 | 314 | -144413 |
| Прибыль (убыток) | 418333 | 999162 | 567847 |
| Налоги, сборы и платежи из прибыли | 125074 | 296929 | 237272 |
| Чистая прибыль (убыток) | 293259 | 702233 | 330575 |
| Фонд ГТК | 98944 | 261113 | 85727 |
| Производительность труда в расчете на одного работника | 2454 | 3334 | 3498 |
Данные, приведённые в таблице 5 показывают, что в 2008, не смотря на тенденцию роста выручки от реализации товаров, работ, услуг в действующих ценах, на предприятии произошло резкое снижение чистой прибыли, которая составила всего 47% к уровню 2007 года. Это объясняется убытками по валютным операциям, от списания безнадежной дебиторской задолженности, по которой истекли сроки исковой давности, а также штрафы и неустойки, выплаченные предприятием. Из таблицы видно, что после уплаты всех налогов, сборов и платежей с выручки от реализации в распоряжении предприятия остается достаточная чистая прибыль, которая направляется для использования в фонды предприятия.
Чистая прибыль, остающаяся в распоряжении предприятия после выплаты всех налогов и местных сборов, а также экономических санкций в бюджет, распределяется:
1% – в резервный фонд;
52% – в фонд накопления;
47% – в фонд потребления, из них: на дополнительную оплату труда и премирование; на материальную помощь работникам; на оздоровительные мероприятия.
2.3.4 Анализ рентабельности
Рентабельность - это показатель эффективности деятельности предприятия, характеризующий уровень отдачи от затрат и степень использования средств.
Рентабельность означает доходность, прибыльность предприятия. Она рассчитывается путём сопоставления валового дохода или прибыли с затратами или используемыми ресурсами.
Таким образом, основными показателями, характеризующими эффективность деятельности Минского филиала, являются: рентабельность собственного капитала, рентабельность продаж и рентабельность реализованной продукции (затрат). Значения вышеуказанных показателей в процентах представлены в таблице 7.
Таблица 7 – Показатели эффективности деятельности, %
|
№ п/п |
Наименования показателей | 2006 г. | 2007 г. | 2008 г. |
| 1 |
Рентабельность собственного капитала |
32,2 | 64,3 | 42,87 |
| 2 | Рентабельность продаж | 16,2 | 23,9 | 16,5 |
| 3 |
Рентабельность реализованной продукции (затрат) |
21,1 | 34,6 | 22,6 |
Из представленных в таблице 7 показателей рентабельности следует, что в 2008 году эффективность деятельности Минского филиала упала в 1,5 раза. Что было обусловлено внешними факторами, в том числе такими как передача регистрации паспортов сделки в банки, что повлекло за собой троекратное снижение выручки по центрам статистического декларирования товаров. Следствием чего стало снижение эффективности деятельности ряда подразделений филиала. Кроме того в течении 2008 года проводилась реконструкция и ремонт ряда подразделений, ввод в действие новых пунктов таможенного оформления, что повлекло за собой увеличение затрат, а следовательно и уменьшение рентабельности
2.3.5 Анализ финансового состояния предприятия
Для анализа финансово-хозяйственного состояния предприятия использовались данные бухгалтерской отчетности за 2005-2008 года. Анализ проводился с помощью финансовых коэффициентов — показателей эффективности, показателей ликвидности и деловой активности.
Анализ структуры имущества предприятия представлен в таблице 8.
Таблица 8 – Анализ структуры имущества предприятия, %
| Доля внеоборотных активов в имуществе | Доля текущих активов в имуществе | |
| 2006 г. | 61,40 | 38,60 |
| 2007 г. | 58,10 | 41,90 |
| 2008 г. |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |