Аналіз впливу митної політики на здійснення діяльності суб'єктами ЗЕД України (на прикладі ВАТ "Херсонські комбайни")
Ввізне мито справляється при здійсненні митного оформлення товарів, які возяться по вантажній митній декларації на територію України з метою вільного використання на цій території. Ввізне мито є диференційованим:
– до товарів та інших предметів, що походять з держав, які входять разом з Україною до митних союзів або утворюють з нею спеціальні митні зони, і в разі встановлення будь-якого спеціального преференційного митного режиму згідно і міжнародними договорами за участю України, застосовуються преференційні ставки ввізного мита, передбачені Єдиним митним тарифом України;
– до товарів та інших предметів, що походять з країн або економічних союзів, які користуються в Україні режимом найбільшого сприяння, котрий означає, що іноземні суб'єкти господарської діяльності цих країн або союзів мають пільги щодо мит, за винятком випадків, коли зазначені мита та пільги щодо них встановлюються в рамках спеціального преференційного митного режиму, застосовуються пільгові ставки ввізного мита, передбачені Єдиним митним тарифом України;
– до решти товарів та інших предметів застосовуються повні (загальні) ставки ввізного мита, передбачені Єдиним митним тарифом України.
ПДВ і акцизний збір сплачуються разом зі сплатою мита і митних зборів.
Проте, згідно з Постановою ВРУ від 19.09.97 «Про стимулювання виробництва автомобілів в Україні» ввізне мито й ПДВ не справляються при імпорті товарів, які використовуються для будівництва і виробничої діяльності підприємств з виробництва автомобілів і запасних частин до них з інвестицією (у тому числі іноземною) не менше 150 млн. дол. США [15].
1.4 Особливості проходження митного контролю та митного оформлення в Україні
Відповідно до порядку ведення обліку суб'єктів ЗЕД у митних органах, затвердженому Наказом Державного митного комітету України від 31.05.2000 р. №237 для здійснення ЗЕД, зокрема митного оформлення товарів, суб'єкту господарювання необхідно стати на облік у митному органі по місцю своєї державної реєстрації. Для постанови на облік в митних органах суб'єкт ЗЕД подає наступні документи:
1. Установчі документи з нотаріально завіреними копіями.
2. Свідчення про державну реєстрацію суб'єкта підприємницької діяльності.
3. Свідчення про реєстрацію як платника ПДВ.
4. Довідка органів статистики про занесення юридичної особи в Єдиний державний реєстр підприємств і організацій України і присвоєння кодів території і кодів форми власності.
5. Довідка уповноваженого банку про наявність розрахункового (гривневого) і валютного рахунків із вказівкою прізвища, ім'я та по батькові головного бухгалтера, а також телефонних номерів підприємства.
6. Наказ по підприємству про призначення працівників, відповідальних за роботу з митницею з вказівкою їхніх прізвищ, імен та по батькові, паспортних даних, зразків підписів.
7. Довідка про проведення декларування валютних цінностей (рахунків), що належать резиденту України і знаходяться за її кордоном.
8. Документ, що підтверджує право власності суб'єкта господарювання на його юридичну адресу.
9. Картки зі зразками підписів головного бухгалтера, керівника і зразками печатки.
Згідно зі статтею 83 Кодексу торговельного мореплавства України (КТМУ), введеного в дію постановою Верховної Ради (ВР) №227/94ВР від 09.12.1994 р., Херсонський морський торговельний порт забезпечує державні органи нагляду, митні органи, органи прикордонних військ необхідними приміщеннями і створює нормальні умови для їх роботи.
Порядок перетинання вантажів через митну границю України регулюється Митним кодексом України (МКУ) від 12.12.1991 р. №1970 XII, зі змінами та доповненнями до нього.
Після прибуття в порт судна, судновласник (агент) зобов'язаний надати митному органу необхідні для проведення митного контролю документи на транспортний засіб (судно), документи на перевезений вантаж, валюту, цінності і т.д.
Згідно зі ст. 35 КТМУ, судновими документами вважаються: судновий патент, свідоцтво про право власності на судно, обмірне свідоцтво, свідоцтво про мінімальний склад екіпажу, список пасажирів, судновий журнал, суднове санітарне свідоцтво, санітарний журнал, машинний журнал, ліцензію на право користування радіостанцією, свідоцтво про вантажну марку, журнал реєстрації заходів щодо запобігання забрудненню навколишнього середовища, та інші документи, передбачені міжнародними договорами України для суден, що плавають за кордон.
За недотримання термінів подачі документів у відповідності зі ст. 108 МКУ передбачені штрафи в розмірі від 1 до 10 мінімальних заробітних плат.
Після подання всіх необхідних документів, службові особи митного пункту в ХМТП починають митний контроль судна та вантажу. Під час митного контролю заборонено причалювання до судна інших суден та плаваючих засобів без відповідного дозволу службових осіб митниці. За несанкціоноване причалювання передбачено штрафи в розмірі від 0,5 до 1 розміру мінімальної заробітної плати.
Митний
контроль проводитися
в присутності
службових осіб
підприємства
та уповноважених
представників
вантажовласника.
Службові особи
митниці можуть
запрошувати
до участі в
митному обстеженні
судна (вантажу)
відповідних
спеціалістів.
Крім того, митниця
бере необхідні
проби та зразки
вантажу для
проведення
його дослідження.
Після проведення
митного контролю,
на вантажі
(суднові трюми)
накладаються
печатки, пломби
та інші митні
забезпечення.
Останнім кроком митного контролю є митне оформлення вантажів та сплата вантажовласником необхідних митних зборів та мита. Обкладення митом вантажу здійснюється відповідно до ставок Єдиного митного тарифу України (ЄМТУ). Операції, що входять до митного оформлення і порядок їх здійснення визначаються Державним митним комітетом України (ДМКУ). Митні документи оформлюються українською мовою, або мовами митних союзів, якщо Україна є членом цих союзів. Зазвичай вантажі окрім митного контролю підлягають санітарному, фітосанітарному, радіологічному та іншим видам контролю. Митне оформлення може бути завершеним тільки після закінчення зазначених видів контролю.
Протекціонізм і лібералізація є основними формами зовнішньоекономічної політики держави.
Протекціонізм передбачає застосування державою комплексу усіх можливих способів у зовнішньоекономічній політиці для захисту національних виробників від зарубіжних конкурентів шляхом створення цільових (податки, митні збори і т.ін.) і нецільових (квоти, заборони і т.ін) бар'єрів для небажаних імпортерів та інвесторів.
В умовах перехідного періоду протекціонізм здійснюється у залежності від стану економіки тієї чи іншої країни. Під час збільшення виробництва, при стабільності внутрішнього ринку державні протекціоністські заходи не здійснюються, і, навпаки, криза в економіці, як правило, вимагає захисту національного виробника у створенні умов для його розвитку.
Лібералізація являє собою систему заходів, направлених на усунення або зниження бар'єрів на шляху міжнародної торгівлі. У основі концепції лібералізації лежить принцип порівняльної переваги, сформульований іще Адамом Смітом.
Цей принцип полягає у тому, що сукупний обсяг випуску продукції буде найбільшим тоді, коли кожний товар буде вироблятися у тій країні, де існує самий низький рівень витрат і собівартості.
В умовах перехідного періоду лібералізації зовнішньоекономічної діяльності також треба враховувати процеси створення цивілізованого ринку, завдання розширення вітчизняного експорту продукції та імпорту необхідних товарів для підтримки соціальної стабільності у суспільстві. Треба виділити також і можливість досягнення додаткової користі від лібералізації, яка полягає в тому, що остання стимулює конкуренцію й обмежує монополію. Конкуренція іноземних фірм у таких умовах посилюється й змушує вітчизняних виробників переходити на виробничі технології з мінімально низькими витратами, підвищувати якість продукції, застосовуючи нові методи виробництва, і таким чином сприяти економічному зростанню. Лібералізація торгівлі, крім того, дає споживачам можливість широкого вибору із запропонованого асортименту продукції.
За увесь час незалежності в Україні була проведена певна робота по створенню механізму регулювання зовнішньоекономічної діяльності як важливої передумови проведення ефективної зовнішньоекономічної політики держави. Основою цієї політики в умовах переходу до ринкових відносин стала відмова від адміністративних методів і перехід до застосування економічних методів регулювання. Проте в Україні це питання вирішувалося не зовсім послідовно, рішення приймалися, часто-густо без економічного і наукового підтвердження, без вивчення досвіду інших країн світу, які вже проходили цим шляхом, що принесло більше шкоди, ніж користі національній економіці.
Курс на вільну торгівлю шляхом лібералізації зовнішньоекономічної діяльності, багато в чому зумовлений бажанням виконати вимоги провідних міжнародних організацій, таких як МВФ, Всесвітній банк, ГАТТ/ВТО, останнього часу наштовхнувся на протидію зростання протекціонізму. Об'єднання цих форм зовнішньоекономічної діяльності – дуже важлива проблема. Тому дуже актуальним стає всебічне вивчення світового досвіду регулювання зовнішньоекономічної діяльності з метою створення оптимального протекціонізму як системи заходів з тимчасового захисту внутрішнього ринку та державної підтримки конкурентоспроможності вітчизняних підприємств. Формування економічно ефективної моделі зовнішньоекономічної діяльності України має на увазі пошук оптимальної комбінації заходів протекціонізму і лібералізації, які б відповідали стратегічним інтересам країни у системі взаємовідносин в рамках світової спільності.
2. Дослідження механізму управління митними платежами їх впливу на діяльність суб'єктів ЗЕД на базі ВАТ «Херсонські комбайни»
2.1 Митна діяльність України та країн-учасниць ЗЕД: порівняльний аналіз
В історії людства мито є одним із найдавніших податків. Як фіскальні, зони слугують отриманню прибутків державою, а як протекціоністські – захист внутрішньої вітчизняної економіки від небажаної конкуренції. Водночас країни, що підписали угоду про тарифи та торгівлю (ГАТТ), а тепер входять до Світової організації торгівлі (СОТ) досягли угоди про скасування митних податків, які використовуються з торгівельно-політичними намірами.
Як відомо, Україна проводить планомірну роботу щодо вступу в СОТ. Зокрема, Державна митна служба України протягом 5 років уніфікує митне законодавство відповідно до вимог СОТ. Оскільки фіскальна функція є однією з основних для митних органів, вона й першочергово потребує такої уніфікації з цілому. Над уніфікацією митних правил країни, які беруть участь у світовій торгівлі, а значить і контролюють переміщення товарів через кордони та стягують митні податки, працює всесвітня митна організація (ВМО).
Скажімо з часу створення ВМО Німеччина є її членом, активно здійснює гармонізацію митного права, намагається спростити митні формальності, полегшити контроль міжнародний товарообіг. По оцінкам економістів ефективність митної діяльності Англія, як давній торговець з розвинутими інтенсивними міжнародними економічними відносинами спростила митне законодавство та митне регулювання в цілому, і як Німеччина, Франція має високу питому вагу в Європейському союзі, членом якого Україна також прагне стати. По оцінкам економістів ефективність митної діяльності вищезазначених країн, оцінена на основі таких економічних показників як валовий внутрішній продукт, внутрішній валовий доход та інші складає (табл. 2.1).
Таблиця 2.1. Ефективність митної діяльності країн – учасниць ЗЕД
| КРАЇНИ | ЕФЕКТИВНІСТЬ (в%) |
| ФРАНЦІЯ | 62 |
| НІМЕЧЧИНА | 66 |
| АНГЛІЯ | 78 |
| ЯПОНІЯ | 70 |
| УКРАЇНА | 48 |
Основними інструментами митної служби щодо виконання нею фіскальних функцій насамперед є митний тариф, порядок визначення митної вартості, митні режими, преференції відповідно до походження товарів.
Митний тариф Німеччини та Англії забезпечує класифікацію товарів та визначення розмірів мита. За номенклатурою та величиною ставок митний тариф цілком відповідає Спільному митному тарифу Європейського союзу, який в свою чергу ґрунтується на Гармонізованій системі найменування та керування товарів (ГС), створеній в межах ВМО. ГС є міжнародною системою класифікації товарів, котру використовують понад 100 держав, яким належить 90% від усього обсягу світової торгівлі.
Указом Президента України від 06.04.96 №255/96 затверджено позицію трансформації митного тарифу України на 2000–2005 рр. відповідно до системи ГАТТСОТ [26]. Згідно з цією концепцією ухвалені подальші рішення щодо користування ставок мита. Найповніше вона реалізована в проекті нового Митного кодексу України, в якому, зокрема, поєднано та уніфіковано два основних нині діючих законодавчих документи: Митний кодекс та закон України «Про Єдиний митний тариф».
Проектом нового Митного кодексу передбачено запровадження системи побудови Митного тарифу України відповідно до вимог ГАТТ та визначено заходи щодо реформування системи управління зовнішньо-торгівельним механізмом України. Для більшої гнучкості та оперативності цього механізму проект передбачає надання права КМУ змінювати ставку мита у визначених Верховною Радою України межах.
Структури митних тарифів Німеччини, України, Англії та Франції, базуючись на Гармонізованій системі опису та кодування збігаються. Так митний тариф Німеччини розподілений на 21 розділ, 96 глав та понад 5000 – положень [27]. Крім точного визначення ставок мита вони є підґрунтям для складання уніфікованої зовнішньо-торгівельної статистики. За допомогою такої торгівельної системи можна замовити, продати та купити, застрахувати та перевезти будь який товар без зміни коду від виробника до кінцевого споживача.
В Україні теж спостерігаються певні зрушення щодо поліпшення митного регулювання міжнародних торгових відносин. Україна з 2000 року веде переговори щодо приєднання до Генеральної угоди з тарифів та торгівлі ГАТТ) і вступу до Світової організації торгівлі (СОТ). У зв'язку з цим уже з 2000–2002 років національне законодавство України поступово приводиться до вимог ГАТТ і основних угод Уругвайського раунду (1994 року), основним лейтмотивом яких виступає лібералізація міжнародної торгівлі і зняття будь-яких обмежень в цій сфері [14]. Опираючись на показники (рис. 2.1), на основі яких можна відобразити ефективність митної діяльності України на – протязі 2000–2005 роках (на основі середніх економічних показників в Україні на зазначений період та зміною в законодавстві).
Таблиця 2.2. Структура ставок єдиного митного тарифу за період 1999–2006 рр.
| Види ставок мита | 1999 | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | 2006 |
| Адвалерні | 100,00 | 100,00 | 99,95 | 95,60 | 75,40 | 78,30 | 79,10 | 80,20 |
| Специфічні | - | - | - | 1,40 | 1,60 | 18,00 | 17,70 | 16,10 |
| Комбіновані | - | - | 0,05 | 3,00 | 23,00 | 3,70 | 0,03 | 3,70 |
Дивлячись на табл. 2.2 та на діаграму (рис. 2.1) можна побачити, що до 2000 року застосовувалися лише адвалерні ставки ввізного мита. У 2000 році рішеннями Уряду були запроваджені комбіновані та специфічні види ставок ввізного мита. У 2001 році комбіновані ставки почали активніше застосовуватися та становили 23%. Впровадження комбінованих та специфічних видів ставок ввізного мита було направлено на запобігання заниженню суб'єктами ЗЕД митної вартості товарів і на стримування ввезення низькоякісної продукції. Тобто, це був один з кроків щодо підтримки національного товаровиробника та захисту внутрішнього ринку. На даний час основу ставок ввізного мита складають адвалерні ставки. Специфічні і комбіновані ставки ввізного мита застосовуються до деяких товарів з 1 – 24 групи ТН ЗЕД та підакцизних товарів.
Зменшення показника специфічних та комбінованих видів мит також можливо пояснити реальними кроками виконавчої влади щодо вдосконалення порядку контролю за визначенням митної вартості та за уникненню у її заявлені у ВНД.
У першому півріччі 2005 року показники адвалерної, специфічної та комбінованої ставок ввізного мита залишались незмінними, а у 2006 році спостерігалось підвищення щодо використання адвалерних ставок у митному регулюванні (рис. 2.1).
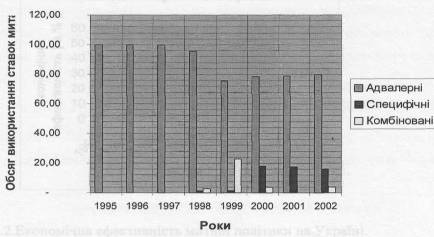
 Рис. 2.1.
Динаміка застосування
різних видів
ставок ввізного
мита
Показник середньоарифметичної стави ввізного мита в Україні у 2003 році знизився на 1,7% і на 1.01.2004 року складав приблизно 11%, у 2004 році цей показник ще зменшився і склав близько 10%, що свідчить про загальну тенденцію зниження рівня оподаткування товарів ввізним митом, і характеризує на даний час перехід загального рівня тарифного захисту від помірного до відкритого (табл. 2.2)
Таблиця 2.2. Вплив рівня митного тарифу
| Вплив на імпорт | Заборон ний | Обмежувальний | Помірний | Відкритий | Вільний |
| Рівень тарифу | <40–100 | <25 | 10–15 | 0–10 | 0 |
У першому півріччі 2005 року показник номінальної ставки Єдиного митного тарифу не змінився і залишався таким, як і на початку року.
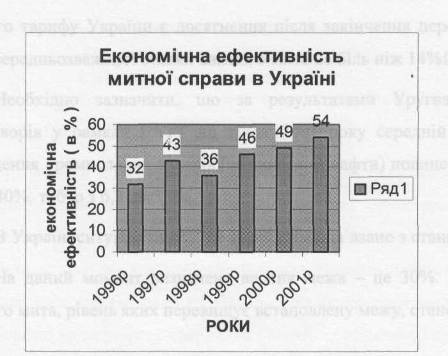
Рис. 2.2. Економічна ефективність митної політики на Україні
Аналізуючи цю діаграму можна зробити висновок, що ефективність митної служби зростає. Це відбувається з причини прагнення України до встановлення митного законодавства аналогічного країнам учасницям ЄС. Однією з причин спаду економічних показників в Україні у 2002 році є різке зниження тарифів на деякі імпортуємі товари, що спричинило дисбаланс в політиці протекціонізму та в митній політиці в цілому, тому керівництво встановило межу, яка підтримує баланс та служить регулюючим елементом – це середньо зважена ставка ввізного мита відношення ставки на певний товар (Рт), помноженої на обсяг імпорту цього товару, до загального обсягу всіх товарів. Наприклад:
ставка ввізного мита на відеопрогравачі - 15%
вартість відеопрогравача - 150 $ США
кількість товарів 8000 шт.
загальний обсяг імпортуємого товару за рік – 500000
Середньозважена ставка ввізного мита дорівнюватиме 24%
Кінцевою метою трансформації митного тарифу України є досягнення після закінчення перехідного періоду рівня середньозваженої ставки ввізного мита не більше ніж 14%. (рис. 2.3).
митний політика зовнішньоекономічний
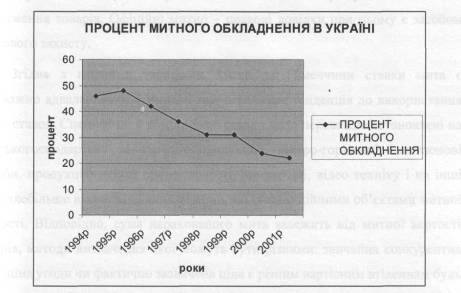
Рис. 2.3. Митне обкладення на Україні
Необхідно зазначити, що за результатами Уругвайського раунду переговорів у рамках ГАТТ до кінця 2005 року середній рівень митного обкладення промислових товарів (за винятком нафти) повинен бути знижений на 38–40%, тобто з 6,3 до 3,9%.
В Україні ситуація інша, і це передусім пов’язано з станом її економіки.
На даний момент визначена верхня межа – це 30%. Кількість ставок ввізного мита, рівень яких перевищує встановлену межу, становить близько 20% від їх загальної кількості. Потрібно зазначити, що концепцією трансформації митного тарифу України передбачено поступове зниження верхньої межі, і наступний етап – це 20%. Проглядається тенденція до поступового зниження середньоарифметичної ставки ввізного мита, зокрема станом на 1 червня 2003 року ця цифра становила 12,72%, які встановлені ставки ввізного мита 30% і більше. Становить близько 20% від загальної кількості товарних підсубпозицій.
На даний час кількість товарних підсубпозицій, на які встановлена ставка мита 0%, в Тарифі нараховується близько 16%.
В основному на даний момент існує 7 тарифних коридорів з рівнями ставок 0, 2, 5, 10, 15, 20, та 30%.
Треба взяти до уваги що в таких країнах, як Німеччина та Франція для того, аби підприємства могли покладатися на однозначне використання митного тарифу, митні органи зазначених країн видають «офіційну довідку», яка є чинною в межах Європейського союзу. Правильна класифікація товару є важливим показником щодо не тільки суми визначення митних тарифів, а й для заборони на експорт. Повернення стягнених за експорт сум чи визначення походження товарів. Офіційні митно-правові довідки при цьому є засобом правового захисту.
Згідно з митними тарифами Англії та Німеччини ставки мита є – переважно адвалерними, в Україні теж переважає тенденція до використання таких ставок. Специфічні й комбіновані ставки мита переважно встановлені на сільськогосподарську та харчову продукцію, лікеро-горілчані і тютюнові вироби, продукцію легкої промисловості, автомобілі, відео техніку і на інші види здебільше високоліквідних товарів, які є традиційними об'єктами митної вартості. Відповідно, сума нарахованого мита залежить від митної вартості товарів, методи визначення якої можуть бути різними: звичайна конкурентна ціна, ціна угоди чи фактично зазначена ціна є різним вартісним втіленням будь-якого товару. Для забезпечення найновішої процедури в межах ГАТТ був розроблений кодекс про митну вартість, який використовується як Європейським союзом, так і багатьма іншими країнами. Крім того в митному кодексі Європейської співдружності питанням митної вартості виділено розділ 2, який цілком узгоджений із статтею ГАТТ. У Законі України «Про єдиний митний тариф» питанню митної вартості присвячена лише стаття 16. На практиці митні органи України керуються десятками нормативних документів, які тією, чи іншою мірою регулюють порядок визначення митної вартості.
Найбільша розбіжність цих документів із статтею 7 ГАТТ спостерігається у питаннях індикативних цін чи мінімальної митної вартості.
У Тарифі ставки ввізного мита вказуються в процентах від митної вартості товарів (мито адвалерне), в натуральному грошовому вираженні (мито специфічне) і в комбінованому вигляді, який поєднує в собі два попередніх.
У 2002 році з 9494 товарних підсубпозицій актами законодавства змінені лавки ввізного мита на 2714 товарних підсубпозицій (28.6% від загальної кількості), з них 1478 товарних підсубпозицій змінено постановою КМУ.
У проекті нового митного кодексу України питанням митної вартості та методології її визначення присвячено окремий 10 розділ з 15-ма статтями. Усі методи визначення митної вартості товарів, що оцінюються, відповідають принципам та положенням 7 статті. Крім того, новим Митним кодексом передбачено законодавче закріплення методів визначення митної вартості експортних та імпортних товарів і запровадження декларування митної вартості. Останнє повністю відповідає світовим нормам і сприяє значному поповненню державного бюджету України.
Митні режими, що застосовуються як Україною так і Німеччиною, за містом та охопленням напрямків цілком збігаються. Також схожі між собою митні режими Росії та України – це зрозуміло з причини тісних економічних політичних давніх зв'язків. Відмінності в митному законодавстві полягають в тому, що країни-учасниці ЄС такі як Англія, Німеччина, Франція схильні до зниження ставок ввізного мита та ведення політики лібералізму. Окрім того ці країни поступово трансформують митний кодекс і покладають в основу майбутнього митного регулювання нетарифний метод. Тобто в умовах зменшення дії на міжнародну торгівлю тарифних факторів зростає роль нетарифного регулювання. Складові цих методів:
1. Встановлення експортно-імпортних квот.
2. Ліцензування експорту і імпорту.
3. Експортні субсидії.
4. Недискримінація у зовнішній торгівлі.
Одним із позитивних рішень у Митному кодексі України є прийняття указу «Про створення територіальних митних управлінь» від 8 липня 1994 року. Тобто це указ, який затверджує створення регіональних, обласних митних відділів та відділів на митних підприємствах, здійснюючих великі обсяги операцій з пересуванням товару через кордони України та інших країн. Наприклад на ВАТ «ХБК» У 1999 році було створено такий відділ: «Відділ по оформленню митних декларацій», який мав важливе значення, так як скорочував витрати і час на митне оформлення при транспортуванні вантажів через митну територію України. Такі відділи були створені на великих підприємствах Миколаєва, Дніпропетровська, Запоріжжя. В середньому на таких підприємствах витрати на транспортування і доставку вантажу іноземному партнерові, (якщо це передбачено у контракті) на своє підприємство, знизились на 30%. Тобто при «вчорашніх» 100 грн. витрат на транспортування тепер підприємство витрачає 70 грн.
Приведемо приклад: за контрактом 29.04 2005 «ХБК» транспортує продукцію у Росію. Товар – килими у рулонах (по 50 метрів у кожному), кількість – 100. За контрактом товар треба доставити до споживача 1.05.2005. На митниці оформлення ВМД коштує 10$, при цьому огляд та оформлення товару у святкові дні коштує 15$, +митні збори, +ПДВ. Отже витрати на митне оформлення ВМД становить приблизно 40-45 $, + час мінімум 8–10 годин). На митному відділі у підприємстві процес митного оформлення спрощується, при цьому економиться 10-15$. Ця сума здається незначною, а якщо на місяць товар буде вивозитись за кордон 50-100 разів, то за рік ця сума буде становити 10000–18500$. Отже, як свідчить аналіз митних інструментів Німеччини, Англії, Росії, Франції, та порівняння їх з методами митної політики України, помітною є тенденція щодо уніфікації митного законодавства України з європейськими зокрема та світовим законодавством. Ця трансформація буде проводитись послідовно (рис. 2.4)
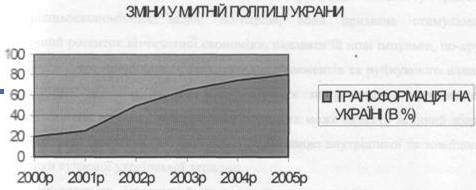
Рис. 2.4. Трансформація митної політики
Перспективи такої трансформації значною мірою стимулюються через зволікання з прийняттям нового Митного кодексу України, проект якого розроблено до вимог Всесвітньої митної організації. Але суперечності між застарілою законодавчою базою та підзаконними актами, якими керуються на практиці митні органи України, не дають змоги їм виконувати свої фіскальні функції повною мірою, що негативно впливає на процеси поповнення державного бюджету та зовнішньоекономічну діяльність в цілому.
2.2 Митно-тарифна політика України та її вплив на імпорт та експорт товару
Митну політику України у загальному вигляді можливо визначити як систему політично правових, економічних, організаційних та інших заходів, заправлених на реалізацію і захист зовнішньоекономічних інтересів держави з метою динамічного здійснення політичних та соціально-економічних перетворень за умов формування ринкових відносин.
Митна політика являється однією із основних частин зовнішньої політики держави. Але в умовах формування та розвитку ринкових відносин митна політика придбала значення інструменту і засобу рішення внутрішньо-економічних задач: по-перше, вона призвана стимулювати всебічний розвиток вітчизняної економіки, надавати їй нові імпульси, по-друге зберігати її від проникнення деструктивних елементів та руйнуючого впливу. Недооцінка значення усього набору митних інструментів – правових, організаційних митних, тарифно-контрольних може нанести великий збиток економічним інтересам, які являються серцевиною внутрішньої та зовнішньої політики сучасної української держави.
Враховуючи історичний досвід розвитку митної системи в цілому, порівнюючи його з формуванням сучасної митної системи в Україні, не можна недооцінювати роль інституту митно-тарифного регулювання.
На даний момент механізм існуючого митного регулювання на Україні не відповідає вимогам світової практики його застосування. Як показує світова практика, основними методами митно-тарифного регулювання являються:
1. Захист вітчизняного виробника у тих галузях промисловості, які чітко наладжені та функціонують в країні, а не хаотичне регулювання ввозу імпортних товарів, виробництво яких на Україні відсутнє або по причині географічного розміщення країни не можливе.
2. Поповнення державного бюджету за рахунок виконання суб’єктами ЗЕД експортно-імпортних операцій, причому не за рахунок збільшення розміру ставок мита а за рахунок збільшення обсягу угод зовнішньоекономічних операцій.
3. Можливість розрахунку економічності та ефективності запланованої зовнішньо – економічної операції. Для цього, незалежно від країни походження товару необхідно встановити максимальну специфічну ставку мита на кожний код товарної позиції для товарів, на які встановлена адвалерна ставка мита.
Таким чином якщо при ввезенні визначеного товару сума мита по адвалерній ставці, буде менш ніж сума при стягненні по максимальній ставці, то в цьому випадку повинен стягуватися еквівалент суми по максимальній специфічній ставці. Вживання такого механізму дасть можливість суб'єктам ЗЕД чітко і вірно розрахувати цілеспрямованість та ефективність плануємої зовнішньоекономічної операції, та буде сприяти видаленню такого способу уникнення оплати мита, як заниження митної вартості.
4. Крім того, необхідно враховувати наявність на внутрішньому ринку тих чи інших товарів, а саме обмежувати у визначені проміжки часу ввезення в країну товарів, виробництво яких на даний момент являється збитковим, або їх наявність на внутрішньому ринку покриває попит населення. Для вживання такого механізму необхідно «коефіцієнт ліквідності товару» (показник наявності товару на внутрішньому ринку) по кожному товару [24].
Суть цього коефіцієнту в тому, що чим більше або нижче показник «коефіцієнта ліквідності товару» тим у стільки ж разів більше або нижче адвалерна та максимальна специфічна ставка мита, в період вживання того чи іншого «коефіцієнта ліквідності товару».
Для правильного доцільного регулювання ввозу товару на сучасному етапі митної політики України такий метод встановлення мита: А) Для товару на який встановлена адвалерна ставка мита:
Т = ТП*СА*КЛ*СС*ВК*ЕТ*ВС (2.1)
де:
Т – митна вартість партії товару;
ТП – розмір суми мита;
СА – адвалерна ставка мита для конкретного товару;
КЛ – коефіцієнт ліквідності товару для коду даної позиції;
СС – максимальна специфічна ставка мита для конкретного товару;
ВК – курс НБУ іноземної валюти в валюті України;
ЕТ – об'єм партії товару в одиницях вимірювання, на які
розповсюджується ставка максимального специфічного мита;
ВС – курс НБУ еквівалента специфічної ставки мита у валюті України на день подання ВНД до митного оформлення;
Б) для товару, на який встановлена специфічна ставка мита:
ТП = ЕТ*СС*КЛ*ВС (2.2)
де:
ВС – курс НБУ еквівалента специфічної ставки мита у валюті України на день подачі ВМД на митне оформлення;
В) коефіцієнт ліквідності товару (КЛ) – характеризує наявність потрібної кількості товару на внутрішньому ринці у визначений період часу:
КЛ = В/100%
де:
В-показник заповнення внутрішнього ринку товаром (в%) на визначений період часу.
Г) показник заповнення внутрішнього ринку (В)