Аналіз впливу митної політики на здійснення діяльності суб'єктами ЗЕД України (на прикладі ВАТ "Херсонські комбайни")
Загалом економічна ефективність цього відділу становила понад 1,5 млн. грн. [12].Також з метою усунення правопорушень та завдання збитку бюджетові України пропонується знизити ставку на товари при їх ввезенні або вивезенні на 10%, при цьому, як свідчить статистика [18] зменшиться і таким чином збільшаться надходження в бюджет (табл. 3.1)
Таблиця 3.1. Вплив зниження ставки на надходження до бюджету»
| Існуюча ставка | Запропонована ставка | обсяг товару (ум. од) | надходження в бюджет за ставкою | Кількість правопорушень за ставкою | ||
| існуючою | запропонованою | Існуючою | Запропонованою | |||
| 25% | 20% | 100000 | 15000 | 18000 | 40% | 10% |
| 12% | 10% | 100000 | 9000 | 11000 | 40% | 10% |
Тобто сучасна українська митна система повинна притримуватись принципу: «Краще отримувати менше але частіше, чим багато але рідко». Але при цьому треба враховувати стан економіки України, тобто встановити такий рівень митного обкладення при якому не завдавалося шкоди економіці і при цьому зменшувалась кількість правопорушень.
На сучасному етапі необхідно притримуватись певних стандартів якості, так як тільки при якісній продукції яка задовольняє вимоги до товару можна експортувати товар за кордон.
У вирішенні проблеми якості та безпеки продукції умовно можна виділити два основних напрямки:
1 Вплив на якість та безпеку на до ринковій стадії
2 Забезпечення якості та безпеки продукції на ринку споживача. Об'єктом впливу держави на кожному з цих напрямків являється мотивація людей у сфері зовнішньоекономічної діяльності.
Держава повинна забезпечувати необхідну правову, технічну, організаційну та інформаційну інфраструктури, організовувати діяльність по стандартизації та сертифікації, метрології, державному контролю та нагляду, ліцензуванню. Таким чином основною задачею являється підготовка пропозицій по формуванню державної політики якості та розробки засобів її реалізації.
3.3 Політика протекціонізму та лібералізму – шляхи подолання проблем
Україні, як молодій державі з перехідною економікою, потрібно дуже уважно ставитись до своєї зовнішньої політики, тому, що неправильні кроки можуть призвести до серйозних економічних наслідків.
Основними суперечностями на сьогоднішній день у митній політиці являються: протекціонізм та лібералізм стосовно експортних товарів.
Тобто перший метод захищає національного товаровиробника та внутрішній ринок України від зростання заповнення його обсягу імпортним товаром, а другий навпаки стимулює в Україну імпорт певного виду товару.
Неправильне встановлення балансу між цими двома методами приводе до негативних наслідків: заповнення імпортним товаром ринку України та витіснення національного товаровиробника з нього, або навпаки дефіцит певного виду імпортного товару, який на Україні виробляється у малих обсягах. Одним із вирішень такого протиріччя у митній політиці є більш детальне дослідження внутрішнього та зовнішнього ринку та на основі аналізу створити рівновагу у регулюванні зовнішньої торгівлі та встановлення відповідних ставок на товар, який ввозиться / вивозиться.
Щодо імпорту товарів, то пропонується проста схема регулювання, яка в залежності від впливу на економіку ввозу товарів відповідно трансформується (табл. 3.2). При цьому враховуються не тільки економічні інтереси України, а й відповідність міжнародним стандартам у митному регулюванні ЗЕД.
Наприклад Україна по відношенню до Росії та других країн СНД веде політику лібералізму так як має чіткі та інтенсивні стосунки з даними країнами і заінтересована у підтримуванні торгівельних відносин таким методом, тим паче що таку ж саму політику проводять і вищезазначені країни.
Таблиця 3.2. Регулювання імпорту на Україні
| ІМПОРТ | |
| Вплив на економіку | Відповідні дії щодо регулювання |
| Впливає на стан економіки негативно | Підвищення ставок ввізного мита до рівня 25 – 30% |
| Не має значного впливу | Регулювання ввозу у межах 15 -20% |
| Впливає на економіку позитивно | Політика найбільшого сприяння: зниження ставок ввізного мита, надання пільг |
Стосовно експорту усе зрозуміло: чим більше ми торгуємо тим більше ми маємо. Тобто створення режиму найбільшого сприяння очевидне, так як чим більше товару вивозиться, тим більше здвигається крива торгівельного балансу вліво (тобто до позитивного значення). Але треба враховувати, що вивіз товару «стратегічного значення», тобто товару, вивезення якого завдасть шкоди економіці України потрібно обмежувати шляхом підвищення ставок на експорт такого виду товару або кількісного обмеження його вивозу чи забороні (табл. 3.3). Наприклад при експорті олії, зернових культур потрібно вводити обмеження на експорт (квотування), підвищувати рівень ставок вивізного мита до 30-40%.
Таблиця 3.3. Регулювання експорту на Україні
| ЕКСПОРТ | |
| Вплив на економіку | Відповідні дії щодо регулювання |
| Позитивний вплив | Режим найбільшого сприяння |
| Негативний вплив | Квотування, підвищення ставок |
Ефективність створення митних управлінь
Велике значення для суб'єктів ЗЕД має створення регіональних митних управлінь та створення митних відділів.
Ефективність створення митних відділів полягає у тому, що при їх функціонуванні підприємство економить:
1 – час.
2 – грошові засоби.
Зобразимо умовно економію на вищевказаних показниках підприємством ВАТ «Херсонські комбайни» при створенні на ньому митного управління.
На даний момент митний огляд на митницях становить: 100 дол., за годину + за оформлення ВМД 20 дол. + 10 дол., – інші витрати. До 2004 року митний огляд проводився протягом 2 годин, на даний момент складає 3 години.
При імпорті сума витрат на митне оформлення складає приблизно 145 дол., за партію товару.
При власному митному відділі ця сума скорочується. Так за митне оформлення товару при імпорті підприємство сплачує 120 дол. + розмитнення, та при експорті – 25 дол., за митний огляд. Таким чином загальна сума митного оформлення на митному кордоні складає: 220 + 80 = 310 (грн.); а при митному відділі: 120 + 25 = 145 (грн.).
Розрахуємо економію підприємством ВАТ «Херсонські комбайни» грошових засобів, при умові, що за перший рік експортовано 15 та імпортовано 16 партій товару, за другий – відповідно 14 та 18, за третій 13 та 17, за четвертий 16 та 12 партій.
Таким чином за перший рік загальна сума витрат без створення митного відділу складе (См):
См = (сума при імпорті + сума при експорті)*(загальну кількість партій)*(курс грн.) = 310*(15 + 16)*5.3 = 50933 (грн.).
Із створенням митного відділу витрати складуть (Св):
Св = 145*(15 + 16)*5.3 = 23823 (грн.)
Економія складе: Зп + См – Св (табл. 3.4.)
Таблиця 3.4. Економія витрат при створенні митного відділу на ВАТ «ХК»
| Показник | 2002 | 2003 | 2004 | 2005 |
| Заробітна плата митного відділу Зп | 9600 | 9600 | 10800 | 12004 |
| Витрати на оформлення товару на митниці См., грн. | 50933 | 36146 | 32860 | 60844 |
| Витрати при митному відділі Св., грн. | 33823 | 16907 | 15370 | 21518 |
| Економія Е., грн… | 17510 | 9639 | 6690 | 26326 |
3.4 Шляхи вдосконалення митних режимів експорту, імпорту та транзиту
Як відомо, Україна знаходиться на перетині важливих торгівельних шляхів між Європою та Азією. Тому товарні потоки через Україну з часом набирають свою інтенсивність. Треба зазначити, що високі ставки на імпорт не приводять до збагачення економіки країни, а навпаки спонукають появу дисбалансу у регулюванні зовнішньої політики.
На сучасному етапі вантажопоток у напрямку Захід – Схід піднявся до 600 млн.$ на рік. грн. вантажопоток у напрямку Європа – Азія оцінюються приблизно у 90 млн. Тонн, причому 30% – контейнерного типу. На 2003 рік прогнозується зростання транснаціонального потоку між країнами західної Європи та Азії, Північної Європи та країн Ближнього Сходу на 15 – 20%.
Географічне положення України дозволяє не тільки підтримувати зовнішньоекономічні зв'язки між країнами – учасницям ЗЕД, а й бути для них транзитною країною. Про це свідчить високий рівень транзитності (коефіцієнт) який дорівнює майже 3,1 одиниці. Загальний обсяг споживання транзитного вантажу по Україні складає біля 190 млн. Тонн на рік, а з урахуванням переробки транзитних вантажів у портах – більш ніж 223 млн. Тонн. На трубопроводи припадає 154 млн. тонн транзиту, на залізничний транспорт – 17,7 млн. тонн, на автотранспорт – 14 млн. Тонн. Кожна тонна вантажу у середньому приносить біля 50-55 грн. Прибутку. Але впровадження додаткових зборів та платежів зменшує потенціал України як транзитної. Це доводить така цифра, як зменшення обсягу транзитних потоків через країну на 15,4% [29]. Також це доводить відмова Росії на проведення через територію України нафтопроводів, відмову багатьох країн провозити вантажі у режимі транзиту через митну територію України, базуючись на високих ставках на товари, які перевозяться у режимі транзиту [25].
Одним із методів вирішення цієї проблеми являється орієнтація щодо встановлення ставок до світового рівня а також впровадження нових методів щодо регулювання митної діяльності у сфері регулювання товаропотоків у режимі експорту, імпорту та транзиту.
3.5 Впровадження оптимальної митної ставки при регулюванні імпорту продукції
Позитивний економічний ефект з'являється тільки якщо прибуток від покращення торгівлі перекриває втрати, які з'являються з-за необхідності збільшувати менш ефективне внутрішнє виробництво товарів та з причини скорочення внутрішнього споживання. Ставка тарифу може бути настільки високою, що перекриє імпорт взагалі, зробив експорт товарів у дану країну невигідним для іноземних постачальників (рис. 3.2). Тому з'являється проблема знаходження оптимального митного тарифу.
При невисокому оптимальному рівні тарифу на імпорт товару великою країною існує можливість находження його оптимальної ставки. При відсутності тарифу (Т = 0) відношення благоустрою знаходиться на рівні Е1. Максимальний позитивний вплив тарифу на економіку досягається при оптимальному рівні тарифу Т0, при якому за рахунок перевищення від покращення умов торгівлі над витратами від введення тарифу економічний благоустрій зростає до рівня Е2. потім по мірі збільшення ставки тарифу, економічні втрати починають усе більше перекривати одержання доходу до тих пір, коли рівень тарифу не стане настільки високим та заборонним (Тр), що імпорт товару в країну втратить економічну суть.
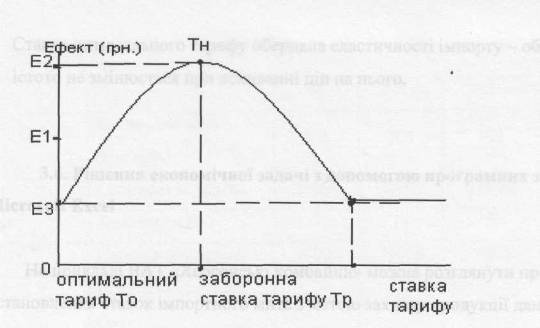
Рис. 3.2 Ставка оптимального митного тарифу
По причині того що у других країнах ставка мита не зміниться, тобто імпорт буде більш дешевим підвищення ставки тарифу уже ніяк не зможе позитивно впливати на економіку країни, оскільки імпорту просто не буде. Оптимальний тариф має наступні риси:
– Ставка оптимального тарифу завжди позитивна та знаходиться у проміжку 0 та заборонною ставкою тарифу
– Ставка відносно невелика.
– Ставка оптимального тарифу обернена еластичності імпорту – обсяг імпорту істото не змінюється при коливанні цін на нього.
3.6 Рішення економічної задачі з допомогою програмних засобів Місrosoft Excel
На прикладі ВАТ «Херсонські комбайни» можна розглянути процес встановлення ставок імпортного мита з метою захисту продукції даного підприємства від конкуренції.
На основі формул, які наведені у 2 пункті можна прослідити як саме регулюється імпорт зернозбиральних комбайнів Dominator виробництва Німеччини.
На основі розрахунків з допомогою програми Місrosoft Excel розрахуємо ефективний рівень захисту (Те), та оптимальну ставку митного тарифу (То).
Для цього введемо дані, з допомогою яких ми зможемо провести розрахунки (табл. 3.5).
Таблиця 3.5
| Знаходження ефективної ставки митного захисту | |||||
| Показник | Значення | 2003 | 2004 | 2005 | 2006 |
| Pd | Внутрішня ціна товару (тис. грн.) | 300 | 310 | 310 | 312 |
| Рd' | Середня внутрішня ціна товару (тис. грн.) | 290 | 295 | 295 | 298 |
| Ріm | Імпортна ціна (тис. грн.) | 280 | 280 | 295 | 270 |
| Рх | Експортна ціна (тис. грн.) | 305 | 305 | 308 | 314 |
| Тs | Специфічна ставка | 20040 | 30000 | 15000 | 42004 |
| Таv | Адвалерна (%) | 7 | 11 | 5 | 14 |
| Тv | Перемінний тариф | 10000 | 15000 | 0 | 18000 |
| Тn | Номінальна ставка (%) | 6 | 10 | 7 | 9 |
| Тіm | Номінальна ставка на імпортні частини (%) | 4 | 7 | 6 | 8 |
| Те | Ефективний рівень захисту | 10.6 | 14.2 | 11 | 10.5 |
| А | Доля імпортованих частин у готовій продукції | 0.7 | 0.7 | 0.8 | 0.6 |
Із проведених вище розрахунків можемо сказати, що зі збільшенням номінальної ставки тарифу збільшується і ефективний рівень митного захисту, при зміні долі імпортованих частин у готовій продукції змінюється і Те.
Згідно з парадоксом Метцлера рівень митного захисту ефективний до певної межі, тому для правильного впровадження митної ставки треба розрахувати оптимальний рівень митного захисту.
Згідно з визначенням оптимального митного (То) захисту він дорівнює середньому арифметичному між номінальною та ефективною ставкою тарифу. Тобто, вставивши необхідні обмеження одержимо наступні дані (табл. 3.6), розрахунок яких ми одержимо за формулою:
То = Тп – (Тіm*А)/1 – А (3.1),
При цьому Тп = Таv* 10%
Таблиця 3.6. Розрахунок оптимальної ставки митного тарифу
| Показник | 2003 | 2004 | 2005 | 2006 |
| Тn | 6 | 10 | 7 | 9 |
| Тіm | 4 | 7 | 6 | 8 |
| Те | 10.6 | 14.2 | 11 | 10.5 |
| А | 0.7 | 0.7 | 0.8 | 0.6 |
| То | 8.3 | 12.1 | 9.3 | 9.75 |
Розрахуємо, як впливає ставка мита при імпорті на поповнення держбюджету, та методи максимізації поповнення.
Таблиця 3.7. Вплив ставки мита на поповнення держбюджету
| Найменування | Вартість одного виробу (тис, грн) | Адвалерна ставка проценту при імпорті продукції | Поповнення бюджету від стягнення мита (тис, грн) |
| кондиціонери | 4 | 15% | 0,6 |
| Приставка до зернозбирального комбайну КМЗ | 12 | 15% | 1,8 |
| Культиватор КПСП-4 | 20 | 7% | 1,4 |
| Сівалка СЗ – 5,4 | 14 | 7% | 0,98 |
| Двигун JmS | 45 | 14% | 6,3 |
| Приставка до кукурудзозбирального комбайну ККМ | 22 | 4% | 0,88 |
| Дозатори КП – 2 | 78 | 6% | 4,68 |
| Передня підвіска | 3,5 | 6% | 0,21 |
| Всього | 198,5 | 16,85 |
А також проаналізуємо, як максимізувати імпортеру товару ціну, щоб вона не перевищувала ліміту і при цьому давала прибуток країні імпортеру за допомогою табл. 3.8.
Таблиця 3.8. Максимізація ціни товару при її обмеженнях
| Найменування товару | Вартість одного виробу | адвалерна ставка мита | Поповнення бюджету |
| Кондиціонери | 3000 | 15% | 450 |
| Приставка КМЗ | 12004 | 15% | 1800 |
| Дозатори КП-2 | 13000 | 7% | 910 |
| Сівалка | 10000 | 14% | 1400 |
| Всього | 38000 | 4560 |
Висновки
На основі проведеного аналізу митної діяльності України треба відмітити, що вона являється основним регулятором зовнішньоекономічної діяльності країн, та при правильному її веденні має позитивний вплив на економіку України. Тобто митна політика являється однією із складових зовнішньої політики України. Але в умовах формування розвитку ринкових відносин митна політика поступово стає інструментом і засобом рішення внутрішньо-економічних задач: по перше вона призвана стимулювати всебічний розвиток вітчизняної економіки, придавати їй нові імпульси, по друге – захищати її від проникнення деструктивних елементів та руйнівного впливу.
Але на практиці, на основі детального аналізу митної політики ця тенденція не спостерігається. Порівнюючи рівень ефективної митної діяльності країн – учасниць ЗЕД та України, можна відмітити, що рівень митної діяльності України не відповідає світовим стандартам та показникам ефективної митної політики країн – учасниць ЗЕД, тому треба всебічно дотримуватись встановлених в усьому світі порядків ведення митної політики. Одним із вирішенням цієї проблеми являється зниження ставок на імпорт товару на 20 – 30%, встановлення та введення нових методів митного огляду, контролю та перевірки товарів, встановлення сталих стандартів щодо обчислення митної вартості товару та методу його визначення (класифікації).
На основі досліджень політики лібералізму можна сказати, що вона відбувається тільки у напрямку вивезення товару, що має позитивний вплив на торговий баланс України. Негативною стороною являється те, що у напрямку імпорту товару ця політика зводиться до мінімуму. Зрозуміло, що перенасичення імпортним товаром ринку України веде до витіснення національного товаровиробника з аналогічним товаром, але треба враховувати, що при підвищенні ставок з країнами – партнерами можуть з'явитися конфлікти, як це було у ситуації з українським цукром, коли при підвищенні ввізного мита на транспортні засоби з боку України, з боку Німеччини та Угорщини провелися заходи щодо підвищення ставок на український цукор. Тобто у напрямку імпорту на сучасному етапі основним методом митної політики являється протекціонізм, при чому максимізація даної політики, що суперечить усім стандартам та правилам її ведення заганяє Україну у глухий кут, так як захищаючи свій ринок від заповнення імпортної продукції та зачиняючи його. вона й сама втрачає доступ на внутрішні ринки країн – учасниць ЗЕД.
Також на сучасному етапі становлення ринкових відносин треба приділити увагу нетарифному методові регулювання ЗЕД, так як його роль у світі зростає.
Аналізуючи транзитні операції можна визначити, що і у цьому випадку Україна проводить некоректну політику, так як встановлює високі ставки на даний вид режиму. Треба враховувати, що при проведенні через свою територію нафто – та газопроводів при нижчих тарифах бюджет України буде поповнюватися на 7–10% більше, чим при існуючих ставках для режиму транзит.
Також треба враховувати, що митні тарифи мають ряд негативних аспектів:
– вони уповільнюють економічний розвиток країни
– економічний благоустрій понижається у всіх випадках, окрім випадків, коли ефект покращення торгівлі перекриває економічні втрати, які виникають від введення тарифу.
– Одностороннє введення тарифу нерідко приводить до торгових війн
– Тариф приводить до збільшення податкового обкладення громадян
– Тариф на імпортні товари підриває у непрямому впливі експорт країни
Але існують і позитивні риси:
– Тариф – це захист тих галузей, які розвиваються
– Тариф стимулює виробництво товарів вітчизняними товаровиробниками
– Тариф сприяє надходженню доходу у бюджет країни
Отже перспективною формою реалізації планів щодо подальшого удосконалення роботи митної служби є уніфікація вітчизняного митного законодавства і його поступове наближення до світових норм.
В центрі уваги повинен бути пошук найбільш спрощених варіантів оформлення товарів і вантажів, що переміщуються через митний кордон України. Це певною мірою могло б стати чинником розвитку вітчизняного товаровиробника, бо саме підвищення рівня організації та якості здійснення митного контролю покликане створювати усі необхідні для вітчизняного товаровиробника умови для широкого виходу на зовнішній ринок.
Загалом пройдений шлях дає підстави констатувати, що незважаючи на певні недоліки в розробці та удосконаленні правового поля в нашій державі починає свій розвиток і існує динамічна, організована та досить ефективна для свого рівня розвитку митна служба, здатна вирішувати складні завдання, які ставлять перед нею життя і розвиток нашої економіки.
Література
1. Закони. Митний кодекс України. Постанова КМУ від 08.09.2000.
2. Закон України від 5 лютого 1992 р. №2098 -10. «Про Єдиний митний тариф України».
3. Закон України «Про ЗЕД» від 16 квітня 1991 року // Відомості Верховної Ради України. – 1993. – №18.
4. Закон України від 03.04.97. №170/97 – ВР «Про внесення змін до деяких законодавчих актів з питань обкладення ввізним митом товарів та інших предметів, які ввозяться на митну територію України».
5. Закон України від 16 травня 2005 року «Про митний тариф України».
6. Закон України «Про охорону праці» від 14 жовтня 1994 року // Все про бухгалтерський облік. – 1999. – 28 квітня.-с. 5–12.
7. Декрет Кабінету Міністрів України від 11 січня 1993 року №4 – 93 «Про Єдиний митний тариф України».
8. Декрет Кабінету Міністрів України №255/96 «Про трансформацію митного тарифу України на 2000–2005 рр., згідно з системою ГАТТ/СОТ».
9. Постанова КМУ від 03.08. 98. №1213 «Про порядок внесення змін до ставки ввізного мита».
10. Україна. КМУ. 04.05.97 р. Постанова: «Про міри по спрощенню та упорядкуванню митного оформлення вантажів».
11. Україна. КМУ. 14.07.98 р. Постанова: «Про створення регіональних митних управлінь».
12. Указ президента України від 6 квітня 2000 року №250/96 «Про створення та трансформацію митного тарифу України на 2000–2005 р.р., згідно з системою ГАТТ/СОТ».
13. Лист ДСМУ від 16.07.99 р. №11/1–6489 та ДПАУ від 16.06.99 р. №8677 «Щодо застосування норм Закону України про податок на додану вартість».
14. Буглай В.Б., Ливенцев Н. Международные экономические отношения. Учебное пособие. – М.: Финансы и статистика, 2000. – 160 с.
15. Бурда Б.Н. Таможня: Факты. Страны. Века. // Оficсе. 2001. – №2.-с. 80 – 82.
16. Вовненко В.Н. З 15 вересня можна тимчасово ввозити лише один автомобіль. // Галицькі контракти. – 2000. – №39.-вересень. – с. 70 – 72.
17. Зотова Н.В. Митниця: митне оформлення при ввезенні та вивезенні товарів // Приватний бізнес. – 2000. – №8. – с. 10 – 14.
18. Загребельний Ю.М. Кого лишают льгот неоправданные льготы // Плюс-минус.– №45 – 46. -29 ноября с. 1. – 3.
19. Киреев К.Н. Международная экономика: Учебное пособие. - М.: Наука, 2004. – 540 с.
20. Копач В.С. Фіскальні функції митних органів України, Німеччини та Росії: порівняльний аналіз // Фінанси України. -2004. – №3. – с. 47 – 50.
21. Митюков О.В. Правила таможенного оформления транспортных средств, перемещаемых через таможенную границу Украини // Бизнес. -1999. – 29 августа.-с. 22 – 25.
22. Морков А.Г. Аналіз впливу ставки мита на економіку країни // Митний брокер. – 2003. №4. – с, 18 – 22.
23. Макаренко О.В. Сучасне державне регулювання // Ехіm. Rероrt. – 2004. №6-с25
24. Нікішенко М.П. Про спрощення процедур митного оформлення при здійсненні зовнішньоекономічних операцій // Бізнес. – 1999. – 16 травня.-с. 10–18.
25. Павлов С.П. Створення та вдосконалення фінансово – правової бази митних органів // Фінанси України. – 2004. – №3. – с. 10 – 17.
26. Петров И.Н. Практика таможенного регулирования. - Москва: Наука, 1994 г. – 506 с.
27. Радионов М.П. Ставки ввозных таможенных пошлин // Внешняя торговля. – 2002. – №11.-С. 46 – 50.
28. Соколенко С.И. Современные мировые рынки и Украина. – Киев: «Демос». – 1999. – 355 с.
29. Хейес Т.Л. Таможня в 2005–2010 гг. // Митна газета. – 2001. – травень №10.-с. 1–3.
30. Хейес Т.Л. Таможня в 2005–2010 гг. // Свое дело. – 1999. 12 октября с. 7. – 9.
31. Щербина Б.С. Проблеми митно-тарифного регулювання // Митна справа. 2003. – №5.-с. 6 – 14.
32. Яковенко М.І. Митно-тарифне регулювання – аналіз та перспективи. Київ: Наука. – 2003. – 488 с.
Размещено на