Аналіз впливу митної політики на здійснення діяльності суб'єктами ЗЕД України (на прикладі ВАТ "Херсонські комбайни")
Оскільки світовий ринок може поставити у дану країну тільки визначену кількість товару по ціні Рw, а при зменшенні ціни пропозиція товару також знизиться, пропозицію буде представлено нахиленою прямою (Sd+w). Вона показуватиме обсяг товару, доступний споживачам країни як із внутрішніх так і з зовнішніх джерел. Ціна світового ринку напряму залежить від кількості товару, закупляє мого великою країною. Рівність попиту та пропозиції у вищезазначених умовах буде досягнуто у точці F, у якій обсяг попиту на товар складе Q5, тоді як його внутрішня пропозиція – тільки Q1. Кількість товару Q1Q5, яка не вистачає імпортується. У результаті імпорту внутрішня ціна товару упала з рівня Рd до рівня Рw, а місцеві товаровиробники продають на Q3Q1 менше, ніж до торгівлі. При свободі торгівлі ринкова ціна товару падає з 9.6 до 8 дол., споживання зростає до 110 одиниць, тоді як внутрішнє виробництво скорочується до 30 одиниць. Щоб забезпечити споживання, країна імпортує 80 одиниць товару.
В – після введення тарифу. Влада дозволяє захистити місцевих виробників, які несуть збитки із-за напливу більш дешевого товару з-за кордону, та вводить імпортний тариф. Оскільки мова йде про велику країну, то факт уведення нею імпортного тарифу значно впливає на рівень світових цін, який падає. Імпорт країни дешевшає, що при постійній ціні експорту означає, що умови торгівлі країни покращуються. Але внутрішня ціна імпортного товару зростає на розмір мита (t) з Рw до Рw+t. Крива сукупного попиту переміщується вгору на величину введеного тарифу на рівень Sd+w+t. При новому рівні пропозиції рівність внутрішнього попиту та сукупної пропозиції досягається у точці G, у якій під захистом імпортного тарифу внутрішнє виробництво збільшується на Q1Q2, а внутрішнє споживання падає на Q5Q4 (рис. 2.7). У результаті введення тарифу відбувається збільшення внутрішнього виробництва та скорочення внутрішнього споживання, що в свою чергу приводить до скороченню імпорту. Після введення тарифу внутрішня ціна одиниці товару зростає з 8 до 8.8 дол., внутрішнє споживання скорочується з 110 до 90 одиниць, внутрішнє виробництво зростає з 30 до 50 одиниць а імпорт скорочується з 80 до 40 одиниць.
У результаті того, що крива пропозиції після обкладення імпорту тарифом перемістилась угору на величину тарифу, втрата надлишку споживання склала: а + b + с + d. У цілому, як і у випадку з малою країною, у результаті обкладення імпорту великої країни тарифом, виникають дві групи економічних ефектів – перерозподільчі та ефекти втрати.
Ефект втрати представлений сегментом b – ефектом захисту, який приводить до втрату результаті меншої економічної ефективності внутрішнього виробництва у порівнянні з закордонним та складаючим 8 дол. Перерозподільні ефекти представлені сегментом а. Вони, як і у випадку малої країни означають перерозподілення прибутків від споживачів до виробників конкуруючої з імпортом продукції. Вартісний обсяг ефекту перерозподілення обчислюється так же, як і у випадку малої країни, та складає 32 дол.
Основна відмінність впливу тарифу на економіку великої та малої країни заключається в оцінці перерозподільного ефекту прибутку.
Мито є однією із статей доходів державного бюджету, крім того, зміна мита призводить до зміни рівня деяких податків. Для визначення впливу підвищення мита на доходи бюджету можна використовувати наступну формулу:
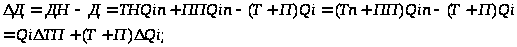 (2.15)
мита
де:
 Д
– зміна доходів
бюджету;
Т та Тn – початковий і збільшений розмір мита;
П та Пп – розмір податків до і після збільшення мита;
ТП
– зміна суми
мита і податків
після підвищення
мита;
Qі таQіn - обсяг товару, який ввозиться в Україну до і після збільшення мита;
 – зміна
обсягу товару,
який ввозиться
до України.
Таким
чином, якщо
велике по модулю
та має знак
«–», зміна доходів
бюджету (Д)
може бути від'ємною.
Тобто якщо
попит на імпортний
товар є дуже
еластичний,
то збільшення
мита може викликати
зменшення
доходів бюджету.
Слід зауважити, що доходи бюджету зміняться відповідним чином, якщо всі товари будуть ввозитись за однаковими умовами, тобто без пільг.
Після введення протекціоністських заходів збільшується зайнятість у галузях, які замінюють імпортний товар, але скорочується у сфері торгівлі, яка пов'язана з імпортом. Але збільшення рівня зайнятості може не викликати збільшення доходів населення, тому що дуже часто заробітна плата у галузях, які замінюють імпортний товар, набагато нижча від заробітної плати у сфері імпортної торгівлі, отже зміна доходів населення може бути від'ємною навіть у випадках, коли кількість зайнятих збільшується.
Природно, що застосовуючи протекціонізм, країна повинна очікувати такої самої реакції по відношенню до себе з боку інших країн. Зараз ми можемо спостерігати реакцію світового співтовариства на заборону ввезення деяких видів товару, тобто країни роблять адекватну реакцію і підвищують, або забороняють Україні ввезення товару.
Тому застосовуючи політику протекціонізму Україна повинна враховувати таку реакцію і адаптовуватись до неї.
2.4 Нетарифні методи регулювання
Нетарифні методи регулювання включають в себе два основні методи: Квотування / контингентування
Ліцензування
1. Квотування.
Найбільш розповсюдженою формою кількісних обмежень являється квота або контингент – кількісна нетарифна міра обмеження експорту або імпорту товару визначеною кількістю або сумою на певний проміжок часу.
Квоти діляться на експортні та імпортні, глобальні та індивідуальні.
Прикладом являється перешкоджання вивозу з України вивозу товару, який завдає шкоди економіці країни: цукор, зернові культури.
Дослідимо з допомогою рис. 2.8 як імпортна квота впливає на економіку країни.
Припустимо, що внутрішня пропозиція товару в країні складе Sd а попит Dd (рис. 2.8).
Пропозиція того ж товару з-за кордону необмежено та складає Sw по світовій ціні Рw. У цій ситуації внутрішнє виробництво товару складе Q1, споживання – Q4, імпорт товару – Q4Q1. Країна вирішує обмежити імпорт товару, вводячи імпортну квоту у розмірі Q3Q2.
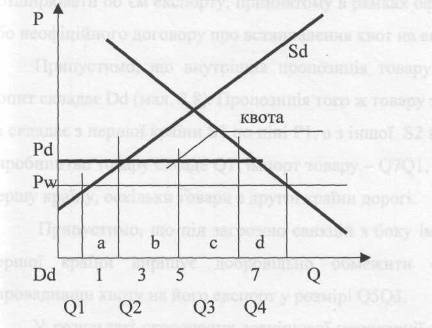
Рис. 2.8. Вплив квоти на економіку країни
У результаті скорочення імпортної пропозиції внутрішні ціни на товар піднімаються до рівня Рq, внутрішнє виробництво збільшиться до Q2, внутрішній попит скоротиться до Q3, імпорт зменшиться до розмірів квоти, тобто Q3Q2. Як і у випадку імпортного тарифу, скорочення надлишку споживання складе суму сегментів а +b + с + d. Де сегмент а – порогів ефект, b – ефект захисту, с – ефект доходів, d – ефект споживання. Сукупні економічні втрати складуть b + d. Порогів ефект має те ж економічне значення, що і у випадку імпортного тарифу – перерозподілення прибутку від споживачів до виробників.
2. Ліцензування
Ліцензування використовується багатьма країнами світу та являється складовою частиною квотування. Ліцензування використовується для регулювання імпорту, рідше експорту. Розвинуті країни частіше всього використовують ліцензії як документ, який підтверджує право імпортера на ввезення товару в рамках встановленої квоти.
3. Добровільне обмеження експорту – кількісне обмеження експорту, яке базується на обов'язку одного із партнерів по торгівлі обмежити або не розширювати об'єм експорту, прийнятому в рамках офіційного міждержавного або неофіційного договору про встановлення квот на експорт товару.
Припустимо, що внутрішня пропозиція товару у країні складає Sd, а попит складає Dd (рис. 2.8). Пропозиція того ж товару з-за кордону необмежена та складає з першої країни S1 по ціні Р1, а з іншої S2 по ціні Р2. В цій ситуації виробництво товару складе Q1. імпорт товару – Q7Q1, який весь прийдеться на першу країну, оскільки товари з другої країни дорогі.
Припустимо, що під загрозою санкцій з боку імпортуючої країни влада першої країни вирішує добровільно обмежити експорт свого товару, впровадивши квоту на його експорт у розмірі Q5Q3.
У результаті скорочення зовнішньої пропозиції внутрішні ціни на товар піднімаються до рівня Р3, внутрішнє виробництво збільшиться до Q3, внутрішній попит скоротиться до Q5, імпорт скоротиться до Q5Q3.
Як і у випадку імпортної квоти, надлишок споживання скоротиться до визначеної межі: а + b + с + d + е + f+ g + h + І+ j +k + 1/ При цьому порогів ефект складе а + h, ефект захисту – b + с + І, ефект доходу – d + е+j+k, ефект споживання – f + g + 1 (рис. 2.9).
Може бути, що введення обмежень однією країною приводить до розширенню експорту такого ж товару другими країнами, з якими договір не укладено.
Може бути, що введення обмежень однією країною приводить до розширенню експорту такого ж товару другими країнами, з якими договір не укладено. Той же товар з другої країни, ціні на який Р2 в умовах відсутності добровільного обмеження експорту першої країни була не конкурентоздатна, після його введення став конкурентним так як Р2< 33.
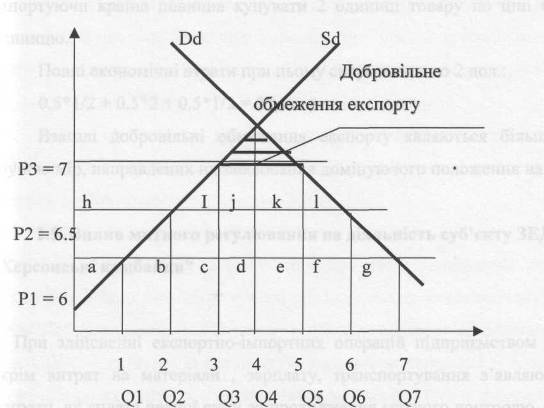
Рис. 2.9. Економічний ефект добровільного обмеження експорту
Може бути, що введення обмежень однією країною приводить до розширенню експорту такого ж товару другими країнами, з якими договір не укладено. Той же товар з другої країни, ціні на який Р2 в умовах відсутності добровільного обмеження експорту першої країни була не конкурентоздатна, після його введення став конкурентним так як Р2< З3. Якщо перша країна підніме ціни до рівня цін другої країни, то збільшить свої доходи на розмір сегментів с + d. Сегменти e + f складуть ефект скорочення в торгівлі, який виникає у зв'язку з тим, що імпортер повинен купувати додаткову кількість товару у іншій країні, де ціни най нього вище, чим у першій. Експорт додаткової кількості товару по більш високій ціні з іншої крани приводить до скорочення повних економічних втрат для імпортуючої держави, які складуть тільки сегменти: І + j + k + 1. При експорті товару з двох країн імпортуючи країна виробляє 2 одиниці товару, споживає 6 та імпортує 4 одиниці 2 з яких по ціні 6.5 дол., за штуку – з другої країни та 6 дол. з першої. Враховуючи це імпортуючи країна повинна купувати 2 одиниці товару по ціні 6.5 дол., за одиницю.
Повні економічні втрати при цьому скоротяться до 2 дол.:
0.5*1/2 + 0.5*2 + 0.5*1/2 = 2 (дол.)
Взагалі добровільні обмеження експорту являються більш широкою групою мір, направлених на завоювання домінуючого положення на ринці.
2.5 Обчислення митної вартості, та вплив митного регулювання
При здійсненні експортно-імпортних операцій підприємством ВАТ «ХК» окрім витрат на матеріали, зарплату, транспортування з'являються і такі витрати, як сплата певної суми за проходження митного контролю, заповнення ВМД, розмитнення товару при імпорті.
Тому для правильного прогнозування ціноутворення після проходження митного контролю менеджери повинні враховувати таку вартість, як митну вартість. Це необхідно для того, щоб спрогнозувати, як збільшиться ціна (на даний вид товару – сільгосптехніка при ввозі до іншої країни, Росії наприклад на умовах поставки СІР ВАТ «ХК» сплачує мито у розмірі 15% від вартості виробу) та вплине на реалізацію товару.
При цьому треба враховувати, що при визначенні митної вартості товару, витрати, понесені до моменту перетину кордону (якщо вони не включені в рахунок фактуру), прибавляється до митної вартості: за завантаження транспорту, страхування, сплачення ввізного мита. А витрати, які були після перетину території – відраховуються.
Розглянемо протекціоністський метод регулювання при імпорті продукції, розрахувавши митну вартість.
До України з Германії ввозиться комбайн по збиранню зерна Dominator Claas. Згідно договору купівлі-продажу товар поставляється за умовами DDU Харків, вартість його по контракту, тобто фактурна вартість – 53000 дол. США. Враховуючи умови контракту в рахунок фактуру продавець включив усі витрати при поставці вантажу у Харків, в тому числі й зроблені після перетину митного кордону України. Вартість транспортування після перетину митного кордону 150 дол. США.
Таким чином митна вартість в даному випадку визначається як різниця між фактурною вартістю та вартістю витрат на транспортування від кордону України до Харкова: 50000 -150 – 49850 (дол. США).
Розрахуємо митну вартість двигунів та кондиціонерів до комбайну Славутич. Згідно договору купівлі-продажу товар постачається за умовами EXW Лейпциг, вартість контракту – 200 дол. США за кондиціонер та 18000 дол. США за двигун. По контракту кількість кондиціонерів – 5, двигунів – 2. Отже фактурна вартість у даному випадку складається з фактурної вартості плюс вартості витрат на транспортування до Одеси.
Фактурна вартість = 1000 + 32004 = 33000 дол.
Вартість завантаження на поїзд у Лейпцизі – 200 дол. США, транспортування вантажу до Одеси – 1200 дол.
Таким чином митна вартість буде дорівнювати: 250 + 1200 + 33000 = 34450 дол. США.
Розрахуємо ціну та митну вартість контракту вартість контракту №643. Для розрахунку ціни на товар – пристрій до комбайну по збиранню кукурудзи Дон 1500 Б КМД 6 з комплектом ЗИП згідно з контрактом 6 штук. Усі розрахунки проводяться у рублях РФ. Ціні техніки з вартістю тари та пакування складає 176400 руб. РФ. Згідно митного кодексу митні витрати складуть на даний вид товару 100 дол. США за 1 годину митного догляду, 20 дол. ВМД, 10 дол. США – інші витрати.
Вартість сертифікату походження – 20 дол. США.
Вартість сертифікату якості – 35 дол. США
Транспортні витрати до митного кордону (ст. Тополі), вид транспорту – залізниця; завантаження 50 дол. США, транспортування 120 дол. США.
Таким чином ціна за техніку складе (при діючому курсі 32 рублі за дол. США)
Цт =100*32 + 20*32 + 320 + 640 +1120 + 50*32 +120*32 +176470=
=3200 + 640 + 320 + 640+11220 + 1600 + 3840 + 176470 = 187830 руб.
Митне регулювання імпорту (тарифне або нетарифне) повинно бути урегульованим щодо встановлення ставок мита, так як збільшення ставки мита веде до скорочення імпорту, що породжує дефіцит на ринці, а занизька – профіцит, та створення натиску на національного товаровиробника з боку країн імпортерів. Наприклад зі збільшенням ставки ввізного мита на деталі до комбайнів, які випускає ВАТ «ХК» воно втрачає постачальника, так як збільшується митна вартість, а отже і ціна, а зі зменшенням ставки мита відбувається збільшення імпорту, що приводить до втрати цільового ринку всередині країни. Тобто правильне встановлення ставок ввізного мита має велике значення для суб'єктів ЗЕД (ВАТ «ХК» у нашому випадку).
На основі досліджень економістів у середньому при зменшенні ставки мита на 5% (адвалерна ставка) поток товару збільшується на 40% у середньому [28]. Ставка тарифу, яка існує на даний момент на деталі до сільгосптехніки складає 20% від загальної вартості. Обсяг імпорту у 2005 році складав 200 шт. приставок до зернозбиральних комбайнів, середня вартість одного виробу -30000 грн. Зменшуватиме ставку поступово на 5% (табл. 2.8) Також умовою, буде те, що оптимальний обсяг імпортного товару, необхідний для задоволення потреб 300 [18].
Таблиця 2.8. Регулювання імпорту с/г техніки
| Показники | періоди | ||
| 1 | 2 | 3 | |
| Ставка ввізного мита (адвалерна) (%) | 20 | 15 | 10 |
| Обсяг імпорту(шт.) | 200 | 280 | 390 |
| Фактурна вартість імпортованого товару (грн. за шт.) | 30000 | 30000 | 30000 |
| Надходження до держбюджету | 1200400 | 1260000 | 1170000 |
| Обсяг імпортованого товару, необхідний для задоволення потреб | 300 | 300 | 300 |
| Задоволення потреб на ринці імпортною продукцією (%) | 66 | 93 | 130 |
На основі даної таблиці можна зробити висновок, що оптимальною ставкою при регулюванні імпорту товару буде 15%, так як при даній ставці відбувається максимальне надходження до бюджету з оптимальним заповненням ринку України.
При регулюванні зовнішньоекономічної діяльності держава також «захищає» власних товаровиробників та створює їм режим максимального сприяння, при якому знижуються витрати на митний огляд, розмитнення товару при експорті.
Наведемо приклад механізму митного регулювання зовнішньоекономічної діяльності підприємства на прикладі ВАТ «Херсонські комбайни»: ВАТ імпортує з Росії запчастини для виробництва комбайну «Славутич».
Код імпортованого товару: 392630000, що згідно з класифікатором за Товарною номенклатурою зовнішньоекономічної діяльності означає кріпильні вироби і фурнітуру для меблів і транспортних засобів.
Згідно з контрактом:
Ціна контракту: 380000 руб. РФ, що згідно з курсом рубля до гривні (1 рубль = 0,17907 грн.), встановленим на той момент НБУ, складає 60446,6 грн.
Поставка товару здійснюється частинами, тому згідно з доповненням №1 до контракту сума контракту складає 6550 рублів =1041,9 грн.
Умови поставки – ЕхWабо РСА М.Сімферополь.
ЕхW означає, що продавець виконав свої зобов'язання щодо поставки у той момент, коли товар передано у розпорядження покупця на своєму підприємстві. Цей термін не може використовуватися у випадку, коли покупець не може здійснити прямо або опосередковано потрібні формальності, пов'язані з експортом. У таких випадках має застосовуватися термін FСА, що й відбулося у даному випадку, коли навіть у пункті контракту було зазначено, що митне оформлення вантажу провадить продавець. Термін FСА означає, що продавець виконав свої зобов'язання, коли він передав товар, очищений від експортних митних зборів, перевізнику, у вказаному покупцем погодженому місці або пункті.
Згідно з Постановою КМУ №15 від 24 січня 2003 року така імпортна операція не підлягає квотуванню і ліцензуванню.
Для визначення розміру митних платежів треба обрахувати митну вартість, яка буде дорівнювати:
Митна вартість = рахунок-фактура + транспортні витрати, тобто: (6550 рублів (рахунок-фактурна вартість)* 0,15907 (курс рубля до гривні)) + (225 рублів (транспортні витрати)* 0,15907) = 1041,9 грн.+35,8 грн.=1077,7 грн.
Перш ніж обраховувати митні платежі, треба зазначити, що за Угодою між Україною і Росією, а також Інструкцією Державної митної служби України №11/2–2782 від 20 березня 2002 року «Про застосування положень угоди про вільну торгівлю», згідно з якими, за наявності сертифіката походження СТ-1, товари, вироблені в Росії, не оподатковуються митом і ПДВ.
Згідно з «Інструкцією про Порядок заповнення вантажної митної декларації» у графі 4 декларації нараховуються умовні нарахування. Це робиться на той випадок, якщо підприємство використовує прибулі товари не для виробничих потреб або не пред'являє оригінал сертифіката СТ-1. Ці суми вилучаються податковою інспекцією і накладається штраф.
Згідно з наказом Державної митної служби України від 1 жовтня 2002 року №615 з цього товару не справляється акцизний збір.
Відповідно обраховується:
1) 003 – за митний огляд товарів (з 1 годину одного працівника митниці) -20 дол. США, що з урахуванням курсу гривні до долара на той момент, буде складати: 20 дол. США*3,762 (курс НБУ) = 75,24 грн.
2) 010 – за митне оформлення вантажу при митній вартості понад 1000 дол. США – 0,2% митної вартості товарів, але не більше 1000 дол. СІЛА. При митній вартості у межах від 100 дол. США до 1000 дол. США (як у нашому випадку) розмір ставки дорівнює 5 дол. США, тобто 5 дол.*3,762 =18,81 грн.
3) 020 – пільгове мито складає 5% від митної вартості: 1077,7*0,05= 53,88
4) 028 – ПДВ – 20%, який обраховується за формулою: (митна вартість + акцизний збір + митні збори + мито)* 0,2=(1077,7+75,24+18,81+53,88)*0,2=1225,63*0,2=245,126 грн.
Тобто нараховані суми платежів складають: митний огляд + митне оформлення вантажу + пільгове мито + ПДВ=75,24 + 18,81 + 53,88 + 245,126 =393,056 грн.
А фактично підприємство платить тільки за митний огляд вантажу та його оформлення, що складає:
75,24 грн. + 18,81 грн. = 94,05 грн.
Отже, завдяки пільгам підприємство платить тільки близько 24% від нарахованої суми платежів.
3. Заходи щодо підвищення ефективності управління митними платежами при здійсненні експортно-імпортних операцій
3.1 Створення рівноваги у митному регулюванні ЗЕД
Однією із важливіших тенденцій розвитку сучасної економіки є значне зростання зовнішньо-торгівельного обороту. За останні 50 років обсяг світової торгівлі збільшився у 14 разів, а виробництво тільки у 5,5 рази. Головним каталізатором різкого збільшення обсягів світової торгівлі є значне зменшення середньозважених тарифів у торгівлі промислово-розвинутих країн. Підписання дво і багатосторонніх угод у галузі міжнародної торгівлі, участь країн у різних торгівельних блоках і зонах вільної торгівлі створює потужну базу для нарощування обсягів світової торгівлі. На сучасному етапі відбувається процес поступового зниження тарифів у торгівлі між країнами, але разом з тим кожна держава намагається використовувати свій ефективний інструмент для захисту внутрішнього ринку та стимулюванню експорту.
На сучасному етапі становлення ринкових відносин основним дійовим інструментом стає нетарифний метод регулювання. В умовах зменшення дії на міжнародну торгівлю тарифних факторів підвищується роль нетарифних методів регулювання. Складові цього методу: встановлення експортно-імпортних квот та стандартизації, ліцензування експорту – імпорту, експортні субсидії, принцип недискримінації у зовнішній торгівлі.
Питання нетарифного регулювання особливо загострюється в країнах, які за станом розвитку своєї економіки не можна віднести до високо розвинутих, оскільки вони перебувають на перехідному етапі економічного становлення.
Процес переходу економіки України до ринкових відносин, а відповідно і лібералізація зовнішньо-торгівельних відносин тісно пов'язаний із можливим вступом України до ВТО. Вона обмежує кількісно експортно-імпортний тариф, а саме адвалерні ставки, які встановлюються у% відповідно до вартості товару. Тобто на перший план в українській митній політиці починають виходити нетарифні методи, тому, що потреба у захисті національного ринку та стимулювання експорту залишиться, а метод тарифного регулювання за діючими правилами використовувати буде неможливо.
Митні органи пропонують поступову зміну у методах регулювання зовнішньої торгівлі, так як швидка трансформація може призвести до негативних наслідків (рис. 3.1).
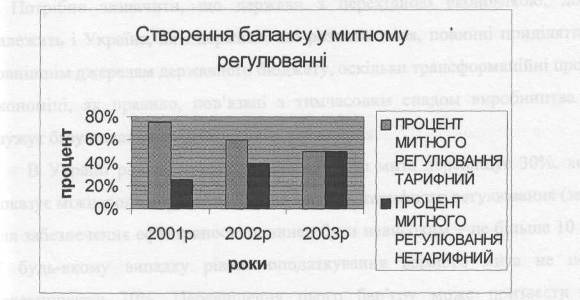
Рис. 3.1. Трансформація у регулюванні ЗЕД
Аналізуючи дану діаграму, можна запропонувати просту трансформацію у регулюванні ЗЕД тарифного та нетарифного і зміну відповідно: 75% /25% на 50% /50%, що певною мірою збалансує два методи регулювання ЗЕД і призведе до поступового наближення митної системи до світового рівня.
3.2 Пропозиції щодо вдосконалення митно-тарифного регулювання ЗЕД
Як відомо, митно-тарифна політика будь-якої держави, яка здійснює радикальні економічні перетворення, повинна служити двом основним цілям:
1. забезпечувати належний рівень надходжень до держбюджету і тим самим робити певний внесок у суспільні зусилля уряду по макроекономічній стабілізації;
2. створювати рівні умови для конкуренції вітчизняних та іноземних товаровиробників, що на першому етапі може передбачити тимчасове застосування обмежених заходів захисту національних виробників, які здійснюють перебудову виробництва, його раціоналізацію та реструктуризацію, впроваджують нові методи управління з метою підвищення рівня зайнятості.
Потрібно зазначити, що держави з перехідною економікою, до яких належить і Україна, як і держави, що розвиваються, повинні приділяти увагу зовнішнім джерелам державного бюджету, оскільки трансформаційні процеси в економіці, як правило, пов'язані з тимчасовим спадом виробництва. А це звужує базу податкових надходжень від джерел.
В Україні рівень оподаткування ввізного мита перевищує 30%, хоча, як показує міжнародна практика, рівень митно-тарифного регулювання (захисту) для забезпечення ефективності повинен бути невисоким – не більше 10-15%. У будь-якому випадку рівень оподаткування ввізного мита не повинен перевищувати 30%. Перевищення цього бар'єру може призвести не до збільшення надходжень до державного бюджету, а навпаки до скорочення цих надходжень. Понад те, дуже високі ставки мита і податків на імпорт не захищають національних товаровиробників, а призводять до значного порушення умов конкуренції. Тому важливим для митної систем та економіки України в цілому є поступове зниження ставок ввізного мита до світових стандартів.
Також для ведення правильної митної політики України потрібно встановити «товарний класифікатор» нового типу, який відповідав би світовим стандартам, базуючись на Гармонізованій системі опису і кодуванню товарів – тобто з рівнем національної деталізації до 10 знаків, щоб уникнути використання на сьогодні так званих «буферних» вантажоперевозок із зазначенням тільки конкретного виду товару.
Важливе значення для митної системи та економіки України в цілому є прийняття нового закону: «Про єдиний митний тариф», який вступив у силу 1 червня 2005 року. Закон був прийнятий Декретом КМУ №4 – 93. В ньому було затверджено те, що тепер верховні органи виконавчої влади втрачають можливість встановлювати та змінювати ставки ввізного мита на усі без виключення товари. Крім того новим документом закріплюється існуючий дев'ятизначний класифікатор товару (ТН ЗЕД), який відповідає Гармонізованій системі опису та кодування товарів та комбінованій номенклатурі ЄС.
Особливе значення для чіткого нарахування мита має митна вартість, до якої входять: ціна товару, мито, митні збори, транспортування, комісійні та ін. Відомо, що заниження правопорушниками митної вартості товарів разом з їх декларуванням не своїм найменуванням, ввезенням або вивезенням поза митним контролем або з приховуванням такого контролю є одним з найпоширеніших видів порушення митних правил і завдає