Проектування АТП регіональних вантажних перевезень
 =0,0131420∙(1+0,01∙15)+0,25∙2=150,23л
–для 1-го автомобіля
в день
Грошові витрати в даному випадку будуть складати:
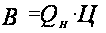 ,
(3.3)
де
 - ціна одиниці
палива, грн..
 =150,23∙1,6=240,4
грн.
Грошові витрати на паливо в рік для всіх автомобілів цієї марки складатимуть:
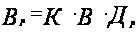 ,
(3.4)
де
 -
кількість машин
певної марки;
 - кількість
робочих днів
в році,
=250
днів.
 3∙240,4∙250
= 180300 грн.
Наведемо розрахунок витрат палива для бортового автомобіля:
1). КамАЗ-53212 (дизельне паливо):
=
0,01(27220+1,31100)∙(1+0,01∙6)=78,4л– для
1-го автомобіля
в день.
Грошові витрати в даному випадку будуть складати:
=78,4∙1,6=125,4
грн.
Грошові витрати на паливо в рік для всіх автомобілів цієї марки складатимуть:
6∙125,4∙250=188100
грн.
Аналогічно проводимо розрахунки для всіх інших автомобілів і отримані результати зводимо в таблицю 3.1.
Таблиця 3.1.
|
№ п/п |
Марка атз. |
Кількість одиниць даної марки, шт.. | Тип двигуна |
Витрати пального в день, л. | Витрати пального на рік, л. | Грошові витрати, грн.. |
| 1. | ЗІЛ 133ГЯ | 6 | дизель | 60,1 | 90150 | 144240 |
| 2. | КамАЗ 53212 | 6 | дизель | 78,4 | 117600 | 188160 |
| 3. | МАЗ 500А | 6 | дизель | 57,51 | 86265 | 138024 |
| 4. | МАЗ 504В | 13 | дизель | 95,1 | 309075 | 494520 |
| 5. | КамАЗ 5410 | 15 | дизель | 65,31 | 244913 | 391860 |
| 6. | МАЗ 504А | 30 | дизель | 78,3 | 587250 | 939600 |
| 7. | КамАЗ 5511 | 5 | дизель | 164,72 | 205900 | 329440 |
| 8. | МАЗ 503 А | 1 | дизель | 65 | 16250 | 26000 |
| 9. | ЗІЛ-ММЗ-554М | 3 | карбюратор | 150,23 | 112673 | 180276 |
| 10. | Спеціалізовані | 5 | дизель | - | - | 5000 |
| Сумарні грошові витрати | 2837120 | |||||
Згідно проведених розрахунків загальні грошові витрати на паливо становлять:
- А-76 – 180276 грн.,
- ДП – 2656844 грн.
Сумарні річні грошові витрати на паливо становлять 2837120 грн..
3.1.2 Витрати на мастильні матеріали
Норми витрат мастильних матеріалів так само як і норми витрат палива на автомобільному транспорті призначені для планування потреби підприємств, організацій, установ у мастильних матеріалах і контролю за їх витратами, ведення звітності, запровадження режиму економії та раціональної розробки питомих витрат мастильних матеріалів.
Витрати на мастильні матеріали обчислюють згідно встановленими нормативами у відсотках до витрат палива за кожним видом матеріалів. Витрати на обтиральні матеріали визначають із розрахунку два кілограми в місяць на один обліковий автомобіль і встановленої ціни за один кілограм.
Тоді витрати на обтиральні матеріали на підприємстві, при середній ціні 5 грн. за 1 кг. обтиральних матеріалів розраховуємо за формулою:
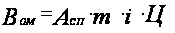 ,
(3.5)
де
 - спискова кількість
автомобілів
парку;
 - маса обтиральних
матеріалів,
необхідна на
один місяць,
кг.;
 - кількість
місяців у році;
 - ціна 1-го
кілограма
обтиральних
матеріалів,
грн..
 90∙2∙12∙5=10800
грн.
Норми витрат кожного виду мастильних матеріалів побудовані на 100 л палива. Для розрахунку вони приймаються в розмірі 3% від вартості розходу палива для машин з бензиновими двигунами і 5% від вартості розходу палива для автомобілів з дизельними двигунами.
Тоді грошові витрати на мастильні матеріали для автомобілів з бензиновим двигуном становлять: 180276∙3%=5408,3 грн.
Відповідно грошові витрати на мастильні матеріали для автомобілів з дизельним двигуном становлять: 2656844∙5%=132842 грн.
Загальні річні грошові витрати на мастильні матеріали становлять 138250,3 грн.
3.1.3 Амортизаційні відрахування
норми амортизації згідно податкового законодавства встановлюються у відсотках до балансової вартості кожної з груп ОФ на початок звітного періоду в таких розмірах:
перша група – 5%;
друга група – 25%;
третя група – 15%;
До другої групи відносяться – автомобільний транспорт та вузли (запасні частини) до нього, меблі, побутові, електронні, оптичні, електромеханічні прилади та інструменти, включаючи елктронно-обчислювальні машини для автоматичного оброблення інформації, інформаційні системи, телефони, мікрофони та рації, інше офісне обладнання, устаткування та прилади до них.
Звідси норма
амортизації
рівна
 =25%.
Сума амортизаційних відрахувань розраховується за формулою:
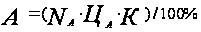 ,
(3.6)
де
- кількість
машин певної
марки, од.;
 - середня
вартість автомобіля
певної марки,
грн..
Проведемо розрахунок для автомобілів марки ЗІЛ:
 =(25∙80000∙9)/100=180000
грн.
Проведемо аналогічний розрахунок для автомобілів марки МАЗ:
=(25∙110000∙50)/100=1375000
грн.
Проведемо аналогічний розрахунок для автомобілів марки КамАЗ:
=(25∙110000∙26)/100=715000грн.
Загальна сума амортизаційних відрахувань рівна 2270000 грн.
3.1.4 Заробітна плата персоналу АТП
Для розрахунку заробітної плати персоналу АТП створимо таблицю 3.2.
Таблиця 3.2.
|
№ п/п |
Вид тої чи іншої служби | Чисельність, чол.. | Середня місячна зар.плата, грн.. | Сумарні грошові витрати, грн.. |
| 1. | Водії | 100 | 450 | 45000 |
| 2. | Допоміжний персонал ІТП і службовці | 11 | 250 | 2750 |
| 3. | Служба управління | 20 | 350 | 7000 |
| 4. | Виробничо-технічна служба | 5 | 300 | 1500 |
| 5. | Служба виробничого персоналу | 35 | 320 | 11200 |
| Сумарні річні грошові витрати | 67450 | |||
Сума витрат на заробітну плату за 1 місяць для всіх працівників АТП становить – 67450 грн.
Річна сума витрат на заробітну плату для всіх працівників АТП становить – 67450∙12=809400 грн.
3.1.5 Витрати на ТО і ПР рухомого складу
Витрати на ТО і ПР рухомого складу рівні сумі заробітної плати робітників, які виконують То і ПР з нарахуванням на неї та вартості ремонтних матеріалів і запасних частин [2]. Для спрощення розрахунків приймаємо слідуючи формулу:
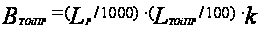 ,
(3.7)
де
 - річний пробіг
автомобіля,
км.;
 - середній
пробіг до ТО
і ПР, км.;
 - поправочний
коефіцієнт
(=0,1-0,2);
Проведемо розрахунок для автомобіля ЗІЛ-ММЗ 554М:
 (105000/1000)
∙ (16000/100)∙0,1=1680 грн. на
рік.
Аналогічно проводимо розрахунок для всіх інших автомобілів та зводимо в таблицю 3.3
Таблиця 3.3
|
№ п/п |
Марка атз. |
Кількість одиниць даної марки, шт.. | Річний пробіг, км | Середній пробіг до ТО і ПР, км | Витрати на рік, грн.. | Грошові сумарні витрати, грн.. |
| 1. | ЗІЛ 133ГЯ | 6 | 45000 | 16000 | 720 | 4320 |
| 2. | КамАЗ 53212 | 6 | 55000 | 20000 | 2200 | 13200 |
| 3. | МАЗ 500А | 6 | 48000 | 20000 | 1920 | 11520 |
| 4. | МАЗ 504В | 13 | 51000 | 20000 | 2040 | 26520 |
| 5. | КамАЗ 5410 | 15 | 45000 | 20000 | 1800 | 27000 |
| 6. | МАЗ 504А | 30 | 56250 | 20000 | 2250 | 67500 |
| 7. | КамАЗ 5511 | 5 | 105000 | 20000 | 4200 | 21000 |
| 8. | МАЗ 503 А | 1 | 50000 | 20000 | 2000 | 2000 |
| 9. | ЗІЛ-ММЗ-554М | 3 | 105000 | 16000 | 1680 | 5040 |
| Сумарні грошові витрати | 178100 | |||||
Сумарні річні грошові затрати становлять – 178100 грн.
3.1.6 Витрати на відновлення та ремонт зношених шин
Витрати на відновлення та ремонт зношених шин розраховуємо у відсотках, виходячи з вартості 1-го комплекту на одну тисячу кілометрів пробігу (10% на 1 тисячу кілометрів). Створюємо таблицю 3.4.
Таблиця 3.4.
|
№ п/п |
Марка атз. |
Кількість одиниць даної марки, шт.. | Річний пробіг, км | Норма пробігу шин, км | Вартість комплекту грн.. | Грошові сумарні витрати, грн.. |
| 1. | ЗІЛ 133ГЯ | 6 | 45000 | 95000 | 3500 | 9947 |
| 2. | КамАЗ 53212 | 6 | 55000 | 100000 | 5000 | 16500 |
| 3. | МАЗ 500А | 6 | 48000 | 100000 | 5000 | 14400 |
| 4. | МАЗ 504В | 13 | 51000 | 100000 | 5000 | 33150 |
| 5. | КамАЗ 5410 | 15 | 45000 | 100000 | 5000 | 33750 |
| 6. | МАЗ 504А | 30 | 56250 | 100000 | 5000 | 84375 |
| 7. | КамАЗ 5511 | 5 | 105000 | 100000 | 5000 | 26250 |
| 8. | МАЗ 503 А | 1 | 50000 | 100000 | 5000 | 2500 |
| 9. | ЗІЛ-ММЗ-554М | 3 | 105000 | 95000 | 2000 | 6632 |
| Сумарні грошові витрати | 227504 | |||||
Сумарні грошові витрати становлять – 227504 грн.
3.1.7 Накладні витрати
Накладні витрати становлять 10% від загальної вартості всіх попередніх витрат.
 =(227504+178100+809400+2270000+138250,3+2837120)∙0,1=
645641,1 грн.
Виходячи
з проведених
розрахунків
загальна сума
витрат по АТП
за рік складає
–
 =
6456411,7 грн.
3.2 Розрахунок собівартості
Собівартість перевезень – це виражені в грошовій формі поточні витрати автотранспортних підприємств, безпосередньо пов’язані з підготовкою та здійсненням процесу перевезень вантажів, а також виконання робіт та послуг, що забезпечують перевезення.
Планування собівартості перевезень є складовою частиною плану економічного та соціального розвитку транспортних підприємств, які розробляються ними самостійно на підставі показників планового обсягу перевезень вантажів, інших робіт та послуг, продуктивності праці, фонду її оплати та інших, і являє собою систему техніко-економічних розрахунків, які визначають величину витрат на здійснення перевезень [1].
Собівартість – основний економічний показник, який визначає кількісну і якісну сторони роботи АТП.
Для розрахунку
собівартості
необхідно
знайти яка доля
часу припадає
на рух автомобіля
( ),
та його простій
(
 ):
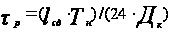 ,
(3.8)
 ,
(3.9)
де
 - кількість
календарних
днів, дні;
Для автомобілів марки ЗІЛ:
=
(300∙7,5)/(24∙365)=0,25;
=
1 - 0,21=0,75.
Для автомобілів марки КамАЗ:
=
(273∙7,67)/(24∙365)=0,24;
=
1 - 0,2=0,76.
Для автомобілів марки МАЗ:
=
(205∙6,75)/(24∙365)=0,16;
=
1 - 0,19=0,84.
Собівартість одного тонно-кілометра визначається за формулою:
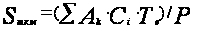 ,
грн./ткм, (3.10)
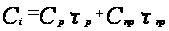 ,
(3.11)
де
 - вантажооборот,
ткм;
 - середня
собівартість
утримання
автомобіля
за одну годину,
грн.;
 - собівартість
утримання
автомобіля
в русі, грн.;
 - собівартість
утримання
автомобіля
за годину простою,
грн.;
 - період
експлуатації,
дні;
 - загальна
кількість
автомобілів
певної марки,
од..
- собівартість
утримання
автомобіля
в русі включає
в себе слідуючі
статті витрат
приведені за
одну годину
роботи автомобіля:
заробітна плата водіїв;
витрати пального;
витрати мастильних та інших експлуатаційних матеріалів;
витрати на знос та відновлення автомобільних шин;
амортизаційні відрахування;
витрати на ТО і ПР;
накладні витрати.
- собівартість
утримання
автомобіля
за годину простою
включає в себе
слідуючі статті
витрат приведені
за одну годину
простою автомобіля:
амортизаційні відрахування;
заробітна плата обслуговуючого персоналу;
накладні витрати.
Виходячи
з вищенаведеного
розрахуємо
середнє значення
показників
та
для автомобілів
марки ЗІЛ:
=18,7+4,15+0,84+10+3,4+0,6+4,85=42,54
грн.;
=2,6+4,85+10=17,45
грн.;
=42,54∙0,25+17,45∙0,75=23,7
грн.;
 =9∙23,7∙365∙24/2603363=0,72
грн./ткм.
Для автомобілів марки МАЗ:
=11,2+5,37+1,61+12,5+3,4+0,6+4,2=38,9
грн.;
=2,6+4,2+12,5=19,3
грн.;
=38,9∙0,16+19,3∙0,84=22,4
грн.;
=50∙22,4∙365∙24/23453740=0,73
грн./ткм.
Для автомобілів марки КамАЗ:
=20,6+9,9+1,2+12,5+3,4+2,1+6,9=56,6
грн.;
=2,6+6,9+12,5=22
грн.;
=56,6∙0,24+22∙0,76=30,3
грн.;
=26∙30,3∙365∙24/10117800=0,7
грн./ткм.
3.3 Розрахунок доходу та прибутку АТП
Доходи – збільшення економічних вигід у вигляді надходження активів або зменшення зобов’язань, які призводять до зростання власного капіталу [1].
Доход визначається
як добуток
вантажообороту
в рік
,
на тариф перевезення
 , що включає в
себе собівартість
ткм.
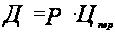 ,
(3.12)
Розрахуємо доходи по кожній марці автомобілів:
ЗІЛ:
=0,6+0,6=1,2
грн.
 =1858351грн.
МАЗ:
=0,7+0,6=1,3
грн.
=3725600грн.
КамАЗ:
=0,8+0,6=1,4
грн.
=2986000грн.
Отже загальний дохід АТП становить – 8569951 грн.
Прибуток – сума, на яку доходи перевищують пов’язані з ними витрати.
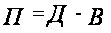 ,
(3.13)
По марках автомобілів прибуток становить:
ЗІЛ:
 =
478 212 грн.
КамАЗ:
=
634 347 грн.
МАЗ:
=1 112
559 грн.
Загальний прибуток по АТП становить 2 113 539,4 грн. Звідси випливає, що дане АТП є прибутковим.
На короткострокову та довгострокову платоспроможність АТП впливає його здатність отримувати прибуток. В зв’язку з цим розглядається такий показник діяльності АТП, як рентабельність. Рентабельність є якісним показником ефективності роботи підприємства і визначається відношенням прибутку до витрат.
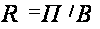 ,
(3.14)
Звідси
 =
2113539,4/6456411,7=0,32.
Це означає, що на кожну гривню витрат припадає 32 копійки прибутку. Чим вищий цей показник, тим більш ефективною є робота АТП. В нашому випадку рентабельність є досить високою – 32%.
Висновки
Отже, на основі річних замовлень на перевезення вантажів (загальний обсяг складає 311750 т.), розраховано, що кількість транспортних засобів в АТП, що проектується, рівна 90 одиниць (враховуючи і спеціалізовані автомобілі), серед яких є бортові автомобілі, самоскиди, автомобілі з напівпричепами. Середня вантажопідйомність становить 13,2 т., середня величина часу в наряді 7,04 год., коефіцієнт випуску рухомого складу – 0,98, коефіцієнт технічної готовності – 0,93 для одного автомобіля та 1 для цілого парку. Вантажопідйомність автомобілів використовується повністю, на 100%: коефіцієнти статичного та динамічного використання вантажопідйомності рівні 1. Годинні продуктивності становлять 2,3 т та 178,6 ткм.
На АТП працює 174 чол. Робота відбувається в одну зміну.
На основі проведених розрахунків було розраховано площі будівель та споруд, а також площу ділянки під забудову, м2:
 =1807,5
 =580
 =
54
 =21
 =
5387
 =32470
Економічний розрахунок показників діяльності АТП показав, що найбільша доля витрат припадає на:
витрати на пальне – 2837120 грн.;
амортизаційні відрахування – 2270000 грн..
Загальна сума річних витрат становить – 6 456 411,7 грн.
Собівартість 1-го ткм коливається в межах від 0,7 до 0,73 грн. і при встановлених тарифах на виконання одиниці транспортної роботи загальний прибуток становить – 2113539,3 грн. Рентабельність складає 32%.
Отже дане АТП є конкурентноздатним, рентабельним та прибутковим.
Список літератури
Газета української бухгалтерії. Автотранспортні перевезення в Україні. №22 (437) – К.: Бліц-Інформ, 28 травня 2001р. – 227с.
Всеукраїнський рекламно-інформаційний вісник. Перевізник. К.: Видавничий центр „Афродіта”, листопад 2003р. – 33с.
Дунаєв А.П. Организация диагностирования при обслуживании автомобилей. – М.: Транспорт, 1987. – 207с.
Методичні вказівки до виконання курсового проекту з дисципліни „Виробничо-технічна база підприємств автомобільного транспорту” Укладач П.І. Бортницький. – К.: КАДІ, 1991. – 56с.
Канарчук В.Є. Основи технічного обслуговування і ремонту автомобілів. У 3 кн. Кн..2. Організація планування і управління: Підручник. – К.: Вища школа, 1994. – 383с.
Напольський Г.М. Технологическое проэктирование автотранспортных предприятий и станций технического обслуживания. – М.: Транспорт, 1985. – 228с.
ОНТП-01-86. Общесоюзные нормы технологического проэктирования предприятий автомобильного транспорта. М.: ЦБНТИ Минавтотранса РСФСР, 1986. – 128с.
Положение о техническом обслуживании и ремонте подвижного состава автомобильного транспорта. – М.: Транспорт, 1988. – 78с.
СниП 11-93-74. предприятия по обслуживанию автомобилей. Госстрой СССР. – М.: Стройиздат, 1980. – 48с.
Шумик С.В. и др. Техническая эксплуатация автотранспортных средств: Курсовое и дипломное проэктирование: Учебное пособие.Высшая школа, 1998. – 206с.
Краткий автомобильный справочник НИИАТ. – 10-ое издание, перераб. и доп. – М.: Транспорт, 1988. – 220с.