Финансы и кредит
В условиях административно-командной системы государство занимало решающую роль в распределении материальных благ, трудовых и финансовых ресурсов. Это давало определенные положительные результаты. Во второй половине XX столетия такая система перестала себя оправдывать.
Финансовая эффективность использования ресурсов становится крайне низкой, что выражалось в огромном незавершенном строительстве, увеличении объема неустановленного оборудования, снижении качества строительно-монтажных работ. Полное огосударствление хозяйства вызвало масштабную монополизацию производства и сбыта продукции, которое нарушило сбалансированность национального хозяйства.
Подрывались принципы коммерческого расчета: средства высокорентабельного предприятия передавались в пользу убыточных. Финансовые права хозяйствующих субъектов резко ограничивались. Инвестиционная деятельность ослаблялась кризисом неплатежей. За все последнее десятилетие (1991-1998 гг.) инвестиции в основной капитал ни разу не достигли в сопоставимых ценах предыдущего года.
Финансовые отношения как на микро-, так и на макроуровне не отвечает требованиям роста процесса производства.
Финансовые отношения предприятий характеризовались следующими чертами:
относительно низкие темпы роста прибыли в связи с не стабильностью экономического развития;
сравнительно низкий уровень амортизационного фонда, несмотря на ежегодную переоценку основных фондов;
сокращение размера оборотных средств в связи с отсутствием регулярной реализации товаров и оказания услуг;
слабое развитие фондового рынка, который оказался не способен пополнить дополнительным капиталом предприятия;
5)банковские ресурсы остаются дорогими и достаточно краткосрочными.
Тема 3. Финансовая система и характеристика ее звеньев
Финансы, как отмечалось ранее, выражают общественные отношения, большое разнообразие которых характерно в условиях рынка. Однако это разнообразие не исключает наличие между ними общих черт, а именно:
все финансовые отношения осуществляют распределение ВВП и НД;
все финансовые отношения участвуют в формировании фондов и денежных средств, в использовании их;
все финансовые отношения контролируют и регулируют распределительный процесс.
Эти общие черты создают единую финансовую категорию, включающую различные финансовые отношения, которые имеют свою специфику и выделяются из общей совокупности финансов.
Например, налоговые отношения являются частью финансовых отношений, но в то же время имеют свои особенности, которые выделяют их из общей совокупности финансовых отношений.
Именно эти специфические признаки позволяют сгруппировать отдельные финансовые отношения в определенные сферы и звенья, каждая из которых отличается особыми формами формирования и использования, и следовательно, играет решающую роль в процессе общественного воспроизводства.
Итак, финансовая система (рис. 12) представляет собой совокупность различных финансовых отношений, в процессе которых разными методами и формами распределяются, используются фонды денежных средств хозяйствующих субъектов, домохозяйств и государства.
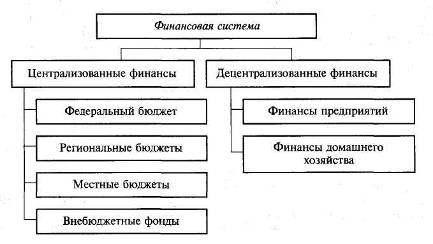
Рис. 12. Финансовая система
Нефинансовая система включает две сферы финансовых отношений: 1) децентрализованную и 2) централизованную сферы. В свою очередь каждая сфера объединяет несколько звеньев.
Децентрализованные финансы являются основой финансовой системы, поскольку именно здесь, в сфере материального производства, формируется преобладающая часть финансовых ресурсов страны.
Финансы предприятий, как звено децентрализованных финансов, участвуют в создании материального источника всех денежных фондов страны – научного дохода. От состояния децентрализованных фондов денежных средств зависит общее финансовое положение страны, ведущая роль в обеспечении темпов развития отраслей национального хозяйства.
В условиях рыночных отношений предприятия осуществляют свою деятельность на началах коммерческого расчета, при котором расходы предприятия должны покрываться за счет собственных доходов. Главным источником производственного и социального развития трудовых коллективов становится прибыль.
Предприятия стали обладать реальной финансовой независимостью, самостоятельно распределяют выручку от реализации продукции, по своему усмотрению распоряжаются прибылью, формируют производственные и социальные фонды, изыскивают необходимые им средства для инвестирования, используя в том числе и ресурсы финансового рынка – кредиты банков, эмиссию, облигации депозитные сертификаты и прочие его инструменты.
Предприятия стали свободны от мелочной опеки со стороны государства, но вместе с тем резко повысилась их ответственность за экономические и финансовые результаты работы.
Финансы домашнего хозяйства лишь недавно включены как звено финансовой системы. Финансовые отношения населения по формированию семейного бюджета и его использованию имеют исключительно важное значение по регулированию платежеспособного спроса страны. Определенная часть создаваемого ВВП в виде товаров и услуг проходит через семейный бюджет. Чем выше доходы членов общества, тем выше его спрос на производимые материальные ценности, тем устойчивее экономическое положение предприятия.
Централизованная сфера – вторая сфера финансовой системы. Она находится в собственности государства в соответствии с Бюджетным кодексом, функционирующим с 1 января 2000 г., включает бюджетную систему и внебюджетно-социальные фонды.
В 1991 г. бюджетная система Российской Федерации претерпела кардинальные изменения. До этого государственный бюджет Российской Федерации, как и других союзных республик, включался в государственный бюджет СССР, в котором отражались все бюджеты на территории страны, в том числе сельские и поселковые. Он состоял из союзного бюджета, государственных бюджетов 15 союзных республик и бюджета государственного социального страхования. В союзном бюджете в 1970-1990 гг. концентрировались 52-50% общего объема ресурсов государственного бюджета. На бюджеты союзных республик приходилось 48-50%, из которых 35% находились в распоряжении республиканских бюджетов республик и 15% – в местных бюджетах.
Действующая бюджетная система РФ состоит из трех звеньев. В РФ это федеральный бюджет (1), региональные бюджеты (по Конституции 89, в том числе республиканские, краевые, областные, автономной области, автономных округов, г. Москвы и Санкт-Петербурга) и местные бюджеты (около 29 тыс., в том числе районные, городские, поселковые, сельские).
Каждый бюджет функционирует автономно, т.е. нижестоящий бюджет своими доходами и расходами не включается в вышестоящий бюджет. Для целей планирования бюджетных ресурсов составляется консолидированный бюджет – статистический сводный бюджет, который объединяет финансовые ресурсы всех уровней бюджетной системы.
Государственные финансы, осуществляемые за счет бюджетов всех уровней и внебюджетных фондов, должны обеспечить структурную перестройку экономики, ускорение НТП, повышение эффективности производства и на этой основе рост жизненного уровня народа.
За счет централизованных фондов обеспечивается расширение производства на макроуровне путем межотраслевого и межтерриториального перераспределения ресурсов для выравнивания уровней экономического и социального развития отдельных регионов.
В начале 90-х годов насчитывалось свыше двух десятков внебюджетных фондов, которые подразделялись на экономические (дорожный, НИОКР и др.) и социальные. Но из-за слабого контроля за их использованием начиная с 1999 г. они были консолидированы с федеральным бюджетом (а региональные фонды консолидированы с региональными бюджетами) и в настоящее время сохранилось лишь три социальных внебюджетных фонда.
Внебюджетные фонды имеют строго целевое назначение – расширять социальные услуги населению, стимулировать развитие отсталых отраслей социальной инфраструктуры.
Важнейший среди социальных фондов – Пенсионный фонд, средства которого формируются за счет страховых взносов работодателей и работающих, дотации из федерального бюджета и ресурсов, получаемых от собственных инвестиций фонда. Средства Пенсионного фонда используются на выплату пенсий по возрасту, инвалидности, по случаю потери кормильца, за выслугу лет, социальных пенсий, а также пособий на детей, пострадавших от аварии на Чернобыльской АЭС.
К социальным фондам относятся также Фонд социального страхования, Федеральный и территориальный фонды обязательного медицинского страхования.
Управление финансами
Управление финансами в Российской Федерации прежде всего осуществляют высшие законодательные органы власти.
Это Федеральное Собрание и его две палаты – Государственная Дума и Совет Федерации. Такое управление имеет место при рассмотрении и утверждении федерального бюджета России и утверждении отчета о его исполнении. Федеральное Собрание рассматривает также законы о налогах, сборах и обязательных платежах. Кроме того, оно устанавливает предельный размер государственного внутреннего и внешнего долга.
Министерство финансов РФ и его органы на местах – важнейший орган, осуществляющий управление финансами РФ.
Основными задачами Министерства финансов РФ являются:
разработка и реализация стратегических направлений единой государственной финансовой политики;
составление проекта и исполнение федерального бюджета;
обеспечение устойчивости государственных финансов и их активного воздействия на социально-экономическое развитие страны, на осуществление мер по развитию финансового рынка;
концентрация финансовых ресурсов на приоритетных на правлениях социально-экономического развития РФ;
разработка предложений по привлечению в экономику страны иностранных кредитов;
совершенствование методов бюджетного планирования, финансирования и отчетности;
осуществление финансового контроля за рациональным и целевым расходованием бюджетных средств и средств государственных (федеральных) внебюджетных фондов.
Министерство финансов РФ выполняет следующие функции: 1) участвует в работе по составлению долговременных и краткосрочных прогнозов функционирования экономики, совместно с федеральными органами исполнительной власти определяет потребность в государственных централизованных ресурсах, подготавливает предложения о распределении их между федеральным бюджетом и государственными федеральными внебюджетными фондами;
организует работу по составлению проекта федерального бюджета, прогноза консолидированного бюджета РФ, разрабатывает проекты нормативов отчислений от федеральных налогов, сборов, размеров и дотаций и субвенций из федерального бюджета в бюджеты субъектов Федерации;
обеспечивает исполнение федерального бюджета, а также государственных федеральных внебюджетных фондов;
разрабатывает с участием Министерства РФ по налогам и сборам, Федеральной службы налоговой полиции РФ предложения по совершенствованию налоговой политики и налоговой системы;
принимает участие в определении ценовой политики;
принимает участие в работе по совершенствованию страховой деятельности в стране;
разрабатывает предложения по выпуску и размещению, а также осуществляет выпуск государственных внутренних займов РФ;
разрабатывает предложения по формированию и развитию финансового рынка;
осуществляет по поручению Правительства РФ сотрудничество с международными финансовыми организациями;
10)разрабатывает проекты программ внешних заимствований РФ.
Важнейшими департаментами Министерства финансов России являются: бюджетный департамент, который составляет проект федерального бюджета; отраслевые департаменты финансирования промышленности; строительства и строительной индустрии; транспортных систем и связи; сельского хозяйства, пищевой промышленности и охраны природы; оборонного комплекса и др.; иностранных кредитов и внешнего долга; налоговых реформ; государственных ценных бумаг и финансового рынка и др.
Важное подразделение Министерства финансов – Главное управление федерального казначейства, отвечающее за кассовое исполнение бюджета.
Министерство РФ по налогам и сборам и его органы на местах осуществляют контроль за правильным исчислением, полнотой и своевременностью взносов в бюджет всех обязательных платежей.
Территориальные инспекции Министерства РФ по налогам и сборам обязаны:
действовать в строгом соответствии с законодательством;
осуществлять контроль за соблюдением налогового законодательства по вопросам правильного исчисления, полноты и своевременности внесения налогов в бюджет и во внебюджетные фонды;
вести в установленном порядке учет налогоплательщиков;
проводить проверки налогоплательщиков;
ежемесячно представлять финансовым органам и органам Федерального казначейства сведения о фактически посту пивших суммах налогов и других платежей в бюджет;
информировать Министерство финансов о всех случаях неуплаты предприятиями налогов;
осуществлять возврат излишне уплаченных налоговых сумм и неправильно изъятых с налогоплательщиков штрафов и пеней.
Федеральная служба налоговой полиции РФ. С деятельностью Государственной налоговой службы была тесно связана работа Департамента налоговой полиции РФ, созданного в июле 1993 г.: предупреждение, выявление и пресечение налоговых преступлений, оперативно-розыскная деятельность и контроль за исполнением налогового законодательства, а также обеспечение безопасной деятельности налоговых инспекций, защита их сотрудников от противоправных посягательств при исполнении ими служебных обязанностей, предупреждение, выявление и пресечение коррупции в налоговых органах. Права и обязанности налоговых полицейских определены Законом о федеральных органах налоговой полиции.
Налоговая полиция имеет право налагать административный арест в установленном порядке на имущество лиц, уклонившихся от уплаты налогов, и осуществлять проверки, оформляя их актами.
В конце декабря 1995 г. Департамент налоговой полиции РФ был переименован в Федеральную службу налоговой полиции РФ, которая получила новые полномочия: право возбуждать уголовное дело, проводить по нему дознание, предварительное следствие и передавать материалы непосредственно в суд. Это направлено на уменьшение числа правонарушений и преступлений в области налогообложения и должно повысить собираемость налогов.
Государственный таможенный комитет РФ (ГТК РФ) несет ответственность за поступление таможенных пошлин РФ. Он обязан:
1) проводить налоговые проверки по налогам, взимаемым таможенными органами;
проверять все документы, связанные с исчислением и уплатой налогов, взимаемых таможенными органами;
приостанавливать операции налогоплательщиков по счетам в банках при неисполнении или ненадлежащем исполнении ими налогового законодательства;
проводить взимание недоимок по налогам, а также сумм штрафов, предусмотренных налоговым законодательством.
В целом таможенные органы осуществляют контроль за соблюдением налогового законодательства при пересечении товаров границы РФ, правильностью исчисления и уплатой таможенных пошлин.
Финансовый менеджмент. В условиях перехода на рыночные отношения исключительно важное значение имеет также эффективное управление ресурсами предприятий различных форм собственности – финансовый менеджмент.
В условиях административно-командной системы, централизованно планируемой социалистической экономики финансовый менеджмент не получил должного развития. При переходе к рыночным механизмам финансовый менеджмент приобретает первостепенное значение.
В странах с развитой рыночной экономикой в 90-е годы наибольшее воздействие на финансы акционерных обществ и предприятий оказывали интернационализация хозяйственной жизни, глобализация деловых операций и расширение применения компьютерной техники.
Осуществление деловых операций в глобальном масштабе облегчает условия воспроизводства любой корпорации и улучшает ее финансовое положение. Это в полной мере относится и к компаниям, специализирующимся в сфере оказания услуг, включая банки, рекламные агентства, бухгалтерские фирмы и т.д.
Конечно, всегда будут функционировать предприятия, ориентированные только на национальные рынки, но предпринимателям следует иметь в виду, что наибольшие возможности для успешной деятельности имеют те предприятия, которые строят свой бизнес в глобальном масштабе.
В 90-х годах происходило дальнейшее развитие компьютерной и телекоммуникационной технологий, резко изменившее процесс принятия финансовых решений. Головные компании снабжены системой персональных компьютеров, связанных с локальной сетью, с компьютерами поставщиков и потребителей, что позволяет финансовому менеджеру постоянно обмениваться интересующей его информацией и принимать наиболее рациональные решения.
Основная задача финансового менеджмента по мобилизации и использованию денежных фондов корпораций состоит в максимизации реальных пассивов и активов корпораций. При этом важнейшее значение имеют следующие кардинальные вопросы финансового менеджмента.
Планирование и прогнозирование финансовой стороны деятельности корпораций. Финансовое управление корпорации разрабатывает финансовые планы, которые представляют собой прогнозы объема производства и реализации продукции, развития научно-технического прогресса, внедрения новых управленческих решений и финансовых ресурсов их обеспечения (на один год и пять лет). Такие финансовые планы определяются для каждого подразделения корпорации, т.е. для отдельных фирм в рамках корпорации и для отдельных отраслевых управлений (департаментов) внутри одной фирмы. Главные показатели в процессе финансового планирования: объем реализации продукции, прибыль, капитальные вложения.
Принятие наиболее целесообразных решений в процессе инвестирования крупных средств. Успешно функционирующая корпорация имеет быстро растущий объем реализации продукции, что требует новых инвестиций на расширение производства (приобретение оборудования, проведение НИОКР и т.д.). Финансовый менеджер должен определить оптимальные темпы роста объема реализации, структуру привлекаемых средств, методы их мобилизации; способы инвестирования – за счет кредитов банков или путем выпуска собственных акций и облигаций; в случае банковского кредита – долгосрочный или краткосрочный.
Координация финансовой деятельности корпорации со всеми ее службами. Например, решения в области маркетинга влияют на объем реализации, что в свою очередь оказывает воздействие на размер прибыли и инвестиций.
Проведение крупных операций на финансовом рынке по мобилизации дополнительных капиталов, реализации собственных акций и облигаций.
Национальные и транснациональные корпорации, имеющие организационно-правовую форму акционерных обществ, имеют крупные финансовые управления. Так, финансовое управление американской корпорации «Дюпон» включает девять отделов и 29 секторов. Главный менеджер по финансовым вопросам является вице-президентом корпорации и непосредственно подотчетен ее президенту. Ему подчинены главный казначей и главный финансовый контролер корпорации.
Традиционные функции главного казначея состоят в следующем: планирование финансовых ресурсов корпорации исходя из текущих и новых операций, финансирование этих операций, распределение выручки от реализации продукции по соответствующим фондам, управление кассовой наличностью, рыночными ценными бумагами корпорации, планирование структуры капитала фирмы, т.е. соотношения основного и оборотного капитала, собственных и привлеченных средств. Кроме того, в ведении казначея находятся оплата управленческого персонала, а также формирование и использование пенсионного и резервных фондов.
К традиционным функциям главного контролера относятся: разработка ежегодного отчета корпорации, включающего отчет о прибылях и убытках, отчетный баланс и другие документы. Главный контролер несет ответственность за ведение бухгалтерского учета и аудиторскую деятельность, за все вопросы налогового обложения и информацию, предоставляемую государственным органам.
Вице-президент по финансам с другими членами совета директоров корпорации и ее президентом определяют важнейшие вопросы развития корпорации: крупные капитальные вложения, направления развития производства (включающие производимые виды продукции, рыночную стратегию), цены, уровень заработной платы, займовую политику, проведение политики в области дивидендов по акциям. Руководство корпорации должно предусмотреть не только степень риска при новых крупных капитальных вложениях и сроки их окупаемости, но и форму поступления средств (в форме наличных денег, коммерческого кредита, бартерной сделки). Особый вопрос состоит в том, каким образом новые инвестиции скажутся на финансовых результатах деятельности корпорации, на движении курса акций и величине прибыли.
Таким образом, основными методами финансового управления являются: прогнозирование, планирование, налогообложение, самофинансирование, кредитование, система расчетов, система амортизационных отчислений, вопросы стимулирования, система финансовых санкций.
Территориальные финансы
В современном мире ускорился процесс развития демократических принципов в государственном устройстве и управлении. Во многих странах обязательный компонент демократической государственного строя – местное самоуправление, осуществляемое самим населением через свободно избранные им представительные органы. Для выполнения функций, возложенных на территориальные представительные и исполнительные органы, они наделяются определенными имущественными и финансово бюджетными правами.
В условиях демократии одной из важнейших составных частей финансовой системы государства являются территориальные финансы, которые охватывают территориальные бюджеты О Российской Федерации – это собственно республиканские I составе РФ, краевые, областные и окружные бюджеты, бюджеты районов, городов, поселков, сельских поселений) и финансы субъектов хозяйствования, используемые для удовлетворена территориальных потребностей. Территориальные финансы обеспечивают финансирование широкого круга мероприятий, связанных с социально-культурным и коммунально-бытовым обслуживанием населения.
Таким образом, территориальные финансы – это систем экономических отношений, посредством которой распределяется и перераспределяется национальный доход, фонд денежных средств, используемых на экономическое и социальное развитие территорий.
В последние десятилетия во многих государствах наблюдается регионализация экономических и социальных процессов. Все в большей мере функции регулирования этих процессов переходят от центральных уровней государственной власти к территориальным. Поэтому роль территориальных финансов усиливается, а сфера их использования – расширяется. Величина территориальных финансов растет и во многих странах составляет превалирующую часть финансовых ресурсов государства.
Через территориальные финансы государство активно проводит социальную политику. На основе предоставления территориальным органам власти средств для их бюджетов осуществляется финансирование муниципального народного образования, здравоохранения, коммунального обслуживания населения, строительства и содержания дорог. При этом круг финансируемых мероприятий расширяется. За счет средств территориальных бюджетов стали финансироваться не только общеобразовательные школы, но и высшие и средние специальные учебные заведения, крупные объекты здравоохранения, мероприятия по внутренней безопасности, правопорядку, охране окружающей среды и др.
С помощью территориальных финансов государство осуществляет выравнивание уровней экономического и социального развития территорий, которые в результате исторических, географических, военных и других условий отстали в своем экономическом и социальном развитии от других районов страны. Для преодоления такой отсталости разрабатываются региональные программы. Средства на их осуществление формируются за счет источников доходов бюджетов соответствующих административно-территориальных единиц, а также налогов вышестоящих бюджетов. При этом территориальным бюджетам выделяются отчисления от федеральных налогов, а также субвенции, то есть финансовые ресурсы, предоставляемые из вышестоящих бюджетов на определенные цели (развитие здравоохранения, дорожное строительство, коммунальные объекты и др.).
Состав территориальных финансов. Территориальные финансы можно охарактеризовать и как совокупность денежных средств, используемых на экономическое и социальное развитие территорий. Главное направление использования территориальных финансов – финансовое обеспечение социальной и частично производственной инфраструктуры. Основным источником ее финансирования стали бюджетные ассигнования и средства субъектов хозяйствования (предприятия, организации).
1. Основной составной частью территориальных финансов являются региональные бюджеты. В современных условиях все в большей степени территориальные органы власти призваны обеспечить комплексное развитие регионов, пропорциональное развитие производственной и непроизводственной сфер на подведомственных территориях. Значительно возрастает их координационная функция в экономическом и социальном развитии территорий. Указанные факторы вызывают необходимость дальнейшего расширения и укрепления финансовой базы территориальных органов власти, решения ряда проблем, связанных с совершенствованием методов формирования и использования финансовых ресурсов территорий.
Одним из звеньев территориальных финансов являются средства субъектов хозяйствования: 1) финансовые ресурсы предприятий, находящихся в муниципальной собственности (как правило, коммунальные предприятия); 2) финансовые ресурсы предприятий, фирм, организаций, используемые ими на финансирование социально-культурных и жилищно-коммунальных объектов. Субъекты хозяйствования для социальной поддержки своих работников строят и приобретают жилые дома, квартиры, детские дошкольные учреждения, медицинские учреждения и объекты для отдыха. В нашей стране особенно в новых городах, возникших на базе строящихся предприятий, нередко почти вся социальная инфраструктур находится в ведомственном подчинении. Поэтому нередко в общем объеме территориальных финансов превалируют средства предприятий, направляемые на социальное развитие.
Следующим компонентом территориальных финансов являются территориальные внебюджетные фонды. Источниками их формирования служат добровольные взносы предприятий и на селения, специальные сборы и др. Внебюджетные фонды чаще всего имеют целевое назначение.
Финансовый контроль
Контроль представляет собой одну из основных функций общегосударственного органа управления экономикой, состоящую в систематической проверке субъектов и объектов контроля.
Финансовый контроль – это деятельность общегосударственного органа управления экономикой в лице законодательных и исполнительных органов власти всех уровней и специально созданных учреждений, состоящая в проверке обоснованности процессов движения совокупного общественного продукта по формированию и использованию централизованных и децентрализованных денежных фондов и средств.
Субъектами финансового контроля являются все хозяйствующие субъекты, включая государственные органы управления, предпринимательские структуры всех форм собственности и организационно-правовых форм и т.п.
Финансовый контроль – это стоимостной контроль. Он осуществляется во всех сферах воспроизводственного процесса и сопровождаем процесс движения денежных фондов и средств. Поэтому объектом финансового контроля являются экономические денежные отношения.
Финансовый контроль включает в себя надзор и кот роль за соблюдением экономического и финансового законодательства хозяйствующими субъектами в процессе формирования и использования денежных фондов и средств, оценку эффективности финансово-хозяйственных операций и обоснование целесообразности произведенных затрат и расходов.
Финансовый надзор представляет собой самостоятельную сферу контроля за деятельностью хозяйствующих субъектов с целью соблюдения законодательства в области лицензирования, квотирования и других ограничений или разрешений при совершении финансовых и денежных операций. Он предполагает выполнение надзорной функции органами управления в части соблюдения законодательно установленных правил, норм и нормативов.
Финансовый контроль способствует реализации финансовой политики государства, созданию условий для финансовой стабилизации.
К вопросам сферы контроля относятся: разработка, рассмотрение, утверждение и исполнение бюджетов всех уровней и государственных внебюджетных фондов и контроль за финансовой деятельностью других звеньев государственных финансов. Финансовый контроль за деятельностью других хозяйствующих субъектов затрагивает лишь сферу выполнения денежных обязательств перед государством, включая налоги и другие обязательные платежи, соблюдение законности и целесообразности при расходовании выделенных им бюджетных субсидий и кредитов, установленных правил организации денежных расчетов, ведения бухгалтерского учета и финансовой отчетности.
Объектами финансового контроля являются денежные отношения, распределительные и перераспределительные процессы при формировании и использовании денежных фондов и средств, а конкретными контролируемыми стоимостными показателями - прибыль, доходы, рентабельность, издержки.
Государственный финансовый контроль проводится органами законодательной (представительной) и исполнительной власти Российской Федерации.
На федеральном уровне таким органом является Парламент Российской Федерации, который осуществляет контроль при рассмотрении и утверждении проекта федерального бюджета и отчета о его исполнении.
Органом финансового контроля Государственной Думы и Совета Федерации является Счетная палата Российской Федерации. Деятельность ее направлена на: все субъекты хозяйствования, независимо от форм собственности, ведомственной и общественной принадлежности; органы местного самоуправления, общественные организации, если они оперируют средствами федерального бюджета, используют или управляют федеральной собственностью, если им предоставлены налоговые, таможенные льготы либо иные преимущества. Однако она не может осуществлять кош роль за деятельностью организаций, подведомственных субъектам Федерации и органам местного самоуправления. К тому же, она не наделена правами самостоятельного применения мер воздействия к нарушителям.
На уровне субъекта Федерации такие же задачи выполняют контрольно-счетные палаты.
Органом финансового контроля по линии исполнительной власти является Министерство финансов Российской Федерации, которое контролирует исполнение бюджета и расходование государственных средств и фондов. Финансовые органы субъектов Федерации также наделены правами осуществления государственного финансового контроля за использованием бюджетных средств соответствующего уровня.
Особая роль в осуществлении государственного финансового контроля отводится действующему при Министерстве финансов РФ Контрольно-ревизионному управлению (КРУ), имеющему территориальные и местные подразделения. В соответствии с действующим законодательством КРУ: проводит ревизии и проверки финансово-хозяйственной деятельности предприятий и организаций, использующих средства федерального бюджета; контролирует фактическое наличие денежных средств и товарно-материальных ценностей в бюджетных учреждениях; осуществляет встречные проверки организаций, связанных с ревизуемым объектом; разрабатывает предложения по результатам ревизии и контролирует их выполнение; сообщает заинтересованным органам факты и обстоятельства крупных хищений и недостач денежных средств и товарно-материальных ценностей.
Федеральное казначейство также является органом государственного финансового контроля в составе Министерства финансов РФ. Главное управление казначейства занимается контролем за соблюдением действующего законодательства в части исполнения федерального бюджета Российской Федерации и бюджетов федеральных внебюджетных фондов, а территориальные органы контролируют поступление и использование бюджетных средств федерального бюджета и федеральных бюджетных фондов на территории субъектов Федерации.
Задачами органов государственного налогового контроля является соблюдение налогового законодательства, систематизация учета, отчетности, контроль за налогоплательщиками и объектами, подлежащими налогообложению, и проведение налоговых проверок. В соответствии с законодательством РФ такими полномочиями наделены Министерство по налогам и сборам и таможенные органы (в случаях, предусмотренных Налоговым кодексом РФ). Кроме того, в соответствии с положениями Таможенного кодекса РФ таможенные органы имеют полномочия в области контроля при перемещении товаров через таможенную границу России.
Деятельность Федеральной службы налоговой полиции Российской Федерации регламентируется Налоговым кодексом РФ и Законом о ней, но к налоговым органам она не относится. К функциям налоговой полиции относятся предупреждение, выявление, пресечение и расследование нарушений налогового законодательства, которые классифицируются как преступления или административные правонарушения и носят оперативно-розыскной характер.
Кроме того, финансовый контроль осуществляется и другими государственными органами: Центральным банком Российской Федерации (Банком России), Министерством государственного имущества и Министерством по антимонопольной политике и поддержке предпринимательства Российской Федерации, Федеральной комиссией по ценным бумагам Российской Федерации и др.
Финансовый контроль включает в себя проверку:
– соблюдения требований экономических законов (оптимальности пропорций в распределении и перераспределении национального дохода);
– составления и исполнения бюджета (бюджетный контроль); эффективности использования ресурсов хозяйствующих субъектов;
– налоговых взаимоотношений.
Перед финансовым контролем стоят следующие задачи:
– обеспечение своевременности и полноты выполнения обязательств перед бюджетом в соответствии с законодательством;
– выявление внутрипроизводственных резервов увеличения финансовых ресурсов и результатов;
– организация сбалансированности между источниками финансовых ресурсов и размерами имеющихся денежных средств.
Исходной информацией для осуществления финансового контроля является отчетная документация, поэтому важную роль в обеспечении качества контроля играют:
– уровень организации бухгалтерского, бюджетного, налогового учета в хозяйствующих субъектах;
– уровень организации контроля;
– применяемые виды контроля и методы его проведения.
В зависимости от организаций (субъектов), осуществляющих финансовый контроль, различают следующие виды контроля:
– общегосударственный – проводят высшие органы законодательной и исполнительной власти;
– ведомственный – осуществляют структурные подразделения министерств, ведомств;
– внутрихозяйственный – проводится экономическими и финансовыми службами предпринимательских структур;
– общественный – организуют и проводят неправительственные организации;
– независимый – проводится аудиторскими организациями и независимыми экспертами.
Деление финансового контроля на предварительный и последующий производится в зависимости от времени проведения.
Предварительный – проводится до совершения денежных или финансовых операций и является предупреждающим. Он предусматривает оценку обоснованности финансовых программ и прогнозов в процессе составления, рассмотрения и утверждения бюджетных планов всех уровней, смет государственных внебюджетных фондов, в процессе разработки и утверждения финансовых планов, кредитных и кассовых заявок, бизнес-планов предпринимательских структур.
Последующий – проводится после осуществления финансовых или денежных операций путем анализа и ревизии бухгалтерской, финансовой и статистической отчетности по результатам отчетного периода. Контроль предназначен для оценки результатов финансово-хозяйственной деятельности и эффективности стратегии. Контроль может носить камеральный и документальный характер в зависимости от степени углубленности проверки
По методам проведения финансовый контроль подразделяется следующим образом:
– проверка производится по отдельным вопросам финансово-хозяйственной деятельности хозяйствующих субъектов на основе анализа отчетных и бухгалтерских документов с целью выявления нарушений финансовой дисциплины и разработки мероприятий по их устранению;
– обследование охватывает отдельные стороны финансово-хозяйственной деятельности хозяйствующих субъектов при помощи опроса, наблюдения и инспекции в качестве оперативных мероприятий;
– наблюдение представляет собой процесс оперативного контроля за соблюдением хозяйствующими субъектами норм, правил, законности операций;
– экономический анализ предполагает детальное изучение финансовой, статистической и бухгалтерской отчетности, а также учетных и других регистров с целью оценки результатов финансово-хозяйственной деятельности, финансового состояния и обоснования возможностей использования имеющихся финансовых ресурсов и резервов хозяйствующих субъектов;
– ревизия представляет собой комплекс проверок финансово-хозяйственной деятельности хозяйствующих субъектов, проводимых с помощью определенных приемов и методов фактического и документального контроля. Она проводится с целью установления целесообразности, обоснованности совершенных операций, проверки соблюдения финансовой дисциплины, достоверности данных бухгалтерского учета и отчетности.
Ревизия является наиболее распространенной формой контроля. В зависимости от полноты охвата вопросов финансово-хозяйственной деятельности хозяйствующих субъектов ревизии подразделяются:
– полная ревизия предусматривает всестороннюю проверку финансово-хозяйственной деятельности хозяйствующего субъекта;
– комплексная ревизия является наиболее полной проверкой, охватывающей в комплексе все стороны деятельности хозяйствующего субъекта. В процессе ее проведения охватываются контролем: хозяйственная и финансовая деятельность, сохранность и эффективность использования ресурсов, качество и состояние бухгалтерского учета и отчетности. Комплексность позволяет дать полную и объективную характеристику проверяемого объекта;
– тематическая ревизия проводится по отдельным вопросам или тема финансово-хозяйственной деятельности хозяйствующих субъектов, что позволяет выявить типичные ошибки, нарушения и недостатки и принять меры по их устранению;
В зависимости от степени охвата проверкой финансовых и хозяйственных операций ревизии различаются:
– сплошная ревизия предполагает проверку всех операций на определенном участке деятельности или всех операций хозяйствующих субъектов за весь проверяемый период;
– выборочная ревизия предусматривает проверку определенной части первичных документов и учетных регистров за определенный период времени, отчетный период;
– комбинированная ревизия – это проверка, которая сочетает в себе проверку одних участков деятельности сплошным методом, а других участков – выборочным методом, что позволяет ревизовать большее количество объектов с высоким качеством.
Результаты проверок оформляются актами, в соответствии с которыми принимаются меры по устранению нарушений, недостатков и упущений, возмещению материального и морального ущерба и привлечению виновных лиц к ответственности.
Социально-экономическая сущность и роль бюджета
Формирование бюджета. Во всех государствах в результате деятельности хозяйствующих субъектов создаются валовой внутренний продукт и национальный доход. Произведенный в сфере материального производства национальный доход проходит последовательно стадии распределения и перераспределения. Важнейшую роль в перераспределении и дальнейшем использовании национального дохода играет бюджет. В процессе перераспределения национального дохода страны часть его в денежной форме поступает в бюджет и образует централизованный фонд финансовых ресурсов.
Бюджет представляет собой форму образования и расходования фонда денежных средств, предназначенных для финансового обеспечения задач и функций государства.
Бюджету принадлежит ведущее положение в финансовой системе страны. Он выражает часть распределительных отношений между государством, с одной стороны, предприятиями и населением – с другой, которые связаны с формированием и использованием общегосударственного фонда финансовых ресурсов.
Содержание этих отношений обусловлено задачами, решаемыми государством в тот или иной исторический период.
Формирование бюджета самым непосредственным образом связано с развитием национального дохода страны и его перераспределением. Основными финансовыми методами перераспределения национального дохода являются: 1) образование и использование денежных накоплений (прибыли, налог на добавленную стоимость, платежи в социальные внебюджетные фонды); 2) организация налогов; 3) финансирование отраслей народного хозяйства; 4) формирование и использование общественных фондов потребления, страховых и резервных фондов.
Во всех этих процессах большую роль играет бюджет. С помощью бюджета государственные и территориальные власти получают финансовые ресурсы для содержания аппарата управления, армии, осуществления социальных мероприятий, реализации экономических задач, т.е. для выполнения возложенных на них функций.
В то же время бюджет правомерно рассматривать как экономическую категорию, которая выражает определенные экономические отношения. Государство использует бюджет в качестве одного из основных инструментов обеспечения как непосредственно своей деятельности, так и в качестве важнейшего инструмента проведения экономической и социальной политики.
Функции бюджета. Как экономическая категория бюджетные отношения являются составной частью финансовых отношений, следовательно, им присущи и основные функции финансов.
Бюджет выполняет следующие задачи:
перераспределение национального дохода;
государственное регулирование и стимулирование экономики;
финансовое обеспечение социальной сферы и осуществление социальной политики государства;
контроль за образованием и использованием централизованных фондов денежных средств.
1. Распределительная функция бюджета проявляется через формирование и использование централизованных фондов денежных средств по уровням государственной и территориальной власти и управления. В развитых странах через бюджеты разных уровней перераспределяется от 30 до 50% национального дохода. С помощью бюджета государство регулирует хозяйственную жизнь страны, экономические отношения, направляя бюджетные средства на поддержку или развитие отраслей, регионов. Регулируя таким образом экономические отношения, государство способно целенаправленно ускорять или сдерживать темпы производства, рост капиталов и частных сбережений, изменять структуру спроса и потребления.
Перераспределение национального дохода через бюджет имеет две взаимосвязанные, проистекающие одновременно и непрерывно стадии: 1) образование доходов бюджета; 2) использование бюджетных средств (расходы бюджета).
2. В ходе формирования доходов бюджета и использования бюджетных средств решаются задачи государственного регулирования экономических и социальных процессов в стране.
Доходы бюджета – это экономические отношения между государством, с одной стороны, и хозяйствующими субъектами и гражданами – с другой. Одновременно с этим доходы бюджета – это денежные средства, поступающие в распоряжение органов государственной власти и местного самоуправления.
В процессе образования доходов бюджета происходит императивное изъятие в пользу государства части национального дохода. На этой основе возникают финансовые взаимоотношения государства с предприятиями и населением.
Бюджет активно участвует в распределении прибыли предприятий и хозяйственных организаций. Существует известная зависимость между формами и величиной изъятия в бюджет части прибыли предприятий и заинтересованностью последних в результатах работы. От того, насколько совершены формы изъятия в бюджет части прибыли, зависит заинтересованность предприятий в лучшем использовании производственных ресурсов, повышении уровня рентабельности и увеличении прибыли.
Расходы бюджета – это экономические отношения, возникающие между государством, с одной стороны, организациями учреждениями и гражданами – с другой, в ходе