Финансы и кредит
Путем централизации в бюджете части финансовых ресурсов государство получает возможность обеспечивать денежными средствами общегосударственные потребности – ускоренное развитие прогрессивных отраслей народного хозяйства, воспроизводство квалифицированной рабочей силы, развитие науки и техники, обеспечение обороноспособности страны.
3. Посредством бюджета национальный доход перераспределяется по территории, а также из производственной в непроизводственную сферу, для чего за счет бюджета создаются денежные фонды для финансирования потребностей в области здравоохранения, образования, культуры, управления, обороны.
Через бюджеты путем бюджетного финансирования перераспределяются финансовые ресурсы между отраслями производственной сферы в целях их пропорционального развития.
Пользуясь бюджетом как основным орудием перераспределения национального дохода, государство направляет средства в первую очередь в те отрасли народного хозяйства и те экономические районы, которые требуют на данном этапе первоочередного развития, т.е. посредством бюджета производится межтерриториальное и межотраслевое перераспределение национального дохода. Тем самым соблюдаются интересы экономического развития страны в целом и интересы пропорционального развития регионов.
Через государственный бюджет проходит финансирование научных учреждений, осуществляющих фундаментальные научные исследования, которые, в свою очередь, являются основой для развития прикладной науки и создания новой техники. Направляя через бюджет необходимые средства в наиболее перспективные отрасли науки, государство тем самым обеспечивает развитие производительных сил страны.
Все это позволяет координировать экономическую жизнь государства, рационально размещать денежные и материальные ресурсы во всем народном хозяйстве, способствует техническому прогрессу и усиливает экономический потенциал государства.
Большую роль в экономическом и культурном строительстве на местах играет бюджетное регулирование. При помощи бюджетного регулирования осуществляется в широком масштабе межтерриториальное распределение средств, наделение необходимыми источниками доходов региональных и местных бюджетов, которые являются финансовой базой территориальных органов власти, и тем самым укрепляет их связь со всей экономикой страны.
Велика роль бюджета в непроизводственной сфере, где он является главным источником финансирования. Именно через государственный бюджет приходит финансирование социально-культурных мероприятий, управления и обороны.
Средства, мобилизуемые через государственный бюджет, имеют первостепенное значение для формирования и распределения общественных фондов потребления (свыше 86% от общей суммы общественных фондов потребления).
Как известно, основной формой распределения фонда потребления национального дохода является распределение по труду. Одновременно с фондом оплаты труда существуют общественные фонды потребления, которые предназначаются для совместного удовлетворения потребностей и содержания нетрудоспособных членов общества, то есть потребления в сфере народного образования, здравоохранения, социального обеспечения, жилищного хозяйства и др.
Бюджет составляется на основе народнохозяйственного плана. Все статьи бюджета определяются показателями народнохозяйственного плана, а все расходы производятся в строгом соответствии с планом. В свою очередь, бюджетное планирование оказывает активное воздействие на народнохозяйственное планирование.
4. И наконец, бюджеты выполняет контрольную функцию, которая предполагает возможность и обязанность государственного контроля за поступлением и использованием бюджетных средств.
Государственный бюджет, являясь основным финансовым планом государства, дает органам власти реальную экономическую возможность осуществления властных полномочий. Бюджет отражает размеры необходимых государству финансовых ресурсов и определяет тем самым налоговую политику в стране. Бюджет фиксирует конкретные направления расходования средств, перераспределения национального дохода и внутреннего валового продукта, что позволяет ему выступать в качестве эффективного регулятора экономики и социальных процессов в стране.
Бюджетное устройство и бюджетная система
Бюджетное устройство определяет организацию государственного бюджета и бюджетной системы страны, взаимоотношения между ее отдельными звеньями, правовые основы функционирования бюджетов, входящих в бюджетную систему, состав и структуру бюджетов, процедурные стороны формирования и использования бюджетных средств и др.
Основы бюджетного устройства определяются формой государственного устройства страны, действующими в ней основными законодательными актами, ролью бюджета в общественном воспроизводстве и социальных процессах.
Составляющей частью бюджетного устройства является бюджетная система.
Бюджетная система – это совокупность бюджетов государства, административно-территориальных образований, самостоятельных в бюджетном отношении государственных учреждений и фондов, основанная на экономических отношениях, государственном устройстве и правовых нормах. Бюджетная система является главным звеном финансовой системы государства.
Бюджетная система и форма государственного устройства. Построение бюджетной системы зависит от формы государственного и административного устройства страны. По степени распределения власти между центром и административно-территориальными образованиями все государства подразделяются на унитарные, федеративные и конфедеративные.
Унитарное (единое) государство – это форма государственного устройства, при которой административно-территориальные образования не имеют собственной государственности или автономии. В стране действует единая конституция, общая для всех систем права, и единые органы власти, централизованное управление экономическими, социальными и политическими процессами в государстве. Бюджетная система унитарного государства состоит из двух звеньев – государственного и местных бюджетов.
Федеративное (объединенное, союзное) государство – это форма государственного устройства, при которой государственные образования или административно-территориальные образования, входящие в государство, имеют собственную государственность и обладают определенной политической самостоятельностью в пределах распределенных между ними и центром компетенций. Бюджетная система федеративных государств трехзвенна и состоит из федерального бюджета, бюджетов членов федерации и местных бюджетов.
Конфедеративное (союзное) государство – это постоянный союз суверенных государств, созданный для достижения политических или военных целей. Бюджет такого государства формируется из взносов входящих в конфедерацию государств. У государств – членов конфедерации – действуют свои бюджетные и налоговые системы.
За более чем тысячелетнюю историю России ее бюджетное устройство и бюджетная система прошли путь от княжеской казны и системы унитарного государства до системы, основанной на федеративном государственном устройстве.
Основы бюджетного устройства Российской Федерации определяются Конституцией страны и ее государственным устройством как федеративной республики, субъектами Федерации, которой являются республики в составе Российской Федерации, края, области, автономные округа.
Уровни бюджетной системы РФ. Построение бюджетной системы Российской Федерации основано на Конституции РФ и конституциях республик в составе РФ. В соответствии с Конституцией РФ (ст. 71 и 132) и Бюджетным кодексом РФ (ст. 10) бюджетная система Российской Федерации состоит из трех уровней:
федерального бюджета и бюджетов государственных внебюджетных фондов;
бюджетов субъектов Российской Федерации (региональных бюджетов) и бюджетов территориальных государственных внебюджетных фондов;
местных бюджетов.
В настоящее время бюджетная система Российской Федерации включает: федеральный бюджет, 21 республиканский бюджет республик в составе РФ, 55 краевых и областных бюджетов и бюджетов городов Москвы и Санкт-Петербурга, один областной бюджет автономной области, десять окружных бюджетов, автономных округов и около 29 тысяч местных бюджетов (районные, городские, поселковые и сельские бюджеты).
Следует отметить, что в состав федерального и территориальных бюджетов (бюджетов субъектов РФ и местных бюджетов) входят целевые бюджетные фонды, формирующиеся за счет целевых источников и имеющие целевое расходование средств. В числе таких фондов – дорожный, экологический, воспроизводства минерально-сырьевой базы, восстановления и охраны водных ресурсов и др.
Схема бюджетной системы Российской Федерации приведена на рис. 14.
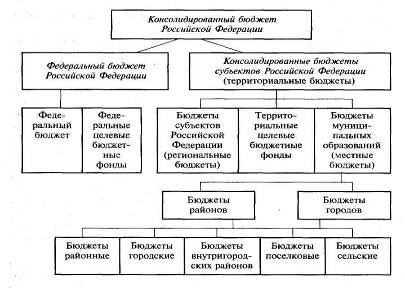
Рис. 14. Бюджетная система РФ
Бюджеты, входящие в бюджетную систему Российской Федерации, самостоятельны и не включаются друг в друга, т.е. бюджеты субъектов Российской Федерации не включаются в федеральный бюджет, а местные бюджеты не включаются в региональные бюджеты.
Кроме федерального и территориальных бюджетов (бюджетов субъектов Российской Федерации и местных бюджетов), в бюджетную систему входят государственные внебюджетные фонды (Пенсионный фонд РФ, Фонд социального страхования РФ, Государственный фонд занятости населения РФ, Федеральный внебюджетный фонд и внебюджетные фонды субъектов РФ обязательного медицинского страхования). Средства этих фондов по экономическому содержанию и направленности их использования мало чем отличаются от бюджетных средств. До 1991 г. они входили в состав государственного бюджета, в настоящее время имеется тенденция включения внебюджетных фондов в бюджет. Так, в 1999 г. в бюджет включены средства внебюджетного Федерального дорожного фонда РФ.
Принципы функционирования бюджетной системы РФ. Функционирование бюджетной системы Российской Федерации основано на следующих основополагающих принципах: 1) единство бюджетной системы; 2) разграничение доходов и расходов между уровнями бюджетной системы; 3) самостоятельность бюджетов разных уровней; 4) полнота отражения доходов и расходов бюджетов, бюджетов государственных внебюджетных фондов; 5) сбалансированность бюджета; 6) эффективность и экономность использования бюджетных средств; 7) общее покрытие расходов бюджета; 8) гласность; 9) достоверность бюджета; 10) адресность и целевой характер использования бюджетных средств.
Принцип единства бюджетной системы – это единство правовой базы, денежной системы, форм бюджетной документации, принципов бюджетного процесса, санкций за нарушения бюджетного законодательства, а также единый порядок финансирования расходов бюджетов всех уровней бюджетной системы, ведения бухгалтерского учета средств федерального бюджета, региональных бюджетов и местных бюджетов.
Принцип разграничения доходов и расходов между уровнями бюджетной системы Российской Федерации означает закрепление (полностью или частично) соответствующих видов доходов и полномочий по осуществлению расходов за органами власти Российской Федерации, органами государственной власти субъектов Российской Федерации и органами местного самоуправления.
3.Важнейшим является принцип самостоятельности всех бюджетов, который означает:
право законодательных (представительных) органов государственной власти и органов местного самоуправления на каждом уровне бюджетной системы самостоятельно осуществлять бюджетный процесс;
наличие собственных источников доходов бюджетов каждого уровня бюджетной системы, определяемых в соответствии с законодательством Российской Федерации;
3)законодательное закрепление регулирующих доходов бюджетов, полномочий по формированию доходов соответствующих бюджетов;
право органов государственной власти и органов местного самоуправления самостоятельно определять направления расходования средств соответствующих бюджетов;
право органов государственной власти и органов местного самоуправления самостоятельно определять источники финансирования дефицитов соответствующих бюджетов;
6)недопустимость изъятия доходов, дополнительно полученных в ходе исполнения законов (решений) о бюджете, сумм превышения доходов над расходами бюджетов и сумм экономии по расходам бюджетов.
Принцип полноты отражения доходов и расходов бюджетов, бюджетов государственных внебюджетных фондов предполагает, что все доходы и расходы бюджетов, бюджетов государственных внебюджетных фондов и иные обязательные поступления подлежат отражению в бюджетах, бюджетах государственных внебюджетных фондов в обязательном порядке и полном объеме. Все государственные и муниципальные расходы подлежат финансированию за счет бюджетных средств, средств государственных внебюджетных фондов, аккумулированных в бюджетной системе Российской Федерации.
Принцип сбалансированности бюджета означает, что каждый бюджет должен быть сбалансирован, т.е. объем предусмотренных бюджетом расходов должен соответствовать суммарному объему доходов бюджета и поступлений из источников финансирования его дефицита.
Принцип эффективности и экономности использования бюджетных средств предполагает, что при составлении и исполнении бюджетов органы власти и получатели бюджетных средств должны исходить из необходимости достижения заданных результатов с использованием определенного бюджетом объема средств.
Принцип общего покрытия расходов означает, что все расходы бюджета должны покрываться общей суммой доходов из источников финансирования его дефицита.
Принцип гласности предполагает: 1) обязательное опубликование в открытой печати утвержденных бюджетов и отчетов об их исполнении, полноту представления информации о ходе исполнения бюджетов, а также доступность иных сведений по решению законодательных (представительных) органов государственной власти, органов местного самоуправления; 2) обязательную открытость для общества и средств массовой информации процедур рассмотрения и принятия решений по проектам бюджетов, в том числе по вопросам, вызывающим разногласия либо внутри законодательного (представительного) органа государственной власти, либо между законодательным (представительным) и исполнительным органами государственной власти.
Принцип достоверности бюджета – это надежность показателей прогноза социально-экономического развития соответствующей территории и реалистичность расчета доходов и расходов бюджета.
10.Принцип адресности и целевого характера бюджетных средств означает, что бюджетные средства выделяются в распоряжение конкретных получателей бюджетных средств с обозначением направления их на финансирование конкретных целей.
Экономическое содержание и функции финансов предприятий
К одной из основных подсистем финансовой системы Российской Федерации в соответствии с экономической сущностью и функциями финансов относятся финансы предпринимательских структур – хозяйствующих субъектов. Основным же звеном этой подсистемы являются финансы организаций (предприятий) и корпораций (в дальнейшем тексте – предприятий), которые состоят из совокупности финансов предприятий всех форм собственности и сфер хозяйствования, за исключением организаций (предприятий) и корпораций, относящихся к другим звеньям подсистемы.
Понятийная запутанность сущности данного звена сводится к тому, что под финансами предприятий понимается: только какой-либо из видов предприятий, вся совокупность финансов хозяйствующих субъектов – предпринимательских структур, формы проявления финансов в реальной экономической жизни в виде документального оформления и расчетов, совокупность денежных средств или денежных потоков и т.д. Не вносят определенности и значительные разногласия ученых-экономистов и практиков в трактовке понятий, определений, переводом и трансформацией применяемых в финансовых расчетах терминов, преследуемыми целями исследований и прочее. Кроме того, сложность в понимании вызывают различные толкования финансовых отношений как таковых и специфика их проявления на конкретных предприятиях.
Действительно, с одной стороны, финансы предприятий являются основным звеном системы финансов как экономическая категория. С другой стороны, они представляют собой конкретное проявление управленческой деятельности и организационное звено финансовой системы в различных формах. Таким образом, финансы предприятий представляют собой особую сферу финансовых отношений, и, одновременно, они представляет собой форму практического использования финансовых отношений в форме законодательного оформления соответствующих финансовых документов. Финансы предприятий – это экономическая категория и, одновременно, финансы – предприятий это совокупность денежных фондов.
Во взаимоотношениях бюджета и государства проявляется тесная взаимосвязь, что предопределяет специфику финансовых отношений, выражаемых бюджетом, в общей совокупности финансовых отношений, поэтому их называют бюджетными. Государство формирует все бюджетные отношения.
Финансовые отношения предприятий в большей части не формируются государством, а регулируют экономическую деятельность предприятий. В этом проявляется основная специфическая черта финансовых отношений предприятий, и в то же время их общность – определенная система отношений.
Финансовые отношения предприятий связаны с обособлением части стоимости совокупного общественного продукта и концентрацией ее в распоряжении общегосударственного органа управления и в децентрализованных денежных фондах организаций (предприятий). Качественная определенность финансовых отношений предприятий характеризуется выполнением ими важных экономических, социальных, политических и внешнеэкономических потребностей государства и предприятий:
– используя финансовые отношения, устанавливаются взаимосвязи (денежные потоки) государства со всеми хозяйствующими субъектами (через систему формирования и регулирования отношений). В процессе перераспределения выручки (дохода) предприятий, главным образом прибыли предприятий, формируются централизованные и децентрализованные денежные фонды и средства государства и предприятий;
– установленные взаимосвязи между всеми субъектами хозяйствования в процессе перераспределения носят характер системы отношений за счет взаимоувязки методов, способов, приемов и рычагов;
– при помощи финансовых отношений осуществляется процесс перераспределения денежных средств (устанавливается направленность движения денежных потоков), сконцентрированных в централизованных и децентрализованных денежных фондах государства и предприятий, между участниками воспроизводственного процесса, сферами деятельности и т.п.;
– посредством финансов предприятий проводятся мероприятия по государственному регулированию предпринимательской деятельности и проведению государственной финансовой политики в деятельности предприятий;
– в финансах предприятий отражаются все экономические процессы и находят свое конкретное выражение все основные финансовые инструменты (налоги, отчисления, нормы и нормативы, денежные потоки и т.д.);
– используя финансовые отношения, государство и предприятия осуществляют стоимостной контроль и экономический анализ результатов хозяйствования, движения денежных средств;
– законодательство Российской Федерации не предусматривает применение системы государственного регулирования экономических денежных отношений внутри предприятия как юридического лица. Финансовые отношения носят законодательно закрепленный характер и не распространяются на экономические денежные отношения между подразделениями предприятия, не имеющими статуса юридических лиц. Экономические денежные отношения внутри предприятия (между подразделениями – неюридическими лицами) носят условно-финансовый характер и обязательны к исполнению только в соответствии с внутренними распоряжениями собственника или руководства предприятия.
Таким образом, финансовые отношения предприятий выражают отношения по распределению совокупного общественного продукта и перераспределения, главным образом, национального дохода. Финансовые отношения формируют основной централизованный общегосударственный фонд денежных средств и систему децентрализованных фондов. Средства сформированных фондов через финансовые отношения направляются на решение важнейших общегосударственных задач и задач функционирования предприятий. Финансовые отношения регулируют деятельность предприятий только на уровне юридических лиц. В финансовых отношениях предприятий признак императивности проявляется в обязательности их исполнения для предприятий и в правах государства по их регулированию.
Финансы предприятий как экономическая категория представляют собой систему экономических денежных отношений, имеющих императивную форму образования, по поводу перераспределения совокупного общественного продукта (главным образом, национального дохода), выражающую процессы формирования и использования централизованных и децентрализованных фондов денежных средств и принимающую законодательно закрепленный характер использования.
Внешняя форма проявления финансов находит свое выражение в обособлении у предприятий части стоимости совокупного общественного продукта в форме денежных фондов и средств. Использование различных форм и методов формирования и использования денежных фондов и средств, определение их структуры и объемов предопределяет наличие соответствующих документов, отражающих законодательно закрепленное движение денежных средств.
В широком смысле слова финансы предприятия – это система экономических денежных отношений, регулируемых общегосударственным органом управления и обязательных к исполнению, по поводу формирования и использования централизованных и децентрализованных денежных фондов и средств в соответствии с функциями категории и функциями предприятия.
Сущность финансов предприятий как финансовой категории проявляется в ее функциях и заключается в следующем:
формирование централизованных и децентрализованных денежных фондов и средств (в ходе реализации этой функции обеспечиваются структура, формы и методы аккумулирования части совокупного общественного продукта (национального дохода) в денежных фондах государства и движения денежных потоков на предприятии);
использование централизованных и децентрализованных денежных фондов и средств (в соответствии с этой функцией реализуется процесс целевого использования денежных средств, находящихся в распоряжении предприятия, – структура, порядок и последовательность движения денежных потоков);
организация и проведение контроля и экономического анализа за формированием, движением и использованием денежных средств фондов предприятий (использование финансовых – стоимостных, денежных – показателей позволяет анализировать, систематизировать, выявлять тенденции и направленность движения денежных потоков, осуществлять наблюдение за объемами денежных средств на предприятии, соблюдением правил, норм и нормативов, установленных законодательством).
Конкретное проявление и содержание финансовых отношений заключается во взаимоотношениях предприятия со следующими хозяйствующими субъектами:
с государством:
с бюджетом, как основным общегосударственным фондом. К финансовым относятся: отношения по поводу исчисления и уплаты налогов, платежей, отчислений в федеральные централизованные фонды, фонды субъектов Федерации и фонды местных органов самоуправления; отношения по получению денежных средств для финансирования, ссуд, льгот и т. п. в соответствии с требованиями бюджетного законодательства;
с государственными предприятиями и учреждениями в ходе выполнения государственных заказов. К финансовым отношениям относятся отношения по применению финансовых санкций и штрафов, неустоек, передача средств по договорам залога и некоторые другие, которые регламентируются законодательством;
с учреждениями по поводу управления государственным и муниципальным имуществом, доверительного управления капиталом, выплаты дивидендов, процентов, аренды, капитализации прибыли и т. п. К сфере финансовых отношений относятся вопросы несостоятельности предприятий (банкротства, кредитоспособности, ликвидности и платежеспособности, условий ликвидации, реструктуризации и т. п.) в рамках законодательно закрепленных процедур и критериев оценки;
с другими предприятиями и предпринимателями (юридическими лицами) в ходе выполнения финансово-хозяйственной деятельности по выполнению договорных обязательств. К финансовым не относятся отношения по купле-продаже, обмену и т. п. Финансовыми являются только отношения по применению финансовых штрафных санкций, пеней и неустоек, передача средств по договорам залога и некоторые другие, которые регламентируются законодательством;
со своими работниками (наемными работниками) в ходе выполнения обязательств по трудовым соглашениям в части использования прибыли, установленных законодательством, нормативов по заработной плате, исчислению и уплате налогов и отчислений из оплаты труда. Вопросы исчисления, выплаты заработной платы работникам как таковые не относятся к финансовым отношениям, так как определяются общеэкономическими законами;
с юридически самостоятельными подразделениями (имеющими самостоятельный бухгалтерский баланс и счета в банках) по поводу перераспределения капитала, движения средств денежных фондов, налогов, отчислений, штрафов и т. п. К финансовым отношениям не относятся взаимоотношения предприятия с подразделениями, не имеющими статуса юридических лиц, а также отношения между такими подразделениями внутри предприятия, которые определяются его внутренними документами;
с другими предприятиями внутри предпринимательской структуры и с материнской компанией по вопросам перераспределения движения капитала, средств денежных фондов и прочих денежных • средств и т. п.;
с учредителями по вопросам: финансового права о распределении обязанностей и ответственности; управления имуществом; исчисления и выплаты дивидендов, процентов учредителям, взносов учредителей и т. д.;
с инвестиционной (кредитной) и банковской сферами и инвесторами:
банковской сферой (предпринимательскими структурами) по поводу правового обеспечения условий договоров по расчетным операциям и применения финансовых санкций за их невыполнение;
кредитной сферой (предпринимательскими структурами) по вопросам правового обеспечения условий кредитных операций (получения и погашения кратко- и долгосрочных кредитов и процентов по ним и применения финансовых санкций за их невыполнение);
- инвестиционной сферой, в состав которой входят такие предпринимательские структуры, как: коммерческие банки; кредитные учреждения; негосударственные пенсионные, страховые, инвестиционные и т. п. фонды и компании; частные инвесторы – по поводу условий кратко- и долгосрочного инвестирования, платежей, страховых взносов и возмещения сумм потерь, финансирования мероприятия и т. д. и применения финансовых санкций за его невыполнение.
с гражданами и предпринимателями (без статуса юридических лиц), участниками финансово-хозяйственной деятельности предприятий, по всем вопросам взаимоотношений в соответствии с финансовым законодательством: лицензирование и ограничения в использовании денежных средств, соблюдение условий договоров по хозяйственным операциям, инвестирование и т.д.;
с другими государствами, международными организациями по поводу соблюдения международного финансового законодательства в экономической деятельности предприятия в области: бюджетного, налогового, таможенного, валютного и других видов регулирования;
с некоммерческими организациями по поводу использования свободных денежных средств предприятия и условий передачи их этим организациям;
с участниками финансового рынка по поводу использования свободных денежных средств предприятия и мобилизации денежных средств с финансового рынка в соответствии с требованиями законодательства. Финансовый рынок включает в себя: рынок капиталов (в том числе долгосрочных инвестиций), рынок кредитов, рынок денег (в том числе валютный), рынок ценных бумаг (собственно финансовый рынок). К финансовым отношениям относятся экономические денежные отношения, формируемые и регулируемые государством: условия эмиссии ценных бумаг; порядок обращения государственных, муниципальных, корпоративных ценных бумаг; условия операций по купле-продаже; распределение доходов и выплата процентов; применение финансовых санкций и др.
В узком смысле слова, финансы предприятия – это система экономических денежных отношений по поводу перераспределения капитала и доходов (главным образом прибыли), формирования и использования централизованных и децентрализованных денежных фондов и средств, обеспечивающих предприятие финансовыми ресурсами и резервами, формирующими денежные потоки, в целях выполнения функций предприятия как предпринимательской структуры.
Таким образом, финансы выполняют следующие функции на предприятии:
•формирования – обеспечение финансовыми ресурсами кругооборота средств предприятия. Основная задача финансов заключается в формировании денежных потоков, направленных на оптимальное сочетание имеющихся денежных средств. В состав данной функции финансов входят денежные потоки по: формированию уставного капитала и собственного капитала предприятия, привлечению средств кредитов и займов, средств с фондового рынка, прибыли и доходов, денежных средств специальных целевых фондов и т. п.;
использования – обеспечение оптимального распределения и использования имеющихся финансовых ресурсов и формирования денежных потоков с целью оптимальности вложений, поддержания финансовой устойчивости и соблюдения интересов собственника. Выполнение этой функции связано с оптимизацией вложений капитала, привлеченных и заемных денежных средств и других свободных денежных средств; с оптимизацией сумм налоговых и неналоговых платежей и отчислений, взносов в фонды вне предприятия;
контрольная – финансовые отношения и показатели позволяют осуществлять контроль за соблюдением законодательства на уровне предприятия со стороны государства (общегосударственного органа управления). Внутри предприятия осуществляется собственный контроль за финансовыми показателями на основе внутренней системы взаимоотношений и ответственности.
Финансы предприятий представляют собой отношения:
– по формированию финансовых ресурсов предприятий и обеспечению эффективного сочетания источников этих ресурсов;
– по использованию этих ресурсов на текущую, инвестиционную, финансовую и прочую деятельность предприятий.
Соответственно, финансы предприятий представляют собой и отношения по формированию денежных потоков на предприятии в соответствии с экономическим содержанием и функциями категории и их проявлением в деятельности предприятий.
Результатом проявления финансовых отношений и организации управления ими на предприятиях является соблюдение законодательства и получение прибыли для удовлетворения потребностей собственника и общественных функций государства.
Финансовые ресурсы предприятия
Собственный капитал предприятия (сформированная часть этого капитала, источником которой является уставный капитал) представляет собой основу его развития.
Кроме собственного капитала предприятие может использовать в своей деятельности и дополнительные средства, полученные из других источников.
В процессе функционирования предприятие использует начальный собственный капитал для формирования нового капитала и выполнения уставных и неуставных задач, свойственных функциональным назначениям предприятия. Предприятие для выполнения поставленных целей формирует, распределяет и использует все возможные и не запрещенные законодательством финансовые ресурсы и резервы.
Категории капитала предприятия тесно связаны с категориями ресурсов и резервов.
К финансовым резервам предприятия относятся фонды денежных средств и другие фонды, которые имеют денежную оценку и целевую направленность в соответствии с поставленными целями и задачами. Как правило, в названии финансового резерва (фонда) проявляется направленность использования его средств (амортизационный, инвестиционный, страховой, накопительный и др.). В отличие от финансовых ресурсов предприятия финансовые резервы специально накапливаются в течение определенного периода, используются только на соответствующие цели и в определенные моменты времени. Нецелевое использование средств резервных фондов возможно только в оперативной деятельности, как временный источник финансирования мероприятий, с последующим возвратом средств в состав фонда по окончании отчетного периода или в момент наступления условий предполагаемого использования средств резервов по целевому назначению. Не разрешается нецелевое использование средств бюджетных фондов и приравненных к ним.
Источниками средств резервов (фондов) являются все источники формирования и увеличения капитала предприятия. В зависимости от целевой направленности и законодательного регулирования деятельности предприятий источниками резервов могут выступать и денежные средства, включаемые в издержки (себестоимость реализованной продукции), например: ремонтных фондов, амортизационного фонда, некоторых видов негосударственных страховых и пенсионных фондов.
В своем внешнем проявлении капитал, финансовые ресурсы и финансовые резервы материальны. Они состоят, например, из материалов, сырья, топлива, основных фондов и выражены (или могут быть выражены) в денежной форме. Финансовые ресурсы и резервы являются частью общих ресурсов и резервов предприятия.
Финансовые ресурсы предприятия представляют собой совокупность капитала, имущества и других средств предприятия, выраженных в денежной форме, которые находятся в распоряжении этого предприятия, используются или могут быть использованы им в процессе финансово-хозяйственной деятельности, для выполнения своих функций.
Финансовыми ресурсами (финансовым потенциалом) предприятия, как правило, называют всю совокупность имеющихся и возможных фондов и средств предприятия, имеющих денежную оценку, которые могут быть использованы в процессе финансово-хозяйственной деятельности для получения прибыли.
Финансовые ресурсы представляют собой финансовый потенция л предприятия в определенно заданных условиях. Финансовый потенциал рассчитывается в том случае, если происходит изменение структуры финансовых ресурсов или их источников во взаимосвязи с изменением целей и задач деятельности предприятия.
К внутренней части финансовых ресурсов предприятия относят:
Собственный капитал предприятия в денежном выражении. Этот капитал является основной составной и активной частью финансовых ресурсов предприятия. От его структуры и объемов зависят: показатели деятельности, величина выручки и прибыли, доходов и дивидендов и т. д. Предприятие использует в своей деятельности создавшуюся структуру капитала, но при изменении направлений развития может быть изменена и материально-вещественная форма собственного капитала. Именно возможность изменения структуры собственного капитала и позволяет относить его к ресурсам предприятия.
Имущество, находящееся в распоряжении предприятия на правах собственности, выраженное в денежной оценке. Имущество, находящееся в распоряжении предприятия, не участвует в производственном процессе. Его величина и структура в конкретный момент не влияет на результаты деятельности предприятия и не приносят прибыли. Возможность реализации, изменения функционального назначения имущества предприятия предопределяет его отнесение к финансовым ресурсам.
Прочие собственные фонды и средства, находящиеся в распоряжении предприятия. В распоряжении предприятия всегда находятся определенные фонды и средства, которые учитываются:
в определенных специальных фондах внутри предприятия, средства которых невозможно в данный момент использовать в деятельности предприятия;
в определенных специальных фондах вне предприятия, средства которых используются в целях развития других предприятий или организаций;
и другие.
К внешней части финансовых ресурсов предприятия относят:
Заемные денежные фонды и средства, находящиеся в распоряжении предприятия. К такой части ресурсов относят все суммы кредитов, ссуд и займов в денежном выражении, которые используются на предприятии и могут принимать различные материальные формы.
Привлеченные фонды и средства, имеющие денежную оценку, временно или постоянно находящиеся в распоряжении предприятия. Такие фонды могут находиться в конкретный момент в натуральной (материальной) и денежной форме. Возможность изменения их вещественного содержания делает их финансовыми ресурсами предприятия.
– Имущество в денежной оценке, находящееся в оперативном распоряжении предприятия в форме доверительного управления, аренды, лизинга и т.д. Такое имущество находится в распоряжении предприятия в определенные периоды и может быть использовано в качестве финансового ресурса:
– при эффективном его использовании для целей развития предприятия (перевода из разряда имущества в разряд капитала);
– при передаче в субаренду другим предприятиям с целью получения доли прибыли; и другие.
Финансовые ресурсы в бухгалтерском учете отражаются в активе Бухгалтерского баланса предприятия и не подразделяются на внутреннюю и внешнюю части.
Источниками формирования и увеличения финансовых ресурсов (финансового потенциала) предприятия являются собственные, заемные и привлеченные средства в денежной оценке. Структура источников финансовых ресурсов аналогична структуре источников формирования и увеличения капитала предприятия. Однако величина их может быть больше за счет источников формирования имущества и других средств, не входящих в состав капитала предприятия.
Оценка объемов, структуры и источников финансовых ресурсов (финансового потенциала) предприятия в денежном выражении является основой для:
оценки стоимости предприятия;
оценки стоимости имущества предприятия;
расчетов и обоснований эффективности инвестиционных проектов и решений;
организации деятельности предприятия в условиях новых сфер применения капитала;
– принятия решений в соответствии с законодательством о несостоятельности (банкротстве) предприятий;
принятия решений об использовании свободных денежных средств на финансовом рынке;
и т.п.
Прибыль и рентабельность предприятия
Прибыль. Эта важнейшая категория рыночных отношений обладает тремя функциями:
экономического показателя, характеризующего финансовые результаты хозяйственной деятельности организации (предприятия);
стимулирующей функции, проявляющейся в процессе ее распределения и использования;
одного из основных источников формирования финансовых ресурсов предприятия.
Прибыль – основной источник формирования доходной части бюджетов разных уровней, приращения капитала хозяйствующего субъекта, социального развития и роста благосостояния собственников.
В рыночной экономике одной из целей предпринимательской деятельности является получение прибыли, увеличение материальной заинтересованности участников бизнеса в результатах финансово-хозяйственной деятельности. Поэтому максимизация прибыли – первостепенная задача финансовых менеджеров. На величину прибыли в производственной деятельности оказывают влияние факторы субъективного характера (организационно-технический уровень управления предпринимательской деятельностью, конкурентоспособность выпускаемой продукции, уровень производительности труда, затраты на производство и реализацию продукции, уровень цен на готовую продукцию) и объективные, не зависящие от деятельности хозяйствующего субъекта (уровень цен на потребляемые материальные и энергетические ресурсы, нормы амортизационных отчислений, конъюнктура рынка).
Современное состояние экономики, выражающееся в экономической нестабильности, инфляции, монопольном положении отдельных товаропроизводителей, приводит к тому, что рост прибыли происходит в основном за счет роста цен на товары, т.е. за счет инфляционного наполнения прибыли. Отсутствует связь между объемом производства и величиной прибыли. Не действуют в полной мере присущие прибыли функции, что свидетельствует о расстройстве экономики, неполноценности действующего механизма хозяйствования. Максимальное получение прибыли за счет интенсивных факторов, финансовое оздоровление экономики, рост инвестиций в реальный сектор экономики, создание эффективной налоговой системы будут способствовать оздоровлению экономики, дальнейшему развитию предпринимательства и рыночных отношений.
Прибыль является источником финансирования разных по экономическому содержанию потребностей. При ее распределении пересекаются интересы как общества в целом в лице государства, так и предпринимательские интересы хозяйствующих субъектов и их контрагентов, интересы отдельных работников. Объектом распределения является валовая прибыль. Законодательно распределение прибыли реализуется в части, поступающей в федеральный бюджет и бюджеты субъектов Федерации в виде налогов и других обязательных платежей. Для акционерных обществ установлен обязательный порядок формирования финансового резерва. Распределение оставшейся части прибыли является прерогативой хозяйствующего субъекта, регламентируется внутренними документами предприятия и фиксируется в его учетной политике. При распределении прибыли исходят из следующих принципов:
1)первоочередное выполнение обязательств перед бюджетом;
2)прибыль, остающаяся в распоряжении хозяйствующего субъекта, распределяется на накопление и потребление.
Механизм воздействия финансов на эффективность ведения хозяйства зависит от характера распределительных отношений, конкретных форм и методов их организации, их соответствия уровню производительных сил и производственных отношений. Ориентиром для установления соотношения между накоплением и потреблением должно быть состояние производственных фондов и конкурентоспособность выпускаемой продукции. В процессе распределения чистой прибыли предприятие вправе самостоятельно определить способ распределения прибыли.
Распределение чистой прибыли может быть осуществлено посредством образования специальных фондов: фонда накопления, фонда потребления и резервных фондов – либо путем непосредственного распределения чистой прибыли по отдельным направлениям. В первом случае организация (предприятие) должна составить сметы расходования фондов потребления и накопления в виде дополнения к финансовому плану, а во втором случае распределение прибыли отражается непосредственно в финансовом плане.
Фонд накопления используется па научно-исследовательские, проектные, конструкторские и технологические работы, разработку и освоение новых видов продукции, технологических процессов, на финансирование затрат, связанных с техническим перевооружением и реконструкцией действующего производства, проведением природоохранных мероприятий. Сюда же относятся расходы по погашению долгосрочных ссуд и уплате процентов по ним, уплате процентов по краткосрочным ссудам сверх сумм, относимых на себестоимость продукции, финансирование прироста оборотных средств, взносы в качестве вкладов учредителей в создание уставного капитала других организаций, перечисления вышестоящим организациям, взносы в союзы, ассоциации, концерны, в состав которых входит хозяйствующий субъект, и др.
Фонд потребления используется на социальное развитие и социальные нужды. За счет него финансируются расходы по эксплуатации объектов социально-бытового назначения, находящихся на балансе хозяйствующего субъекта, строительство объектов непроизводственного назначения, проведение оздоровительных и культурно-массовых мероприятий, осуществляется выплата премий за выполнение особо важных производственных заданий, оказание материальной помощи, выплаты надбавок к пенсиям, компенсаций работникам за удорожания питания в столовых и буфетах и т.п.
Резервный фонд. Финансовую устойчивость предприятия обеспечивает резервный капитал. В рыночной экономике отчисления в резервный капитал носят первоочередной характер. Его величина характеризует готовность предприятия к страхованию риска, связанного с предпринимательской деятельностью.
Рентабельность. В отличие от прибыли организации (предприятия), показывающей эффект предпринимательской деятельности, рентабельность характеризует эффективность этой деятельности. Рентабельность – относительный показатель, отражающий степень доходности предприятия. В рыночной экономике существует система показателей рентабельности.
Рентабельность продукции можно рассчитать как по всей реализованной продукции, так и по отдельным ее видам.
Рентабельность всей реализованной продукции определяется как: 1) процентное отношение прибыли от реализации продукции к затратам на ее производство и реализации и 2) процентное отношение чистой прибыли к затратам на ее производство и реализацию.
Рентабельность отдельных видов продукции зависит