Финансы и кредит
Общество сельскохозяйственного кредита.
Состав учредителей:
1) Центробанк.
2) Коммерческий и специальный банки.
3) Физические или юридические лица.
Клиенты этих обществ:
1) сельхозпредприятия,
2) фермеры,
3) крестьянские хозяйства.
Основные выполняемые операции:
1) краткосрочные и среднесрочные кредиты;
2) прием вкладов;
3) посредничество.
Таким обществам обычно предоставляются налоговые льготы.
Банковское кредитование
В банковской системе России ЦБ РФ (ЦБР) определен как главный банк страны и кредитор последней инстанции. Он находится в государственной собственности и на него возложены функции общего регулирования деятельности каждого коммерческого банка в рамках единой денежно – кредитной системы страны. Центральный банк призван приводить их деятельность в соответствие с общей экономической стратегией и выступает ключевым агентом государственной денежно – кредитной политики, при этом со стороны ЦБР используются в первую очередь экономические методы управления и только в отдельных случаях административные.
Принципы организации и деятельности Центрального банка РФ (Банка России), его статус, задачи, функции, полномочия определяются конституцией Российской Федерации, Законом о Центральном банке и другими федеральными законами.
Банк России образует единую централизованную систему с вертикальной структурой управления. В систему банка России входят центральный аппарат, территориальные учреждения, расчетно-кассовые центры, вычислительные центры, полевые учреждения, учебные заведения и другие предприятия, учреждения и организации, в том числе подразделения безопасности и Российское объединение инкассации, необходимые для осуществления деятельности банка.
Основными целями деятельности банка России являются:
защита и обеспечение устойчивости рубля, в том числе его покупательной способности и курса по отношению к иностранным валютам;
развитие и укрепление банковской системы Российской Федерации;
обеспечение эффективного и бесперебойного функционирование системы расчетов.
Основными задачами ЦБР являются регулирование денежного обращения, проведение единой денежно-кредитной политики, защита интересов вкладчиков, банков, надзор за деятельностью коммерческих банков и других кредитных учреждений, осуществление операций по внешнеэкономической деятельности.
Получение прибыли не является целью деятельности банка России.
Банк России выполняет следующие функции:
во взаимодействии с Правительством Российской федерации разрабатывает и проводит единую государственную денежно-кредитную политику, направленную на защиту и обеспечение устойчивости рубля;
монопольно осуществляет эмиссию наличных денег и организует их обращение,
является кредитором последней инстанции для кредитных организаций, организует систему рефинансирования;
устанавливает правила осуществления расчетов в РФ;
устанавливает правила проведения банковских операций, бухгалтерского учета и отчетности для банковской системы;
осуществляет государственную регистрацию кредитных организаций; выдает и отзывает лицензии кредитных организаций и организаций, занимающихся их аудитом;
осуществляет надзор за деятельностью кредитных организаций;
регистрирует эмиссию ценных бумаг кредитными организациями в соответствии с федеральными законами;
осуществляет самостоятельно или по поручению Правительства Российской Федерации все виды банковских операций, необходимых для выполнения основных задач банка России;
10) осуществляет валютное регулирование, включая операции по покупке и продаже иностранной валюты; определяет порядок осуществления расчетов с иностранными государствами;
11) организует и осуществляет валютный контроль как непосредственно, так и через уполномоченные банки в соответствии с законодательством Российской Федерации;
12) принимает участие в разработке прогноза платежного баланса Российской Федерации и организует составление платежного баланса Российской Федерации;
13) в целях осуществления указанных функций проводит анализ и прогнозирование состояния экономики Российской Федерации в целом и по регионам, прежде всего денежно-кредитных, валютно-финансовых и ценовых отношений, публикует соответствующие материалы и статистические данные.
Для реализации возложенных на него функций ЦБР участвует в разработке экономической политики Правительства Российской Федерации.
Банк России и Правительство Российской Федерации информируют друг друга о предполагаемых действиях, имеющих общегосударственное значение, координируют свою политику, проводят регулярные консультации.
Банк России консультирует Министерство финансов РФ по вопросам графика выпуска государственных ценных бумаг и погашения государственного долга с учетом их воздействия на состояние банковской системы и приоритетов единой государственной денежно-кредитной политики.
Инструменты денежно-кредитного регулирования
Регулирование денежного кредитного обращения в РФ возложено на Банк России. В соответствии с Федеральным законом «О Центральном банке Российской Федерации (Банке России)» от 12 апреля 1995 г. основными инструментами и методами являются:
процентные ставки по операциям Банка России;
нормативы обязательных резервов;
операции на открытом рынке;
рефинансирование банков;
депозитные операции;
валютное регулирование;
установление ориентиров роста денежной массы;
прямые количественные ограничения.
Процентные ставки по операциям Банка России. Последний может устанавливать одну или несколько процентных ставок по различным видам операций. Процентные ставки Банка России – это минимальные ставки, по которым он осуществляет свои операции. Это ставки рефинансирования, ставки по депозитным операциям, ломбардные ставки, ставки «репо» и др. Банк России использует процентную политику для воздействия на рыночные процентные ставки. Банк России ежедневно объявляет рынку процентные ставки по привлечению средств в депозиты и заключает депозитные сделки.
Данный метод предполагает регулирование рынка ссудных капиталов путем установления и пересмотра официальной (базовой) процентной ставки. В зарубежной банковской практике она существует в двух формах:
1) ставка учетного процента: условия на которых ЦБ покупает (переучитывает) коммерческие векселя у других банков. Переучет векселей носит характер кредита для коммерческих банков, поскольку векселя выкупаются со скидкой от вексельной суммы – эти кредиты называют дисконтными, а операцию по переучету – редисконтированием;
2) процентная ставка по ломбардным операциям – кредитам под залог ценных бумаг. Данный кредит, как правило является краткосрочным (3-6 месяцев); объектом регулирования в данном случае является не только уровень процента, но и перечень ценных бумаг, которые могут стать предметом залога, а также минимальный размер покрытия предоставленного кредита (в процентах от стоимости ценных бумаг).
Значение данного инструмента состоит в следующем:
- регулируя уровень процентных ставок по своим операциям центральный банк влияет на величину денежной массы через управление депозитной базой коммерческих банков, их спросом на кредит;
- официальная процентная ставка оказывает косвенное влияние на рыночные процентные ставки, устанавливаемые коммерческими банками самостоятельно в соответствии с рынком кредитных ресурсов. При этом официальная процентная ставка может отклонятся от рыночных в ту или иную сторону.
Нормативы обязательных резервов – это беспроцентные обязательные вклады кредитных организаций в Банке России. Размер обязательных резервов устанавливается Советом директоров Банка России в процентах к обязательствам кредитных организаций. Нормативы не могут превышать 20% обязательств кредитной организации и не могут быть единовременно изменены более чем на 5 пунктов.
Эти резервы используются при отзыве лицензии для погашения обязательств кредитной организации перед вкладчиками и кредиторами. Однако основное назначение нормативов обязательных резервов – регулирование денежного обращения. Рассмотрим механизм этого регулирования. Фактические резервы банка равны сумме обязательных резервов и избыточных резервов. Банк выдает кредит только в размере избыточных резервов. Банковская система, как известно, создает деньги. Количество новых кредитных денег определяется с помощью банковского мультипликатора, который представляет собой процесс увеличения объема денег на депозитных счетах коммерческих банков в период их движения от одного коммерческого банка к другому:
 ,
где М – банковский мультипликатор;
R – норма обязательных резервов.
Максимальное количество новых денег (Д), которое может быть создано банковской системой, составляет:
 ,
где Е – избыточные резервы.
Зная норму обязательных резервов, легко можно определить, сколько новых денег будет создано банковской системой.
Банк России изменяет нормы обязательных резервов. Увеличение норм означает изъятие денег у коммерческих банков, при уменьшении норм увеличиваются избыточные резервы коммерческих банков, которые они предоставляют в кредит.
Рост денежной массы происходит не только за счет выпуска денег в обращение, но и за счет создания новых денег банковской системой.
Операции на открытом рынке – это купля-продажа Банком России государственных ценных бумаг, краткосрочные операции с ценными бумагами с совершением затем обратной сделки. Лимит операций на открытом рынке утверждается Советом директоров. Купля ценных бумаг означает выпуск денег в обращение, продажа ценных бумаг – изъятие денег из обращения. Это наиболее мощный и эффективный метод, регулирования денежного обращения, который чаще других методов используется в мировой практике.
В зарубежной практике данные операции проводятся с краткосрочными и долгосрочными обязательствами казначейства и государственных корпораций, облигациями торгово-промышленных фирм и банков, коммерческими векселями, учитываемыми ЦБ.
Если ценные бумаги продаются ЦБ по заранее обусловленному курсу, то этот курс, как правило, несколько ниже рыночного. Целью является привлечение банков, как покупателей и соответствующий отток кредитных ресурсов с ссудного рынка. Разница между курсом продажи и рыночным курсом зависит от того, какую цель преследует ЦБ.
ЦБ покупает ценные бумаги, если необходимо поддержать ликвидность коммерческих банков, увеличить свободные резервы для кредитования.
При проведении операций на открытом рынке в зарубежной практике широко используются перекупочные изменения или сделки РЕПО.
Сделка РЕПО – это соглашения о продаже ценных бумаг с совершением через некоторое время обратной сделки. Данные сделки возникли на базе рынка государственных бумаг. По этим соглашениям ЦБ занимает позицию покупателя ценных бумаг у коммерческих банков. Последние обязуются через определенное время осуществить обратную сделку.
Определяющими в сделках РЕПО являются следующие характеристики:
- цена покупки;
- цена обратной продажи;
- временной лаг между прямой и обратной сделками.
С целью сделать данную сделку привлекательной для коммерческих банков, ЦБ покупает ценные бумаги по более высоким ценам, чем цена обратной продажи. Такая скидка может быть фиксированной или плавающей. Соглашения РЕПО заключаются на краткосрочный период, сроки сделок стандартизированы (1-3 недели; 2-6 месяцев). Перекупочные соглашения широко используются Федеральной Резервной Системой США. Сделки, как правило, проводятся регулярно в определенные дни недели. В этом случае механизм воздействия данных сделок на свободные резервы коммерческих банков состоит в следующем. Если объем обратной продажи больше, чем объем покупки новых партий ценных бумаг – происходит ограничение кредитных резервов банковской системы, так как возрастают вложения в ценные бумаги и наоборот.
Особое значение в данном случае имеет развитие практики выпуска государственных облигаций, казначейских векселей. Стабильно развивается на сегодняшний день рынок государственных ценных бумаг является базой для применения Банком России операции на открытом рынке как наиболее гибкого инструмента денежно-кредитного регулирования.
Рефинансирование банков – это кредитование Банком России коммерческих банков, в том числе и переучет векселей. Банк России устанавливает процентную ставку рефинансирования. Увеличение этой ставки приводит к удорожанию кредитов и уменьшению массы денег в обращении, снижение ставки – к удешевлению кредитов и росту массы денег. Ставка рефинансирования устанавливается на уровне ставок финансового рынка.
До середины июня 1998 г. Банк России выдавал коммерческим банкам три вида кредитов:
ломбардные – под залог государственных ценных бумаг, включенных в Ломбардный список Банка России;
внутридневные кредиты – предоставлялись банкам в течение операционного дня при наличии неисполненных платежных поручений;
однодневные расчетные кредиты (кредиты «овернайт») – предоставлялись для завершения расчетов в конце операционного дня путем зачисления кредита на корреспондентский счет банка в расчетном подразделении Банка России.
Кредиты выдавались в пределах лимитов, определенных Банком России. С марта 1998 г. коммерческим банкам стали выдаваться только обеспеченные кредиты – под залог государственных ценных бумаг. Условием их предоставления являлось предварительное блокирование государственных ценных бумаг на счете «депо» банка в уполномоченном депозитарии. Рыночная стоимость этих ценных бумаг, скорректированная на соответствующий поправочный коэффициент Банка России, являлась максимально возможной величиной для получения кредита.
Банк России начал проводить ломбардные операции с марта 1996 г. сначала в форме ломбардных кредитных аукционов, а затем – по заявлениям банков в любой рабочий день по фиксированным процентным ставкам, дифференцированным в зависимости от срока кредитов (от 3 до 30 календарных дней). Со 2 февраля 1998 г. ломбардные кредиты по фиксированной процентной ставке выдавались под 42% годовых независимо от сроков их предоставления. Кредит зачислялся на корреспондентский счет коммерческого банка в Банке России. В связи с финансовым кризисом с 8 июля 1998 г. ломбардные кредиты предоставлялись на срок до 7 календарных дней включительно посредством кредитных аукционов.
Принятые к аукциону заявки банков ранжировались по уровню предложенной банками процентной ставки, начиная с максимальной. Окончательное решение о ставке отсечения и объеме ломбардных кредитов принимал Кредитный комитет Банка России после получения и анализа заявок банков на получение кредита. Ломбардные кредитные аукционы проводились двумя способами:
а) «американским», при котором удовлетворенные заявки удовлетворялись по процентным ставкам, предлагаемым банками в заявках (они были равны или превышали ставку отсечения);
б) «голландским», при котором все удовлетворенные заявки удовлетворялись по ставке отсечения, устанавливаемой Банком России по результатам аукциона.
При неисполнении банком обязательств по возврату кредита Банка России и уплате процентов по нему отсрочка платежа не производилась и Банк России начинал процедуру реализации заложенных ценных бумаг. Кроме того, банки уплачивали пени за каждый календарный день просрочки в размере 0,3 ставки рефинансирования Банка России на установленную дату исполнения обязательства, деленной на число дней в текущем году (365 или 366). За счет выручки от реализации заложенных, ценных бумаг возмещались в первую очередь расходы Банка России по реализации этих бумаг, затем – задолженность банков по кредиту и процентам и в последнюю очередь – суммы пеней за неисполнение обязательств.
Депозитные операции. Это операции по привлечению в депозиты (вклады) средств банков. Они позволяют Банку России привлекать временно свободные денежные средства банков и тем самым нейтрализовать их возможное давление на валютный рынок.
В 1999 г. Банк России начал привлекать денежные средства банков РФ на более длительные сроки – на 1 – 3 месяца. С августа 1999 г. Банк России начал проводить депозитные операции «спот» с датой привлечения депозита: «спот – некст», «спот – 1 неделя», «спот — 2 недели». С ноября 1999 г. Банк России приступил к проведению депозитных аукционов со сроками депозитов 1 неделя, 2 недели и 1 месяц.
Валютное регулирование осуществлялось с помощью валютной интервенции, под которой понимается купля-продажа Банком России иностранной валюты на валютном рынке для воздействия на курс рубля, суммарной спрос и предложение валюты. Если спрос на валюту был больше предложения, то Банк России продавал валюту из своих золотовалютных резервов.
Если предложение валюты превышало спрос, то Банк России покупал валюту. Эти операции стали возможны благодаря значительным накоплениям валютных ресурсов у Банка России. Валютные резервы должны соответствовать мировому уровню, равному финансированию трехмесячных объемов импорта.
Новым методом регулирования валютного курса стало введение с мая 1995г. фиксированного валютного коридора. Основная его цель — дедолларизация экономики, стабилизация курса рубля, поддержка отечественных производителей-экспортеров. На начало 1997 г. валютный коридор составлял 5500 – 6100 руб., на конец года – 5750 — 6350 руб. за один доллар, с августа 1998 г. валютный коридор был расширен до 9,5 руб., однако в связи с обострением финансового кризиса удержать курс рубля в рамках валютного коридора не удалось. Отток иностранного капитала с рынка государственных ценных бумаг привел к резкому сокращению золотовалютных резервов Банка России и, как следствие, к отказу от валютных интервенций. Был совершен переход к режиму плавающего валютного курса.
Установление ориентиров роста денежной массы. Банк России устанавливал минимальные и максимальные границы прироста денежной массы на контрольный срок (таргетирование). Начиная с 1995 г., Банк России устанавливал ежегодно две промежуточные цели — предельные темпы прироста М2 и предельные границы девальвации обменного курса рубля на доллары США.
Прямые количественные ограничения – установление лимитов на рефинансирование банков, проведение кредитными организациями отдельных банковских операций. В качестве примера можно привести выдачу ломбардных, внутридневных и однодневных расчетных кредитов Банком России коммерческим банкам в пределах установленного лимита. Другим примером могут служить ограничения на проведение валютных операций. Валютные операции могут производить только уполномоченные банки, получившие от Банка России лицензию на проведение таких операций. При этом различают три типа лицензий: генеральные, расширенные и внутренние. Генеральная лицензия дает право проводить валютные операции на внутреннем и мировом рынках, открывать корреспондентские счета в иностранных банках без ограничения их количества. Расширенная лицензия дает право иметь корреспондентские отношения с шестью иностранными банками и бывшими заграничными банками СССР (Московским народным банком в Лондоне, Эйробанком в Париже и др.). Внутренняя лицензия дает право работать на внутреннем валютном рынке и выходить на внешний рынок при условии открытия корреспондентских счетов в любом другом банке, имеющем генеральную лицензию.
Помимо основных методов регулирования существуют второстепенные методы.
Предписываемая законом маржа – минимальный процент первоначального взноса за ценные бумаги за счет собственных средств инвестора. Покупка ценных бумаг в кредит опасна, так как в нее вовлекаются банки. Поэтому во всех странах сделки с ценными бумагами в кредит строго регулируются. В России минимальная маржа установлена Инструкцией Министерства финансов РФ «О правилах совершения и регистрации сделок с ценными бумагами» от 6 июня 1992 г. № 53. Она составляет 50% общей стоимости приобретенных ценных бумаг.
Потребительский кредит – продажа товаров в кредит. Если она ограничивается, то уменьшается количество денег в обращении. Если продажа растет, то увеличивается масса денег в обращении.
Вследствие низких доходов населения развитие потребительского кредита в России возможно только при определенном подъеме уровня доходов. В настоящее время развитие такого кредита является перспективным направлением в деятельности банков, которые ищут новые сферы приложения капитала. Использование этого метода ограничивается отсутствием инфраструктуры, законодательной базы, высоким уровнем кредитного риска. Несмотря на это, потребительский кредит является стимулом экономического роста, активизации совокупного спроса.
Увещевание. Это когда Банк России дает рекомендации юридическим и физическим лицам, банкам.
Когда и какие из вышеназванных мер используются? Если необходимо увеличить количество денег в обращении, то Банк России скупает ценные бумаги, снижает нормы обязательных резервов, уменьшает ставку рефинансирования и т. д. Такая политика получила название политики дешевых денег. В условиях же инфляции, когда необходимо уменьшить количество денег в обращении. Банк России продает ценные бумаги, увеличивает нормы обязательных резервов, повышает ставку рефинансирования и т. д. Такая политика называется политикой дорогих денег.
Тема 4. Международные валютно-финансовые и кредитные отношения
Валютная система: ее сущность и элементы
Валютная система – это форма организации валютных отношений, закрепленная национальным законодательством (национальная система) или межгосударственным соглашением (мировая и региональные системы).
Валютные отношения представляют собой разновидность денежных отношений, возникающих при функционировании денег в международном обороте.
Валюта (англ. value – «цена» или «стоимость» чего-либо) – это деньги, обслуживающие международные отношения.
Укрепление и развитие международных экономических связей, создание мирового финансового рынка обусловило формирование валютных систем (рис. 19).
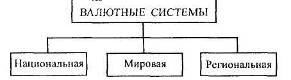
Рис. 19. Валютные системы
Валютный курс
Важным элементом международных валютных отношений является валютный курс как измеритель стоимостного содержания валют. Необходимость валютного курса объясняется проведением валютных, расчетных и кредитно-финансовых операций:
1. Для взаимного обмена валютами при торговле товарами, услугами при движении капиталов и кредитов. Экспортер обменивает вырученную иностранную валюту на национальную, так как валюты других стран не могут обращаться в качестве законного покупательного и платежного средства на территории данного государства. Импортер обменивает национальную валюту на иностранную для оплаты товаров, купленных за рубежом. Должник приобретает иностранную валюту за национальную для погашения задолженности и выплаты процентов по внешним займам.
2. Для сравнения цен мировых и национальных рынков, а также стоимостных показателей разных стран, выраженных в национальных или иностранных валютах.
3. Для периодической переоценки счетов в иностранной валюте фирм и банков.
Валютный курс – это цена денежной единицы одной страны, выраженная в денежных единицах других стран или международных валютных единицах (СДР, евро).
По существу же, валютный курс – это соотношение между национальной и иностранной валютами, определяемое их покупательной способностью и рядом других факторов. Эта экономическая (стоимостная) категория присуща товарному производству и выражает производственные отношения между товаропроизводителями и мировым рынком.
Валютный курс выражает конкретные производственные отношения, соответствующие разным этапам развития товарного производства. В примитивной форме валютный курс существовал при рабовладельческом и феодальном способах производства, но наибольшее развитие получил при капитализме, когда стал формироваться рынок. Стихийная основа валютного курса особенно отчетливо проявляется в условиях свободной конкуренции.
При монометаллизме (золотом или серебряном) базой валютного курса являлся монетный паритет – соотношение денежных единиц разных стран по металлическому содержанию. Он совпадал с понятием валютного паритета – соотношения между валютами. Валютный курс при неразменных кредитных деньгах постепенно отрывался от золотого паритета, так как часть золота была вытеснена из обращения в сокровище.
После прекращения размена доллара по официальной цене (1971 г.) золотое содержание и золотые паритеты валют стали чисто номинальным понятием. МВФ перестал их публиковать с июля 1975 г. В результате Ямайской валютной реформы впервые в истории капиталистические страны официально отказались от золотого паритета как основы валютного курса. В современных условиях валютный курс базируется на валютном паритете – соотношении между валютами, установленном в законодательном порядке, и колеблется вокруг него. С середины 70-х гг. применяется метод «валютной корзины».
Многофакторность валютного курса отражает его связь с другими экономическими категориями – стоимостью, ценой, деньгами, процентом. Выделим факторы, оказывающие влияние на валютный курс:
1. Покупательная способность денежной единицы и темпы инфляции. Соотношение валют по их покупательной способности (паритет покупательной способности), отражая действия закона стоимости, служит своеобразной осью валютного курса. Повышение товарных цен в стране вызывает снижение покупательной способности кредитных денег и тенденцию к падению их курса по отношению к иностранной валюте, если, не противодействуют иные факторы.
2. Состояние платежного баланса. Непосредственно влияя на спрос и предложение валюты, воздействует на уровень курса, вызывая его отклонение от соотношения валют по их покупательной способности. По сути, валютный курс выражает состояние международных платежей и ставки процента на различных рынках. Это обусловлено тем, что международные расчеты осуществляются путем купли-продажи необходимой иностранной валюты участниками внешнеэкономических связей. Активный платежный баланс способствует повышению курса национальной валюты, так как увеличивается спрос на нее со стороны иностранных должников. Пассивный платежный баланс порождает тенденцию к снижению курса национальной валюты, поскольку должники продают ее за иностранную валюту для погашения своих внешних обязательств.
3. Разница процентных ставок в разных странах. Изменение процентных ставок в стране воздействует, при прочих равных условиях, на международное движение капиталов, прежде всего – краткосрочных. Так, повышение процентных ставок стимулирует приток иностранных капиталов, а их снижение поощряет отлив капиталов, в том числе национальных, за границу.
4. Состояние валютных рынков. Они быстро реагируют на изменения в экономике и политике, на колебания курсовых соотношений, поэтому валютные рынки расширяют возможности валютной спекуляции. На курс соотношения валют воздействует также ускорение или задержка международных платежей. В ожидании снижения курса валюты должники стремятся ускорить свои платежи иностранным контрагентам в валюте, курс которой может быть снижен, чтобы не иметь потерь в случае ее обесценения. При тенденции к увеличению курса валюты преобладает стремление к задержке платежей в валюте с растущим курсом.
5. Степень доверия к валюте на мировых рынках определяется состоянием экономики и политической обстановкой в стране. Например, ожидание публикации результатов выборов сказывается на соотношении спроса и предложения и курсе валют.
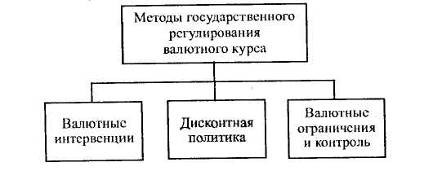
Рис. 20. Методы государственного регулирования валютного курса
Во многих странах в целях поддержки стабильности и развития экономики наряду с рыночным регулированием валютного курса, основанного на конкуренции спроса и предложения, применяются методы государственного регулирования (рис. 20).
Валютные интервенции проводятся Центральным банком с использованием официальных валютных резервов и краткосрочных заимствований. Для повышения курса национальной валюты Центральный банк продает иностранную валюту, покупая свою, и наоборот. В целом данный метод позволяет наиболее эффективно оказывать влияние на валютный курс в краткосрочной перспективе.
Дисконтная политика – это изменение Центральным банком учетной ставки. Ее повышение создает условия для притока иностранных капиталов, в результате чего улучшается состояние платежного баланса, а вместе с ним повышается валютный курс, и наоборот.
Валютные ограничения и контроль представляют собой законодательное либо административное ограничение операций с валютой и другими валютными ценностями. В Российской Федерации к валютным ограничениям относятся лицензирование валютных операций и их сосредоточение в Центральном и уполномоченных банках, обязательная продажа части валютной выручки на внутреннем валютном рынке, контроль за проведением экспортно-импортных операций и др.
Общая характеристика международных валютно-кредитных организаций
Международные и региональные валютно-кредитные и финансовые организации – это институты, созданные на основе межгосударственных соглашений с целью регулирования международных экономических, в том числе валютно-кредитных и финансовых отношений. К таким организациям относятся: Банк международных расчетов, Международный валютный фонд, Международный банк реконструкции и развития, а также региональные банки развития.
Банк международных расчетов (БМР) – первый межгосударственный банк, который был организован в 1930г. в Базеле как международный банк центральных банков. Его организаторами были эмиссионные банки Англии, Франции, Италии, Германии, Бельгии, Японии и группа американских банков во главе с банкирским домом Моргана.
Одной из задач БМР было облегчить расчеты по репарационным платежам Германии и военным долгам, а также содействовать сотрудничеству центральных банков и расчетам между ними. Свою главную функцию координатора центральных банков ведущих развитых стран БМР сохраняет до сих пор. Он объединяет центральные банки 30 стран, главным образом европейских. С 1979 г. БМР производит расчеты между странами – участницами Европейской валютной системы, выполняет функции депозитария Европейского объединения угля и стали (ЕОУС), совершает операции по поручениям ОЭСР и участвующих в ней стран.
БМР выполняет депозитно-ссудные, валютные, фондовые операции, куплю-продажу и хранение золота, выступает агентом центральных банков. Будучи западноевропейским международным банком, БМР осуществляет межгосударственное регулирование валютно-кредитных отношений.
Международный валютный фонд (МВФ) – международная валютно-кредитная организация, имеющая статус специализированного учреждения ООН. МВФ был создан на международной валютно-финансовой конференции в Бреттон-Вудде (США) в 1944 г., но начал функционировать с марта 1947 г. Правление МВФ находится в Вашингтоне, а его отделение – в Париже. Правление состоит из пяти главных департаментов: для Африки, Европы, Азии, Среднего Востока и Западного полушария.
Официальными целями МВФ являются: содействие развитию международной торговли и валютного сотрудничества путем установления норм регулирования валютных курсов и контроля за их соблюдением, многосторонней системы платежей и устранения валютных ограничений; предоставление государствам-членам фонда средств в иностранной валюте для выравнивания платежных балансов.
Устав МВФ изменился дважды: в 1968-1969 гг. была внесена первая серия поправок, вызванная СДР, и в 1976-1978 гг. – вторая серия поправок, которая отражала замену Бреттон-Вудской валютной системы новой, Ямайской валютной системой.
Капитал МВФ образуется за счет взносов государств – членов фонда в соответствии с установленной для каждого из них квотой, величина которой зависит от уровня экономического развития стран и ее роли в мировой капиталистической экономике и международной торговле.
Руководящим органом МВФ является Совет управляющих, который собирается раз в год в составе представителей всех стран-участниц. Исполнительным органом является Директорат, состоящий из шести членов, назначаемых по географическому признаку. Совещательным органом является Временный комитет Совета управляющих, в состав которого входят министры финансов 22 стран.
В устав МВФ внесены изменения в связи с Ямайской валютной системой. Они были ратифицированы большинством членов Фонда 1 апреля 1978 г. Доля США в капитале фонда снизилась в период 1947-1987 гг. с 36,2 до 20,1% в общем количестве голосов – с 26,7 до 19,3%, но все же они сохранили право вето при решении важнейших вопросов. Несколько повысился удельный вес голосов и квот развивающихся стран – экспортеров нефти.
Кредиты МВФ делятся на несколько видов.
1. Кредиты, предоставляемые в пределах резервной позиции страны в МВФ. Для покрытия дефицита платежного баланса страна может получить кредит в Фонде – ссуду в иностранной валюте в обмен на национальную сроком до трех-пяти лет. Погашение ссуды производится обратным путем - посредством покупки через определенный срок национальной валюты на свободно конвертируемую. В пределах 25% квоты страна получает кредиты без ограничений, а также на сумму кредитов в иностранной валюте, предоставленных ранее Фонду. Этот кредит не должен превышать 200% квоты.
2. Кредиты, предоставляемые сверх резервной доли. Ссуды выдаются после предварительного изучения Фондом валютно-экономического положения страны и выполнения требований МВФ о проведении стабилизационных мер.
Стабилизационные программы МВФ предусматривают ограничение внутренних кредитов, бюджетных расходов, заработной платы и ведут к снижению темпов экономического роста, что обычно идет в разрез с национальными интересами страны-заемщика.
Однако получение займа в МВФ дает возможность странам рассчитывать на крупные кредиты в частных банках.
МВФ играет большую роль в межгосударственном регулировании валютно-кредитных отношений. В соответствии с Бреттон-Вудским соглашением перед Фондом была поставлена задача по упорядочению валютных курсов, т.е. регулированию и поддерживанию устойчивости паритетов стран-членов (в золоте или долларах). Без санкции фонда страны не имели права изменять паритеты валют более чем на 10%, а также допускать при проведении операций отклонения от паритета свыше ± 1% (с декабря 1971 г. - свыше ± 2,25%).
В соответствии с Уставом МВФ государства - члены Фонда должны были на базе фиксированных валютных курсов вводить обратимость валют по текущим операциям и проводить политику, направленную на полное устранение валютных ограничений. Но на практике эти положения не могли быть выполнены многими