Финансы и кредит
Рентабельность продаж можно определить как: 1) процентное отношение прибыли от реализации продукции к выручке от реализации продукции; 2) процентное отношение балансовой прибыли к выручке от реализации продукции; 3) процентное отношение чистой прибыли к выручке от реализации продукции. Эти показатели дают представление об эффективности ценовой политики организации.
Рентабельность производственных активов определяется как: 1) процентное отношение валовой прибыли к сумме производственных активов; 2) процентное отношение чистой прибыли к сумме производственных активов. Эти показатели характеризуют степень отдачи от вложенных в производство активов.
Рентабельность вложений определяется как: 1) процентное отношение валовой прибыли к стоимости имущества по балансу; 2) процентное отношение чистой прибыли к стоимости имущества по балансу; 3) процентное отношение выручки от реализации продукции к стоимости имущества по балансу. Показатели характеризуют эффективность продаж на рубль вложений в имущество организации; 4) процентное отношение чистой прибыли к стоимости собственных средств по балансу организации, отражающее рентабельность собственного капитала; 5) процентное отношение доходов от долговременных финансовых вложений к общему объему долгосрочных финансовых вложений. Этот показатель отражает эффективность долгосрочных вложений.
Показатели рентабельности используются в процессе анализа финансово-хозяйственной деятельности, при принятии управленческих решений, решений потенциальных инвесторов об участии в финансировании инвестиционных проектов. Они являются одним из индикаторов конкурентоспособности предприятия.
Организация финансовой работы предприятия
Финансовая работа организации (предприятия) в современных условиях приобретает качественно новое содержание, что связано с развитием рыночных отношений. В условиях рыночной экономики важнейшими задачами финансовых служб является не только выполнение обязательств перед бюджетом, банками, поставщиками, своими работниками, но и организация финансового менеджмента. Финансовый менеджмент представляет собой систему оптимальною управления денежными потоками, возникающими в процессе финансово-хозяйственной деятельности предприятия с целью достижения поставленной цели и максимизации прибыли. Объектом управления в финансовом менеджменте является денежный оборот хозяйствующего субъекта. Он предполагает разработку рациональной финансовой стратегии и тактики предприятия на основе анализа финансовой отчетности, прогнозных оценок денежных потоков (поступлений и выплат), их зависимости от изменения структуры активов и пассивов предприятия.
Это меняет прежние представления о структуре финансовой службы и ее месте в системе управления предприятием. Конкретная структура финансовой службы зависит от организационно-правовой формы хозяйствования, размеров предприятия, объема производства, величины денежного оборота.
Финансовая служба осуществляет следующие функции:
участие в разработке и исполнении бизнес-плана;
управление денежными потоками, возникающими в результате текущей (основной), инвестиционной и финансовой деятельности;
разработку финансовой программы развития;
определение кредитной политики;
разработку валютной политики;
финансовое планирование;
расчеты с поставщиками, покупателями, коммерческими банками, бюджетом и другими контрагентами;
обеспечение страхования от финансовых и других рисков;
анализ финансово-хозяйственной деятельности;
контроль за целевым и эффективным использованием де нежных средств.
В зависимости от размеров предприятия, его отраслевой принадлежности, поставленных целей перечисленные функции могут детализироваться и расширяться.
Предприятия производственной сферы, являясь главной финансовой базой формирования бюджетных доходов, всегда находились в центре исследований российских ученых-финансистов.
Основные принципы кредита
Кредитные отношения в экономике функционируют в соответствии с основными принципами, которые наряду с элементами кредита раскрывают его сущность. Основные принципы кредита:
возвратность;
срочность;
платность;
обеспеченность;
целевой характер;
дифференцированность.
1. Возвратность кредита означает необходимость своевременного возврата средств кредитору после завершения их использования в хозяйстве заемщика. Заемщик не может распоряжаться полученным кредитом как своим собственным капиталом. Он обязан вернуть полученную сумму путем перечисления соответствующей суммы денежных средств на счет кредитора, что обеспечивает ему возможность продолжить коммерческую деятельность.
Возвратность – объективное свойство, оно означает, что общество не может его отменить, не изменив его сути. Кредит возвращается в тот момент, когда высвободившиеся средства дают возможность ссудополучателю вернуть денежные средства, полученные во временное пользование. Процесс возврата важен и для кредитора, и для заемщика. Кредитор только потому дает ссуду взаймы, что предполагает ее обратный приток. Для заемщика необходимо так использовать кредит, чтобы обеспечить своевременное высвобождение стоимости и ее возврат, чтобы кредитные отношения в дальнейшем не прерывались.
2.Срочность кредита предполагает, что возвращать заемщику сумму ссуды следует не в любое приемлемое для него время, а в точно определенный срок, установленный кредитным договором. Нарушение срока возврата кредита является для кредитора основанием применить к заемщику экономические санкции в форме увеличения взимаемого процента, а при дальней шей отсрочке (в России – свыше трех месяцев) – предоставление финансовых требований в судебном порядке. Выполнение срока для заемщика – это гарантия получения кредита.
3.Платность кредита выражает необходимость оплаты заемщиком права на использование кредитных ресурсов. Экономическая сущность платы за кредит проявляется в фактическом распределении дополнительно полученного при использовании ссуды дохода между заемщиком и кредитором.
Платность кредита выступает в форме ссудного процента, который выполняет следующие функции:
перераспределения части прибыли юридических и физических лиц;
регулирования производства и обращения путем перераспределения кредитных ресурсов на межсферном, межотраслевом, межтерриториальном и межгосударственном уровнях;
антиинфляционной защиты денежных капиталов кредиторов в кризисные годы.
В истории развития кредита существуют многочисленные примеры беспроцентных ссуд, например, дружеские, личные кредиты знакомым, родственникам. Беспроцентными ссудами в особых случаях могут быть и международные кредиты, предоставляемые в порядке помощи развивающимся странам. Однако кредит без уплаты процентов – всегда исключение.
Обеспеченность кредита – необходимая защита имущественных интересов кредитора от возможного нарушения заемщиком принятых в договоре обязательств. Этот принцип на практике находит выражение в таких формах, как ссуда под залог товарно-материальных ценностей или под финансовые гарантии в виде ценных бумаг. Особенно важен он в период общей экономической нестабильности.
Целевой характер кредита используется для большинства кредитных отношений и выражает необходимость целевого использования средств кредитора. Обычно в кредитном договоре оговаривается конкретная цель использования полученной ссуды. С помощью такого условия кредитор не только контролирует соблюдение кредитного договора, но также и получает уверенность в возвращении ссуды и процентов, т.е. выполнение этого принципа является дополнительным обеспечением кредита. Нарушение данного обязательства может стать основанием для досрочного отзыва кредита или введения повышенного (штрафного) ссудного процента.
Дифференцированность кредита применяется кредитором, обычно кредитной организацией, к различным категориям заемщиков. Кредитор может разделить заемщиков, исходя из индивидуальных интересов, в зависимости от обеспеченности, использования ссуд и т.д., применяя к каждой группе дифференцированные условия кредитного договора.
Основные принципы кредита используются участниками кредитных отношений (заемщиками и кредиторами) для воздействия на все стадии производственного цикла (само производство товаров, реализацию и их потребление, а также сферу денежного оборота).
Функции и роль кредита
Функции кредита. Функции кредита, как и любой экономической категории, выражают его сущность. Они имеют объективный характер и показывают взаимодействие с внешней сферой.
1. Перераспределительная функция. В условиях рыночной экономики кредит перемещает денежный капитал (разные товарно-материальные ценности) из одних сфер хозяйственной деятельности в другие, обеспечивая последним более высокую прибыль. Этот перераспределительный процесс затрагивает не только стоимость валового продукта и национального дохода, но также и национального богатства в отдельные периоды.
Кредит выступает стихийным регулятором на макроэкономическом уровне, перераспределяя стоимость, временно высвобожденную между отраслями, территориями.
В особых случаях перераспределительная функция может вызвать диспропорциональность структуры рынка. Именно это произошло в России, когда капитал с помощью кредитной системы перетек из сферы производства в сферу обращения, причем такой перелив принял угрожающие размеры.
Государство должно осуществлять регулирование кредитных отношений с целью обеспечить привлечение кредитных ресурсов в производство.
2.Функция экономии издержек обращения. Мобилизуя временно высвобождающиеся средства в процессе кругооборота промышленного и торгового капитала, кредит дает возможность восполнить недостаток собственных финансовых ресурсов у от дельных предприятий. Предприятие нередко обращается к кредиту, чтобы обеспечить себя нужным количеством оборотных средств. В результате ускоряется оборачиваемость капитала у хозяйствующего субъекта. В целом обеспечивается экономия общих издержек обращения.
3.Функция замещения наличных денег кредитными. Кредит ускоряет не только товарное, но и денежное обращение, вытесняя из него наличные деньги. В сфере денежного обращения возни кают такие кредитные инструменты, как векселя, чеки, кредитные карточки. В результате замены наличных денег безналичными операциями упрощается механизм экономических отношений на рынке, ускоряется денежный оборот.
Функция ускорения концентрации капитала. Развитие производства сопровождается процессом концентрации капитала. Заемный капитал дает возможность предпринимателю расширить масштабы производства и дополнительную прибыль. Не смотря на необходимость платить проценты за кредит, привлечение капитала на условиях займа всегда выгодно. Сосредоточение капитала даже в небольших масштабах приносит положи тельные экономические результаты и в российских условиях.
Стимулирующая функция. Кредитные отношения, предполагающие возврат временно позаимствованной стоимости с приращением в виде процента, побуждают заемщика к более рациональному использованию ссуды, к более рациональному ведению хозяйства при получении ссуды.
Кредит не только побуждает расширить масштабы производства, но и заставляет заемщика осуществлять инновации в форме внедрения в производство научных разработок и новых технологий. В целом кредитные отношения ускоряют научно-технический прогресс.
Роль кредита в экономике. В экономическом развитии страны кредит играет существенную роль, которая характеризуется теми результатами, которые появляются при его функционировании для всех участников общества: частных лиц, хозяйствующих субъектов, государства. Она проявляется при осуществлении всех форм кредита (коммерческого, банковского, потребительского, международного, государственного) разными путями:
перераспределением материальных ресурсов в интересах развития производства и реализации продукции при предоставлении и мобилизации средств физических и юридических лиц;
воздействием на непрерывность процессов производства и реализации продукции. Ссуды удовлетворяют временно возникающие несовпадения текущих денежных поступлений и расходов предприятий. В результате преодолеваются повторяющиеся задержки воспроизводственного процесса и обеспечиваются бесперебойность и его ускорение. Особенно важна эта роль кредита при сезонном производстве и реализации определенных видов продукции;
участием в расширении производства, когда кредитные ресурсы используются в качестве источника увеличения основных средств, капитальных затрат;
4) ускорением получения потребителем товаров, услуг, жилья за счет заемных средств;
5) регулированием наличного и безналичного денежного оборота. Банк России, являясь монополистом в сфере эмиссии наличных денег, организует их обращение, а также руководит безналичными расчетами, совершаемыми кредитной системой, стимулирует таким образом весь производственный процесс.
Основные формы и виды кредита
Кредит классифицируется по различным базовым признакам. В зависимости от того, какая представляется ссуда при кредитной сделке и кто является кредитором, различают пять самостоятельных форм кредита.
Коммерческий кредит. Одна из ранних форм кредитных отношений. В его основе лежит отсрочка предприятием-продавцом оплаты товара и предоставление предприятием-покупателем векселя как его долгового обязательства оплатить стоимость покупки по истечении определенного срока. Наиболее распространены два вида векселя: простой, содержащий обязательства заемщика выплатить определенную сумму непосредственно кредитору, и переводный (тратта), предусматривающий письменный приказ кредитора заемщику о выплате установленной суммы третьему лицу либо предъявителю векселя.
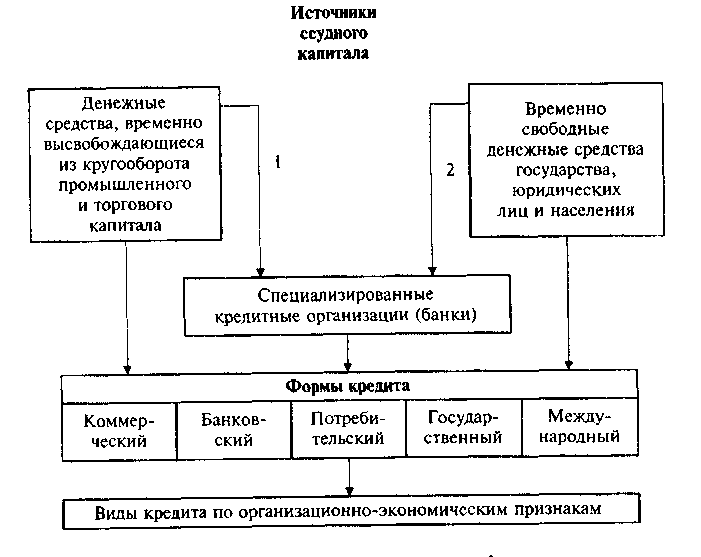
Рис. 17. Схема форм и видов кредита (заемщики: 1 – на расчетном счете, 2 – на депозитном)
Необходимость коммерческого кредита вытекает из самого процесса воспроизводства: несовпадение сроков производства и реализации. В результате одни производители вышли на рынок с товарами, а у других возникла потребность купить товар. Однако, не реализовав свою продукцию, они не располагают средствами, и поэтому торговая сделка состоится лишь при продаже с рассрочкой платежа. Отсюда цель этой формы — ускорить реализацию товаров и весь процесс кругооборота капитала и извлечь дополнительную прибыль.
Коммерческий кредит имеет определенные недостатки:
ограничен размерами резервного капитала кредита. Продажа с рассрочкой платежа возможна при наличии у предпринимателя излишка капитала;
зависит от условия его обратного притока. При спаде производства ссуды не возвращаются и цепочка кредитных связей нарушается, а его размеры сокращаются;
имеет строго определенное направление, т.е. предоставляется одним предприятием другому, связанному с первым технологической цепочкой (например, завод по производству кожи оказывает коммерческий кредит фабрике по пошиву обуви). В обратном направлении коммерческий кредит невозможен.
В России коммерческий кредит до последнего времени имел ограниченную сферу применения. Расширению его применения препятствуют инфляция, кризис неплатежей, ненадежность партнерских связей.
На практике применяются следующие разновидности коммерческого кредита:
с фиксированным сроком погашения;
с возвратом после фактической реализации полученных в кредит товаров;
по открытому счету, когда вторичная поставка товара на условиях коммерческого кредита осуществляется по погашению задолженности по предыдущей поставке.
Итак, коммерческий кредит – кредит, предоставляемый функционирующими, хозяйствующими субъектами друг другу при продаже товаров с рассрочкой платежа.
Банковский кредит. Это наиболее распространенная форма кредитных отношений в экономике. Именно банки чаще всего предоставляют ссуды хозяйствующим субъектам, которые временно нуждаются в финансовой помощи.
В качестве кредиторов обычно выступают специализированные кредитно-финансовые организации, имеющие лицензии центрального банка на осуществление подобных операций. Заемщиками являются, как правило, юридические лица. Инструментом кредитных отношений служит кредитный договор (соглашение). Доход – ссудный (банковский) процент, ставка которого определяется соглашением сторон с учетом ее средней нормы на данный период. Банковский кредит имеет свои особенности:
его источником являются, как правило, привлеченный капитал, т.е. полученный за счет средств банковских клиентов;
банк ссужает стоимость, т.е. временно свободные денежные средства хозяйствующих субъектов, помещенные на счетах в банке;
банк предоставляет не просто денежные средства, а де нежный капитал, который, проделав кругообращение в процессе производства, возвращается с приращением.
Банковский кредит классифицируется по разным признакам:
1)по срокам погашения:
краткосрочные – обычно до шести месяцев на восполнение временного недостатка собственных оборотных средств;
среднесрочные – сроком от шести месяцев до одного года;
долгосрочные – свыше года (в некоторых странах – свыше трех-пяти лет).
2)по способу погашения:
ссуда, погашаемая заемщиком единовременным платежом;
ссуда, погашаемая в рассрочку в течение всего срока действия кредитного договора.
3)по обеспеченности:
доверительные ссуды, единственной формой обеспечения является кредитный договор;
обеспеченные ссуды, которые защищены имуществом заемщика (недвижимостью, ценными бумагами);
ссуда под финансовую гарантию третьих лиц;
4)по категориям плательщиков:
аграрные ссуды, обычно имеющие сезонный характер, предоставляются для сельскохозяйственного производства;
коммерческие ссуды функционирующим субъектам в сфере торговли и услуг;
ипотечные ссуды под обеспечение недвижимостью; межбанковские ссуды предоставляются кредитными учреждениями друг другу.
Итак, банковский кредит – это кредит, предоставляемый банками и другими денежными субъектами заемщикам в виде денежных ссуд.
Потребительский кредит. Действует при целевом кредитовании физических лиц в товарной или денежной формах. Кредитором выступают предприниматели при розничной продаже товаров в рассрочку, как правило, товаров длительного пользования (мебели, легковых и грузовых машин, холодильников и т.п.) и кредитные организации, предоставляющие денежные ссуды населению для приобретения земли и другой недвижимости (квартир, домиков), оплаты дорогостоящего медицинского обслуживания и т.п.
За рубежом эта форма кредита получила очень широкое распространение и используется всеми слоями населения через систему кредитных карточек. В России потребительский кредит только начал развиваться в виде кредитования граждан под залог недвижимости или продажи некоторых товаров в рассрочку (например, квартир).
Государственный кредит. Отличительная его особенность – участие в кредитных отношениях государства в лице его органов власти различных уровней в качестве кредитора или заемщика. Выступая кредитором, государство через центральный банк или казначейскую систему производит кредитование:
приоритетных отраслей, региональных или местных органов, испытывающих необходимость в финансовых ресурсах при невозможности бюджетного финансирования со стороны коммерческих банков из-за факторов конъюнктурного характера;
коммерческих банков и других кредитных учреждений в процессе прямой или аукционной продажи кредитных ресурсов на рынке межбанковских кредитов. Как заемщик государство размещает государственные займы через банки или на рынке государственных краткосрочных ценных бумаг, Причина роста такого кредита – дефицит бюджетов, связанный главным образом с непроизводительными военными и управленческими расходами. Это основная форма государственного кредита. Его расширение, связанное с хроническим дефицитом бюджета, вызывает необходимость увеличения роста рас ходов на обслуживание займов – их погашение и оплату процентов, что в конечном итоге приводит к огромному государственному долгу. В результате государственный кредит становится регенератором дальнейшего своего роста. В России по федеральному бюджету на 2000 г. предельная сумма внутреннего государственного долга составила 593,2 млрд. руб., обслуживание которого требует свыше четверти всех расходов.
В мировой практике государственный кредит используется не только в качестве привлечения финансовых ресурсов, но и как эффективный инструмент централизованного кредитного регулирования.
Международный кредит. Это наиболее поздняя форма развития, когда экономические отношения вышли за национальные рамки. Он функционирует на международном уровне, участниками которого могут выступать отдельные юридические лица, правительства соответствующих государств, а также международные финансово-кредитные институты (Международный валютный фонд, Мировой банк, Европейский банк и др.). Этот кредит классифицируется по нескольким базовым признакам:
по видам – товарные, предоставленные экспортерами при отсрочке платежа за товары или услуги, и валютные в де нежной форме;
по назначению – коммерческие, связанные с внешней торговлей, финансовые – прямые капиталовложения, по гашение внешней задолженности, валютные интервенции;
по валюте займа – в валюте страны-должника, страны-кредитора, третьей страны и в международной счетной де нежной единице (СДР, евро);
по обеспеченности – защищенные (товарными документами, недвижимостью, ценными бумагами и др.) и бланковые – под обязательства должника (соловексель с одной подписью).
Международный кредит играет двоякую роль в экономике страны. Положительную – стимулируя ускорение развития производительных сил, расширение процесса производства, внешнеэкономическую деятельность, и отрицательную – обостряя противоречия рыночной экономики, форсируя перепроизводство товаров, усиливая диспропорции общественного воспроизводства и конкурентной борьбы за рынки сбыта, сферы приложения капитала и источники сырья.
Российское государство в международных кредитных отношениях выступает, как и внутри страны, главным образом заемщиком. Ее внешний долг оценивается в размере свыше 150 млрд. долл. США.
Особой формой кредита является ростовщический кредит, имевший в прошлом большое значение наряду с коммерческим кредитом. В настоящее время с расширением кредитной системы он почти исчез с рынка ссудных капиталов. Его отличительными чертами являются:
сверхвысокие ставки ссудного процента;
кредиторами выступают физические лица или хозяйствующие субъекты, не имеющие лицензии на коммерческую деятельность;
криминальные методы взыскания заемных сумм с неплательщика.
В большинстве зарубежных стран ростовщический кредит законодательно запрещен. В России он получил ограниченное распространение.
Виды кредита. Это более детальная характеристика по организационно-экономическим признакам классификации кредита. Единых мировых стандартов видов нет. Каждая страна в зависимости от особенностей кредитных отношений виды кредита устанавливает по-своему.
В России виды кредита зависят от:
срока оплаты ссуды (краткосрочные – до шести месяцев, среднесрочные – от шести месяцев до одного года, долгосрочные – свыше одного года);
объекта кредитования (приобретение сырья, топлива, материалов в промышленности, приобретение разнообразных то варов в торговле; затрат по растениеводству и животноводству в сельском хозяйстве);
отраслевой направленности (в промышленность, строительство, на транспорт, в торговлю и т.д.);
обеспеченности (прямые – ссуды выдают под конкретные товарно-материальные ценности; косвенные – предоставляются на покрытие кассового разрыва в платежном обороте; необеспеченные);
платности за использование (платные – заемщик платит процент, бесплатные – заемщик лишь возвращает долг без оплаты процента).
Делят кредит на дешевый с низким процентом и дорогой, когда процент достигает высокого уровня.
В мировой практике используются и другие критерии классификации видов кредита, например, кредит для юридических лиц и физических лиц.
Ссудный процент
Деньги в качестве кредитных ресурсов представляют собой предмет купли-продажи, имеющий свою цену – ссудный процент. Процент выступает в виде определенной суммы денег, получаемой кредитором от заемщика за «товар» – в данном случае за пользование временно ссуженными деньгами.
Ссудный процент – объективная экономическая категория, представляющая собой своеобразную цену ссуженной во временное пользование стоимости (ссудного капитала).
Существуют различные формы ссудного процента, их классификация определяется рядом признаков (рис. 18).
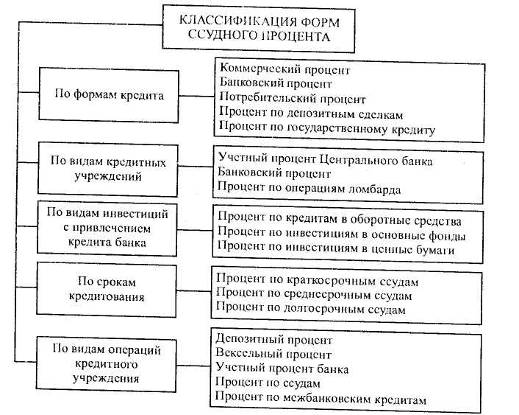
Рис. 18. Формы ссудного процента
Для кредитора цель сделки состоит в получении прибыли на предоставленный предпринимателю кредит, предприниматель привлекает средства также с целью увеличения прибыли. В то же время прибыль предпринимателя, полученная от привлеченного в оборот кредита, является источником уплаты ссудного процента. Таким образом, часть прибыли предпринимателя (заемщика) является прибылью (в виде ссудного процента), полученной собственником средств (кредитором).
С точки зрения кредитора, абсолютная величина процента, не соотнесенная с суммой ссуды, ни о чем не говорит. Поэтому в практических целях, для выяснения эффективности кредитных сделок, определения приемлемости той или иной цены кредита используется относительный показатель такой цены – норма (ставка) процента. Это характерное для некоторого фиксированного отрезка времени отношение суммы уплаченных процентов (процентного платежа) к величине ссуды:
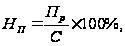
где Нп – норма процента;
Пр – сумма уплаченных процентов;
С – величина ссуды (кредита).
Современному функционированию ссудного процента присущи определенные направления регулирования экономических процессов:
1. Посредством нормы процента уравновешивается соотношение спроса и предложения кредита. Он содействует рациональному сочетанию собственных и заемных средств, так как привлеченные в оборот (сверх потребности) заемные средства снижают общий уровень рентабельности вложений.
2. Посредством процента осуществляется регулирование объема привлекаемых банком депозитов. Так, например, сокращение потребности хозяйств в заемных средствах ведет к снижению прибыли кредитных учреждений. В этом случае они вынуждены снизить процент по привлекаемым депозитам, что, в свою очередь, ведет к снижению объема их поступлений. При увеличении спроса на кредиты наблюдается обратный процесс.
3.Процентная политика коммерческого банка направлена на управление ликвидностью его баланса и является стимулом для привлечения наиболее устойчивых средств (срочных депозитов). Дифференциация уровня ссудного процента по активным операциям в зависимости от ликвидности вложений приводит к соответствию спроса на кредит со стороны заемщиков требованиям ликвидности баланса банков.
Наиболее распространенной формой ссудного процента является банковский процент. Банковский процент возникает в случае, когда одним из субъектов кредитных отношений выступает банк.
Коммерческие банки при заключении кредитных соглашений самостоятельно договариваются с заемщиками о величине процентных ставок. С развитием рыночных отношений норма процента будет стремиться к средней норме прибыли в экономике. В любом случае на величину динамики и ставки процента влияют как общие, макроэкономические факторы, так и частные факторы, зависящие от деятельности самих участников кредитного процесса, в том числе отдельных банков.
К числу общих факторов относятся:
соотношения спроса и предложения заемных средств;
регулирующая политика Центрального банка;
уровень инфляции в народном хозяйстве и др.
Частные факторы определяются условиями функционирования конкретного банка (кредитного учреждения), его положением на рынке кредитных ресурсов, избранной кредитной и процентной политикой, степенью рискованности осуществляемых операций.
Уровень процентных ставок по активным операциям банка формируется во многом на базе спроса и предложения заемных средств. Вместе с тем на этот уровень существенное влияние оказывают:
«себестоимость» ссудного капитала данного банка;
кредитоспособность заемщика;
целевое направление, срок и объем предоставляемого кредита;
способы обеспечения возвратности кредита и др.
При определении процентных ставок по каждой конкретной сделке банки ориентируются на уровень ставок, который бы, с одной стороны, не вынудил заемщика (кредитора) отказаться от сделки, с другой – позволил банку не только возместить свои издержки, но и получить прибыль (желательно не ниже средней).
Издержки (затраты) банка на проведение ссудных операций состоят из двух комплексных групп расходов, каждая из которых включает в себя несколько элементов:
1.Расходы по привлечению ресурсов, в том числе:
уплаченные проценты по межбанковским кредитам (включая кредиты Центрального банка) и депозитам;
проценты, выплаченные предприятиям, организациям и учреждениям за хранящиеся на их расчетных и текущих счетах деньги;
проценты, выплаченные по вкладам физических лиц.
2.Расходы по обеспечению кредитной деятельности банка, в том числе:
расходы на заработную плату сотрудников, занятых привлечением и размещением ресурсов;
расходы на содержание аппарата управления, включая представительские расходы;
амортизация оборудования, машин и механизмов;
оплата услуг вычислительного центра, административно-хозяйственные, канцелярские, почтовые, телеграфные и другие расходы.
Кредитная система России на современном этапе
Современная кредитная система России функционирует в соответствии с двумя специализированными федеральными законами: Законом «О банках и банковской деятельности в РСФСР» 1990 г. № 396-1 в редакции Закона 1996 г. № 17-ФЗ с последующими дополнениями и изменениями и Законом 1990 г. «О Центральном банке РСФСР» в редакции Закона 1995 г. №65-ФЗ с учетом дополнений и изменений, а также Гражданским кодексом РФ и другими нормативными актами.
Согласно этим нормативным актам кредитная организация – это юридическое лицо, которое для извлечения прибыли как основной цели своей деятельности на основании специального разрешения (лицензии) ЦБ имеет право осуществлять банковские операции.
По состоянию на 1 апреля 2000 г. в РФ действовали 1333 кредитные организации, из них банков – 1299, небанковских кредитных организаций – 34.
Обособленным звеном кредитной системы можно считать Федеральную службу почтовой связи и государственную корпорацию «Агентство по реструктуризации кредитных организаций» (АРКО), банковские операции которых регулируются специальными федеральными законами.
Банк – это кредитная организация, которая имеет исключительное право осуществлять в совокупности следующие банковские операции: привлекать во вклады денежные средства физических и юридических лиц, размещать указанные средства от своего имени и за свой счет на условиях возвратности, платности, срочности, открывать и вести банковские счета физических и юридических лиц.
Кредитная система – это совокупность банковских и иных кредитных учреждений, а так же правовых форм их организации и подходов к осуществлению кредитных операций.
Кредитная система любой страны имеет два уровня:
1. Банковская система:
а) эмиссионные банки;
б) универсальные коммерческие банки;
в) специализированные банки.
2. Парабанковская система – это совокупность не банковских кредитных учреждений, которые ориентированы на:
а) обслуживание определенных типов клиентуры или
б) выполнение отдельных кредитных услуг (лизинговые, факторинговые фирмы, пенсионные фонды и т.д.)
Банки – особые институты, аккумулирующие денежные средства, организующие расчеты, осуществляющие эмиссию денег в обращение.
Эмиссионные банки. Это банки, наделенные монопольным правом выпуска банкнот, регулирования денежного обращения, хранения золото-валютных резервов и управления валютным курсом национальной денежной единицы.
Эмиссионные банки: Центральный, Национальный, Резервный.
Исторически эмиссионные банки возникали как частные или государственные банки, как выпускавшие банкноты, так и имевшие свою клиентуру. В дальнейшем эмиссионное право стало исключительно монополией государства и эмиссионные банки постепенно сокращают прямые операции с клиентурой. Это означало, что вся кассовая наличность концентрируется в эмиссионном банке. Все остальные банки работают по принципу «обратной кассы».
Поступление наличных денег в каналы денежного обращения происходит в форме пополнения кассы коммерческого банка. Кроме того, все коммерческие и специализированные банки осуществляют свои расчеты через эмиссионные банки. При необходимости банки могут пользоваться кредитом эмиссионного банка. Таким образом, весь безналичный и наличный денежный оборот сосредотачивается в эмиссионном банке и его структурах.
Эмиссионный банк выполняет следующие основные функции:
1) Является расчетным и резервным центром банковской системы;
2) Эмиссия и контрольные денежные обращения;
3) Управление государственным долгом и отдельные функции по исполнению государственного бюджета;
4) Кредитование коммерческих банков;
5) Денежно-кредитное регулирование;
6) Банковское регулирование.
В большинстве стран функции Центробанка закреплены за одним банковским учреждением (Банк Англии 1844г., Банк Франции 1848г., Банк Испании 1874г., ФРС США 1913г.).
По своей организационно-правовой форме эмиссионные банки могут быть:
1) Центробанк со 100% участием государства в формировании капитала этого банка.
2) Акционерное общество, одним из акционеров которого является государство.
3) Система независимых банков, в совокупности выполняющих функции эмиссионного банка.
Универсальные коммерческие банки. Наиболее крупные кредитные учреждения, осуществляющие универсальные банковские операции для предприятий всех отраслей и сфер деятельности – это коммерческие банки.
Основной источник проводимых операций: средства, привлекаемые на счета и во вклады.
Коммерческие банки выполняют следующие функции:
1) Аккумулируют временно свободные средства предприятий и населения.
2) Обеспечивают функционирование расчетно-платежного механизма.
3) Осуществляют кредитование экономических субъектов и граждан.
4) Проводят учет векселей и операции с векселями.
5) Осуществляют хранение финансовых и материальных ценностей.
6) Оказывают доверенные услуги по управлению имуществом клиента.
Исторически первые коммерческие банки развивались как частные банкирские дома. Большинство современных коммерческих банков организуются в форме акционерных предприятий.
Специализированные банки. Основным критерием специализации этих банков является функциональное назначение.
В соответствии с данным критерием различают следующие специализированные банки:
1) Инновационные.
2) Инвестиционные.
3) Учетные.
4) Ссудо-сберегательные.
5) Ипотечные.
6) Депозитные.
7) Клиринговые.
Инвестиционные и инновационные банки специализируются на аккумуляции денежных средств на длительные сроки и предоставление долгосрочных ссуд.
Формой аккумуляции денежных средств является выпуск облигационных займов.
В отдельных странах по законодательству данным банкам запрещено принимать средства от предприятий и населения, то есть основой их ресурсов является собственная эмиссионная деятельность. В связи с этим инвестиционные банки выполняют следующие функции:
1) Выяснение характера и размера финансовых потребностей заемщика (потребности в инвестиционных кредитах).
2) Согласование условий займа.
3) Выбор вида ценных бумаг.
4) Определение срока выпуска ценных бумаг с учетом состояния денежного рынка.
5) Эмиссия и последующее размещение ценных бумаг среди инвесторов.
6) Обеспечение вторичного рынка облигаций.
Учетные и депозитные банки специализируются на краткосрочном привлечении свободных денежных средств (обычно на 3-6 месяцев).
В активных операциях этих банков наибольший удельный вес имеют краткосрочные кредиты и операции по учету краткосрочных векселей. Иногда дополнительной функцией таких банков является выпуск казначейских векселей (краткосрочных долговых обязательств государства).
Ипотечные банки (земельные банки) специализируются на выдаче долгосрочных кредитов под залог недвижимости (земельных участков и городских строений).
Ресурсом ипотечных банков являются средства привлекаемые на основе выпуска ипотечных облигаций. Обеспечением данных облигаций является принятое в залог недвижимое имущество.
Традиционная схема ипотечного кредитования:
1) Агентства по торговле недвижимостью осуществляет поиск потенциальных покупателей-заемщиков.
2) Ипотечные банки оформляют с заемщиком кредитную сделку.
3) Страховые компании страхуют недвижимость и чистоту титула собственности на нее.
4) Специальные кредитные агентства анализируют и представляют информацию о кредитоспособности заемщика.
5) Заемщик при получении кредита оформляет закладную. Заложенное имущество является обеспечением возвратности полученного кредита.
Выпуск облигационных займов может осуществляется ипотечным банком самостоятельно или через посредничество специальных финансовых компаний.
Основная проблема развития ипотечного кредитования в России – это отсутствие предложения долгосрочных кредитных ресурсов. Кроме того, отсутствует законодательство об ипотеке. Поэтому, современная практика ипотечного кредитования в России основана на льготном кредитовании работников отдельных предприятий, а также на предоставлении краткосрочных кредитов под залог недвижимости.
Ссудо-сберегательный банк – это финансово-кредитное учреждение для привлечения свободных средств населения, хранения сбережений, осуществления безналичных расчетов, проведения расчетно-кредитных операций для населения, предоставление населению кредитов.
Особенностью пассивных операций сбербанка является наибольший удельный вес операций со средствами населения:
1) Вклады до востребования.
2) Срочные вклады и депозиты (в т.ч. сберегательные).
3) Сберегательные сертификаты - письменное свидетельство о депонировании денежных средств.
Существуют особенности в активных операциях сбербанка:
1) По действующему закону некоторую часть вкладов сбербанк должен размещать на счетах Центрального Банка. Остальная часть ресурсов сбербанка может быть предоставлена в кредит.
2) Значительный объем кредитов, предоставляемых населению.
3) Как правило, кредиты предоставляются наиболее надежным и стабильным заемщикам.
4) Сбербанк является наиболее крупным кредитором на межбанковском рынке.
Клиринговые банки предназначены для организации и проведения межбанковских расчетов на основе открытия и введения клиринговых счетов (существуют только в Великобритании).
Парабанковская система. К парабанковской системе относятся ломбарды, кредитные союзы, общества взаимного кредитования и т.д.
Ломбарды – кредитные учреждения, выдающие ссуды под залог движимого имущества. Ссуда выдается на краткосрочный период (до трех месяцев) в размере от 50% до 80% стоимости заложенного имущества.
Кроме данных операций ломбарды выполняют операции по хранению ценностей, по торговле заложенным имуществом на комиссионных началах. Ломбарды могут иметь сеть складов и магазинов.
По большинству кредитных сделок предоставляется льготный срок, по истечении которого заложенное имущество может быть продано.
Кредитные союзы могут быть двух видов:
1) создаются группой физических лиц с целью предоставления краткосрочного потребительского кредита.
2) создаются несколькими самостоятельными кредитными товариществами.
Ресурсы кредитных союзов формируются за счет:
1) оплаты паев;
2) членских взносов;
3) выпуска займов.
Основные выполняемые операции: предоставление ссуд своим членам, выпуск займов, учет векселей, торгово-посреднические и комиссионные операции.
Общества взаимного кредита (упрощенный вариант – кассы взаимной помощи). Участники: физические и юридические лица.
При вступлении в данное общество каждый член вносит определенный процент (10%-30%) от предоставляемого кредита в качестве оплаты своего паевого взноса.
Участник общества анализируется на предмет кредитоспособности, предоставлением им поручительства и гарантии, в качестве обеспечения предоставленного кредита принимается имущество участника.
При выходе из общества участник должен:
1) погасить основную сумму долга и процента по ней;
2) если общество имеет убытки, то погасить приходящуюся на него сумму убытка.
После выполнения этих обязательств ему возвращается вступительный взнос