Анализ финансовой устойчивости предприятия в условиях рыночной экономики
Но самое главное отличие данной таблицы заключается в том, что в такой редакции бухгалтерский баланс восстанавливает форму и содержание одного и того имущества.
Каждый из четырех заштрихованных элементов одновременно входит и в состав активов, и в состав капитала. И это не случайно, потому что элементы строки данной таблицы образуют имущество но форме, а элементы столбца — имущество по содержанию.
Такая двойственная природа каждого из этих элементов — принадлежать одновременно и к активам, и к капиталу в полной мере раскрывает смысл бухгалтерского баланса. При работе с такой редакцией баланса прочтение бухгалтерской информации значительно упрощается, поскольку активы теперь выступают ни фоне капитала, а капитал – на фоне активов. Таким образом можно получить конкретные ответы: взаимоувязка денежного и неденежного имущества с собственным и заемным капиталом дает ключ к пониманию финансово-экономической устойчивости предприятия.
Проведем факторный анализ финансовой устойчивости предприятия, который предполагает построение такой цепочки показателей, на основании которых можно судить о финансово-экономическом состоянии предприятия.
Вполне понятно, что финансово-экономическое состояние предприятия может быть охарактеризовано только комплексно, а глубина и детальность этого анализа зависят от исходной информации: либо шахматного бухгалтерского баланса, либо формы № 1 бухгалтерского баланса. В дальнейшем будем исходить из того, что в целях анализа используются данные бухгалтерского баланса (см. табл. 3.2).
Таблица 3.2 Исходные данные, характеризующие имущество предприятия
| Показатели |
На начало периода тыс. грн. |
На конец периода тыс. грн. |
Прирост тыс. грн. |
| Экономические активы |
ЭА0=421654 |
ЭА1=421163,9 |
ΔЭА = ЭА1 – ЭА0= –490,1 |
| Собственный капитал |
СК0=333618,3 |
СК1=338106,8 |
ΔСК = СК1 – СК0= 4488,5 |
| Заемный капитал |
ЗК0=88035,7 |
ЗК1=83057,1 |
ΔЗК = ЗК1 – ЗК0= –4978,6 |
| Оборотные финансовые активы |
ОФА0=31,9 |
ОФА1=225,7 |
ΔОФА = ОФА1– ОФА0= 193,8 |
| Финансовые активы |
ФА0=71,9 |
ФА1=265,7 |
ΔФА = ФА1– ФА0= 193,8 |
| Немобильные активы (имущество в неденежной форме) |
Индф0=421622,1 |
Индф1=420938,2 |
ΔИндф= Индф1 – Иидф0= –683,9 |
Опираясь на эти исходные данные, построим цепочку показателей, характеризующих влияние собственного имущества на структуру баланса, а в ней на соотношение отдельных статей данного баланса:
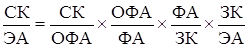 . ()
Следует отметить, что данная цепочка показателей может составляться для анализа статики и динамики. Подставляя в эту формулу данные только на начало периода (с индексом 0):
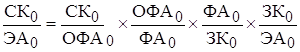 , ()
или только на конец периода (с индексом 1):
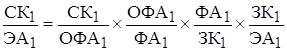 . ()
получаем развернутую характеристику собственной составляющей имущества на тот или иной момент времени.
Под собственной составляющей имущества (СК/ЭА) подразумевается доля имущества, обеспеченная собственным капиталом.
Динамика собственной составляющей имущества раскрывается на основе приростных значений (ДСК/АЭА) каждого из представленных выше элементов:
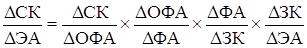 . ()
Важность собственной составляющей имущества объясняется тем, что данное соотношение объективно характеризует достигнутый экономический потенциал анализируемого предприятия или инвестиционного решения. Чем больше доля собственного имущества, тем, при прочих равных условиях, доля заемного имущества меньше, а это свидетельствует о более надежном и устойчивом финансово-экономическом состоянии предприятия. Располагая достаточным источником собственных средств, легче отвечать по своим долгам и обязательствам.
Таблица – Анализ собственных составляющих имущества предприятия
| Показатели |
2008 год тыс. грн. |
2009 год тыс. грн. |
Абсолютное отклонение тыс. грн. |
Темпы роста показателей |
| ЭА | 421654 | 421163,9 | -490,1 | 0,999 |
| СК | 333618,3 | 338106,8 | 4488,5 | 1,013 |
| ЗК | 88035,7 | 83057,1 | -4978,6 | 0,943 |
| ОФА | 31,9 | 225,7 | 193,8 | 7,075 |
| ФА | 71,9 | 265,7 | 193,8 | 3,695 |
| Иинфо | 421622,1 | 420938,2 | -683,9 | 0,998 |
| НФА | 421582,1 | 420898,2 | -683,9 | 0,998 |
Таблица 2.8 - Элементы собственной составляющей имущества предприятия
| Показатели | 2008 год | 2009 год | Динамика прироста |
| СКЭА | 1,264 | 1,246 | 0,986 |
| СКОФА | 10458,25 | 1498,036 | 0,143 |
| ОФАФА | 0,444 | 0,849 | 1,915 |
| ФАЗК | 0,0008 | 0,003 | 3,917 |
| ЗКЭА | 0,209 | 0,197 | 0,945 |
а) изменение первого элемента собственной составляющей имущества (СКУОФА):
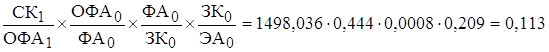 .
б) изменение второго элемента собственной составляющей имущества (ОФА/ФА):
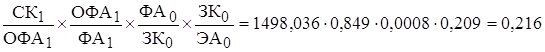 .
в) изменение третьего элемента собственной составляющей имущества (ФА/ЗК):
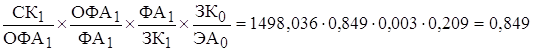 .
г) изменение четвертого элемента собственной составляющей имущества (ЗК/ЭА):
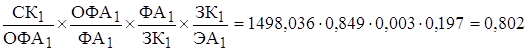 .
Определим отклонение по каждому изменяющемуся фактору
а) изменение первого элемента СКОФА: 0,113–0,79= –0,677;
б) изменение второго элемента ОФАФА: 0,216–0,113=0,103;
в) изменение третьего элемента ФАЗК: 0,849–0,216=0,633;
г) изменение четвертого элемента ЗКЭА: 0,802–0,849= –0,047.
Общее изменение собственной составляющей под влиянием всех четырех элементов:
(–0,677)+0,103+0,633+(–0,047)=0,012.
Проверку осуществим с помощью определения разницы между значениями модели за 2009 и 2008 гг.:
0,802–0,790=0,012.
Таблица – Сводная таблица по определению отклонений при использовании анализа методом цепных подстановок
| Показатели | Результат факторного анализа |
Результат показателя на 2009г. |
Отклонение | Проверка |
|
СКЭА0 |
0,790 | 0,802 | – | 0,012 |
|
СКОФАф |
0,113 | – | -0,677 | – |
|
ОФАФАф Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |