Анализ финансовой устойчивости предприятия в условиях рыночной экономики
д) коэффициент маневренности собственных средств (исчисляемый как отношение собственных оборотных средств, определяемых разностью между величиной капитала и резервов и итогом внеоборотных активов, к сумме капитала и резервов);
е) коэффициент финансовой независимости (исчисляемый как отношение собственных оборотных средств к сумме запасов с добавлением незачтенного налога на добавленную стоимость по приобретенным материальным ценностям).
Названные нами три коэффициента ликвидности и шесть коэффициентов устойчивости не исчерпывают всех возможных комбинаций в измерении структурных соотношений бухгалтерского баланса.
Кроме коэффициента ликвидности, который называют еще абсолютным коэффициентом ликвидности, и промежуточного коэффициента покрытия, предлагается исчислять коэффициент «критической оценки», числитель которого отличается от числителя коэффициента абсолютной ликвидности в большую сторону — на величину дебиторской задолженности, платежи по которой ожидаются в течение 12 месяцев после отчетной даты, а от числителя промежуточного коэффициента покрытия — в меньшую сторону, на величину дебиторской задолженности, платежи по которой ожидаются более чем через 12 месяцев после отчетной даты.
Кроме коэффициента текущей ликвидности некоторые исследователи исчисляют еще «общий показатель ликвидности», числитель и знаменатель которого определяются как суммы слагаемых, снабженных определенными коэффициентами: числитель равен сумме ликвидных активов — с коэффициентом «1», дебиторской задолженности (со сроком до 12 месяцев) — с коэффициентом «0,5» и всех остальных оборотных активов — с коэффициентом «0,3»; знаменатель равен сумме краткосрочной кредиторской задолженности — с коэффициентом «1», заемных средств (с добавлением прочих краткосрочных пассивов) — с коэффициентом «0,5», долгосрочных пассивов (с добавлением доходов будущих периодов и резервов предстоящих расходов) — I с коэффициентом «0,3».
Некоторые авторы включают в комплекс коэффициентов финансовой устойчивости, кроме перечисленных выше, еще и «коэффициент долгосрочного привлечения заемных средств», исчисляемый как соотношение долгосрочных кредитов и займов ко всей сумме задолженности предприятия; другие авторы рассматривают также «коэффициент капитализации», исчисляемый как отношение суммы всех заемных средств, указанных в балансе, к величине капитала и резервов, т.е. собственных средств.
В настоящее время на страницах экономических журналов дискутируются вопросы о количестве коэффициентов, используемых в анализе финансово-хозяйственной деятельности предприятий. Высказывается мнение, что их чересчур много. Следует учесть, что кроме большого количества коэффициентов ликвидности и устойчивости исчисляются коэффициенты рентабельности, оборачиваемости оборотных средств, фондоотдачи.
Есть такая точка зрения, что число коэффициентов не должно превышать семи, т.к. если число объектов наблюдения превышает семь, то человеческий контроль над ними легко теряется (имеется в виду человек без специальной тренировки). Высказывается и более радикальное мнение, что для оценки финансового состояния компании достаточно четырех показателей: финансовая устойчивость, платежеспособность, деловая активность и прибыльность.
Вместе с тем есть и такое мнение, что число показателей для оценки финансового состояния может достигать ста. Но это нужно очень узким специалистам и не пригодно для использования непосредственно на производстве директором предприятия.
Вышеизложенный перечень общеизвестных показателей убеждает, что он действительно может быть продолжен, т.к. далеко не все возможные соотношения разделов и статей бухгалтерского баланса в нем охвачены. Вместе с тем ясно, что спор о количестве показателей, которыми следует ограничиться, не может найти решения до тех пор, пока заинтересованные стороны не придут к убеждению, что показатели для оценки финансового или общеэкономического состояния предприятия должны представлять собой не набор, а систему, т.е. не противоречить друг другу, не повторять друг друга, не оставлять «белых пятен» в деятельности предприятия. Кроме того, необходимо использовать одни и те же термины для обозначения одних и тех же явлений и не обозначать одно и то же явление разными терминами (принцип однозначности).
В качестве примера разночтений и даже разнобоя приводим разные редакции коэффициента маневренности собственных средств. Кроме приведенной выше редакции есть и другая: «коэффициент маневренности функционирующего капитала». Знаменателем этого коэффициента являются собственные оборотные активы (то, что было в числителе первого коэффициента маневренности), а числителем — так называемые медленно реализуемые активы, т.е. все оборотные активы за вычетом ликвидных активов и дебиторской задолженности со сроком погашения в течение ближайших 12 месяцев.
Неоднозначность наименований и классификаций коэффициентов у разных авторов проявляется еще и в том, что авторы коэффициента маневренности функционирующего капитала помещают его среди коэффициентов платежеспособности, в то время как коэффициент маневренности собственных средств рассматривается в составе показателей финансовой устойчивости.
Спору нет, что платежеспособность и устойчивость связаны друг с другом, но если эти понятия не отделять друг от друга в процессе исследования, то и овладеть ими в целях управления финансовой устойчивостью станет невозможно.
Остается добавить, что наименование коэффициента маневренности функционирующего капитала исходит из молчаливого утверждения, что капитал, вложенный во «внеоборотные средства», не функционирует. Так, одна устойчивая терминологическая ошибка («внеоборотные активы» вместо долгосрочных активов) влечет за собой другую: оказывается, что этот капитал «не функционирует».
Неоднозначно употребляется и термин «капитал». В бухгалтерском балансе России термин «капитал» связывается с другими терминами. Статьи «Уставный капитал» и «Добавочный капитал» употребляются для обозначения акционерного капитала, который в балансах международного стандарта состоит из «основного» и «дополнительного» «внесенного капитала».
В деловом мире этот термин (капитал) имеет широкое употребление. Часто капиталом обозначают все средства компании, включая весь акционерный капитал (основной и дополнительный), прибыль прошлых лет, долгосрочные ссуды и текущие обязательства, т.е. итог пассива баланса. Этот международный опыт вполне приемлем, с нашей точки зрения: капитал компании {предприятия) — это вся собственность, находящаяся в его распоряжении, числящаяся на его балансе, включенная в оборот,— как своя собственность, так и чужая, т.е. заемная.
Вместе с тем существует стремление исключить из суммы капитала текущие (краткосрочные) обязательства, оставив в составе «чистого используемого капитала» только акционерный капитал и долгосрочные обязательства, сумму которых в российский практике называют устойчивыми пассивами, а в международной — вложенным капиталом. Понятие «чистого используемого» капитала уравновешивается с понятием «чистых активов».
Термин «капитал» используют и для обозначения активов. В этом случае термин используется в экономическом смысле, т.е. имеется в виду сразу и форма, и содержание. Общепризнано деление капитала на «основной» и «оборотный». Эти категории бесполезно искать в пассиве бухгалтерского баланса. Там можно найти лишь распределение капитала на собственный (или акционерный) и на заемный. «Основной» и «оборотный» капитал, их различия, обнаруживаются при изучении актива бухгалтерского баланса.
Основной капитал представляет собой стоимость средств труда, которые используются в производственном процессе много кратно, и переносят на производимые продукты свою стоимость частями. Возвращается основной капитал к собственнику в виде амортизации.
Оборотный капитал характеризует стоимость предметов труда, которая переносится на произведенный товар целиком и возвращается к собственнику в денежной форме полностью после реализации товара.
И основной, и оборотный капитал — части производительного капитала, который может быть как собственным, так и заемным. В преломлении к анализу финансовой устойчивости предприятия — это нефинансовые активы.
Основной капитал — это долгосрочные нефинансовые активы, а оборотный капитал — текущие нефинансовые и финансовые активы. С активом бухгалтерского баланса связан и еще один термин: «инвестируемый капитал». Капитал, превращенный в акции, облигации, паи других предприятий, существует как долгосрочные финансовые активы, приносящие либо долю в прибыли других предприятий, либо дивиденды (проценты). Это и есть инвестируемый капитал в узком смысле. Он не связан с производством на данном предприятии. В бухгалтерском балансе России инвестируемый капитал трактуется шире: он размещается во «внеоборотных активах». Инвестируемый капитал в широком смысле включает «Незавершенное строительство» (остатки со счетов «Капитальные вложения», «Оборудование к установке» и «Авансы выданные» — в части авансов, выданных строителям), а также «Долгосрочные финансовые вложения» (инвестиции в дочерние, зависимые и другие общества — в форме приобретения пакета акций, приобретения пая, передачи техники и т.п., а также долгосрочные займы, предоставленные на срок, более чем на 12 месяцев).
В балансе международного стандарта нет позиции «Незавершенное Строительство», т.к. в мировой практике строительство ведут обычно специализированные фирмы, изготавливающие свою продукцию «под ключ» и продающие ее как обычный товар. Инвестиции на Западе — это долгосрочные финансовые вложения, т.е. инвестируемый капитал — это долгосрочные финансовые активы, которые подразделяются на прямые инвестиции, дающие право на контроль и управление теми предприятиями, куда вложен капитал, и портфельные инвестиции, составляющие менее 10% в акционерном капитале других предприятий, что не дает права на контроль и управление ими.
Финансовое состояния предприятия определяется тремя показателями:
Коэффициент текущей ликвидности (КТЛк) на конец отчетного периода, с нормативным значением не менее 2, определяется как отношение суммы всех оборотных активов к краткосрочной задолженности:
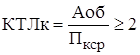 (10)
где Аоб – оборотные активы (из бухгалтерского баланса строка 290, итог раздела II «Оборотные активы»); Пкср – краткосрочная задолженность (из бухгалтерского баланса сумма строк: 610+620+670, см. Приложение 1).
Коэффициент обеспеченности собственными средствами (КОС) с нормативным значением не менее 0,1, который упоминался в данной главе в перечне возможных измерителей финансовой устойчивости под названием «коэффициент обеспеченности оборотных активов собственными источниками». Этот коэффициент исчисляется по формуле:
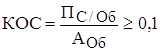 (11)
Числитель формулы (11) рассчитывается следующим образом:
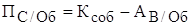 (12)
где ПС/Об — собственный оборотный капитал; Ксоб — капитал собственный (из бухгалтерского баланса итог раздела IV «Капитал и резервы», строка 490); АВ/Об — внеоборотные активы (из бухгалтерского баланса итог раздела I «Внеоборотные активы», строка 190).
Коэффициент восстановления (утраты) платежеспособности (КВП), с нормативным значением не ниже 1. Формула расчета КВП будет представлена ниже. Сопоставляя формулы (13) и (15), обнаруживаем тесную взаимосвязь двух коэффициентов — текущей ликвидности и обеспеченности собственными средствами:
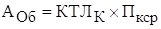 (13
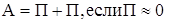 (14
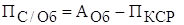 (15
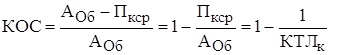 (16
Равенство (14) непосредственно вытекает из структуры бухгалтерского баланса: стоимость оборотных активов (Аоб) представляет собой сумму собственного оборотного капитала (Пс/об) и краткосрочного заемного капитала (Пкср), при условии, что долгосрочные заемные средства (Пдср) ничтожно малы и им можно пренебречь.
Если этой величиной не пренебрегать, то формула взаимосвязи между коэффициентом текущей ликвидности и обеспеченности собственными оборотными средствами будет иметь вид:
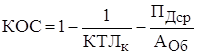 (17)
В любом варианте исчисления КОС - по формуле (16) или по формуле (13) — ограничение, заданное для одного из двух коэффициентов (КТЛК и КОС), означает, что второй коэффициент, привязанный к первому, не нуждается в ограничении. Такой вывод вытекает из требований системного подхода к анализу финансового состояния предприятия. Определим парное значение коэффициентов по каждому из двух нормативов, предусмотренных Методическими положениями ФУДН.
Теперь зададимся нормативным значением коэффициента обеспеченности собственными средствами и определим вытекающее из этого норматива значение коэффициента текущей ликвидности:
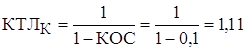 (18)
Таким образом, норматив должен устанавливаться (если вообще нужен норматив) парными значениями коэффициентов:
1)
либо КТЛк
 1,11, но тогда КОС0,1;
2)
либо КТЛк2, но тогда КОС 0,5.
Введем в анализ фактор долгосрочных заемных средств. Если оборотные активы воплощают не два, а три вида капитала: собственный оборотный, долгосрочный заемный и краткосрочный заемный, то в знаменателе дроби (формула 18) появится еще один вычет — коэффициента обеспеченности оборотных активов долгосрочными обязательствами (КОД) и формула примет вид:
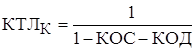 (19)
Зная, что каждый из двух коэффициентов в знаменателе дроби (19) равен 0,1, коэффициент текущей ликвидности будет равен:
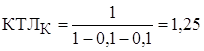
Даже если долгосрочные займы обеспечивают оборотные активы на 10%, нормативное значение коэффициента обеспеченности собственными средствами составит при исчислении по формуле (17), 0,4 (вместо 0,5) при нормативном значении КТЛК равном 2.
Тогда нормативные пары коэффициентов заменяются на тройки коэффициентов:
а) КТЛк 1,25; КОС 0,1; КОД = 0,1.
б) КТЛк 2; КОС 0,4; КОД = 0,1.
По действующей методике финансовое состояние предприятия признается удовлетворительным лишь тогда, когда оба коэффициента (КТЛк и КОС) имеют значение в пределах норматива. Выход за рамки норматива хотя бы одного коэффициента считается достаточной причиной, чтобы считать предприятие неплатежеспособным и финансово-неустойчивым. Как было показано нами выше, достичь нормативного покрытия оборотными активами краткосрочных обязательств можно, лишь обеспечивая собственными средствами половину стоимости оборотных активов (в лучшем случае, 0,4, если имеются долгосрочные займы да вложения в оборотные активы на уровне 10% их стоимости).
Многие экономисты ставят под сомнение двойной уровень покрытия краткосрочных обязательств, считая его завышенным. Во всяком случае, нормативный коэффициент текущей ликвидности должен быть дифференцирован для разных отраслей.
Несовершенство действующей методики оценки финансового состояния предприятий проявляется в том, что не менее трех четвертей из них, по данным президента Союза промышленников А. Вольского, попадают в категорию неустойчивых, неплатежеспособных. В оценке их деятельности, по существу, нет градации, все предприятия оцениваются одинаково — «плохо». Между тем, степень финансового напряжения безусловно различна, даже если все или почти все испытывают это напряжение.
Рассмотрим третий официально рекомендованный коэффициент (КВП).
Коэффициент восстановления (утраты) платежеспособности на конец отчетного периода рассчитывается по формуле (20) в том случае, если КТЛк ниже нормы:
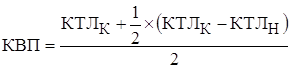 (20)
Считается, что предприятие, не имеющее удовлетворительного
значения одного из двух коэффициентов — текущей ликвидности и обеспеченности
собственными средствами — может восстановить через 6 месяцев
платежеспособность, что прогнозируется с помощью экстраполяции наметившейся
тенденции за отчетный период: в числителе дроби (формула 20) в скобках,
помещается разность значений коэффициента текущей ликвидности на конец
отчетного периода (КТЛк) и на начало периода (КТЛН),
которая взвешивается с коэффициентом  , по доле месяцев в полугодовом прогнозируемом
периоде.
В знаменателе дроби (формула 20) указывается нормативное значение коэффициента ликвидности. Таким образом, если экстраполируется рост текущей ликвидности на предстоящее полугодие, то величина числителя укажет возрастание коэффициента текущей ликвидности, а если экстраполируется снижение, то очевидно, коэффициент текущей ликвидности снизится. Величина дроби характеризует отношение прогнозного значения коэффициента КТЛК к нормативному и должна равняться единице или превышать ее. Между тем, вряд ли можно столь категорично переносить тенденцию прошлого периода на будущее. Получается, что переломить ситуацию нечего и пытаться, т.к. о будущем все равно судят по прошлому.
Формула (20) используется также для проверки, сохранит ли
предприятие платежеспособность через три месяца, если на конец отчетного года
коэффициент текущей ликвидности достиг нормативного значения, но при этом
коэффициент , заменяется на  , соответственно доле
трехмесячного срока в годовом периоде, а в числителе (в скобках) размещаются те
же коэффициенты текущей ликвидности — на конец и на начало отчетного периода.
Значение всей дроби также должно равняться или превышать единицу.
Привязка КВП к коэффициенту, текущей ликвидности при прогнозировании не дает новой информации о финансовом состоянии предприятия. Анализ движется по замкнутому кругу: если норматив «2» достигнут, то будет получен и второй норматив