Анализ финансовой устойчивости предприятия в условиях рыночной экономики
Норматив обеспеченности собственными средствами (0,1) не работает совершенно: с таким уровнем обеспеченности нельзя, и приблизиться к значению КТЛ, равному 2, т.к. остальные 0,9 стоимости оборотных средств должны быть заемными, а максимум для доли краткосрочных заемных средств равен 0,5. Только если 0,4 стоимости оборотных средств будет обеспечено не собственным капиталом и не краткосрочными обязательствами, а, допустим, бессрочными кредитами (!), норматив «2» по коэффициенту текущей ликвидности будет достигнут:
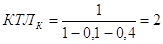 .
Стремление финансистов оценивать финансовое состояние предприятия по широкому кругу показателей, а не ограничиваться тремя, названными выше коэффициентами, сфокусированными в одном и том же ракурсе, вполне оправдано.
Предлагаются различные варианты методик установления объективного рейтинга предприятия, что представляет несомненный интерес для потенциальных инвесторов; для банков, предоставляющих кредит; для налоговой службы; для органов законодательной и исполнительной власти; для работников предприятий и общественности.
1.3 Оценка финансовой устойчивости предприятия на основе индикатора финансово-экономического равновесия
Анализ финансовой устойчивости любого хозяйствующего субъекта является важнейшей характеристикой его деятельности и финансово-экономического благополучия, характеризует результат его текущего, инвестиционного и финансового развития, содержит необходимую информацию для инвестора, а также отражает способность предприятия отвечать по своим долгам и обязательствам и устанавливает размеры источников для дальнейшего развития.
Финансовое состояние предприятия оценивается, прежде всего, его финансовой устойчивостью и платежеспособностью. Платежеспособность отражает способность предприятия платить по своим долгам и обязательствам в данный конкретный период времени. Считается, что, если предприятие не может отвечать по своим обязательствам к конкретному сроку, то оно неплатежеспособно. При этом на основе анализа определяются его потенциальные возможности и тенденции для покрытия долга, разрабатываются мероприятия по избежанию банкротства.
Понятно, что платежеспособность предприятия в данный конкретный период времени является условием необходимым, но недостаточным. Условие достаточности соблюдается тогда, когда предприятие платежеспособно во времени, т.е. имеет устойчивую платежеспособность отвечать по своим долгам в любой момент времени.
Погасить прежние долги можно и за счет новых долгов, например, кредитов, так и не найдя точки финансового равновесия между собственными и заемными средствами. При этом можно активно пользоваться эффектом финансового рычага, хотя предприятие будет оставаться даже неплатежеспособным, а структура баланса неудовлетворительной.
Под финансовой устойчивостью предприятия, на наш взгляд, следует понимать платежеспособность предприятия во времени с соблюдением условия финансового равновесия между собственными и заемными финансовыми средствами. Точно также, как необходимо рассчитывать точку безубыточности для каждого предприятия, точно также следует определять и точку финансового равновесия.
Финансовое равновесие представляет собой такое соотношение собственных и заемных средств предприятия, при котором за счет собственных средств полностью погашаются как прежние, так и новые долги. При этом, если нет источника для погашения новых долгов в будущем, то устанавливаются определенные граничные условия на использование уже существующих собственных средств в настоящем.
Это означает, что размер новых долгов ограничивается размером уже существующих и, следовательно, ожидаемых собственных средств.
Таким образом, рассчитанная по определенным правилам точка финансового равновесия не позволяет предприятию, с одной стороны, увеличить заемные средства, а с другой, нерационально использовать уже накопленные собственные средства.
Следовательно, соблюдение условия финансового равновесия создает нормативную базу для финансовой устойчивости предприятия и его платежеспособности во времени, а также накладывает определенные ограничения на размер его обязательств перед работниками предприятия, кредиторами, бюджетом, банками и инвесторами.
Поэтому для оценки финансовой устойчивости необходим такой критерий, который бы одновременно соединял в себе информацию об активах, капитале и финансовых ресурсах, а финансовое состояние предприятия рассматривалось бы в динамике.
В качестве такого критерия может выступать соотношение между активами и капиталом предприятия на основе определенной группировки. Особое внимание при этом уделяется активам, обеспеченных собственным капиталом.
Вследствие этого в составе текущих (долгосрочных) и финансовых (нефинансовых) активов можно выделить ту их часть, которая зафиксирована в собственном капитале, и ту часть, которая связана с заемным (таблица 1).
Таблица 1 – Рабочий и финансовый капитал
|
Капитал Активы |
Собственный капитал (СК) | Заемный капитал (ЗК) |
|
Внеоборотные активы (ВНА) Текущие (оборотные) активы (ТА) |
Внеоборотные активы (ВНА) Собственные текущие активы (СТА) или рабочий капитал (РК) |
– Заемные текущие активы (ЗТА) или ЗК |
|
Нефинансовые активы (НФА) Финансовые активы (ФА) |
Нефинансовые активы (НФА) Собственные финансовые активы (СФА) или финансовый капитал (ФК) |
– Заемные финансовые активы (ЗФА) или ЗК |
Из таблицы 1 видно, что в составе текущих (оборотных) активов (ТА) можно выделить собственные (СТА) и заемные (ЗТА). При этом собственные текущие активы обеспечиваются частью собственного капитала (СК), а заемные текущие активы — всем заемным капиталом (ЗК).
Собственные текущие активы, финансируемые за счет собственного капитала, представляют собой собственные оборотные средства в традиционной терминологии и численно равны рабочему капиталу (РК):
РК= СТА = СК– ВНА = ТА – ЗК (21)
Другими словами, принимается, что все долгосрочные активы собственные, а весь заемный капитал покрывается текущими активами.
Аналогично, в составе финансовых активов (ФА) выделяются собственные (СФА) и заемные (ЗФА), которые также финансируются за счет собственного и заемного капитала.
В свою очередь, собственные финансовые активы, источником которых выступает собственный капитал, получают название финансового капитала (ФК):
ФК = СФА = СК – НФА = ФА – ЗК (22)
Это означает, что все нефинансовые активы собственные, а финансовые активы покрывают весь заемный капитал.
Отсюда вытекает, что анализ финансово-экономического состояния предприятия будет увязываться не столько с движением текущих и финансовых активов, сколько с движением их собственной составляющей — рабочего и финансового капитала.
В этом смысле имущество, выраженное в текущих и финансовых активах, накрепко связывается с собственным капиталом и является частью этого капитала. С другой стороны, собственный капитал прочно увязывается с текущими и финансовыми активами, являясь их существенным элементом.
Переход от рабочего капитала к финансовому и от финансового капитала к рабочему регулируется следующей формулой:
СК – ДНА = РК + ДФА = ФК+ОНА = ЛА – ЗК (23)
которая справедлива при расчете этих показателей на начало и на конец отчетного периода, а также для их приростных значений.
Следует отметить, что данная формула иллюстрирует взаимосвязь между собственным, рабочим и финансовым капиталом, с одной стороны, и имуществом предприятия, с другой. При этом необходимо учитывать, что каждый из элементов данной формулы может принимать положительные, отрицательные и нулевые значения. А раз так, то и велико число различных комбинаций. В силу последнего обстоятельства представляется целесообразным сначала рассмотреть движение финансовой устойчивости, а затем сформулировать общее правило.
Разумеется, выбор рабочего и финансового капитала в качестве критерия финансовой устойчивости не является случайным. Несмотря на то, что каждый из них может принимать положительные, отрицательные или нулевые значения, оба эти показателя дополняют друг друга. Задача заключается в том, чтобы оба эти показателя были величинами неотрицательными, а превышение одного показателя над другим зависит исключительно от выбранного направления развития.
Действительно,
а) если РК > ФК > 0, то СК – ДНА > ОНА >ДФА >ЗК – ОФА;
б) если ФК > РК > 0, то СК—ДНА >ДФА > ОНА >ЗК – ОФА, что свидетельствует о двух возможных направлениях развития, о преобладании, при прочих равных условиях, основной (текущей) деятельности над инвестиционной и финансовой и наоборот.
В более широком смысле речь идет о направлениях вложения собственного капитала — в текущие или финансовые активы, долгосрочные или нефинансовые:
1) если РК>ФК> 0, то ТА > ФА > ЗК и СК > НФА > ВНА;
2)
если ФК>РК>
0, то ФА > ТА > ЗК и СК > ВНА > НФА.
Можно рассмотреть и
другие комбинации рабочего и финансового капитала, но чаще на практике
встречается эта:
РК>0>ФК, т.е. ТА>ЗК>ФА и НФА > СК > ВНА.
Другая особенность рабочего и финансового капитала заключается в том, что их можно представить в денежной (ДФ) и неденежной форме (НДФ):
PKндф = OHA – 3Kндф = CKндф – BHA. (24)
ФКндф=ДФА – ЗКндф=СКндф – НФА. (25)
РКдф, = ФКдф = СКдф = ОФА – ЗКдф. (27)
При этом и денежная, и неденежная часть рабочего и финансового капитала, в свою очередь, могут принимать положительные и отрицательные значения.
Недостаток денежных средств в рабочем и финансовом капитале означает только одно: перерасход собственных финансовых ресурсов или их прямое отсутствие и привлечение заемных.
В то же время отрицательное значение неденежной составляющей характеризует перерасход собственного капитала, а его положительное значение — о достаточности собственных средств.
Следует отметить, что в качестве индикатора финансово-экономической устойчивости (ИФЭУ) может выступать только финансовый капитал (ФК), представляющий собой совокупность всех собственных финансовых активов (СФА) в денежной и неденежной форме. Такой выбор связан, прежде всего, с тем, что во главу угла ставится вопрос о платежеспособности, причем платежеспособности исключительно в денежной форме.
Согласно СНС, величина превышения собственного капитала над нефинансовыми активами называется чистым кредитованием (ЧК), а превышение нефинансовых активов над собственным капиталом — чистым заимствованием (ЧЗ).
Действительно, если
ИФЭУ = ФК = СФА = СК – НФА = ФА – ЗК,
то ФК может принимать одно из трех значений (рисунок 3):
а) если ФК > О, то ЧК (собственные денежные средства можно вкладывать);
б) если ФК= О, то ЧК (собственные денежные средства ограничены);
в) если ФК< 0, то ЧК (недостаток собственных средств в денежной форме и необходимость привлечения заемных).
Таким образом, для чистого кредитования характерно преобладание СФА в величине СК, что говорит об устойчивом финансовом положении предприятия. СФА можно с уверенностью инвестировать в основные средства, строительство, ценные бумаги, предоставлять займы, размещать средства в банках, в уставные капиталы других предприятий, при этом все НФА являются собственными, а весь ЗК воплощен в ФА:
СК = СФА + НФА и ФА = СФА + ЗК. (28)
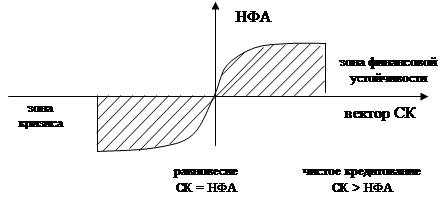
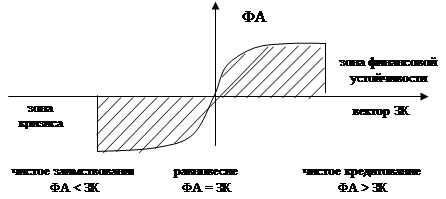
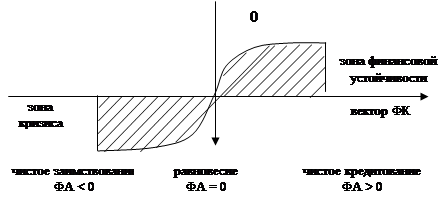
Рисунок 3 – Варианты изображения ИФЭУ
Равновесие, в свою очередь, означает, что все НФА являются собственными, а ФА — заемными, т.е.
СК = НФА и ФА= ЗК.
Чистое заимствование однозначно свидетельствует о недостатке собственных средств, который восполняется заемным капиталом:
СК + СФА = НФА и ФА + СФА = ЗК. (29)
Следовательно, расчет ИФЭУ на основе формулы финансового капитала дает возможность сначала определить точку финансового равновесия, затем судить по знаку индикатора об устойчивости или неустойчивости данного предприятия, а количественное значение данного параметра определяет либо запас устойчивости, либо недостаток собственных средств.
2 АНАЛИЗ ФИНАНСОВОЙ УСТОЙЧИВОСТИ ОАО «ЭНЕРГОМАШСПЕЦСТАЛЬ»
2.1 Анализ финансового состояния предприятия
Произведем анализ активов предприятия разделив его на четыре вида:
а) высоколиквидные;
б) быстроликвидные;
в) свободноликвидные;
г) трудноликвидные.
Таблица 2 – Название????
| Активы | 2008 год | 2009 год | Характеристика имущества | ||
| Виды | Условное обозначение | Сумма рядов баланса | |||
| 1 Высоколиквидные |
А1 |
220–240 | 31,9 | 225,7 | Денежные средства и краткосрочные финансовые вложения |
| 2 Быстроликвидные |
А2 |
130–210, 250 | 50030,9 | 62884 | Готовая продукция, товары, дебиторская задолженность, которая будет погашена согласно условий договоров |
| 3 Свободноликвидные |
А3 |
100–120 | 27768,2 | 30374 | Сырье и материалы, МБП, незавершенное производство, дебиторская задолженность, срок оплаты которой истек |
| 4 Трудноликвидные |
А4 |
80 | 343787,2 | 327647,8 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |