единица,
предприятие теряет финансовую стабильность.
Финансирование предприятия за счет долгов – это хорошо, но до
определенного момента. Преимущества наращивания хозяйственной деятельности
исчезают у предприятий, которые имеют в структуре капитала слишком высокую долю
долгов. Большие долги усугубляют риск и повышают потенциальную угрозу
неплатежеспособности.
Динамика коэффициента финансовой стабильности предприятия свидетельствует
о незначительном ухудшении финансового состояния предприятия, этот коэффициент
в 3.78 раза превышает его возможное нормативное значение (>1).
Каждое предприятие имеет дело с практикой использования в
предпринимательской деятельности долговременных кредитов. При большой сумме
долга и незначительной прибыли предприятие может быть несостоятельное уплатить
проценты за долги и в будущем погасить сумму долга. Следовательно, преимущество
привлечения долговременных кредитов для получения дополнительного дохода
следует сопоставлять с возрастающим финансовым риском неплатежеспособности.
Наступает момент, когда прирост расходов на проценты за заем с учетом поправок
на налогообложение превышает выигрыш предприятия от привлечения денежных
средств.
Коэффициент финансового левериджа свидетельствует о
незначительной зависимости предприятия от внешних долговременных кредиторов,
который на конец отчетного периода уменьшился на 0,006 пункта и составляет
всего 0,6% собственного капитала.
2.3 Определение степени финансовой устойчивости
Изучая
механизм финансовой устойчивости предприятия необходимо рассмотреть показатели,
отражающие его сущность. Для этого необходимо построить модель финансовой
устойчивости на основе балансовой модели, которая имеет следующий вид:
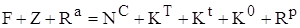 , ()
где
F – необоротные активы;
Z –
запасы и затраты;
Ra – денежные средства, расчеты и прочие активы;
NС
– собственный
капитал (вложенный капитал, прибыль);
KT – долгосрочный заемный капитал;
Kt – краткосрочный заемный капитал;
K0
– ссуды не
погашенные в срок;
Rp – расчеты и прочие пассивы.
Исходя
из данных формулы проведем анализ модели финансовой устойчивости за период 2008-2009гг.
Данные анализа модели финансовой устойчивости представлены в таблице .
Таблица
– Модель финансовой устойчивости
|
|
2008 год |
2009 год |
|
2008 год |
2009 год |
| F |
343787,2 |
327647,8 |
Z |
58417,4 |
61230,4 |
| + |
|
|
+ |
|
|
| Z |
58417,4 |
61230,4 |
Ra |
19449,4 |
32285,7 |
| + |
|
|
|
|
|
|
Ra
|
19449,4 |
32285,7 |
|
|
|
| = |
421654 |
421163,9 |
= |
77866,8 |
93516,1 |
|
NC
|
333618,3 |
338106,8 |
NC
|
333618,3 |
338106,8 |
|
KT
|
1236,3 |
3167,3 |
KT
|
1236,3 |
3167,3 |
| + |
|
|
- |
|
|
|
Kt
|
457,9 |
1099,3 |
F |
343787,2 |
327647,8 |
| + |
|
|
+ |
678641,8 |
668921,9 |
|
Ko
|
0 |
0 |
Ko
|
0 |
0 |
| + |
|
|
Kt
|
457,9 |
1099,3 |
|
Rp
|
86341,5 |
78790,5 |
Rp
|
86341,5 |
78790,5 |
|
|
421654 |
421163,9 |
|
86799,4 |
79889,8 |
Как
показывает практика долгосрочные кредиты и заемные средства предприятия
направляется преимущественно на приобретение основных средств и капитальное
вложение. Преобразуем исходную балансовую формулу следующим образом:
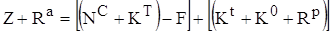 , ()
где
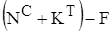 – собственные и заемные
источники формирования запасов и затрат;
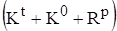 – краткосрочная задолженность
предприятия.
Из
преобразованной балансовой модели можно сделать следующие выводы:
а)
при условии ограничения запасов и затрат величиной Z будет обеспечено условие финансовой устойчивости
предприятия. Условия финансовой устойчивости представлено неравенством:
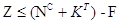 . ()
где
(NC+КТ) – F - (собственные и заемные источники
формирования запасов и затрат);
Данные
расчета представлены в таблице.
Таблица
– Значение показателя ограничения запасов и затрат
| 2008 год |
2009 год |
|
Z0 =58417,4 тыс. грн.
|
Z1=61230,4
тыс. грн.
|
|
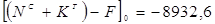 тыс. грн.
|
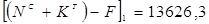 тыс. грн.
|
| 58417,4 тыс. грн.>
-8932,6 тыс. грн. |
61230,4 тыс. грн.>
13626,3 тыс. грн. |
Как
видно из проведенного расчета собственные и заемные источники формирования
запасов и затрат за анализируемый период изменились на (61230,4–58417,4)= 2813 (тыс. грн.). Это связано с динамикой
показателей от которых зависит данное значение. Предприятие не обеспечено
финансовой устойчивостью, поскольку не выполняется условие ограничения запасов
и затрат собственными и заемными источниками формирования запасов и затрат.
б)
выполнение условия финансовой устойчивости обеспечивает условие
платежеспособности предприятия, активные расчеты будут покрывать краткосрочную
задолженность. Условие платежеспособности предприятия можно представить в виде
неравенства:
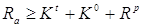 . ()
В
таблице ?????? представлен расчет показателя платежеспособности предприятия за
период 2008–2009 гг.
Таблица
– Значение показателя платежеспособности предприятия
| 2008 год |
2009 год |
|
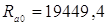 тыс. грн.
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Страницы: 1 2 3 4 5 6 7 8 9 10 11 12 13 14
Похожие рефераты:
-
Анализ деловой активности организации
Динамика абсолютных показателей деловой активности организации. Динамичное, эффективное и рациональное развитие предприятия. Расчет коэффициентов оборачиваемости активов. Основные направления разработки мероприятий по повышению деловой активности.
-
Анализ финансового состояния промышленного предприятия
Анализ бухгалтерского баланса. Оценка платежеспособности предприятия. Определение коэффициента промежуточной платежеспособности и ликвидности, соотношения денежных средств, соотношения запасов и краткосрочной задолженности, чистого оборотного капитала.
-
Анализ финансовой деятельности предприятия
Методы расчета доли собственного и заемного капитала. Показатели ликвидности предприятия - его способности погашать свои краткосрочные обязательства. Показатели финансовой устойчивости. Скорость и время оборота дебиторской и кредиторской задолженности.
-
Статистический анализ финансовых результатов
Понятие и задачи статистики финансов предприятий и организаций. Система показателей статистики финансов. Определение валовой прибыли, стоимости реализованной продукции, уровня общей рентабельности. Прирост прибыли за счет изменения себестоимости.
-
Финансовые показатели предприятия
Оценка структуры баланса и платежеспособности предприятия. Анализ показателей ликвидности. Расчет показателей, характеризующих финансовую устойчивость и деловую активность предприятия. Рентабельность совокупного и собственного капитала ООО "ИТЦ-ИНФАНТ".
-
Анализ финансового состояния ООО "Камапласт"
Оценка динамики, структуры, состава активов и пассивов ООО "Камапласт", их состояние и движение. Анализ абсолютных и относительных показателей финансовой устойчивости предприятия и оценка изменения ее уровня. Анализ платежеспособности и ликвидности.
-
Управление источниками финансирования предпринимательский деятельности
Анализ организации и эффективности управления финансовыми ресурсами исследуемого предприятия. Организационно-экономическая характеристика предприятия ООО "Аэро". Особенности системы управления финансовыми ресурсами и анализ процедуры их трансформации.
-
Финансовый анализ
Анализ активов и пассивов, внеоборотных и оборотных активов, реального собственного капитала, скорректированных заемных средств, структурных коэффициентов. Оценка финансовой устойчивости, платежеспособности (ликвидности), деловой активности предприятия.
-
Финансовый анализ предприятия
Расчет показателей динамики и структуры баланса. Анализ показателей устойчивости, ликвидности и платежеспособности предприятия. Анализ оборачиваемости оборотных средств. Оценка уровня и динамики показателей балансовой и чистой прибыли предприятия.
-
Анализ финансовой деятельности на основании бухгалтерской отчетности
Сравнительный аналитический баланс организации. Расчет коэффициентов финансовой устойчивости, ликвидности и эффективности использования капитала. Анализ прибыли предприятия за отчетный год. Рентабельность издержек производства и инвестиционных проектов.
-
Финансовое состояние предприятия
Общая оценка финансового состояния и его изменения за отчетный период. Анализ финансовой устойчивости предприятия. Специфика ликвидности баланса, его значение. Определение неудовлетворительной структуры баланса предприятия и его неплатежеспособности.
-
Анализ финансового состояния предприятия на примере ОАО "Арпак"
Исследование экономической сути финансового состояния предприятия при обосновании принципов и методов анализа финансово-хозяйственной деятельности. Комплексная оценка финансового состояния и устойчивости действующего предприятия на примере ОАО "Арпак".
-
Финансовый анализ
Определение возможности увеличения оборота предприятия за счет собственных источников финансирования. Проведение финансового анализа должника в процедуре внешнего управления. Анализ ликвидности баланса. Коэффициент маневренности собственным капиталом.
-
Расчет основных показателей, характеризующих сложившееся имущественное положение организации
Анализ финансового состояния предприятия с помощью различных методик. Оценка финансовой устойчивости, ликвидности, рентабельности организации. Оценка вероятности банкротства согласно российской модели, а также по двух– и пятифакторной модели Альтмана.
-
Финансовый анализ деятельности предприятия
Порядок проведения анализа оборачиваемости на предприятии, характеристика соответствующих коэффициентов. Оценка платежеспособности и ликвидности баланса исследуемого предприятия, его финансовой устойчивости и деловой активности за 2006-2007 годы.
-
Финансовая устойчивость предприятия
Особенности понятия оборотных средств, которые являются сущностью и основой организации. Характеристика оборотного капитала - капитала, инвестируемого предприятием в текущие операции на период каждого операционного цикла. Типы финансовой устойчивости.
-
Расчет и оценка показателей финансового состояния организации по формам ее финансовой отчетности
Рентабельность активов как произведение коммерческой маржи и коэффициента трансформации (модель Дюпона). Расчет коэффициента соотношения всех доходов и расходов организации. Величина чистых оборотных активов. Коэффициент текущей и критической ликвидности.
-
Анализ финансового состояния предприятия на примере ОАО "Межрегиональная распределительная сетевая компания Юга"
Финансовое состояние предприятия как важнейшая характеристика его деловой активности и надежности. Характеристика предприятия ОАО "Межрегиональная распределительная сетевая компания Юга". Показатели, характеризующие финансовое состояние предприятия.
-
Финансово-хозяйственный анализ производственной деятельности фирмы "Аркада"
Аналитическая группировка и анализ статей актива и пассива баланса фирмы "Аркада" за 2007-2009 года. Расчет и оценка рентабельности, рыночной устойчивости и ликвидности предприятия. Анализ деловой активности и эффективности деятельности предприятия.
-
Анализ финансовой отчетности ГУП "Весна"
Общая оценка структуры и динамики активов и их источников. Анализ кредитоспособности и ликвидности баланса. Финансовая устойчивость и вероятность банкротства. Расчет и факторный анализ рентабельности. Оценка состава и движения собственного капитала.
|