Анализ финансового состояния ОАО "Новосибирскэнерго"
Себестоимость проданных товаров, продукции, работ, услуг (С1с) при формировании ее согласно принципу «direct-cost» (усеченную себестоимость) составляют переменные (прямые) затраты, которые возможно отнести непосредственно к определенным видам продуктов труда. Переменными (прямыми) расходами являются производственные затраты материальные, на оплату труда производственного персонала, отчисления на социальные нужды.
К постоянным затратам относятся коммерческие расходы (С1к) и управленческие (С1у). В состав постоянных затрат включается, в частности, арендная плата, плата за пользование природными ресурсами, заработная плата управленческого персонала, затраты на рекламу, консультационные, аудиторские и информационные услуги, на подготовку и повышение квалификации кадров и т.п.
Алгебраическая сумма себестоимости, коммерческих и управленческих расходов характеризует полные затраты на производство и продажи товаров, продукции, работ, услуг (полную себестоимость) С1, тыс.руб:
С1 = С1с + С1к + С1у. (17)
Для начала периода:
С1н = 15 695 855 + 0 + 0 = 15 695 855
Для конца периода:
С1к = 14 399 753 + 0 + 0 = 14 399 753
Затраты в бухгалтерском учете принимаются в фактических размерах, независимо от применяемых утвержденных в установленном порядке лимитов, норм и нормативов для целей налогообложения прибыли.
Разность между выручкой и себестоимостью проданных продуктов труда образует валовую (маржинальную )прибыль Рв, тыс.руб:
Рв = N1 – C1c. (18)
Для начала периода:
Рвн = 16 483 238 - 15 695 855 = 787 383
Для конца периода:
Рвк= 14 800 778 - 14 399 753 = 401 024
Маржинальная прибыль на единицу товаров, продукции (работ, услуг) P1мi, тыс.руб. определяется как разность между ценой продажи Цi = N1i/Qi и переменными затратами на единицу товаров С1перi = С1i * Дэi,/ Qi:.
Р1мi = Цi - С1перi. (19)
Для начала периода: Цэн = 899 тыс.р./млн.кВтч, С1эперн = 859 тыс.р./млн.кВтч, Цтн = 0,410 тыс.р./Гкал, С1тперн = 0,394 тыс.р./Гкал
Р1мэн = 899 – 859 = 40 – по электроэнергии
Р1мэн = 0,410 – 0,394 = 0,016 – по теплоэнергии
Для конца периода: Цэк = 927 тыс.р./млн.кВтч, С1эперк = 896 р/кВтч, Цтк = 0,447 тыс.р./Гкал, С1тперк = 0,439 тыс.р./Гкал
Р1мэк = 927 – 896 = 31 – по электроэнергии
Р1мэк = 0,447 – 0,439 = 0,008 – по теплоэнергии
Данные по производству энергоресурсов, выручке от их реализации и обозначениях представлены в Приложении 11.
Показатель маржинальной прибыли дает возможность применить финансовые инструменты управления на уровне не только предприятия в целом, но и производственных подразделений. Названный критерий используется в анализе безубыточности производства, позволяет определить рациональные соотношения между постоянными и переменными затратами, принять решение о сокращении либо расширении объемов производства и продажи товаров, продукции (работ, услуг) различных видов, назначить наценку на товары, которая должна быть не ниже маржинальной прибыли.
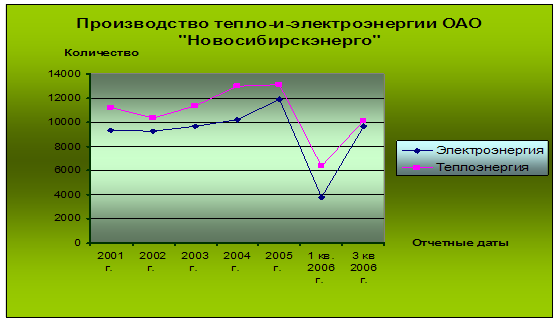
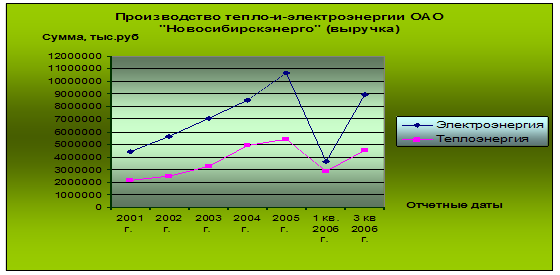
Рис.8. Производство тепло-и-электроэнергии ОАО «Новосибирскэнерго» в период 2001-2006 годов
Разность между валовой прибылью, коммерческими и управленческими расходами характеризует прибыль (убыток) от продаж, тыс. руб.:
Р1= Рв – С1к – С1у. (20)
Для начала периода:
Р1н = 787 383 - 0 - 0 = 787 383
Для конца периода:
Р2к= 401 024 – 0 - 0 = 401 024
Очевидно, что прибыль от продаж можно выразить через выручку от продажи, себестоимость, коммерческие и управленческие расходы:
Р1 = N1 – C1c – С1к – С1у. (21), где
N1 – C1c = Р1
Прочие доходы и расходы (Рпрд, Рпрр) подразделяются на операционные (Ропд, Ропр) и внереализационные (Рвнд, Рвнр). Если доходы и расходы, связанные с арендой имущества или прав, а также участием в уставных капиталах других организаций, не относятся к систематическим видам деятельности, то они признаются операционными. Операционные доходы согласно ПБУ 9/99 «Доходы организации» составляют проценты к получению за предоставление организацией в пользование денежных средств, а также за использование банком находящихся на счете организации денежных средств (Р31д). К операционным расходам относятся проценты к уплате за пользование кредитами и займами, оплата услуг кредитных организаций (Р31р). Доходы и расходы, обусловленные продажей основных средств и иных активов, отличных денежных средств (кроме иностранной валюты), продукции, товаров, составляют прочие операционные доходы (Р33д, Р33р). К прочим операционным доходам относится прибыль от участия в совместной деятельности. Расходы данного типа составляют отчисления в оценочные резервы (по сомнительным долгам, под обесценение вложений в ценные бумаги и др.).
Внереализационные доходы и расходы образуют подлежащие получению и уплате штрафы, пени, неустойки за нарушение условий договоров; связаны с возмещением убытков, причиненных организации или организацией; прибыль (убытки) прошлых лет; безвозмездно полученные активы; суммы дооценки и уценки активов; курсовые разницы; суммы кредиторской и дебиторской задолженности, по которым истек срок исковой давности; нереальные для взыскания долги; перечисление средств, связанных с благотворительной деятельностью, расходы на осуществление мероприятий культурно – просветительского, спортивного характера, связанные с организацией отдыха, развлечений, прочие доходы и расходы рассматриваемой группы.
Прибыль (убыток) до налогообложения (Р) определяется путем алгебраического суммирования прибыли (убытка) от продаж, прочих доходов за минусом прочих расходов, тыс.руб.:
Рн = Р1 + (Рпрд - Рпрр). (22)
Рпрд = Р31д + Р32д + Р33д + Рвнд, Рпрр = Р31р + Р33р + Рвнр
Для начала периода: Рпрдн = 4 547 593, Рпррн = 4 812 054
Рн = 787 383 + (4 547 593 - 4 812 054) = 522 922
Для конца периода: Рпрдк = 839 101, Рпррк = 1 213 187
Рк= 401 024 + (839 101 – 1 213 187) = 26 938
Показатель «Прибыль (убыток) до налогообложения» аналогичен формируемым в отчетности предыдущих лет показателям балансовой прибыли (убытка), прибыли (убытка) отчетного периода, конечного финансового результата.
Чистая прибыль (убыток) отчетного периода (Рч, тыс.руб.) исчисляется путем вычитания из суммы прибыли (убытка) до налогообложения (Р), отложенных налоговых активов (Она) и иных аналогичных платежей (Иап) сумм отложенных налоговых обязательств (Оно) и текущего налога на прибыль (Hp):
Рч = (Р + Она + Иап) – Оно – Нр. (23)
Для начала периода:
Рчн = (522 922 + 31 911 + 0) - (-11 951) – 291 527 = 280 586
Для конца периода:
Рчк= (26 938+ 38 291 + 44 809) – 87 359 – 28 571 = - 5 892
Под отложенным налоговым активом (Она) понимается та часть отложенного налога на прибыль, которая должна привести к уменьшению налога на прибыль, подлежащего уплате в бюджет в последующих за отчетным периодах. Отложенные налоговые обязательства (Оно) обусловливают увеличение суммы налога на прибыль к уплате в бюджет в последующих отчетных периодах.
Таким образом, в качестве основных критериев оценки прибыли следует использовать показатели валовой прибыли (Рв), прибыли (убытка) от продаж (Р1), прибыли (убытка) до налогообложения (Р), чистой прибыли (убытка) отчетного периода (Рч). По усмотрению аналитика в состав критериев оценки финансовых результатов могут быть включены показатели, характеризующие разность между прочими доходами и расходами (dРпр), в том числе операционными (dРоп) и внереализационными (dРвн).
В условиях акционерных обществ представляет интерес показатель чистой прибыли акционеров (Рча, тыс.руб.), определяемый путем вычитания дивидендов на привилегированные акции (Дп) из чистой прибыли:
Рча = Рч – Дп. (24)
За 2005 год: Рча = 280 586 – 28 059 = 252 527 – размер чистой прибыли акционеров ОАО «Новосибирскэнерго». Данные по акциям компании приведены в Приложениях 12 и 13.
Оценка прибыли (убытков) заключается в выявлении размера и динамики отклонений фактических значений показателей финансовых результатов, принятых в качестве критериев оценки, от базисных, а также изучении структуры прибыли.
Результаты оценки прибыли приведены в Приложении 15.
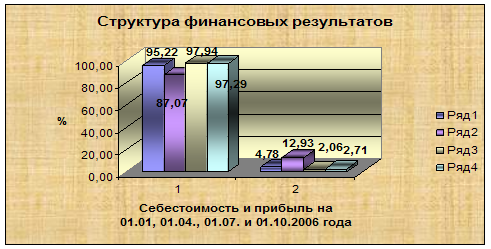
Рис.9 Структура финансовых результатов ОАО «Новосибирскэнерго»
Вывод:
ОАО «Новосибирскэнерго» в течение анализируемого периода имело не плохие результаты по прибыли от продаж, которая совпадает с маржинальной прибылью, поскольку организация очевидно включает коммерческие и управленческие расходы в себестоимость продукции. Однако с начала периода чистая прибыль снизилась с 280 586 тыс.руб до убытка в 5 892 тыс.руб, что по всей вероятности является исключением из правил. Компания должна снизить составляющие себестоимости продукции, поскольку размер маржинальной прибыли имеет довольно низкий показатель – около 4 % по отношению к цене отпускаемых энергоресурсов. Организация имеет довольно низкий показатель прибыли до налогообложения, которой едва хватает на покрытие обязательных платежей, а в конце периода этот показатель привел к убытку, поскольку ее доля снизилась с 3.17 до 0,18% от выручки (Приложение 15). Как следует из Приложения 15, в объеме выручки от продажи наблюдается увеличение доли затрат с 95,22% в начале года до 97,29% на 01.09.2006 г.
1.6.2 Точка безубыточности производства (бизнеса), запас финансовой прочности, производственный рычаг
Расчет точки безубыточности (break-even point) бизнеса обусловлен необходимостью анализа взаимосвязей между объемом производства и продажи товаров, продукции, работ, услуг (К), затратами (C1), выручкой (N1) и прибылью (Р1) от продажи. Точке безубыточности соответствует такой объем производства и продажи товаров, продукции, работ, услуг, при котором предприятие способно покрыть затраты без получения прибыли. В точке безубыточности выручка от продажи равна издержкам, а прибыль - нулю. Точка безубыточности называется также точкой критического (предельного) объема производства и продажи товаров, продукции, работ, услуг, критической, мертвой точкой, точкой самоокупаемости, перелома, разрыва, порогом рентабельности.
Критический объем производства и продажи товаров, продукции, работ, услуг в натуральном выражении при наличии одного вида товара определяется в соответствии с выражением 5.2.1:
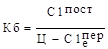 , (25)
где:  - постоянные затраты;
Ц - цена продажи товаров, продукции, работ, услуг;
 - переменные затраты на единицу
товаров, продукции, работ, услуг.
Поскольку в отчетах о прибылях и убытках величины С1к и С1у, составляющих постоянные затраты, не указаны, принимаем величину С1пост = 0,25С1с.
Если объем продаж меньше критической величины, то предприятие не получит прибыли. Чем выше уровень постоянных затрат, тем больше величина критического объема производства и продажи товаров, продукции, работ, услуг. Уменьшение постоянных затрат, таких, к примеру, как заработная плата управленческого персонала, затраты на командировки и другие общехозяйственные нужды, позволяет понизить критический объем производства и продажи продуктов труда.
Расчет точки безубыточности ОАО «Новосибирскэнерго» приведен в Приложении 17.
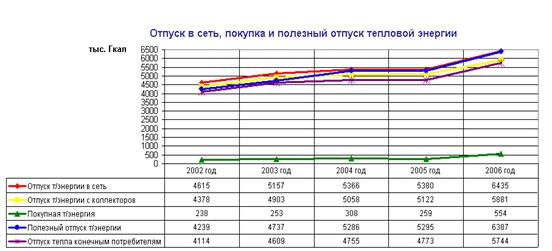
Рис.10Динамика изменения отпуска энергоресурсов
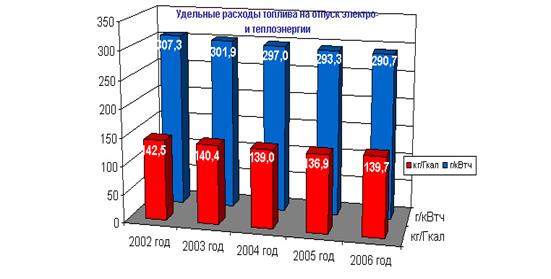
Рис.11 Удельные расходы топлива на отпуск тепло-и-электроэнергии
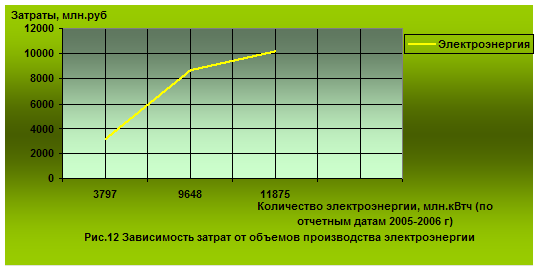
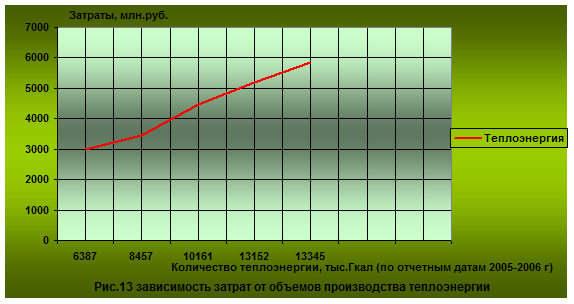
Расчет значения операционного рычага (ОР) приведен в Приложении 17.
1.7 Оценка рентабельности деятельности ОАО «Новосибирскэнерго»
Эффективность хозяйствования характеризуют показатели рентабельности, исчисляемые путем отношения прибыли до налогообложения или чистой к базам, отражающим затраты различных факторов производственно-хозяйственной деятельности. Следует обратить внимание на использование в качестве синонимов таких понятий, как рентабельность, доходность, прибыльность, норма прибыли.
Следует выделить две группы показателей рентабельности:
1. Продукции;
2. Капитала.
К первой группе относятся следующие показатели рентабельности:
* рентабельность отдельных видов товаров, продукции, работ, услуг -Ri;
* рентабельность товаров, продукции, работ, услуг (товарооборота) - Rп;
* рентабельность продаж - Rчп;
* предельная рентабельность - Rс.
Рентабельность отдельных видов продукции (работ, услуг) исчисляется отношением разницы между продажной ценой и полными затратами, либо себестоимостью единицы продукта труда к полным затратам, себестоимости или продажной цене. Как указывалось в 5.1, себестоимость включает, главным образом, переменные затраты. Выражения 5.3.1 - 5.3.4 характеризуют порядок расчета различных показателей рентабельности отдельных видов товаров, продукции, работ, услуг:
1. По отношению к полным затратам:
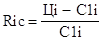 , (26)
Продажа электроэнергии
Для начала периода:
Rнc = (10 670 248 – 10 202 306)/10 202 306 = 0,046
Для конца периода:
Rкc = (8 945 930– 8 639 852)/ 8 639 852= 0,035
Продажа теплоэнергии
Для начала периода:
Rнc = (5394978 – 5179632)/ 5179632 = 0,042
Для конца периода:
Rкc = (4546878 – 4463923)/ 4463923 = 0,019
2. По отношению к переменным затратам:
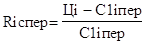 , (27)
Продажа электроэнергии
Для начала периода:
Rнcпер = (10 670 248 – 10 202 306)/10 202 306 = 0,046
Для конца периода:
Rкcпер = (8 945 930– 8 639 852)/ 8 639 852= 0,035
Продажа теплоэнергии
Rнcпер = (5394978 – 5179632)/ 5179632 = 0,042
Для конца периода:
Rкcпер = (4546878 – 4463923)/ 4463923 = 0,019
3. По отношению к цене по данным полных затрат:
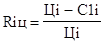 , (28)
Продажа электроэнергии
Для начала периода:
Rнц = (10 670 248 – 10 202 306)/ 10 670 248 = 0,044
Для конца периода:
Rкц = (8 945 930– 8 639 852)/ 8 945 930= 0,034
Продажа теплоэнергии
Для начала периода:
Rнц = (5394978 – 5179632)/ 5394978 = 0,04
Для конца периода:
Rкц = (4546878 – 4463923)/ 4546878 = 0,018
4. По отношению к цене по данным переменных затрат (доля маржинальной прибыли в цене продажи):
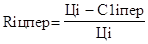 , (29)
Продажа электроэнергии
Для начала периода:
Rнцпер = (10 670 248 – 10 202 306)/ 10 670 248 = 0,044
Для конца периода:
Rкцпер = (8 945 930– 8 639 852)/ 8 945 930= 0,034
Продажа теплоэнергии
Для начала периода:
Rнцпер = (5394978 – 5179632)/ 5394978 = 0,04
Для конца периода:
Rкцпер = (4546878 – 4463923)/ 4546878 = 0,018
где: Цi - продажная цена i-го вида товара, продукции, работ, услуг;
C1i - полные затраты i-го вида товара, продукции, работ, услуг;
С1iпер - переменные затраты (себестоимость) на единицу товара, продукции, работ, услуг.
Следует обратить внимание, что коэффициент (формула29) аналогичен критерию доли маржинальной (валовой) прибыли в цене продажи. Как отмечалось выше, эти показатели целесообразно использовать для принятия решения о расширении, свертывании, ликвидации производства отдельных видов продуктов труда.
Таблица 20 Показатели производства и продажи продукции ОАО «Новосибирскэнерго» А. Начало периода
|
Показатели |
Вид продукции |
||
|
Наименование |
Обозн. |
Э/энергия | Т/энергия |
| Цена продажи, тыс.руб | Цi |
10670248 |
5394978 |
| Переменные затраты, тыс.руб | С1iпер |
10202306 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |