Анализ финансового состояния ОАО "Новосибирскэнерго"
1.4 Оценка ликвидности активов и баланса ОАО «Новосибирскэнерго»
Ликвидность баланса характеризует способность организации своевременно рассчитываться по краткосрочным обязательствам. Ликвидность баланса определяется как степень покрытия краткосрочных обязательств организации ее активами.
Ликвидность активов – характеризует способность активов быть своевременно проданными и зависит от времени, необходимого для превращения активов в денежные средства. Чем меньше это время, тем выше ликвидность активов.
В зависимости от степени ликвидности, или скорости преобразования в денежные средства, активы организации разделяются на четыре группы (н – начало периода 01.01.2006 г., к – конец периода 01.10.2006 г.), в тыс. руб.:
1. Наиболее ликвидные активы, включающие денежные средства и краткосрочные финансовые вложения (А1=R1а) – А1н = 530 841, А1к = 651 008;
2. Быстро реализуемые активы, объединяющие краткосрочную дебиторскую задолженность со сроком погашения не более 12 месяцев и прочие оборотные активы (А2=R2а + R3а) – А2н = 2 123 258 + 0 = 2 123 258, А2к = 3 780 026;
3. Медленно реализуемые активы, к которым относятся запасы и затраты, долгосрочные финансовые вложения (А3=Z+F5) – А3н = 1 123 573 + +8 413 671 = 9 537 244. А3к = 1 449 514 + 9 023 797 = 10 473 311;
4. Трудно реализуемые активы, наибольший удельный вес которых составляют основные и прочие внеоборотные средства (А4=F-F5) – А4н = 13 963 600 – 1 123 573 = 12 840 027, А4к = 15 126 634 – 1 449 514 = =13 677 120.
Активы первых трех групп называются текущими активами. Расчеты произведены на основании данных Таблицы 11.
Пассивы баланса по степени срочности их оплаты также образуют четыре группы (н – начало периода 01.01.2006 г., к – конец периода 01.10.2006 г.), в тыс. руб.:
1. Наиболее срочные обязательства, к которым относятся кредиторская задолженность и прочие краткосрочные пассивы (П1=Rр) – П1н = 2 470 009, П1к = 2 113 367;
2. Краткосрочные кредиты и заемные средства (П2=K2) – П2н = 696 432, П2к = 2 556 784;
3. Долгосрочные кредиты и заемные средства (П3=K1) – П3н = 1 462 352, П3к = 2 129 651;
4. Постоянные пассивы, включающие, главным образом, источники собственных средств (П4=Iс) – П4н = 13 523 893, П4к = 14 207 380.
Пассивы первых двух групп называются текущими пассивами. Расчеты произведены на основании данных Таблицы 11.
Баланс считается абсолютно ликвидным при выполнении следующих условий: А1 >= П1, А2 >= П2,
А3 >= П3, А4 <= П4.
Три первых условия - главные. Четвертое носит второстепенный характер и выполняется всегда при достижении первых трех условий. Четвертое условие свидетельствует о наличии в организации собственных источников оборотных средств.
Таблица 16 Баланс ликвидности
| Актив (покрытие) | Пассив (обязательство) | Отклонение | |||||
| на начало | на конец | на начало | на конец | излишек | недостаток | ||
| периода | периода | периода | периода | на начало периода | на конец периода | на начало периода | на конец периода |
|
А1н 530 841 А2н 2 123 258 А3н 9 537 244 А4н 12 840 027 |
А1к 651 008 А2к 3 780 026 А3к 10 473 311 А4к 13 677 120 |
П1н 2 470 009 П2н 696 432 П3н 1 462 352 П4н 13 523 893 |
П1к 2 113 367 П2к 2 556 784 П3к 2 129 651 П4к 14 207 380 |
А-П>0 1 426 826 8 074 892 |
А-П>0 1 223 242 8 343 660 |
А-П<0 1 939 168 683 866 |
А-П<0 1 462 359 530 260 |
Вывод:
Достижение абсолютной ликвидности - идеал. В данном случае анализ баланса показывает, что величина кредиторской задолженности и прочих краткосрочных пассивов превышает сумму денежных средств и краткосрочных финансовых вложений, как начале периода, так и в его конце, а так же значение постоянных пассивов выше значения трудно реализуемых активов. Однако недостаток средств этих двух групп компенсируется их избытком по группам А3-П3 и А4-П4. Для ОАО «Новосибирскэнерго» характерна компенсация более ликвидными активами менее ликвидных.
Для оценки ликвидности вычисляются коэффициенты ликвидности, состав и рекомендуемые значения которых приведены ниже.
1. Коэффициент абсолютной ликвидности отражает, какую долю краткосрочной задолженности организация способна погасить практически немедленно за счет денежных средств и краткосрочных финансовых вложений. Коэффициент абсолютной ликвидности (L1) равен отношению наиболее ликвидных активов (А1) к краткосрочным обязательствам (П1+П2):
 (3)
2. Промежуточный коэффициент покрытия показывает, какую часть краткосрочной задолженности организация сможет погасить при условии продажи краткосрочной дебиторской задолженности. Промежуточный коэффициент покрытия (L2) равен отношению суммы наиболее ликвидных и быстрореализуемых активов (А1+А2) к краткосрочным обязательствам:
 (4)
3. Общий коэффициент покрытия характеризует, насколько текущая задолженность обеспечена оборотными активами. Общий коэффициент (L3) покрытия равен отношению величины всех оборотных активов (А1+А2+А3) к краткосрочным обязательствам:
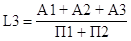 (5)
4. Коэффициент ликвидности можно определить на базе показателя чистых, или собственных оборотных активов. Названный коэффициент ликвидности (L4) равен отношению чистых оборотных активов (Qч) к краткосрочным обязательствам.
Величина чистых оборотных активов, или собственных оборотных средств равна разности между текущими активами и текущими пассивами:
Qч = (А1 + А2 + А3) - (П1 + П2) (6).
Чистые оборотные активы показывают, что останется в обороте организации, если погасить всю краткосрочную задолженность. В специальной литературе чистые оборотные активы называются также финансово-эксплуатационными потребностями (ФЭП) [2.19].
Представленный ниже коэффициент ликвидности характеризует способность организации погасить краткосрочную задолженность за счет собственных оборотных средств:
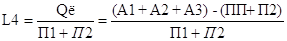 (7)
Кроме показателя чистых оборотных активов в анализе и управлении финансами используется показатель чистых активов, порядок оценки стоимости которых применительно к акционерным обществам установлен совместным приказом Министерства финансов РФ и Федеральной комиссии по рынку ценных бумаг [1.6]. Величина чистых активов определяется на основании бухгалтерской отчетности путем вычитания из суммы активов организации, принимаемых к расчету, суммы пассивов, принимаемых к расчету
Qчa = (Ai)-(Пi) (8)
Расчет величин коэффициентов ликвидности произведен в Приложении 10.
В состав активов, принимаемых к расчету, включаются:
* внеоборотные активы (нематериальные активы, основные средства, незавершенное строительство, доходные вложения в материальные ценности, долгосрочные финансовые вложения, прочие внеоборотные активы);
* оборотные активы (запасы, налог на добавленную стоимость по приобретенным ценностям, дебиторская задолженность, краткосрочные финансовые вложения, денежные средства, прочие оборотные активы) за исключением фактических затрат на выкуп обществом у акционеров собственных акций для их перепродажи или аннулирования, а также задолженности участников (учредителей) по взносам в уставный капитал.
В состав активов, принимаемых к расчету, включаются:
* долгосрочные и краткосрочные обязательства по займам и кредитам;
* кредиторская задолженность;
* задолженность участникам (учредителям) по выплате доходов;
* резервы предстоящих расходов;
* прочие долгосрочные и краткосрочные обязательства.
Коэффициенты ликвидности L1-L4 не учитывают вероятностей своевременной продажи активов и обращения их в деньги либо высоколиквидные ценные бумаги. Не принимаются также во внимание возможные отклонения в требованиях кредиторов вернуть долг в установленные сроки и относятся к коэффициентам статичной ликвидности. Коэффициент, позволяющий учесть названные выше условия вероятности, можно назвать интегральным коэффициентом ликвидности (L5):
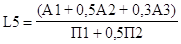 (9)
Этот коэффициент является также показателем динамичной ликвидности. Вероятность своевременной продажи дебиторской задолженности принимается равной 0.5, а запасов и затрат - 0.3.Вероятность своевременного взыскания краткосрочных кредитов банков и займов составляет 0.5.
Платежеспособность и ликвидность организации - взаимосвязанные показатели. При условии достаточной ликвидности обеспечивается и платежеспособность субъекта.
В Таблице 17 приведены значения коэффициентов ликвидности в ОАО «Новосибирскэнерго», а также рекомендуемые значения коэффициентов ликвидности, принятые в международной практике.
Значение коэффициента L1 близко к рекомендуемому, но все же несколько ниже его, поэтому анализируемая компания не имеет возможности своевременно ликвидировать краткосрочные обязательства. Стоит обратить внимание на тот факт, что значение коэффициента абсолютной ликвидности к концу периода снизился с 0,17 до 0,14, однако его значение не на столько низко, что бы можно было судить о негативных тенденциях. Значение общего коэффициента покрытия несколько больше рекомендуемого, его снижение к концу анализируемого периода еще раз доказывает стремление руководства формировать финансовую структуру капитала ОАО «Новосибирскэнерго» с постепенным увеличением доли заемных средств.
Таблица 17 Критерии оценки ликвидности баланса
| Показатель | Расчет | Рекомендуемое значение | ||
| Наименование | Обозн. | Начало периода | Конец периода | |
| 1. Коэффициент абсолютной ликвидности |
|
0,17 | 0,14 | >,= 0,2 |
| 2. Промежуточный коэффициент покрытия | L2 | 0,84 | 0,95 | >,= 0,7 |
| 3. Общий коэффициент покрытия | L3 | 3,85 | 3,19 | >,= 2 |
| 4. Коэффициент ликвидности по данным чистых оборотных активов | L4 | 2,85 | 2,19 | |
| 5. Общий коэффициент ликвидности | L5 | 1,58 | 1,68 | |
 L1
Значение коэффициента L1 говорит о том, что организация имела и имеет возможность погасить «львиную долю» краткосрочной кредиторской задолженности за счет продажи дебиторской задолженности. За счет собственных оборотных средств ОАО «Новосибирскэнерго» так же может погасить кредиторскую задолженность, о чем свидетельствует коэффициент L4.
Вывод:
Значения практически всех коэффициентов ликвидности баланса имеют положительный характер. Однако для анализа ФХД ОАО «Новосибирскэнерго» особенно важен коэффициент абсолютной ликвидности, поскольку данная