Анализ финансового состояния ОАО "Новосибирскэнерго"
1.5 Оценка финансовой устойчивости организации
Оценка финансовой устойчивости осуществляется на базе балансовой модели:
F + Z + Rа = Iс + K1 + K2 + Rр (10)
Для начала периода: 18 152 686 тыс.руб.
13 963 600 + 1 123 573 + 2 654 099 = 13 523 893 + 1 462 352 + 696 432 + 2 470 009
Для конца периода: 21 007 182 тыс.руб.
15 126 634 + 1 449 514 + 4 431 034 = 14 207 380 + 2 129 651 + 2 556 784 + 2 113 367.
Учитывая, что долгосрочные кредиты направляются в основном на приобретение основных средств и прочих внеоборотных активов, можно преобразовать исходную формулу баланса к виду:
Z + Rа = [(Iс + K1) - F] + [K2 + Rр] (11)
Для начала периода: 18 152 686 тыс.руб.
1 123 573 + 2 654 099 = [(13 523 893 + 1 462 352) – 13 963 600] + [696 432 + 2 470 009]
Для конца периода: 21 007 182 тыс.руб.
1 449 514 + 4 431 034 = [(14 207 380 + 2 129 651) - 15 126 634] + [2 556 784 + 2 113 367].
При выполнении одного из условий ликвидности баланса организации в ситуации, если долгосрочная дебиторская задолженность признается ликвидной:
Rа >= (K2 + Rр) (12)
Для начала периода:
2 654 099 < (696 432 + 2 470 009) = 3 166 441
Для конца периода:
4 431 034 < (2 556 784 + 2 113 367) = 4 670 151,
для обеспечения финансовой устойчивости организации необходимо, чтобы величина запасов и затрат не превышала источников, предназначенных для их финансирования:
Z <= [(Iс + K1) - F] (13)
Для начала периода:
1 123 573 > [(13 523 893 + 1 462 352) – 13 963 600] = 1 022 645
Для конца периода:
1 449 514 > [(14 207 380 + 2 129 651) - 15 126 634] = 1 210 397.
Выражение 12 определяет одно из условий ликвидности, а выражение 13 - отражает условие финансовой устойчивости организации.
Таким образом, соотношение величин материальных оборотных средств, собственных и заемных источников их формирования определяет финансовую устойчивость организации.
Вывод:
Произведенные вычисления указывают на не возможность признания долгосрочной дебиторской задолженности ликвидной и о превышении величины запасов и затрат над источниками, предназначенными для их финансирования. В связи с этим можно сделать вывод о недостаточной финансовой устойчивости ОАО «Новосибирскэнерго». Организация должна сделать акцент на снижение запасов и затрат, а так же на снижение доли кредиторской задолженности и увеличение доли краткосрочных кредитов банков и займов.
Обеспеченность запасов и затрат источниками финансирования является сущностью финансовой устойчивости. Способность организации своевременно рассчитаться по своим краткосрочным обязательствам выступает внешним проявлением финансовой устойчивости.
Для идентификации типов финансовых ситуаций по степени их устойчивости можно вычислить три показателя обеспеченности запасов и затрат источниками формирования последних:
dEс =(Iс - F) - Z - излишек или недостаток собственных источников формирования оборотных средств (14)
Для начала периода:
dEс = (13 523 893 – 13 963 600) – 1 123 573 = - 1 563 280
Для конца периода:
dEс = (14 207 380 - 15 126 634) – 1 449 514 = - 2 368 768;
dEt =(Ic + K1 - F) - Z - излишек или недостаток собственных и долгосрочных заемных источников формирования запасов и затрат (15)
Для начала периода:
dEt = (13 523 893 + 1 462 352 – 13 963 600) – 1 123 573 = - 100 928
Для конца периода:
dEt = (14 207 380 + 2 129 651 - 15 126 634) – 1 449 514 = - 239 117;
dEs =(I c+ K1 + K2 - F) - Z - излишек или недостаток общей величины источников формирования запасов и затрат (16)
Для начала периода:
dEs = (13 523 893 + 1 462 352 + 696 432 – 13 963 600) – 1 123 573 = 595 504
Для конца периода:
dEs = (14 207 380 + 2 129 651 + 2 556 784 - 15 126 634) – 1 449 514 = 2 795 901.
Вывод:
Произведенные расчеты подтверждают, что ОАО «Новосибирскэнерго» находится в неустойчивом финансовом положении, поскольку имеет недостаток собственных источников формирования оборотных средств (dEc < 0), недостаток собственных и долгосрочных заемных источников формирования запасов и затрат ( dEt < 0), излишек общей величины источников формирования запасов и затрат (dEs > 0), однако сохраняется возможность изменения финансовой ситуации и восстановления равновесия за счет привлечения краткосрочных кредитов и займов.
Для характеристики уровня финансовой устойчивости вычислим коэффициенты обеспеченности запасов и затрат источниками финансирования. Перечень коэффициентов финансовой устойчивости, алгоритмы расчетов и значения приведены в Таблице 18
Таблица 18 Основные коэффициенты финансовой устойчивости организации
| Показатель | Обозн. | Алгоритм расчета | Фактическое значение | |
| Начало периода | Конец периода | |||
| 1. Коэффициент обеспеченности запасов и затрат собственными источниками их формирования | Lc |
|
-0,39 | -0,63 |
| 2. Коэффициент обеспеченности запасов и затрат собственными и долгосрочными заемными источниками их формирования | Lt |
|
0,91 | 0,84 |
| 1. Коэффициент обеспеченности запасов и затрат собственными, долгосрочными и краткосрочными заемными источниками их формирования | Ls |
|
1,53 | 2,6 |


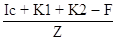
Как следует из расчетов, финансовое состояние ОАО «Новосибирскэнерго» неустойчивое, однако привлечение краткосрочных заемных средств может обеспечить необходимую сумму источников формирования запасов и затрат.
Таблица 19 Прочие коэффициенты финансовой устойчивости
| Показатель | Обозначение | Алгоритм расчета | Расчет | |
| Начало периода | Конец периода | |||
| 1. Коэффициент долга | Lk |
|
0,25 | 0,32 |
| 2. Коэффициент автономии (0,5- рекомендуемое значение) | Licb |
|
0,75 | 0,68 |
| 3. Коэффициент финансирования | Lick |
|
2,92 | 2,09 |
| 4. Коэффициент соотношения мобильных и иммобилизованных средств | Lzf |
|
0,27 | 0,39 |
| 5. Коэффициент маневренности (0,5- рекомендуемое значение) | Lfic |
|
-0,03 | -0,06 |
| 6. Коэффициент привлечения долгосрочных заемных средств | Lk1 |
|
0,1 | 0,13 |
| 7. Коэффициент инвестирования | Licf |
|
0,97 | 0,94 |
| 8. Коэффициент соотношения заемных и собственных средств ("плечо рычага") | Lkic |
|
0,34 | 0,48 |


1.6 Оценка прибыли (убытков), безубыточности и производственного рычага
Показатели прибыли (убытков) характеризуют абсолютные результаты хозяйствования. Основой для определения критериев оценки прибыли (убытков) является модель ее формирования и использования, характеризующая финансово-хозяйственный механизм организации. Порядок формирования финансовых результатов субъектов хозяйствования, отражен на рис. 6.
Как следует из рис. 6, доходы, расходы, а следовательно, и финансовые результаты, подразделяются на обусловленные обычными видами деятельности и относящиеся к прочим [ПБУ 9/99, ПБУ 10/99].
1.6.1 Оценка прибыли
Доходами от обычных видов деятельности является выручка от продажи продукции и товаров, выполнения работ, оказания услуг (N1). Если предметом деятельности организации является участие в уставных капиталах других организаций, выручкой считаются поступления, получение которых связано с этой деятельностью. Аналогичны объекты расходов по обычным видам деятельности. В состав расходов по обычным видам деятельности относятся затраты, составляющие себестоимость проданных товаров, продукции, работ, услуг (C1c), коммерческие расходы (расходы на продажу – С1к) и управленческие расходы (С1у).
Затраты на производство и продажи товаров, продукции, работ, услуг подразделяются на переменные (прямые) и постоянные (косвенные). В законодательстве и действующих правилах ведения учета отсутствует строгая классификация затрат на постоянные и переменные. Руководство каждой организации в зависимости от особенностей финансово-хозяйственной деятельности может по своему усмотрению подразделить затраты на постоянные и переменные. Переменные затраты зависят от объемов производства и продаж продукции продуктов труда, изменяются пропорционально этим объемам.
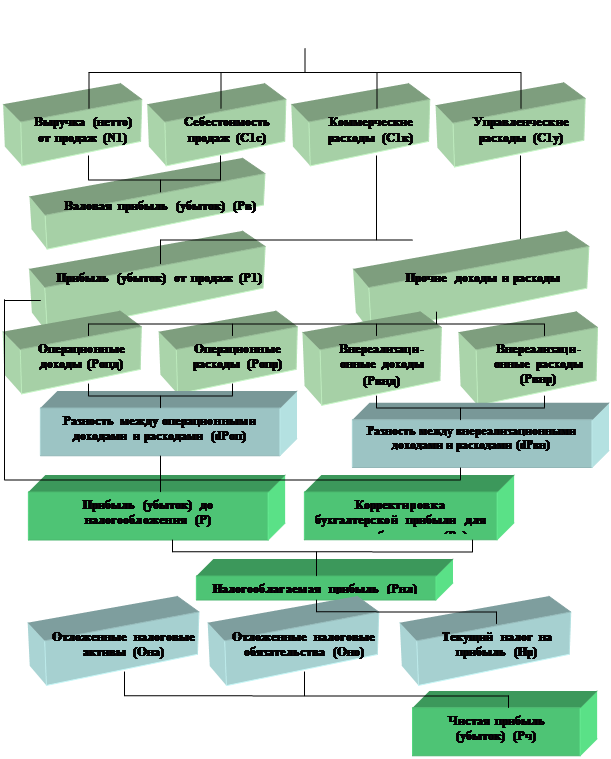
Рис. 6 Схема формирования финансовых результатов организации
Постоянные затраты зависят не от объемов производства и продаж, а от условий деятельности организации. Постоянные затраты связаны с самим фактом существования субъекта хозяйствования и имеют место даже в том случае, если субъект ничего не производит.
На рис. 7 представлен график, позволяющий проиллюстрировать понятие постоянных, переменных и общих затрат.
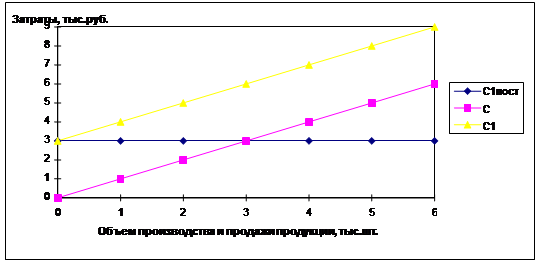
Рис. 7