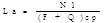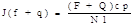Анализ финансового состояния ОАО "Новосибирскэнерго"
5179632
0,044
0,04
Продолжение Таблицы 20
А. Конец периода
|
Показатели |
Вид продукции |
||
|
Наименование |
Обозн. |
Э/энергия | Т/энергия |
| Цена продажи, тыс.руб | Цi |
8945930 |
4546878 |
| Переменные затраты, тыс.руб | С1iпер |
8639852 |
4463923 |
| Рентабельность по данным переменных затрат или доля маржинальной прибыли в цене продажи |
Riцпер или а |
0,034 |
0,018 |
Наиболее предпочтительным является выпуск продукции, обеспечивающей максимальное значение рентабельности по данным переменных затрат (Riцпер) или максимальную долю маржинальной прибыли в цене продажи (а). Производство с отрицательными значениями названных показателей нецелесообразно.
Вывод:
Значения рентабельности по обоим видам продукции достаточно низки, но сравнимы друг с другом. В конце отчетного периода произошло снижение рентабельности теплоэнергии, однако необходимо учесть, что это сезонное колебание рентабельности, поскольку в летний период потребление теплоэнергии снижается весомо, а сумма затрат снижается не значительно. ОАО «Новосибирскэнерго» не может отказываться от выпуска теплоэнергии поскольку является монополистом в регионе, руководству организации необходимо снизить долю переменных затрат.
Рентабельность товаров, продукции, работ, услуг (товарооборота) определяется как отношение прибыли до налогообложения (Р) к выручке от реализации (N1) либо себестоимости продукции (C1).
Рентабельность, исчисленная по отношению к выручке от продажи товаров, продукции, работ, услуг, тыс. руб.:
 (30)
Для начала периода:
RнпN1 = 522 922/ 16 483 238 = 0,032
Для конца периода:
RкпN1 = 25 542/ 14 034 008 = 0,002
Рентабельность, исчисленная по отношению к себестоимости товаров, продукции, работ, услуг:
 (31)
Расчет рентабельности товаров, продукции, работ, услуг (товарооборота), исчисленной по отношению к себестоимости приведен в Таблице 11.
Рентабельность продаж (Rчп) определяется как отношение чистой прибыли (Рч) к выручке от продажи (N1) , тыс. руб:
 (32)
Расчет рентабельности продаж, исчисленной по отношению к себестоимости приведен в Таблице 11а.
Рентабельность продаж в зарубежных источниках специальной литературы обозначается ROS (return on sales) и называется также коммерческой маржой.
Показатели рентабельности товаров, продукции, работ, услуг характеризуют доходность основной деятельности организации и позволяют контролировать и регулировать затраты производства и цены в условиях меняющейся конъюнктуры рынка и налоговой политики.
Показатель рентабельности продуктов труда определяется также путем отношения чистой прибыли к себестоимости проданных товаров, продукции, работ, услуг.
Предельная рентабельность (Rс) - отношение прибыли от продажи товаров, продукции, работ, услуг (P1) к полным затратам (C1) , тыс. руб:
 (33)
Для начала периода:
Rнс = 787 383 / 15 695 855 = 0,05
Для конца периода:
Rкс = 401 024 / 14 399 753 = 0,03
Предельная рентабельность используется для регулирования цен на продукцию организаций-монополистов.
Рентабельность капитала включает такие показатели, как:
* общая (экономическая) рентабельность - R;
* финансовая (чистая) рентабельность - Rч;
* рентабельность внеоборотных активов
(в т.ч. по видам) - Rf;
* рентабельность текущих (оборотных) активов
(в т.ч. по видам) - Rq;
* рентабельность собственных средств - Ric;
* рентабельность финансовых вложений - Rfin;
* рентабельность акционерного капитала………………- Rча.
Рентабельность капитала определяется путем отношения прибыли до налогообложения или чистой прибыли к средней стоимости соответствующих видов активов или пассивов.
Общая (экономическая) рентабельность исчисляется отношением прибыли до налогообложения (Р) к средней за анализируемый период стоимости основных и оборотных активов ((F+Q)cp), тыс. руб.:
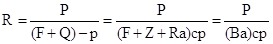 , (34)
F - стоимость внеоборотных активов;
Q - стоимость оборотных активов;
Z - стоимость материальных оборотных активов;
Rа - сумма денежных средств, краткосрочных финансовых вложений, дебиторской задолженности и прочих оборотных активов;
Bа - стоимость активов предприятия.
Ва ср = (Ва н + Ва к) / 2 = 19 579 934 тыс.руб.
Для начала периода:
R н = 522 922 / 19 579 934 = 0,027
Для конца периода:
R к = 25 542 / 19 579 934 = 0,001
Cредняя за период стоимость активов рассчитывается по формуле:
(F + Q)ср = [(F + Q)н + (F + Q)к]/2, (35)
(F + Q)срн = [(13 963 600 + 3 777 672) + (15 126 634 + 5 880 548)]/2 = 19 579 934
н,к - обозначения начала и конца периода, Qср = 4 829 110 тыс.руб.
Общая рентабельность характеризует прибыль до налогообложения, получаемую предприятием с одного рубля совокупных активов. В зарубежной специальной литературе этот показатель обозначается как ROА (return on assets). Среднее значение общей (экономической) рентабельности, по данным мировой практики, составляет 18-20%.
Финансовая (чистая) рентабельность (Rч) определяется отношением чистой прибыли (Рч) к средней за период стоимости внеоборотных и оборотных активов ((F+Q)cp) , тыс. руб:
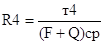 (36)
Для начала периода:
Rнч = 280 586 / 19 579 934 = 0,014
Для конца периода:
Rкч = - 5 892 / 19 579 934 = - 0,0003
Среднее значение этого показателя в мировой практике 12%.
Показатели рентабельности внеоборотных активов (Rf), оборотных средств (Rq), отдельных видов названных активов, а также рентабельности производственных фондов (Rf+z), рассчитываются путем отношения прибыли до налогообложения либо чистой к средней стоимости соответствующих активов. Производственными фондами признаются нематериальные активы, основные средства, а также запасы и затраты.
Рентабельность финансовых вложений (Rfin) отражает прибыль, полученную от финансовых вложений (в частности, от ценных бумаг, долевого участия в уставных капиталах других организаций) на один рубль средней за анализируемый период величины долгосрочных и краткосрочных финансовых вложений организации.
Рентабельность собственных средств (Ric) характеризует доходность собственного капитала и исчисляется путем отношения чистой прибыли (Рч) к средней за период сумме источников собственных средств ((Ic)ср), тыс. руб:
 (37)
Iсср = (Iсср + Iсср) / 2 = (13 523 893 + 14 207 380) / 2 = 13 865 637 тыс. руб.
Для начала периода:
Rнс = 280 586 / 13 865 637 = 0,02
Для конца периода:
Rкс = - 5 892 / 13 865 637 = - 0,0004
В зарубежной специальной литературе рассмотренный показатель обозначается как ROE (return on equity).
Рентабельность акционерного капитала (Rча), определятся путем отношения разности между нераспределенной прибылью, остающейся в распоряжении организации (Рчп) и ее частью, направляемой на выплату дивидендов на привилегированные акции (Дп – см. Приложение 12) к средней за период величине собственного капитала ((Ic)ср):
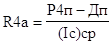 (38)
Для начала периода:
Rнча = 280 586 – 28 059/ 13 865 637 = 0,019
Для конца периода:
Rкча = - 5 892 – 28 059/ 13 865 637 = - 0,00035
Вывод:
Таким образом, произведенный расчет по видам рентабельности, очевидно, показывает, что рентабельность производства ОАО «Новосибирскэнерго» находится на низком уровне. Так по общей экономической рентабельности значение показателя отличается от среднего значения по данным мировой практики более чем на 17%, по финансовой (чистой) рентабельности значение на начало периода составило лишь 1,4% против 12%, принятых в мировой практике, а к концу периода этот показатель снизился до отрицательного значения. Компании необходимо повышать размер чистой прибыли, увеличивать выпуск электроэнергии, поскольку она имеет больший показатель рентабельности, снижая тем самым затраты. Рентабельность акционерного капитала ОАО «Новосибирскэнерго» так же не высока, однако менеджмент компании принимает правильное решение о выплате дивидендов акционерам по привилегированным акциям, что явилось одним из существенных факторов повышения в 2006 году капитализации эмитента на 6,7% (см.Приложение 14), несмотря на низкие финансовые показатели.
1.8 Оценка деловой активности и состоятельности ОАО «Новосибирскэнерго»
1.8.1 Деловая активность
Эффективность хозяйствования выражается не только рентабельностью деятельности организации, но и зависит от ее деловой активности, характеризующей прежде всего использование внеоборотных и оборотных активов, производительность труда. В качестве критериев оценки деловой активности выступают такие показатели, как коэффициенты оборачиваемости (фондоотдача), фондоемкость, период оборота средств и показатели производительности.
Расчет коэффициентов оборачиваемости осуществляется путем отношения выручки от продажи товаров, продукции, работ, услуг к средней стоимости соответствующего вида средств организации.
Величина, обратная коэффициенту оборачиваемости, носит название фондоемкости, а применительно к оборотному капиталу – коэффициента закрепления капитала на рубль товарной продукции.
Период оборота средств организации определяется в днях, для чего длительность анализируемого периода делится на соответствующие коэффициенты оборачиваемости. Период оборота характеризует скорость оборота и показывает, сколько дней потребуется для продажи активов и превращения их в деньги.
Сокращение периода оборота приводит к абсолютному сокращению потребности организации в ресурсах при неизменном объеме производства и продажи продуктов труда, а также относительной экономии ресурсов на один рубль проданных товаров, продукции, работ, услуг при увеличении объема производства и продаж. Увеличение скорости оборота средств означает повышение производственного потенциала организации. Период оборота оказывает непосредственное воздействие на платежеспособность организации.
Названные выше показатели, характеризующие эффективность использования капитала, рассчитываются по активам, как в целом, так и отдельным их видам.
Классификация оборотного капитала в зависимости от функционального назначения, роли в финансово-хозяйственной деятельности и принципа организации приведена на рис. 6.1.1.
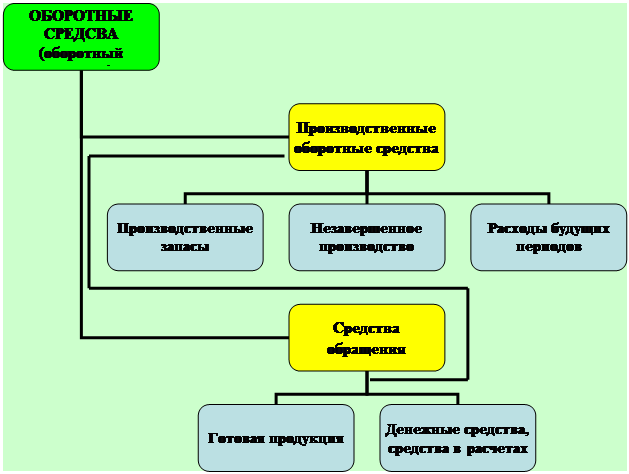
Рис.14 Классификация оборотного капитала Оборотный капитал обеспечивает текущие потребности организации.
Оборотные производственные средства обслуживают сферу производства и полностью переносят свою стоимость на стоимость готовой продукции в процессе одного производственного цикла. Оборотные средства – это совокупность денежных средств, авансированных для создания и использования оборотных производственных активов и средств обращения для обеспечения непрерывного процесса производства и продажи продуктов труда.
Расчет основных показателей деловой активности организации приведен в Таблице 21.
Таблица 21 Показатели деловой активности организации
|
Показатели |
Алгоритм расчета |
Значение |
Примечание |
| 1. Оборачиваемость (фондоотдача) всех активов |
|
0,84 |
La = 16 483 238/19 579 934 |
| 2.Оборачиваемость (фондоотдача) внеоборотных активов |
|
1,13 |
Lf = 16 483/14 545 117 |
| 3. Фондоемкость продукции, рассчитанная по данным: |
|
||
| всех активов |
|
1,19 |
J(f+q) = 19 579 934|16483238 |
| внеоборотных активов |
|
0,88 |
Jf = 14 545 117/16 483 238 |
| 4. Оборачиваемость оборотных средств |
|
3,41 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |