Анализ эффективности управления финансами предприятия (на примере ОАО "Нефтекамск-Лада-Сервис")
С развитием организации претерпевает изменение информационная система финансового менеджмента. При становлении организации идет постановка системы традиционного финансового учета — разрабатываются формы первичной документации, формируется документооборот финансового менеджмента. Для целей внутреннего учета и принятия финансовых решений используются только отдельные показатели управленческого учета.
С увеличением объема продаж и ростом организации информация в разрезе финансового учета уже не отвечает требованиям внутреннего финансового управления, т.к. предназначена для внешних контролирующих органов. Поэтому необходим переход от отдельных показателей к постановке системы управленческого учета и модернизация информационной системы для повышения ее оперативности.
Децентрализация организационной структуры, выделение хозрасчетных подразделений на фазе стабилизации приводит к необходимости организации финансовых служб на уровне подразделений и создания консолидированной информационной системы, объединяющей эти службы.
На фазе кризиса, стремясь избежать убытков, руководство осуществляет реструктуризацию своего предприятия. В соответствии с изменением организационной структуры изменяются информационные потоки, концентрируются полномочия по принятию финансовых решений в верхних эшелонах власти.
Таким образом, чтобы обеспечивать выживаемость предприятия в современных условиях, управленческому персоналу необходимо, прежде всего, уметь реально оценивать финансовые состояния, как своего предприятия, так и существующих потенциальных конкурентов. Также при стратегическом планировании перспектив развития предприятия анализ его финансового состояния играет важнейшую роль в эффективном хозяйствовании и своевременном решении экономических и стратегических задач.
Финансовое состояние предприятия определяет конкурентоспособность, потенциал в деловом сотрудничестве, оценивает, в какой степени гарантированы экономические интересы самого предприятия и его партнёров в финансовом и производственном отношении.
Финансовое состояние предприятия — это совокупность показателей, отражающих его способность погасить долговые обязательства. Финансовая деятельность охватывает процессы формирования, движения и обеспечения сохранности имущества предприятия, контроля за его использованием. Финансовое состояние является результатом взаимодействия всех элементов системы финансовых отношений предприятия.
Финансовый анализ - один из важнейших инструментов получения информации необходимой для принятия управленческих решений. От его качества во многом зависит рациональность управленческих решений и, следовательно, эффективность деятельности предприятия, в этом заключается основная задача финансового менеджмента.
Финансовый менеджмент, с одной стороны, — это искусство, поскольку большинство финансовых решений ориентировано на будущие финансовые успехи компании, что предполагает иногда чисто интуитивную комбинацию методов финансового менеджмента, основанную, однако, на знании тонкостей экономики рынка. С другой стороны, — это наука, т.к. принятие любого финансового решения требует не только знаний концептуальных основ финансового менеджмента фирмы и научно обоснованных методов их реализации, но и научных знаний общих закономерностей развития рыночной экономики.
2 Анализ эффективности управления финансами предприятия (на примере ОАО «Нефтекамск-Лада-Сервис»)
2.1 Краткая характеристика финансово хозяйственной деятельности ОАО «Нефтекамск-Лада-Сервис»
Под финансовым состоянием предприятия понимается способность предприятия финансировать свою деятельность. Финансовое состояние предприятия - это совокупность показателей, отражающих его способность погасить свои долговые обязательства.
Финансовая деятельность охватывает процессы формирования, движения и обеспечения сохранности имущества предприятия, а также контроля за его использованием. Финансовое состояние является результатом взаимодействия всех элементов системы финансовых отношений предприятия, и поэтому определяется совокупностью производственно-хозяйственных факторов.
Основными задачами анализа финансового состояния фирмы являются:
- оценка динамики состава и структуры активов, их состояния и движения;
- оценка динамики состава и структуры источников собственного и заемного капитала, их состояния и движения;
- анализ абсолютных и относительных показателей финансовой устойчивости предприятия и оценка изменения ее уровня;
- анализ платежеспособности предприятия и ликвидности активов его баланса.
Финансовое состояние может быть устойчивым, неустойчивым и кризисным. Способность предприятия своевременно производить платежи, финансировать свою деятельность на расширенной основе свидетельствует о его хорошем финансовом состоянии.
Главная цель анализа - своевременно выявлять и устранять недостатки в финансовой деятельности и находить резервы улучшения финансового состояния предприятия и его платежеспособности.
В дипломной работе представлен анализ финансового состояния и экономических результатов хозяйственной деятельности предприятия ОАО «Нефтекамск-Лада-Сервис»
Полное фирменное наименование организации: Открытое акционерное общество «Нефтекамск-Лада-Сервис».
Сокращенное наименование организации: ОАО «Нефтекамск-Лада-Сервис».
ОАО «Нефтекамск-Лада-Сервис» учреждено в соответствии с законодательством Российской Федерации, зарегистрировано решением исполнительного комитета городского Совета народных депутатов г. Нефтекамска 05.02.1992г. №9. Общество является юридическим лицом, действует на основании устава и законодательства РФ. [2, с.1]
Целью ОАО «Нефтекамск-Лада-Сервис» является извлечение прибыли.
Согласно Уставу основным видом деятельности предприятия является:
- гарантийное обслуживание и ремонт автомобилей;
- оказание услуг гражданам, предприятиям, организациям в предпродажной подготовке, техническом обслуживании и ремонте легковых автомобилей;
- реализация (продажа) автомобилей и запасных частей к ним и т.д.
ОАО «Нефтекамск-Лада-Сервис» ориентировано на получение максимальной прибыли. Рост прибыли предприятия обуславливается следующими факторами:
- удовлетворением потребителей или пользователей услуг;
- благосостоянием работающих и развитием хороших отношений среди персонала;
- публичной ответственностью и имиджем организации;
- технической эффективностью, высоким уровнем производительности труда, минимизацией издержек производства и т.д.
Для успешного решения поставленных задач организация имеет слаженно построенную систему управления.
Генеральный директор определяет структуру управления предприятия и формирует штаты. Предприятие может в установленном порядке привлекать к работе граждан на основе трудовых договоров, договоров подряда и иных, предусмотренных законодательством форм взаимоотношений.
Правоотношение предприятия и его работников регламентируются трудовым законодательством с особенностями, предусмотренными уставом, правилами внутреннего распорядка предприятия и иными документами предприятия. Работники предприятия подлежат обязательному социальному и медицинскому страхованию и социальному обеспечению.
Главный бухгалтер предприятия ведет бухгалтерский учет и отчетность согласно законодательству.
Организация бухгалтерского учета на предприятии ведется согласно Федерального Закона №129-ФЗ от 21 ноября 1996г. (с изменениями от 30.06.2003г.). «О бухгалтерском учете», ответственность за организацию бухгалтерского учета в организации и соблюдение законодательства при выполнении хозяйственных операции несут генеральный директор предприятия и главный бухгалтер (Приложение Ж – Устав предприятия).
Менеджеры ведут работу с клиентами, а именно консультируют их по имеющимся автомобилям, оформляют запрос в банки по оформлению кредитов, оформляют договора, следят за почтой полученной через Интернет.
Работники автосервиса выполняют следующие ремонтные работы автотранспорта: смазочно-заправочные; контрольно-диагностические; монтажно-демонтажные; жестяно-сварочные; ремонт рулевого управления; ремонт рулевой системы; ремонт двигателей; ремонт и зарядка аккумуляторов.
За сохранность имущества организации отвечает охрана, которая работает круглосуточно.
Имущество предприятия составляют основные и оборотные средства, находящиеся на балансе предприятия. Операционный год устанавливается с 1 января по 31 декабря календарного года. Годовой баланс предприятия составляется по окончании финансового года. Источниками формирования имущества предприятия являются:
- собственные средства организации, образуемые размещением акций;
- кредиты банков и других кредиторов.
Уставный капитал общества составляет 9800 (Девять тысяч восемьсот) рублей. Обществом размещены обыкновенные именные, бездокументарные акции в количестве 9800 (Девять тысяч восемьсот) штук, номинальной стоимостью (Один) рубль каждая.
ОАО «Нефтекамск-Лада-Сервис» осуществляет финансовые операции по наличному и безналичному расчету.
В организации действуют 4 отдела:
1. Автосалон - осуществляет продажу автомобилей различных моделей.
2. Финансовый отдел - осуществляет распределение денежных доходов (создание различных фондов, платежи в бюджет); перераспределение денежных средств, а также повышение эффективности использования материальных и трудовых ресурсов.
3. Производственно-управленческий (информационный) отдел. В этот отдел входят технологи-программисты и ведущие менеджеры.
4. Грузовой отдел - занимается перевозкой автомобилей на автовозе.
Большое влияние на развитие товарооборота предприятия оказывают состояние, развитие и использование материально-технической базы предприятия.
Бухгалтерия ОАО «Нефтекамск-Лада-Сервис» сотоит из Главного бухгалтера, его Заместителя и бухгалтера.
В своей повседневной деятельности бухгалтерская служба ОАО «Нефтекамск-Лада-Сервис» руководствуется законами, указами, положениями, инструкциями и рекомендациями высших органов государственной власти РФ по вопросам учета, а также решениями местных органов власти и внутренними распоряжениями руководителя организации при соблюдении приоритета законодательных актов.
Рассмотрим основные элементы учетной политики исследуемой организации.
Бухгалтерский учет в ОАО «Нефтекамск-Лада-Сервис» ведется в соответствии с Законом "О бухгалтерском учете", Положением по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, Положениями по бухгалтерскому учету, Планом счетов финансово-хозяйственной деятельности организации и Инструкцией по его применению.
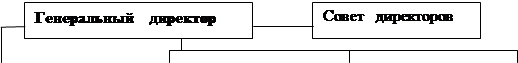
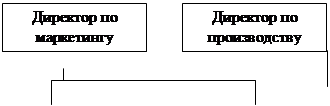
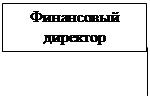
Структура организации ОАО «Нефтекамск-Лада-Сервис» представлена на рисунке 2.1.
 |
||||||||||||||||||
 |
 |
|
||||||||||||||||
|
|
|
|
|||||||||||||||
Рисунок 2.1 – Организационная структура ОАО «Нефтекамск-Лада-Сервис»
Бухгалтерская отчетность ОАО «Нефтекамск-Лада-Сервис» за отчетный год составляется в срок до 31 марта года, следующего за отчетным. Бухгалтерская отчетность составляется в тысячах рублей.
В состав годовой бухгалтерской отчетности общества могут включаться следующие отчетные формы, рекомендованные Приказом Минфина РФ от 22.07.2003 № 67н:
- форма № 1 «Бухгалтерский баланс» (Приложение);
- форма № 2 «Отчет о прибылях и убытках» (Приложение);
- форма № 3 «Отчет об изменениях капитала»;
- форма № 4 «Отчет о движении денежных средств»;
- форма № 5 «Приложение к бухгалтерскому балансу»;
- пояснительная записка
- аудиторское заключение.
Руководит работой бухгалтерии главный бухгалтер, он дает указания по ведению учета и составления отчетности. Главный бухгалтер обеспечивает контроль за отражением на счетах бухгалтерского учета всех осуществляемых хозяйственных операций, представление оперативной информации, составлением в установленные сроки бухгалтерской отчетности, осуществление совместно с другими подразделениями и службами экономического анализа финансово - хозяйственной деятельности по данным бухучета и отчетности в целях выявления и мобилизации внутренних хозяйственных ресурсов.
Учет имущества, обязательств и хозяйственных операций ведется способом двойной записи в соответствии с рабочим планом счетов бухгалтерского учета. Отчетным годом считается период с 1 января по 31 декабря. Бухгалтерская отчетность ОАО «Нефтекамск-Лада-Сервис» за отчетный год составляется в срок до 31 марта года, следующего за отчетным. Бухгалтерская отчетность составляется в тысячах рублей.
Бухгалтерский учет в ОАО «Нефтекамск-Лада-Сервис» ведется по автоматизированной форме учета (с применением компьютерной техники), с использованием бухгалтерской программы "1С:Бухгалтерия 8.1".
Основным принципом организации бухгалтерского учета является - своевременное предотвращение негативных явлений в финансово-хозяйственной деятельности, выявление и мобилизация внутрихозяйственных ресурсов для обеспечения финансовой устойчивости.
2.2 Анализ финансового состояния предприятия ОАО «Нефтекамск Лада-Сервис»
Проведем анализ деятельности предприятия ОАО «Нефтекамск-Лада-Сервис» который осуществляется по данным бухгалтерской отчетности: формы № 1 «Бухгалтерский баланс» (Приложение) и формы № 2 «Отчет о прибылях и убытках» , где фиксируется стоимость капитала, фондов, прибыли, кредитов и займов, кредиторской задолженности.
Финансовое состояние предприятия во многом зависит от того, какие средства оно имеет в своем распоряжении и куда они вложены, поэтому анализ капитала начнем с изучения актива баланса, где размещен внеоборотный и оборотный капитал предприятия, а так же рассмотрим пассив баланса, где размещен собственный и заемный капитал. Анализ проводится за период 2007 – 2009 годов. Структура капитала предприятия ОАО «Нефтекамск-Лада-Сервис» представлен в Приложении Г таблица 1.1.
По данным Приложения Г оборотные активы на протяжении трех лет составляют наибольшую долю, порядка 60 % в общем объеме активов, а внеоборотные активы около 39%. Собственный капитал в 2007 г. составлял чуть больше 25,5%, в 2008 г. он снижается до 24%, а в 2009 г. составляет всего 7,4%, от общего объема пассивов. Долгосрочные обязательства составляют довольно значительную долю в общем объеме пассивов, 30,8% в 2007г. и 46% в 2008г., но сумма обязательств резко сокращается и к 2009г. составляет всего 0,5%. Краткосрочные обязательства напротив в 2009г. значительно увеличили свою долю в общем объеме пассивов, так в 2007 г. они составляли 43,7 %, в 2008 г. – 30%, а в 2009 г. составили уже около 92%.
Рассмотрим динамику активов баланса ОАО «Нефтекамск-Лада- ервис» за 2007-2009гг., которая представлена на рисунке 2.2.
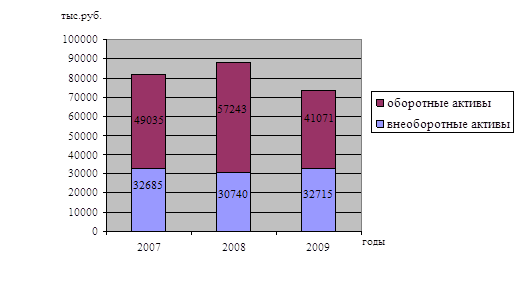
Рисунок 2.2 - Динамика активов баланса ОАО «Нефтекамск-Лада-Сервис»
Анализируя данные рисунка 2.2, можно сказать, что динамика актива баланса изменяется , так в 2007 г. он составлял 81720 тыс.руб., в 2008 г. – 87983 тыс.руб., а в 2009 г. 73732 тыс.руб., в общей структуре активов баланса наибольшую долю составляют оборотные средства, но к 2009г. их число сокращается на 4,3%, а число внеоборотных активов напротив возрастает.
Рассмотрим динамику пассивов баланса ОАО «Нефтекамск-Лада Сервис» за 2007-2009гг., которая представлена на рисунке 2.3.
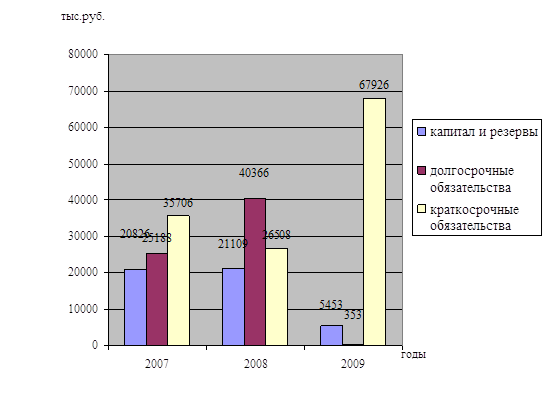
Рисунок 2.3 - Динамика активов баланса ОАО «Нефтекамск-Лада-Сервис»
Анализируя данные можно сказать, что динамика пассивов баланса тоже изменилась, так, собственный капитал и резервы сократился, в 2007 г. он составлял – 20826 тыс.руб., в 2008 г. он увеличивается до 21109 тыс.руб., а в 2009 г. он уменьшается до 5453 тыс.руб. Краткосрочные обязательства значительно увеличили свой объем к концу отчетного 2009г., так в 2007 г. они составили 35706 тыс.руб., в 2008 г. сократились до 26508 тыс.руб., а уже в 2009 г. увеличились до